


グローバルオステオサルマ市場セグメンテーション、タイプ(イントラメダリオステオサルマ、ジュクステラティカルオステオサルマ、および特異オステオサルマ)、治療(ケモセラピー、ターゲティングセラピー、免疫療法、薬学、手術)、エイジグループ(大人、Geriatric、小児科)、エンドユーザー(病院やクリニック、診断センター、アカデミックおよび研究機関) 業界動向と予測 2033
Osteosarcoma市場規模と成長率は何ですか
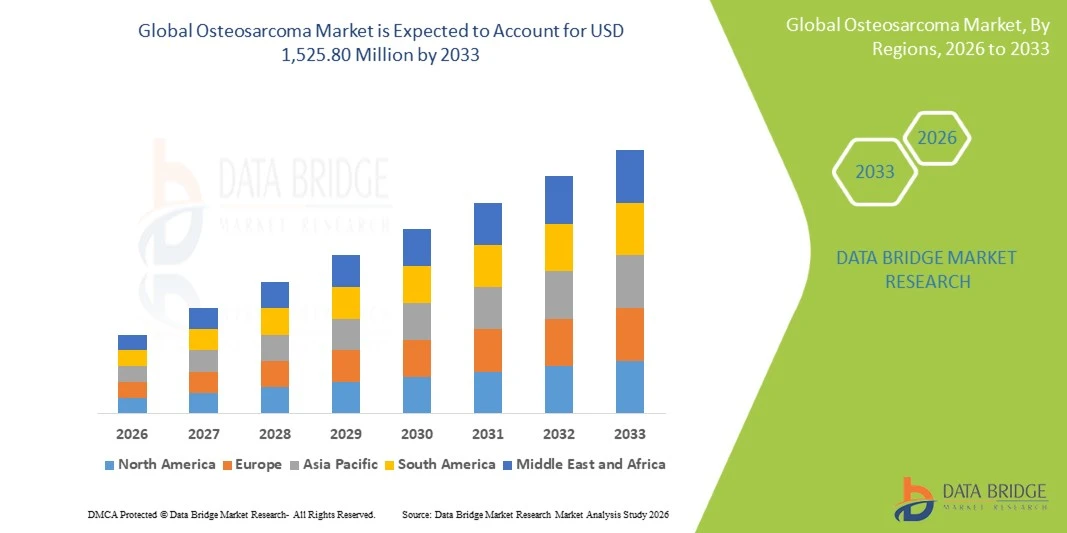
- データブリッジ市場調査分析により、osteosarcoma市場は評価されました2025年のUSD 804.47百万そして、達するために写し出されます米ドル 1,525.80 百万バイ 2033, 成長2026年から2033年にかけて8.33%のCAGR.
- 市場は高度のosteosarcomaの処置のための増加の要求によって運転される一貫した成長を経験します、目標とされたの採用を高めます免疫療法、および骨癌のための診断、外科および治療上のアプローチの継続された進歩。
- 骨粗腫の高まりは、特に若い人口の中で、腫瘍学の研究開発における成長した投資と組み合わせて、革新的な治療法の選択肢を促進するために、ヘルスケアプロバイダーや製薬会社を奨励しています。ケモセラピー, ターゲット療法、免疫療法および改善された外科的介入はより広範囲の処置のアプローチの開発を支え、市場成長に貢献します。
市場規模と予測
- グローバル市場価値(2025):USD 804.47百万
- 予想される市場価値(2033):米ドル 1,525.80百万
- 予測CAGR (2026–2033): 8.33%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
オステオサルマ市場の主要なテイクアウトは何ですか
- 北アメリカは2025年に45%の最大の収益シェアを持つオステオサルマ市場を支配しました。堅牢な医療フレームワーク、先進的な腫瘍学インフラ、およびがん研究における重要な投資によってサポートされています。
- アジア・パシフィックは、2026年から2033年のCAGRで急速に成長する地域であり、医療インフラの改善、がんの認知度の向上、先進的な骨粗腫診断および治療へのアクセス拡大による燃料供給が求められます。
- 逆浸透性骨腫セグメントは、2025年に55%のシェアで市場を率いて、骨軟骨腫の最も一般的な形態と長い骨の流管内の頻繁な発生として、そのステータスによって駆動しました。
- Juxtacortical osteosarcomaは、表面ベースの骨腫瘍の認識と診断画像の改善のサージを反映して、5.2%のCAGRを登録するために投影された最速成長タイプです。
- chemotherapy の区分は 2025 の 42% の収益の共有と処置の部門を支配しました、osteosarcoma のための標準的なmultimodal処置の経路で確立された役割によって導きました
- 小児科は、2025年に市場シェアの59%を占め、小児および急激な骨格成長による骨粗腫の強い連合によって好まれる。
- 食道の区分は成長の早い年齢のグループカテゴリ、より古い大人の骨粗腫および他の第一次骨腫瘍の高められた診断によって運転される5.5%のCAGRとです
レポートスコープとオステオサルマ市場セグメント
|
アトリビュート |
Osteosarcoma キー マーケット インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
Osteosarcoma Marketの重要な傾向は何ですか
- 製薬企業や学術研究センターは、標的療法や免疫療法のアプローチに焦点を当て、限られた治療の進歩と骨軟骨症に関連した持続的なunmetニーズに対処するためます。
- 例えば、2024年9月、米国FDAは、質量分析、ゲノム、およびトランスクリプト分析を使用して、免疫療法の潜在的な結合ターゲットを特定し、標的および免疫ベースの治療の開発に焦点を合わせ、広範囲のオステオセコマサーモターゲット検出プロジェクトを開始しました。
- 新興アプローチを含むCAR T-cell療法、ターゲットを絞られた代理店、抗体ベースの療法および組合せの療法は再発、転移および処置抵抗力があるosteosarcomaのための臨床開発パイプラインを拡大しています。
- 研究者は、新しく診断された高リスク骨粗腫患者の成果を改善するために、確立された化学療法療法療法療法療法療法療法療法療法とともに、分子的に標的された治療の組み合わせをますますます調査しています。
- 例えば、2025年10月には、米国FDAとオステオサルマ研究所は、オステオサルマ医薬品開発の推進に関するワークショップを開催し、治療標的、前臨床研究、臨床試験、および治療開発への革新的なアプローチに関するセッションを行いました。
- 標的療法として, 細胞免疫療法, およびバイオマーカー主導の研究は、展開し続けます, 骨軟骨腫治療の開発は、より正確かつ組み合わせベースの治療薬の戦略に困難に苦しむ疾患を持つ患者にシフトしています.
Osteosarcoma Marketのキードライバーは何ですか
- 再発および転移性骨粗鬆腫に関連した持続的なunmetの医学の必要性は従来の化学療法および外科を越えて結果を改善することができる革新的な療法のための需要が増加しています。
- 例えば、2025年10月には、米国FDAおよびオステオサルマ研究所は、370人以上の研究者、バイオ医薬品の代表者、規制当局、および患者の擁護者と協力して、革新的なオステオサルマ治療の発達を加速し、持続的な治療ニーズに取り組む。
- 小児、思春期および若年成人における骨粗腫の濃度は、医薬品会社や研究機関を奨励し、若い患者の人口をターゲットとする専門小児腫瘍学的治療および臨床試験を開発しています。
- たとえば、2025年8月には、米国がん協会は、約1,000の新しい骨粗腫症例が米国で毎年診断され、子供や青年で約半分に発生し、専門小児腫瘍学的治療および臨床研究の継続的な要求をサポートしていると報告した。
- 標的剤、細胞療法、組み合わせ治療戦略への臨床研究の拡大に伴い、骨軟骨腫市場は、革新的な治療開発を通じて治療耐性および再燃性疾患に対処するための継続的な努力によってサポートされています。
Osteosarcoma市場の成長を望んでいる要因は
- Osteosarcomaは、比較的小さな患者の人口を持つまれな癌で、患者の採用、臨床的致命的な実行、および高増加のがんの徴候と比較して、より困難な商業投資を作る。
- 例えば、2025年10月には、米国FDAおよびオステオサルマ研究所は、オステオサルマ医薬品開発の大きな障壁として臨床的治療設計と実装を識別し、疾患の希少性、分子異質性、および適切な臨床エンドポイントの選択に関連する困難を強調しています。
- 骨粗腫の複雑な生物学的特性と分子異質性は、一貫した効果的な分子目標を特定し、多様な患者集団にわたって耐久性のある反応を生成する治療を困難にします。
- 適切な臨床エンドポイントを確立する患者や困難の限られた数では、研究コストを増加させ、試用期間を延長し、医薬品投資を制限したり、特に小さな骨粗腫の人口を標的とした治療のために。
- 例えば、2025年4月には、化学療法の抵抗は、メトトレキサート、ドキソルビシン、およびシスプラチンが治療の有効性を再発し、制限するのに重要な障壁を残していると報告した。
- これらの患者人口、生物学的、および臨床発達の課題は、研究活動の増加と効果的な治療のための実質的なunmetの必要性にもかかわらず、新しいosteosarcoma療法の急速な導入を継続します。
Osteosarcoma市場はどのように区分されますか
骨粗腫市場は、タイプ、治療、年齢グループ、エンドユーザーに基づいてセグメント化されます
- タイプ別
タイプに基づいて、オステオサルマ市場は、非経口オステオサルマ、juxtacorticalオステオサルマ、および extraskeletalオステオサルマに分けられます。 逆浸透性骨粗腫セグメントは、2025年に55%のシェアで市場を支配し、骨軟骨腫の最も一般的な形態と長い骨の毛細血管内の頻繁な発生として、そのステータスを支持しました。 これらの腫瘍は、思春期と若い成人に特に関連しており、フェムール、脛骨、およびユーモラスの転移領域に一般的に影響を与えます。 診断は通常、生検と病理学的検査に従った画像を含む。 一般に処置は全身の化学療法および外科切除の組合せを、支持されたヘルスケアの利用支えます要求します。 確立された診断および処置の経路の可用性は更に区分の市場の位置を増強します。
Juxtacortical osteosarcoma セグメントは、2026 年から 2033 年までの CAGR で最速の成長を登録し、表面ベースの骨腫瘍の認識を高め、診断画像の改善によってサポートされています。 Juxtacortical osteosarcomas は骨の外面で開発し、parosteal および periosteal 形態を含む。 MRI、CTイメージング、病理学的評価の進歩は、他の骨病変からのこれらの腫瘍の差別化を改善しています。 また、より優れた臨床的意識は、早期の識別と専門整形外科腫瘍学センターへの紹介をサポートしています。 腫瘍の生物学と個別化された治療アプローチの研究は、これらの比較的珍しい腫瘍の臨床的関心を強化しています。 肢を分ける外科技術の採用の増加はまた処置の利用を支えます。
- 処置によって
治療に基づいて、骨粗腫市場は化学療法、標的療法、免疫療法、薬および手術に分けられます。 化学療法の区分はosteosarcomaのための標準的なmultimodal処置の経路で確立された役割によって支えられる2025年に42%のシェアが付いている市場を、支配しました。 複数の試薬の化学療法は外科腫瘍の取り外しの前にそしての後で一般に管理されます。 Methotrexate、doxorubicinおよびシスプラチンは従来の処置の作戦の重要な部品を残します。 化学療法は外科の前に腫瘍の負荷を減らし、切除の後で顕微鏡の病気に取り組むのにまた使用されます。 その確立された臨床使用はそれよりよりよりよりよりよりよりよりよりより広い処置の基盤を与えますより新しい治療アプローチ。
標的療法の区分はosteosarcomaの進行に関与する特定の分子経路で方向づけられた療法への研究の増加によって運転される2026年から2033年までの9.8%のCAGRで最速の成長を登録するために投じられます。 チロシンキナーゼ阻害剤やその他の経路固有の薬は、再発、転移、および治療耐性疾患のために調査されています。 従来の化学療法がより少なく有効なときターゲットを絞られた療法は処置の代わりを提供できます。 osteosarcomaの分子的特徴化の増加は、研究者が潜在的な治療目標を特定するのに役立ちます。 医薬品・バイオテクノロジー企業も、難病に重点を置いた臨床開発プログラムを展開しています。 精密腫瘍学への関心は、バイオマーカー情報処理戦略の開発を奨励しています。
- 年齢別グループ
年齢層に基づいて、骨粗腫の市場は大人の、geriatricおよび小児科に分けられます。 小児科のセグメントは、2025年に59%のシェアで市場を支配し、急激な骨格成長を遂げる小児および青年と骨粗腫の強力な関連付けを反映しています。 Osteosarcomaは、思春期の成長期間中に特に一般的であり、しばしば長い骨に影響を与えます。 小児患者は、一般的に、化学療法、手術、イメージング、病理学およびリハビリを含む調整された治療を必要とします。 特化小児腫瘍センターは、診断および治療のための複数の懲戒サービスを提供します。 小児がん研究への投資の増加も、より専門的治療アプローチの開発をサポートしています。
2026年から2033年までの5.5%のCAGRで最も速い成長を登録するためにgeriatricの区分は、骨粗腫および他の主要な骨腫瘍の診断の増加によって支えられた。 古い患者のオステオサルマは、従来の思春期疾患とは異なる可能性があるため、個別化された治療計画が必要な場合があります。 高度なイメージングと病理学的評価は、医師が高齢者の異常な骨腫瘍を特定するのに役立ちます。 高齢者の患者は治療選択に影響を与える追加の臨床的検討を持っている可能性があるため、多角的腫瘍学サービスはますます重要である。 分子標的療法への研究はまた、集中的な従来の化学療法を許容しない患者のための付加的な処置の考察を提供します。 高齢者における骨粗腫の臨床的意識は、診断と専門的ケアをサポートしています。
- エンドユーザーによる
エンドユーザーに基づいて、骨粗腫市場は、病院やクリニック、診断センター、および学術および研究機関に分けられます。 病院および医院の区分は広範囲の診断、化学療法、外科およびフォローアップの心配のための条件に沿う2025の60%の共有の市場を支配しました。 Osteosarcoma 治療は、一般的に、整形外科手術、医学の腫瘍専門医、放射線専門医、病理学者、リハビリテーションの専門家を含む多学的チームを必要とします。 病院は、複雑な腫瘍の切除および肢鎮静手順に必要な専門インフラを提供します。 また、集中化学療法のレジメンの管理と監視もサポートしています。 専門の腫瘍学センターの可用性の向上は、包括的な骨粗腫管理へのアクセスを改善しています。
学術および研究組織のセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、新しい骨粗腫治療および疾患生物学に研究を増加させることによって推進されています。 大学や研究機関は、分子目標を特定し、治療抵抗のメカニズムを調査する重要な役割を果たしています。 これらの組織は、標的療法、免疫療法、および細胞治療アプローチを評価する臨床試験にますます関与しています。 学術機関・製薬会社・専門がんセンターの連携により、翻訳研究を強化しています。 希少がんへの関心を高めるとともに、さらなる研究資金や共同研究の奨励も行っています。 分子のプロファイリングと精度の腫瘍学の進歩は、学術的調査のための新しい領域を作成しています。
Osteosarcoma Marketの最大のシェアはどの地域ですか
- 北アメリカは2025年に45%の最大の収益分配で、強固な医療枠組み、先進の腫瘍学インフラ、およびがん研究における重要な投資によって支えられた骨粗腫市場を支配しました。
- 地域はまた、確立された臨床trialネットワーク、専門整形外科腫瘍学サービスへのより大きいアクセス、およびターゲットを絞られた、細胞および免疫ベースの療法の開発を高めることから寄与します。 強力な研究活動と高度な診断と治療技術の可用性は、世界的な骨粗腫市場で北アメリカのリーダーシップポジションを強化し続けています。
米国Osteosarcomaマーケットインサイト
米国オステオサルマ市場は、先進的ながんケアインフラ、専門サルマセンター、およびオステオサルマ研究および臨床試験への投資の増加による強力な成長を目撃しています。 化学療法、外科的介入、標的療法、および新興免疫療法の高度化に伴い、国の確立された腫瘍学の生態系は、専門的治療設定に対する要求をサポートしています。 また、強靭な研究活動と臨床試験へのアクセスは、骨粗腫の新しい治療法の開発に貢献しています。
Asia-Pacific Osteosarcoma マーケットインサイト
アジア・パシフィック・オステオサルマ市場は、大小児および若年患者集団が推進する急成長を目撃し、がんの診断を改善し、中国、インド、日本などの国における専門的腫瘍学サービスへのアクセスを拡大することが期待されています。 構造化された治療プロトコルの採用を成長させ、品質の高い薬の可用性を高め、共有ケア腫瘍学ネットワークの開発が地域の市場拡大をサポートします。 また、研究活動や臨床研究参加の増加は、骨粗腫治療および開発における領域の役割を強化しています。
日本オステオサルママーケットインサイト
日本オステオサルマ市場は、先進の腫瘍学インフラ、専門医療の専門知識による一貫した成長を目撃し、革新的ながん治療と研究に焦点を合わせています。 医療機関および研究機関は、化学療法、手術、診断イメージング、および新規ターゲット治療戦略を含む多分野的アプローチに焦点を当てています。 また、がん研究への継続的な投資や、高度診断・治療技術へのアクセスは、日本におけるオステオサルマケアの開発を支援しています。
中国Osteosarcoma市場洞察
中国骨粗腫市場は急速に成長しています, 大規模な患者集団によって駆動され, 癌の診断を改善, 専門にされた腫瘍学サービスへのアクセスを拡大. 構造化された治療アプローチ、化学療法、外科的管理、および新興ターゲット療法の採用の拡大は専門病院および癌中心を渡る市場需要を支えます。 また、品質に配慮した医薬品の可用性を高め、腫瘍学ネットワークの開発、および成長する研究活動は、骨軟骨腫治療の重要な市場として中国の位置を強化しています。
U.K. Osteosarcoma マーケットインサイト
U.K. osteosarcoma市場は、専門家のサルマセンター、多分野の治療チームによって支えられた安定した成長を経験し、高度の治療および臨床管理の研究の増加しています。 化学療法および手術の拡大、標的薬および免疫療法の研究とともに、市場開発に貢献します。 さらに、継続的な臨床試験とゲノム研究は、骨粗腫の生物学の理解を改善し、英国におけるよりパーソナライズされた治療アプローチの開発を支援しています。
ドイツ Osteosarcoma 市場 洞察
ドイツオステオサルマ市場は、その確立された医療インフラ、専門的オンコロジー能力により着実に拡大し、希少がん研究に重点を置いています。 病院や専門センターは、化学療法、手術、高度画像処理、および新規のターゲット処理オプションを組み合わせた多分野的治療アプローチを利用しています。 欧州の腫瘍学ネットワーク全体での継続的な研究のコラボレーションと診断と治療戦略の改善に重点を置いて、ドイツにおける骨軟骨腫市場開発を支援しています。
オステオサルマ市場でトップ企業は
osteosarcomaの企業は主に下記のものを含む十分に確立された会社によって、導きます:
- メルク&株式会社. (米国)
- 株式会社Pfizer. (米国)
- ブリストル・マイアーズ・スクイブ・カンパニー(アメリカ)
- アストラゼネカ(アメリカ)
- ノバルティスAG(スイス)
- 株式会社アムゲン(米国)
- エリ・リリー・アンド・カンパニー(米国)
- F.ホフマン・ラ・ロチェ株式会社(スイス)
- 武田薬品工業株式会社(日本)
- ジョンソン&ジョンソンサービス株式会社(米国)
- サンオフィ(フランス)
- バイエルAG(ドイツ)
- GSK plc(イギリス)
- Regeneron Pharmaceuticals, Inc.(米国)
- 第一三協株式会社(日本)
- OSセラピス株式会社(米国)
- リサータ・セラピューティクス株式会社(米国)
- リゲル製薬株式会社(米国)
- CRISPRセラピューティクス(スイス)
- アジェナス株式会社(米国)
Osteosarcoma Marketの最新の開発は何ですか
- 2025年2月、OSのTherapiesは、OST-HER2の市販準備製造を開始したと発表しました, osteosarcomaのListeriaベースの免疫療法候補, 米国のFDAに計画されたBiologics License Application (BLA) 投稿をサポートする. 同社は、そのフェーズ2bの試用再発、完全再建、肺転移オステオサルマが治療を完了し、2025の第1四半期に肯定的な結果が報告されたと述べた。 この開発は、骨粗腫治療の潜在的な規制検討に向けたOST-HER2の継続的な進歩を表しています。
- 2024年4月、リサータ・セラピューティクスは、米国FDAのOrphan Drug DesignationをLSTA1に付与したことを発表しました。また、骨粗腫の治療のために、セラピドとしても知られています。 調査療法は、固形腫瘍内の共投与抗癌の治療の浸透と蓄積を改善するために意図されている腫瘍固有の上取入口を活性化するように設計されています。 設計は、2024年3月にオステオサルマのためにLSTA1に付与されたまれな小児疾患の指定に続き、さらなる臨床開発のための会社の計画をサポートしました。
- 2023年6月、セント・バルドリック財団およびその資金調達パートナーは、新しい3年を発表しました, USD 1.5百万ファイトオステオサルマ一緒にスーパー助成金は、小児フィラデルフィアの病院で骨粗腫研究をサポートしました. 助成金は、新しい骨粗腫治療のための臨床試験の推進の目標とパトリック・グロハー博士に授与されました。 イニシアチブは、治療オプションが限られている小児骨粗腫の新しい治療アプローチを開発するために継続的な投資を強調しました。
- 2022年1月、OSのTherapiesは、OST-HER2のPhase 2b AOST-2121臨床試験の全国登録を正式に再発し、オステオサルマを再開しました。 同社は、データ安全監視委員会が最初の3人の患者の初期安全ロールアウト後に開口部を承認したと報告した。 OST-HER2は、Listeria Monocytogenesベクターをベースにした非シェルフ免疫療法であり、転移、遅延再発を防止し、osteosarcoma患者の生存を改善する可能性があることを調査しました。
- 2021年10月、OSのTherapiesは再発のためのOST-HER2のPhase 2bの臨床試験の最初の患者のdosingを発表しました、osteosarcomaを再指示しました。 潜在的にピボタルの試験は、肺に転移したオステオサルマ腫患者のListeriaベースの免疫療法を評価するように設計され、その後、外科的に期待されていました。 開発は、OST-HER2の転移を小児および若い成人における再発性骨粗腫をターゲットとする臨床段階評価に示しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の骨肉腫市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 グローバルXXサイズへの到達
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 主要な一次インタビューからのデータポイント
2.2.12 主要な二次データベースからのデータポイント
2.3 世界の骨肉腫市場:調査スナップショット
2.4 仮定
3 エグゼクティブサマリー
4つのプレミアムインサイト
4.1 PESTEL分析
4.2 ポーターの5つの力モデル
5つの業界洞察
5.1 特許分析
5.1.1 特許の現状
5.1.2 USPTO番号
5.1.3 特許の満了
5.1.4 エピオ番号
5.1.5 特許の強さと品質
5.1.6 特許請求の範囲
5.1.7 特許引用
5.1.8 特許訴訟とライセンス
5.1.9 特許出願
5.1.10 特許取得国
5.1.11 技術背景
5.2 成熟市場別の薬物治療率
5.3 人口動態の動向:すべての罹患率への影響
5.4 患者フロー図
5.5 主要な価格戦略
5.6 主要な患者登録戦略
5.7 専門家との面談
5.8 その他のKOLスナップショット
6 疫学
6.1 性別別の全発生率
6.2 治療率
6.3 死亡率
6.4 服薬遵守と治療切り替えモデル
6.5 患者の治療成功率
7 合併と買収
7.1 ライセンス
7.2 商業化契約
8 規制枠組み
8.1 規制承認プロセス
8.2 地域ごとの規制承認の容易さ
8.3 規制承認の経路
8.4 ライセンスと登録
8.5 市販後調査
8.6 適正製造規範(GMPS)ガイドライン
9 パイプライン分析
9.1 臨床試験と相分析
9.2 薬物治療パイプライン
9.3 フェーズIII候補
9.4 フェーズII候補
9.5 フェーズI候補者
9.6 その他(前臨床および研究)
表1 世界の骨肉腫治療市場における臨床試験市場
会社名 治療領域
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
情報源:プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
表2 フェーズ別製品・プロジェクトの分布
プロジェクトのフェーズ番号
前臨床/研究プロジェクトXX
臨床開発 XX
フェーズ I XX
フェーズII XX
フェーズIII XX
米国で申請/承認済みだがまだ販売されていないXX
合計XX
情報源:プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
表3 治療領域別・フェーズ別プロジェクト分布
治療領域 前臨床/研究プロジェクト
XX XX
XX XX
XX XX
XX XX
XX XX
合計プロジェクト数 XX
情報源:プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
表4 科学的アプローチと段階別プロジェクトの分布
技術前臨床/研究プロジェクト
XX XX
XX XX
XX XX
XX XX
XX XX
合計プロジェクト数 XX
情報源:プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
図1 世界の骨肉腫治療市場における研究開発概要に基づく主要企業
情報源:プレスリリース、年次報告書、SEC提出書類、投資家向けプレゼンテーション、その他の政府情報源、二次情報に基づく分析、専門家インタビュー
10 市販薬の分析
10.1 薬物
10.1.1 ブランド名
10.1.2 一般名
10.2 治療適応
10.3 薬物の薬理学的分類
10.4 薬剤の主な適応症
10.5 市場の状況
10.6 薬剤の種類
10.7 薬剤投与量フォーム
10.8 投与量の入手可能性
10.9 包装の種類
10.1 薬剤投与経路
10.11 投与頻度
10.12 ドラッグインサイト
10.13 規制上のマイルストーン、安全性データと有効性データ、市場独占データなどの医薬品開発活動の概要。
10.13.1 市場見通しの予測
10.13.2 クロスコンペティション
10.13.3 治療ポートフォリオ
10.13.4 現在の開発シナリオ
11 市場アクセス
11.1 10年間の市場予測
11.2 臨床試験の最新情報
11.3 年間のFDA承認医薬品
11.4 医薬品製造業者と取引
11.5 主要薬物の摂取
11.6 現在の治療法
11.7 今後の治療の影響
12 研究開発分析
12.1 比較分析
12.2 医薬品開発の展望
12.3 規制のマイルストーンに関する詳細な洞察
12.4 治療評価
12.5 資産ベースのコラボレーションとパートナーシップ
13 市場概要
13.1 ドライバー
13.2 拘束
13.3 機会
13.4 課題
14 世界の骨肉腫治療市場、SWOT分析およびDBMR分析
15 世界の骨肉腫市場(治療・診断別)
15.1 概要
15.2 治療
15.2.1 薬物療法
15.2.1.1. 市販薬
15.2.1.1.1. 化学療法
15.2.1.1.1.1 メトトレキサート
15.2.1.1.1.2 ドキソルビシン(アドリアマイシン)
15.2.1.1.1.3 イフソスファミド
15.2.1.1.1.4 エトポシド
15.2.1.1.1.5 ゲムシタビン
15.2.1.1.1.6 その他
15.2.1.1.2. 標的療法
15.2.1.1.2.1 キナーゼ阻害剤療法
15.2.1.1.2.1.1. カボザンチニブ
15.2.1.1.2.1.2. レゴラフェニブ
15.2.1.1.2.1.3. その他
15.2.1.1.2.2 哺乳類ラパマイシン標的タンパク質(MTOR)阻害剤
15.2.1.1.2.2.1. エベロリムス
15.2.1.1.2.2.2. その他
15.2.1.1.3. サマリウム
15.2.1.1.3.1 レキシドロナム
15.2.1.1.3.2 その他
15.2.1.2. 新興医薬品/パイプライン医薬品
15.2.1.2.1. 化学療法
15.2.1.2.1.1 シスプラスチン
15.2.1.2.1.2 パミドロン酸
15.2.1.2.1.3 スルファチニブ
15.2.1.2.1.4 エンドスター
15.2.1.2.1.5 その他
15.2.1.2.2. 標的療法
15.2.1.2.2.1 パゾパニブ
15.2.1.2.2.2 その他
15.2.1.2.3. 免疫療法
15.2.1.2.3.1 ニボルマブ
15.2.1.2.3.2 その他
15.2.1.2.4. キナーゼ阻害剤
15.2.1.2.4.1 アリコパ
15.2.1.2.4.2 レゴラフェニブ
15.2.1.2.4.3 カボザンチニブS-マレート
15.2.1.2.4.4 その他
15.2.2 放射線療法
15.2.2.1. 外部放射線療法
15.2.2.1.1. 強度変調放射線治療(IMRT)
15.2.2.1.2. 適合放射線治療
15.2.2.1.3. 定位放射線手術
15.2.2.1.4. その他
15.2.2.2. 内部放射線療法
15.2.2.2.1. 密封小線源治療
15.2.2.2.2. その他
15.2.3 手術
15.2.3.1. 四肢温存手術
15.2.3.2. 切断
15.2.3.3. 回転形成術
15.2.3.4. 広範囲局所切除
15.2.3.5. 転移巣切除
15.3 診断
15.3.1 イメージング
15.3.1.1. コンピュータ断層撮影(CT)
15.3.1.2. 磁気共鳴画像法(MRI)
15.3.1.3. X線
15.3.1.4. 陽電子放出断層撮影(PET)
15.3.1.5. その他
15.3.2 生検
15.3.2.1. コア生検
15.3.2.2. 切開生検
15.3.3 血液検査
15.3.3.1. 完全血液検査(CBC)
15.3.3.2. 血液化学検査
16 世界の骨肉腫市場(タイプ別)
16.1 概要
16.2 中心性腫瘍(髄様)
16.2.1 従来型中心性骨肉腫
16.2.2 毛細血管拡張性骨肉腫
16.2.3 骨内高分化型骨肉腫
16.2.4 小細胞骨肉腫
16.3 表面腫瘍(末梢)
16.3.1 骨膜周囲高分化型
16.3.2 骨膜骨肉腫
16.3.3 高悪性度表面骨肉腫
17 世界の骨肉腫市場(段階別)
17.1 概要
17.2 低勾配
17.2.1 骨傍性(皮質近傍の低悪性度)。
17.2.2 髄内または骨内の高分化型(低悪性度中心性)
17.3 ハイグレード
17.3.1 骨芽細胞
17.3.2 軟骨芽細胞
17.3.3 線維芽細胞
17.3.4 スモールセル
17.3.5 毛細血管拡張性。
17.3.6 高グレード表面(皮質近傍高グレード)。
17.3.7 ページトイド。
17.3.8 骨格外
17.3.9 放射線照射後
17.4 中等度(皮質近傍)
18 世界の骨肉腫市場(投与経路別)
18.1 概要
18.2 非経口
18.3 口頭試問
18.4 その他
19 世界の骨肉腫市場(剤形別)
19.1 概要
19.2 口頭試問
19.2.1 錠剤
19.2.2 タブレット
19.2.3 カプセル
19.2.4 その他
19.3 静脈内
19.4 皮下
19.5 その他
20 世界の骨肉腫市場(年齢別)
20.1 概要
20.2 大人
20.3 老年性
20.4 小児科
21 世界の骨肉腫市場(エンドユーザー別)
21.1 概要
21.2 病院と診療所
21.3 診断センター
21.4 学術研究機関
21.5 その他
22 世界の骨肉腫市場(流通チャネル別)
22.1 概要
22.2 直接入札
22.3 小売売上高
22.3.1 病院薬局
22.3.2 オンライン薬局
22.3.3 その他
22.4 その他
23 世界の骨肉腫治療市場、企業概要
23.1 企業株式分析:グローバル
23.2 企業シェア分析:北米
23.3 企業シェア分析:ヨーロッパ
23.4 企業シェア分析:アジア太平洋地域
23.5 合併と買収
23.6 新製品の開発と承認
23.7 拡張
23.8 規制の変更
23.9 パートナーシップおよびその他の戦略的展開
24 世界の骨肉腫治療市場(地域別)
世界の骨肉腫治療市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
24.1 北米
24.1.1 米国
24.1.2 カナダ
24.1.3 メキシコ
24.2 ヨーロッパ
24.2.1 ドイツ
24.2.2 英国
24.2.3 イタリア
24.2.4 フランス
24.2.5 スペイン
24.2.6 ロシア
24.2.7 スイス
24.2.8 トルコ
24.2.9 ベルギー
24.2.10 オランダ
24.2.11 デンマーク
24.2.12 スウェーデン
24.2.13 ポーランド
2014年2月24日 ノルウェー
2015年2月24日 フィンランド
24.2.16 ヨーロッパのその他の地域
24.3 アジア太平洋
24.3.1 日本
24.3.2 中国
24.3.3 韓国
24.3.4 インド
24.3.5 シンガポール
24.3.6 タイ
24.3.7 インドネシア
24.3.8 マレーシア
24.3.9 フィリピン
24.3.10 オーストラリア
2011年3月24日 ニュージーランド
2012年3月24日 ベトナム
2013年3月24日 台湾
2014年3月24日 その他のアジア太平洋地域
24.4 南アメリカ
24.4.1 ブラジル
24.4.2 アルゼンチン
24.4.3 南米のその他の地域
24.5 中東およびアフリカ
24.5.1 南アフリカ
24.5.2 エジプト
24.5.3 バーレーン
24.5.4 アラブ首長国連邦
24.5.5 クウェート
24.5.6 オマーン
24.5.7 カタール
24.5.8 サウジアラビア
24.5.9 その他
24.6 主要国別の主な洞察
25 世界の骨肉腫治療市場、企業概要
25.1 セルクターバイオサイエンス社
25.1.1 会社概要
25.1.2 収益分析
25.1.3 地理的存在
25.1.4 製品ポートフォリオ
25.1.5 最近の開発
25.2 ノバルティス
25.2.1 会社概要
25.2.2 収益分析
25.2.3 地理的存在
25.2.4 製品ポートフォリオ
25.2.5 最近の開発
25.3 ファイザー社
25.3.1 会社概要
25.3.2 収益分析
25.3.3 地理的存在
25.3.4 製品ポートフォリオ
25.3.5 最近の開発
25.4 ヒクマ製薬
25.4.1 会社概要
25.4.2 収益分析
25.4.3 地理的存在
25.4.4 製品ポートフォリオ
25.4.5 最近の開発
25.5 スペクトラム製薬
25.5.1 会社概要
25.5.2 収益分析
25.5.3 地理的存在
25.5.4 製品ポートフォリオ
25.5.5 最近の開発
25.6 アストラゼネカ
25.6.1 会社概要
25.6.2 収益分析
25.6.3 地理的存在
25.6.4 製品ポートフォリオ
25.6.5 最近の開発
25.7 ゼンタリス製薬
25.7.1 会社概要
25.7.2 収益分析
25.7.3 地理的存在
25.7.4 製品ポートフォリオ
25.7.5 最近の開発
25.8 GSK
25.8.1 会社概要
25.8.2 収益分析
25.8.3 地理的存在
25.8.4 製品ポートフォリオ
25.8.5 最近の開発
25.9 サムバイオサイエンス
25.9.1 会社概要
25.9.2 収益分析
25.9.3 地理的存在
25.9.4 製品ポートフォリオ
25.9.5 最近の開発
25.1 放射性医薬品セラノスティクス
25.10.1 会社概要
25.10.2 収益分析
25.10.3 地理的存在
25.10.4 製品ポートフォリオ
25.10.5 最近の開発
25.11 イソフォールメディカルAB
25.11.1 会社概要
25.11.2 収益分析
25.11.3 地理的存在
25.11.4 製品ポートフォリオ
25.11.5 最近の開発
25.12 アドヴァクシス社
25.12.1 会社概要
25.12.2 収益分析
25.12.3 地理的存在
25.12.4 製品ポートフォリオ
25.12.5 最近の開発
関連レポート26件
27 結論
28 アンケート
29 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











