


Global Data Center CPU Market Segmentation, Type(x86 Processor, ARM Processor, Power Processors), Data Centre(Hyperscale, Enterprise, Colocation, Edge), CPU Core(1-Core, 2-Core, 3-Core, 4-Core, 8-Core, 16-Core, 32-Core, 64-Core, 128-Core 및 기타), Server Form Learning Factor(Rack Servers (1U/2U/4U), Blade Servers, Towers, Towers, Cloud, Computing Application, Cloud Computing Application, Cloud Computing Application, Cloud Computing Application, Cloud Computing Application, Cloud Computing Application 등) 산업 동향 및 예측 2033
데이터 센터 CPU 시장 규모와 성장률은 무엇입니까
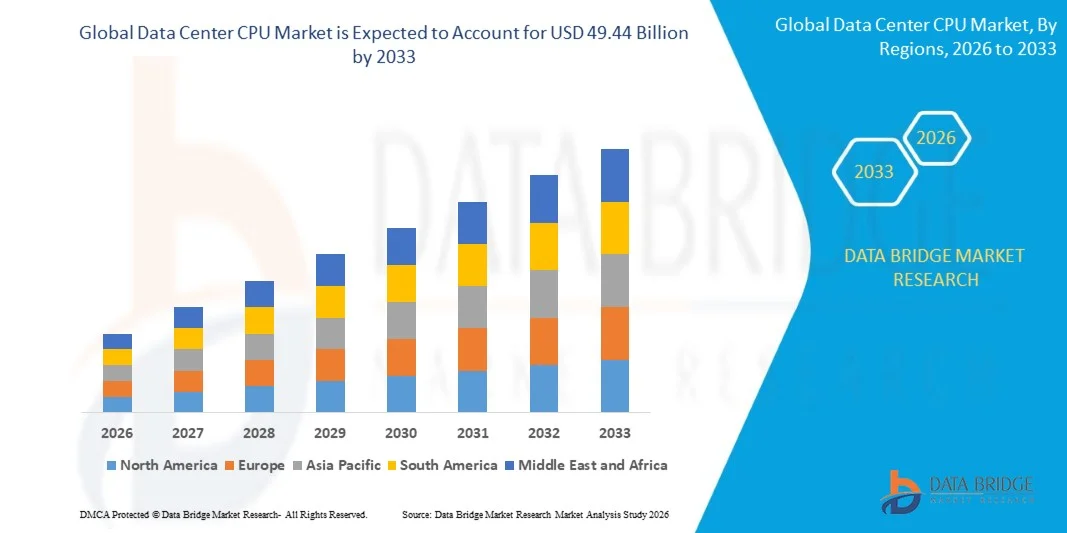
- Data Bridge Market Research 분석에 따르면 데이터 센터 CPU 시장은 가치있었습니다.2025년 10월 21일프로젝트50억 달러, 성장하는2026년부터 2033년까지 11.10%의 CAGR.
- 시장은 고성능 컴퓨팅, 서버 프로세서 기술의 급속한 발전, 클라우드 컴퓨팅을 지원하기 위해 데이터 센터 인프라를 확장하고,인공 지능, 기계 학습 및 다른 자료 집중적인 workloads.
- 클라우드 서비스 및 AI 기반 애플리케이션의 증가 채택은 고중량 및 엔터프라이즈 데이터 센터의 성장 투자와 결합되어 높은 처리 능력과 에너지 효율을 갖춘 고급 CPU를 배포하는 데 필요한 조직입니다. 멀티 코어, 고성능 및 AI 최적화 프로세서는 현대 데이터 센터 환경에서 확장 가능한 컴퓨팅, 가상화, 실시간 분석 및 집중 워크로드를 지원하기 위해 점점 채택되고 있습니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 21.30 억
- 예상 시장 가치 (2033): USD 49.44 억
- 캐스트 CAGR (2026–2033): 11.10%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia Pacific
데이터 센터 CPU 시장의 주요 테이크아웃은 무엇입니까
- 북미는 2025년 최대 매출 점유율 41.0%로 데이터 센터 CPU 시장을 지배했으며, 초중량 클라우드 공급자, 신속한 AI 인프라 배포 및 고성능 컴퓨팅 인프라의 상당한 투자를 지원했습니다.
- 아시아 태평양은 2026년부터 2033년까지 13.5%의 CAGR에서 가장 빠르게 성장할 것으로 예상되며, 초중량 데이터 센터 투자 확대, 클라우드 채택, 디지털 전환 이니셔티브 가속화 및 중국, 인도, 일본 및 동남 아시아 전역의 AI 워크로드 배포가 증가합니다.
- x86 프로세서 세그먼트는 기업 서버, 하이퍼 스케일 클라우드 인프라, 미션 크리티컬 워크로드를 통해 광범위한 배포에 의해 구동 2025에서 72.4%의 점유율을 가진 시장을 주도했다.
- ARM 프로세서는 가장 빠르게 성장하는 유형이며 에너지 효율적인 컴퓨팅 및 사용자 정의 프로세서 아키텍처에 대한 수요를 반영하는 16.8%의 CAGR을 등록하기 위해 계획되었습니다.
- Hyperscale 세그먼트는 클라우드 서비스 제공 업체의 급속한 확장 및 AI 인프라 투자 증가에 의해 주도 2025 년에 49.8%의 수익 공유와 데이터 센터 범주를 지배
- 64 코어는 2025 년 시장 점유율의 31.6%를 차지했으며, 고급 클라우드 플랫폼과 엔터프라이즈 가상화 환경에서 광범위한 배포를 선호했습니다.
- 기계 학습 세그먼트는 15.9%의 CAGR와 더불어 가장 빠르게 성장하는 애플리케이션 범주이며, 채택을 확대함으로써 구동됩니다.예측 분석, 지능형 자동화 및 기업 AI 솔루션.
보고서 범위 및 데이터 센터 CPU 시장 세그먼트
|
관련 기사 |
데이터 센터 CPU 키 마켓 인사이트 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력뿐만 아니라 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 지리적으로 회사 현명한 생산 및 용량, 유통 업체 및 파트너 네트워크 레이아웃, 자세한 및 업데이트 가격 추세 분석 및 공급망 및 수요의 지표 분석이 포함됩니다. |
데이터 센터 CPU 시장의 주요 추세는 무엇입니까
- 데이터 센터 CPU 개발은 점점 더 높은 코어 카운트, AI 최적화, 및 에너지 효율적인 프로세서 지원클라우드 컴퓨팅, 인공 지능, 고성능 컴퓨팅 및 기타 compute-intensive workloads.
- 예를 들어, 2 월 2025에서 인텔은 성능 코어와 함께 새로운 Xeon 6 프로세서를 출시했으며, 현대 데이터 센터 워크로드의 성능이 향상 된 동안 최대 2x 높은 AI 처리 성능을 제공합니다.
- Hyperscale 클라우드 공급자는 점점 커지는 효율성을 개선하기 위해 사용자 정의 및 대안 CPU 아키텍처를 채택하고, 워크로드 확장성 및 대규모 인프라 배포를 통해 총 소유 비용.
- 성장 AI 워크로드는 GPU, 가속기, 고 대역폭 메모리 및 고급 네트워킹 기술을 사용하여 꽉 통합하는 CPU 혁신을 구동하고 프로세서 병목을 방지합니다.
- 예를 들어, 5 월 2025에서 Intel은 3 Xeon 6 프로세서를 도입하여 GPU-powered AI 시스템을 관리하기 위해 특별히 설계된 3 개의 Xeon 6 프로세서를 도입했으며, AI 워크로드를 요구하는 CPU 주파수를 동적으로 밀어줍니다.
- 클라우드 공급자 및 기업은 AI 성능, 컴퓨팅 밀도 및 에너지 효율을 우선화하기 위해 노력하고 있으며 고급 데이터 센터 CPU의 수요는 핵심 인프라 우선으로 프로세서 혁신을 가속화 할 것으로 예상됩니다.
데이터 센터 CPU 시장의 주요 드라이버는 무엇입니까
- 인공 지능, 기계 학습 및 유전 AI 워크로드의 급속한 확장은 데이터 사전 처리, 간섭, 가상화, 오케스트라tion 및 가속기 기반 컴퓨팅 환경을 지원하는 고성능 CPU에 대한 수요가 크게 증가합니다.
- 예를 들어, 4 월 2025에서 Google Cloud는 이전 세대보다 vCPU 당 최대 80 % 더 높은 처리량을 제공하는 C4D 프로세서 5th Gen AMD EPYC 프로세서에 의해 구동 된 새로운 C4D 및 H4D 가상 머신을 도입했습니다.
- Hyperscale 클라우드 공급자, 기업 및 공동 운영자는 클라우드 서비스, 디지털 애플리케이션, 데이터 분석 및 확장 가능한 컴퓨팅 용량을 요구하는 AI 워크로드를 수용하기 위해 서버 인프라를 확장하고 있습니다.
- 예를 들어, 3 월 2025에서 Oracle은 이전 E5 세대와 비교하여 5th Gen AMD EPYC 프로세서에 의해 구동되는 Compute E6 모양의 클라우드 인프라를 확장했습니다.
- AI 채택, 클라우드 마이그레이션 및 데이터 집중 응용 프로그램은 글로벌 확장을 계속, 더 높은 처리 성능, 더 큰 코어 밀도, 향상된 에너지 효율은 데이터 센터 CPU 수요의 주요 드라이버 남아 있을 것입니다.
데이터 센터 CPU 시장의 성장은 무엇입니까
- 고급 데이터 센터 CPU는 반도체 설계, 첨단 제조 공정, 서버 플랫폼, 냉각 시스템 및 지원 인프라, 증가 조달 및 데이터 센터 운영자를위한 배포 비용을 필요로합니다.
- 예를 들어, 9 월 2026에서 FERC는 PJM을 지시하여 전기 조달 계획이 데이터 센터의 신속한 수요와 관련된 6,800-MW 전력 부족으로 인해 확장에 연결된 인프라 압력을 강조합니다.
- 점점 더 조밀한 컴퓨팅 인프라에서 전기 소비량을 올리는 것은 특히 AI 워크로드와 같은 CPU 효율성을 개량하기 위하여 압력을 더 중대한 가공 수용량 및 지속적인 가동 요구합니다.
- 예를 들어, 7 월 2026에서 Reuters는 중국 서버 CPU 가격이 1 년 초부터 40 % 증가했다고보고했으며 인텔과 AMD가 서버 CPU 주문 대기 시간이 최대 6 개월 동안 지속되는 수요를 직면했습니다.
- 공급 제약 및 상승 프로세서 가격은 더 지연 서버 배포, 특히 강력한 AI 인프라 수요가 고급 서버 CPU 및 반도체 제조 용량에 대한 경쟁을 증가 할 때.
데이터 센터 CPU 시장은 어떻게 세그먼트
데이터 센터 CPU 시장은 유형, 데이터 센터, CPU 코어 수, 서버 폼 팩터 및 응용 프로그램의 기초에 구분됩니다.
- 이름 *
유형의 기초에, 자료 센터 CPU 시장은 x86 가공업자, 팔 가공업자 및 힘 가공업자로 분류됩니다. x86 프로세서 세그먼트는 기업 서버, 초중량 클라우드 인프라 및 임무 크리티컬 워크로드를 통해 광범위한 배포에 2025 %의 점유율을 가진 시장을 지배했습니다. x86 프로세서는 설립 된 엔터프라이즈 소프트웨어 및 가상화 플랫폼과 넓은 호환성을 제공합니다. 주요 데이터 센터 운영자는 클라우드 컴퓨팅 및 고성능 워크로드에 대한 x86-based 서버 프로세서에 의존합니다. 핵심 밀도 및 가공 효율의 지속적인 개선은 성능 능력을 강화하고 있습니다. 성숙한 x86 생태계는 또한 광대한 기계설비, 소프트웨어 및 OEM 지원을 제공합니다.
ARM 프로세서 세그먼트는 에너지 효율적인 컴퓨팅 및 사용자 정의 프로세서 아키텍처에 대한 수요 증가에 의해 구동 2026에서 2033에서 16.8%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획됩니다. ARM 기반 CPU는 클라우드 기반 워크로드에 강력한 성능 기반 특성을 제공합니다. Hyperscale 공급자는 점점 데이터 센터 환경에 따라 맞춤형 ARM 프로세서를 배치하고 있습니다. 전기 소비를 성장하는 것은 에너지 효율적인 프로세서 아키텍처를 우선화하기 위해 통신수입니다. 소프트웨어 호환성에 있는 개선은 또한 전문화한 클라우드 워크로드를 넘어서 더 넓은 채택을 지원합니다. AI 인프라 배포를 증가하는 것은 효율적인 서버 프로세서에 대한 수요를 더 만듭니다.
- 데이터 센터
데이터 센터의 기초에, 시장은 hyperscale, 기업, colocation 및 가장자리로 구분됩니다. 하이퍼 스케일 세그먼트는 클라우드 서비스 제공 업체의 급속한 확장에 의해 구동되는 2025 년에 49.8%의 점유율을 가진 시장을 지배하고 AI 인프라 투자를 증가시킵니다. Hyperscale 시설은 광범위한 컴퓨팅 워크로드를 지원하는 고성능 CPU의 대용량이 필요합니다. 클라우드 채택은 초중량 인프라의 지속적인 확장을 가능하게 합니다. AI 및 데이터 분석 워크로드는 고급 서버 프로세서에 대한 수요를 늘리고 있습니다. 높은 서버 밀도는 강력하고 효율적인 CPU에 대한 추가 요구 사항을 만듭니다. 연속 인프라 확장 및 서버 업그레이드 더 지원 프로세서 수요.
가장자리 세그먼트는 2026에서 2033에 15.2%의 CAGR에서 가장 빠른 성장을 등록 할 것으로 예상되며 5G, IoT 및 대기 오염 물질의 배포를 증가시켜 연료를 공급합니다. Edge 데이터 센터는 현지화된 컴퓨팅을 위한 컴팩트하고 에너지 효율적인 프로세서를 요구합니다. 실시간 분석에 대한 수요 증가는 최종 사용자에게 더 가까운 처리입니다. 자율 시스템 및 산업용 자동화는 분산 컴퓨팅 기능을 위해 요구 사항을 증가시킵니다. 저전력 CPU 아키텍처의 발전은 가장자리 환경에 대한 프로세서의 적합성을 개선하고 있습니다. 기업은 점점 분산 된 인프라를 채택하여 대기 시간과 네트워크 혼잡을 줄일 수 있습니다. 이 개발은 Edge 데이터 센터 환경에서 CPU 배포를 가속화 할 것으로 예상됩니다.
- CPU 핵심의 수에 의하여
CPU 핵심의 수에, 시장은 1 핵심, 2 핵심, 3 핵심, 4 핵심, 8 핵심, 16 핵심, 32 핵심, 64 핵심, 128 핵심 및 다른 사람으로 구분됩니다. 64-core 세그먼트는 Hyperscale 클라우드 플랫폼 및 엔터프라이즈 가상화 환경 전반에 걸쳐 광범위한 배포에 의해 지원되는 2025에서 31.6%의 점유율을 가진 시장을 지배했습니다. High-core-count Processors는 데이터 센터가 몇 가지 물리적 서버에 여러 개의 워크로드를 통합 할 수 있습니다. 가상화, 분석, 클라우드 애플리케이션의 실질적인 처리 능력을 제공합니다. workload consolidation에 대한 수요 증가는 첨단 CPU의 채택을 지원한다. 프로세서 아키텍처 및 메모리 기능 향상은 성능 향상을 더합니다. 데이터 센터 운영자는 기존 인프라 내에서 더 큰 컴퓨팅 밀도를 우선 순위화하고 있습니다.
128 코어 세그먼트는 AI 워크로드 및 고성능 컴퓨팅에 대한 수요 증가에 의해 구동 2026에서 2033에서 17.1%의 CAGR에서 가장 빠른 성장을 등록 할 것으로 예상됩니다. Ultra-high-core-count 프로세서는 까다로운 작업 부하에 대 한 더 큰 병렬 처리 능력을 가능하게 합니다. Genrative AI 및 대규모 분석의 성장 복잡성은 고급 서버 프로세서의 요구 사항을 증가시킵니다. Hyperscale 연산자는 더 높은 코어 구성을 채택하여 컴퓨팅 밀도를 향상시킵니다. 메모리 대역폭 및 프로세서 아키텍처의 개선은 더 높은 수준의 CPU 성능을 강화하고 있습니다. AI 인프라의 성장 투자는 강력한 서버 CPU에 대한 추가 수요를 창출하고 있습니다. 비교적으로 집중적인 신청의 증가 사용은 128 핵심 가공업자의 채택을 가속할 것으로 예상됩니다.
- 서버 폼 팩터
서버 형태 인자의 기초에, 시장은 선반 서버 (1U/2U/4U), 잎 서버, 탑 서버, 및 microservers로 세그먼트됩니다. 랙 서버 (1U / 2U / 4U) 세그먼트는 2025 년 61.3% 점유율로 시장을 지배했으며, 고중량 및 엔터프라이즈 데이터 센터의 광범위한 배포에 의해 구동됩니다. 랙 서버는 높은 컴퓨팅 밀도를 지원하면서 데이터 센터 바닥 공간의 효율적인 활용을 제공합니다. 그들의 표준화 된 아키텍처는 조직이 고성능 CPU 및 네트워킹 기술을 효율적으로 통합 할 수 있습니다. 클라우드 컴퓨팅, 가상화, 엔터프라이즈 애플리케이션 및 AI 워크로드에 널리 배포됩니다. high-core-count 프로세서와의 호환성은 더 채택을 지원합니다. 데이터 센터 운영자는 워크로드 요구 사항에 따라 컴퓨팅 용량을 확장 할 수 있습니다.
마이크로 서버 세그먼트는 경량 작업 부하, 가장자리 컴퓨팅 및 에너지 효율적인 인프라의 채택에 의해 구동 2026에서 2033에서 14.8%의 CAGR에서 가장 빠른 성장을 목격하기 위해 계획됩니다. Microservers는 기존의 대용량 서버를 필요로 하지 않는 애플리케이션을 위한 소형 컴퓨팅 솔루션을 제공합니다. 낮은 전력 요구 사항은 분산 컴퓨팅 환경에 적합합니다. Edge 애플리케이션의 배포가 소형 서버 플랫폼에 대한 추가적인 수요를 창출하고 있습니다. ARM 기반 프로세서 개발도 microserver 성능과 효율성을 개선하고 있습니다. 데이터 센터 전력 소비를 줄이는 것에 중점을 두는 것은 더 작은 서버 아키텍처에 관심을 기울입니다. 경량 클라우드 및 분산 워크로드의 사용은 세그먼트 성장을 지속 할 것으로 예상됩니다.
- 회사연혁
응용 프로그램의 기초에, 시장은 웹 호스팅, 클라우드 컴퓨팅, 고성능 컴퓨팅, 인공 지능, 기계 학습 및 큰 데이터 분석으로 구분됩니다. 인공 지능 세그먼트는 2025 년 37%의 점유율을 가진 시장을 지배하고, 유전적인 AI, 큰 언어 모형 및 기업 AI 신청의 급속한 채택에 의해 지원했습니다. AI 워크로드는 데이터 준비, 워크로드 오케스트라, 인워싱 및 전문 가속기와 통신을위한 CPU가 필요합니다. Hyperscale 클라우드 공급자는 컴퓨팅 요구 사항을 증가시키기 위해 AI-ready 인프라를 확장하고 있습니다. 엔터프라이즈는 여러 비즈니스 기능에 걸쳐 AI 애플리케이션을 배포하고 있습니다. GPU 및 기타 가속기와 CPU의 통합을 증가시키는 것은 이진 컴퓨팅 기능을 향상시킵니다.
기계 학습 세그먼트는 예측 분석, 지능형 자동화 및 엔터프라이즈 AI 솔루션의 채택을 확대하여 2026에서 2033 %의 CAGR에서 가장 빠른 성장을 등록 할 것으로 예상됩니다. 기계 학습 워크로드는 데이터 처리, 모델 개발 및 inference에 대한 확장 가능한 컴퓨팅 인프라를 요구합니다. 여러 산업 전반에 걸쳐 조직은 점점 운영 및 분석 프로세스로 기계 학습을 통합하고 있습니다. Cloud 기반 기계 학습 플랫폼은 이러한 기술에 대한 액세스를 확장하고 있습니다. 모델을 증가시키는 것은 효율적인 서버 프로세서에 대한 더 큰 수요를 생성한다. 이진 컴퓨팅의 진보도 기계 학습 환경에서 CPU 활용도 향상 AI 인프라의 투자는 기계 학습 애플리케이션에서 CPU 수요에 대한 지속적인 성장을 지원할 것으로 예상됩니다.
어떤 지역은 데이터 센터 CPU 시장의 가장 큰 주식을 보유
- 북미는 2025년 가장 큰 매출 점유율 41.0%의 데이터 센터 CPU 시장을 지배했으며, 초중량 클라우드 제공업체, 신속한 AI 인프라 배포 및 고성능 컴퓨팅 인프라에 상당한 투자를 지원했습니다.
- 이 지역은 또한 차세대 클라우드 인프라의 주요 기술 회사에 의해 초중량 및 위치 데이터 센터의 지속적인 확장, 유전 AI 워크로드의 급속한 채택에서 혜택을 제공합니다. AI-optimized Processors, Enterprise Digital Transform 및 고급 서버 아키텍처에 대한 수요가 지속적으로 글로벌 시장에서 북미의 리더십 위치를 강화하고 있습니다.
미국 데이터 센터 CPU 시장 통찰력
미국 데이터 센터 CPU 시장은 초중량 클라우드 인프라, 인공 지능 (AI) 컴퓨팅 및 고성능 데이터 센터 확장에 대한 투자로 인해 강력한 성장을 목격하고 있습니다. AI-optimized 서버 프로세서의 배포 증가와 함께 국가의 성숙한 클라우드 생태계는 기업, 정부 및 연구 응용 분야의 주행 수요입니다. 또한, 고급 컴퓨팅 인프라의 채택과 고중량 시설의 지속적인 확장은 고성능 및 에너지 효율적인 CPU에 대한 수요를 가속화하고 있습니다.
아시아 태평양 데이터 센터 CPU 시장 통찰력
아시아 태평양 데이터 센터 CPU 시장은 AI 채택, 클라우드 인프라 확장, 중국, 일본, 인도 및 한국과 같은 국가 전역의 디지털화 가속화에 의해 구동 급속한 성장을 목격 할 것으로 예상된다. 초중량 데이터 센터, AI 컴퓨팅 인프라 및 고성능 컴퓨팅에 대한 투자가 지역 시장 확장을 지원합니다. 또한, neocloud 제공 업체의 증가 존재와 전문 컴퓨팅 용량의 상승 수요는 지역에 걸쳐 고급 CPU의 배포를 가속화하고 있습니다.
일본 데이터 센터 CPU 시장 통찰력
일본 데이터 센터 CPU 시장은 AI 인프라, 클라우드 컴퓨팅 및 고급 데이터 센터 기술에 대한 투자로 인해 일관된 성장을 목격하고 있습니다. 데이터 센터 운영자, 기술 회사 및 기업이 점점 AI 워크로드, 클라우드 서비스 및 데이터 기반 응용 프로그램을 지원하는 고성능 프로세서를 배포하고 있습니다. 또한, AI-focused 데이터 센터에 투자를 증가시키고 국내 디지털 인프라를 강화하는 국가의 강조는 일본 시장 성장에 기여하고 있습니다.
중국 데이터 센터 CPU 시장 통찰력
중국 데이터 센터 CPU 시장은 빠르게 성장하고 있으며, AI 채택 증가, 클라우드 인프라 확장 및 고성능 컴퓨팅 기능을 위해 수요 상승. 기술 회사는 AI 인프라 및 데이터 센터 용량에 크게 투자하여 성장하는 워크로드를 지원하며 고급 프로세서의 수요가 클라우드 및 엔터프라이즈 애플리케이션 전반에 걸쳐 계속 증가하고 있습니다. 또한, 중국은 AI 생태계를 확장하고 컴퓨팅 인프라의 지속적인 투자는 데이터 센터 CPU의 주요 성장 시장으로 국가를 위치하고있다.
U.K. 데이터 센터 CPU 시장 통찰력
미국 데이터 센터 CPU 시장은 AI, 클라우드 컴퓨팅 및 고밀도 데이터 센터 인프라의 채택으로 지원되는 꾸준한 성장을 경험하고 있습니다. hyperscalers 및 neocloud 제공 업체에 의한 투자 증가는 AI 교육, inference 및 클라우드 워크로드를 지원하는 고급 컴퓨팅 용량에 대한 수요를 창출하고 있습니다. 또한, 데이터 센터 용량의 확장 및 AI-ready 인프라의 성장 초점은 미국 전역의 고성능 및 에너지 효율적인 CPU의 채택을 지원합니다.
독일 데이터 센터 CPU 시장 통찰력
독일 데이터 센터 CPU 시장은 국가의 강력한 디지털 인프라로 인해 꾸준히 확장되고, 클라우드 서비스에 대한 수요 증가, AI 및 빅 데이터 기술의 채택 증가. 데이터 센터 운영자 및 기업은 점점 데이터 기반 워크로드, 디지털 전환 및 고성능 애플리케이션을 지원하는 고급 컴퓨팅 인프라에 투자하고 있습니다. 또한, 독일은 에너지 효율, 지속 가능성, 안전한 데이터 센터 인프라에 중점을두고 효율적인 차세대 CPU 기술을 위한 더 많은 주행 수요입니다.
데이터 센터 CPU 시장에서 최고의 기업은 무엇입니까
데이터 센터 CPU 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- 인텔 기업(미국)
- 고급 마이크로 장치, Inc. (미국)
- NVIDIA 기업(미국)
- 암페어 컴퓨팅 LLC(미국)
- 팔 제한(미국)
- Qualcomm Technologies, Inc. (미국)
- IBM (미국)
- Oracle (미국)
- Marvell (미국)
- 후지쯔 (일본)
- Huawei 기술 Co., 주식 회사 (중국)
- 시멘스 (독일)
- SiPearl (프랑스)
- Loongson Technology Corporation Limited (중국)
- Phytium 기술 유한 회사 (중국)
- Hygon Information Technology Co., Ltd. (중국)
- Amazon 웹 서비스, Inc. (미국)
- Microsoft Corporation (미국)
- Google LLC (미국)
- Alibaba Cloud (중국)
데이터 센터 CPU 시장에서 최신 개발은 무엇입니까
- 2월 2025일, 인텔은 현대 데이터 센터 및 AI 워크로드를 해결하기 위해 설계된 성능 코어 (P-cores)와 Xeon 6 프로세서를 출시했습니다. 새로운 프로세서는 향상된 성능과 에너지 효율을 제공하며, 클라우드, 엔터프라이즈 및 AI 애플리케이션에 대한 인텔의 데이터 센터 프로세서 포트폴리오를 강화하는 AI 시스템의 호스트 CPU 역할을하도록 설계되었습니다.
- 10 월 2024에서 AMD는 현대 데이터 센터 워크로드를위한 5th Gen AMD EPYC 프로세서를 출시했습니다. 젠 5 아키텍처를 기반으로 EPYC 9005 시리즈는 엔터프라이즈, AI 및 클라우드 애플리케이션에 도입되었으며 광범위한 프로세서 구성 및 성능 및 에너지 효율 향상을 갖추고 있습니다.
- 4 월 2024에서 Google은 Axion 프로세서를 도입했습니다. 데이터 센터에 특별히 설계된 최초의 사용자 정의 암 기반 CPU. 프로세서는 정보 검색, 클라우드 서비스 및 생성 AI를 포함한 워크로드의 고성능 및 에너지 효율을 제공하도록 개발되었으며 데이터 센터의 사용자 정의 암 기반 CPU 아키텍처의 성장 채택을 강조합니다.
- AWS는 AWS 설계 Graviton3 프로세서에 의해 구동되는 Amazon EC2 C7g 인스턴스의 일반적인 가용성을 발표했다. 새로운 암 기반 프로세서는 고성능 컴퓨팅, 기계 학습 인스펜션, 과학 모델링 및 분산 분석 등을 포함한 컴퓨팅 집중 워크로드에 대한 향상된 성능과 에너지 효율을 제공하도록 개발되었습니다.
- 3 월 2022에서 AMD는 3D V-Cache 기술로 3 세대 EPYC 프로세서의 일반적인 가용성을 발표했다. 밀라노-X 프로세서는 3D 다이 스태킹 및 확장 캐시 용량을 통합하여 데이터 센터 CPU 설계의 상당한 발전을 나타내며 기술 컴퓨팅 워크로드를 타겟팅하고 AMD의 고성능 서버 프로세서 포트폴리오 강화
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











