


Global Flip Chip Technology Market Segmentation, Wafer Bumping Process (Copper Pillar, Tin-Lead Eutectic Solder, Lead-Free Solder/SAC, Cu-to-Cu Hybrid Bonding, Gold Stud Bump), Packaging Technology (FC-BGA, FCCSP/CSP, Fan-Out Wafer-Level/Panel-Level Packaging, 2.5D Interposer, 3D Stacked), Product (Memory - DRAM/NAND/CSP/CSP, Fan-Out Wafer-Level/Panel-Level Packaging, 2.5D Interposer, 3D Stacked),
플립 칩 기술 시장 규모와 성장률은 무엇입니까
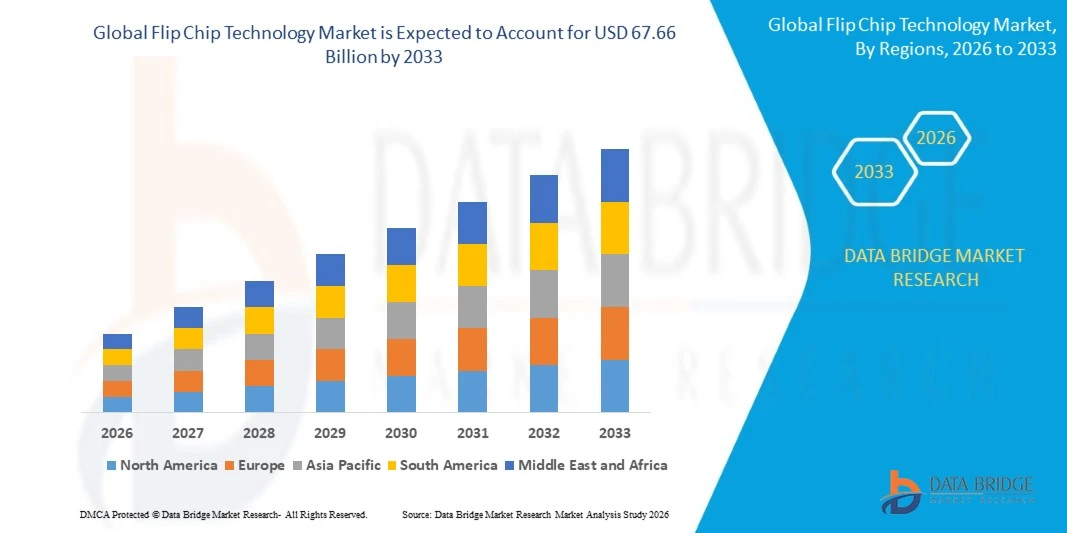
- Data Bridge Market Research 분석에 따르면 플립 칩 기술 시장은 가치있었습니다.50억 달러프로젝트50억 달러 2033, 성장하는2026년부터 2033년까지 7.80%의 CAGR.
- 반도체산업의 폭넓은 발전에 기여하고 있습니다.상호 연결그 플립 칩 포장은 고성능 컴퓨팅의 맞은편에 잘 배치됩니다.사이트맵, 및 이동할 수 있는 신청.
- Rising 수요GPU 지원s 및 AI 가속기, 5G 인프라 및 고 대역폭 메모리의 지속적인 성장과 함께, 구리 기둥 및 하이브리드 결합 상호 연결 기술에 대한 지속적인 투자를 몰고 IDM, Foundries 및 OSAT 사이에.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 37.1 억
- 예상 시장 가치 (2033): USD 67.66 억
- 캐스트 CAGR (2026–2033): 7.80%
- 2025년 선도 지역: 아시아 태평양
- 가장 빠른 성장 지역: 북아메리카
Flip Chip Technology Market의 주요 테이크아웃은 무엇입니까
- Asia-Pacific는 대만, 한국, 중국에서 발견 및 OSAT 용량의 농도에 의해 지원되는 2025년에 61.40%의 최대 수익 점유율을 가진 세계적인 플립 칩 기술 시장을 지배했습니다.
- 북아메리카는 2026년에서 2033년까지 9.20%의 CAGR에 가장 빠르게 성장하는 지역, 국내 진보된 포장 수용량의 집중된 확장에 의해 연료를 공급하고 미국 근거한 칩 제작자에 의하여 AI 가속기 생산을 올리기 위하여 예상됩니다.
- 구리 기둥은 2025년 웨이퍼 범프 공정에 의해 49.20%의 선도적 인 공유를 개최했으며 고밀도 상호 연결 응용 프로그램 스텐딩 서버 프로세서, 네트워킹 ASIC 및 모바일 응용 프로세서의 지배력을 반영합니다.
- Cu-to-Cu 하이브리드 접합은 차세대 고 대역폭 메모리 및 논리 논리적 아키텍처를 위해 sub-5 미크론 피치 요구 사항을 채택하여 구동되는 10.30%의 CAGR을 등록하는 가장 빠르게 성장하는 범퍼 공정 세그먼트가 될 것으로 예상됩니다.
- FC-BGA는 데이터 센터와 AI 인프라 구축에서 서버 클래스 프로세서 포장 수요에 의해 구동 2025의 포장 기술에 의해 40.40% 공유 시장을 주도했다.
- 팬 아웃 웨이퍼 레벨 및 패널 레벨 포장은 가장 빠르게 성장하는 포장 기술 세그먼트가 될 것으로 예상되며 비용이 많이 드는 이진 통합이 중간 계층 응용 프로그램에 도달하기 때문에 10.70%의 CAGR에서 성장할 것으로 예상됩니다.
- 메모리 장치는 2025 년 제품에 의해 시장의 34.20 %를 차지했으며 GPU 및 AI 가속기 포장은 13.40%의 CAGR에서 제품 세그먼트 중 가장 빠른 성장을 등록 할 것으로 예상됩니다.
- 소비자 전자공학과 착용할 수 있는 것은 2025년에 31.10% 몫을 가진 주요한 끝 사용 기업 세그먼트를 대표했습니다, 자료 센터 및 구름 신청은 8.56%의 CAGR에 예측 기간을 통해 가장 빠른 성장을 볼 것으로 예상됩니다.
보고서 범위 및 플립 칩 기술 시장 세그먼트
|
관련 기사 |
Flip Chip 기술 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력뿐만 아니라 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 지리적으로 회사 현명한 생산 및 용량, 유통 업체 및 파트너 네트워크 레이아웃, 자세한 및 업데이트 가격 추세 분석 및 공급망 및 수요의 지표 분석이 포함됩니다. |
Flip Chip Technology Market의 핵심 트렌드는 무엇입니까
- 반도체 제조업체는 차세대 고 대역폭 메모리 및 논리 논리적 쌓기에 필요한 하위 5micron 상호 연결 피치를 지원하는 Cu-to-Cu 하이브리드 접합의 채택을 가속화하고 있습니다.
- 예를 들어, 2025년에, 중요한 네트워킹 장비 공급자는 그것의 차세대 대패 선으로 ASICs를 포장한 손가락으로 튀김 칩을 통합했습니다, 물자로 더 높은 항구 처리량을 달성하고 이전 디자인과 비교된 더 낮은 작용 온도.
- 팬 아웃 웨이퍼 레벨 및 패널 레벨 포장은 중층 응용 프로그램에 대한 전통적인 기판 기반 플립 칩 포장에 비용 최적화 된 대안으로 견인을 얻고 있으며, 광범위한 장치로 이진 통합을 확장합니다.
- 예를 들어, 2025년 TSMC는 AI 가속기 포장을 위한 surging 요구에 응하기 위하여 CoWoS 진보된 포장 수용량을 확장하기 위하여 계속해, 지도 발견자 사이에서 2.5D interposer 근거한 손가락으로 튀김 칩 기술에 있는 지속적인 자본 투자를 반영하.
- OSAT 및 Foundries는 플립 칩 채택으로 제조 효율성과 낮은 per-unit 비용을 개량하기 위하여 패널 수준 포장 체재에 점점 표준화되고 더 높 부피, 가격 과민한 제품 종류로 확장합니다.
- 예를 들어, 2025년 ASE Technology Holding은 패널 수준의 포장 파일럿 라인을 확장하여 팬 아웃 기반 플립 칩 제품에 대한 향상된 비용 효율을 모바일 및 소비자 전자 고객을 제공합니다.
- 자동차 전력 모듈의 구리 기둥 범프의 성장은 전통적인 소비자와 컴퓨팅 강하를 더 높은 신뢰성 산업 및 운송 응용 분야로 확장하고 있습니다.
- 예를 들어, 2025년에, STMicroelectronics는 전기 차량과 ADAS 고객에서 일어나는 수요를 지원하는 자동 힘 관리 제품을 위한 그것의 손가락 칩 포장 수용량을 확장했습니다.
- 전반적으로, 플립 칩 기술 시장은 더 높은 밀도 상호 연결, 미세 피치 범퍼 및 전력 효율을 개선하고 경제를 제조하는 동안 컴퓨팅 성능을 증가하는 고급 포장 아키텍처로 이동합니다. 하이브리드 접합, 구리 기둥 기술, 팬 아웃 웨이퍼 레벨 및 패널 레벨 포장의 성장 채택 및 2.5D / 3D 통합은 AI, 고성능 컴퓨팅, 자동차, 통신 및 소비자 전자 분야에서 플립 칩 응용 프로그램을 확장하고 있습니다.
Flip Chip Technology Market의 주요 드라이버는 무엇입니까
- AI 가속기 및 GPU 수요의 급속한 성장은 고성능 컴퓨팅 패키지에 의해 요구되는 높은 핀 수와 열 부하를 지원할 수 있는 플립 칩 상호 연결 기술에 있는 지속적인 투자를 몰고 있습니다.
- 예를 들어, 2025년 Amkor Technology는 애리조나의 고급 포장 시설의 확장을 통해 플립 칩과 2.5D 포장 용량을 추가하여 AI, 고성능 컴퓨팅 및 자동차 응용 분야에서 미국 기반 고객을 지원합니다.
- 5G 인프라 구축 및 성장 자동차 전자 콘텐츠, 특히 ADAS 및 전기 자동차 전력 관리에 대한 확장은 전통적인 가전 응용 프로그램을 넘어 플립 칩 채택을 확장하고 있습니다.
- 예를 들어, 2025년 삼성전자는 AI 및 모바일 프로세서 고객을 위한 플립 칩 기반 메모리 및 로직 포장을 지원하는 고급 포장 용량을 확장하여 높은 대역폭 메모리 공급망의 위치를 강화했습니다.
- 소형화, 고성능 스마트폰 및 웨어러블을 위한 Rising 수요는 플립칩 채택을 지원하기 위하여 계속되고, 기술로 더 높은 입력/출력 조밀도를 더 조밀한 모양 요인 안에 가능하게 합니다.
- 예를 들어, 2025년 텍사스 인스투르스는 국내 제조 시설에서 플립칩 기반 아날로그 및 전력 관리 IC 생산을 확장하여 산업 및 자동차 고객에게 수요를 증가시켰습니다.
- Fables 반도체 기업에 의해 고급 포장의 아웃소싱을 통합하여 OSAT를 전문으로하는 것은 플립 칩 장비 및 재료 공급 업체의 주소가 가능한 시장을 확장하고 있습니다.
플립 칩 기술 시장의 성장은 무엇입니까
- 플립 칩 포장은 범퍼, 언더필 및 정밀 배치 장비에 상당한 자본 투자를 필요로하며, 설치 된 리더와 경쟁 할 수있는 더 작은 OSATs에 진입하는 높은 장벽을 만듭니다.
- 예를 들어, 2025년에, 몇몇 중간 층 OSATs는 차세대 높 대역폭 기억 포장에 참여하는 장벽으로 Cu-to-Cu 잡종 접합 장비의 자격이 된 비용, 지도 발견자에 관계되는 더 작은 공급자를 직면하는 자본 강렬을 설명했습니다.
- 반도체 장비 및 재료에 영향을 미치는 Geophysal 긴장 및 수출 통제 측정은 특정 지역에서 플립 칩 포장 용량 확장에 대한 공급 체인 불확실성을 지속적으로 만듭니다.
- 열 관리는 상호 연결 조밀도 상승으로 지속된 기술적인 도전을 유지하고, 물자와 열 분산 구조에 있는 지속적인 혁신을 요구하는 것은 고성능 포장에 있는 신뢰성 문제점을 방지하기 위하여 건설합니다.
- 예를 들어, 2025년에, 몇몇 고성능 컴퓨팅 고객은 증가된 힘 조밀도를 가진 차세대 플립 칩 포장을 위한 열 관리 관련된 자격 지연을 보고했습니다, denser 상호 연결 건축술에 있는 열의 지속적인 기술설계 도전 강조.
- 전반적으로, 플립 칩 기술 시장의 성장은 높은 자본 요구에 의해, 증가 과정 복잡성, 공급 사슬 및 지질 uncertainties, 및 더 높은 상호 연결 조밀도 및 전력 소비와 관련된 열 관리 도전입니다. 이 요인은 더 작은 포장 공급자를 위해 자격 필요조건 그리고 제조 비용을, 특히 증가하고, 진보된 물자, 열 해결책, 과정 최적화 및 장비 기술에 있는 지속적인 투자를 격려하는 동안.
플립 칩 기술 시장은 어떻게 세그먼트
플립 칩 기술 시장은 웨이퍼 범프 공정, 포장 기술, 제품 및 최종 용도 산업을 기반으로합니다.
- Wafer Bumping 공정
웨이퍼 범퍼 공정의 기초에, 시장은 구리 기둥, 주석 리드 eutectic 솔더, 납없는 솔더 / SAC, Cu-to-Cu 하이브리드 접합 및 금 스터드 범프로 구분됩니다. 구리 기둥은 2025 년에 49.2%의 수익 공유를 열었으며 고밀도 상호 연결 응용 프로그램 스팬딩 서버 프로세서, 네트워킹 ASIC 및 모바일 애플리케이션 프로세서의 지배력을 반영합니다.
Cu-to-Cu 하이브리드 결합은 예측 기간을 통해 10.3%의 CAGR에서 가장 빠르게 성장하는 세그먼트가 될 것으로 예상됩니다. sub-5 미크론 피치 요구 사항으로 차세대 고 대역폭 메모리 및 논리 논리적 아키텍처에 대한 채택을 가속화합니다.
- 포장 기술
포장 기술의 기초에, 시장은 FC-BGA, FCCSP/CSP, 팬-아웃 웨이퍼 수준/패널 수준 포장, 2.5D interposer 및 3D 겹쳐 쌓이는으로 분할됩니다. FC-BGA는 데이터 센터 및 AI 인프라 구축에서 서버 클래스 프로세서 포장 수요에 의해 구동 2025에서 40.4%의 점유율을 가진 시장을 주도했습니다.
팬-아웃 웨이퍼 수준과 패널 레벨 포장은 비용 최적화된 이질적인 통합 도달 중간 층 소비자 및 산업 신청으로 10.7% CAGR에 확장할 것으로 예측됩니다.
- 제품정보
제품의 기초에, 시장은 기억 (DRAM/NAND/HBM), CMOS 이미지 감지기, CPU/MPU, GPU/AI 가속기, 네트워킹/스위치 ASIC 및 PMIC/analog로 구분됩니다. 메모리 장치는 AI 및 고성능 컴퓨팅 패키지의 고성능 컴퓨팅 패키지에서 고성능 메모리 컨텐츠를 상승하여 지원되는 2025 수익의 34.2%를 차지했습니다.
GPU 및 AI 가속기 포장은 제품 세그먼트 중 가장 빠른 13.4% CAGR에서 미리 설정되어 AI 교육 및 간섭 인프라에 대한 항복 수요에 의해 구동됩니다.
- End-Use 산업
끝 사용 기업의 기초에, 시장은 소비자 전자공학 & 착용할 수 있는, 자료 센터 & 구름, 자동 & 수송, 산업 & 로봇 공학, 원거리 통신 및 항공 우주 & 방위로 분할됩니다. 소비자 전자 및 착용 가능은 스마트 폰, 착용 가능 및 소형 소비자 기기에서 지속적으로 플립 칩 채택에 의해 지원되는 2025 년 점유율을 기록했습니다.
데이터 센터 및 클라우드 애플리케이션은 지속적인 AI 인프라 구축 및 고성능 컴퓨팅 수요로 구동되는 예측 기간을 통해 8.56%의 CAGR를 등록할 것으로 예상됩니다.
어떤 지역은 플립 칩 기술 시장의 가장 큰 주식을 보유
- 아시아 태평양은 글로벌 플립 칩 기술 시장을 지배하고 대만, 한국, 중국, 그리고 반도체 제조업체의 자본 투자에 의해 설립 및 OSAT 용량의 농도에 의해 지원 2025에서 61.40%의 가장 큰 수익 점유율을 차지했습니다.
- 이 지역은 또한 다수 아시아 태평양 경제의 맞은편에 국내 진보된 포장 수용량을 위한 지속적인 정부 지원과 더불어 기질, 범람 물자 및 포장 장비를 위한 설치된 공급 사슬에서 이득. Continued CoWoS 및 Hybrid Bonding Capacity 확장을 선도하는 Taiwanese Foundries는 지역의 리더십 위치를 강화하는 것입니다.
U.K. 플립 칩 기술 시장 통찰력
U.K. 플립칩 기술 시장은 국내 반도체 연구 생태계에 의해 지원되고, 진보된 포장에 있는 투자를 성장하고, 고성능 전자 부품을 위한 수요를 증가합니다. 플립칩 포장의 채택은 통신, 자동차 전자, 항공 우주 및 고성능 컴퓨팅 분야에서 응용 프로그램에 의해 지원되며, 소형 폼 팩터, 향상된 전기 성능 및 효율적인 열 관리가 중요합니다. 또한, 이질적인 통합, 칩셋 건축술에 있는 발달, 진보된 상호 연결 기술은 미국에 있는 정교한 손가락으로 튀김 칩 해결책을 위한 수요를 지원합니다.
독일 플립 칩 기술 시장 통찰력
독일 플립 칩 기술 시장은 국가의 강력한 반도체, 자동차, 산업 전자 및 전력 전자 산업으로 인해 확장됩니다. 자동차 프로세서, 센서, 전력 관리 장치 및 고성능 전자 시스템에 대한 고급 포장의 채택은 플립 칩 기술에 대한 수요를 지원한다. 또한, 독일은 반도체 제조 확장, 소형화, 신뢰성 및 고급 포장 연구에 초점을 맞추고 구리 기둥, 웨이퍼 레벨 포장 및 기타 고밀도 상호 연결 기술의 채택을 촉진하고 있습니다.
Asia-Pacific Flip Chip 기술 시장 통찰력
아시아 태평양 플립 칩 기술 시장은 강력한 성장을 목격하고 반도체 제조 업체, OSAT, 전자 제조 업체 및 대만, 중국, 한국 및 일본 전역의 고급 포장 시설에 의해 구동됩니다. AI 가속기, 고 대역폭 메모리, 스마트 폰, 가전, 자동차 반도체 및 고성능 컴퓨팅에 대한 수요 증가는 플립 칩 및 2.5D / 3D 포장 기술의 채택을 가속화합니다. 또한, 팬 아웃 웨이퍼 레벨 포장, 구리 기둥 범프, 하이브리드 접합 및 이진 통합에 대한 투자는 지역 플립 칩 생태계를 강화하고 있습니다.
Japan Flip Chip 기술 시장 통찰력
일본 플립 칩 기술 시장은 국내 반도체 재료 및 장비 산업, 자동차 전자 분야 및 정밀 제조 분야에서 강력한 역량을 지원하는 일관된 성장을 경험하고 있습니다. 반도체 제조업체는 프로세서, 메모리 장치, 센서, 자동차 전자 제품 및 소형 디자인 및 높은 전기 성능을 요구하는 고성능 애플리케이션을 위한 플립칩 포장을 채택하고 있습니다. 또한, 고급 포장에 투자 증가, 칩렛 통합, 웨이퍼 수준의 포장, 그리고 고밀도 상호 연결 기술은 일본에 차세대 플립 칩 솔루션의 개발을 지원하고있다.
중국 플립 칩 기술 시장 통찰력
중국 플립 칩 기술 시장은 국내 반도체 제조, OSAT 용량 증가, 정부가 현지 반도체 공급 체인을 강화하기 위해 노력하는 노력에 의해 급속하게 증가하고 있습니다. 스마트 폰, 소비자 전자, 자동차 전자, AI 프로세서 및 통신 장비에 대한 수요는 광범위한 반도체 응용 분야에 걸쳐 플립 칩 포장의 사용을 증가하고있다. 또한, 고급 포장 시설의 투자, 구리 기둥 범프, 팬 아웃 포장, 이질적 통합은 국내 플립 칩 기능을 강화하고 고밀도 반도체 포장으로 전환을 지원합니다.
Flip Chip Technology Market의 최고 기업은 무엇입니까
플립 칩 기술 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- 대만 반도체 제조 회사 Limited(대만)
- 인텔 기업(미국)
- 삼성전자(주)(한국)
- Amkor 기술, Inc.(미국)
- ASE 기술 보유 (주)(대만)
- Texas Instruments Incorporated (미국)
- 미국 Microelectronics Corporation (대만)
- STMicroelectronics N.V. (스위스)
- Powertech Technology Inc. (대만)
- 장쑤 성 Changjiang 전자공학 기술 Co., 주식 회사 (중국)
- 3M 회사 (미국)
- Fujitsu Limited (일본)
- 반도체 엔지니어링, Inc. (ASE)
- JCET 그룹 (주)
- Tongfu 마이크로 전자공학 Co., 주식 회사 (중국)
- 하나 Micron Inc. (한국)
- Nepes Corporation (한국)
- Amkor Technology Korea, Inc. (한국)
- 주식회사 KYOCERA
- 주식회사 ROHM (일본)
- Renesas Electronics Corporation (일본)
- Infineon Technologies AG (독일)
- NXP 반도체 N.V. (네덜란드)
- (미국)
- Broadcom Inc. (미국)
Flip Chip Technology Market의 최신 개발은 무엇입니까
- 1월 2025일, TSMC는 AI 관련 수요가 강하다는 것과 같이 진보된 포장 수용량에 있는 지속적인 투자를 보고했습니다. 회사는 고급 기술과 포장 용량을 지원하는 USD 38-42 억의 2025 자본 지출 계획을 유지. TSMC의 CoWoS 플랫폼은 진보된 interposer 근거한 포장을 통해 논리 거푸집 및 높 대역폭 기억을 통합하고, AI와 고성능 컴퓨팅 신청에 있는 손가락 칩 그리고 관련 풍부한 근거한 기술의 역할을 강화하.
- 4 월 2025에서 TSMC는 북미 기술 심포지엄에서 AI 및 고성능 컴퓨팅에 대한 추가 고급 포장 개발을 도입했습니다. 이 회사는 9.5-reticle-size CoWoS 패키지에 대한 계획을 포함하여 CoWoS 로드맵의 지속적인 확장을 발표했다. 12 또는 더 많은 HBM 스택을 통합 할 수있는 볼륨 생산 2027. TSMC는 또한 점점 복잡한 AI 가공업자를 지원하는 진보된 칩 압정 및 상호 연결 기술에 있는 진전을 보고했습니다.
- 4월 2025일, Amkor Technology는 인텔과 전략적 파트너십을 체결하여 한국, 포르투갈 및 미국 전역의 EMIB 고급 포장 어셈블리 용량을 확장했습니다. 협력은 AI, 고성능 컴퓨팅 및 데이터 기반 응용 분야에 대한 고밀도 멀티 디 패키징의 가용성을 증가시키는 것입니다. EMIB는 기존의 플립 칩보다는 교량 기반 기술이지만, 개발은 고밀도 다이 - 투 - 디 인터커넥트 및 고급 포장으로 업계의 넓은 움직임을 보여줍니다.
- 4월 2025일, Amkor는 고성능 컴퓨팅 및 AI 고객에게 2.5D 및 RDL 기반 고급 포장에 대한 수요를 강조했습니다. 첫 번째 쿼터 2025은 토론을 벌이며, 회사는 2.5D 및 RDL 기술에 대한 지속적인 참여를보고 미국 고급 포장 발자국을 확장 할 계획이며, 애리조나 시설 건설은 2025의 두 번째 절반에서 시작합니다.
- 2025년 2월, ASE는 공식적으로 Penang, Malaysia에 있는 그것의 다섯번째 식물을 발사하고, 회사의 진보된 포장 및 테스트 발자국을 확장하. 확장은 말레이시아 사이트의 계획 된 바닥 공간을 약 1 백만 평방 피트에서 3.4 백만 평방 피트로 늘리고 유전적 AI와 같은 차세대 응용 프로그램에 대한 수요를 증가시켜 부분적으로 구동되었습니다. ASE는 FCBGA 및 FCCSP 기술을 포함한 전용 플립칩 포장 기능을 유지하며, 컴퓨팅, 통신, 메모리 및 기타 고성능 애플리케이션을 지원합니다.
- 5 월 2025에서 TSMC는 고급 포장, 성숙한 / 특수 기술 및 fab 건설을 포함한 용량 확장을위한 자본 수용액의 약 15.25 억 달러를 승인했습니다. 투자는 시장 수요 및 기술 로드맵을 기반으로 TSMC의 용량 계획의 일부로, AI, HPC 및 기타 고성능 반도체 응용 분야에서 사용되는 고급 포장 인프라의 지속적인 스케일링을 지원했습니다.
- 10월 2025일, Amkor는 애리조나의 고급 포장 및 시험 캠퍼스에 지상을 끊고 USD 7 억에 계획 된 투자를 증가했습니다. 2단계 프로젝트는 클린룸 공간의 750,000평방 피트 이상을 제공하고 AI, 고성능 컴퓨팅, 모바일 통신 및 자동차 응용 분야에 대한 고성능 고급 포장을 지원합니다. 이 시설은 2028년 초에 생산을 시작하고 미국 기반의 고급 포장 용량의 상당한 확장을 나타냅니다.
- 2025년 TSMC는 2nm 공정에 플립칩 포장을 위한 정밀한 피치 구리 펌프 기술이 성공적으로 양 생산을 입력했다고 보고했습니다. 이 개발은 구리 펌프 인터커넥트가 다이와 패키지 사이의 고밀도 전기 연결을 제공하며, 점점 더 진보 된 반도체 공정 노드를 지원하는 동안 플립 칩 기술 시장에 특히 관련이 있습니다. TSMC는 또한 그것의 CoWoS-L 진보된 포장 기술은 2025년에 양 생산의 2 년을 입력했습니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











