



Gluten-Free Snacks Market Segmentation, By Product Type (Bakery Snacks, Chips and Crisps, Cookies and Biscuits, Crackers and Pretzels, Snack Bars, Popcorn and Extruded Snacks, Nuts and Seeds, and Confectionery Snacks), Source (Animal Source and Plant Source), Application (교육 기관, 호텔 및 레스토랑, 기타), Distribution Channel (컨벤션 스토어, 병원, 병원, 병원, 병원, 병원 등) 산업 동향 및 예측 2033
글루텐 프리 스낵 시장 규모와 성장률은 무엇입니까
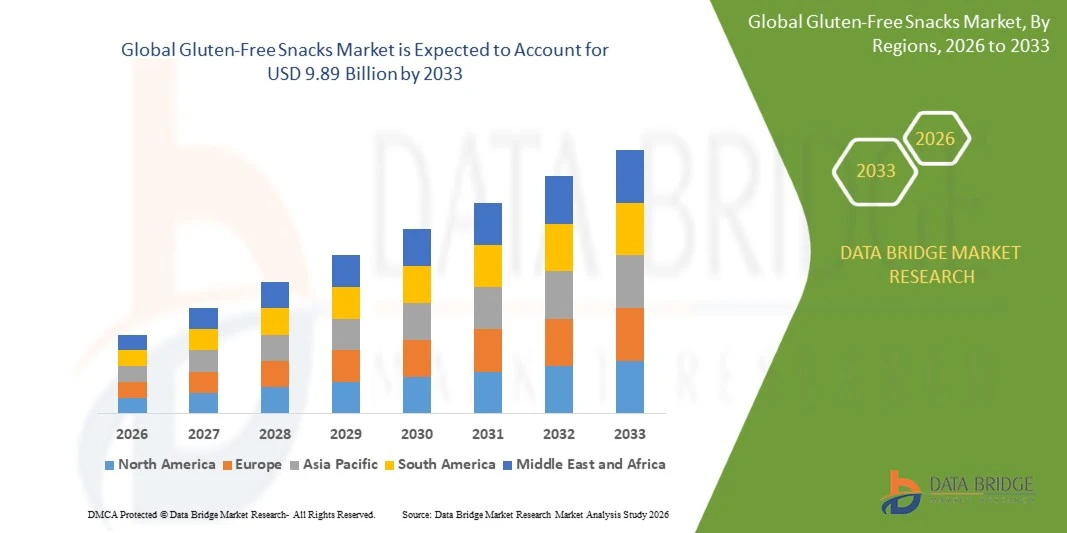
- Data Bridge Market Research 분석에 따르면 글루텐 프리 스낵 시장은 가치있었습니다.2025년 USD 5.15억프로젝트9,900,000,000원, 성장하는2026년부터 2033년까지 8.50%의 CAGR.
- 이 시장은 celiac 질병과 글루텐 감도의 인식에 의해 구동되고, 편리하고 건강한 식사 선택권을 위한 수요를 증가하고, 슈퍼마켓과 온라인 소매 수로의 글루텐 자유로운 제품의 가용성을 확장하.
- 글루텐 프리 다이어트의 성장 채택은 다양한 맛과 향상된 제품 품질에 대한 수요와 결합되어 쌀, 옥수수, 퀴노아, 기타 글루텐 프리 곡물과 같은 대체 재료를 사용하여 혁신적인 스낵을 개발하는 데 사용됩니다. 이러한 개발은 칩, 부수, 쿠키, 스낵 바에 걸쳐 소비자 선택을 확장하고, 규정식 제한 및 건강 의식 선호도와 소비자를위한 점점 접근 가능한 옵션으로 글루텐이없는 간식을 위치.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 5.15 억
- 예상 시장 가치 (2033): USD 9.89 억
- 캐스트 CAGR (2026–2033): 8.50%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia Pacific
글루텐 프리 스낵 시장의 주요 테이크아웃은 무엇입니까
- 북아메리카는 2025년에 38.6%의 가장 큰 수입 몫을 가진 글루텐 자유로운 식사 시장을, 설치된 특선 음식 소매 네트워크의 높은 소비자 인식에 의해 지원해, 글루텐 자유로운 제품을 위한 강한 수요를 강화했습니다
- 아시아 태평양은 2026년부터 2033년까지 10.3%의 CAGR에서 가장 빠르게 성장할 것으로 예상되며, 중급 지출을 확장하고 중국, 인도, 일본 및 호주의 글루텐 프리 스낵에 대한 수요를 늘리고 있습니다.
- 칩과 crisps 세그먼트는 편리한, 준비되어 있는 맛있는 간식을 위한 광대한 소비자 선호도에 의해 모는 2025년에 38.4% 몫을 가진 시장을 지도했습니다.
- 스낵 바는 가장 빠르게 성장하는 제품 유형이며, 9.4%의 CAGR를 등록하고 편리하고 휴대용 및 영양 집중된 스낵에 대한 수요를 반영합니다.
- 식물 근원 세그먼트는 쌀, 옥수수, 감자, 견과,씨, 잔류물 및 다른 자연 글루텐 자유로운 성분의 광대한 사용에 의해 지도되는 2025년에 75% 수익 몫을 가진 근원 종류를 지배했습니다
- 2025년 시장 점유율 45%를 차지한 호텔, 레스토랑, 카페, 빠른 서비스 시설에 걸쳐 글루텐 없는 음식 옵션에 대한 선호도가 높아지고 있습니다.
- 교육 기관 세그먼트는 가장 빠르게 성장하는 응용 분야이며, 8.5%의 CAGR로, 심혈관 질환과 글루텐 감도의 인식을 증가시키고, 포괄적 인 학교 식사 프로그램에 대한 수요를 증가시키고, 학생들을 수용하기 위해 글루텐이없는 간식의 채택을 증가
Scope 및 Gluten-Free 스낵 시장 세그먼트 보고서
|
관련 기사 |
Gluten-Free 스낵 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터는 심층적 인 전문가 분석, 가격 분석, 브랜드 공유 분석, 소비자 설문 조사, 인구 분석, 공급망 분석, 가치 사슬 분석, 원료/소비자 개요, 공급업체 선택, PESTLE 분석, 포터 분석 및 규제 프레임 워크를 포함합니다. |
Gluten-Free Snacks Market의 주요 트렌드는 무엇입니까
- 식품 제조업체들은 점점 더 많은 묽게함없는 스낵 포트폴리오를 넓히고 익숙한 맛과 편리함없이 식이 안전을 추구하는 소비자를 유치하기 위해 향상된 질감입니다.
- 예를 들어, 4 월 2025에서 Arnott는 Gluten Free Jatz biscuits 및 Gluten Free Barbecue Shapes in Australia를 소개했으며 글루텐을 피하는 소비자들에게 맛있는 스낵 범위를 확장했습니다.
- 제품 혁신은 균열, 건빵, 칩 및 구운 간식을 포함하여 익숙한 간식 체재에 점점 집중되고, gluten 관련 무질서 및 더 넓은 건강 의식적인 경청자를 가진 상표 매력을 돕습니다.
- 제조업체는 또한 대체 곡물, 클리너 성분 프로파일 및 다양한 맛 조합을 개발하여 점점 경쟁력 있는 스낵 시장에서 제품을 차별화합니다.
- 예를 들어, 5 월 2025에서 Kameda LT Foods가 Krispy Hopu를 Kari Kari Kari 브랜드의 달콤한 맛으로 출시했습니다. 불에 구워진 글루텐 프리, 야자유없이 볶은 쌀 기반 스낵을 제공합니다.
- 제조업체는 맛, 편의성 및 제품 다양성을 지속적으로 개선하고 있으며 글루텐 프리 스낵 정립의 혁신은 소비자의 호소와 광범위한 시장 채택을 강화할 것으로 예상됩니다.
글루텐 프리 스낵 시장의 주요 드라이버는 무엇입니까
- 만성 질환 및 글루텐 감도의 상승 인식은 소비자가 의료적으로 필요한 식이 제한을 관리하는 데 도움이되는 글루텐이없는 간식에 대한 수요가 증가합니다. 편리한 식이 요법을 유지하면서.
- 예를 들어, 5 월 2025에서 Kameda LT Foods는 Kari Kari 브랜드에서 Krispy Hopu를 시작했으며, 구운, 글루텐 프리, 달콤한 맛의 볶음 쌀 기반 스낵, 편리한, 더 나은 식사 대안을위한 성장 수요를 반영
- 소비자는 점점 슈퍼마켓, 전문 음식점 및 온라인 플랫폼, 제조 업체가 유통 및 제품 가용성을 확장하기 위해 글루텐없는 대안을 찾고 있습니다.
- 글루텐 크로스 접촉의 표준 및 더 중대한 소비자 이해는 또한 확인한 글루텐 자유로운 주장 및 믿을 수 있는 제조 관을 가진 제품을 위한 요구에 응합니다.
- 예를 들어, 2 월 2024에서 Mintel은 이전에 글루텐이없는 음식을 먹는 소비자의 82%가 celiac 질병으로 진단되지 않았고, 더 넓은 소비자 선호도의 역할을 강조하고 의료적 필요한 식단을 넘어 수요를 확장하는 웰빙 혜택을 인식했습니다.
- 글루텐 관련 장애에 대한 인식과 익숙한 스낵 대안의 가용성 증가, 제조업체는 제품 포트폴리오를 확장하고 더 넓은 소비자 기반에 도달 할 수 있습니다.
Gluten-Free Snacks Market의 성장은 무엇입니까
- 글루텐 프리 스낵은 대체 재료, 전문 가공, 인증 요구 사항 및 글루텐 코팅 재료와 교차 접촉을 방지하는 데 필요한 조치를 취 할 수 있습니다.
- 예를 들어, 5 월 2024에서, Gastroenterology의 인도 저널에 발표 된 연구는 485 gluten-free 식품 제품 및 790 델리 슈퍼마켓 및 온라인 상점에서 사용할 수있는 기존의 대조물을 분석했습니다. 이 연구는 글루텐 자유로운 제품이 평균에 232% 더 비싼, 이 제품에 의존하는 소비자를 위한 감당성 장벽을 창조한다는 것을 발견했습니다.
- 이 추가 비용은 더 높은 소매 가격으로 번역 할 수 있습니다, 의료상의 이유로 글루텐없는 제품에 의존하는 가격 민감한 소비자와 가구에 대한 감당성을 제한.
- 전문 재료 및 생산 관리의 더 높은 비용, 일부 제품 카테고리에서 낮은 단백질 및 섬유와 같은 잠재적 영양 무역 오프와 결합 된, 제조 업체에 대한 도전을 창출 저렴한, 영양 균형 간식을 제공.
- 예를 들어, 10 월 2024에서, 연구는 408 gluten-free 제품을 포함하여 그리스 소매 시장에서 1,058 제품을 시험했습니다. 이 연구는 글루텐없는 스테이플 식품은 기존 제품보다 더 비싸지 만 칩과 과자를 포함한 글루텐없는 비스테이플 식품은 동일한 전체 가격의 단점을 보여주지 않았습니다.
- 이러한 감당성 및 정립 과제는 예산 의식적인 소비자와 브랜드의 압력을 제한할 수 있으며, 맛, 영양 품질 및 경쟁력있는 가격을 유지할 수 있습니다. 지속적으로, 비용 효과적인 성분 sourcing 및 개량한 제품 정립은 시장의 장기 확장에 중요합니다.
Gluten-Free 스낵 시장은 어떻게 세그먼트
글루텐 프리 스낵 시장은 제품 유형, 소스, 응용 프로그램 및 유통 채널을 기준으로 구분됩니다.
- 제품 유형
제품 유형의 기초에, 글루텐 자유로운 식사 시장은 빵집 식사, 칩 및 crisps, 과자 및 건빵, 부수기 및 pretzels, 식사 막대기, 팝콘 및 내밀린 식사, 견과 및씨, 및 제과 간식으로 구분됩니다. 칩과 crisps 세그먼트는 2025년에 추정된 38.4% 몫을 가진 시장을, 편리한, 적당한 맛있은 식사를 위한 광대한 소비자 선호도에 owing 지배했습니다. 감자, 옥수수, 쌀 기반 칩은 재료 및 가공 관행이 글루텐 교차 접촉을 방지 할 때 글루텐이없는 정립에 적합합니다. 이 제품은 슈퍼마켓, 편의점 및 온라인 소매 플랫폼을 통해 널리 사용됩니다. 제조 업체는 혁신적인 맛, 구운 품종 및 건강 의식 소비자를 유치하기 위해 감소 된 포장 정립을 소개합니다. Single-serve Packaging and multipacks는 가구와 현장에 대한 더 많은 지원 소비입니다.
스낵 바 세그먼트는 2026에서 2033까지 94%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획, 편리한, 휴대용 및 영양 집중 스낵에 대한 수요 상승에 의해 구동. 견과류, 씨, 말린 과일, 증명한 글루텐 자유로운 귀리로 만든 글루텐 자유로운 식사 막대기 및 소비자에게 식사 사이 빠른 에너지를 찾는 대안 곡물 호소. 고단백, 고섬유, 플랜트 기반 정립에 대한 관심은 제품 혁신을 추구합니다. 제조업체는 저수수지와 깨끗한 라벨 재료로 제품을 확장하고 있습니다. 피트니스 중심의 라이프 스타일과 편리한 아침 식사 대안의 성장 인기는 수요를 지원합니다. 전자 상거래 및 특수 식품 소매업체를 통한 확장은 글루텐 프리 스낵 바에 대한 접근성을 향상시킵니다.
- 이름 *
소스의 기초에, 글루텐 자유로운 식사 시장은 동물성 근원 및 식물 근원으로 구분됩니다. 식물 근원 세그먼트는 쌀, 옥수수, 감자, 견과,씨, 콩 및 다른 자연 글루텐 자유로운 성분의 광대한 사용에 의해 지원된 2025년에 75%의 점유율을 가진 시장을 지배하기 위하여 추정됩니다. Plant-derived 재료는 칩, 균열, 쿠키, 스낵 바 및 압출 스낵을 개발하기위한 다양한 옵션을 제공합니다. 쌀과 옥수수는 특히 글루텐없는 정립에 유용합니다. 그들은 바람직한 질감을 제공 할 수 있기 때문에 밀 기반 재료에 대안 역할을합니다. 식물 기반 식품에 대한 소비자의 관심과 인식 가능한 재료는 더 강화 수요입니다. 다양한 식물 성분의 가용성은 제조 업체가 다른 맛과 영양 취향에 대한 제품을 개발할 수 있습니다.
동물성 근원 세그먼트는 낙농장 단백질, 치즈, 계란 및 고기와 같은 성분으로 한 단백질 부유한 간식을 위한 수요에 의해 지원되는 2026년에서 2033년 7.0%의 CAGR에 성장하는 것을 계획됩니다. 치즈 기반 스낵, 육류 crisps 및 단백질 스낵 제품은 글루텐 함유 성분없이 공식화 될 때 기존 탄수화물 중심 간식에 대안을 제공 할 수 있습니다. 고단백 다이어트에 대한 관심은 제조 업체가 맛있는 스낵 포트폴리오를 확장 할 수 있습니다. 이 제품은 일, 여행 및 피트니스 활동 도중 편리한 단백질 섭취를 추구하는 소비자에게 호소 할 수 있습니다. 조미료, 선반 안정성 및 부품 제어 포장을 포함한 제품 혁신은 카테고리를 지원합니다.
- 회사연혁
신청의 기초에, 글루텐 자유로운 식사 시장은 교육 기관, 호텔 및 대중음식점 및 다른 사람으로 구분됩니다. 호텔 및 레스토랑 부문은 호텔, 레스토랑, 카페, 빠른 서비스 시설에 걸쳐 글루텐없는 음식 옵션에 대한 수요 증가로 구동되는 2025 년에 45 %의 점유율을 가진 응용 범주를 지배했습니다. celiac 질병 및 글루텐 감도의 인식은 글루텐없는 스낵 제공을 확장하기 위해 식품 서비스 제공 업체입니다. Rising Tourism and 환대 활동은 더 전문적인식이 옵션에 대한 수요를 지원한다. 레스토랑은 점점 더 글루텐 프리 베이커리 제품, 균열, 다양한 소비자 선호도를 수용 할 수있는 간식을 제공합니다. 메뉴 라벨링 및 주의 식품 취급 관행도 소비자의 신뢰를 강화하고 있습니다.
교육 기관 세그먼트는 2026에서 2033까지 8.5%의 CAGR에서, 학교, 대학 및 대학으로 점점 특정식이 요구 사항을 수용하는 학생들을 수용하는 것으로 예상됩니다. gluten-free 간식을 제공 하는 데 도움이 기관에 적합 한 선택에 대 한 celiac 질병 또는 의료 필요한 gluten 피. 명확한 성분 정보를 가진 포장된 제품 및 적당한 알레르기 통제는 조달과 배급을 간단하게 할 수 있습니다. 수요는 부모, 학교 관리자 및 식품 서비스 제공 업체 중 더 큰 인식에 의해 지원 될 수 있습니다. 개별 패키지 스낵은 카페테리아, 자동 판매기 및 학교 행사에 편리합니다.
- 유통 채널
유통 채널의 기초에, 글루텐없는 스낵 시장은 기존의 상점, 호텔 및 레스토랑, 교육 기관, 전문 서비스 및 병원 및 약점으로 구분됩니다. 기존의 상점 세그먼트는 슈퍼마켓, 하이퍼마켓, 식료품점 및 편리한 출구에 있는 글루텐 자유로운 식사의 넓은 가용성에 의해 지원되는 2025년에 71.7%의 점유율을 가진 시장을 지배하기 위하여 추정됩니다. 이 소매업체는 칩, 부수, 쿠키, 스낵바 및 너트를 포함한 여러 제품 범주에 소비자 액세스를 제공합니다. 전용 글루텐 자유로운 선반 및 명확한 포장 상표는 shoppers가 적당한 제품을 더 쉽게 확인할 것을 도울 수 있습니다. 소매 네트워크는 또한 제조 업체가 도시 및 교외 시장에서 소비자를 도달 할 수 있습니다. 승진 활동, 경쟁가격 및 multipack 선택권은 반복 구입을 더 격려할 수 있습니다. Broad accessibility 및 설치된 쇼핑 습관은 글루텐 프리 스낵 유통의 기존 매장의 중요성을 지원합니다.
전문 서비스 부문은 2026에서 2033까지 9 %의 CAGR에서 강력한 성장을 목격하기 위해 계획되었으며, celiac 질병, 글루텐 감도 및 특정 식이 선호도와 소비자에게 맞춤화된 제품을 수요로 구동됩니다. 전문 건강 식품 소매 및 전용 글루텐없는 콘센트는 종종 기존 상점보다 틈새 제품의 더 넓은 분류를 제공합니다. 이 채널은 소비자가 인증 된 글루텐없는 제품, 특수 베이커리 스낵 및 특정 성분 프로파일을 가진 제품을 찾을 수 있습니다. 지식 있는 소매 직원 및 상세한 제품 정보는 또한 쇼핑 경험을 개량할 수 있습니다. 온라인 특가 소매업체 및 구독 기반 서비스는 제한된 물리적 소매 옵션으로 매장에서 소비자에게 액세스 할 수 있습니다. 믿을 수 있는 규정식 정보를 위한 제품 다양성 그리고 수요 증가는 이 배급 수로를 지원할 것으로 예상됩니다.
어떤 지역은 글루텐 프리 스낵 시장의 가장 큰 주식을 보유
- 북아메리카는 2025년에 38.6%의 가장 큰 수입 몫을 가진 글루텐 자유로운 식사 시장을, 설치된 특선 음식 소매 네트워크의 높은 소비자 인식에 의해 지원해, 글루텐 자유로운 제품을 위한 강한 수요를 강화했습니다
- 이 지역은 잘 설립 된 식품 라벨링 표준, 편리하고 건강한 간식 옵션에 대한 수요 증가, 칩, 균열, 쿠키 및 스낵 바에 걸쳐 제품 혁신을 증가. 온라인 식료품 플랫폼 확장 및 설립 된 식품 제조업체의 존재는 북미의 글로벌 시장에서 위치를 강화하는 것을 계속합니다.
미국 글루텐 프리 스낵 시장 통찰력
미국 글루텐 자유로운 식사 시장은 celiac 질병의 인식 때문에 강한 성장을 목격하고, 글루텐 관련 장애의 진단을 증가시키고, 편리한 식이요법 대안을 위한 수요를 성장합니다. 국가는 gluten-free 칩, 균열, 쿠키 및 스낵 바의 광범위한 가용성과 함께 포장 식품 산업을 설립했으며 소매 및 전자 상거래 채널을 통해 수요를 운전하고 있습니다. 또한, 명확한 글루텐 자유로운 레테르를 붙이는 기준 및 다양한 식사 정립에 있는 소비자 관심사를 증가하는 것은 슈퍼마켓, 특기 음식 상점 및 온라인 플래트홈의 맞은편에 제품 혁신을 가속하고 있습니다.
Asia-Pacific Gluten-Free 스낵 시장 통찰력
아시아 태평양 글루텐 프리 스낵 시장은 급속한 성장을 목격할 것으로 예상되며, 도시 인구를 확대하고 중국, 인도, 일본, 호주와 같은 국가의 편리한 포장 식품에 대한 수요가 증가합니다. 쌀, 밀렛 및 quinoa를 포함한 대체 곡물에 대한 관심은 다양한 글루텐 프리 스낵 제품의 개발을 지원합니다. 또한, 현대 소매 인프라 확장, 전자 상거래 침투 증가, 그리고 전문식이 요법 식품의 성장 가능성은 지역 시장 확장을 지원하고있다.
Japan Gluten-Free 스낵 시장 통찰력
일본 글루텐 프리 스낵 시장은 식이 요법의 다양성, 제품 품질 및 편리한 스낵 옵션에 소비자 관심을 증가시키기 때문에 일관성있는 성장을 목격하고 있습니다. 제조업체 및 소매업체는 쌀 기반 부수기, 글루텐없는 제과 및 소비자 선호도를 수용하기 위해 대안 곡물 간식의 가용성을 확장하고 있습니다. 또한, 일본은 포장 식품 산업, 강력한 소매 인프라를 설립하고 명확하게 라벨을 붙인 전문 식품 제품은 시장 개발에 기여하고 있습니다. Continued 제품 혁신 및 gluten-free 재료로 만든 전통적인 스낵 형식의 가용성은 더 많은 지원 수요.
중국 Gluten-Free 스낵 시장 통찰력
중국 글루텐 프리 스낵 시장은 건강 인식, 도시 소비자 인구 확대, 편리한 포장 스낵에 대한 수요 증가에 의해 구동 꾸준히 성장하고 있습니다. 쌀 기반 제품 및 대체 재료에 대한 관심은 글루텐 프리 크래커, 칩, 비스킷 및 기타 스낵 품종을 개발하기 위해 제조 업체를 격려하고 있습니다. 또한 e-commerce 플랫폼의 확장, 현대 슈퍼마켓 및 전문 식품 소매점은 제품 접근성을 향상시킵니다. 수입 및 국내 생산 전문 식품의 성장 가능성은 중국 전역의 시장 개발을 지원하고 있습니다.
U.K. 글루텐 프리 스낵 시장 통찰력
U.K. 글루텐 프리 스낵 시장은 전통적인 스낵 제품에 편리한 대안을 위해 celiac 질병과 수요의 인식을 증가하여 지원되는 꾸준한 성장을 경험하고 있습니다. 슈퍼마켓, 전문 소매업체 및 온라인 플랫폼은 gluten-free biscuits, crackers, 칩 및 스낵 바에 액세스 할 수있는 소비자를 제공합니다. 또한, 명확한 음식 레테르를 붙이는 필요조건 및 지속적인 제품 혁신은 제품의 다양성과 접근성을 개량하기 위하여 제조 업체를 격려하고 있습니다. 식물 근거한 성분, 대안 곡물에 있는 관심사를 성장하고, 개량한 식사 정립은 미국에 있는 시장 성장에 더 공헌합니다.
독일 Gluten-Free 스낵 시장 통찰력
독일 글루텐 프리 스낵 시장은 글루텐 관련 장애의 인식을 증가시키기 위해 꾸준히 확장되고 있으며, 전문식이 제품에 대한 수요 및 국가의 잘 개발 된 포장 식품 산업. 소비자들은 점점 더 많은 글루텐 프리 베이커리 스낵, 버퍼, 비스킷, 그리고 슈퍼마켓, 할인 소매업체 및 특산 식품 매장을 통해 맛있는 제품을 찾고 있습니다. 대안 곡물 성분에 있는 지속적인 혁신, 제품 정립 및 포장은 소비자 선택을 개량합니다. 또한, 식품 안전 및 라벨링 요구 사항, 편리하고 다양 한 스낵 옵션에 관심, 독일에서 시장 개발 지원.
Gluten-Free Snacks Market의 최고 기업은 무엇입니까
글루텐 프리 스낵 산업은 주로 잘 설립 된 회사에 의해 주도됩니다 :
- Mondelez 국제, Inc. (미국)
- 일반 밀, Inc.(미국)
- 펩시코. (미국)
- Hershey 회사(미국)
- Hain Celestial 그룹, Inc의. (미국)
- Utz 브랜드, Inc. (미국)
- Conagra 브랜드, Inc. (미국)
- 박사 Schär AG / SPA (이탈리아)
- Amy's Kitchen, Inc. (미국)
- 바릴라 G. e R. Fratelli S.p.A. (이탈리아)
- 로터스 베이커리 N.V. (Belgium)
- Lundberg 가족 농장 (미국)
- Edward & Sons (미국)
- 퀸 푸드 LLC (미국)
- RW Garcia (미국)
- Kellanova (미국)
- 꽃 음식, Inc. (미국)
- Real Foods Pty Ltd (호주)
- Orgran (호주)
- Good Mills Deutschland GmbH (독일)
Gluten-Free Snacks Market의 최신 개발은 무엇입니까
- 4 월 2025에서 Arnott는 호주의 Gluten Free Jatz biscuits 및 Gluten Free Barbecue Shapes의 출시를 발표했습니다. 맛있는 글루텐이없는 스낵 포트폴리오를 확장했습니다. 제품은 브랜드의 설립 된 맛과 품질을 유지하면서 gluten 익숙한 스낵 옵션을 피하는 소비자를 제공하도록 개발되었습니다. 출시 확장 Arnott의 글루텐없는 범위와 celiac 질병 또는 글루텐 감도와 소비자를위한 맛있는 대안의 가용성을 개선.
- 5 월 2024에서 Mondelēz International은 첫 번째 칩 Ahoy의 출시를 발표했습니다! Gluten 무료 초콜릿 칩 쿠키 미국. 새로운 제품은 브랜드의 설립 된 쿠키 포트폴리오를 확장하여 인증 된 글루텐없는 옵션을 포함, 글루텐 아보딩 소비자에 적합한 익숙한 치료에 대한 수요에 대응. 출시는 메인스트림 브랜드를 글루텐 프리 범주로 확장하는 주요 스낵 제조업체 중 성장 초점을 강조했습니다.
- 7 월 2023에서 FitJoy는 클래식, 화이트 Cheddar 및 Pepper Jack Cheese 품종을 소개하는 곡물없는 부수기의 새로운 라인의 출시를 발표했습니다. 제품은 기존의 부수기에 대안으로 개발되었으며 글루텐이없는 인증, 곡물없는, 유제품 및 너트가없는 것으로 설명되었습니다. 출시는 맛있는 스낵 범주에서 소비자 선택 확대하고 알레르기 식 스낵 정립에서 지속적인 혁신을 보여줍니다.
- 12 월 2023에서 CauliPuffs는 cauliflower, 쌀 및 옥수수를 사용하여 만든 글루텐 프리 퍼프 스낵 범위의 출시를 발표했습니다. 이 제품은 White Cheddar, Honey BBQ 및 Vegan Salt & Pepper를 포함한 풍미에 소개되었습니다. 소비자는 전통적인 퍼프드 스낵에 대한 대안을 제공합니다. 출시는 베이킹 준비를 강조하고 대체 재료의 사용, 반사 제조 업체의 노력은 글루텐없는 간식 선택과 다른 성분 프로파일을 추구하는 소비자에게 호소를 다룹니다.
- 2021 년 3 월, MadeGood Foods는 Star Puffed Crackers의 소개를 발표했습니다. 포트폴리오를 맛있는 스낵 범주로 확장했습니다. 글루텐 프리, 유제품 프리, 유기 부수는 바다 소금, Cheddar 및 피자 맛에서 시작되었으며 6 과일과 야채 소스의 영양분이 포함되어 있습니다. 제품은 매일 간식, 학교 점심 및 현지 소비를 위해 디자인되었습니다. 이 발달은 성분 다양성과 편리한 체재를 가진 규정식 suitability를 결합하는 글루텐 자유로운 식사에 있는 지속적인 혁신을 설명합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
목차
1 서론
1.1 연구 목적
1.2 시장 정의
1.3 글로벌 글루텐 프리 스낵 시장 개요
1.4 통화 및 가격
1.5 제한
1.6 대상 시장
2 시장 세분화
2.1 주요 내용
2.2 글로벌 글루텐 프리 스낵 시장 규모
2.2.1 공급업체 포지셔닝 그리드
2.2.2 기술 수명선 곡선
2.2.3 시장 가이드
2.2.4 회사 포지셔닝 그리드
2.2.5 회사 시장 점유율 분석
2.2.6 다변량 모델링
2.2.7 수요 및 공급 측 변수
2.2.8 위에서 아래로의 분석
2.2.9 측정 표준
2.2.10 공급업체 점유율 분석
2.2.11 주요 1차 면접의 데이터 포인트
2.2.12 주요 보조 데이터베이스의 데이터 포인트
2.3 글로벌 글루텐 프리 스낵 시장: 연구 스냅샷
2.4 가정
3 시장 개요
3.1 드라이버
3.2 제약
3.3 기회
3.4 과제
4 요약
5가지 프리미엄 인사이트
5.1 공급망 분석
5.2 고객의 구매 결정에 영향을 미치는 요인
5.3 산업 동향 및 미래 전망
5.4 소비자 수준 추세
5.4.1 스카이 요거트 소비자 수준 동향
5.4.2 전체 요거트 카테고리에서 SKYR 요거트의 소비자 수준 동향
5.5 브랜드 비교 분석
5.5.1 SKYR 요거트 브랜드 비교 분석
5.5.2 전체 요거트 카테고리의 브랜드 비교 분석
5.6 쇼핑 행동 및 역학
5.6.1 가족 및 친구의 추천
5.6.2 연구
5.6.3 충동적
5.6.4 광고
5.6.4.1. 텔레비전 광고
5.6.4.2. 온라인 광고
5.6.4.3. 매장 내 광고
5.6.4.4. 옥외 광고
5.7 자체 브랜드 대 브랜드 분석
5.8 홍보 활동
5.9 신제품 출시 전략
5.9.1 신제품 출시 횟수
5.9.1.1. LLINE 확장
5.9.1.2. 새로운 패키징
5.9.1.3. 재출시
5.9.1.4. 새로운 공식
6 경기 침체가 시장에 미치는 영향
6.1 가격에 미치는 영향
6.2 공급망에 미치는 영향
6.3 선적에 미치는 영향
6.4 회사의 전략적 결정에 미치는 영향
7 규제 프레임워크 및 지침
8 가격 지수(B2B 최종 가격 및 FOB 가격)
9 주요 제조업체의 생산 능력
10 브랜드 전망
10.1 비교 브랜드 분석
10.2 제품 대 브랜드 개요
11 제품 유형별 글로벌 글루텐 프리 스낵 시장
11.1 개요
11.2 글루텐 프리 스낵 바
11.2.1 스낵바 종류별
11.2.1.1. 시리얼 바
11.2.1.1.1. 그래놀라 바
11.2.1.1.2. 오트 바
11.2.1.1.3. 쌀바
11.2.1.1.4. 혼합 시리얼 바
11.2.1.1.5. 기타
11.2.1.2. 너트 바
11.2.1.2.1. 아몬드
11.2.1.2.2. 캐슈넛
11.2.1.2.3. 땅콩
11.2.1.2.4. 날짜
11.2.1.2.5. 헤이즐넛
11.2.1.2.6. 혼합견과류바
11.2.1.2.7. 기타
11.2.1.3. 과일 바
11.2.1.3.1. 과일 바
11.2.1.3.2. 과일 및 견과류 혼합 바
11.2.1.3.3. 과일, 시리얼 및 견과류 혼합 바
11.2.1.4. 단백질 바
11.2.1.5. 에너지 바
11.2.1.6. 초콜릿 바
11.2.1.7. 기타 (있는 경우)
11.3 글루텐 프리 구운 스낵
11.3.1 구운 스낵, 종류별
11.3.1.1. 감자칩
11.3.1.2. 나초
11.3.1.3. 프레첼
11.3.1.4. 토르티야
11.3.1.5. 기타(퍼프, 감자튀김, 컬, 크런치)
11.4 글루텐 프리 비스킷, 쿠키, 크래커
11.5 글루텐 프리 팝콘
11.6 글루텐 프리 견과류, 씨앗류 및 트레일 믹스
11.7 글루텐 프리 요거트
11.7.1 요거트 종류별
11.7.1.1. 일반 요구르트
11.7.1.2. 스카이/아이슬란드 스타일 요거트
11.7.1.3. 농축 요거트
11.7.1.4. 프로바이오틱 요구르트
11.7.1.5. 요구르트 설정
11.7.1.6. 그릭 요거트
11.7.1.7. 스터드 요거트
11.7.1.8. 기타
11.7.2 제품 유형별 요거트
11.7.2.1. 마실 수 있는 요구르트
11.7.2.2. 숟가락으로 떠먹는 요거트
11.7.2.3. 냉동 요구르트
11.7.2.4. 기타
11.7.3 요거트, 출처 유형별
11.7.3.1. 동물 기반
11.7.3.1.1. 동물 기반, 유형별
11.7.3.1.1.1 우유
11.7.3.1.1.2 버팔로 우유
11.7.3.1.1.3 염소 우유
11.7.3.1.1.4 기타
11.7.3.2. 식물성
11.7.3.2.1. 식물성, 유형별
11.7.3.2.1.1 두유
11.7.3.2.1.2 아몬드 우유
11.7.3.2.1.3 귀리 우유
11.7.3.2.1.4 코코넛 밀크
11.7.3.2.1.5 캐슈밀크
11.7.3.2.1.6 기타
11.8 기타
12가지 글로벌 글루텐 프리 스낵 시장, 본질에 따라
12.1 개요
12.2 유전자 변형 식품
12.3 비GMO
제품 카테고리별 13개 글로벌 글루텐 프리 스낵 시장
13.1 개요
13.2 기존
13.3 유기농
14개 브랜드 카테고리별 글로벌 글루텐 프리 스낵 시장
14.1 개요
14.2 브랜드
14.3 개인 상표
포장 유형별 15개 글로벌 글루텐 프리 스낵 시장
15.1 개요
15.2 BAG-IN-BOX
15.3 파우치
15.4 판지 상자
15.5병
15.5.1 유리
15.5.2 플라스틱
15.6병
15.6.1 유리
15.6.2 플라스틱
15.7 테트라팩
15.8 기타
16개 글로벌 글루텐 프리 스낵 시장(유통 채널별)
16.1 개요
16.2 매장 기반 소매업체
16.2.1 슈퍼마켓/하이퍼마켓
16.2.2 편의점
16.2.3 식료품 소매업체
16.2.4 전문점
16.2.5 도매업체
16.2.6 기타
16.3 비매장 소매업체
16.3.1 온라인
16.3.2 자동판매기
17개 글로벌 글루텐 프리 스낵 시장, 기업 현황
17.1 회사 점유율 분석: 글로벌
17.2 회사 점유율 분석: 북미
17.3 회사 점유율 분석: 유럽
17.4 회사 점유율 분석: 아시아 태평양
17.5 합병 및 인수
17.6 신제품 개발 및 승인
17.7 확장 및 파트너십
17.8 규제 변경 사항
18 지역별 글로벌 글루텐 프리 스낵 시장
18.1 개요 (위에 제공된 모든 세분화는 이 장에서 국가별로 표시됨)
18.2 북미
18.2.1 미국
18.2.2 캐나다
18.2.3 멕시코
18.3 유럽
18.3.1 독일
18.3.2 영국
18.3.3 이탈리아
18.3.4 프랑스
18.3.5 스페인
18.3.6 스위스
18.3.7 네덜란드
18.3.8 벨기에
18.3.9 러시아
18.3.10 터키
18.3.11 유럽의 나머지 지역
18.4 아시아 태평양
18.4.1 일본
18.4.2 중국
18.4.3 대한민국
18.4.4 인도
18.4.5 호주
18.4.6 싱가포르
18.4.7 태국
18.4.8 인도네시아
18.4.9 말레이시아
18.4.10 필리핀
18.4.11 아시아 태평양의 나머지 지역
18.5 남미
18.5.1 브라질
18.5.2 아르헨티나
18.5.3 남미 기타 지역
18.6 중동 및 아프리카
18.6.1 남아프리카 공화국
18.6.2 아랍에미리트
18.6.3 사우디아라비아
18.6.4 쿠웨이트
18.6.5 중동 및 아프리카의 나머지 지역
19개 글로벌 글루텐 프리 스낵 시장, SWOT 및 DBMR 분석
20개 글로벌 글루텐 프리 스낵 시장, 회사 프로필
20.1 프리토레이 주식회사
20.1.1 회사 개요
20.1.2 수익 분석
20.1.3 지리적 존재
20.1.4 제품 포트폴리오
20.1.5 최근 개발 사항
20.2 MARS 주식회사
20.2.1 회사 개요
20.2.2 수익 분석
20.2.3 지리적 존재
20.2.4 제품 포트폴리오
20.2.5 최근 개발 사항
20.3 맥케인 푸드 주식회사
20.3.1 회사 개요
20.3.2 수익 분석
20.3.3 지리적 존재
20.3.4 제품 포트폴리오
20.3.5 최근 개발 사항
20.4 크래프트 푸드
20.4.1 회사 개요
20.4.2 수익 분석
20.4.3 지리적 존재
20.4.4 제품 포트폴리오
20.4.5 최근 개발 사항
20.5 제너럴 밀스 주식회사
20.5.1 회사 개요
20.5.2 수익 분석
20.5.3 지리적 존재
20.5.4 제품 포트폴리오
20.5.5 최근 개발 사항
20.6 네슬레
20.6.1 회사 개요
20.6.2 수익 분석
20.6.3 지리적 존재
20.6.4 제품 포트폴리오
20.6.5 최근 개발 사항
20.7 클리프 바 앤 컴퍼니
20.7.1 회사 개요
20.7.2 수익 분석
20.7.3 지리적 존재
20.7.4 제품 포트폴리오
20.7.5 최근 개발 사항
20.8 종류
20.8.1 회사 개요
20.8.2 수익 분석
20.8.3 지리적 존재
20.8.4 제품 포트폴리오
20.8.5 최근 개발 사항
20.9 켈로그 회사
20.9.1 회사 개요
20.9.2 수익 분석
20.9.3 지리적 존재
20.9.4 제품 포트폴리오
20.9.5 최근 개발 사항
20.1 초바니 주식회사
20.10.1 회사 개요
20.10.2 수익 분석
20.10.3 지리적 존재
20.10.4 제품 포트폴리오
20.10.5 최근 개발 사항
20.11 요플레 USA, 주식회사
20.11.1 회사 개요
20.11.2 수익 분석
20.11.3 지리적 존재
20.11.4 제품 포트폴리오
20.11.5 최근 개발 사항
20.12 스토니필드 농장 주식회사
20.12.1 회사 개요
20.12.2 수익 분석
20.12.3 지리적 존재
20.12.4 제품 포트폴리오
20.12.5 최근 개발 사항
20.13 SO DELICIOUS 유제품 무첨가
20.13.1 회사 개요
20.13.2 수익 분석
20.13.3 지리적 존재
20.13.4 제품 포트폴리오
20.13.5 최근 개발 사항
20.14 알라푸드 암바
20.14.1 회사 개요
20.14.2 수익 분석
20.14.3 지리적 존재
20.14.4 제품 포트폴리오
20.14.5 최근 개발 사항
20.15 세인즈버리
20.15.1 회사 개요
20.15.2 수익 분석
20.15.3 지리적 존재
20.15.4 제품 포트폴리오
20.15.5 최근 개발 사항
*참고: 프로필에 포함된 회사는 전체 목록이 아니며, 이전 고객 요구 사항에 따른 것입니다. 저희는 100개 이상의 회사를 조사했으며, 요청 시 회사 목록을 수정하거나 교체할 수 있습니다.
21 관련 보고서
22 결론
23 설문지
24 데이터 브리지 시장 조사에 관하여

연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











