



글로벌 시스템 Basis 칩 (SBC) 시장 세그먼트, 차량 유형 (Passenger Cars, Light Commercial Vehicles, Heavy Commercial Vehicles), 응용 프로그램 (Powertrain, Safety Systems, Body Electronics, 포좌, Telematics & Infotainment), 통신 인터페이스 (CAN, LIN, FlexRay, CAN FD), 현재 등급 (150 mA, 250 mA, 500 mA), 차량 추진 (내부 연소 엔진 (ICE), 전기 및 하이브리드 및 하이브리드 자동차 산업 - 2033
System Basis Chip (SBC) 시장 규모와 성장률은 무엇입니까
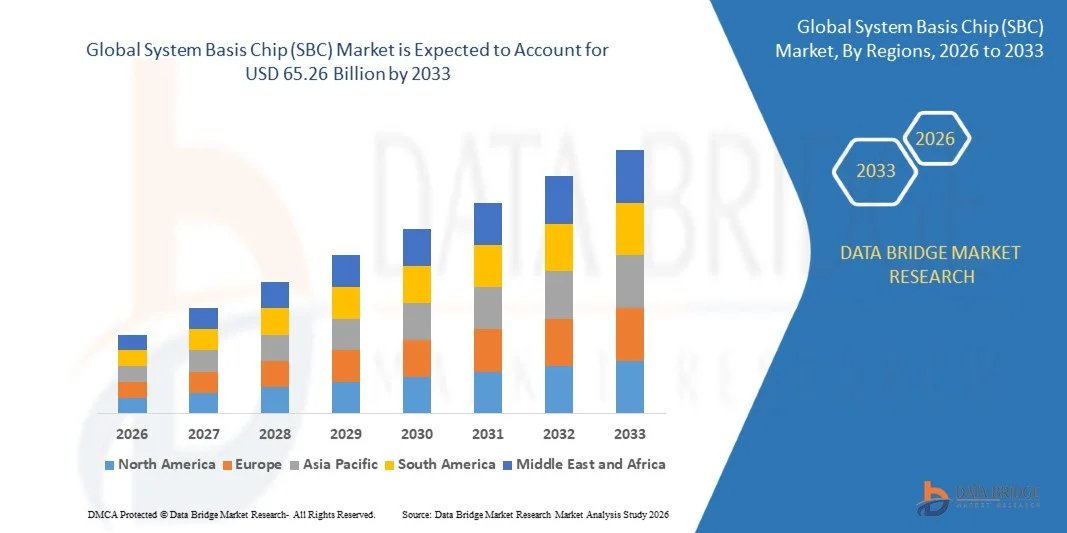
- Data Bridge Market Research 분석에 따르면 시스템 기반 칩 (SBC) 시장은 가치있었습니다.50억 달러프로젝트미화 50억, 성장하는2026년부터 2033년까지 10.30%의 CAGR.
- 시스템 기반 칩은 CAN 및 LIN, 진단, watchdog 기능 및 단일 다이에 웨이 업 로직과 같은 전압 규제, 통신 인터페이스를 통합하는 통합 회로이며 구성 요소 수를 줄이고 자동차 전자 제어 장치 (ECUs)의 신뢰성을 향상시킵니다.
- 시장은 차량이 더 많은 전자 통제 단위를 지원하기 위하여 급속하게 확장하고 있습니다고급 드라이버 시티 시스템 (ADAS), 전기 파워트레인 및 차량 중 하나 (V2X) 연결성, SBC와 같은 소형, 신뢰할 수 있고, 점점 고속 통신 칩이 필요한 모든.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 29.79 억
- 예상 시장 가치 (2033): USD 65.26 억
- 캐스트 CAGR (2026–2033): 10.30%
- 2025년 선도 지역: 아시아 태평양
- 가장 빠른 성장 지역: Asia-Pacific
System Basis Chip (SBC) 시장의 주요 테이크아웃은 무엇입니까
- 아시아 태평양은 세계 최대의 차량 생산 허브와 국내 전기 자동차 제조의 급속한 성장으로 2025년에 41.28%의 가장 큰 수익 점유율을 가진 세계적인 체계 기초 칩 (SBC) 시장을 지배했습니다.
- 아시아 태평양은 또한 가장 빠르게 성장하는 지역에 남아있을 것으로 예상되며, 2026에서 2033까지 12.4%의 CAGR을 기록하고, ADAS 채택을 성장하고, 국내 반도체 제조 투자를 성장 시켰습니다.
- 여객 차 세그먼트는 현대 여객 차량에 있는 높은 전자 통제 단위 조사에 의해 모는 2025년에 68.42% 몫을 가진 시장을, 안전, infotainment 및 powertrain 체계 지도했습니다.
- 가벼운 상업적인 차량은 11.8%의 CAGR를 등록하기 위하여 계획된 가장 빠른 성장 차량 유형 세그먼트이고, 납품과 근수 함대에 있는 진보된 안전과 통신 체계의 상승 선택 및 증가 채택합니다.
- 몸 전자공학 신청 세그먼트는 몸 통제 단위, 문 단위, 좌석 통제 및 맞은편에 요구되는 SBCs의 높은 수에 의해 2025년에 32.84% 수익 몫을 가진 시장을, 지도했습니다₢ 킹시스템.
- 안전 시스템 애플리케이션 세그먼트는 ADAS 채택 및 엄격한 글로벌 차량 안전 규정에 의해 구동되는 12.9%의 CAGR과 함께 가장 빠르게 성장하고, 과다한, 실패 안전한 전자 아키텍처를 요구하는.
- CAN FD 통신 인터페이스 세그먼트는 13.2%의 CAGR와 더불어 가장 빠르게 성장하고 있으며, 자동차 제조업체들은 연결 및 소프트웨어 정의 차량에 따라 더 높은 데이터 전송 속도를 지원할 수 있습니다.
보고서 범위 및 시스템 Basis 칩 (SBC) 시장 세그먼트
|
관련 기사 |
시스템 Basis 칩 (SBC) 시장 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력뿐만 아니라 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 지리적으로 회사 현명한 생산 및 용량, 유통 업체 및 파트너 네트워크 레이아웃, 자세한 및 업데이트 가격 추세 분석 및 공급망 및 수요의 지표 분석이 포함됩니다. |
System Basis Chip (SBC) 시장의 주요 추세는 무엇입니까
- Chipmakers는 더 작은 다이 크기에 더 많은 기능을 통합하는 소형 및 높게 통합된 SBC 변종을 개발하여 PCB 발자국 및 더 낮은 시스템 비용을 위한 Automakers의 수요를 충족시키기 위한 것입니다.
- 예를 들어, 6 월 2024에서 NXP 반도체는 FS24 SBC를 도입했으며, 안전 미니 CAN FD SBC는 최대 400mA의 배터리 연결식 스위칭 모드 레귤레이터와 통신 장치의 광범위한 지원 기능을 갖춘 안전 크리티컬 응용 분야에서 높은 신뢰성을 위해 설계되었습니다.
- Automakers 및 Tier-1 공급 업체는 점점 더 많은 사람들이 CAN FD-capable SBCs 연결, 소프트웨어 정의 차량 아키텍처에 의해 요구되는 높은 데이터 전송 속도를 지원할 수 있습니다.
- 차량 전자 건축술은 몇몇의 주위에, 더 강력한 zonal 및 도메인 관제사, 높게 통합을 위한 수요, 높 신뢰성 SBCs를 통합하는 것을 계속할 것입니다.
System Basis Chip (SBC) 시장의 주요 드라이버는 무엇입니까
- 전기 자동차 생산의 급속한 세계적인 확장은 EVs가 건전지 관리, 전력 배급을 위한 추가 SBCs 및 전통적인 차량에서 출석하지 않는 전력 열차 통제를 위한 SBC 수요의 중요한 운전사입니다.
- 예를 들어, 칩 메이커는 NXP의 FS24 SBC와 같은 미니 CAN FD SBC 장치를 개발하는 데 계속되어 6 월 2024에서 도입되었으며 특히 차량 통신 신뢰성을 향상시키고 현대적이고 충전 차량의 성장 전기 복잡성을 지원합니다.
- 고급 드라이버 시티 시스템 (ADAS)의 채택은 차량 당 안전 크리티컬 전자 제어 단위의 수를 증가시키고, 각각 전력 및 통신을 관리하기 위해 고 신뢰성 SBC를 필요로.
- Automakers는 소프트웨어 정의 차량 아키텍처에 대한 지속적인 전환은 CAN FD와 같은 고속 통신 프로토콜을 지원하는 SBCs에 대한 수요를 증가시키고, 실시간 데이터 전송을 가능하게합니다. 이 아키텍처는 필요합니다.
- 글로벌 자동차 전자 콘텐츠는 개발 및 신흥 자동차 시장 전반에 걸쳐 계속 증가하고 있으며, 시스템 기반 칩에 대한 지속적인 수요는 신체, 안전, 파워트레인 및 인포테인먼트 응용 분야에서 예상됩니다.
어떤 요인은 시스템 Basis 칩 (SBC) 시장의 성장을 훔치는
- 자동차 반도체 산업은 정기적 인 칩 부족 및 공급망 중단에 노출되어있어 SBC 가용성 및 지연 차량 생산 일정을 조정할 수 있습니다.
- ASIL-D와 같은 기능성 안전 표준을 지원할 수 있는 고도로 통합된 SBC의 개발비용은 자동차 공급망 전반에 걸쳐 가격의 압력을 추가합니다.
- 자동차 통합 회로의 국제 무역 긴장 및 관세는 특히 독일과 말레이시아와 같은 주요 생산 허브에서 제조 된 SBCs의 비용과 가용성에 직접 영향을 미칠 수 있으며, 이러한 칩에 의존하는 고급 드라이버 시티 시스템에서 다운 스트림 비용 압력을 창출합니다.
- CAN FD와 같은 클래식 CAN 및 LIN과 같은 기존 통신 프로토콜을 지속적으로 지원할 필요는 제조 업체가 더 넓은 및 더 복잡한 제품 포트폴리오를 유지하고 엔지니어링 및 재고 복잡성을 추가하는 데 필요합니다.
시스템 Basis 칩 (SBC) 시장은 어떻게 세그먼트
체계 기초 칩 (SBC) 시장은 차량 유형, 신청, 커뮤니케이션 공용영역, 현재 등급, 차량 추진의 기초에 세그먼트를 매깁니다.
- 차량 유형
차량 유형의 기초에, 세계적인 체계 기초 칩 (SBC) 시장은 여객 차, 가벼운 상업적인 차량, 무거운 상업적인 차량으로 구분됩니다. 승용차 세그먼트는 현대 승용차가 인체, 안전, 인포테인먼트, 파워트레인 시스템의 높은 수를 통합하기 때문에 2025 년 68.42%의 점유율을 가진 시장을 지배했습니다. 일반적으로 적어도 하나의 SBC가 필요합니다. 승용차의 연결 및 편안함에 대한 소비자 수요가 지속적으로 차량 당 평균 SBC 콘텐츠를 늘리고 있습니다.
가벼운 상업적인 차량 세그먼트는 2026년에서 2033년까지 11.8%의 가장 빠른 CAGR를 목격할 것으로 예상되고, 납품과 근수 함대의 상승에 의해 모는 전자 통제 단위의 수와 차량 당 요구되는 관련 SBCs 증가합니다. 또한, 빛 상업 차량에 있는 진보된 안전 그리고 telematics 체계의 성장 채택은 이 세그먼트에 있는 SBC 내용을 더 확장합니다.
- 회사연혁
애플리케이션의 기초에, 글로벌 시스템 기반 칩 (SBC) 시장은 Powertrain, Safety Systems, Body Electronics, 포좌, Telematics & Infotainment로 구분됩니다. 몸 전자공학 세그먼트는 몸 통제 단위, 문 단위, 좌석 통제 및 HVAC 체계 때문에 2025년에 32.84%의 몫을 가진 시장을, 각 전형적으로 힘과 커뮤니케이션을 관리하는 전용 SBC를 요구하고, 이 신청에게 가장 높은 집단 SBC 수요를 줍니다. 또한, 상승 차량 안락 및 편익 특징은 차량 당 몸 전자공학 단위의 수를 확장하기 위하여 계속합니다.
안전 시스템 세그먼트는 ADAS 채택의 급속한 성장에 의해 구동되는 2026에서 2033에서 12.9%의 가장 빠른 CAGR를 목격할 것으로 예상됩니다 높 신뢰성, 실패 안전한 SBC를 요구하는 안전 표준 전자 통제 단위의 수를 증가합니다. 또한 엄격한 글로벌 차량 안전 규정은 더 많은 과다한 전자 아키텍처를 향해 자동 제조 업체를 밀어, 더 안전 시스템에 SBC 수요 증가.
- 통신 인터페이스
통신 인터페이스의 기초에, 글로벌 시스템 기반 칩 (SBC) 시장은 CAN, LIN, FlexRay, CAN FD로 구분됩니다. CAN 세그먼트는 2025 년에 46.75%의 점유율을 가진 시장을 지배했습니다. 그것은 그것의 성숙, 신뢰성 및 비용 효과 때문에 몸, powertrain 및 포좌 신청의 맞은편에 가장 넓게 배치된 차량 커뮤니케이션 의정서를 남아 있기 때문에. 또한 CAN 기반 차량 아키텍처의 큰 설치베이스는 CAN-interface SBCs에 대한 강력한 지속적인 수요를 지원하기 위해 계속됩니다.
CAN FD 세그먼트는 2026에서 2033에 이르는 13.2%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 오토메이션이 구동하는 차량 네트워크에서 CAN FD로 연결 및 소프트웨어 정의 차량에 의해 요구되는 더 높은 데이터 전송 속도를 지원할 수 있습니다. 또한, 높은 신뢰성을 위한 CAN FD SBCs의 상승 채택은 이 공용영역 세그먼트의 더 accelerating 성장입니다.
- 현재 등급
현재 등급의 기초에, 세계적인 체계 기초 칩 (SBC) 시장은 150 mA, 250 mA, 500 mA로 분할됩니다. 250mA 세그먼트는 250 mA 현재 등급 때문에 2025에서 38.64%의 점유율을 가진 시장을 몸과 안락 전자 통제 단위의 대다수에 적응된 힘 납품 그리고 효율성의 실제적인 균형을 제공합니다. 또한 주요 제조업체의 제품 제품군에 걸쳐 250mA SBC 변형의 넓은 가용성은 지배적 인 위치를 지원합니다.
500mA 세그먼트는 2026에서 2033년까지 12.6%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 현재의 rating SBC가 구동하는 것은 배터리 관리 및 파워트레인 제어 장치를 포함하여 전력 공급 전기 및 하이브리드 차량 서브 시스템을 지원하는 데 점점 더 필요합니다. 또한, 전자 통제 단위 당 추가 주변의 통합은 더 높은 현재 rating SBCs를 호의하는 전력 납품 필요조건을 증가합니다.
- 차량 추진
차량 추진의 기초에, 세계적인 체계 기초 칩 (SBC) 시장은 내부 연소 엔진 (ICE), 전기 & 잡종 차량으로 구분됩니다. 내부 연소 엔진 (ICE) 세그먼트는 2025 년 ICE 차량으로 인해 2025 년 점유율을 가진 시장을 지속적으로 글로벌 차량 파삭과 새로운 차량 생산의 대다수를 대표하고, 이 추진 카테고리에서 강력한 지속적인 SBC 수요를 지속. 또한, electrification 가속도, ICE 차량은 여전히 SBCs에 의존하는 광대한 몸, 안전 및 infotainment 전자공학을 요구합니다.
전기 및 하이브리드 차량 세그먼트는 2026에서 2033까지 13.8%의 가장 빠른 CAGR를 목격 할 것으로 예상되며 전기 및 하이브리드 차량에 의해 구동되는 추가 SBCs는 배터리 관리, 전력 분배 및 기존의 ICE 차량에서 제시되지 않는 전기 파워 트레인 제어를 요구합니다. 또한, 전기 자동차 생산의 급속한 세계적인 성장은 총 SBC 수요의 이 세그먼트의 몫을 확장하기 위하여 계속합니다.
어떤 지역은 시스템 Basis 칩 (SBC) 시장의 가장 큰 주식을 보유
- 아시아 태평양은 세계 최대의 차량 생산 허브와 국내 전기 자동차 제조의 급속한 성장으로 2025년에 41.28%의 가장 큰 수익 점유율을 가진 세계적인 체계 기초 칩 (SBC) 시장을 지배했습니다.
- 아시아 태평양은 또한 가장 빠르게 성장하는 지역에 남아있을 것으로 예상되며, 2026에서 2033까지 12.4%의 CAGR을 기록하고, ADAS 채택을 성장하고, 국내 반도체 제조 투자를 성장 시켰습니다.
중국 시스템 Basis 칩 (SBC) 시장 통찰력
중국 시스템 기반 칩 (SBC) 시장은 세계에서 가장 큰 전기 자동차 생산자와 성장하는 국내 반도체 제조 투자로 국가의 위치에 의해 급속하게, 몰고 있습니다. 자동차 전자 자기 공급에 대한 정부 지원은 중국의 시장 성장을 가속화하는 것입니다.
독일 시스템 Basis 칩 (SBC) 시장 통찰력
독일 시스템 기반 칩 (SBC) 시장은 꾸준히 성장하고 있으며, 주요 유럽 자동차 반도체 제조업체 및 프리미엄 자동차 제조업체의 강력한 존재에 따라 차량 당 높은 전자 콘텐츠를 구동합니다. Continued Innovation in Function-safety-compliant SBCs는 자동차 반도체의 주요 유럽 허브로서 독일의 위치를 강화하고 있습니다.
미국 시스템 Basis 칩 (SBC) 시장 통찰력
미국 시스템 기반 칩 (SBC) 시장은 국내 반도체 제조 투자를 성장하고 국가의 차량 함대에 ADAS 채택을 가속화하여 꾸준히 확장하고 있습니다. 차세대, 소프트웨어 정의 차량 아키텍처에 대한 Automakers 및 Chipmakers 간의 지속적인 협력은 시장 성장을 더욱 강화하고 있습니다.
일본 체계 Basis 칩 (SBC) 시장 통찰력
일본 시스템 기반 칩 (SBC) 시장은 주요 국내 자동차 반도체 제조업체 및 잘 설립 된 자동차 공급망의 강력한 존재에 의해 지원되는 일관성있는 성장을 목격하고 있습니다. 전기 자동차 생산은 일본에서 시장 성장에 기여하고 있습니다.
대한민국 시스템 Basis 칩 (SBC) 시장 통찰력
대한민국 시스템 기반 칩 (SBC) 시장은 국내 반도체 제조 능력의 강력한 국내 전기 자동차 생산 성장에 의해 구동되는 건강한 속도로 성장하고 있습니다. 국내 자동차 제조업체 중 고급 드라이버-assistance 시스템의 상승 채택은 시장 성장을 지원합니다.
System Basis Chip (SBC) 마켓의 최고 기업은
시스템 기반 칩 (SBC) 시장은 주로 잘 설립 된 회사에 의해 주도됩니다 :
- NXP 반도체 NV.v (네덜란드)
- Infineon 기술 AG(독일)
- STMicroelectronics 시리즈(스위스)
- Texas Instruments 전무(미국)
- Renesas 전자 공사(일본)
- (미국)
- 마이크로칩 기술 Inc. (미국)
- 아날로그 장치, Inc. (미국)
- 주식회사 ROHM (일본)
- Melexis NV (벨기에)
- Elmos 반도체 SE (독일)
- Robert Bosch GmbH (독일)
- Toshiba Corporation (일본)
- Marvell 기술, Inc. (미국)
- ams OSRAM AG (오스트리아)
- Denso Corporation (일본)
- Continental AG (독일)
- Qualcomm Technologies, Inc. (미국)
- Broadcom Inc. (미국)
- 다이오드 Incorporated (미국)
System Basis Chip (SBC) 시장에서 최신 개발은 무엇입니까
- 6월 2024일, NXP 반도체는 FS24 SBC를 도입했으며, 최대 400mA의 배터리 연결식 스위칭 모드 레귤레이터와 150mA의 선형 레귤레이터를 제공하는 선형 레귤레이터를 제공하는 배터리 연결식 스위칭 모드 레귤레이터를 특징으로하는 안전 크리티컬 자동차 애플리케이션의 높은 신뢰성을 위해 설계된 안전 미니 CAN FD SBC는 광범위한 마이크로 컨트롤러 및 통신 장치를 지원하여 차량 통신 신뢰성을 향상시킵니다.
- Infineon Technologies는 8 월 2023에서 TLE988x 및 TLE989x MOTIX 임베디드 파워 IC 제품군을 도입하여 게이트 드라이버, 마이크로 제어기, CAN FD 통신 인터페이스 및 자동차 바디, 편안함 및 열 관리 응용 분야에 대한 단일 칩에 대한 전력 공급을 결합하는 통합 자동차 시스템의 포트폴리오를 확장했습니다.
- 1월 2026일, Infineon 및 Flex는 소프트웨어 정의 차량에 대한 영역 제어기 개발 키트를 도입했습니다. 플랫폼은 모듈형 빌딩 블록을 사용하고 여러 CAN-FD, LIN 및 이더넷 인터페이스를 통합하여 동력 제어 및 사이버 보안 기능을 사용합니다. configurable Zone-controller 설계를 지원하며, SBC와 같은 통합된 전력 관리 및 통신 부품에 대한 수요를 창출하는 중앙화된 차량 전자에 대한 광범위한 이동성을 보여줍니다.
- 8 월 2026에서 NXP는 FS23 안전 SBC 가족을 강조했으며 신체 및 편안함 컨트롤러뿐만 아니라 배터리 관리 시스템 애플리케이션을 대상으로합니다. 가족은 동력 관리, CAN 및 LIN 통신, 시스템 관리 및 안전 기능을 결합하여 자동차 플랫폼의 확장성 및 하드웨어 / 소프트웨어 호환성을 지원합니다. NXP는 FS23 가족이 ISO 26262 프로세스에 따라 개발되었으며 ASIL B에 도달합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
목차
1 서론
1.1 연구 목적
1.2 시장 정의
1.3 글로벌 시스템 기반 칩(SBC) 시장 개요
1.4 통화 및 가격
1.5 제한
1.6 대상 시장
2 시장 세분화
2.1 주요 내용
2.2 글로벌 시스템 기반 칩(SBC) 시장 진출
2.2.1 공급업체 포지셔닝 그리드
2.2.2 기술 수명선 곡선
2.2.3 시장 가이드
2.2.4 회사 포지셔닝 그리드
2.2.5 회사 시장 점유율 분석
2.2.6 다변량 모델링
2.2.7 위에서 아래로의 분석
2.2.8 측정 표준
2.2.9 공급업체 점유율 분석
2.2.10 주요 1차 면접의 데이터 포인트
2.2.11 주요 보조 데이터베이스의 데이터 포인트
2.3 글로벌 시스템 기반 칩(SBC) 시장: 연구 스냅샷
2.4 가정
3 시장 개요
3.1 드라이버
3.2 제약
3.3 기회
3.4 과제
4 요약
5 프리미엄 인사이트
5.1 포터의 5가지 힘
5.2 규제 기준
5.3 기술 동향
5.4 특허 분석
5.5 사례 연구
5.6 가치 사슬 분석
5.7 회사 비교 분석
5.8 시스템 기반 칩을 위한 통신 프로토콜
5.8.1 컨트롤러 영역 네트워크(CAN)
5.8.1.1. CAN 트랜시버
5.8.2 로컬 상호 연결 네트워크(LIN)
5.8.2.1. LIN 트랜시버
5.8.3 주변 센서 인터페이스(PSI5)
5.8.4 플렉스레이
5.8.5 이더넷
6 산업 유형별 글로벌 시스템 기반 칩(SBC) 시장
6.1 개요
6.2 자동차
6.2.1 유형별
6.2.1.1. 승용차
6.2.1.1.1. 유형별
6.2.1.1.1.1 해치백
6.2.1.1.1.2 세단
6.2.1.1.1.3 SUV
6.2.1.1.1.4 쿠페
6.2.1.1.1.5 무브
6.2.1.1.1.6 스포츠카
6.2.1.1.1.7 컨버터블
6.2.1.1.1.8 기타
6.2.1.2. 상용차
6.2.1.2.1. 경상용차(LCV)
6.2.1.2.1.1 유형별
6.2.1.2.1.1.1. 밴
6.2.1.2.1.1.2. 픽업 트럭
6.2.1.2.1.1.3. 미니버스
6.2.1.2.1.1.4. 기타
6.2.1.2.2. 대형 상용차(HCV)
6.2.1.2.2.1 유형별
6.2.1.2.2.1.1. 버스
6.2.1.2.2.1.2. 트럭
6.2.1.3. 무인 운반 차량(AGV)
6.3 산업
7 글로벌 시스템 기반 칩(SBC) 시장, 전력 범위별
7.1 개요
7.2 저전력
7.3 미드 파워
7.4 고출력
8 글로벌 시스템 기반 칩(SBC) 시장, 애플리케이션별
8.1 개요
8.2 파워
8.2.1 엔진 제어 모듈
8.2.2 HEV/EV 모터
8.2.3 전송
8.3 안전
8.3.1 에어백
8.3.2 전자 안정성 제어(ESC)
8.3.3 적응형 크루즈 컨트롤(ACC)
8.3.4 야간 투시경
8.3.5 타이어 공기압 모니터링 시스템(TPMS)
8.3.6 주차 지원
8.4 차체 전자 장치
8.4.1 차체 제어 모듈(BCM)
8.4.2 도어 제어 장치(DCU)
8.4.3 LED 조명
8.4.4 거울 및 창문 제어
8.4.5 HVAC 시스템
8.5 섀시
8.5.1 브레이크 제어 모듈
8.5.2 조향 제어 모듈
8.5.3 서스펜션 제어 모듈
8.5.4 견인 제어 모듈(TCS)
8.5.5 차량 동역학 관리
8.6 텔레매틱스 및 인포테인먼트
8.6.1 대시보드
8.6.2 탐색
8.6.3 연결 장치
8.6.4 오디오-비디오 시스템
8.7 기타
9 글로벌 시스템 기반 칩(SBC) 시장, 지역별
글로벌 시스템 기반 칩(SBC) 시장(위에서 제공된 모든 세분화는 이 장에서 국가별로 표시됨)
9.1 북미
9.1.1 미국
9.1.2 캐나다
9.1.3 멕시코
9.2 유럽
9.2.1 독일
9.2.2 프랑스
9.2.3 영국
9.2.4 이탈리아
9.2.5 스페인
9.2.6 러시아
9.2.7 터키
9.2.8 벨기에
9.2.9 네덜란드
9.2.10 노르웨이
9.2.11 핀란드
9.2.12 스위스
9.2.13 덴마크
9.2.14 스웨덴
9.2.15 폴란드
9.2.16 유럽의 나머지 지역
9.3 아시아 태평양
9.3.1 일본
9.3.2 중국
9.3.3 대한민국
9.3.4 인도
9.3.5 호주
9.3.6 뉴질랜드
9.3.7 싱가포르
9.3.8 태국
9.3.9 말레이시아
9.3.10 인도네시아
9.3.11 필리핀
9.3.12 대만
9.3.13 베트남
9.3.14 아시아 태평양의 나머지 지역
9.4 남미
9.4.1 브라질
9.4.2 아르헨티나
9.4.3 남미의 나머지 지역
9.5 중동 및 아프리카
9.5.1 남아프리카 공화국
9.5.2 이집트
9.5.3 사우디아라비아
9.5.4 아랍에미리트
9.5.5 오만
9.5.6 바레인
9.5.7 이스라엘
9.5.8 쿠웨이트
9.5.9 카타르
9.5.10 중동 및 아프리카의 나머지 지역
9.6 주요 국가별 주요 통찰력
10 글로벌 시스템 기반 칩(SBC) 시장, 기업 현황
10.1 회사 점유율 분석: 글로벌
10.2 회사 점유율 분석: 북미
10.3 회사 점유율 분석: 유럽
10.4 회사 점유율 분석: 아시아 태평양
10.5 합병 및 인수
10.6 신제품 개발 및 승인
10.7 확장
10.8 규제 변경 사항
10.9 파트너십 및 기타 전략적 개발
11 글로벌 시스템 기반 칩(SBC) 시장, SWOT 및 DBMR 분석
12 글로벌 시스템 기반 칩(SBC) 시장, 회사 프로필
12.1 인피니온 테크놀로지스 AG
12.1.1 회사 스냅샷
12.1.2 수익 분석
12.1.3 지리적 존재
12.1.4 제품 포트폴리오
12.1.5 최근 개발
12.2 ST마이크로일렉트로닉스
12.2.1 회사 스냅샷
12.2.2 수익 분석
12.2.3 지리적 존재
12.2.4 제품 포트폴리오
12.2.5 최근 개발
12.3 다이후쿠
12.3.1 회사 스냅샷
12.3.2 수익 분석
12.3.3 지리적 존재
12.3.4 제품 포트폴리오
12.3.5 최근 개발
12.4 NXP 반도체
12.4.1 회사 스냅샷
12.4.2 수익 분석
12.4.3 지리적 존재
12.4.4 제품 포트폴리오
12.4.5 최근 개발
12.5 로버트 보쉬 GmbH
12.5.1 회사 스냅샷
12.5.2 수익 분석
12.5.3 지리적 존재
12.5.4 제품 포트폴리오
12.5.5 최근 개발
12.6 르네사스 일렉트로닉스 주식회사.
12.6.1 회사 스냅샷
12.6.2 수익 분석
12.6.3 지리적 존재
12.6.4 제품 포트폴리오
12.6.5 최근 개발
12.7 엘모스 반도체 SE
12.7.1 회사 스냅샷
12.7.2 수익 분석
12.7.3 지리적 존재
12.7.4 제품 포트폴리오
12.7.5 최근 개발
12.8 반도체 부품 산업 유한회사
12.8.1 회사 스냅샷
12.8.2 수익 분석
12.8.3 지리적 존재
12.8.4 제품 포트폴리오
12.8.5 최근 개발
12.9 마이크로칩테크놀로지 주식회사
12.9.1 회사 스냅샷
12.9.2 수익 분석
12.9.3 지리적 존재
12.9.4 제품 포트폴리오
12.9.5 최근 개발
12.1 텍사스 인스트루먼츠 주식회사.
12.10.1 회사 스냅샷
12.10.2 수익 분석
12.10.3 지리적 존재
12.10.4 제품 포트폴리오
12.10.5 최근 개발
12.11 멜렉시스
12.11.1 회사 스냅샷
12.11.2 수익 분석
12.11.3 지리적 존재
12.11.4 제품 포트폴리오
12.11.5 최근 개발
참고: 프로필에 포함된 회사는 전체 목록이 아니며, 이전 고객 요구 사항을 따릅니다. 저희는 100개 이상의 회사를 조사했으며, 요청 시 회사 목록을 수정하거나 교체할 수 있습니다.
13 결론
14 설문지
15 관련 보고서
16 데이터 브리지 시장 조사에 관하여

연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











