


Segmentação do mercado de dispositivos de imagem nuclear na região Ásia-Pacífico, por produto (tomografia computadorizada por emissão de fóton único (SPECT), PET híbrido e cintilografia planar), aplicação (oncologia, cardiologia, neurologia e outras), usuário final (hospitais, centros de imagem, centros acadêmicos e de pesquisa e outros) - Tendências e previsões do setor até 2033.
Qual é o tamanho e a taxa de crescimento dos dispositivos de imagem nuclear Ásia-Pacífico
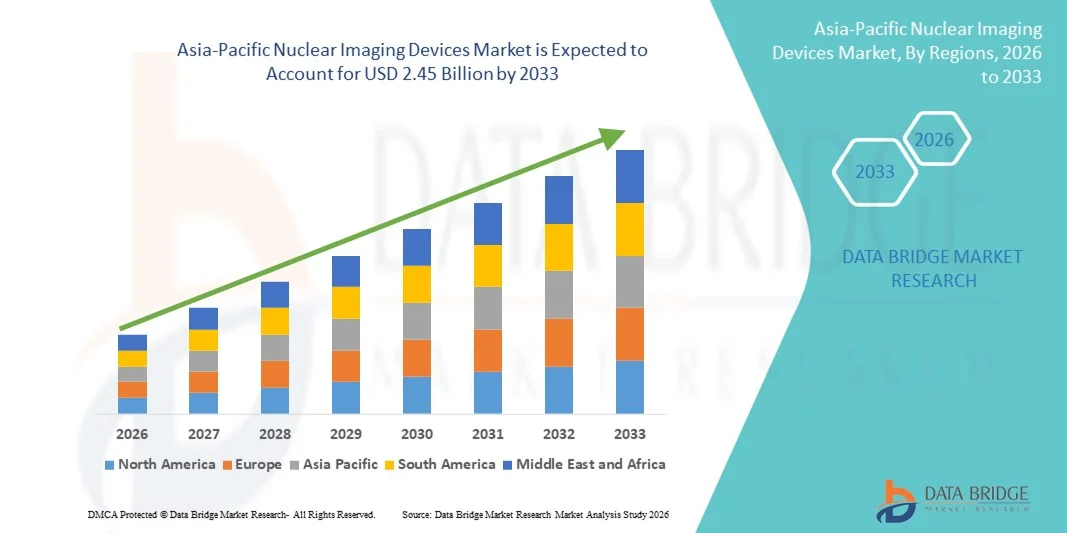
- Segundo a Data Bridge Market Research Analysis, o tamanho do mercado de dispositivos de imagem nuclear Ásia-Pacífico foi avaliado emUSD 1,63 mil milhões em 2025e espera-se alcançarUSD 2,45 mil milhões até 2033, em umaCAGR de 5,25%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pelo aumento dos investimentos em infraestrutura de saúde, aumento da prevalência de doenças crônicas, como câncer e distúrbios cardiovasculares, e avanços tecnológicos em modalidades de imagem que estão aumentando a precisão diagnóstica em aplicações clínicas
- Além disso, a expansão da capacidade diagnóstica em hospitais e centros de imagem, a crescente demanda por detecção precoce de doenças e iniciativas governamentais de apoio à modernização da saúde estão impulsionando a adoção de soluções de imagem nuclear na região. Esses fatores convergentes estão acelerando a captação de dispositivos avançados de imagem nuclear, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,63 mil milhões de USD
- Valor de mercado previsto (2033):2,45 mil milhões de USD
- Previsões CAGR (2026-2033):5.25%
Análise de mercado de dispositivos de imagem nuclear Ásia-Pacífico
- Dispositivos de imagem nucleares, incluindo Tomografia computadorizada de emissão de fotões simples (SPECT),PET híbrido, e sistemas de cintilografia planar, são componentes cada vez mais vitais de fluxos de trabalho diagnósticos modernos em hospitais e centros de imagem em todo o Ásia-Pacífico devido à sua capacidade de fornecer imagens funcionais e moleculares altamente precisas para detecção precoce de doenças e planejamento de tratamento
- A crescente demanda por dispositivos nucleares de imagem é principalmente alimentada pelo aumento da prevalência de doenças crônicas e do estilo de vida, como câncer e doenças cardiovasculares, crescente investimento em infraestrutura de saúde e adoção de modalidades avançadas de imagem para diagnósticos precisos em aplicações clínicas
- A China dominou o mercado de dispositivos de imagem nuclear Ásia-Pacífico com a maior parte de receita de 38,5% em 2025, caracterizada por infraestrutura de saúde bem estabelecida, apoio governamental para tecnologias de diagnóstico modernas e um número crescente de hospitais e centros de imagem equipados com sistemas híbridos PET e SPECT
- Espera-se que a Índia seja o país em crescimento mais rápido durante o período de previsão devido à expansão do acesso à saúde, aumento dos centros de diagnóstico e aumento dos gastos com saúde alimentados pela urbanização e melhoria dos rendimentos disponíveis
- O segmento de Tomografia Computada por Emissão de Fotões Únicos (SPECT) dominou o mercado de dispositivos de imagem nuclear Ásia-Pacífico com uma participação de 41,2% em 2025, impulsionado por suas amplas aplicações clínicas em oncologia, cardiologia e neurologia, bem como custo-efetividade e ampla disponibilidade em hospitais e centros de imagem em todos os países
Segmentação do mercado de equipamentos de imagem nuclear Ásia-Pacífico
|
Atributos |
Dispositivos de imagem nuclear Ásia-Pacíficos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Ásia- Pacífico
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de dispositivos de imagem nuclear Ásia-Pacífico
Integração de imagens híbridas e diagnósticos conduzidos por IA
- Uma tendência significativa e acelerada no mercado de dispositivos de imagem nuclear Ásia-Pacífico é a crescente integração de sistemas híbridos PET/SPECT com software de diagnóstico alimentado por IA, aumentando a precisão de imagem e a eficiência clínica do fluxo de trabalho
- Por exemplo, o sistema Siemens Biograph Vision PET/CT incorpora reconstrução de imagem baseada em IA para reduzir o tempo de varredura, melhorando a detecção de lesões, permitindo diagnósticos mais rápidos e precisos
- A integração de IA em dispositivos de imagem nuclear permite características como análise automatizada de imagem, diagnóstico preditivo e reconhecimento de padrões em oncologia e cardiologia, melhorando a tomada de decisão clínica. Por exemplo, GE Discovery MI utiliza algoritmos de IA para otimizar a clareza da imagem PET e quantificar a captação do rastreador para uma avaliação precisa do tumor
- A integração perfeita de sistemas de imagem híbridos com PACS hospitalar eSistemas de informação radiológicafacilita o gerenciamento centralizado de dados e o relato simplificado, permitindo aos radiologistas monitorar e analisar os dados dos pacientes de forma mais eficiente
- Essa tendência para soluções de imagem mais inteligentes, precisas e interconectadas está reformulando as expectativas clínicas na radiologia diagnóstica. Por exemplo, Philips Vereos Digital PET/CT aproveita a reconstrução assistida por IA para melhorar a produtividade do paciente, mantendo a alta qualidade diagnóstica
- A adoção de sistemas híbridos PET/SPECT com análises orientadas por IA está crescendo rapidamente nos departamentos de oncologia e cardiologia, já que os hospitais priorizam a precisão diagnóstica, a eficiência do fluxo de trabalho e a detecção precoce de doenças
- Aumento do interesse em teranóticos, combinando diagnósticos eterapêutica orientadao monitoramento utilizando dispositivos de imagem nuclear, está emergindo como uma tendência transformadora em departamentos de oncologia em hospitais da Ásia-Pacífico
Dinâmica do Mercado de Dispositivos Nucleares de Imagem Ásia-Pacífico
Controlador
Aumento dos Investimentos em Saúde e Aumento da Prevalência de Doenças Crônicas
- A crescente prevalência de câncer, distúrbios cardiovasculares e neurológicos, juntamente com a expansão da infraestrutura de saúde na Ásia-Pacífico, é um fator chave para a adoção de dispositivos de imagem nuclear
- Por exemplo, em março de 2025, a GE Healthcare anunciou a implantação de sistemas avançados de PET/CT em vários hospitais na Índia para apoiar o diagnóstico oncológico e planejamento terapêutico
- À medida que os volumes dos pacientes crescem e o diagnóstico precoce se torna crítico, os dispositivos de imagem nuclear oferecem imagens funcionais altamente precisas, melhores taxas de detecção e melhor monitoramento do tratamento, apoiando a tomada de decisão clínica
- Além disso, as iniciativas governamentais e os investimentos hospitalares privados em equipamentos avançados de diagnóstico estão fazendo da imagem nuclear um componente padrão das modernas instalações de saúde.
- A crescente disponibilidade de centros de imagem hospitalares, o aumento da conscientização do paciente e a demanda por diagnósticos minimamente invasivos são fatores fundamentais para a adoção. Por exemplo, vários hospitais multiespecialidades na China têm atualizado para sistemas híbridos PET/SPECT para atender às crescentes necessidades de diagnóstico de oncologia e cardiologia
- Por exemplo, as colaborações entre fabricantes de dispositivos e redes hospitalares estão permitindo uma instalação e manutenção mais rápidas de sistemas avançados de imagem, reduzindo os atrasos de implantação
- Aumentar a cobertura de seguros e políticas de reembolso para procedimentos avançados de imagem nuclear em países como Japão e Coreia do Sul estão incentivando mais hospitais a adotar esses dispositivos
Restrição/Desafio
Barreiras de Alto Custo e Conformidade Regulatória
- O alto custo de aquisição e manutenção de dispositivos de imagem nuclear representam um desafio significativo para adoção em hospitais menores e países em desenvolvimento, limitando a penetração no mercado
- Por exemplo, a aquisição de sistemas híbridos PET/SPECT em mercados emergentes, como o Vietname, é frequentemente adiada devido a restrições orçamentais e elevados requisitos de investimento inicial
- As aprovações regulatórias rigorosas, licenciamento e conformidade de segurança para rastreadores radioativos e dispositivos de imagem criam obstáculos para rápida implantação em novas instalações. Por exemplo, a autorização regulatória para novos marcadores de PET na Índia pode levar vários meses, atrasando a adoção clínica
- Enquanto grandes hospitais em países como o Japão e a China podem investir em sistemas de imagem de ponta, mercados sensíveis aos custos e clínicas menores podem depender de equipamentos mais antigos, retardando o crescimento
- Superar esses desafios através de modelos econômicos, opções de locação e processos regulatórios simplificados, bem como educar os clínicos sobre a utilização de dispositivos, será vital para o crescimento sustentado do mercado. Por exemplo, algumas empresas agora oferecem contratos de serviços e programas de treinamento para reduzir a carga operacional nos hospitais
- Por exemplo, preocupações com a exposição à radiação e protocolos de segurança em procedimentos de imagem nuclear podem limitar a adoção em centros de imagem menores sem pessoal especializado
- Produção local limitada e dependência de dispositivos importados em países como Índia e Indonésia podem aumentar os custos e atrasos na cadeia de abastecimento, dificultando o crescimento do mercado
Objetos de imagem nuclear Ásia-Pacífico
O mercado é segmentado com base no produto, aplicação e usuário final.
- Por Produto
Com base no produto, o mercado de dispositivos de imagem nuclear Ásia-Pacífico é segmentado em Tomografia computadorizada de emissão de fotões único (SPECT), PET híbrido e cintilografia planar. O segmento SPECT dominou o mercado com a maior parcela de receita de mercado de 41,2% em 2025, impulsionada por suas amplas aplicações clínicas em oncologia, cardiologia e neurologia. Os sistemas SPECT são amplamente adotados em hospitais e centros de imagem devido à sua relação custo-efetividade, disponibilidade de marcadores e uso estabelecido em imagens funcionais. Os clínicos muitas vezes preferem o SPECT para procedimentos diagnósticos de rotina, e é apoiado por uma grande base instalada em todos os países da Ásia-Pacífico. O segmento também se beneficia de aprimoramentos tecnológicos contínuos, como a melhoria de câmeras gama e software para reconstrução de imagens, aumentando a precisão diagnóstica. Além disso, os sistemas SPECT se integram bem com o PACS hospitalar e sistemas de notificação, facilitando o fluxo de trabalho eficiente e o gerenciamento centralizado dos dados dos pacientes.
Prevê-se que o segmento de PET híbrido testemunhe o crescimento mais rápido em um CAGR de 8,3% de 2026 a 2033, alimentado pelo aumento da adoção nos departamentos de oncologia e cardiologia. Sistemas de PET híbridos, como PET/CT e PET/MRI, oferecem imagens de alta resolução e visualização molecular precisa, possibilitando detecção precoce de doenças e monitoramento terapêutico. Hospitais e centros especializados estão cada vez mais investindo em sistemas híbridos devido à sua capacidade de combinar imagens anatômicas e funcionais, reduzindo a necessidade de múltiplos exames. A crescente prevalência de câncer em países como China, Índia e Japão, juntamente com iniciativas governamentais de apoio à saúde, está impulsionando a adoção do sistema PET. Além disso, a integração com ferramentas de diagnóstico baseadas em IA e plataformas de processamento de imagens baseadas em nuvem está aumentando a eficiência do fluxo de trabalho clínico. O crescimento do segmento também é apoiado pela crescente demanda de instituições de pesquisa e acadêmicas de imagem avançada em ensaios clínicos e terapias experimentais.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em oncologia, cardiologia, neurologia, entre outros. O segmento de Oncologia dominou o mercado com uma parcela de receita de 45,5% em 2025, impulsionada pela crescente incidência de câncer nos países da Ásia-Pacífico e pelo papel crucial da imagem nuclear na detecção, estadiamento e monitoramento do tumor. Hospitais e centros especializados de câncer utilizam amplamente os sistemas PET e SPECT para orientar tratamentos direcionados, melhorar os resultados dos pacientes e monitorar a resposta ao tratamento. O segmento se beneficia de avanços tecnológicos contínuos, incluindo imagens híbridas e software diagnóstico assistido por IA, que aumentam a precisão e reduzem o tempo de varredura. Governos em países como China, Japão e Coreia do Sul também estão investindo em infraestrutura de cuidados contra o câncer, ampliando o acesso a imagens nucleares. Campanhas de sensibilização do paciente e cobertura de seguros para procedimentos avançados de diagnóstico apoiam o crescimento.
Espera-se que o segmento de Cardiologia testemunhe o crescimento mais rápido em um CAGR de 7,8% de 2026 a 2033, alimentado pelo aumento da prevalência de doenças cardiovasculares e aumento da adoção de imagens nucleares para perfusão miocárdica e análise da função cardíaca. Sistemas avançados de SPECT e PET possibilitam avaliação não invasiva das condições cardíacas, reduzindo erros diagnósticos e melhorando o planejamento do tratamento. Hospitais e centros de diagnóstico estão cada vez mais integrando protocolos de imagem específicos para cardiologia em sistemas híbridos. As iniciativas governamentais de saúde que promovem a detecção precoce de doenças cardíacas, particularmente na Índia e no Sudeste Asiático, também apoiam a adoção rápida. O crescimento do segmento é ainda impulsionado pela preferência dos clínicos por imagens precisas e funcionais em pacientes de alto risco, além de pesquisas sobre novos marcadores cardíacos.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais, centros de imagem, centros acadêmicos e de pesquisa, entre outros. O segmento dos Hospitais dominou o mercado com uma parcela de 52,3% em 2025, impulsionada pela ampla instalação de dispositivos de imagem nuclear para diagnósticos de oncologia, cardiologia e neurologia. Os hospitais se beneficiam de sistemas híbridos avançados que permitem o atendimento centralizado do paciente, a duplicação de varredura reduzida e o fluxo de trabalho simplificado. Grandes hospitais na China, Japão e Índia estão se atualizando cada vez mais para sistemas híbridos PET/SPECT para melhorar a precisão de imagem e rendimento do paciente. Os hospitais também aproveitam plataformas de imagem assistidas por IA e gerenciamento de dados baseados em nuvem para melhores diagnósticos. Além disso, a adoção hospitalar é apoiada por políticas de reembolso, programas de treinamento para radiologistas e iniciativas governamentais para detecção precoce de doenças.
Espera-se que o segmento de Centros de Imagem testemunhe o crescimento mais rápido em um CAGR de 8,5% de 2026 a 2033, alimentado pela expansão de centros de diagnóstico privados e ambulatórios em toda Ásia-Pacífico. Os centros de imagem estão cada vez mais investindo em sistemas de PET SPECT e híbridos para atender à crescente demanda ambulatorial, fornecer serviços diagnósticos especializados e reduzir o tempo de espera do paciente. Soluções avançadas de imagem integradas com análise de nuvem permitem que os centros ofereçam consultas remotas e serviços de segunda opinião. Países como a Índia, o Vietnã e a Tailândia estão assistindo a um rápido crescimento nos centros de imagem privados devido ao aumento da conscientização e acessibilidade da saúde. O segmento também é apoiado por colaborações com hospitais e instituições de pesquisa para ensaios clínicos e programas de triagem precoce de doenças.
Análise regional do mercado de dispositivos de imagem nuclear Ásia-Pacífico
- A China dominou o mercado de dispositivos de imagem nuclear Ásia-Pacífico com a maior parte de receita de 38,5% em 2025, caracterizada por infraestrutura de saúde bem estabelecida, apoio governamental para tecnologias de diagnóstico modernas e um número crescente de hospitais e centros de imagem equipados com sistemas híbridos PET e SPECT
- Hospitais e centros de diagnóstico no país priorizam dispositivos de imagem nuclear para detecção precoce de câncer, distúrbios cardiovasculares e neurológicos, com sistemas híbridos PET e SPECT amplamente adotados para diagnóstico e planejamento de tratamento precisos
- Essa adoção generalizada é ainda apoiada por iniciativas governamentais que promovem modernos serviços de saúde, altos volumes de pacientes em hospitais urbanos e um número crescente de centros de diagnóstico privados, estabelecendo dispositivos de imagem nuclear como a escolha preferida para provedores de saúde públicos e privados.
Visão do mercado de dispositivos de imagem nuclear da China
O mercado de dispositivos de imagem nuclear da China captou a maior parcela de receita de 38,5% em 2025, alimentada por investimentos significativos em infraestrutura de saúde e uma crescente incidência de doenças crônicas, como câncer e distúrbios cardiovasculares. Hospitais e centros de diagnóstico estão cada vez mais priorizando sistemas híbridos de PET e SPECT para detecção precoce de doenças, planejamento de tratamento preciso e monitoramento do paciente. A adoção de análises de imagem baseadas em IA, juntamente com iniciativas governamentais que promovem instalações avançadas de diagnóstico, está impulsionando a expansão do mercado. Além disso, o aumento da sensibilização dos pacientes e o aumento dos investimentos hospitalares privados apoiam o crescimento de soluções de imagem nuclear em áreas urbanas e semiurbanas.
Japão Nuclear Imaging Devices Market Insight
O mercado de dispositivos de imagem nuclear do Japão está ganhando força devido à infraestrutura avançada de saúde do país, alta adoção de tecnologia e demanda por diagnósticos de precisão. Os hospitais usam extensivamente sistemas PET, SPECT e híbridos para aplicações em oncologia, cardiologia e neurologia, integrando imagens com análises orientadas por IA para maior precisão diagnóstica e eficiência de fluxo de trabalho. Além disso, o apoio do governo às soluções modernas de saúde e aos volumes crescentes de pacientes estão incentivando melhorias contínuas nas instalações de imagem. O foco do Japão na detecção precoce de doenças e aplicações orientadas para a pesquisa em instituições acadêmicas também está alimentando a demanda por dispositivos avançados de imagem nuclear.
Índia Nuclear Imaging Devices Market Insight
O mercado de dispositivos de imagem nuclear da Índia representou a maior parte de receita de mercado na Ásia-Pacífico após a China em 2025, atribuída à rápida expansão da classe média, urbanização e aumento dos gastos com saúde. Hospitais e centros de imagem estão investindo em sistemas de PET SPECT e híbridos para atender aos volumes crescentes de pacientes, particularmente para diagnósticos de oncologia e cardiologia. As iniciativas governamentais que promovem instalações de saúde inteligentes, juntamente com dispositivos de imagem nuclear a preços acessíveis de fabricantes nacionais e internacionais, estão a acelerar a adopção do mercado. O impulso para hospitais inteligentes e o aumento da conscientização sobre o diagnóstico precoce são fatores fundamentais que impulsionam o crescimento de dispositivos de imagem nuclear na Índia.
Visão de Mercado de Dispositivos Nucleares da Coreia do Sul
O mercado de dispositivos de imagem nuclear da Coreia do Sul está experimentando crescimento constante devido ao sistema de saúde altamente desenvolvido do país e à adoção crescente de tecnologias de imagem híbrida. Hospitais e centros especializados aproveitam os sistemas PET/CT e SPECT para diagnósticos de oncologia e cardiologia, com integração em plataformas de imagem assistidas por IA aumentando a eficiência e a precisão. Políticas de reembolso do governo e iniciativas para detecção precoce de doenças apoiam ainda mais a expansão do mercado. Além disso, instituições de pesquisa e hospitais acadêmicos estão cada vez mais investindo em sistemas avançados de imagem nuclear para estudos clínicos, contribuindo para o crescimento a longo prazo.
Parte de mercado de dispositivos de imagem nuclear Ásia-Pacífico
A indústria de dispositivos de imagem nuclear Ásia-Pacífico é liderada principalmente por empresas bem estabelecidas, incluindo:
- GE HealthCare (EUA)
- Koninklijke Philips N.V. (Países Baixos)
- Siemens Healthineers AG (Alemanha)
- CORPORAÇÃO DOS SISTEMAS MÉDICOS CANON (Japão)
- Digirad Corporation (EUA)
- CMR Naviscan Corporation (EUA)
- Neusoft Medical Systems Co., Ltd (China)
- Shimadzu Corporation (Japão)
- Hitachi, Ltd. (Japão)
- FUJIFILM Holdings Corporation (Japão)
- Bracco Imaging S.p.A. (Itália)
- Cardinal Health, Inc. (EUA)
- Alliar Medicina Diagnóstica S.A. (Brasil)
- DASA Brasil)
- NTP Radioisótopos SOC Ltd. (África do Sul)
- Imaging Absolute, Inc. (EUA)
- Alliar Medicos a Frente (Brasil)
- SurgicEye GmbH (Alemanha)
- Shanghai United Imaging Healthcare Co., Ltd. (China)
- Mediso Ltd. (Hungria)
Quais são os recentes desenvolvimentos no mercado de dispositivos nucleares de imagem Ásia-Pacífico
- Em outubro de 2025, o National University Hospital (NUH) e a National University of Singapore (NUS) lançaram um novo Centro Molecular de Imagens e Terapias que conta com o primeiro sistema de PET/CT de corpo total de Singapura, destinado a transformar diagnósticos, tratamentos e pesquisas em câncer e outras doenças com imagens mais rápidas, mais seguras e precisas
- Em outubro de 2025, o Centro Molecular de Imagens e Terapias de Singapura foi amplamente divulgado pelo seu sistema de PET/CT de corpo total que altera o jogo, que aumenta significativamente a sensibilidade à detecção e reduz o tempo de varredura, avançando a medicina personalizada e a pesquisa
- Em outubro de 2025, o All India Institute of Medical Sciences (AIIMS), Raipur tornou-se o único hospital do governo em Chhattisgarh equipado com infraestrutura avançada de medicina nuclear, instalando um sintetizador de rádio automatizado e gerador de Gálio para produzir radiotratores PET de próxima geração em casa, melhorando o diagnóstico precoce e capacidade de tratamento personalizado
- Em junho de 2025, o All India Institute of Medical Sciences (AIIMS), Raipur instalou um sintetizador de rádio automatizado e gerador de gálio para iniciar a produção interna de radiotratores PET de próxima geração, permitindo serviços avançados de imagem de PET e diagnósticos e terapia personalizada do câncer
- Em junho de 2023, o Hospital Adventista Penang na Malásia foi reconhecido como o provedor de serviços de medicina nuclear do ano 2023 pela GlobalHealth Asia-Pacific após instalar seu primeiro scanner digital PET/CT para melhorar a precisão diagnóstica e rastrear as respostas da terapia do paciente, marcando uma atualização significativa nas capacidades de imagem nuclear para a região
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











