



Segmentação do mercado de dispositivos otoscópicos na região Ásia-Pacífico, por produto (otoscópio de bolso, otoscópio de tamanho normal e videootoscópio), portabilidade (montado na parede, portátil e autônomo), tipo (com fio e sem fio), mobilidade (rígido e flexível), aplicação (diagnóstico e cirúrgico), usuário final (hospitais, centros de otorrinolaringologia e clínicas), canal de distribuição (licitação direta e vendas no varejo) - Tendências e previsões do setor até 2033.
O que é o Otoscópio Ásia-Pacífico dispositivos Tamanho do mercado e taxa de crescimento
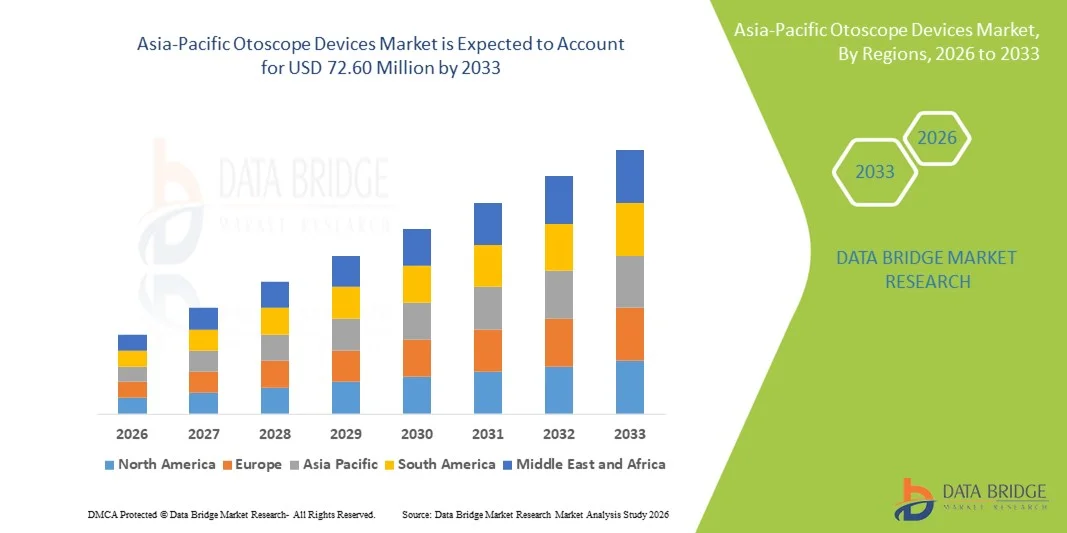
- Conforme a Data Bridge Market Research Analysis, o tamanho do mercado dos dispositivos de otoscópio Ásia-Pacífico foi avaliado em49,14 milhões de USD em 2025e espera-se alcançar72,60 milhões de USD até 2033, em umaCAGR de 5,0%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela expansão das infra-estruturas de cuidados de saúde nas economias emergentes, pelo aumento da prevalência de perturbações do ouvido e da audição e pelo aumento da sensibilização dos clínicos e doentes para os cuidados de diagnóstico precoces, que, em conjunto, conduzem a procura de soluções de otoscópio mais avançadas e de fácil utilização
- Além disso, a adoção tecnológica em variantes de otoscópio digital e portátil oferece maior visualização e conectividade comregistos electrónicos de saúdeao lado de uma integração mais ampla dos serviços de Otorrinolaringologia em clínicas e hospitais, está fortalecendo a posição da região como segmento em rápido crescimento no mercado global de dispositivos otoscópios
Tamanho do mercado e previsão:
- Valor de mercado (2025):49,14 milhões de USD
- Valor de mercado previsto (2033):72,60 milhões de USD
- Previsões CAGR (2026-2033):5.0%
Quais são os principais produtos do mercado de dispositivos de otoscópios Ásia-Pacífico
- Os dispositivos otoscópios, utilizados para examinar o canal auditivo e o tímpano, são componentes cada vez mais vitais da assistência otorrinolaringológica moderna em hospitais e clínicas, devido à sua acurácia diagnóstica, portabilidade e integração comimagens digitaise sistemas electrónicos de registos de saúde
- A crescente demanda por dispositivos otoscópios é alimentada principalmente pela ampliação da infraestrutura de saúde, aumento da prevalência de alterações auditivas e auditivas e crescente conscientização entre clínicos e pacientes sobre a importância do diagnóstico precoce e cuidados preventivos
- A China dominou o mercado de dispositivos de otoscópio Ásia-Pacífico com uma participação de receita de 25,7% em 2025, caracterizada por grandes populações de pacientes, rápido desenvolvimento de serviços de saúde e crescente adoção de modernas tecnologias de diagnóstico otorrinolaringológico
- O Japão deverá ser o país de crescimento mais rápido no mercado Ásia-Pacífico durante o período de previsão devido aos sistemas avançados de saúde, adoção precoce de otoscópios portáteis e vídeo, e crescente foco na melhoria dos serviços ambulatoriais de otorrinolaringologia
- O segmento de video-otoscópio dominou o mercado de dispositivos de otoscópio Ásia-Pacífico com uma quota de mercado de 45,9% em 2025, impulsionada por maior visualização, capacidade de gravação e crescente utilização em aplicações clínicas e cirúrgicas
Escopo do relatório e Segmentação de Mercado de Dispositivos de Otoscópio Asiático-Pacífico
|
Atributos |
Otoscópio Ásia-Pacífico Dispositivos Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Ásia- Pacífico
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Quais são as tendências do mercado de dispositivos de Otoscópio Ásia-Pacífico
Integração Digital e Adoção Tele-ENT
- Uma tendência significativa e acelerada no mercado de dispositivos otoscópios Ásia-Pacíficos é a crescente integração de otoscópios conectados e habilitados por vídeo com plataformas de saúde digitais e soluções de telemedicina, melhorando o diagnóstico remoto e o monitoramento do paciente
- Por exemplo, videootoscópios com conectividade Wi-Fi permitem que especialistas em otorrinolaringologia em hospitais urbanos examinem remotamente pacientes em clínicas rurais, permitindo diagnóstico e consulta oportunas sem viagens físicas
- A integração digital permite recursos como armazenar imagens de orelha de alta resolução em registros eletrônicos de saúde, compartilhar dados entre departamentos e fornecer suporte diagnóstico assistido por IA para detecção precoce de distúrbios auditivos
- A conexão perfeita de otoscópios com plataformas de telessaúde permite que os provedores de saúde gerem diagnósticos otorrinolaringológicos junto com outros dados de pacientes, criando um fluxo de trabalho clínico unificado e eficiente
- Esta tendência para dispositivos otoscópios conectados, intuitivos e remotamente acessíveis está reformulando as expectativas para diagnósticos de ENT, levando as empresas a desenvolverem otoscópios de vídeo compatíveis com tele-ENT com armazenamento em nuvem e análise assistida por IA
- A demanda por dispositivos otoscópios integrados digitalmente está crescendo rapidamente entre hospitais, centros otorrinolaringológicos e clínicas, pois os profissionais de saúde priorizam capacidades diagnósticas precisas, rápidas e remotas
- Aumentar o foco em diagnósticos minimamente invasivos e soluções combinadas de otorrinolaringologia está impulsionando a inovação em dispositivos otoscópios multifuncionais nos mercados Ásia-Pacífico
Dispositivos de Otoscópio Ásia-Pacífico Dinâmica de Mercado
Controlador
Prevalência crescente de distúrbios do ouvido e ampliação da infraestrutura de saúde
- A crescente incidência de infecções otológicas, perda auditiva e distúrbios relacionados, combinada com investimentos na moderna infraestrutura de saúde, é um dos principais motores para a adoção do dispositivo otoscópio.
- Por exemplo, em março de 2025, uma rede hospitalar líder na Índia anunciou a implantação de videootoscópios conectados em clínicas rurais para melhorar o diagnóstico precoce das condições da orelha
- Como os clínicos procuram ferramentas de diagnóstico precisas e eficientes, os otoscópios oferecem características como imagens de alta resolução, iluminação LED e portabilidade, proporcionando uma atualização substancial sobre os métodos de exame tradicionais
- Além disso, a crescente ênfase em cuidados de saúde preventivos e programas de triagem precoce em países como China, Japão e Austrália está fazendo dos otoscópios parte integrante da rotina de cuidados otorrinolaringológicos
- A facilidade de uso, portabilidade e compatibilidade com registros eletrônicos de saúde, juntamente com a crescente conscientização entre os profissionais de saúde e pacientes, são fatores fundamentais para a adoção em hospitais, centros otorrinolaringológicos e clínicas.
- Iniciativas governamentais para ampliar a triagem auditiva em escolas e centros comunitários de saúde estão criando novos canais de demanda para dispositivos de otoscópio
- Aumentar os investimentos de clínicas privadas em centros urbanos para ferramentas diagnósticas avançadas estão impulsionando a adoção de otoscópios digitais e de vídeo
Restrição/Desafio
Altos custos e conhecimento limitado em áreas rurais
- O custo relativamente elevado dos otoscópios de vídeo e digital avançados representa um desafio para uma adopção mais ampla em mercados sensíveis aos preços na Ásia-Pacífico, especialmente nas zonas rurais
- Por exemplo, clínicas menores em regiões remotas da Índia e Indonésia enfrentam restrições orçamentárias que limitam o acesso a dispositivos de diagnóstico de ponta, apesar das crescentes necessidades de saúde
- Abordar a acessibilidade através de modelos portáteis de baixo custo e de subsídios governamentais é essencial para aumentar a penetração do mercado em regiões desfavorecidas
- Além disso, a pouca conscientização e treinamento entre clínicos em áreas rurais sobre as capacidades de otoscópio digital pode dificultar a utilização e adoção efetivas.
- Superar esses desafios através de campanhas de conscientização, programas de treinamento profissional e opções de dispositivos acessíveis será vital para o crescimento sustentado no mercado de dispositivos de otoscópio Ásia-Pacífico
- Normas regulatórias inconsistentes em todos os países da Ásia-Pacífico para dispositivos de diagnóstico médico podem retardar as aprovações de produtos e a entrada no mercado
- Requisitos de manutenção e necessidade de calibração regular de otoscópios digitais de ponta podem impedir a adoção entre clínicas menores com pessoal técnico limitado
Dispositivos de Otoscópio Asiático-Pacífico
O mercado é segmentado com base no produto, portabilidade, tipo, mobilidade, aplicação, usuário final e canal de distribuição.
- Por Produto
Com base no produto, o mercado de dispositivos de otoscópio Ásia-Pacífico é segmentado em otoscópio de bolso, otoscópio de tamanho completo e vídeo otoscópio. O segmento Video Otoscópio dominou o mercado com uma quota de mercado de 45,9% em 2025, impulsionada por sua visualização aprimorada, imagem em tempo real e adoção crescente em aplicações clínicas e cirúrgicas. Os clínicos preferem otoscópios de vídeo por sua capacidade de se conectar com plataformas digitais, armazenar imagens de alta resolução e permitir consultas remotas em programas de tele-ENT. A sensibilização crescente para a detecção precoce de distúrbios auditivos e auditivos, especialmente em áreas urbanas e semi-urbanas, está a alimentar a procura. A integração com registros de saúde eletrônicos, conectividade Wi-Fi e ferramentas de diagnóstico assistidas por IA fortalece ainda mais sua liderança no mercado. O uso crescente de videootoscópios em hospitais de ensino e programas de treinamento em otorrinolaringologia também contribui para o seu domínio.
O segmento de Otoscópio Full Size é esperado para testemunhar a taxa de crescimento mais rápida de 2026 a 2033, alimentado pelo seu design ergonômico, desempenho robusto e preferência contínua em hospitais e centros de otorrinolaringologia para fluxos de trabalho diagnósticos de alto volume. Otoscópios de tamanho completo também são valorizados para compatibilidade com uma gama de acessórios e opções de iluminação, aumentando a eficiência clínica e precisão diagnóstica. O segmento também se beneficia da compatibilidade com uma ampla gama de acessórios, incluindo opções de specula e iluminação, o que aumenta a precisão diagnóstica. Sua adoção generalizada em aplicações cirúrgicas e diagnósticas reforça a liderança do mercado. A demanda é ainda apoiada por programas de treinamento em faculdades médicas que usam modelos em tamanho real para fins de ensino. Hospitais e centros otorrinolaringológicos especializados priorizam os otoscópios de tamanho real por sua confiabilidade e eficácia clínica comprovada
- Por Portabilidade
Com base na portabilidade, o mercado é segmentado em paredes montadas, manuais e autônomas. O segmento Hand-Held dominou o mercado em 2025, devido à sua flexibilidade, facilidade de uso e portabilidade em diferentes serviços hospitalares e ambulatórios. Os otoscópios manuais permitem que os clínicos examinem pacientes em vários ambientes, incluindo consultas à beira do leito e campos de saúde móveis, tornando-os altamente preferidos. O segmento também é amplamente utilizado em exames de rotina e exames preventivos, potencializando sua adoção. Os projetos ergonómicos e a construção leve contribuem ainda mais para o conforto clínico durante o uso prolongado. A compatibilidade com diferentes opções de iluminação e ferramentas de diagnóstico fortalece o domínio do otoscópio portátil. Hospitais e centros otorrinolaringológicos em regiões de alto volume dependem fortemente de modelos manuais para eficiência e praticidade.
Espera-se que o segmento Standalone testemunhe o CAGR mais rápido de 2026 a 2033, impulsionado pela crescente necessidade de dispositivos portáteis e auto-suficientes que possam funcionar de forma independente em instalações de saúde rurais ou remotas. Otoscópios autônomos com imagem integrada e conectividade sem fio permitem que os clínicos realizem exames sem depender de fontes de energia externas ou configurações complexas. A crescente demanda por programas de telemedicina e iniciativas de saúde móvel em países como Índia e China acelera ainda mais o crescimento. A conveniência de dispositivos autônomos em programas de divulgação e saúde da comunidade torna esse segmento altamente atrativo para rápida implantação.
- Por Tipo
Com base no tipo, o mercado é segmentado em otoscópios com fio e sem fio. O segmento Wired dominou o mercado em 2025 devido à sua confiabilidade, fornecimento de energia consistente e qualidade de imagem superior, o que é fundamental para aplicações diagnósticas cirúrgicas e de alta precisão. Os otoscópios com fio são amplamente utilizados em hospitais e centros otorrinolaringológicos onde a operação ininterrupta é essencial. Sua durabilidade e compatibilidade com vários acessórios os tornam preferidos para uso clínico a longo prazo. As instituições de treinamento também favorecem otoscópios com fio para o ensino prático. A forte presença do segmento em instalações médicas estabelecidas garante a manutenção do domínio do mercado. As redes de manutenção e reparação são mais maduras para dispositivos com fios, proporcionando garantias adicionais aos prestadores de cuidados de saúde.
O segmento Wireless é esperado para testemunhar o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento da adoção de otoscópios digitais portáteis e aplicações tele-ENT. Otoscópios sem fio permitem mobilidade, consultas remotas e fácil integração comsmartphonesplataformas de nuvem, que é altamente atraente em áreas remotas e semi-urbanas. O aumento do interesse das clínicas privadas e dos prestadores de cuidados de saúde no domicílio impulsiona ainda mais a adopção. O segmento se beneficia de inovações na eficiência da bateria, design compacto e conectividade sem fio. Os dispositivos sem fio também são preferidos para programas de divulgação e iniciativas de triagem móvel, aumentando seu potencial de crescimento.
- Por Mobilidade
Com base na mobilidade, o mercado é segmentado em otoscópios rígidos e flexíveis. O segmento Rígido dominou o mercado em 2025 devido ao seu controle preciso, durabilidade e uso padrão em hospitais e centros de otorrinolaringologia. Os otoscópios rígidos fornecem resultados diagnósticos consistentes e são amplamente utilizados em aplicações clínicas e cirúrgicas. Sua compatibilidade com fontes de luz de alta intensidade e acessórios de imagem os torna adequados para um exame detalhado. Dispositivos rígidos são preferidos nos hospitais de ensino para treinamento e prática. Alta adoção em exames otorrinolaringológicos de rotina e procedimentos ambulatoriais garante forte participação no mercado. A confiabilidade e o tempo de vida prolongado reforçam a dominância em contextos institucionais.
Espera-se que o segmento Flexível testemunhe o crescimento mais rápido de 2026 a 2033, impulsionado por avanços na miniaturização e tecnologias endoscópicas. Os otoscópios flexíveis permitem melhor navegação em estruturas de orelha complexas, melhorando a acurácia diagnóstica para distúrbios otorrinolaringológicos específicos. A adoção crescente em clínicas especializadas de otorrinolaringologia e centros cirúrgicos alimenta a expansão do mercado. O crescimento também é apoiado por melhorias tecnológicas na resolução de imagens e na manobrabilidade. Otoscópios flexíveis são cada vez mais utilizados em configurações de telemedicina e programas de diagnóstico remoto. Os clínicos valorizam otoscópios flexíveis para o conforto do paciente e capacidades processuais aprimoradas.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em diagnóstico e cirurgia. O segmento Diagnóstico dominou o mercado em 2025 devido ao grande volume de exames de rotina em hospitais, clínicas e centros otorrinolaringológicos. Otoscópios diagnósticos são amplamente utilizados para detecção precoce deinfecções no ouvido, perda auditiva e outros distúrbios relacionados ao ouvido. São ferramentas essenciais nos programas preventivos de saúde e triagem escolar ou comunitária. A compatibilidade com imagens digitais e de vídeo melhora sua utilidade. A alta adoção em áreas urbanas e semiurbanas sustenta o domínio do mercado. A facilidade de uso e menor custo em relação aos otoscópios cirúrgicos ainda suportam seu amplo uso.
Espera-se que o segmento cirúrgico testemunhe o CAGR mais rápido de 2026 a 2033, impulsionado pelo aumento das cirurgias otorrinolaringológicas e procedimentos minimamente invasivos em países da Ásia-Pacífico. Otoscópios cirúrgicos oferecem óptica aprimorada, precisão e integração com sistemas de vídeo para procedimentos avançados. O aumento dos investimentos em infraestrutura hospitalar e o aumento da conscientização dos pacientes sobre intervenções cirúrgicas contribuem para o crescimento do mercado. Integração com soluções de registro e telemedicina para treinamento cirúrgico mais combustíveis adoção. Otoscópios cirúrgicos avançados melhoram os resultados processuais e são cada vez mais utilizados em centros otorrinolaringológicos de alto volume.
- Por Usuário Final
Com base no utilizador final, o mercado é segmentado em hospitais, centros de otorrinolaringologia e clínicas. O segmento dos Hospitais dominou o mercado em 2025 devido ao alto fluxo de pacientes, capacidade de investimento e preferência por ferramentas diagnósticas avançadas. Os hospitais utilizam otoscópios em todos os departamentos, incluindo otorrinolaringologia, pediatria e exames gerais de saúde. Suas capacidades de compra e manutenção favorecem a adoção de dispositivos de ponta. Os hospitais também lideram em programas de treinamento para clínicos, aumentando a demanda por otoscópios completos. A forte adoção em hospitais públicos e privados garante a continuidade da liderança no mercado. A sua integração com os sistemas de informação hospitalar aumenta ainda mais a utilização.
Espera-se que o segmento de Centros de Otorrinolaringologia testemunhe o crescimento mais rápido de 2026 a 2033, alimentado pela ascensão de clínicas de Otorrinolaringologia especializadas em centros urbanos e pelo aumento da conscientização sobre o atendimento auditivo e auditivo. Centros otorrinolaringológicos priorizam otoscópios avançados e digitais para diagnósticos precisos. O crescimento é sustentado pelo aumento das consultas ambulatoriais e foco na atenção especializada. Dispositivos flexíveis e sem fio são cada vez mais adotados em centros otorrinolaringológicos. A expansão das cadeias de TNE privadas em países como Índia, China e Japão acelera o crescimento desse segmento.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em concursos diretos e vendas a retalho. O segmento Direct Tender dominou o mercado em 2025 devido a compras a granel por hospitais, programas governamentais de saúde e compradores institucionais. Os concursos diretos permitem compras em larga escala, vantagens de custo e contratos de manutenção de longo prazo. Hospitais e centros de Otorrinolaringologia preferem concursos diretos para dispositivos padronizados e fornecimento consistente. Fortes governos e participação institucional garantem o domínio deste canal. Contratos de longo prazo com fabricantes aumentam a confiabilidade do serviço e reduzem os riscos operacionais.
Espera-se que o segmento de Vendas de Varejo testemunhe o crescimento mais rápido de 2026 para 2033, impulsionado pelo aumento da adoção em clínicas privadas, hospitais de pequeno porte e médicos otorrinolaringológicos individuais. Os canais de varejo oferecem flexibilidade, menores quantidades de pedidos e acesso a uma grande variedade de modelos. As plataformas de varejo online e a disponibilidade de comércio eletrônico estão aumentando a acessibilidade. As clínicas privadas dependem cada vez mais de compras de varejo para compras mais rápidas. A expansão da telemedicina e das soluções de saúde domiciliar contribui para o crescimento do varejo.
Otoscópio Ásia-Pacífico Dispositivos Mercado Análise Regional
- A China dominou o mercado de dispositivos de otoscópio Ásia-Pacífico com uma participação de receita de 25,7% em 2025, caracterizada por grandes populações de pacientes, rápido desenvolvimento de serviços de saúde e crescente adoção de modernas tecnologias de diagnóstico otorrinolaringológico
- Os prestadores de cuidados de saúde na China valorizam muito a precisão, portabilidade e integração de dispositivos otoscópios com plataformas digitais de imagem e telemedicina, que aumentam o cuidado do paciente, eficiência diagnóstica e consultas remotas
- Esta adoção generalizada é ainda apoiada pelo aumento do rendimento disponível, iniciativas governamentais que promovam a detecção precoce e o cuidado preventivo da orelha, e a presença crescente de clínicas privadas de otorrinolaringologia, estabelecendo dispositivos otoscópios como a solução diagnóstica preferida em ambientes de saúde pública e privada
A China Otoscópio Dispositivos Visão do Mercado
O mercado de dispositivos otoscópios da China capturou a maior parcela de receita de 25,7% em 2025, alimentada pela urbanização rápida, ampliação da infraestrutura de saúde e aumento da conscientização dos pacientes sobre distúrbios auditivos e auditivos. Hospitais e centros otorrinolaringológicos na China estão cada vez mais adotando otoscópios digitais e de vídeo para diagnóstico preciso e integração com plataformas de telemedicina. Aumentar o rendimento disponível, as iniciativas governamentais que promovem a prevenção dos cuidados de saúde e os fortes investimentos em serviços de saúde públicos e privados estão a impulsionar o crescimento do mercado. Além disso, a presença de fabricantes domésticos que oferecem soluções rentáveis aumenta a acessibilidade em regiões urbanas e semi-urbanas.
Japão Otoscópio Dispositivos Market Insight
O mercado de dispositivos otoscópios do Japão está assistindo a um crescimento constante, impulsionado por um sistema de saúde de alta tecnologia, diagnósticos avançados de otorrinolaringologia e crescente foco em cuidados ambulatoriais e preventivos. Hospitais e clínicas japonesas estão adotando otoscópios portáteis, sem fio e vídeo para exames de rotina e procedimentos cirúrgicos. A integração de otoscópios com registros eletrônicos de saúde e plataformas tele-ENT está melhorando a eficiência do fluxo de trabalho. Além disso, o envelhecimento da população japonesa aumenta a demanda por ferramentas diagnósticas acessíveis e precisas, enquanto o aumento da consciência da saúde auditiva nas escolas e centros de cuidados de idosos apoia ainda mais a adoção.
Índia Otoscópio Dispositivos Visão do Mercado
O mercado de dispositivos otoscópios da Índia representou a maior parte da receita da Ásia-Pacífico após a China em 2025, atribuída à rápida urbanização, a uma crescente classe média e ao crescente acesso às modernas unidades de saúde. Hospitais, clínicas e centros otorrinolaringológicos estão adotando otoscópios digitais e de vídeo para melhorar a acurácia diagnóstica e o atendimento ao paciente. Iniciativas governamentais que promovem programas comunitários de rastreamento e serviços de telemedicina em áreas rurais estão ampliando o alcance dos dispositivos otoscópios. Além disso, a adoção tecnológica crescente e a fabricação doméstica de otoscópios acessíveis tornam esses dispositivos cada vez mais acessíveis em ambientes residenciais e clínicos.
South Korea Otoscope Devices Market Insight
Espera-se que o mercado de dispositivos otoscópios da Coreia do Sul testemunhe crescimento moderado, alimentado por infraestrutura de saúde avançada, clínicas de especialidade em otorrinolaringologia em ascensão e alta adoção de tecnologias digitais de saúde. Hospitais e clínicas em centros urbanos estão cada vez mais integrando otoscópios sem fio e vídeo para aplicações precisas de diagnóstico e cirurgia. A ênfase do governo em programas preventivos de saúde e telemedicina está apoiando ainda mais a expansão do mercado. Além disso, o aumento da conscientização sobre os distúrbios auditivos e a disponibilidade de dispositivos modernos e amigáveis estão incentivando a adoção generalizada em hospitais e clínicas privadas.
Quais as principais empresas do mercado de dispositivos de otoscópios Ásia-Pacífico
A indústria de Otoscópio Ásia-Pacífico é liderada principalmente por empresas bem estabelecidas, incluindo:
- Welch Allyn, Inc. (U.S.)
- American Diagnostic Corporation(EUA)
- HEINE Optotechnik GmbH & Co. KG(Alemanha)
- Rudolf Riester GmbH(Alemanha)
- 3M(EUA)
- Olympus Corporation (Japão)
- GF Health Products, Inc. (EUA)
- Luxamed GmbH & Co. KG (Alemanha)
- Kirchner & Wilhelm GmbH + Co. KG (KaWe) (Alemanha)
- SyncVision Technology Corporation (Canadá)
- Firefly Global Ltd. (U.K.)
- CellScope, Inc. (EUA)
- Inventis SRL (Itália)
- Zumax Medical Co., Ltd (China)
- Orlvision GmbH (Alemanha)
- Mindmark Corporation (EUA)
- Optomic España S.A. (Espanha)
- Medline Industries, Inc. (EUA)
- Dr. Mom Otoscópios (EUA)
Quais são os Desenvolvimentos Recentes no Mercado de Dispositivos Otoscópios Asiático-Pacífico
- Em agosto de 2025, os otoscópios digitais com imagens de precisão avançada e conectividade sem fio foram destacados como cada vez mais centrais para diagnósticos otorrinolaringológicos e consultas de telessaúde, refletindo tendências de adoção mais amplas de alta definição e tecnologia otoscópica conectada em ambientes modernos de saúde do ouvido
- Em junho de 2025, um estudo de avaliação clínica publicado pela MDPI de um otoscópio em forma de caneta projetado para telemedicina e exames otológicos baseados em consultórios demonstrou sua viabilidade e aceitabilidade do paciente, destacando como novos fatores de forma estão entrando em fluxos de trabalho clínicos do mundo real, particularmente relevantes para países com adoção crescente de tele-ENT na Ásia-Pacífico
- Em fevereiro de 2025, JEDMED e Otologic Tech colaboraram para lançar um otoscópio digital habilitado para IA que integra análise em tempo real das condições da orelha, simplificando exames otorrinolaringológicos e ajudando os profissionais de saúde na telemedicina e cuidados clínicos a melhorar a precisão diagnóstica
- Em agosto de 2024, pesquisadores relataram o desenvolvimento de um novo otoscópio integrado à OCT que combina a otoscopia tradicional com a tomografia de coerência óptica (TOC) para fornecer imagens mais profundas das estruturas da orelha, melhorando as capacidades diagnósticas para clínicas auditivas. Este avanço tem potencial para melhorar o diagnóstico de doenças do ouvido e apoiar clínicos em cenários de diagnóstico Ásia-Pacífico
- Em março de 2024, a Otorion Medical e a Philips anunciaram uma colaboração estratégica para integrar a imagem de otoscópio melhorado em soluções diagnósticas da Philips, com o objetivo de melhorar as capacidades diagnósticas clínicas com imagens otoscópicas de alta precisão emparelhadas com sistemas de hardware e software clínicos mais amplos
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











