


Segmentação do mercado europeu de dispositivos de insuflação por tipo (dispositivo de insuflação analógico e dispositivo de insuflação digital), capacidade (dispositivo de insuflação de 20 ml, 25 ml, 30 ml e 60 ml), aplicação (cardiologia intervencionista, procedimentos vasculares periféricos, radiologia intervencionista, procedimentos urológicos, procedimentos gastroenterológicos e outros), pressão (30 atm, 40 atm, 55 atm e outras), função (implantação de stent e administração de fluidos), usuário final (hospitais, laboratórios de intervenção e clínicas), canal de distribuição (licitação direta, vendas no varejo e distribuidores terceirizados) - Tendências e previsões do setor até 2033.
Qual é a dimensão e a taxa de crescimento do mercado dos dispositivos de inflação na Europa
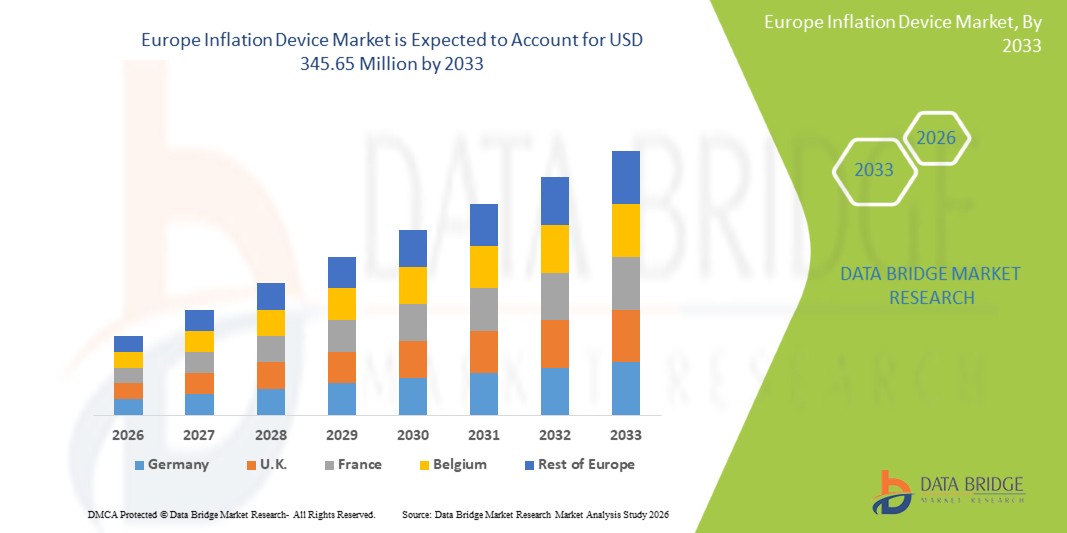
- O dispositivo europeu de inflação dimensão do mercado foi avaliado em246,81 milhões de dólares em 2025e espera-se alcançar345,65 milhões de USD em 2033, em umaCAGR de 4,30%durante o período de previsão
- O crescimento do mercado é principalmente impulsionado pelo aumento da prevalência de doenças cardiovasculares ehipertensãoem todos os países europeus, o que está a incitar a uma maior procura de dispositivos de inflação precisos e fiáveis em hospitais, clínicas e serviços de saúde no domicílio
- Além disso, os avanços nas tecnologias de inflação digital e automatizada, juntamente com a crescente conscientização do diagnóstico e monitoramento precoces, estão incentivando os profissionais de saúde e os pacientes a adotarem esses dispositivos, apoiando a expansão do mercado. Iniciativas governamentais crescentes para promover os cuidados de saúde preventivos melhoram ainda mais a adoção de dispositivos de inflação em toda a região
Quais são os principais mercados de dispositivos de inflação da Europa
- Os dispositivos de inflação, utilizados para medir e monitorar a pressão arterial e auxiliar em procedimentos minimamente invasivos, são cada vez mais essenciais em hospitais, laboratórios intervencionistas e clínicas devido à sua precisão, facilidade de uso e integração com equipamentos médicos modernos.
- O aumento da procura de dispositivos de inflação é principalmente impulsionado pela crescente prevalência de doenças cardiovasculares, doenças vasculares periféricas e outras condições crónicas em toda a Europa, juntamente com a adopção crescente de procedimentos de intervenção e iniciativas preventivas de cuidados de saúde
- A Alemanha dominou o mercado europeu de dispositivos de inflação com a maior parte de receitas de 37,9% em 2025, apoiada por infra-estruturas de saúde avançadas, elevados gastos com cuidados de saúde e forte presença de grandes fabricantes de dispositivos médicos, com hospitais e laboratórios intervencionistas liderando a adoção
- Prevê-se que a Polónia seja o país em crescimento mais rápido do mercado europeu de dispositivos de inflação durante o período previsto, impulsionado pelo aumento dos investimentos em cuidados de saúde, pelo aumento da sensibilização para os procedimentos vasculares cardiovasculares e periféricos e pela modernização das instalações médicas
- O segmento de dispositivos de inflação digital dominou o mercado europeu de dispositivos de inflação com uma quota de mercado de 47,2% em 2025, impulsionada pela sua elevada precisão, fácil utilização e capacidade de apoiar eficazmente a cardiologia intervencionista e os procedimentos vasculares periféricos
Âmbito de aplicação do relatório e Segmentação do mercado dos dispositivos de inflação na Europa
|
Atributos |
Informação sobre o mercado chave dos dispositivos de inflação na Europa |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Quais são as tendências do mercado europeu de dispositivos de inflação
“Integração de Monitoramento Digital e Recursos Automáticos”
- Uma tendência significativa e acelerada no mercado europeu dos dispositivos de inflação é a crescente integração dos recursos de monitorização digital e de inflação automatizada, aumentando a precisão, a facilidade de utilização e a eficiência do fluxo de trabalho em contextos clínicos e intervencionistas.
- Por exemplo, dispositivos de inflação digital com controle automático de pressão permitem que os clínicos estabeleçam pressões-alvo para cardiologia intervencionista ou procedimentos vasculares periféricos, reduzindo ajustes manuais e erros processuais
- Dispositivos digitais avançados também fornecem monitoramento em tempo real e registro de dados, permitindo que os prestadores de cuidados de saúde rastreiem tendências de pressão e desempenho do dispositivo, apoiando uma melhor tomada de decisão clínica e segurança processual
- A integração de conectividade sem fio e compatibilidade comregisto electrónico de saúdeOs sistemas (EHR) permitem uma transferência contínua de dados dos dispositivos para monitorização e manutenção de registos dos doentes, melhorando a eficiência operacional
- Essa tendência de dispositivos de inflação inteligentes, automatizados e interconectados está impulsionando maiores taxas de adoção entre hospitais e laboratórios intervencionistas, pois empresas como Merit Medical estão desenvolvendo dispositivos com controle digital preciso, inflação automatizada e recursos de conectividade de dados
- A demanda por dispositivos de inflação com monitoramento digital integrado e capacidades automatizadas está crescendo rapidamente em hospitais e clínicas, pois os profissionais de saúde priorizam cada vez mais a precisão, eficiência e segurança do paciente
Dinâmica do mercado de dispositivos de inflação na Europa
Controlador
“Prevalência crescente de doenças cardiovasculares e procedimentos intervencionistas”
- A crescente prevalência de doenças cardiovasculares, hipertensão arterial e distúrbios vasculares periféricos na Europa é um motor significativo para a crescente procura de dispositivos de inflação em ambientes clínicos e intervencionistas
- Por exemplo, em março de 2025, B. Braun introduziu um dispositivo de inflação digital de última geração para procedimentos de cardiologia intervencionista, projetado para aumentar a precisão e eficiência processual, destacando a tendência da adoção de dispositivos tecnologicamente avançados
- Hospitais e laboratórios intervencionistas estão buscando dispositivos de inflação precisos, confiáveis e fáceis de usar para suportar vários procedimentos, incluindo implantação de stents e entrega de fluidos, que está abastecendo a expansão do mercado
- Aumentar a sensibilização para os cuidados de saúde preventivos e a intervenção precoce motiva os prestadores de cuidados de saúde a investirem em dispositivos de inflação automatizados e digitais para melhores resultados dos doentes
- A conveniência de controle automatizado de pressão, registro de dados e integração com fluxos de trabalho clínicos está impulsionando a adoção em hospitais, clínicas e laboratórios intervencionistas, enquanto a tendência crescente de procedimentos minimamente invasivos está apoiando ainda mais o crescimento do mercado
- Ampliar as infra-estruturas de saúde e modernizar os hospitais em países como Alemanha, França e Polónia estão a facilitar o aumento da adopção de dispositivos de inflação avançados
- Iniciativas governamentais e políticas de reembolso de procedimentos intervencionistas e assistência cardiovascular estão incentivando os profissionais de saúde a investir em dispositivos de inflação confiáveis e automatizados
Restrição/Desafio
“Os altos custos do dispositivo e a conformidade regulatória prejudicam”
- O custo relativamente elevado dos dispositivos avançados de inflação digital e automatizada em comparação com as alternativas manuais representa um desafio para adoção, particularmente em clínicas menores ou em ambientes de saúde sensíveis aos preços.
- Por exemplo, alguns hospitais da Europa Oriental atrasaram a aquisição de dispositivos de inflação digital de ponta devido a restrições orçamentais e considerações de custos, apesar das suas vantagens operacionais
- O cumprimento de regulamentos europeus rigorosos em matéria de dispositivos médicos, incluindo a marcação CE e as normas ISO, pode aumentar o desenvolvimento e os custos operacionais dos fabricantes, potencialmente retardando a penetração no mercado
- Além disso, preocupações em relação à manutenção de dispositivos, requisitos de calibração e treinamento técnico para o pessoal podem dificultar a adoção, especialmente em regiões com experiência técnica limitada
- Embora os preços estejam a estabilizar gradualmente e os dispositivos digitais mais acessíveis estejam a entrar no mercado, a superação dos desafios regulamentares, de custos e de formação será crucial para um crescimento sustentado no mercado europeu de dispositivos de inflação
- Problemas de interoperabilidade dos dispositivos com os sistemas clínicos existentes podem constituir desafios para uma integração perfeita, limitando a adoção em alguns hospitais e clínicas
- O conhecimento e a formação limitados dos profissionais de saúde sobre os benefícios dos dispositivos avançados de inflação digital podem retardar a transição de sistemas manuais para sistemas automatizados em determinadas regiões
Âmbito do mercado dos dispositivos de inflação na Europa
O mercado é segmentado com base no tipo, capacidade, aplicação, pressão, função, usuário final e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado europeu de dispositivos de inflação é segmentado em dispositivos de inflação analógicos e dispositivos de inflação digital. O segmento de dispositivos de inflação digital dominou o mercado com a maior parcela de receita de mercado de 47,2% em 2025, impulsionada por sua alta acurácia, controle automatizado de pressão e compatibilidade com procedimentos intervencionistas, como cardiologia e tratamentos vasculares periféricos. Hospitais e laboratórios intervencionistas preferem dispositivos digitais para monitoramento em tempo real, registro de dados e integração com registros eletrônicos de saúde, melhorando a eficiência processual e a segurança do paciente. Dispositivos digitais também suportam conectividade sem fio, permitindo transferência de dados e integração de fluxo de trabalho. Características automatizadas, como implantação de stents e alarmes de pressão, aumentam a precisão clínica. A adoção de dispositivos digitais é ainda apoiada pelo aumento da conscientização sobre procedimentos minimamente invasivos e cuidados preventivos. Os dispositivos digitais também fornecem desempenho consistente em vários procedimentos, reduzindo a assunção de erros manuais. A inovação contínua dos fabricantes, incluindo análises preditivas e projetos ergonômicos melhorados, fortalece o domínio do segmento.
O segmento de dispositivos analógicos de inflação é esperado para testemunhar o crescimento mais rápido de 2026 para 2033 devido à sua simplicidade, menor custo e adequação para clínicas e hospitais menores. Dispositivos analógicos são amplamente utilizados para monitoramento de rotina e procedimentos não intervencionistas, onde restrições orçamentárias limitam a adoção de dispositivos digitais. São valorizados pela facilidade de uso, manutenção mínima e desempenho confiável em ambientes clínicos básicos. Dispositivos analógicos requerem treinamento técnico mínimo e são altamente confiáveis em ambientes hospitalares variados. A sua acessibilidade torna-os atraentes nos mercados europeus emergentes. Dispositivos analógicos continuam mantendo forte demanda devido à longa confiança e disponibilidade clínica. Eles também são preferidos em regiões onde a integração do dispositivo digital não é viável, garantindo o cuidado ininterrupto do paciente.
- Por Capacidade
Com base na capacidade, o mercado é segmentado em dispositivos de inflação de 20ml, 25ml, 30ml e 60ml. O segmento do dispositivo de inflação de 30ml dominou o mercado em 2025 devido à sua versatilidade e adequação para a maioria dos procedimentos intervencionistas, incluindo implantação de stents e entrega de fluidos. Hospitais e laboratórios intervencionistas preferem dispositivos de 30ml, pois proporcionam capacidade suficiente para múltiplos procedimentos sem ajustes frequentes, melhorando a eficiência do fluxo de trabalho. Dispositivos padronizados de 30ml garantem compatibilidade com uma ampla gama de cateteres e ferramentas intervencionistas, simplificando o treinamento e o uso. Eles são amplamente apoiados pelos fabricantes e são a escolha padrão em muitos serviços de saúde europeus. O segmento se beneficia de forte adoção clínica, alta confiabilidade e custo-efetividade. A adoção de dispositivos de 30ml também é apoiada pela padronização processual e facilidade de manutenção. Eles são preferidos tanto para intervenções de rotina quanto para intervenções complexas, tornando-os uma opção versátil para hospitais.
O segmento do dispositivo de inflação de 60ml é esperado para testemunhar o crescimento mais rápido durante o período de previsão devido ao uso crescente em procedimentos intervencionistas complexos que exigem maiores volumes de fluidos ou inflações sequenciais. Os dispositivos de grande capacidade são preferidos em cardiologia avançada e procedimentos vasculares periféricos. Esses dispositivos reduzem a necessidade de ciclos de inflação repetidos, economizando tempo e melhorando a eficiência processual. A adoção é apoiada pela expansão de centros intervencionistas de alto volume em toda a Europa. Os dispositivos de alta capacidade proporcionam flexibilidade para procedimentos multi-passos e intervenções mais longas. São cada vez mais demandados em laboratórios especializados onde a complexidade processual requer dispositivos confiáveis de alto volume.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em cardiologia intervencionista, procedimentos vasculares periféricos, radiologia intervencionista, procedimentos urológicos, procedimentos gastroenterológicos, entre outros. O segmento de cardiologia intervencionista dominou o mercado em 2025, impulsionado pela alta prevalência de doenças cardiovasculares e pelo crescente número de procedimentos minimamente invasivos. Hospitais e laboratórios intervencionistas utilizam extensivamente dispositivos de inflação para implantação de stents, angioplastia por balão e outras intervenções cardíacas. Precisão e confiabilidade são fundamentais, o que impulsiona a adoção de dispositivos automatizados e digitais. O segmento beneficia de um forte apoio ao reembolso e de elevados volumes processuais na Alemanha, França e Reino Unido. O monitoramento digital e o registro de dados reforçam ainda mais o domínio do segmento. Os hospitais também preferem dispositivos de cardiologia intervencionista para padronização e treinamento de pessoal. O aumento dos avanços tecnológicos nas intervenções cardiológicas também favorece o crescimento do mercado para esse segmento.
Espera-se que o segmento de procedimentos vasculares periféricos testemunhe o crescimento mais rápido de 2026 para 2033, devido ao aumento da conscientização sobre doenças arteriais periféricas, aumento da demanda por intervenções minimamente invasivas e adoção de dispositivos de inflação avançada capazes de suportar diversos procedimentos vasculares. O crescimento é apoiado pelo aumento dos investimentos em centros vasculares especializados. Procedimentos vasculares periféricos requerem precisão, o que impulsiona a demanda por dispositivos avançados de inflação digital. O aumento da prevalência de distúrbios vasculares periféricos na população idosa contribui ainda mais para a adoção. Os hospitais estão ampliando os serviços intervencionistas para abordar as complicações vasculares de forma eficiente. Os dispositivos de inflação digital facilitam procedimentos mais seguros e rápidos em intervenções periféricas, acelerando o crescimento.
- Por Pressão
Com base na pressão, o mercado é segmentado em 30 atm, 40 atm, 55 atm, entre outros. O segmento 30 atm dominou o mercado em 2025, pois é amplamente utilizado em procedimentos intervencionistas padrão e fornece pressão suficiente para a maioria das aplicações de implantação de stents e de liberação de fluidos. Hospitais e laboratórios intervencionistas preferem dispositivos de 30 atm para segurança, consistência e confiabilidade. São compatíveis com a maioria dos cateteres e instrumentos intervencionistas, tornando-os padrão na prática clínica. A adoção é apoiada por forte confiança clínica e facilidade de manuseio. O segmento também simplifica a formação de pessoal e a padronização processual. 30 atm são eficientes em termos de custos e amplamente disponíveis, tornando-os uma escolha preferencial para a maioria dos hospitais europeus. Sua confiabilidade e simplicidade os tornam ideais para procedimentos de rotina em hospitais de grande e pequeno porte.
Espera-se que o segmento de 55 atm testemunhe o crescimento mais rápido de 2026 para 2033 devido à sua aplicação em procedimentos de alta pressão, como cardiologia complexa e intervenções periféricas. Dispositivos de alta pressão são necessários para procedimentos avançados para garantir o sucesso do procedimento. A adoção é impulsionada pelo crescente número de intervenções complexas e disponibilidade de projetos avançados de dispositivos. Os hospitais que realizam procedimentos de alto risco preferem 55 atm para manter a segurança processual. O aumento da demanda por dispositivos de alta pressão também é impulsionado pelo aumento de centros intervencionistas especializados na Europa.
- Por função
Com base na função, o mercado é segmentado em implantação de stent e entrega de fluidos. O segmento de implantação de stents dominou o mercado em 2025 devido ao uso generalizado na cardiologia intervencionista e exigência crítica para colocação precisa. Dispositivos de inflação digital com controle automatizado e feedback em tempo real são altamente preferidos para implantação de stents, garantindo precisão processual. Os hospitais priorizam precisão, segurança e integração com sistemas de monitoramento clínico. O segmento se beneficia de fortes diretrizes clínicas que recomendam a inflação automatizada. A adoção é impulsionada por maiores taxas de sucesso processual e redução dos riscos de complicações. Os dispositivos de implantação Stent também melhoram a eficiência processual e reduzem os erros do operador. Hospitais e laboratórios intervencionistas preferem dispositivos de implantação de stent para protocolos padronizados e procedimentos mais seguros.
Espera-se que o segmento de liberação de líquidos testemunhe o crescimento mais rápido de 2026 a 2033, devido à crescente demanda por procedimentos minimamente invasivos que exijam administração precisa de fluidos, particularmente em intervenções vasculares periféricas e gastroenterológicas. O segmento é apoiado por avanços tecnológicos e integração com sistemas de monitoramento digital. Os dispositivos de entrega de fluidos oferecem versatilidade para intervenções multiprocedimentos e melhoram a segurança processual. A sensibilização crescente para os padrões de segurança do paciente incentiva a adoção de dispositivos de liberação de fluidos. Clínicas e hospitais estão cada vez mais incorporando dispositivos automatizados de entrega de fluidos para melhorar a eficiência.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais, laboratórios intervencionistas e clínicas. O segmento hospitalar dominou o mercado em 2025, impulsionado por infraestrutura avançada, altos volumes processuais e adoção de dispositivos automatizados de inflação. Os hospitais priorizam precisão, segurança e integração digital, apoiando a dominância. As economias de escala e os canais de aquisição estruturados facilitam a adopção de dispositivos de ponta. Os hospitais muitas vezes realizam ensaios clínicos e a adoção precoce de novas tecnologias, impulsionando a quota de mercado. O segmento beneficia de investimentos contínuos em equipamentos intervencionistas avançados. Os hospitais também oferecem treinamento e fluxos de trabalho processuais padronizados, aumentando a dependência em dispositivos automatizados.
Espera-se que o segmento de laboratórios intervencionistas testemunhe o crescimento mais rápido de 2026 para 2033 devido ao crescente número de procedimentos minimamente invasivos especializados. O crescimento é impulsionado pelo investimento em infraestrutura específica para procedimentos e adoção de dispositivos de alta precisão. Os laboratórios intervencionistas se beneficiam da integração de dispositivos digitais, eficiência de fluxo de trabalho e tempos de procedimento reduzidos. Aumentar volumes processuais e serviços vasculares especializados contribuem para o crescimento do segmento. O segmento vem adotando cada vez mais dispositivos automatizados e de alta capacidade para melhores resultados dos pacientes.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em concurso direto, vendas a retalho e distribuidores terceiros. O segmento de licitação direta dominou o mercado em 2025 devido à aquisição em larga escala por hospitais e laboratórios intervencionistas através de contratos institucionais e concursos públicos. Concurso direto facilita relações de fornecedores, preços negociados e acordos de serviço de longo prazo. Os hospitais beneficiam de pacotes empacotados, incluindo treinamento, manutenção e garantia. A adopção é ainda apoiada por cadeias de abastecimento previsíveis e pela eficiência dos contratos públicos. O concurso direto é preferido para dispositivos digitais de alto valor com necessidades complexas de manutenção. Este canal garante entrega, suporte e conformidade com as normas regulatórias.
Espera-se que o segmento de terceiros distribuidores testemunhe o crescimento mais rápido de 2026 para 2033 devido ao alcance mais amplo para clínicas menores e hospitais emergentes. Os distribuidores permitem o acesso a dispositivos analógicos e digitais em toda a Europa. O crescimento é apoiado pela expansão da infraestrutura de saúde e das redes distribuidoras em regiões carentes. Os distribuidores também fornecem apoio técnico e treinamento para instalações menores, reforçando a adoção. Facilitam a aquisição rentável de hospitais e clínicas de menor porte. Aumentar as parcerias entre distribuidores e fabricantes aumenta a disponibilidade de dispositivos e a penetração no mercado.
Análise regional do mercado dos dispositivos de inflação na Europa
- A Alemanha dominou o mercado europeu de dispositivos de inflação com a maior parte de receitas de 37,9% em 2025, apoiada por infra-estruturas de saúde avançadas, elevados gastos com cuidados de saúde e forte presença de grandes fabricantes de dispositivos médicos, com hospitais e laboratórios intervencionistas liderando a adoção
- Hospitais e laboratórios intervencionistas na Alemanha valorizam muito as capacidades de precisão, confiabilidade e monitoramento em tempo real oferecidas pelos modernos dispositivos de inflação, que aumentam a segurança processual, melhoram a eficiência do fluxo de trabalho e apoiam a integração com registros eletrônicos de saúde
- A França e o Reino Unido são mercados significativos na região, com profissionais de saúde priorizando dispositivos de alta precisão para cardiologia intervencionista, procedimentos vasculares periféricos e cirurgias minimamente invasivas, apoiando resultados clínicos consistentes em grandes hospitais
Visão do mercado de dispositivos de inflação da Alemanha
O mercado de dispositivos de inflação da Alemanha capturou a maior parcela de receita em 2025, alimentada pela infraestrutura avançada de saúde do país, altos volumes processuais e ênfase na precisão clínica. Hospitais e clínicas especializadas priorizam dispositivos de alta precisão para procedimentos de cardiologia intervencionista, vascular periférica e radiologia. A adoção é ainda apoiada por políticas de reembolso, iniciativas governamentais de cuidados cardiovasculares e a preferência por dispositivos tecnologicamente avançados com capacidades de monitoramento digital.
França Insight sobre o mercado de dispositivos de inflação
Espera-se que o mercado de dispositivos de inflação da França se expanda em um considerável CAGR durante o período de previsão, impulsionado pelo aumento dos volumes processuais em cardiologia intervencionista e tratamentos vasculares periféricos. Hospitais e clínicas estão adotando dispositivos de inflação digital para garantir eficiência processual, minimizar erros e melhorar a segurança do paciente. A sensibilização para as intervenções minimamente invasivas e os quadros de apoio ao reembolso incentivam ainda mais a adopção. A França também vê atualizações constantes de dispositivos analógicos para digitais, especialmente em centros de saúde urbanos.
Visão do mercado de dispositivos de inflação do Reino Unido
Prevê-se que o mercado de dispositivos de inflação do Reino Unido cresça em um notável CAGR, alimentado pelo aumento do número de intervenções cardiovasculares e vasculares e pela crescente demanda por dispositivos automatizados de alta precisão. Os hospitais estão focando na integração com registros eletrônicos de saúde e sistemas de monitoramento em tempo real, apoiando a eficiência do fluxo de trabalho e procedimentos padronizados. A adoção de dispositivos de inflação digital em laboratórios intervencionistas é ainda estimulada por diretrizes clínicas enfatizando segurança e precisão. A infraestrutura de saúde avançada do país e a mão-de-obra qualificada apoiam o crescimento sustentado.
Poland Inflation Device Market Insight
Espera-se que o mercado de dispositivos de inflação da Polónia cresça em um CAGR significativo durante o período de previsão, impulsionado pelo aumento dos investimentos em infraestrutura de saúde, modernização de hospitais e aumento dos volumes processuais. Hospitais e clínicas estão gradualmente adotando dispositivos de inflação digital e automatizada para melhorar a precisão processual, segurança e eficiência operacional. Iniciativas governamentais para ampliar procedimentos minimamente invasivos e programas de treinamento para profissionais de saúde vêm apoiando a adoção. O mercado está presenciando melhorias de dispositivos analógicos para digitais, particularmente em hospitais urbanos e centros intervencionistas especializados. A Polónia está a emergir como um dos mercados de crescimento mais rápido da Europa Oriental, devido à crescente sensibilização para as doenças cardiovasculares e vasculares e ao crescente acesso a tecnologias médicas avançadas.
Quais são as principais empresas da Europa Mercado de Dispositivos de Inflação
A indústria europeia de dispositivos de inflação é liderada principalmente por empresas bem estabelecidas, incluindo:
- Boston Scientific Corporation (EUA)
- Medtronic (Irlanda)
- B. Braun SE (Alemanha)
- Cook (EUA)
- Teleflex Incorporated (EUA)
- CONMED Corporation (EUA)
- Merit Medical Systems, Inc. (EUA)
- Cardeal Saúde (EUA)
- Olympus Corporation (Japão)
- Terumo Corporation (Japão)
- iVascular S.L.U. (Espanha)
- Biossensors International Group, Ltd. (Suíça)
- Biotronik SE & Co. KG (Alemanha)
- Vygon SAS (França)
- US Endovascular, LLC (EUA)
- AngioDynamics, Inc. (EUA)
- C.R. Bard (EUA)
- Stryker (EUA)
- NIPRO CORPORATION (Japão)
Quais são os recentes desenvolvimentos na Europa Mercado de Dispositivos de Inflação
- Em Agosto de 2025, a MicroPort CardioFlow MedTech recebeu a aprovação CE-mark para o seu cateter de balão Alwide® Plus Balloon Cateter, tornando-o o quarto produto autorizado para o mercado europeu. A aprovação permite a sua utilização em TAVI e procedimentos intervencionistas conexos, aumentando potencialmente a procura de dispositivos de inflação em toda a Europa
- Em agosto de 2025, Getinge anunciou a reintegração da marca CE da UE para sua bomba de balão intra-áórtico Cardiosave (IABP), após uma suspensão temporária desde março de 2024. O restabelecimento segue a melhoria do projeto e os esforços de conformidade regulatória, o que significa que o dispositivo pode ser novamente fornecido em todos os países da CE-mark até o 4o trimestre de 2025.
- Em maio de 2024, Merit Medical Systems lançou a ferramenta de inflação analógica basixSKY Inflation Device projetada para rápida inflação e facilidade de uso ampliando seu portfólio de produtos usados em procedimentos de angioplastia e stent. Enquanto o lançamento foi nos EUA, Merit serve mercados globais, incluindo a Europa; tais novos produtos normalmente influenciam a oferta e dinâmica competitiva para dispositivos de inflação internacionalmente
- Em abril de 2024, o mercado europeu de cateteres de balão de alta pressão não conformes viu uma expansão notável, especialmente na Alemanha, onde são realizados grandes volumes de procedimentos intervencionistas como ICP e TAVI. Este aumento apoia indirectamente o aumento da procura de dispositivos de inflação em toda a Europa
- Em novembro de 2022, a Merit Medical lançou outro dispositivo ergonômico, o BasixALPHA Inflation Device, destinado a simplificar a angioplastia através de uma só mão e uma inflação simplificada. Isso aumenta a gama de dispositivos de inflação disponíveis globalmente e pode acelerar a adoção em clínicas e laboratórios de intervenção, incluindo instalações europeias que fornecem produtos internacionais
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











