



Segmentação do mercado europeu de diagnóstico de transplantes por tipo de produto (instrumentos de diagnóstico de transplantes, softwares de diagnóstico de transplantes e reagentes de diagnóstico de transplantes), tecnologia (ensaios moleculares baseados em PCR e ensaios moleculares baseados em sequenciamento), tipo de transplante (transplante de órgãos sólidos, transplante de células-tronco, transplante de tecidos moles, transplante de medula óssea e outros transplantes), aplicação (aplicações diagnósticas e aplicações de pesquisa), usuário final (laboratórios de pesquisa e instituições acadêmicas, hospitais e centros de transplantes, prestadores de serviços comerciais e outros) e canal de distribuição (licitação direta, vendas no varejo e outros) - Tendências e previsões do setor até 2033.
Qual é o tamanho e a taxa de crescimento do mercado de transplantes europeus
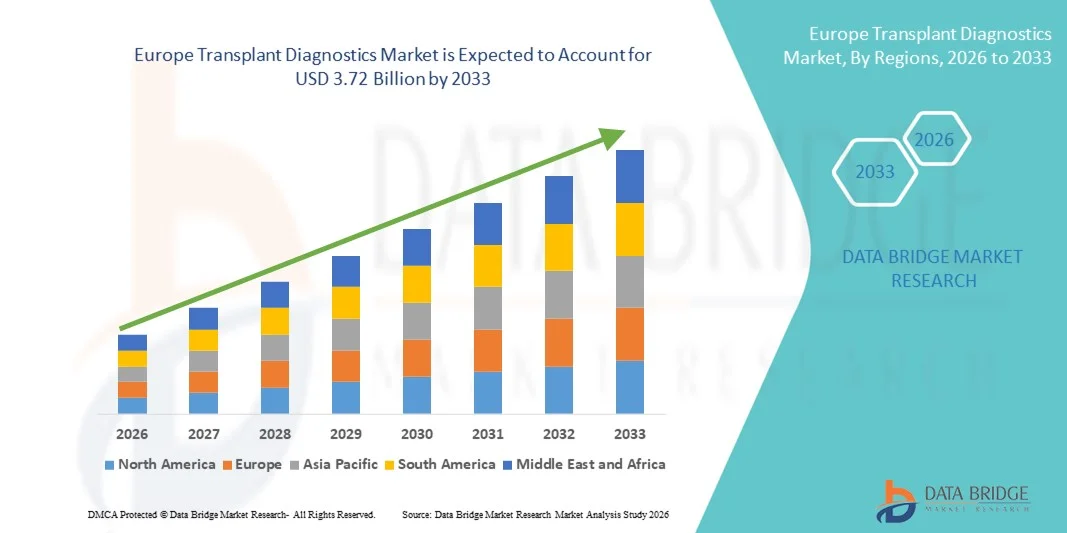
- Segundo a Data Bridge Market Research Analysis, o mercado europeu de diagnóstico de transplantes foi avaliado emUSD 2,30 mil milhões em 2025e espera-se alcançarUSD 3,72 mil milhões até 2033, em umaCAGR de 6,2%durante o período de previsão
- O crescimento do mercado é, em grande medida, impulsionado pelo aumento das infra-estruturas e despesas de cuidados de saúde, pelo aumento da sensibilização para a doação de órgãos e para o diagnóstico de transplantes e pelas inovações tecnológicas em curso nas plataformas de testes, que reforçam as avaliações de compatibilidade pré e pós-transplante nos principais sistemas de saúde da Europa
- Além disso, a crescente demanda dos pacientes por soluções diagnósticas precisas, confiáveis e eficientes para garantir melhores resultados de transplante, bem como iniciativas governamentais de apoio e investimentos crescentes em I&D estão posicionando os diagnósticos de transplante como um componente essencial dos cuidados modernos de transplante, aumentando significativamente o crescimento da indústria.
Tamanho do mercado e previsão:
- Valor de mercado global (2025):2,30 mil milhões de USD
- Valor de mercado previsto (2033):3,72 mil milhões de dólares
- Previsões CAGR (2026-2033):6.2%
Quais são os principais mercados de diagnóstico de transplantes europeus
- Os diagnósticos de transplante, incluindo instrumentos, software e reagentes, são cada vez mais vitais para melhorar as taxas de sucesso dos transplantes de órgãos e tecidos em toda a Europa. Estas soluções apoiam os clínicos na correspondência entre doadores e beneficiários precisos, no acompanhamento dos resultados pós-transplante e na possibilidade de abordagens de medicina de precisão tanto no transplante de órgãos sólidos como de células estaminais
- A crescente adoção de diagnósticos de transplante é impulsionada principalmente por procedimentos crescentes de transplante de órgãos, aumento da conscientização de testes de compatibilidade e avanços tecnológicos emPCR-ensaios moleculares baseados e sequenciados, que permitem uma detecção mais rápida e precisa dos tipos de HLA e marcadores genéticos
- A Alemanha dominou o mercado europeu de diagnóstico de transplantes em 2025, com uma quota de mercado de 28,5%, apoiada por infra-estruturas de saúde avançadas, elevados volumes de procedimentos de transplante e forte presença de empresas de diagnóstico que fornecem instrumentos, reagentes e soluções de software
- Prevê-se que a Itália seja o país de crescimento mais rápido durante o período de previsão, impulsionado pela melhoria das infra-estruturas de cuidados de saúde, pelo aumento das taxas de doação de órgãos e pela adopção crescente de reagentes e instrumentos de diagnóstico avançados em hospitais e laboratórios de investigação
- O segmento de reagentes de diagnóstico de transplante dominou o mercado em 2025 com uma quota de mercado de 45,6%, impulsionada pelo seu papel crítico em aplicações de diagnóstico e pesquisa
Alcance do relatório e Segmentação do mercado dos diagnósticos de transplantes na Europa
|
Atributos |
Diagnósticos do Transplante da Europa |
|
Segmentos Cobertos |
|
|
Países abrangidos |
Europa
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Quais são as tendências do mercado de transplantes europeus
Avanços em IA e testes moleculares de alto rendimento
- Uma tendência significativa e acelerada no mercado europeu de diagnóstico de transplantes é a integração deinteligência artificial(AI) e plataformas moleculares de alto rendimento, permitindo uma correspondência entre doadores e beneficiários mais rápida e precisa e uma melhor monitorização pós-transplante
- Por exemplo, os sistemas de digitação de HLA movidos por IA podem analisar conjuntos de dados genéticos complexos para predizer a compatibilidade com maior precisão e reduzir o risco de rejeição do enxerto em transplante de órgãos sólidos e células-tronco.
- Ensaios moleculares de alto rendimento e plataformas baseadas em sequenciamento estão sendo adotados para agilizar fluxos de trabalho e reduzir os tempos de reviravolta, apoiando aplicações de diagnóstico e pesquisa em hospitais e centros de transplante
- A integração da IA comdiagnóstico molecularpermite detecção automatizada de anomalias e modelagem de resultados preditivos, proporcionando aos clínicos insights acionáveis para otimizar terapia imunossupressora e taxas de sucesso em transplante
- A tendência para sistemas de diagnóstico inteligentes, mais rápidos e integrados está transformando o cuidado ao transplante, impulsionando a adoção em hospitais, laboratórios de pesquisa e prestadores de serviços comerciais, como stakeholders priorizam precisão, eficiência e melhores resultados dos pacientes
- Além disso, instrumentos diagnósticos miniaturizados e portáteis estão ganhando tração, permitindo testes de ponto de cuidado e avaliações rápidas de compatibilidade diretamente dentro dos centros de transplante.
- Por exemplo, plataformas portáteis baseadas em PCR permitem que os clínicos em Itália e Espanha realizem testes pré-transplante no local, reduzindo atrasos e melhorando o manejo dos pacientes
Europa Transplante Diagnóstico Mercado Dinâmica
Controlador
Procedimentos de transplante de órgãos e demanda por testes de precisão
- O aumento do volume de transplantes de órgãos e de células estaminais em toda a Europa, juntamente com uma crescente sensibilização para os testes de compatibilidade, é um dos principais factores de crescimento do mercado dos diagnósticos de transplantes.
- Por exemplo, em 2024, grandes hospitais na Alemanha e França adotaram sistemas de digitação HLA de alto rendimento para apoiar programas de transplante de órgãos sólidos em crescimento, acelerando a adoção de diagnósticos
- Clínicos e hospitais estão exigindo testes precisos, rápidos e confiáveis para reduzir a rejeição do enxerto e melhorar os resultados pós-transplante, posicionando diagnósticos avançados como ferramentas essenciais no tratamento moderno do transplante
- Além disso, a expansão de centros de transplante hospitalares e prestadores de serviços comerciais está alimentando a adoção de ensaios moleculares, tecnologias de sequenciamento e reagentes diagnósticos em vários tipos de transplante.
- Por exemplo, o aumento do investimento em laboratórios hospitalares em Itália e Espanha permitiu a implantação de soluções de diagnóstico integradas, permitindo avaliações de compatibilidade pré-transplante mais rápidas e planejamento terapêutico personalizado
- As iniciativas governamentais crescentes e o apoio ao reembolso para o diagnóstico de transplantes encorajam ainda mais a adopção em todos os países europeus
- Por exemplo, os programas nacionais de saúde no Reino Unido e na Alemanha estão fornecendo cobertura para HLA avançado e testes moleculares, tornando-o mais acessível para pacientes e hospitais
Restrição/Desafio
Altos custos e conformidade regulatória
- O elevado custo dos instrumentos avançados de diagnóstico de transplante, dos reagentes e das plataformas baseadas em sequenciamento constitui uma barreira significativa para a adopção generalizada em certos países europeus.
- Por exemplo, os pequenos hospitais e laboratórios de investigação na Europa Oriental podem atrasar a adopção devido a orçamentos limitados, em especial para plataformas de diagnóstico molecular com capacidade para IA ou de elevado rendimento
- Requisitos regulamentares rigorosos e padrões de conformidade para diagnósticos de transplante, incluindo certificações ISO e marcação CE, adicionar complexidade e tempo às aprovações de produtos, retardar a penetração no mercado
- Além disso, as preocupações em relação à privacidade dos dados e ao tratamento seguro das informações genéticas e dos doentes sensíveis podem afectar a confiança dos clínicos e dos doentes nas novas tecnologias de diagnóstico.
- Por exemplo, empresas como Thermo Fisher Scientific e Illumina devem garantir o cumprimento do GDPR e outras regulamentações nacionais ao implementar análises preditivas baseadas em IA, adicionando desafios operacionais e de custos
- Recursos humanos especializados limitados e requisitos de treinamento especializados em diagnósticos moleculares e baseados em sequenciamento restringem a adoção em centros menores
- Por exemplo, alguns hospitais em Itália e Espanha precisam de contratar ou formar pessoal especializado para operar plataformas HLA de alto rendimento e sequenciamento, atrasando a implementação e aumentando os custos operacionais
Europa Transplante Diagnósticos Mercado Âmbito
O mercado é segmentado com base no tipo de produto, tecnologia, tipo de transplante, aplicação, usuário final e canal de distribuição.
- Por tipo de produto
Com base no tipo de produto, o mercado europeu de diagnóstico de transplantes é segmentado em instrumentos de diagnóstico de transplantes, software de diagnóstico de transplantes e reagentes de diagnóstico de transplantes. O segmento de reagentes diagnósticos de transplante dominou o mercado com a maior parcela de receita de 45,6% em 2025, impulsionada por seu papel essencial tanto em aplicações diagnósticas quanto em pesquisas. Os reagentes são críticos para ensaios moleculares baseados em PCR e em sequenciamento, permitindo testes precisos de compatibilidade do doador-receptor. Hospitais e centros de transplante dependem fortemente de reagentes de alta qualidade para digitação HLA precisa e correspondência de enxerto. Além disso, os reagentes são consumíveis com demanda recorrente, apoiando o crescimento consistente da receita do mercado. A crescente adoção de técnicas moleculares avançadas reforça ainda mais a dominância do segmento reagente.
Espera-se que o segmento de software diagnóstico de transplante testemunhe o CAGR mais rápido de 2026 a 2033, alimentado pela integração de IA e análise preditiva. As soluções de software permitem interpretação automatizada de dados, previsão de risco e relatórios, melhorando a tomada de decisão clínica. Hospitais e laboratórios de pesquisa estão adotando cada vez mais software para agilizar fluxos de trabalho, reduzir o erro humano e garantir o cumprimento das normas regulatórias. O software habilitado para IA também facilita o monitoramento remoto e o compartilhamento de dados, aumentando a eficiência operacional. Os crescentes investimentos em plataformas de saúde digital e a demanda por atendimento personalizado ao transplante são fatores importantes que impulsionam a rápida adoção de software.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em ensaios moleculares baseados em PCR e ensaios moleculares baseados em sequenciamento. O segmento de ensaios moleculares baseados em PCR dominou o mercado com 60% de participação em 2025, devido à sua ampla utilização em testes de tipagem e compatibilidade HLA de rotina. Os ensaios PCR oferecem tempos de volta rápida, alta precisão e custo-efetividade, tornando-os a escolha preferida para muitos hospitais e centros de transplante. Eles são compatíveis com vários tipos de amostras e podem ser facilmente integrados em fluxos de trabalho de laboratório existentes. A confiabilidade comprovada e as aprovações regulatórias consolidam ainda mais o domínio do mercado. Hospitais com altos volumes de transplante dependem particularmente de ensaios baseados em PCR para testes rápidos pré-transplante.
O segmento de ensaios moleculares baseados em sequenciamento é esperado para testemunhar a taxa de crescimento mais rápida de 2026 a 2033, impulsionado por avanços nas tecnologias de sequenciamento de próxima geração (NGS). Ensaios baseados em sequenciamento fornecem insights mais profundos sobre compatibilidade genética, detecção de alelos raros e perfil imunogenético personalizado. Aumentar a adoção em aplicações de pesquisa e hospitais especializados está aumentando o crescimento. Esses ensaios também apoiam o desenvolvimento de modelos preditivos baseados em IA, melhorando os resultados dos pacientes. A crescente demanda por medicamentos de precisão nos cuidados de transplante está acelerando a mudança para plataformas baseadas em sequenciamento.
- Por Tipo de Transplante
Com base no tipo de transplante, o mercado é segmentado em transplante de órgãos sólidos, transplante de células estaminais, transplante de tecidos moles, transplante de medula óssea e outros transplantes. O segmento de transplante de órgãos sólidos dominou com 55% de market share em 2025, devido ao elevado volume de transplantes de rim, fígado e coração em toda a Europa. Os hospitais contam com o diagnóstico de transplante para a correspondência do doador-receptor e monitorização pós-transplante. Os requisitos regulamentares para a compatibilidade de órgãos e a mitigação dos riscos impulsionam ainda mais a adoção de diagnósticos em transplantes de órgãos sólidos. O segmento se beneficia de avanços tecnológicos contínuos e demanda diagnóstica recorrente por múltiplos tipos de órgãos. Os programas de transplante estabelecidos na Alemanha, França e Reino Unido reforçam seu domínio de mercado.
Espera-se que o segmento de transplante de células-tronco testemunhe o CAGR mais rápido de 2026 a 2033, impulsionado pelo aumento dos procedimentos de transplante de células-tronco hematopoiéticas para o tratamento de câncer e doenças genéticas. Os transplantes de células-tronco requerem uma combinação precisa de molecular e HLA para reduzir a doença do enxerto contra hospedeiro e melhorar as taxas de sobrevida. A adoção de diagnósticos habilitados para IA e ensaios avançados de sequenciamento está acelerando o crescimento neste segmento. Aumentar as atividades de I&D em terapias celulares personalizadas e estruturas de reembolso de suporte são fatores de crescimento adicionais. Os mercados emergentes em Itália e em Espanha contribuem particularmente para a rápida expansão dos diagnósticos de células estaminais.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em aplicações de diagnóstico e aplicações de pesquisa. O segmento de aplicações diagnósticas dominou o mercado com 70% de participação em 2025, devido ao seu papel crítico na tomada de decisão clínica de transplante e no acompanhamento pós-transplante. Hospitais e centros de transplante dependem de diagnósticos para garantir a compatibilidade do enxerto e segurança do paciente. O aumento dos volumes de transplante de órgãos e a rigorosa supervisão regulamentar reforçam ainda mais o segmento. Aplicações de diagnóstico fornecem insights acionáveis para clínicos, melhorando os resultados do paciente. A natureza recorrente dos testes nos estágios pré e pós-transplante reforça a demanda consistente. A infraestrutura de saúde estabelecida na Alemanha, França e Reino Unido apoia ainda mais o domínio do segmento.
Espera-se que o segmento de aplicações de pesquisa testemunhe o crescimento mais rápido de 2026 para 2033, impulsionado pela crescente necessidade de compreensão da compatibilidade genética, novos biomarcadores e abordagens de medicina de precisão. Instituições acadêmicas e empresas farmacêuticas estão cada vez mais alavancando ensaios baseados em sequenciamento e software habilitado para IA para desenvolver novas terapias. A expansão de ensaios clínicos e iniciativas de pesquisa translacional está acelerando a adoção. O aumento do financiamento da investigação em genómica e transplante, em especial em Itália e em Espanha, constitui um factor de crescimento fundamental.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em laboratórios de pesquisa e institutos acadêmicos, centros hospitalares e de transplante, prestadores de serviços comerciais, entre outros. O segmento hospitalar e de centros de transplante dominada com 65% de participação em 2025, impulsionado por elevados volumes de transplante e pela dependência direta no diagnóstico para o cuidado ao paciente. Os hospitais realizam testes pré e pós-transplante de forma recorrente, garantindo a demanda contínua por instrumentos, reagentes e software. A adoção de diagnósticos habilitados para IA e plataformas integradas está concentrada em grandes redes hospitalares. Os requisitos regulamentares de conformidade e precisão reforçam ainda mais a dominância dos hospitais. Grandes centros de transplante na Alemanha e na França atuam como principais condutores de receita para o segmento.
Espera-se que os laboratórios de pesquisa e o segmento de institutos acadêmicos testemunhem o CAGR mais rápido de 2026 a 2033, alimentado pelo aumento do investimento em pesquisas genômicas e novas terapias de transplante. Esses usuários finais aproveitam ensaios moleculares de alto rendimento e tecnologias de sequenciamento para pesquisa translacional. A expansão de iniciativas personalizadas de medicina e colaborações com prestadores de serviços comerciais está acelerando o crescimento. O aumento do financiamento das infra-estruturas de investigação na Itália, Espanha e Reino Unido apoia a rápida adopção do segmento.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em concursos diretos e vendas a retalho e outros. O segmento de licitação direta dominou com 50% de market share em 2025, já que hospitais e centros de transplante preferem adjudicações por meio de concursos para aquisição a granel de instrumentos, reagentes e software. A aquisição baseada em leilões garante conformidade regulatória, fornecimento consistente e eficiência de custos. Redes hospitalares de grande escala na Alemanha e França favorecem contratos de concurso direto para necessidades diagnósticas recorrentes. Parcerias estratégicas com fabricantes de diagnóstico também apoiam o domínio. O segmento beneficia de contratos de longo prazo que garantem receita recorrente para os fornecedores.
Espera-se que o segmento de vendas de varejo e outros testemunhe o CAGR mais rápido de 2026 a 2033, impulsionado pelo crescimento de laboratórios menores, clínicas privadas e configurações de diagnóstico de ponto de cuidado. Estes utilizadores finais exigem cada vez mais opções de compra flexíveis para instrumentos e consumíveis. A adoção crescente de plataformas portáteis de PCR e sequenciamento suporta o crescimento do varejo. A expansão dos prestadores de serviços comerciais que oferecem diagnósticos terceirizados acelera ainda mais este segmento. Os mercados emergentes em Itália e em Espanha são os principais contribuintes para a rápida adopção do segmento.
Análise regional do mercado de transplantes na Europa
- A Alemanha dominou o mercado europeu de diagnóstico de transplantes em 2025, com uma quota de mercado de 28,5%, apoiada por infra-estruturas de saúde avançadas, elevados volumes de procedimentos de transplante e forte presença de empresas de diagnóstico que fornecem instrumentos, reagentes e soluções de software
- Hospitais e centros de transplante no país priorizam correspondência doador-receptor preciso, acompanhamento pós-transplante e abordagens médicas de precisão, tornando o diagnóstico de transplante um componente essencial do cuidado ao paciente
- Esta adopção generalizada é ainda apoiada por investimentos substanciais em I&D, apoio regulamentar e presença de empresas-chave de diagnóstico, estabelecendo a Alemanha como o principal mercado para instrumentos de diagnóstico e reagentes
A Alemanha Transplante Diagnostics Market Insight
O mercado alemão de diagnóstico de transplantes dominou a Europa em 2025 com a maior parcela de receita de 28,5%, alimentada por infraestrutura de saúde avançada, altos volumes de transplantes e forte presença de P&D. Hospitais e centros de transplante estão adotando ensaios baseados em PCR, plataformas de sequenciamento e software habilitado para IA para correspondência doador-receptor preciso. Iniciativas governamentais e apoio ao reembolso impulsionam ainda mais a adoção em aplicações clínicas e de pesquisa. A ênfase da Alemanha na inovação tecnológica e conformidade regulatória garante a integração de soluções diagnósticas avançadas em programas de transplante de órgãos sólidos e células-tronco. O país também serve como um centro para o diagnóstico de reagente e desenvolvimento de instrumentos, impulsionando o crescimento do mercado.
França Transplante Diagnostics Market Insight
O mercado francês de diagnóstico de transplantes teve 21,5% de participação em 2025 e espera-se que cresça de forma constante durante o período de previsão, impulsionado por programas de transplante de órgãos bem estabelecidos e crescente conscientização sobre testes de compatibilidade. Hospitais e centros de pesquisa estão cada vez mais implementando testes de PCR de alto rendimento e sequenciamento para reduzir as taxas de rejeição do enxerto. O financiamento governamental e as políticas de saúde que apoiam a adoção diagnóstica avançada contribuem para a expansão do mercado. A França está testemunhando o crescimento em aplicações de diagnóstico e pesquisa, sendo adotadas plataformas de software habilitadas para IA para eficiência de fluxo de trabalho. A presença de empresas-chave de diagnóstico e colaborações com institutos acadêmicos estimulam ainda mais o crescimento do mercado.
U.K. Transplant Diagnostics Market Insight
O mercado de diagnóstico de transplantes do Reino Unido representou 19,0% de participação em 2025 e prevê-se que cresça em um notável CAGR durante o período de previsão, impulsionado pelo aumento dos procedimentos de transplante de órgãos e ênfase no atendimento personalizado ao paciente. Hospitais e centros de transplante estão adotando ensaios baseados em sequenciamento, diagnósticos moleculares e software de análise preditiva para melhorar os resultados pós-transplante. O forte sistema de saúde do Reino Unido, o robusto quadro regulatório e o foco na adoção de suporte à inovação em aplicações clínicas e de pesquisa. Aumentar a sensibilização dos clínicos e dos doentes para os testes de compatibilidade é alimentar ainda mais o crescimento do mercado. Os prestadores de serviços comerciais também estão contribuindo para o aumento da acessibilidade de diagnósticos avançados.
Italia Transplant Diagnostics Market Insight
Espera-se que o mercado italiano de diagnóstico de transplantes seja o país de crescimento mais rápido da Europa durante o período de previsão, apoiado pelo aumento das taxas de doação de órgãos, expansão de centros de transplante hospitalar e adoção crescente de plataformas moleculares de alto rendimento e habilitados para IA. Hospitais e laboratórios de pesquisa estão implementando rapidamente diagnósticos baseados em PCR e sequenciamento para aplicações pré e pós-transplante. As iniciativas governamentais e o crescente investimento em infraestrutura de saúde estão facilitando uma adoção mais ampla. O mercado também está se beneficiando de colaborações entre hospitais, institutos acadêmicos e empresas de diagnóstico. A mudança para medicina personalizada e diagnósticos de precisão acelera ainda mais o crescimento.
Quais são as principais empresas na Europa Transplant Diagnostics Market
A indústria europeia de diagnóstico de transplantes é liderada principalmente por empresas bem estabelecidas, incluindo:
- Thermo Fisher Scientific Inc.(EUA)
- Illumina, Inc.(EUA)
- Eurobio Scientific SE(França)
- Abbott(EUA)
- BIOMÉRIEUX(França)
- Bio Rad Laboratories, Inc. (EUA)
- BD (EUA)
- GenDx (Países Baixos)
- CareDx, Inc. (EUA)
- Immucor (Espanha)
- Eurofins Scientific SE (Luxemburgo)
- Hologic, Inc. (EUA)
- Omixon Inc. (EUA)
- Diagnóstico Clínico da Ortopedia (EUA)
- Natera, Inc. (EUA)
- Danaher (EUA)
- F. Hoffmann La Roche Ltd (Suíça)
- Biofortuna Limited (U.K.)
- Beckman Coulter, Inc. (EUA)
- QIAGEN (Países Baixos)
Quais são os recentes desenvolvimentos no mercado europeu de diagnósticos de transplantes
- Em abril de 2025, a 38a Conferência Europeia de Imunogenética e Histocompatibilidade (EFI 2025) destacou um foco no teste de quimerismo de alta sensibilidade do AlloSeq HCT pela NGS para vigilância de transplantes, refletindo ampla adoção de abordagens de próxima geração para monitoramento da saúde do enxerto na Europa
- Em março de 2025, Thermo Fisher Scientific revelou o kit One Lambda HybriType HLA Plus Typing Flex, uma solução avançada de tipagem HLA de sequenciamento de próxima geração que aumenta a profundidade dos testes imunogenéticos e melhora a confiança na correspondência entre doadores e beneficiários
- Em outubro de 2023, a GenDx, uma empresa Eurobio Scientific, lançou a NGS-Turbo® uma solução de digitação HLA de alta resolução projetada para dispositivos de sequenciamento de Oxford Nanopore que pode fornecer resultados de amostras de sangue para a digitação HLA de alta resolução final em apenas três horas, representando um grande avanço nos fluxos de trabalho de diagnóstico de transplante
- Em maio de 2022, CareDx apresentou seu portfólio AlloSeq, baseado em NGS, incluindo AlloSeq Tx17, Tx9, AloSeq cfDNA, e AloSeq HCT na conferência da Federação Europeia de Imunogenética (EFI), em Amsterdã, destacando soluções de teste expandidas pré e pós-transplante para laboratórios e clínicos europeus
- Em abril de 2021, CareDx apresentou soluções inovadoras de diagnóstico pré e pós-transplante, incluindo ensaios avançados de tipagem de HLA e ferramentas de vigilância pós-transplante durante a Conferência EFI 2021, reforçando seu compromisso com o avanço dos diagnósticos de transplante em comunidades europeias de pesquisa e clínicas
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











