



Segmentação global impressa 3D do mercado do satélite, por componente (componentes estruturais, componentes de antenas e RF, componentes de propulsão, componentes de gerenciamento térmico, e outros), material (metais, polímeros, cerâmica e compostos), aplicação (comunicação, observação da terra, navegação, demonstração de tecnologia, e outros), usuário final (comercial, governo e defesa, e acadêmico & pesquisa)- tendências da indústria e previsão para 2033
Qual é o tamanho do mercado de satélite impresso em 3D e a taxa de crescimento
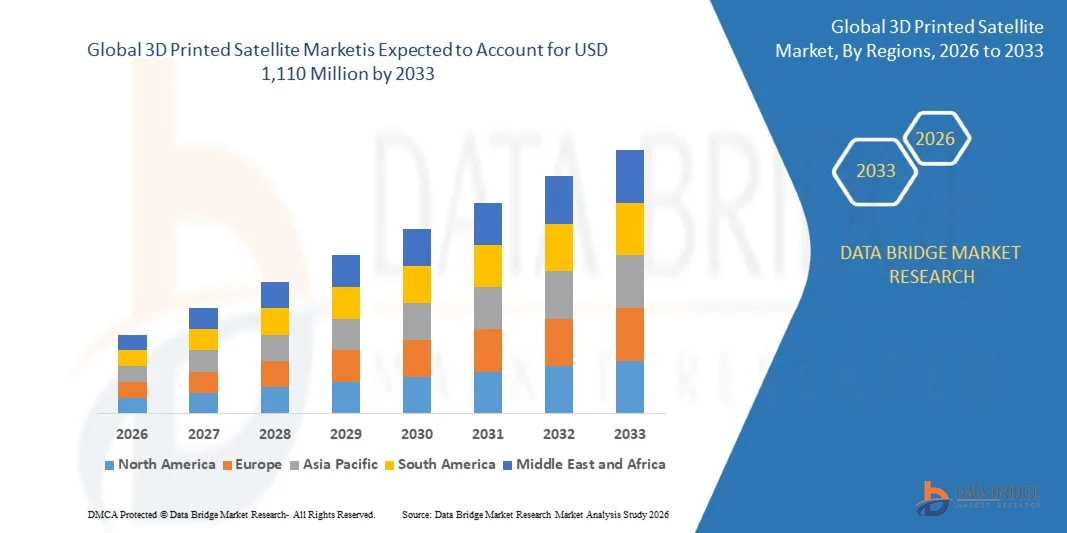
- De acordo com a análise Data Bridge Market Research, o mercado de satélites impressos em 3D foi avaliado em169,80 milhões de USD em 2025e é projetado para alcançarUSD 1,11 mil milhões até 2033, crescendo emCAGR de 26,5% de 2026 a 2033.
- O mercado está experimentando um rápido crescimento impulsionado pela crescente demanda por estruturas de satélite leves, tempos mais curtos de fabricação de chumbo, e expandindo constelações de pequenos satélites através de comunicações, observação da Terra, navegação e missões de defesa.
- A adoção crescente de metal e impressão de polímeros, a crescente cadência de lançamento e o aumento do investimento do governo em capacidades espaciais soberanas estão apoiando a adoção do mercado. A fabricação aditiva está sendo aplicada em antenas, braquetes, componentes de propulsão e hardware térmico, enquanto plataformas nanossatélites e microssatélites e programas de comunicação via satélite estão usando peças impressas para reduzir massa, número de peças e custo.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): 169,80 milhões de USD
- Valor de mercado previsto (2033): 1,11 mil milhões de USD
- Previsões CAGR (2026-2033): 26,5%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais takeaways do mercado de satélites impressos em 3D
- A América do Norte dominou o mercado de satélites impressos em 3D com a maior quota de receita de 41,62% em 2025, apoiada por uma forte base espacial comercial, grandes programas de defesa de satélites e adoção precoce de manufatura aditiva em hardware de voo.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 29,81% de 2026 a 2033, alimentada pela expansão dos programas espaciais nacionais, o aumento dos lançamentos de pequenos satélites e o aumento da capacidade de fabricação de aditivos.
- O segmento de componentes estruturais liderou o mercado com uma participação de 38,76% em 2025, impulsionado pelo aumento do uso de suportes impressos, alojamentos e estruturas de ônibus para reduzir a massa de satélite e a contagem de peças.
- Os componentes Antenas e RF são o tipo de componente de crescimento mais rápido, projetado para registrar um CAGR de 30,2%, refletindo o aumento da demanda por hardware leve, integrado de antena e guia de ondas.
- O segmento de metais dominou a categoria de material com uma quota de receita de 54,35% em 2025, liderada pelo uso extensivo de titânio, alumínio e ligas de cobre em componentes qualificados para voo.
- A comunicação representou 46,83% da quota de mercado em 2025, preferida pelo aumento da implantação de constelações de satélites e plataformas geoestacionárias que dependem de RF impresso e partes estruturais.
- O segmento de observação da Terra é a categoria de aplicação de crescimento mais rápido, com um CAGR de 28,94%, impulsionado pelo aumento da demanda por imagens compactas e rapidamente produzidas e por satélites de sensoriamento remoto.
Alcance do relatório e segmentação impressa 3D do mercado do satélite
|
Atributos |
Insights do mercado chave impresso 3D do satélite |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de satélite impresso 3D
- Os satélites impressos em 3D estão evoluindo cada vez mais de aplicações de protótipos e níveis de braquetes para produção seriada de hardware de voo, combinando fabricação de metal e polímero aditivo, otimização de topologia e design digital para fornecer estruturas de satélite mais leves e integradas e cargas de RF.
- Por exemplo, em julho de 2026, de acordo com Vestbee, a SWISSto12 relatou mais de 2.000 de suas soluções de carga útil via satélite com impressão 3D em órbita, 140 milhões de dólares em receita de 2025, e uma taxa de crescimento anual composta de 110% desde 2022, destacando a mudança do hardware de satélite impresso para a produção em escala comercial.
- Estruturas de treliça impressas, guias de ondas integrados e conjuntos multi-partes consolidados estão permitindo que os fabricantes de satélites cortem massa, etapas de montagem e tempos de chumbo sem comprometer o desempenho estrutural ou térmico.
- A fabricação no espaço e na órbita está surgindo como uma importante extensão da tecnologia, pois agências e fabricantes testam a impressão de metais e polímeros em microgravidade para apoiar reparos, grandes estruturas e futuras missões de exploração.
- Por exemplo, em agosto de 2024, segundo a Airbus, astronautas recuperaram a primeira amostra impressa pela primeira impressora 3D de metal na Estação Espacial Internacional, desenvolvida por um consórcio liderado pela Airbus para a ESA, para que o aço inoxidável impresso em microgravidade pudesse ser comparado com a mesma parte produzida em Toulouse, demonstrando progresso na fabricação de metal no espaço.
- Como materiais leves, padrões de qualificação e economia de constelações continuam avançando, espera-se que satélites impressos em 3D se expandam além de antenas e suportes em propulsão, gerenciamento térmico e ônibus completos de satélites em missões comerciais, de defesa e científicas.
Quais são os Principais Drivers do Mercado de Satélites Impressos 3D
- A demanda crescente por satélites mais leves e menores custos de lançamento está aumentando o uso da fabricação aditiva, o que permite que peças complexas e otimizadas para topologia substituam conjuntos multipeças, reduzindo a massa e a contagem de parafusos.
- Por exemplo, em julho de 2021, de acordo com a Applied Sciences (MDPI), pesquisadores redesenharam um braquete aeroespacial TC4 de titânio usando otimização de topologia multicarga e impressão 3D, alcançando uma redução de massa de 37% versus a estrutura original, validando o desempenho de fadiga através de simulação e testes, suportando estruturas leves impressas para espaçonaves.
- O crescimento dos lançamentos de pequenos satélites, as constelações proliferadoras e a demanda governamental por capacidades espaciais soberanas estão forçando os fabricantes a encurtar os ciclos de produção e adotar a fabricação sob demanda de componentes de satélite personalizados.
- Por exemplo, em dezembro de 2022, de acordo com a revista TCT, um recipiente de teste de satélite impresso em 3D lançado a bordo do satélite Zeus-1 pesava 362 g, mais de 50% mais leve do que um equivalente de 800 g de alumínio 6061, e foi produzido em dois a três dias em comparação com pelo menos três semanas para uma peça usinada.
- Com os fabricantes cada vez mais integrando a impressão em linhas de produção de satélites, a impressão 3D pode suportar a entrega mais rápida, flexibilidade de projeto e contagens de partes mais baixas para comunicação, observação da Terra e programas de satélite de defesa.
Que fatores estão desafiando o crescimento do mercado de satélites impressos em 3D
- Componentes de satélite impressos em 3D requerem pós qualificados, processos de construção controlados, pós-processamento e inspeção extensiva para atender aos padrões de voo espacial, aumentando o esforço de desenvolvimento em comparação com hardware usinado convencional.
- Por exemplo, em maio de 2026, de acordo com o NASA Technical Reports Server (NTRS), especialistas do NASA Marshall Space Flight Center e do Jet Propulsion Laboratory apresentaram lições aprendidas com a aplicação da NASA-STD-6030, citando desafios em requisitos de adaptação, carga de documentação e abordagens conservadoras de propriedade mecânica durante a certificação de hardware de voo espacial fabricado aditivamente.
- Esses requisitos podem aumentar os custos de desenvolvimento e criar desafios relacionados à inspectividade de partes, repetibilidade entre máquinas, materiais permissíveis e cronogramas de certificação, especialmente para componentes críticos com geometrias internas complexas.
- A impressora constrói volumes, limites de produção e o alto custo dos sistemas de aditivos metálicos também restringe o tamanho e a quantidade de peças que podem ser produzidas, particularmente para grandes estruturas e programas de constelações de alto volume.
- Por exemplo, em janeiro de 2024, de acordo com a Airbus, a impressora 3D de metal da ESA para a Estação Espacial Internacional foi projetada para imprimir apenas quatro espécimes de aço inoxidável, cada um com cerca de 9 x 5 cm e exigindo aproximadamente 40 horas para imprimir, destacando as restrições de produtividade e tamanho que ainda limitam a impressão de hardware de satélite maior.
- A combinação de complexidade de qualificação, altos custos de equipamentos e materiais e volumes de construção limitados podem restringir a adoção entre operadores e programas sensíveis aos custos, especialmente quando a usinagem e fundição convencional já atendem aos requisitos de desempenho, programação e confiabilidade.
Como é o mercado de satélite impresso em 3D segmentado
O mercado de satélites impressos em 3D é segmentado com base em componentes, materiais, aplicações e usuários finais.
- Por Componente
Com base no componente, o mercado de satélites impressos em 3D é segmentado em componentes estruturais, antenas e componentes RF, componentes de propulsão, componentes de gerenciamento térmico, entre outros. O segmento de componentes estruturais dominou o mercado com 38,76% de participação em 2025, apoiado pelo aumento do uso de suportes impressos, alojamentos, painéis e estruturas de ônibus que reduzem a massa de satélite e a contagem de peças. A fabricação aditiva permite malha complexa e geometrias ocas que são difíceis de usinar, enquanto consolida várias partes em um único componente. As peças estruturais também estabeleceram vias de qualificação, pois muitas são mais fáceis de inspecionar do que o hardware de propulsão. A crescente procura por plataformas leves de pequenos satélites e ciclos de produção mais rápidos está a reforçar a adopção.
O segmento de componentes de antenas e RF é projetado para registrar o crescimento mais rápido em um CAGR de 30,28% de 2026 a 2033, impulsionado pelo aumento da demanda por antenas leves, integradas, guias de ondas, feeds e hardware de phased-array. A fabricação aditiva permite canais internos complexos e projetos monolíticos que melhoram o desempenho do RF, reduzindo as etapas de montagem. Suas aplicações incluem cargas de comunicação, conectividade direta ao dispositivo e comunicações governamentais seguras. Aumentar as constelações de satélites e a mudança para antenas orientadas eletronicamente estão criando demanda adicional. Melhorias no chapeamento, impressão de liga de cobre e acabamento de superfície estão melhorando o desempenho, enquanto parcerias entre fabricantes de satélites e fornecedores especializados de RF estão melhorando a prontidão de produção.
- Por Material
Com base no material, o mercado de satélites impressos em 3D é segmentado em metais, polímeros, cerâmica e compósitos. O segmento de metais dominou o mercado com 54,35% de participação em 2025, apoiado pelo uso extensivo de titânio, alumínio, aço inoxidável e ligas de cobre em estruturas qualificadas para voo, hardware de propulsão e componentes RF. Fusão de leito de pó metálico e deposição de energia direcionada fornecem altas relações força-peso e estabilidade térmica sob cargas de lançamento e condições orbitais. Material estabelecido permitido e crescente experiência de qualificação ajudam os fabricantes de satélites a adotar peças metálicas com menor risco técnico. O aumento da demanda de programas de defesa e geoestacionários também está apoiando o segmento.
O segmento de compósitos é projetado para registrar o crescimento mais rápido em um CAGR de 31,40% de 2026 a 2033, apoiado pelo aumento da adoção de polímeros reforçados com fibra de carbono para ônibus e estruturas de satélites leves. A impressão contínua de fibras permite peças de baixa massa com alta rigidez, reduzindo parafusos, parafusos e tempo de montagem. Formulações retardantes de chama e de baixo consumo de gás estão expandindo o uso em pequenos satélites e missões de resposta rápida. A impressão composta também suporta curtos processos de produção e iterações de projeto a um custo inferior ao dos metais usinados. Lançamentos crescentes de nano e microssatélites estão criando oportunidades adicionais, enquanto radiação contínua, ciclismo térmico e testes a vácuo estão fortalecendo a confiança do desenvolvedor.
- Por Aplicação
Com base na aplicação, o mercado de satélites impressos em 3D é segmentado em comunicação, observação da Terra, navegação, demonstração de tecnologia, entre outros. O segmento de comunicação dominou a categoria de aplicação com 46,83% de participação em 2025, apoiado pelo aumento da implantação de constelações de satélite e plataformas geoestacionárias que dependem de RF impresso, componentes estruturais e térmicos. Os operadores estão buscando cargas mais leves e fabricação mais rápida para reduzir os custos de lançamento e produção. A fabricação aditiva permite projetos integrados de antenas e estruturas compactas de carga útil. A crescente demanda por conectividade de banda larga, serviços diretos ao dispositivo e comunicações governamentais seguras está fortalecendo ainda mais a adoção em programas comerciais e soberanos.
O segmento de observação da Terra é projetado para registrar o crescimento mais rápido em um CAGR de 28,94% de 2026 a 2033, impulsionado pelo aumento da demanda por imagens compactas e rapidamente fabricados e satélites de sensoriamento remoto. Estruturas impressas podem reduzir a massa e acelerar a produção de constelações multi-satélites que melhoram as taxas de revisita. A integração de inteligência artificial a bordo, cargas de múltiplos sensores e estruturas de montagem personalizadas está aumentando a necessidade de design flexível. As aplicações incluem agricultura, monitoramento marítimo, resposta a desastres e inteligência de defesa. A queda dos custos de lançamento através de missões de rideshare está criando demanda adicional, enquanto tempos de construção mais curtos ajudam os operadores a responder rapidamente às necessidades de dados dos clientes em evolução.
- Por Usuário Final
Com base no usuário final, o mercado de satélites impressos em 3D é segmentado em comercial, governo e defesa, e acadêmico e pesquisa. O segmento comercial dominou a categoria do usuário final com 52,44% de participação em 2025, apoiado pelo aumento do investimento em constelações de satélites, serviços em órbita e negócios espaciais baseados em dados. Os operadores comerciais priorizam a produção de baixo custo, entrega rápida e escalável, que se alinham às capacidades de fabricação aditiva. Componentes impressos ajudam a reduzir as despesas de massa, tempo de montagem e lançamento. A crescente participação de fabricantes privados e lançamentos de ridshare está aumentando o número de missões que adotam peças impressas, enquanto ecossistemas de fornecedores estabelecidos estão melhorando o acesso a componentes prontos para vôo.
O segmento de governo e defesa é projetado para registrar o crescimento mais rápido em um CAGR de 29,15% de 2026 a 2033, impulsionado pelo aumento do investimento em capacidades espaciais soberanas, comunicações seguras e programas de satélite de resposta rápida. As agências de defesa valorizam a fabricação aditiva para produção mais rápida, resiliência da cadeia de suprimentos e cargas úteis personalizadas. As antenas impressas e as peças estruturais estão sendo qualificadas para missões militares de comunicação e vigilância. Aumentar o financiamento do governo para a infraestrutura espacial nacional está criando oportunidades adicionais, enquanto os padrões de qualificação e os requisitos de segurança continuam a ser considerações importantes para a implantação em programas críticos da missão.
Qual é a região que detém a maior parte do mercado de satélites impressos em 3D
- A América do Norte dominou o mercado de satélites impressos em 3D com a maior quota de receita de 41,62% em 2025, apoiada por uma forte base espacial comercial, grandes programas de defesa de satélites e adoção precoce de manufatura aditiva em hardware de voo.
- A região também se beneficia com a presença de fabricantes de satélites estabelecidos, fornecedores de manufatura aditiva e agências espaciais governamentais, juntamente com forte demanda por satélites leves de comunicação e observação da Terra. O uso crescente de componentes impressos em constelações, programas de defesa e demonstrações de fabricação no espaço continua a fortalecer a posição da América do Norte no mercado global.
U.S. Printed Satellite Market Insight
O mercado de satélites impresso em 3D dos EUA está testemunhando um forte crescimento devido ao aumento das implantações de constelações de satélites, programas de modernização da defesa e rápida adoção de manufatura aditiva em empresas espaciais comerciais. O ecossistema aeroespacial maduro do país, juntamente com o aumento da integração de estruturas impressas, antenas e peças de propulsão em hardware de voo, está impulsionando a demanda por satélites leves e rapidamente produzidos. Além disso, a crescente ênfase nos padrões de qualificação da NASA, no acesso de lançamento do rideshare e na resiliência da cadeia de suprimentos doméstica está acelerando a adoção de componentes impressos em 3D em missões governamentais e comerciais.
Asia-Pacific 3D Impresso mercado de satélite Insight
Espera-se que o mercado de satélites impressos em 3D da Ásia-Pacífico testemunhe um rápido crescimento, impulsionado pela expansão dos programas espaciais nacionais, o aumento dos lançamentos de pequenos satélites e o aumento dos investimentos em manufaturas aditivas em países como China, Índia e Japão. A crescente demanda por produção de satélites de baixo custo, capacidade de lançamento e satélite indígena e startups espaciais apoiadas pelo governo estão apoiando a expansão regional do mercado. Além disso, a forte base de fabricação da região e a crescente colaboração entre desenvolvedores de satélites e fornecedores de manufatura aditiva estão acelerando a demanda por componentes de satélite impressos.
Japão 3D Printed Satellite Market Insight
O mercado japonês de satélites impressos em 3D está testemunhando um crescimento consistente devido ao aumento dos investimentos em comunicações por satélite seguras, desenvolvimento de pequenos satélites e tecnologias de fabricação avançadas. Agências espaciais, organizações de defesa e fabricantes de eletrônicos estão adotando cada vez mais antenas impressas e estruturas leves para cargas úteis de precisão. Além disso, a forte demanda por confiabilidade, design compacto e capacidade de cadeia de suprimentos doméstica, incluindo parcerias internacionais para o desenvolvimento de antenas de array faseado, está contribuindo ainda mais para o crescimento do mercado no Japão.
China 3D Impresso Mercado Insight
O mercado de satélites impressos em 3D da China está crescendo rapidamente, impulsionado pela expansão de constelações nacionais, fabricação aeroespacial de grande escala e adoção crescente de manufatura aditiva para estruturas de satélites leves. O crescente uso da impressão de metais em institutos de pesquisa, empresas espaciais estatais e startups de satélites comerciais está aumentando significativamente a demanda do mercado. Além disso, a forte fabricação de impressoras e materiais domésticos, o aumento da frequência de lançamento e o rápido desenvolvimento de programas de satélites de órbita baixa da Terra estão posicionando a China como um mercado de crescimento fundamental para soluções de satélites impressas em todo o Pacífico Asiático.
U.K. Printed Satellite Market Insight
O mercado de satélites impressos em 3D do Reino Unido está experimentando um crescimento constante, apoiado pelo aumento do investimento na fabricação de pequenos satélites, start-ups espaciais e capacidades avançadas de engenharia. Instituições de pesquisa, organizações de defesa e desenvolvedores comerciais de satélites estão cada vez mais utilizando a fabricação aditiva para encurtar os ciclos de desenvolvimento e reduzir a massa de componentes. Além disso, a crescente participação em programas da Agência Espacial Europeia, iniciativas nacionais de lançamento e parcerias de fabricação de precisão está apoiando a adoção mais ampla de componentes de satélite impressos em 3D no Reino Unido.
Alemanha 3D Impresso Mercado de Satélites
O mercado alemão de satélites impressos em 3D está se expandindo constantemente devido à forte base industrial do país, ao ecossistema avançado de manufatura aditiva e à participação ativa em programas espaciais europeus. Os fabricantes de satélites, construtores de máquinas e institutos de pesquisa estão cada vez mais utilizando peças metálicas impressas para estruturas, propulsão e sistemas térmicos. Avanços contínuos na tecnologia de fusão de leitos de pó, engenharia de materiais e garantia de qualidade, juntamente com o foco da Alemanha na precisão e certificação, estão impulsionando o crescimento do mercado no país.
Quais são as principais empresas no mercado de satélites impressos em 3D
A indústria de satélites impressos em 3D é liderada principalmente por empresas bem estabelecidas, incluindo:
- SWISSto12 SA(Suíça)
- Espaço Thales Alenia(França)
- Airbus SE(Países Baixos)
- Lockheed Martin Corporation(EUA)
- Sidus Space, Inc.(EUA)
- Northrop Grumman Corporation (EUA)
- A Boeing Company (EUA)
- Sierra Space Corporation (EUA)
- Redwire Corporation (EUA)
- Mitsubishi Electric Corporation (Japão)
- OHB SE (Alemanha)
- Além da gravidade (Suíça)
- MDA Space Ltd. (Canada)
- EOS GmbH (Alemanha)
- Nikon SLM Solutions AG (Alemanha)
- Stratasys Ltd. (Israel)
- 3D Systems, Inc. (EUA)
- Velo3D, Inc. (EUA)
- Oerlikon AG (Suíça)
- Aditivo de Colibrium (EUA)
Quais são as últimas evoluções no mercado de satélites impressos em 3D
- Em setembro de 2026, a SWISSto12 anunciou uma parceria estratégica com a Mitsubishi Electric Corporation, incluindo um contrato para desenvolver produtos avançados de antenas de array faseados para o programa de comunicações de satélite seguro GEO do governo japonês. O acordo baseia-se na adoção crescente da tecnologia de carga útil HummingLink baseada em impressão 3D da SWISSto12 e sua pequena plataforma geoestacionária HummingSat, apoiando o desenvolvimento contínuo de cargas úteis de satélite aditivas.
- Em julho de 2026, a SWISSto12 arrecadou US$ 70 milhões em uma rodada de financiamento da Série C para expandir a capacidade de fabricação e integração de sua plataforma de satélite geoestacionário HummingSat e da antena HummingLink e faixa de carga útil. A empresa informou sete contratos HummingSat com operadores, incluindo SES e Viasat, e mais de 2.000 de suas soluções em órbita, apoiando a ampliação da produção de satélites impressos em 3D.
- Em janeiro de 2026, a SWISSto12 recebeu cerca de 73 milhões de euros (cerca de 84,8 milhões de dólares) de financiamento dos Estados membros da Agência Espacial Europeia para acelerar o desenvolvimento e a industrialização da sua plataforma HummingSat, capacidade de fabricação em escala e tecnologias avançadas de antenas phased-array para cargas de órbita baixas, médias e geoestacionárias, reforçando as capacidades da Europa em hardware de satélite fabricado aditivamente.
- Em março de 2025, Sidus Space anunciou o lançamento, implantação e operação bem-sucedido de LizzieSat-3 em órbita baixa da Terra na missão de transporte 13 do SpaceX. O satélite juntou-se a LizzieSat-1 e LizzieSat-2, que estão em órbita desde março de 2024 e dezembro de 2024, respectivamente, expandindo uma constelação de várias missões construída em um ônibus 3D híbrido impresso com dados de inteligência artificial a bordo.
- Em janeiro de 2024, a Agência Espacial Europeia lançou a primeira impressora 3D de metal para a Estação Espacial Internacional a bordo da missão de reabastecimento Cygnus NG-20. Desenvolvido por um consórcio Airbus Defence e Space-led, a impressora 180 kg usa fio de aço inoxidável e um laser de alta potência e foi projetado para produzir quatro espécimes para caracterizar como a microgravidade afeta a impressão de metal, apoiando o desenvolvimento da fabricação no espaço.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











