


Segmentação do mercado global de latas de carbono automotivas, por tipo de material (carbono ativado, carbono de favo de mel, outros), tipo de recipiente (single canister, multi-canister/stacked canister), tipo de veículo (carros de passageiros, veículos comerciais leves, veículos comerciais pesados, duas rodas), tipo de propulsão (veículos ICE, veículos elétricos híbridos (PHEV/HEV)), tipo de combustível (gasolina/petrol, Flex-Fuel, CNG/LPG), canal de vendas (OEM, Aftermarket), capacidade (Small Capacity (2L)), componente (canal de carga, válvula de purga, válvula de ventilação, elemento filtrador), classe de veículos (economia, tamanho médio, luxo), aplicação (controlo de emissões por evaporação (EVAP), recuperação de vapor de alimentação a bordo (ORVR) - tendências industriais e previsão para 2033
O que é o Automotive Carbon Canister Mercado Tamanho e taxa de crescimento
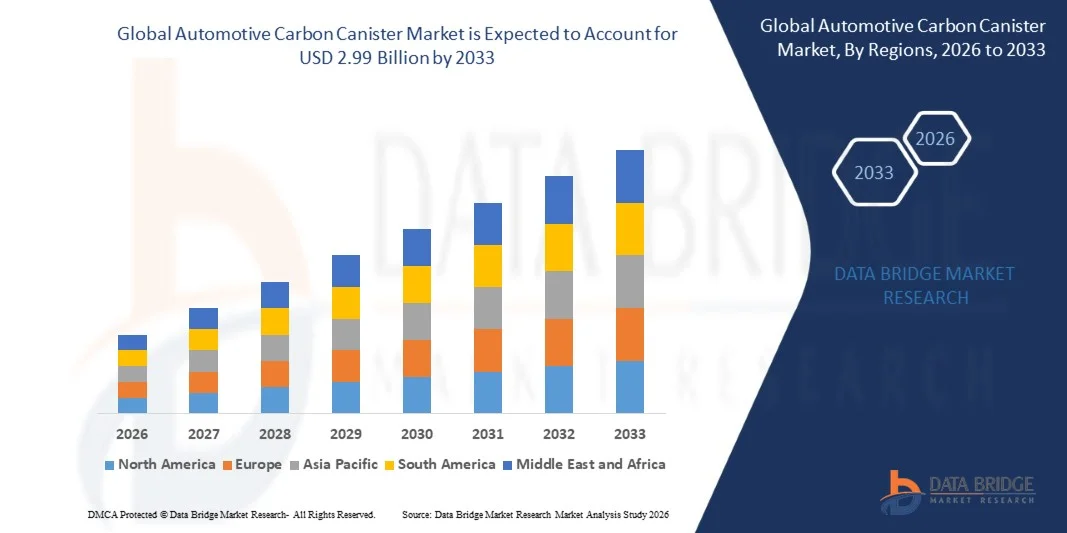
- De acordo com a análise da Data Bridge Market Research, o mercado de latas de carbono automotivas foi avaliado emUSD 2,10 mil milhões em 2025e é projetado para alcançarUSD 2,99 mil milhões até 2033, crescendo emCAGR de 4,50% de 2026 a 2033.
- O mercado vive um crescimento constante, impulsionado por regulamentos globais de emissões evaporativas cada vez mais rigorosos, por elevados volumes de produção contínuos de motores de combustão interna e veículos híbridos e pela crescente adoção de sistemas multicanais avançados projetados para atender às normas de emissão evaporativa quase zero.
- O crescente impulso regulatório para uma recuperação de vapor de reabastecimento mais rigorosa a bordo e limiares de emissões evaporativas em toda a América do Norte, Europa e Ásia-Pacífico está forçando as montadoras e fornecedores de Tier-1 a integrarem latas de carvão ativado de maior capacidade e eficiência em novas plataformas de veículos. A adoção crescente de veículos elétricos híbridos plug-in, que exigem projetos especializados de cilindros para gerenciar o funcionamento do motor infrequente e longos períodos de retenção de vapores de combustível, está remodelando ainda mais os requisitos de engenharia do cilindro.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 2,10 bilhões
- Valor de mercado esperado (2033): USD 2,99 Bilhões
- Previsões CAGR (2026-2033): 4,50%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são os principais takeaways do Automotive Carbon Canister Mercado
- A Ásia-Pacífico dominou o mercado global de latas de carbono automotivas com a maior parcela de receita de 44,73% em 2025, apoiada por elevados volumes de produção de veículos em toda a China, Japão e Índia.
- Espera-se que a América do Norte seja a região de crescimento mais rápido em um CAGR de 5,6% de 2026 a 2033, alimentado por rigorosas regulamentações de emissões evaporativas e adoção crescente de sistemas multi-canais avançados entre montadoras domésticas.
- O segmento tipo de material de carvão ativado liderou o mercado com uma participação de 68,42% em 2025, impulsionado pelo seu desempenho de absorção de vapor estabelecido e ampla compatibilidade com os processos de fabricação existentes.
- O segmento tipo de material de carbono favo de mel é a categoria de material de crescimento mais rápido, projetado para registrar um CAGR de 6,8%, refletindo a adoção crescente de meios compactos de alta eficiência vapor-adsorção em plataformas de veículos com restrição espacial.
- O segmento de veículos de passageiros do tipo de veículo dominou a categoria de tipo de veículo com uma quota de receita de 71,36% em 2025, liderada por elevados volumes de produção global e ampla integração do sistema de emissões evaporativas através de acabamentos compactos, médios e de luxo.
- O canal de vendas OEM representou 83,27% da quota de mercado em 2025, preferido pela sua confiabilidade integrada na fábrica e conformidade com os requisitos de certificação de emissões específicos de veículos.
- O segmento híbrido tipo propulsão de veículos elétricos é a categoria de propulsão de crescimento mais rápido, com um CAGR de 7,2%, impulsionado pelo aumento da produção global de veículos híbridos, exigindo projetos especializados para gerenciar a retenção de combustível-vapor.
Alcance do relatório e Automotive Carbon Canister Mercado Segmentação
|
Atributos |
Automotive Carbon Canister Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de latas de carbono automotivo
- Os fornecedores automotivos estão cada vez mais desenvolvendo latas de carbono avançadas com maior capacidade de absorção de vapor e maior eficiência de purga para atender aos requisitos de evaporação cada vez mais rigorosos, mantendo embalagens compactas.
- A adoção crescente de veículos híbridos e plug-in híbrido está dirigindo tecnologias especializadas de gerenciamento de combustível-vapor, uma vez que períodos mais longos de motor-off exigem uma melhor retenção de vapor e vedação do sistema de combustível mais apertado.
- Por exemplo, em junho de 2025, a Aisan Industry introduziu seus últimos desenvolvimentos técnicos para HEVs e PHEVs, incluindo uma válvula fechada de tanque de combustível step-motor projetado para evitar vazamento de vapor de gasolina durante longos períodos de desligamento do motor. A tecnologia reduz o volume em aproximadamente 30% e a massa em aproximadamente 50% em relação aos produtos convencionais.
- Materiais avançados de carbono ativado, incluindo estruturas de carbono moldadas e favos de mel, estão ganhando adoção porque podem fornecer alta capacidade de trabalho com gasolina, menor densidade, maior eficiência de purga e redução das emissões evaporativas.
- Por exemplo, em fevereiro de 2022, Ingevity expandiu a capacidade de produção de carbono ativado em Zhuhai, China, em aproximadamente 15-20%, após atualizações de equipamentos para atender à demanda de produtos de carbono ativado de alta capacidade utilizados principalmente em sistemas de controle de emissão de vapor de gasolina.
- No geral, o aperto dos requisitos de evaporação, hibridização e avanços em materiais de carbono ativados estão incentivando os fabricantes a desenvolver soluções de carbono mais compactas, eficientes e específicas para veículos, apoiando o desenvolvimento tecnológico contínuo em plataformas híbridas de gasolina, híbridos e plug-in.
Quais são os principais drivers do Automotive Carbon Canister Mercado
- Cada vez mais rigorosas regulamentações globais de emissões por evaporação, combinadas com elevados volumes de produção contínuos de motores de combustão interna e veículos híbridos, aumentaram significativamente a procura de sistemas avançados de tubos de carbono capazes de cumprir os limiares de emissão de vapor.
- Por exemplo, em março de 2025, a Continental expandiu sua capacidade de produção de componentes evaporativos de controle de emissões na Europa para atender à crescente demanda das montadoras que cumprem as normas de emissão regionais atualizadas.
- Os OEMs automotivos e os fornecedores de Tier-1 estão cada vez mais incorporando latas de carbono de maior capacidade e eficiência nas plataformas de veículos padrão para garantir a conformidade regulatória, minimizando o impacto de embalagens e custos.
- Por exemplo, em outubro de 2024, a DENSO anunciou um investimento na capacidade de fabricação adicional de cilindros de carbono para suportar pedidos crescentes de clientes automotivos que expandem a produção de veículos híbridos.
- Por exemplo, em junho de 2024, a Plastic Omnium expandiu seu portfólio de componentes do sistema de combustível para incluir projetos avançados adicionais de cilindros, apoiando a crescente demanda do OEM por soluções de emissões evaporativas compatíveis.
- Com a produção global de veículos continuando a depender predominantemente da gasolina e dos trens híbridos sujeitos a regulamentos de emissões evaporativas, os cilindros de carbono automotivos continuarão a ser um componente indispensável de controle de emissões em todos os segmentos de passageiros e veículos comerciais em todo o mundo.
Que fatores estão desafiando o crescimento do mercado de latas de carbono automotivo
- A aceleração da transição global para veículos elétricos de bateria (BEVs), que não requerem sistemas convencionais de controle de evaporação-emissão, representa um desafio estrutural a longo prazo para o mercado de cilindros de carbono automotivo. À medida que a penetração EV aumenta, espera-se que o mercado endereçável para componentes de gerenciamento de combustível-vapor contraia gradualmente.
- Essa mudança para a eletrificação também está influenciando as estratégias de investimento e desenvolvimento de produtos de fornecedores, pois fabricantes de automóveis e componentes redirecionam cada vez mais o capital para baterias, trens elétricos, sistemas de gerenciamento térmico e outras tecnologias específicas de EV. Os veículos híbridos e de combustão interna, no entanto, continuam a apoiar a procura a curto e médio prazo de recipientes de carbono.
- Por exemplo, em setembro de 2024, a Associação Europeia de Fabricantes de Automóveis (ACEA) relatou que as montadoras europeias tinham investido bilhões em eletrificação, enquanto a indústria estava experimentando a mudança da demanda por veículos elétricos de bateria. Isto destaca a transição estrutural contínua de trens de potência convencionais para plataformas de veículos eletrificados e a pressão resultante sobre os fornecedores de componentes relacionados com ICE.
- Em termos globais, espera-se que a mudança gradual para as plataformas BEV restrinja o potencial de crescimento a longo prazo das latas de carbono convencionais, especialmente nos mercados que buscam metas agressivas de eletrificação de veículos. Os fornecedores com exposição significativa a componentes do sistema de combustível convencional podem cada vez mais precisar diversificar-se em produtos que sirvam tecnologias híbridas, elétricas e outras tecnologias de veículos emergentes.
Como é o Automotive Carbon Canister Mercado Segmentado
O mercado de latas de carbono automotivo é segmentado com base no tipo de material, tipo de recipiente, tipo de veículo, tipo de propulsão, tipo de combustível, canal de vendas, capacidade, componente, classe de veículo e aplicação.
- Por Tipo de Material
Com base no tipo de material, o mercado global de latas de carbono automotivo é segmentado em carvão ativado, carbono favo de mel, entre outros. O segmento de carvão ativado dominou o mercado com uma participação de 68,42% em 2025, devido ao seu desempenho de vapor-adsorção estabelecido, produção econômica e ampla compatibilidade com os processos de fabricação existentes. Este material oferece um desempenho de captura de vapor de combustível comprovado e confiável, tornando-o a categoria de mídia fundamental em toda a produção de latas de geração atual.
O segmento de carbono favo de mel é projetado para registrar o crescimento mais rápido em um CAGR de 6,8% de 2026 a 2033, impulsionado pela crescente demanda por meios compactos e de alta eficiência de adsorção de vapor em plataformas de veículos com restrição espacial. Avanços no projeto estrutural do favo de mel, combinado com a adoção crescente do OEM para atender aos padrões de emissão mais rigorosos, estão acelerando a expansão do segmento. Este formato estrutural também reduz as perdas de queda de pressão durante o ciclo de purga, um ganho de eficiência que os engenheiros OEM valor cada vez mais ao calibrar o desempenho do sistema de combustível.
- Por tipo de recipiente
Com base no tipo de recipiente, o mercado global de latas de carbono automotivas é segmentado em lata única e lata multi-canister / empilhado. O segmento de lata única liderou o mercado com uma quota de 61,73% em 2025, apoiada pela sua utilização generalizada em plataformas de veículos de passageiros que atendem aos requisitos de emissões evaporativas padrão.
Espera-se que o segmento de cilindros multi-canais/estacas tenha o crescimento mais rápido em um CAGR de 6,4% de 2026 a 2033, impulsionado pelo aumento da adoção entre fabricantes de automóveis buscando atender aos limiares regulatórios de emissões evaporativas mais rigorosos quase zero. Essas configurações distribuem a carga vapor-adsorção em múltiplos estágios, melhorando a capacidade global do sistema, sem exigir um único corpo de lata de grandes dimensões.
- Por tipo de veículo
Com base no tipo de veículo, o mercado global de latas de carbono automotivas é segmentado em automóveis de passageiros, veículos comerciais leves, veículos comerciais pesados e duas rodas. O segmento de automóveis de passageiros dominou o mercado com uma parte de 71,36% em 2025 devido ao seu papel crítico em representar a maior parte da produção global de veículos que exigem sistemas de controle de emissões evaporativas padronizados, altos volumes de produção em aparas compactas, de médio porte e de luxo, e requisitos de conformidade regulamentar generalizados. Além disso, o crescente enfoque na harmonização das normas de emissão nas plataformas de veículos de passageiros apoia ainda mais a adoção forte de recipientes de carbono nesta categoria de veículos.
Prevê-se que o segmento de duas rodas testemunhe o CAGR mais rápido de 6,9% de 2026 a 2033, impulsionado pela crescente extensão dos regulamentos de emissões evaporativas às plataformas de motocicletas e scooters nos principais mercados asiáticos. Os fabricantes estão adotando projetos compactos de cilindros de carbono para conduzir a conformidade de emissões evaporativas escaláveis e econômica para a produção de duas rodas. Além disso, a integração de sistemas de cilindros em programas de conformidade regulatória de duas rodas em expansão está aumentando a acessibilidade do mercado, impulsionando o crescimento do segmento.
- Por Tipo de Propulsão
Com base no tipo de propulsão, o mercado global de cilindros de carbono automotivo é segmentado em veículos ICE e veículos elétricos híbridos (PHEV/HEV). O segmento de veículos ICE dominou o mercado com uma participação de 79,64% em 2025 devido ao seu papel crítico em representar a maior base global de produção de veículos que requer sistemas padrão de controle de emissões evaporativas. A ampla integração das latas de carbono nas plataformas de veículos ICE está impulsionando forte demanda por esta categoria de propulsão.
Espera-se que o segmento de veículos híbridos elétricos (PHEV/HEV) testemunhe o CAGR mais rápido de 7,2% de 2026 a 2033, impulsionado pela crescente produção global de veículos híbridos que exigem projetos especializados de cilindros para gerenciar a retenção de combustível-vapor estendida durante períodos de operação somente elétricos. Os fabricantes estão cada vez mais desenvolvendo arquiteturas híbridas específicas. Além disso, a crescente mudança global em direção aos trens híbridos como tecnologia de transição está acelerando ainda mais a adoção desta categoria tipo propulsão.
- Por tipo de combustível
Com base no tipo de combustível, o mercado global de cilindros de carbono automotivo é segmentado em gasolina/petrol, flex-fuel e CNG/LPG. O segmento gasolina/petrol dominou o mercado com uma participação de 76,28% em 2025 devido ao seu papel crítico como o tipo de combustível predominante em toda a produção global de veículos que exigem controle padrão de emissões evaporativas. A alta adoção é impulsionada pela crescente necessidade de sistemas de controle de vapor compatíveis entre as principais plataformas de veículos a gasolina, integração com processos padronizados de certificação de emissões e maior compatibilidade da linha de produção. Além disso, o crescente investimento de OEMs automotivos e fornecedores de Tier-1 para melhorar a conformidade com as emissões de veículos a gasolina está reforçando a posição de liderança deste segmento no mercado.
Espera-se que o segmento flex-fuel testemunhe o CAGR mais rápido de 6,1% de 2026 a 2033, impulsionado pelo aumento da adoção de veículos flex-fuel em mercados sul-americanos e outros biocombustível-suportadores, exigindo projetos especializados de cilindros para gerenciar as características distintas de vapor de combustíveis misturados com etanol. O aumento do apoio regulamentar à adoção de biocombustíveis está acelerando ainda mais a expansão do mercado neste segmento.
- Por Canal de Vendas
Com base no canal de vendas, o mercado global de latas de carbono automotivo é segmentado em OEM e aftermarket. O segmento OEM dominou o mercado com uma participação de 83,27% em 2025 devido à sua adoção generalizada na produção de veículos integrados à fábrica, o que requer compatibilidade perfeita com os requisitos de certificação de emissões específicos de veículos. A alta adoção é suportada por montadoras e fornecedores de Tier-1 que dependem de linhas de produção integradas de OEM para garantir consistência, conformidade regulatória e resultados de qualidade mensuráveis. Além disso, o aumento da integração com o projeto do sistema de controle de emissões em todo o veículo aumenta a confiabilidade dos componentes e reforça a dominância do segmento de canais de vendas OEM.
Espera-se que o segmento de pós-mercado testemunhe o CAGR mais rápido de 5,9% de 2026 a 2033, impulsionado pela crescente demanda por recipientes de carbono de substituição entre a grande frota global de veículos em serviço que necessitam de substituição de componentes do sistema de emissão. Ao oferecer peças de reposição acessíveis e rentáveis, este canal aumenta a longevidade da conformidade com as emissões de veículos e suporta operações independentes de reparos, tornando o fornecimento pós-mercado altamente relevante para os mercados de manutenção de veículos.
- Por Capacidade
Com base na capacidade, o mercado global de latas de carbono automotivas é segmentado em pequena capacidade (<1L), média capacidade (1-2L) e grande capacidade (>2L). O segmento de capacidade média (1-2L) dominou o mercado com uma participação de 52,84% em 2025 devido ao seu papel crítico em proporcionar uma capacidade de absorção de vapor equilibrada para configurações padrão de combustível de veículos de passageiros. Além disso, a infraestrutura de fabricação estabelecida, a ampla compatibilidade de especificações OEM e o extenso histórico de produção estão facilitando a adoção contínua de recipientes de capacidade média em plataformas de veículos convencionais.
Espera-se que o segmento de grande capacidade (>2L) testemunhe o CAGR mais rápido de 6,3% de 2026 a 2033, impulsionado pela adoção crescente de sistemas multicanais e de alta capacidade necessários para atingir os limiares regulatórios de emissões evaporativas quase zero mais rigorosos. Os fabricantes estão alavancando projetos de latas de maior formato para aumentar a capacidade de retenção de vapor, permitir o cumprimento de padrões avançados de emissão e suportar requisitos específicos para veículos híbridos.
- Por Componente
Com base no componente, o mercado global de cilindros de carbono automotivo é segmentado em corpo de cilindro, válvula de purga, válvula de ventilação e elemento de filtro. O segmento do corpo do cilindro dominou o mercado com uma participação de 44,62% em 2025 devido ao seu papel crítico como componente estrutural primário e vapor-adsorção no sistema de controle de emissões evaporativas. Além disso, a infraestrutura de fabricação estabelecida, a ampla familiaridade do fornecedor OEM e a ampla otimização do custo de produção estão facilitando a adoção contínua de componentes de cilindros em plataformas globais de veículos, enquanto as fortes redes de suporte ao fornecedor estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição de mercado deste segmento.
Espera-se que o segmento da válvula de purga testemunhe o CAGR mais rápido de 6,5% de 2026 a 2033, impulsionado pelos crescentes requisitos de precisão para controlar o tempo de purga combustível-vapor para atender aos padrões de calibração de controle de emissões. Os fabricantes estão alavancando tecnologia avançada de válvula de purga eletrônica para melhorar a precisão do controle de emissões, permitir uma melhor integração motor-gestão e apoiar o cumprimento de requisitos diagnósticos cada vez mais sofisticados a bordo.
- Por classe de veículo
Com base na classe de veículos, o mercado global de cilindros de carbono automotivo é segmentado em economia, tamanho médio e luxo. O segmento de médio porte dominou o mercado com uma participação de 41,73% em 2025 devido à sua preferência entre a maior base de produção de veículos em todos os mercados globais exigindo conformidade padrão de emissões evaporativas. Além disso, a infraestrutura de fabricação estabelecida, a ampla compatibilidade de compartilhamento de plataformas e os amplos requisitos em escala de produção estão facilitando a adoção contínua de sistemas de cilindros em plataformas de veículos de médio porte, enquanto as fortes redes de suporte OEM estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição líder deste segmento no mercado.
Espera-se que o segmento de luxo testemunhe o CAGR mais rápido de 6,2% de 2026 a 2033, impulsionado pela crescente integração de sistemas avançados de multi-canais e de carbono de favo de mel como montadoras premium adotam as tecnologias de controle de emissões mais sofisticadas antes dos mandatos regulatórios. Os fabricantes estão alavancando recursos de engenharia premium para melhorar o desempenho do controle de emissões, permitir o cumprimento precoce dos padrões futuros e apoiar o posicionamento da marca em torno da liderança da tecnologia ambiental.
Qual é a região que detém a maior parte do Automotive Carbon Canister Mercado
- A Ásia-Pacífico dominou o mercado de latas de carbono automotivas e representou a maior parcela de receita de 44,73% em 2025, apoiada por elevados volumes de produção de veículos, forte presença de fabricantes de componentes e capacidade de produção competitiva em toda a China, Japão e Índia.
- A região também se beneficia de extensa infraestrutura de fabricação de componentes automotivos, alta adoção de sistemas padronizados de controle de emissões e crescente utilização de recipientes de carbono em aplicações de produção de veículos de passageiros e de duas rodas. O aumento do foco na fabricação de veículos orientados para as exportações e o aumento da aplicação da regulamentação interna das emissões continua a reforçar a posição de liderança da Ásia-Pacífico no mercado global.
China Automotive Carbon Canister Market Insight
O mercado de latas de carbono automotivas da China está crescendo constantemente, impulsionado por elevados volumes de produção de veículos domésticos, reforçando os padrões nacionais de emissão e aumentando o investimento na capacidade de fabricação de componentes domésticos. A adoção crescente de sistemas avançados de cilindros de carbono em veículos de passageiros e veículos híbridos está aumentando significativamente a demanda do mercado. Além disso, o aumento dos investimentos em infraestrutura de fabricação de carbono ativado e cilindros domésticos, o aumento da produção de componentes orientados para as exportações e o rápido avanço da conformidade regulatória estão posicionando a China como um mercado líder em embalagens de carbono automotivas globalmente.
Japão Automotive Carbon Canister Market Insight
O mercado de latas de carbono automotivo do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em tecnologias avançadas de controle de emissões, inovação na fabricação de precisão e forte liderança nacional na produção de veículos híbridos. Os fabricantes de automóveis, fornecedores de componentes e institutos de pesquisa estão cada vez mais desenvolvendo sistemas de carbono de favo de mel de alta precisão e multi-canais para aplicações de passageiros e veículos híbridos. Além disso, o foco do país na liderança em tecnologia de emissão e excelência de fabricação estão contribuindo ainda mais para o crescimento do mercado.
América do Norte Automotive Carbon Canister Market Insight
O mercado de latas de carbono automotivas norte-americanas é fortemente impulsionado por rigorosos regulamentos EPA e padrões multipoluentes visando emissões evaporativas e compostos orgânicos voláteis (VOCs). Enquanto a rápida adoção de veículos elétricos puros representa uma restrição de longo prazo, a fabricação constante de combustão interna e veículos híbridos elétricos (HEVs) sustenta uma demanda consistente. O foco da indústria mudou para módulos inteligentes avançados, favos de carvão ativados de alta capacidade e bombas de purga ativa integradas para atender a limites de emissão cada vez mais apertados.
U.S. Automotive Carbon Canister Market Insight
O mercado de latas de carbono automotivas dos EUA está experimentando um crescimento constante, impulsionado em grande parte por regulamentos rigorosos da Agência de Proteção Ambiental (EPA) e padrões da California Air Resources Board (CARB) visando emissões evaporativas e compostos orgânicos voláteis (VOCs). Embora o rápido aumento dos veículos elétricos de bateria constitua uma restrição de longo prazo, a contínua fabricação de motores de combustão interna e veículos híbridos elétricos (HEVs) sustenta uma demanda saudável. Os fabricantes estão inovando cada vez mais compactos, projetos de latas de alta eficiência integrados com bombas de purga ativa para atender aos requisitos modernos do treinamento de potência.
Canadá Automotive Carbon Canister Market Insight
O mercado canadiano de latas de carbono automotivas continua estreitamente ligado aos quadros regulamentares norte-americanos e às cadeias de abastecimento transfronteiriças integradas. Enquanto os deslocamentos de longo prazo para a eletrificação de veículos representam ajustes estruturais, ajustes nos cronogramas federais de adoção e uma dependência sustentada em motores de combustão interna e veículos híbridos protegem a demanda de médio prazo para controles de emissões evaporativas. Os fornecedores estão focados em módulos compactos de alta eficiência integrados com sistemas avançados de purga para atender padrões rigorosos de emissão, preservando espaço para arquiteturas modernas de veículos.
Quais são as principais empresas no mercado de latas de carbono automotivo
A indústria de latas de carbono automotivas é liderada principalmente por empresas bem estabelecidas, incluindo:
- MAHLE GmbH(Alemanha)
- Continental AG(Alemanha)
- BorgWarner Inc.(EUA)
- DENSO Corporation(Japão)
- Eaton Corporation plc(Irlanda)
- Aisan Industry Co., Ltd. (Japão)
- KYB (Japão)
- Plastic Omnium SE (França)
- Kautex Textron GmbH & Co. KG (Alemanha)
- MANN+HUMMEL GmbH (Alemanha)
- Marelli Holdings Co., Ltd. (Japão)
- Nifco Inc. (Japão)
- Meiwa Industry Co., Ltd. (Japão)
- Toyoda Gosei Co., Ltd. (Japão)
- Futaba Industrial Co., Ltd. (Japão)
- Grupo UNO Minda (Minda Industries Limited) (Índia)
- Sogefi S.p.A. (Itália)
- Ningbo Huaxiang Electronic Co., Ltd. (China)
- Ecoscience Automotive Ltd (Índia)
- Shanghai Baolong Automotive Corporation (China)
- Zhejiang VIE Science & Technology Co., Ltd. (China)
- Mikuni Corporation (Japão)
- Hitachi Astemo, Ltd. (Japão)
- WOCO Industrietechnik GmbH (Alemanha)
- Cooper Standard Holdings Inc. (EUA)
Quais são as últimas evoluções no Automotive Carbon Canister Market
- Em setembro de 2025, a MAHLE lançou uma linha de produtos expandidos de carbono favo de mel para clientes OEM globais, oferecendo uma melhor eficiência de absorção de vapor e fortalecendo sua posição no mercado avançado de componentes de controle de emissões.
- Em fevereiro de 2025, a DENSO expandiu sua capacidade de fabricação de cilindros de carbono na Ásia para apoiar a crescente demanda de fabricantes de veículos híbridos que exigem projetos especializados de cilindros.
- Em novembro de 2025, a Aisan Industry introduziu um sistema multi-canais atualizado otimizado para aplicações de veículos elétricos híbridos plug-in, melhorando a capacidade de retenção de vapor para longos períodos de condução elétrica. Este desenvolvimento reforça a posição da Aisan no mercado de controle de emissões de veículos híbridos, oferecendo aos fabricantes de automóveis uma solução projetada para a evolução dos requisitos de treinamento de potência.
- Em outubro de 2024, a Continental expandiu seu portfólio de componentes de controle de emissões evaporativas na Europa para incluir sistemas multicanais adicionais adaptados para o cumprimento regulatório de emissões quase zero.
- Em junho de 2023, a Plastic Omnium fez parceria com um fornecedor automotivo Tier-1 para co-desenvolver arquitetura de cilindros de carbono de última geração para integração com o sistema híbrido de combustível de veículos, combinando sua expertise de fabricação de componentes com as capacidades de integração de sistemas do parceiro para suportar os requisitos de conformidade com as emissões.
- Em março de 2023, a MANN+HUMMEL recebeu certificação de fabricação para uma instalação ampliada de produção de mídia ativada dedicada a aplicações de latas automotivas, permitindo que a empresa atendesse à crescente demanda de clientes OEM que necessitassem de fornecimento consistente de material de absorção de vapor de alto desempenho.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











