


Segmentação do mercado de sistemas de entrada sem chave automotivo global, por tipo (entrada sem chave passiva, entrada sem chave remota), componente (unidade de controle elétrico, antena, receptor, transmissor/chave Fob, sensores), tecnologia (com base em RFID, base em Bluetooth, base em NFC, base em Ultra-Wideband), tipo de veículo (carros de passageiros, veículos comerciais leves, veículos comerciais pesados), tipo de propulsão (veículos ICE, veículos elétricos, veículos híbridos), aplicação (portas, tronco, ignição/iniciativa, outros), canal de vendas (OEM, aftermarket), classe de veículo (economia, tamanho médio, luxo), conectividade (chave digital baseada em smartphone, chave tradicional Fob), usuário final (individual/reta, operadores de frota) - tendências da indústria e previsão para 2033
O que é o Automotive Keyless sistemas de entrada Tamanho do mercado e taxa de crescimento
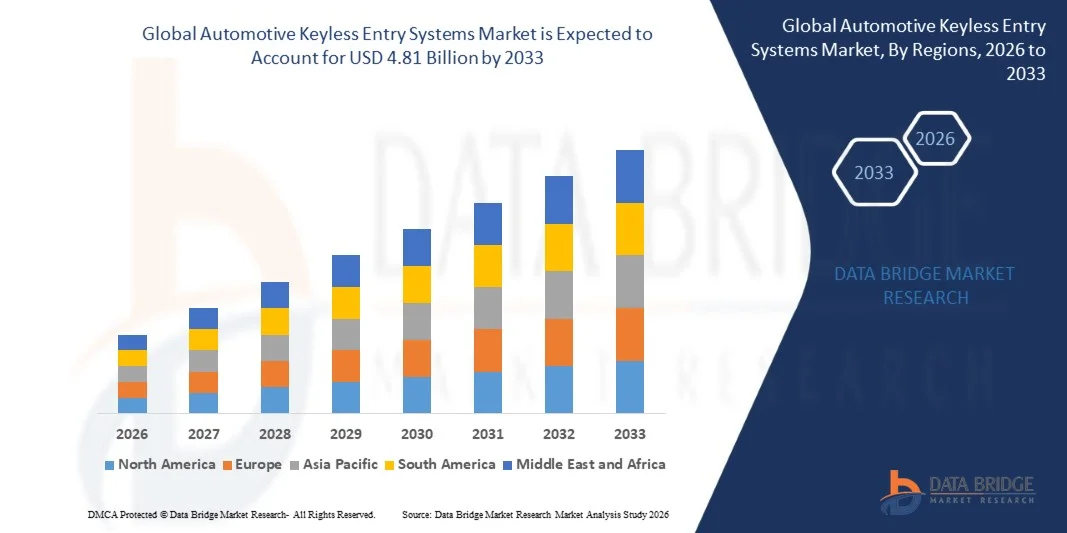
- De acordo com a análise da Data Bridge Market Research, o mercado de sistemas de entrada sem chave automotivo foi avaliado em1,85 mil milhões de dólares em 2025e é projetado para alcançarUSD 4,81 mil milhões até 2033, crescendo emCAGR de 12,7%de 2026 a 2033.
- O mercado está passando por um rápido crescimento impulsionado pela crescente demanda do consumidor por tecnologias de acesso a veículos orientadas para a conveniência, aumentando a integração de sistemas passivos de entrada sem chave e início de botões em segmentos de veículos de médio porte e economia, e expandindo a adoção de soluções de chaves digitais baseadas em smartphones.
- A crescente mudança para veículos conectados e definidos por software, combinada com o crescente foco do OEM na diferenciação de experiências de acesso ao veículo, está forçando as montadoras a integrar sistemas de entrada ultra-banda larga e Bluetooth-baseados sem chave que oferecem maior segurança e operação mãos-livres.
- As crescentes preocupações com vulnerabilidades de ataques de relé associadas aos sistemas tradicionais sem chave de radiofrequências estão empurrando fornecedores de componentes e OEMs para acelerar a transição para tecnologia segura baseada em banda ultra-larga, o que oferece resistência significativamente melhor ao roubo de retroalimentação de sinais, mantendo os benefícios de conveniência esperados pelos consumidores.
- A proliferação de arquiteturas de veículos definidas por software está ainda permitindo atualizações sobre o ar para protocolos de autenticação de entrada sem chave, permitindo que os fabricantes de automóveis fortaleçam continuamente as medidas de segurança e adicionem novos recursos de conveniência sem exigir a substituição de hardware durante todo o ciclo de vida do veículo.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 1,85 Bilhões
- Valor de mercado esperado (2033): USD 4,81 bilhões
- Previsões CAGR (2026-2033): 12,7%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são os principais takeaways do mercado de sistemas de entrada sem chave automotivo
- A Ásia-Pacífico dominou o mercado global de sistemas de entrada sem chave automotivos com a maior parte de receita de 41,36% em 2025, apoiado por altos volumes de produção de veículos e rápida adoção de eletrônicos de conveniência em toda a China, Japão e Coreia do Sul.
- A América do Norte deve ser a região de crescimento mais rápido em um CAGR de 14,2% de 2026 a 2033, alimentado pelo aumento da preferência do consumidor por recursos premium de conveniência e crescente integração da tecnologia digital chave entre montadoras nacionais e internacionais.
- O segmento de entrada passivo sem chave liderou o mercado com uma participação de 58,74% em 2025, impulsionado pela crescente adoção do OEM de acesso à porta sem mãos e sistemas de arranque de botões em segmentos de veículos de porte médio e premium.
- O segmento de tecnologia baseada em banda ultralarga é a categoria de tecnologia de crescimento mais rápido, projetada para registrar um CAGR de 15,6%, refletindo a crescente demanda por soluções seguras resistentes a relés entre plataformas de veículos premium e conectadas.
- O segmento de automóveis de passageiros tipo de veículo dominou a categoria de tipo de veículo com uma participação de 76,28% de receita em 2025, liderada pela ampla integração de sistemas de entrada sem chave em cortes de veículos de passageiros compactos, médios e de luxo.
- O canal de vendas OEM representou 81,53% da quota de mercado em 2025, preferido por sua confiabilidade integrada à fábrica e compatibilidade perfeita com o imobilizador de veículos e sistemas de segurança.
- O segmento de conectividade digital baseada em smartphones é a categoria de conectividade que cresce mais rapidamente, com um CAGR de 16,3%, impulsionado pelo aumento de parcerias automaker com empresas de tecnologia para permitir a funcionalidade do telefone como chave.
Alcance do relatório e Automotive Keyless Segmentação do mercado de sistemas de entrada
|
Atributos |
Automotive Keyless sistemas de entrada Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, tais como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade da empresa representadas geograficamente, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de sistemas de entrada sem chave automotivo
- Os OEMs automotivos estão cada vez mais integrando a tecnologia de entrada sem chave baseada em banda ultra-larga para permitir uma distância precisa e segura, substituindo os sistemas convencionais de radiofrequência que permanecem vulneráveis ao roubo de relés.
- Por exemplo, em abril de 2025, a Continental AG expandiu sua plataforma de controle de acesso de banda ultralarga para clientes OEM adicionais na Europa e Ásia, oferecendo proteção anti-roubo aprimorada, além de entrada sem falhas e funcionalidade inicial.
- A adoção crescente de sistemas de chaves digitais baseados em smartphones está permitindo que as montadoras ofereçam acesso sem chave e controle remoto de veículos através de aplicações móveis, eliminando a necessidade de uma chave física tradicional em modelos de veículos selecionados.
- Automakers e empresas de tecnologia estão cada vez mais colaborando para padronizar protocolos-chave digitais, permitindo a interoperabilidade entre veículos e smartphones em diferentes ecossistemas fabricantes.
- Por exemplo, em janeiro de 2025, a DENSO Corporation fez parceria com um fornecedor líder de semicondutores para co-desenvolver módulos de entrada sem chave ultralargas de última geração otimizados para plataformas de veículos compactas e de médio porte.
- À medida que as montadoras continuam a priorizar a conveniência, segurança e diferenciação de veículos conectados, espera-se que a adoção de sistemas avançados de entrada sem chave acelere, reforçando seu papel como uma característica padrão nas plataformas de veículos da próxima geração.
Quais são os principais drivers do mercado de sistemas de entrada sem chave automotivo
- A crescente procura dos consumidores por recursos de acesso orientados para a conveniência dos veículos, combinada com o aumento da electrificação dos veículos e o crescimento dos ecossistemas dos automóveis ligados, aumentou significativamente a procura de sistemas avançados de entrada passiva sem chave e de entrada remota sem chave.
- Por exemplo, em março de 2025, a Valeo SA expandiu sua capacidade de produção do sistema de entrada sem chave na Europa para atender à crescente demanda das montadoras integrando recursos de acesso sem mãos em segmentos de veículos de médio porte e premium.
- Os OEMs automotivos estão cada vez mais incorporando sistemas de entrada sem chave em aparas de veículos padrão e médio-tier para diferenciar suas ofertas, reduzir o atrito percebido de propriedade e alinhar com as expectativas do consumidor em torno da conveniência do veículo.
- Por exemplo, em outubro de 2024, a Huf Hülsbeck & Fürst anunciou um investimento na capacidade de fabricação adicional de módulos de controle de acesso baseados em Bluetooth para suportar pedidos crescentes de clientes automotivos na América do Norte e Ásia.
- Com a indústria automotiva priorizando cada vez mais as experiências de propriedade conectadas e orientadas para a conveniência, os sistemas de entrada sem chave automotivas continuarão a ser indispensáveis para proporcionar acesso seguro e sem falhas aos veículos nos segmentos de passageiros e veículos comerciais.
- Por exemplo, em junho de 2024, Aptiv PLC expandiu sua parceria com uma montadora global para co-desenvolver a chave digital integrada e a arquitetura de entrada passiva para plataformas de veículos elétricos de próxima geração.
- Portanto, conforme arquiteturas definidas por software e integração de smartphones redefinirem a mobilidade moderna, a transição de fobs legados para protocolos avançados como Ultra-Wideband (UWB) e Bluetooth Low Energy (BLE) solidificará sistemas de entrada sem chave como componentes fundamentais de segurança do veículo, conectividade e experiência do usuário.
Que fatores estão desafiando o crescimento do mercado de sistemas de entrada sem chave automotivo
- Os sistemas de entrada sem chave automotivas continuam vulneráveis às técnicas de roubo de retransmissão e de amplificação de sinais, suscitando preocupações de segurança entre os consumidores e estimulando um maior escrutínio por parte das seguradoras e entidades reguladoras em matéria de prevenção de roubo de veículos.
- Estas vulnerabilidades de segurança e o custo adicional da implementação de contramedidas avançadas, como a adoção de limites de banda ultralarga entre segmentos de veículos sensíveis a custos e restringir o ritmo de atualizações de tecnologia entre fornecedores de componentes menores.
- Por exemplo, em setembro de 2024, a German Insurance Association (GDV) destacou o aumento de reclamações de roubo de veículos conduzidos por ataques de retransmissão eletrônicos, levando as montadoras europeias a acelerar as atualizações de segurança em seus portfólios de entrada sem chave.
- Os custos adicionais de hardware e integração associados às tecnologias avançadas de entrada sem chave, incluindo módulos de banda ultralarga e infraestrutura digital chave, continuam a restringir a adoção em segmentos de veículos de nível de entrada e sensíveis aos preços. Esta barreira de custos atrasa a penetração do mercado nas regiões emergentes, limitando a implantação generalizada de tecnologias avançadas de acesso sem chave, apesar da crescente procura dos consumidores.
- Além disso, a complexidade de garantir a interoperabilidade multiplataforma entre sistemas-chave digitais baseados em smartphones e diversas arquiteturas de veículos continua a criar desafios de integração para fabricantes de automóveis que buscam ampla compatibilidade com o ecossistema.
- A fragmentação regulatória entre regiões em relação à alocação de espectros sem fio para sistemas de acesso automotivo baseados em banda ultralarga e Bluetooth complica ainda mais a padronização global da plataforma, exigindo que os fornecedores de componentes desenvolvam variantes de hardware específicas para regiões que aumentem os custos globais de desenvolvimento e certificação.
Como é o mercado de sistemas de entrada sem chave automotivo segmentado
O mercado de sistemas de entrada sem chave automotivo é segmentado com base no tipo, componente, tecnologia, tipo de veículo, tipo de propulsão, aplicação, canal de vendas, classe de veículo, conectividade e usuário final.
- Por Tipo
Com base no tipo, o mercado global de sistemas de entrada sem chave automotivo é segmentado em entrada passiva sem chave e entrada remota sem chave. O segmento de entrada passivo sem chave dominou o mercado com uma participação de 58,74% em 2025, devido à adoção crescente de OEM de acesso à porta sem mãos e sistemas de início de botão em segmentos de veículos de porte médio e premium. Estes sistemas oferecem acesso contínuo e sem esforço ao veículo, tornando-os a escolha preferida para montadoras que procuram melhorar a experiência de propriedade global.
O segmento de entrada remoto sem chave, embora mais maduro, continua a ter uma participação significativa em segmentos de veículos de nível de entrada e sensíveis aos preços, apoiados pela sua estrutura de baixo custo e confiabilidade comprovada ao longo de décadas de implantação automotiva. A inovação contínua em protocolos de criptografia de entrada remotos sem chave está ajudando a estender sua relevância, mesmo quando os sistemas passivos ganham adoção mais ampla em aparas de veículos superiores.
- Por Componente
Com base no componente, o mercado global de sistemas de entrada automotivos sem chave é segmentado em unidade de controle eletrônico, antena, receptor, transmissor / chave fob, e sensores. O segmento de unidade de controle eletrônico liderou o mercado com uma participação de 31,62% em 2025, apoiado pelo seu papel central no processamento de sinais de autenticação e coordenação de funções de acesso e ignição de veículos.
Espera-se que o segmento de sensores experimente o crescimento mais rápido em um CAGR de 14,8% de 2026 a 2033, impulsionado pelo aumento da integração de sensores de proximidade e capacitivos que permitem ativação do cabo de porta sem toque e maior responsividade à entrada passiva.
- Por Tecnologia
Com base na tecnologia, o mercado global de sistemas de entrada sem chave automotivo é segmentado em RFID, Bluetooth, NFC e ultra-larga de banda. O segmento baseado em RFID dominou o mercado com uma participação de 44,85% em 2025 devido à sua adoção generalizada legado em sistemas de entrada passivos e remotos, confiabilidade comprovada e integração econômica. Além disso, os ecossistemas de fornecedores estabelecidos e os processos de fabricação maduros apoiam ainda mais a adoção continuada de tecnologia de entrada sem chave baseada em RFID.
Prevê-se que o segmento baseado em banda ultralarga testemunhe o CAGR mais rápido de 15,6% de 2026 a 2033, impulsionado pela crescente necessidade de uma tecnologia segura resistente a ataques de relé entre plataformas de veículos premium e conectadas. Automakers estão adotando módulos de banda ultra-larga para realizar medição de distância precisa e resistente entre a chave e o veículo. Além disso, a integração da tecnologia de banda ultralarga com ecossistemas-chave digitais baseados em smartphones está a aumentar a segurança e a conveniência dos sistemas de acesso de veículos da próxima geração, aumentando ainda mais o crescimento do segmento.
- Por tipo de veículo
Com base no tipo de veículo, o mercado global de sistemas de entrada sem chave automotivo é segmentado em automóveis de passageiros, veículos comerciais leves e veículos comerciais pesados. O segmento de automóveis de passageiros dominou o mercado com uma participação de 76,28% em 2025 devido ao seu papel crítico na entrega de experiências de propriedade focadas em conveniência, altos volumes de produção e ampla adoção de OEM em aparas compactas, de médio porte e de luxo. A integração generalizada de tecnologias-chave passivas sem chave e digitais nas plataformas de veículos de passageiros está a conduzir uma forte procura de soluções de entrada sem chave.
Espera-se que o segmento de veículos comerciais leves testemunhe o CAGR mais rápido de 13,9% de 2026 a 2033, impulsionado pela crescente necessidade de soluções seguras e convenientes de acesso frota-veículo entre operadores de logística e frota de entrega. As empresas de gestão de frotas estão cada vez mais integrando os sistemas de entrada sem chave e de chave digital para simplificar o compartilhamento de veículos e os cenários de acesso multimotores. Além disso, a crescente ênfase na eficiência operacional nas operações da frota comercial está acelerando ainda mais a adoção de tecnologia de entrada sem chave neste segmento de veículos.
- Por Tipo de Propulsão
Com base no tipo de propulsão, o mercado global de sistemas de entrada sem chave automotivo é segmentado em veículos ICE, veículos elétricos e veículos híbridos. O segmento de veículos ICE dominou o mercado com uma participação de 61,47% em 2025 devido ao seu papel crítico em representar a maior parte da produção global de veículos e base instalada existente. A alta adoção é impulsionada pela crescente necessidade de soluções de acesso focadas em conveniência em plataformas de veículos de combustão interna convencionais, integração com sistemas de imobilizadores existentes e maior precisão de produção. Além disso, o crescente investimento de OEMs automotivos e fornecedores de Tier-1 para melhorar a adoção de entrada sem chave em segmentos de veículos ICE de mercado de massa está reforçando a posição de liderança deste segmento no mercado.
Espera-se que o segmento de veículos elétricos testemunhe o CAGR mais rápido de 17,4% de 2026 a 2033. Este crescimento é impulsionado pelo aumento dos volumes de produção de veículos elétricos e forte ênfase OEM na integração de recursos de conveniência premium, tecnologia-forward, incluindo entrada keyless banda ultra-larga e sistemas-chave digitais, como ofertas padrão. As crescentes expectativas dos consumidores para experiências de propriedade conectadas e definidas por software em veículos elétricos estão acelerando ainda mais a expansão do mercado neste segmento.
- Por Aplicação
Com base na aplicação, o mercado global de sistemas de entrada sem chave automotivo é segmentado em portas, tronco, ignição / motor de arranque, entre outros. O segmento de portas dominou o mercado com uma participação de 48,93% em 2025 devido ao seu uso generalizado como principal e mais frequentemente utilizado aplicativo de entrada sem chave, proporcionando conveniência de acesso mãos-livre para uso diário de veículos. A adoção crescente de sensores de toque capacitivos, detecção de proximidade e implantação automatizada de maçanetas de porta está permitindo que as montadoras melhorem a experiência do usuário, melhorem a qualidade do veículo e otimizem a diferenciação de recursos de conveniência. Além disso, o aumento do investimento por OEMs automotivos e fornecedores de componentes está acelerando a adoção e reforçando a posição de liderança deste segmento no mercado.
Espera-se que o segmento de ignição/iniciação do motor testemunhe o CAGR mais rápido de 14,1% de 2026 a 2033, impulsionado pela crescente integração dos sistemas de arranque do botão injector como uma característica de conveniência padrão em aparas de veículos de médio porte e economia. Esses sistemas aprimoram a conveniência do usuário, reduzem o desgaste mecânico relacionado à chave e permitem uma integração perfeita com autenticação de entrada passiva, tornando os sistemas de ignição sem chave mais acessíveis, desejáveis e valiosos para os compradores de veículos principais.
- Por Canal de Vendas
Com base no canal de vendas, o mercado global de sistemas de entrada sem chave automotivo é segmentado em OEM e aftermarket. O segmento OEM dominou o mercado com uma participação de 81,53% em 2025 devido à sua adoção generalizada na produção de veículos integrados à fábrica, o que requer compatibilidade perfeita com sistemas de imobilizador, segurança e infotainment de veículos. A alta adoção é suportada por montadoras e fornecedores de Tier-1 que dependem de linhas de produção integradas de OEM para garantir consistência, confiabilidade e resultados de qualidade mensuráveis. Além disso, o aumento da integração com a arquitetura eletrônica em todo o veículo e protocolos de segurança cibernética aumenta a confiabilidade do sistema e reforça a dominância do segmento de canais de vendas OEM.
Espera-se que o segmento pós-mercado testemunhe o CAGR mais rápido de 13,2% de 2026 a 2033. Este crescimento é impulsionado principalmente pela crescente demanda por soluções de retrofit e atualização de entrada sem chave entre proprietários de modelos de veículos mais antigos que buscam maior conveniência e recursos de segurança. Ao oferecer kits de retrofit acessíveis e rentáveis, este canal melhora a funcionalidade do veículo, a satisfação do proprietário e o valor de revenda, tornando-o altamente atraente para revendedores acessórios e instaladores independentes.
- Por classe de veículo
Com base na classe de veículos, o mercado global de sistemas de entrada automotivos sem chave é segmentado em economia, tamanho médio e luxo. O segmento de luxo dominou o mercado com uma participação de 39,76% em 2025 devido ao seu papel crítico na oferta de recursos de conveniência premium, tecnologia-forward como diferencial padrão em aparas de veículos high-end. Além disso, parcerias estabelecidas entre montadoras de luxo, fornecedores de componentes e fornecedores de semicondutores estão ampliando o alcance, melhorando a sofisticação do sistema e reforçando a adoção de soluções avançadas de entrada sem chave nos mercados globais de veículos de luxo.
Espera-se que o segmento econômico testemunhe o CAGR mais rápido de 16,8% de 2026 a 2033. Este crescimento é impulsionado principalmente pela crescente expectativa do consumidor por recursos de conveniência anteriormente limitados a veículos premium, agora se tornando padrão em todos os níveis de entrada e corte de veículos orçamento. Automakers e fornecedores de componentes estão alavancando RFID otimizado por custos e módulos de entrada sem chave baseados em Bluetooth para aumentar a acessibilidade, permitir maior acessibilidade de recursos e suportar a adoção de mercado de massa em segmentos de veículos sensíveis aos preços.
- Por Conectividade
Com base na conectividade, o mercado global de sistemas de entrada sem chave automotivo é segmentado em chave digital baseada em smartphones e chave tradicional fob. O segmento chave tradicional fob dominou o mercado com uma participação de 68,24% em 2025 devido à sua preferência entre a maior base de proprietários de veículos acostumados a hardware de entrada estabelecido, confiável e amplamente compatível. Além disso, a infraestrutura de fabricação estabelecida, a ampla familiaridade do fornecedor OEM e o extenso histórico de confiabilidade no campo estão facilitando a adoção contínua de fontes-chave tradicionais, enquanto redes de suporte de concessionário fortes estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição de mercado líder deste segmento.
Espera-se que o segmento digital baseado em smartphones testemunhe o CAGR mais rápido de 16,3% de 2026 a 2033. Este crescimento é impulsionado principalmente pelo aumento de parcerias automaker com fabricantes de smartphones e plataformas de tecnologia para permitir a funcionalidade do telefone como uma chave. Desenvolvedores e OEMs automotivos estão alavancando a comunicação de campo próximo e protocolos de banda ultra-larga para melhorar a conveniência, permitir o compartilhamento sem chave entre vários usuários e suportar experiências de propriedade de veículos conectados de próxima geração, acelerando assim a adoção em segmentos de veículos premium e avançado tecnologia.
- Por Usuário Final
Com base no utilizador final, o mercado global de sistemas de entrada sem chave automóvel é segmentado em operadores individuais/retalho e frota. O segmento individual/retalho dominou o mercado com uma participação de 84,19% em 2025 devido à sua preferência entre a maior base de proprietários de veículos privados que busca maior conveniência, segurança e experiência de propriedade em veículos de passageiros pessoais. Além disso, redes de concessionários estabelecidas, marketing OEM de recursos de conveniência e demanda do consumidor por veículos avançados em tecnologia estão facilitando a adoção contínua de sistemas de entrada sem chave entre compradores individuais, enquanto redes de suporte OEM fortes estão melhorando a acessibilidade, confiabilidade e confiança, reforçando ainda mais a posição líder deste segmento no mercado.
Espera-se que o segmento de operadores da frota testemunhe o CAGR mais rápido de 14,6% de 2026 a 2033. Este crescimento é impulsionado principalmente pela adoção crescente de soluções de acesso digital chave e multiusuário entre operadores de logística, drive-sharing e frota corporativa que procuram simplificar o compartilhamento de veículos e reduzir a sobrecarga de gerenciamento de chaves físicas. Estas soluções aumentam a eficiência operacional, reduzem a carga administrativa e permitem a gestão centralizada do acesso, tornando os sistemas de entrada sem chave mais acessíveis, escaláveis e valiosos para aplicações de gestão de frotas.
Qual região detém a maior parte do mercado de sistemas de entrada sem chave automotivo
- A Ásia-Pacífico dominou o mercado de sistemas de entrada sem chave automotivo e representou a maior parcela de receita de 41,36% em 2025, apoiada por altos volumes de produção de veículos, forte presença de fabricantes de componentes e rápida adoção de eletrônicos de conveniência em toda a China, Japão e Coreia do Sul.
- A região também se beneficia da fabricação de componentes competitivos, da adoção elevada de plataformas automatizadas de produção e inspeção de qualidade e da crescente utilização de sistemas de entrada sem chave em aplicações de produção de veículos de passageiros e veículos elétricos. Aumentar o foco na fabricação de veículos orientados para exportação e aumentar a propriedade de veículos domésticos continua a fortalecer a posição de liderança da Ásia-Pacífico no mercado global.
China Automotive Keyless mercado de sistemas de entrada
O mercado de sistemas de entrada sem chave automotivo da China está crescendo rapidamente, impulsionado pelo aumento da produção de veículos, expansão da infraestrutura de fabricação de veículos elétricos e crescente demanda do consumidor por recursos de conveniência avançados em tecnologia. A adoção crescente de módulos de entrada sem chave baseados em Bluetooth e banda ultralarga em todos os setores de veículos de passageiros e veículos elétricos está aumentando significativamente a demanda do mercado. Além disso, o aumento dos investimentos na capacidade de fabricação de semicondutores e componentes domésticos, o aumento da produção orientada para as exportações e os rápidos avanços tecnológicos estão posicionando a China como um dos mercados de crescimento mais rápido para sistemas de entrada sem chave automotivos globalmente.
Japão Automotive Keyless Input Systems Market Insight
O mercado de sistemas de entrada sem chave automotivo do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em tecnologias avançadas de acesso a veículos, inovação de fabricação de precisão e forte adoção de automaker doméstico de recursos de conveniência premium. Os fabricantes de automóveis, fornecedores de componentes e institutos de pesquisa estão cada vez mais adotando sistemas de entrada de alta precisão ultra-larga e passiva para aplicações de passageiros e veículos híbridos. Além disso, o aumento da integração dos ecossistemas-chave digitais e o foco do país na qualidade e confiabilidade estão contribuindo ainda mais para o crescimento do mercado.
Europa automotiva Keyless mercado sistemas de entrada
O mercado europeu de sistemas de entrada sem chave para automóveis é apoiado pela forte indústria automóvel, aumentando a conectividade dos veículos, a electrificação e aumentando a procura de recursos avançados de segurança e conveniência. A Alemanha, o Reino Unido e a França são mercados importantes, enquanto as montadoras integram cada vez mais a entrada passiva sem chave, as teclas digitais de smartphone, as tecnologias UWB, Bluetooth e NFC. Os requisitos rigorosos de segurança e cibersegurança dos veículos, a adoção de veículos premium e a crescente sensibilização dos consumidores para as tecnologias avançadas de acesso também apoiam o crescimento do mercado regional.
Alemanha Automotive Keyless mercado sistemas de entrada Insight
O mercado de sistemas de entrada sem chave automotivo da Alemanha está se expandindo constantemente devido à forte base de fabricação automotiva do país, capacidades avançadas de engenharia de componentes e adoção crescente de novas tecnologias de banda ultra-larga e digital. Empresas automotivas, fornecedores de componentes e institutos de pesquisa estão cada vez mais utilizando tecnologias de entrada sem chave para segmentos premium e de veículos de luxo. Avanços contínuos em tecnologia segura, automação de processos e protocolos de segurança cibernética, juntamente com forte foco do governo na prevenção de roubo de veículos, estão impulsionando o crescimento do mercado na Alemanha.
U.K. Automotive Keyless Insight mercado sistemas de entrada
O mercado de sistemas de entrada sem chave automotivo do Reino Unido é impulsionado por crescentes preocupações de segurança do veículo, crescente preferência do consumidor por conveniência, crescente adoção de veículos conectados e elétricos, e pela integração de chaves digitais baseadas em smartphones. Avanços nas tecnologias Bluetooth, NFC e UWB estão apoiando um acesso mais seguro e sem falhas ao veículo. Forte demanda pós-mercado, desenvolvimento de tecnologia automotiva e crescente conscientização de soluções anti-roubo avançadas estão contribuindo ainda mais para a expansão do mercado.
Quais são as principais empresas no mercado de sistemas de entrada sem chave automotivo
A indústria de sistemas de entrada sem chave automóvel é liderada principalmente por empresas bem estabelecidas, incluindo:
- Continental AG(Alemanha)
- Robert Bosch GmbH(Alemanha)
- DENSO Corporation(Japão)
- Valeo SA(França)
- Forvia HELLA GmbH & Co. KGaA(Alemanha)
- Alps Alpine Co., Ltd. (Japão)
- Tokai Rika Co., Ltd. (Japão)
- Mitsubishi Electric Corporation (Japão)
- Kiekert AG (Alemanha)
- U-Shin Ltd. (Alpha Corporation) (Japão)
- Marquardt GmbH (Alemanha)
- Huf Hülsbeck & Fürst GmbH & Co. KG (Alemanha)
- Lear Corporation (EUA)
- Aptiv PLC (Irlanda)
- Magna International Inc. (Canadá)
- ZF Friedrichshafen AG (Alemanha)
- Gentex Corporation (EUA)
- STRATTEC Security Corporation (EUA)
- WITTE Automotive GmbH (Alemanha)
- Semicondutores NXP N.V. (Países Baixos)
- Infineon Technologies AG (Alemanha)
- STMicroelectronics N.V. (Suíça)
- Texas Instruments Incorporated (EUA)
- Panasonic Corporation (Japão)
- Voxx International Corporation (EUA)
- Dirigido, LLC (EUA)
- Compustar (EUA)
- Ômega Research and Development, Inc. (EUA)
- Shenzhen Xhorse Electronics Co., Ltd. (China)
- Neusoft Corporation (China)
Quais são as últimas evoluções no mercado de sistemas de entrada sem chave automotivo
- Em setembro de 2025, a Continental AG lançou um módulo de controle de acesso de banda ultralarga de próxima geração para clientes OEM globais, adicionando capacidade segura resistente a ataques de relé e fortalecendo sua posição em plataformas de veículos premium e elétricos.
- Em fevereiro de 2025, a DENSO Corporation expandiu sua capacidade de fabricação de componentes de entrada sem chave na Ásia para apoiar a crescente demanda por sistemas de entrada passiva e digitais de montadoras regionais.
- Em novembro de 2025, Huf Hülsbeck & Fürst introduziram uma plataforma de entrada híbrida Bluetooth e ultra-wideband otimizada para segmentos de veículos de médio porte e economia, melhorando a acessibilidade e precisão dimensional para a integração de veículos compactos. Este desenvolvimento reforça a posição da Huf no mercado de entrada sem chave, permitindo que as montadoras ofereçam características de conveniência premium em pontos de preço mais amplos do veículo.
- Em outubro de 2024, Aptiv PLC introduziu uma nova plataforma de software digital chave que permite o acesso de veículos baseados em smartphones entre fabricantes, oferecendo uma melhor interoperabilidade para fabricantes de automóveis que buscam ecossistemas de veículos conectados.
- Em junho de 2023, os Semicondutores NXP se uniram com um fornecedor automotivo Tier-1 para co-desenvolver chipsets de banda ultralarga para sistemas de entrada sem chave de última geração, combinando sua experiência em semicondutores com as capacidades de integração de sistemas automotivos do parceiro para suportar o desenvolvimento de acesso de veículos de alta precisão e segurança.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS
2.3 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.4 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.5 GUIA DE MERCADO
2.6 MODELAGEM MULTIVARIADA
2.7 ANÁLISE DE CIMA PARA BAIXO
2.8 PADRÕES DE MEDIÇÃO
2.9 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.1 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.11 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.12 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS: RESUMO DA PESQUISA
2.13 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ANÁLISE DA CADEIA DE VALOR
5.2 ANÁLISE DE MARCA
5.3 MAPA DE MERCADO DE ECOSSISTEMAS
5.4 TENDÊNCIAS TECNOLÓGICAS
5.5 MELHORES ESTRATÉGIAS VENCEDORAS
5.6 ANÁLISE DAS CINCO FORÇAS DE PORTER
6 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, POR TIPO DE PRODUTO
6.1 VISÃO GERAL
6.2 SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
6.3 SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
7 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, POR CANAL DE VENDAS
7.1 VISÃO GERAL
7.2 OEM
7.3 PÓS-VENDA
8 MERCADOS GLOBAIS DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, POR TAMANHO DE ORGANIZAÇÃO
8.1 VISÃO GERAL
8.2 ORGANIZAÇÕES DE PEQUENA ESCALA
8.3 ORGANIZAÇÕES DE MÉDIA ESCALA
8.4 ORGANIZAÇÕES DE GRANDE ESCALA
9 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, POR TIPO DE VEÍCULO
9.1 VISÃO GERAL
9.2 AUTOMÓVEIS DE PASSAGEIROS
9.2.1 SEDAN
9.2.1.1. POR TIPO DE PRODUTO
9.2.1.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.2.1.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.2.2 HATCHBACK
9.2.2.1. POR TIPO DE PRODUTO
9.2.2.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.2.2.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.2.3 COMPAQ
9.2.3.1. POR TIPO DE PRODUTO
9.2.3.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.2.3.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.2.4 UVS
9.2.4.1. POR TIPO DE PRODUTO
9.2.4.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.2.4.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.3 VEÍCULOS COMERCIAIS LEVES
9.3.1 AUTORIQUIXÁS
9.3.1.1. POR TIPO DE PRODUTO
9.3.1.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.3.1.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.3.2 CAMINHONETES
9.3.2.1. POR TIPO DE PRODUTO
9.3.2.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.3.2.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.3.3 MINIVANS
9.3.3.1. POR TIPO DE PRODUTO
9.3.3.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.3.3.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.4 VEÍCULOS COMERCIAIS PESADOS
9.4.1 ÔNIBUS
9.4.1.1. POR TIPO DE PRODUTO
9.4.1.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.4.1.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.4.2 CAMINHÕES
9.4.2.1. POR TIPO DE PRODUTO
9.4.2.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.4.2.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.4.3 ESCAVADORAS
9.4.3.1. POR TIPO DE PRODUTO
9.4.3.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.4.3.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
9.4.4 OUTROS
9.4.4.1. POR TIPO DE PRODUTO
9.4.4.1.1. SISTEMA DE ENTRADA PASSIVA SEM CHAVE (PKE)
9.4.4.1.2. SISTEMA DE ENTRADA REMOTA SEM CHAVE (RKE)
10 MERCADOS GLOBAIS DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, POR REGIÃO
Mercado global de sistemas de entrada sem chave para veículos automotivos (toda a segmentação fornecida acima é representada neste capítulo por país)
10.1 AMÉRICA DO NORTE
10.1.1 EUA
10.1.2 CANADÁ
10.1.3 MÉXICO
10.2 EUROPA
10.2.1 ALEMANHA
10.2.2 FRANÇA
10.2.3 Reino Unido
10.2.4 ITÁLIA
10.2.5 ESPANHA
10.2.6 RÚSSIA
10.2.7 TURQUIA
10.2.8 BÉLGICA
10.2.9 HOLANDA
10.2.10 SUÍÇA
10.2.11 DINAMARCA
10.2.12 SUÉCIA
10.2.13 POLÔNIA
10.2.14 NORUEGA
10.2.15 FINLÂNDIA
10.2.16 RESTO DA EUROPA
10.3 ÁSIA-PACÍFICO
10.3.1 JAPÃO
10.3.2 CHINA
10.3.3 COREIA DO SUL
10.3.4 ÍNDIA
10.3.5 AUSTRÁLIA
10.3.6 SINGAPURA
10.3.7 TAILÂNDIA
10.3.8 MALÁSIA
10.3.9 INDONÉSIA
10.3.10 FILIPINAS
10.3.11 NOVA ZELÂNDIA
10.3.12 TAIWAN
10.3.13 VIETNÃ
10.3.14 RESTO DA ÁSIA-PACÍFICO
10.4 AMÉRICA DO SUL
10.4.1 BRASIL
10.4.2 ARGENTINA
10.4.3 RESTO DA AMÉRICA DO SUL
10.5 ORIENTE MÉDIO E ÁFRICA
10.5.1 ÁFRICA DO SUL
10.5.2 EGITO
10.5.3 BAHREIN
10.5.4 CATAR
10.5.5 KUWAIT
10.5.6 OMÃ
10.5.7 ARÁBIA SAUDITA
10.5.8 Emirados Árabes Unidos
10.5.9 ISRAEL
10.5.10 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
10.6 PRINCIPAIS INSIGHTS: POR PAÍSES PRINCIPAIS
11 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, CENÁRIO DA EMPRESA
11.1 ANÁLISE DAS AÇÕES DA EMPRESA: AMÉRICA DO NORTE
11.2 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
11.3 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
11.4 FUSÕES E AQUISIÇÕES
11.5 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
11.6 EXPANSÕES
11.7 ALTERAÇÕES REGULAMENTARES
11.8 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
12 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, ANÁLISE SWOT
13 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SEM CHAVE AUTOMOTIVOS, PERFIL DA EMPRESA
13.1 MOUSER ELETRÔNICA
13.1.1 RESUMO DA EMPRESA
13.1.2 ANÁLISE DE RECEITA
13.1.3 PRESENÇA GEOGRÁFICA
13.1.4 PORTFÓLIO DE PRODUTOS
13.1.5 DESENVOLVIMENTOS RECENTES
13.2 AG CONTINENTAL
13.2.1 RESUMO DA EMPRESA
13.2.2 ANÁLISE DE RECEITA
13.2.3 PRESENÇA GEOGRÁFICA
13.2.4 PORTFÓLIO DE PRODUTOS
13.2.5 DESENVOLVIMENTOS RECENTES
13.3 HONDA CORPORATION
13.3.1 RESUMO DA EMPRESA
13.3.2 ANÁLISE DE RECEITA
13.3.3 PRESENÇA GEOGRÁFICA
13.3.4 PORTFÓLIO DE PRODUTOS
13.3.5 DESENVOLVIMENTOS RECENTES
13.4 ELETRÔNICA FEROZ
13.4.1 RESUMO DA EMPRESA
13.4.2 ANÁLISE DE RECEITA
13.4.3 PRESENÇA GEOGRÁFICA
13.4.4 PORTFÓLIO DE PRODUTOS
13.4.5 DESENVOLVIMENTOS RECENTES
13.5 DENSO CORPORATION
13.5.1 RESUMO DA EMPRESA
13.5.2 ANÁLISE DE RECEITA
13.5.3 PRESENÇA GEOGRÁFICA
13.5.4 PORTFÓLIO DE PRODUTOS
13.5.5 DESENVOLVIMENTOS RECENTES
13.6 HELLA GMBH & CO. KGAA
13.6.1 RESUMO DA EMPRESA
13.6.2 ANÁLISE DE RECEITA
13.6.3 PRESENÇA GEOGRÁFICA
13.6.4 PORTFÓLIO DE PRODUTOS
13.6.5 DESENVOLVIMENTOS RECENTES
13.7 DELPHI AUTOMOTIVO
13.7.1 RESUMO DA EMPRESA
13.7.2 ANÁLISE DE RECEITA
13.7.3 PRESENÇA GEOGRÁFICA
13.7.4 PORTFÓLIO DE PRODUTOS
13.7.5 DESENVOLVIMENTOS RECENTES
13.8 STEELE SOUTH LOOP HYUNDAI
13.8.1 RESUMO DA EMPRESA
13.8.2 ANÁLISE DE RECEITA
13.8.3 PRESENÇA GEOGRÁFICA
13.8.4 PORTFÓLIO DE PRODUTOS
13.8.5 DESENVOLVIMENTOS RECENTES
13.9 ARCO LOCK
13.9.1 RESUMO DA EMPRESA
13.9.2 ANÁLISE DE RECEITA
13.9.3 PRESENÇA GEOGRÁFICA
13.9.4 PORTFÓLIO DE PRODUTOS
13.9.5 DESENVOLVIMENTOS RECENTES
13.1 CORPORAÇÃO OMRON
13.10.1 RESUMO DA EMPRESA
13.10.2 ANÁLISE DE RECEITA
13.10.3 PRESENÇA GEOGRÁFICA
13.10.4 PORTFÓLIO DE PRODUTOS
13.10.5 DESENVOLVIMENTOS RECENTES
13.11 TECNOLOGIA DE MICROCHIP
13.11.1 RESUMO DA EMPRESA
13.11.2 ANÁLISE DE RECEITA
13.11.3 PRESENÇA GEOGRÁFICA
13.11.4 PORTFÓLIO DE PRODUTOS
13.11.5 DESENVOLVIMENTOS RECENTES
13.12 NXP
13.12.1 RESUMO DA EMPRESA
13.12.2 ANÁLISE DE RECEITA
13.12.3 PRESENÇA GEOGRÁFICA
13.12.4 PORTFÓLIO DE PRODUTOS
13.12.5 DESENVOLVIMENTOS RECENTES
13.13 ROBERT BOSCH GMBH
13.13.1 RESUMO DA EMPRESA
13.13.2 ANÁLISE DE RECEITA
13.13.3 PRESENÇA GEOGRÁFICA
13.13.4 PORTFÓLIO DE PRODUTOS
13.13.5 DESENVOLVIMENTOS RECENTES
13.14 VALEO
13.14.1 RESUMO DA EMPRESA
13.14.2 ANÁLISE DE RECEITA
13.14.3 PRESENÇA GEOGRÁFICA
13.14.4 PORTFÓLIO DE PRODUTOS
13.14.5 DESENVOLVIMENTOS RECENTES
13.15 TOKAIRICA CO, LTD
13.15.1 RESUMO DA EMPRESA
13.15.2 ANÁLISE DE RECEITA
13.15.3 PRESENÇA GEOGRÁFICA
13.15.4 PORTFÓLIO DE PRODUTOS
13.15.5 DESENVOLVIMENTOS RECENTES
13.16 GRUPO HUF
13.16.1 RESUMO DA EMPRESA
13.16.2 ANÁLISE DE RECEITA
13.16.3 PRESENÇA GEOGRÁFICA
13.16.4 PORTFÓLIO DE PRODUTOS
13.16.5 DESENVOLVIMENTOS RECENTES
13.17 ZF FRIEDRICHSHAFEN AG
13.17.1 RESUMO DA EMPRESA
13.17.2 ANÁLISE DE RECEITA
13.17.3 PRESENÇA GEOGRÁFICA
13.17.4 PORTFÓLIO DE PRODUTOS
13.17.5 DESENVOLVIMENTOS RECENTES
13.18 GEOTAB, INC
13.18.1 RESUMO DA EMPRESA
13.18.2 ANÁLISE DE RECEITA
13.18.3 PRESENÇA GEOGRÁFICA
13.18.4 PORTFÓLIO DE PRODUTOS
13.18.5 DESENVOLVIMENTOS RECENTES
13.19 INTELLICAR
13.19.1 RESUMO DA EMPRESA
13.19.2 ANÁLISE DE RECEITA
13.19.3 PRESENÇA GEOGRÁFICA
13.19.4 PORTFÓLIO DE PRODUTOS
13.19.5 DESENVOLVIMENTOS RECENTES
13.2 GRUPO NAGRA KUDELSKI
13.20.1 RESUMO DA EMPRESA
13.20.2 ANÁLISE DE RECEITA
13.20.3 PRESENÇA GEOGRÁFICA
13.20.4 PORTFÓLIO DE PRODUTOS
13.20.5 DESENVOLVIMENTOS RECENTES
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
14 RELATÓRIOS RELACIONADOS
15 QUESTIONÁRIO
16 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











