


Segmentação Global Automotive Robots Market, Por Tipo de Robot (Robots Articulados, Robôs Cartesianos, Robôs SCARA, Robôs Colaborativos e Outros), Componente (Arm Robótico, Controlador, End Effector, Sensores, Drive e Outros), Aplicação (Soldadura, Manuseio de Materiais, Montagem, Pintura e Distribuição, e Outros), Usuário Final (Fabricantes de Veículos, fabricantes de componentes automotivos, fabricantes de EV e baterias, e outros)- Tendências e previsões industriais para 2033
O que é o Automotive Robotics Market Tamanho e taxa de crescimento
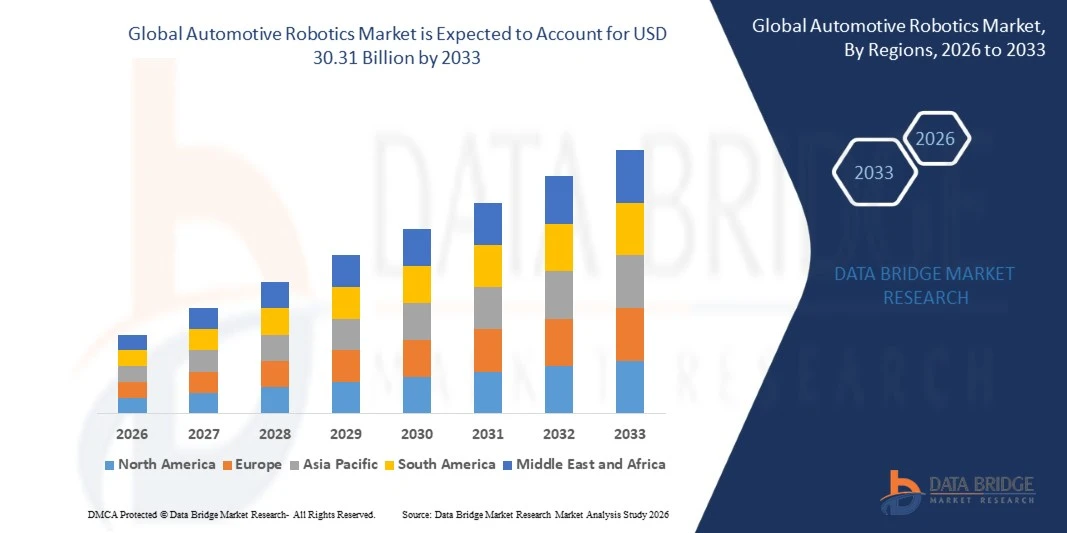
- De acordo com a análise Data Bridge Market Research, o mercado de robótica automotiva foi avaliado emUSD 15,10 mil milhões em 2025e é projetado para alcançar30,31 mil milhões de USD até 2033, crescendo emCAGR de 9,10% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pelo aumento da demanda por automação de fábrica flexível, aumento da produção de veículos elétricos e baterias, e expansão de aplicações em soldagem, manuseio de materiais, montagem, pintura e inspeção em fabricantes de veículos e componentes.
- A crescente mudança para automação habilitada por IA, comissionamento baseado em simulação e produção econômica, combinada com a adoção crescente derobôs industriaisnas lojas de carroçarias e linhas de autocomunicações, está apoiando a adoção do mercado.Robôs colaborativosestão sendo aplicados através de montagem de componentes, manutenção de máquinas e inspeção, enquantorobots humanóidesestão sendo pilotados para logística de linha, oferecendo aos fabricantes maior flexibilidade em como a automação é implantada no chão da fábrica.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 15.10 Bilhões
- Valor de mercado esperado (2033): USD 30,31 Bilião
- Previsões CAGR (2026-2033): 9.10%
- Região líder em 2025: Ásia Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são os principais takeaways do Automotive Robotics Market
- A Asia-Pacific dominou o mercado de robótica automotiva com a maior parcela de receita de 47,62% em 2025, apoiada pela concentração de montagem de veículos, fabricação de baterias e produção de robôs em toda a China, Japão e Coreia do Sul.
- Espera-se que a América do Norte seja a região de crescimento mais rápido em um CAGR de 10,84% de 2026 a 2033, alimentada por novos investimentos em veículos e baterias, resoragem da produção de componentes e implantação piloto de robôs humanóides.
- O segmento de robôs articulados liderou o mercado com uma participação de 58,36% em 2025, impulsionado pela sua flexibilidade nas operações de soldagem, manuseio de materiais, pintura e montagem.
- Robôs colaborativos são o tipo de robô de crescimento mais rápido, projetado para registrar um CAGR de 13.45%, refletindo a demanda por automação flexível que pode funcionar ao lado de operadores sem grande salvaguarda.
- O segmento do braço robótico dominou a categoria de componentes com uma participação de 41,78% de receita em 2025, liderada pelo uso extensivo de braços multiaxiais através de lojas de corpo e linhas de trem.
- A soldadura representou 33,24% da parte de mercado em 2025, preferida pela sua repetibilidade e pelo elevado volume de soldaduras a arco e spot necessários na produção corpo-em-branco.
- O segmento de montagem é a categoria de aplicação de crescimento mais rápido, com um CAGR de 11,18%, impulsionado pelo aumento do uso de robôs guiados por visão e habilitados por IA para tarefas de montagem interna, fiação e final.
Segmentação de Mercado de Robótica Automotiva e Escopo de Relatório
|
Atributos |
Automotive Robotics Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de robótica automotiva
- Os robôs automotivos estão se movendo de máquinas fixas e pré-programadas para sistemas habilitados para IA que combinam visão de máquina, treinamento baseado em simulação e computação de borda para se adaptar à variação em veículos, peças e layouts de linha, que está mudando a forma como as plantas são projetadas e reconfiguradas.
- Por exemplo, em fevereiro de 2026, de acordo com a Assembly Magazine, Mercedes-Benz e John Deere estavam entre os investidores comprometendo mais de US $ 500 milhões para desenvolvedor robô humanóide Apptronik escalar a produção de seu robô Apollo, que Mercedes-Benz tem testado para tarefas intralogísticas em seu Campus Fábrica Digital de Berlim, destacando a mudança de plataformas humanóides de demonstrações de laboratório para pilotos de fábrica.
- A eletrificação rápida das plataformas de veículos está mudando os requisitos do robô, já que a montagem da bateria, o manuseio de células e as linhas de fundição em grande escala precisam de automação de alta carga, precisa e controlada por contaminação que os layouts convencionais da oficina não exigem.
- Fornecedores e fabricantes de veículos também estão adotando gêmeos digitais e comissionamento virtual para validar células de robô antes da instalação, o que reduz o tempo de rampa-up e reduz o custo de mudanças de modelo.
- Por exemplo, em setembro de 2025, de acordo com a Federação Internacional de Robótica (IFR), 542.000 robôs industriais foram instalados em todo o mundo em 2024, mais do que o dobro do número uma década antes, com instalações globais projetadas para crescer 6% para 575 mil unidades em 2025, sublinhando a escala da base de automação em que a robótica automotiva habilitada por IA está sendo construída.
- À medida que a percepção baseada em IA, plataformas humanóides, automação colaborativa e ferramentas de simulação amadurecem, espera-se que a robótica automotiva se expanda para além da soldagem e pintura de células em montagem flexível, logística, inspeção e fabricação de baterias.
Quais são os Principais Drivers do Mercado de Robótica Automotiva
- A pressão crescente para melhorar a produtividade, a consistência da qualidade e a segurança dos trabalhadores, juntamente com a escassez de mão-de-obra qualificada na montagem de veículos, está aumentando o investimento em automação robótica entre os fabricantes de veículos e suas redes de fornecedores.
- Por exemplo, em setembro de 2025, de acordo com a Federação Internacional de Robótica (IFR), as instalações de robôs automotivos na Índia subiram 15% para 4.070 unidades em 2024, com fornecedores de peças instalando 2.100 unidades, um aumento de 40%, mostrando como os fabricantes de componentes estão escalando automação ao lado dos fabricantes de veículos.
- A mudança para veículos elétricos, novas usinas de baterias e produção regionalizada está criando uma nova demanda de robôs no manuseio de células, montagem de módulos e união de alta precisão, ao mesmo tempo que estimula os fabricantes a modernizar linhas de envelhecimento.
- Por exemplo, em junho de 2026, de acordo com a Federação Internacional de Robótica (IFR), as instalações de robôs industriais nos EUA subiram 11% a 38.000 unidades em 2025, com a indústria automotiva permanecendo a maior adotante em 13.500 unidades, apenas 1% abaixo do ano anterior, indicando demanda sustentada de automação automotiva apesar dos padrões cíclicos de investimento.
- Com fabricantes de veículos buscando menor custo por veículo e mudanças de modelo mais rápidas, robôs que podem ser programados pelos operadores, integrar-se com software de simulação e suportar múltiplos processos são esperados para ver adoção mais ampla.
Que fatores estão desafiando o crescimento do mercado de robótica automotiva
- A robótica automotiva requer substancial capital inicial para robôs, ferramentas, sistemas de segurança e integração, e as decisões de investimento estão intimamente ligadas aos ciclos de lançamento de veículos, o que torna a demanda sensível aos abrandamentos da indústria.
- Por exemplo, em Setembro de 2025, de acordo com a Federação Internacional de Robótica (FRI), a indústria automóvel da UE instalou 30.650 robôs industriais em 2024, mas não se esperava que conduzisse ao crescimento da procura de robots em 2025, uma vez que a incerteza tinha levado as empresas a adiarem os projectos de investimento.
- A complexidade da integração, a escassez de engenheiros e programadores de robótica e a necessidade de retreinar os trabalhadores podem alongar os prazos de implantação, particularmente para fornecedores de componentes menores com experiência limitada em automação interna.
- A política comercial, as tarifas e a mudança da demanda de veículos elétricos também estão tornando os fabricantes cautelosos quanto ao compromisso com novas plantas e upgrades de linha, que podem atrasar ou reduzir as ordens de robôs nas regiões afetadas.
- Por exemplo, em setembro de 2025, de acordo com a Federação Internacional de Robótica (IFR), as instalações de robôs no Reino Unido caíram 35% a 2.500 unidades em 2024, enquanto as instalações no Canadá diminuíram 12% a 3.800 unidades e foram descritas como dependentes em grande parte dos ciclos de investimento automotivo, ilustrando como a demanda pode contrair rapidamente quando o investimento em veículos diminui.
- As preocupações relacionadas com a segurança cibernética, a segurança funcional e a interoperabilidade de robôs de diferentes fornecedores aumentam a complexidade, e esses fatores podem restringir a adoção entre fabricantes e fornecedores sensíveis aos custos.
Como é o mercado automotivo robótico segmentado
O mercado de robótica automotiva é segmentado com base no tipo de robô, componente, aplicação e usuário final.
- Por tipo de robô
Com base no tipo de robô, o mercado de robótica automotiva é segmentado em robôs articulados, robôs cartesianos, robôs SCARA, robôs colaborativos e outros. O segmento de robôs articulados dominou o mercado com 58,36% de participação em 2025, apoiado por seu amplo alcance, alta faixa de carga útil e flexibilidade nas tarefas de soldagem, pintura, manuseio de materiais e montagem. Braços articulados multiaxiais podem ser programados para muitas variantes de veículos na mesma linha, que se adequa à produção de modelos mistos. Sua longa vida útil, ecossistemas fornecedores maduros, e compatibilidade com controladores padrão e ferramentas de programação offline mais demanda de suporte. O investimento contínuo em body shops, linhas de trem elétrico e fábricas de baterias mantém robôs articulados central para automação automotiva.
O segmento de robôs colaborativos é projetado para registrar o crescimento mais rápido em um CAGR de 13.45% de 2026 a 2033, impulsionado pela demanda por automação flexível que pode operar perto de trabalhadores humanos sem esgrima extensa. Robôs colaborativos podem ser reimplantados entre tarefas como condução de parafusos, inspeção de peças, manutenção de máquinas e montagem de luz. Os custos de integração mais baixos tornam-nos atraentes para fornecedores de nível 2 e de nível 3 que anteriormente consideravam a automação pouco económica. Projetos limitados por força e padrões de segurança melhorados estão ampliando seu uso na montagem final. Integração com visão de máquina e ferramentas de programação baseadas em IA está reduzindo ainda mais o tempo de configuração e ampliando a gama de aplicações viáveis.
- Por Componente
Com base no componente, o mercado de robótica automotiva é segmentado em braço robótico, controlador, efetor final, sensores, acionamento e outros. O segmento de braço robótico dominou o mercado com 41,78% de participação em 2025, apoiado pelo grande número de armas instaladas em operações de estampagem, corpo em branco, pintura e montagem final. O braço representa a maior parte do valor do hardware do robô devido à sua precisão de engrenagens, motores e projeto estrutural. Os ciclos de substituição e atualização em plantas estabelecidas fornecem demanda constante. Os fabricantes de veículos também preferem famílias de braços padronizados que simplificam a manutenção e o gerenciamento de peças de reposição em instalações globais.
O segmento de sensores é projetado para registrar o crescimento mais rápido em um CAGR de 11,92% de 2026 a 2033, apoiado pelo uso crescente de visão de máquina, sensoriamento de força-torque e detecção de proximidade para tornar os robôs adaptáveis. Robôs guiados por visão podem lidar com variação de peças, localizar componentes sem fixação precisa e realizar inspeção em linha. Os dados do sensor também alimentam as plataformas de manutenção preditiva e de twin digital que ajudam as plantas a reduzir o tempo de inatividade não planejado. Os custos de queda de câmeras e processadores de borda, juntamente com modelos de IA melhorados, estão expandindo a adoção. Sensores de segurança estão permitindo uma colaboração humano-robô mais estreita em linhas de montagem.
- Por Aplicação
Com base na aplicação, o mercado de robótica automotiva é segmentado em soldagem, manuseio de materiais, montagem, pintura e dispensação, entre outros. O segmento de soldagem dominou a categoria de aplicação com 33,24% de participação em 2025, suportada pelo alto volume de soldas de ponto, arco e laser necessários na produção de corpo em branco. Robôs fornecem qualidade de solda consistente, repetibilidade e velocidade que processos manuais lutam para combinar. As células de solda também estão bem estabelecidas, com práticas de integração comprovadas e forte suporte ao fornecedor. A mudança para corpos de materiais mistos e compartimentos de bateria está criando demanda adicional para processos avançados de união que dependem de movimento robótico preciso.
O segmento de montagem é projetado para registrar o crescimento mais rápido em um CAGR de 11,18% de 2026 a 2033, impulsionado pelo aumento da automação de tarefas de interior, fiação, cockpit e montagem final que eram historicamente manuais. Armas guiadas por visão, robôs colaborativos e plataformas humanóides emergentes estão sendo testadas para sequenciamento de peças e logística de linha. Maior complexidade do veículo, crescentes contagens de peças e pressões de disponibilidade de trabalho estão incentivando os fabricantes a automatizar mais etapas de montagem. O módulo de bateria e a montagem do pacote estão criando mais demanda para o manuseio preciso. Linhas de produção definidas por software facilitam a reconfiguração de robôs de montagem à medida que os modelos mudam.
- Por Usuário Final
Com base no usuário final, o mercado de robótica automotiva é segmentado em fabricantes de veículos, fabricantes de componentes automotivos, fabricantes de EV & bateria, entre outros. O segmento de fabricantes de veículos dominou a categoria de usuários finais com 61,47% de participação em 2025, apoiado pelo uso extensivo de robôs através de estampagem, montagem de corpos, pintura e inspeção final. Os grandes fabricantes têm a escala e o capital para implantar linhas totalmente automatizadas e padronizar plataformas de robôs entre as plantas. Os investimentos em novas plataformas de veículos elétricos e fábricas flexíveis estão renovando os gastos com automação. Relações de longo prazo com fabricantes de robôs também suportam pedidos repetidos e contratos de serviços.
O segmento de fabricantes de EV & bateria é projetado para registrar o crescimento mais rápido em um CAGR de 12,36% de 2026 a 2033, impulsionado pela construção de células, módulos e plantas de embalagem que dependem de automação de alta precisão e alta produtividade. Robôs são usados para o manuseio de eletrodos, empilhamento de células, montagem de módulos, soldagem e testes finais em ambientes limpos ou controlados. O rápido dimensionamento da capacidade da bateria e a necessidade de qualidade consistente estão incentivando uma maior intensidade de automação. Incentivos regionais para a produção localizada de baterias aumentam o ritmo. Requisitos de segurança, rastreabilidade e controle de processos tornam os sistemas robóticos com sensoriamento integrado particularmente atraentes.
Qual região detém a maior parte do mercado de robótica automotiva
- A Asia-Pacific dominou o mercado de robótica automotiva com a maior parcela de receita de 47,62% em 2025, apoiada pela concentração de montagem de veículos, fabricação de baterias e produção de robôs em toda a China, Japão e Coreia do Sul.
- A região também se beneficia da grande produção de veículos, extensas redes de fornecedores, apoio do governo à automação de fábrica e a presença de fabricantes líderes de robôs. A crescente produção de veículos elétricos e a crescente automação na Índia e no Sudeste Asiático continuam a fortalecer a posição da Ásia-Pacífico no mercado global.
China Automotive Robotics Market Insight
O mercado de robótica automotiva da China está se expandindo rapidamente, impulsionado pela posição do país como o maior produtor mundial de veículos, veículos elétricos de grande escala e fabricação de baterias, e forte apoio do governo para a fabricação inteligente. Fabricantes domésticos de robôs estão ganhando parte ao lado de fornecedores globais, oferecendo preços competitivos e personalização mais rápida. Os fabricantes de automóveis estão atualizando as lojas de carroçarias, baterias e logística com robôs guiados por visão e colaborativos. Além disso, o crescente interesse em robôs humanóides e uma densa base de fornecimento de componentes estão posicionando a China como um centro de crescimento chave para automação automotiva em todo o Ásia-Pacífico.
América do Norte Automotive Robotics Market Insight
Espera-se que o mercado de robótica automotiva da América do Norte testemunhe rápido crescimento, apoiado por novos investimentos em veículos e baterias, resoragem da produção de componentes e crescente interesse em robôs humanóides e habilitados para a montagem e logística. Os fabricantes estão buscando automação para compensar a escassez de mão-de-obra e para melhorar a produtividade em fábricas recém-construídas e flexíveis. A crescente disponibilidade de ferramentas de simulação, computação de bordas e serviços de integração também está diminuindo as barreiras para os fornecedores. Investimentos nos EUA, México e Canadá, juntamente com a expansão das redes integradoras, estão acelerando a demanda regional.
U.S. Automotive Robotics Market Insight
O mercado de robótica automotiva dos EUA está testemunhando crescimento constante devido ao investimento contínuo em montagem de veículos, veículos elétricos e baterias, e modernização de fornecedores. A indústria automotiva continua a ser o maior adotante de robôs industriais do país, apoiado por restrições trabalhistas e pela necessidade de qualidade consistente. Os fabricantes estão cada vez mais implementando robôs colaborativos, guiados por visão e habilitados para IA, e vários estão pilotando plataformas humanóides para intralogística. Além disso, fortes redes integradoras, acesso à robótica e talento de IA e incentivos para a fabricação doméstica estão apoiando a adoção mais ampla.
México Automotive Robotics Market Insight
O mercado de robótica automotiva do México está crescendo consistentemente, apoiado pela grande base de exportação de veículos e autopeças do país e próximo da produção para o mercado norte-americano. A indústria automobilística é o principal cliente para robôs industriais no país, com fornecedores de nível 1 e nível 2 expandindo a automação para atender aos requisitos de qualidade e entrega. Automakers estrangeiros e fornecedores globais de robôs mantêm capacidades regionais de serviço e integração. Além disso, o aumento da produção de componentes de veículos elétricos e os esforços para compensar as pressões salariais e trabalhistas estão incentivando o investimento em células robóticas.
Alemanha Automotive Robotics Market Insight
O mercado de robótica automotiva da Alemanha está se expandindo constantemente devido à forte base de fabricação automotiva do país, ao ecossistema avançado de engenharia e à adoção precoce das práticas da Indústria 4.0. Os fabricantes de veículos premium e seus fornecedores usam robôs extensivamente em lojas de corpo, lojas de pintura e montagem, e estão investindo em produção flexível, definida por software e gêmeos digitais. Os fornecedores domésticos de robôs e automação contribuem para um ecossistema local profundo. No entanto, as pressões de custo e a transição para veículos elétricos estão moldando o tempo de investimento, com foco na eficiência, economia de energia e linhas reconfiguráveis.
U.K. Automotive Robotics Market Insight
O mercado da robótica automóvel do Reino Unido está a assistir a um crescimento consistente, apoiado pela sua posição como um dos principais países produtores de veículos europeus e pela forte procura de automatização por parte da indústria automóvel. Os fabricantes de veículos e fornecedores de componentes estão investindo em soldagem, manuseio e montagem robótica para manter a competitividade e apoiar a produção de veículos elétricos. Programas governamentais incentivando a digitalização industrial e projetos de fabricação de baterias estão criando oportunidades adicionais. Além disso, uma rede bem estabelecida de integradores de sistemas e a presença de fábricas automotivas globais estão apoiando a implantação mais ampla de robôs.
Quais são as principais empresas no mercado de robótica automotiva
A indústria de robótica automotiva é liderada principalmente por empresas bem estabelecidas, incluindo:
- FANUC Corporation(Japão)
- ABB Ltd.(Suíça)
- KUKA AG(Alemanha)
- Yaskawa Electric Corporation(Japão)
- Kawasaki Heavy Industries, Ltd.(Japão)
- Dürr AG (Alemanha)
- Comau S.p.A. (Itália)
- Nachi-Fujikoshi Corp. (Japão)
- Onda DENSO incorporada (Japão)
- OMRON Corporation (Japão)
- Seiko Epson Corporation (Japão)
- Mitsubishi Electric Corporation (Japão)
- Stäubli International AG (Suíça)
- Robôs universais A/S (Dinamarca)
- Hyundai Robotics (Coreia do Sul)
- Boston Dynamics, Inc. (EUA)
- Rockwell Automation, Inc. (EUA)
- Harmonic Drive Systems Inc. (Japão)
- A Comissão observa que, no caso em apreço, a indústria da União não pode ser considerada uma empresa independente.
- Yamaha Motor Co., Ltd. (Japão)
Quais são as últimas evoluções no Automotive Robotics Market
- Em junho de 2026, a Kawasaki Robotics revelou sua plataforma robô RL030N 8 eixos para aplicações físicas de IA, juntamente com outros sistemas de automação, incluindo o MXP360L com uma carga útil de 360 kg, na Automate 2026 em Chicago, ampliando a gama de tarefas destrezas e pesadas que robôs podem lidar em fábricas.
- Em março de 2026, a FANUC anunciou uma colaboração com a NVIDIA para promover IA física em robótica industrial, integrando módulos de borda NVIDIA Jetson, Isaac Sim e bibliotecas Omniverse em seu portfólio de robôs e software de simulação ROBOGUIDE, com robôs capazes de interpretar comandos de voz e gerar automaticamente código Python para aplicações em automotivo, logística e processamento de alimentos.
- Em janeiro de 2026, a Hyundai Motor Group e sua unidade Boston Dynamics revelaram a versão do produto do robô humanóide Atlas na CES, anunciando planos para construir um sistema de produção de 30.000 robôs por ano até 2028 e para começar a implantar a Atlas em seu Metaplant Georgia em 2028, com treinamento em um programa de Metaplant Application Center.
- Em novembro de 2025, dois robôs humanóides da Figura AI completaram um projeto de 11 meses na BMW Group Plant em Spartanburg, Carolina do Sul, de acordo com a Figura AI, proporcionando experiência operacional sobre como os robôs humanóides funcionam em um ambiente de produção automóvel vivo.
- Em outubro de 2025, o SoftBank Group concordou em adquirir o negócio de robótica da ABB com um valor empresarial de cerca de US$ 5,4 bilhões para avançar sua estratégia física de IA, com fechamento direcionado para meados de 2026 sujeito a aprovações regulatórias; a unidade emprega cerca de 7.000 pessoas e gerou cerca de US$ 2,3 bilhões em receita em 2024.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











