


Segmentação global do mercado do CPU Data Center, por tipo (processador x86, processadores ARM e processadores de energia), Data Centre (Hyperscale, Enterprise, Colocation, e Edge), Número de CPU Core (1-Core, 2-Core, 3-Core, 4-Core, 8-Core, 16-Core, 32-Core, 64-Core, 128-Core, e outros), Server Form Factor (Rack Servers (1U/2U/4U), Blade Servers, Tower Servers e Microservers), Aplicação (Web Hosting, Cloud Computing, High Performance Computing, Artificial Intelligence, Machine Learning, and Big Data Analytics)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e taxa de crescimento do mercado da CPU Data Center
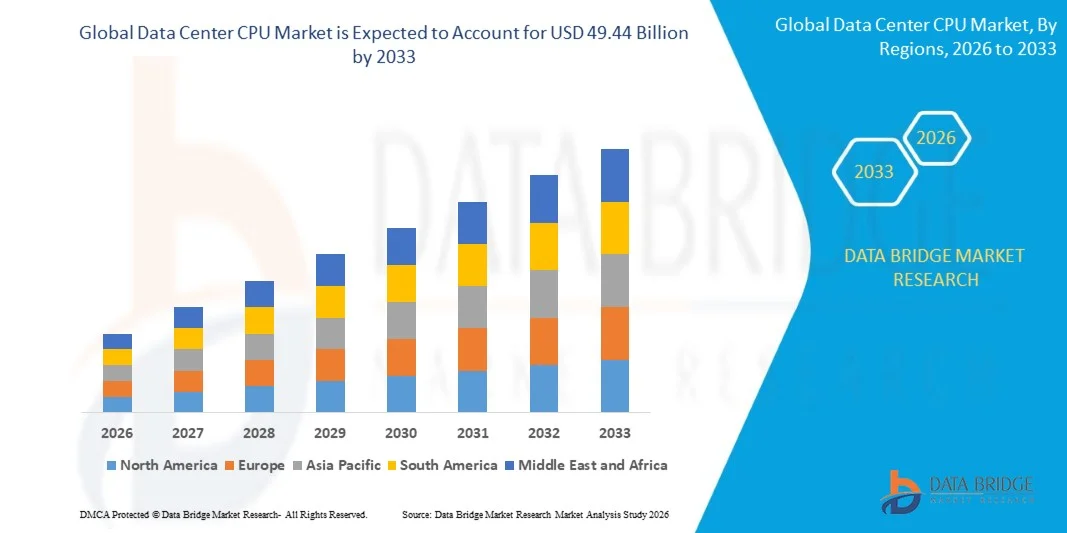
- Como por análise Data Bridge Market Research, o mercado de CPU data center foi avaliado em21,30 mil milhões de USD em 2025e é projetado para alcançar49,44 mil milhões de USD até 2033, crescendo emCAGR de 11,10% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pelo aumento da demanda por computação de alto desempenho, avanços rápidos em tecnologias de processadores de servidores e infraestrutura de data centers em expansão para apoiar a computação em nuvem,inteligência artificial, aprendizado de máquina e outras cargas de trabalho intensivas de dados.
- A crescente adoção de serviços em nuvem e aplicações orientadas por IA em todo o mundo, combinada com investimentos crescentes em centros de dados de hiperescala e empresas, está obrigando as organizações a implantar CPUs avançadas com maiores capacidades de processamento e eficiência energética. Os processadores multi-core, de alto desempenho e otimizados com IA estão sendo cada vez mais adotados para suportar computação escalável, virtualização, análise em tempo real e cargas de trabalho intensivas em ambientes de data center modernos.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 21.30 Bilhões
- Valor de mercado esperado (2033): USD 49,44 Bilhões
- Previsões CAGR (2026-2033): 11,10%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais takeaways do Mercado de CPU Data Center
- A América do Norte dominou o mercado de CPU data center com a maior parcela de receita de 41,0% em 2025, apoiada pela forte presença de provedores de nuvem hiperescala, implantação rápida de infraestrutura de IA e investimentos significativos em infraestrutura de computação de alto desempenho
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 13,5% de 2026 a 2033, alimentada pela expansão dos investimentos em data centers de hiperescala, aceleração da adoção de nuvem, iniciativas de transformação digital e aumento das implantações de carga de trabalho de IA na China, Índia, Japão e Sudeste Asiático.
- O segmento de processadores x86 liderou o mercado com uma participação de 72,4% em 2025, impulsionado pela sua extensa implantação em servidores corporativos, infraestrutura de nuvem hiperescala e cargas de trabalho críticas à missão.
- Os processadores ARM são do tipo de crescimento mais rápido, projetados para registrar um CAGR de 16,8%, refletindo o aumento da demanda por computação eficiente em energia e arquiteturas personalizadas de processadores.
- O segmento de hiperescala dominou a categoria data center com uma participação de 49,8% na receita em 2025, liderada pela rápida expansão dos provedores de serviços em nuvem e aumento dos investimentos em infraestrutura de IA
- O 64-core representou 31,6% do market share em 2025, preferido pela implantação generalizada em plataformas de nuvem hiperescala e ambientes de virtualização empresarial.
- O segmento de machine learning é a categoria de aplicação de crescimento mais rápido, com um CAGR de 15,9%, impulsionado pela expansão da adoção deanálise preditiva, automação inteligente e soluções de IA empresariais.
Segmentação de Mercado de CPU e Data Center
|
Atributos |
Informação Central CPU Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de CPU Data Center
- O desenvolvimento de CPU de data center está cada vez mais mudando para processadores de alto nível, otimizados por IA e eficientes em termos de energia capazes de suportarcomputação em nuvem, inteligência artificial, computação de alto desempenho e outras cargas de trabalho intensivas em computação.
- Por exemplo, em fevereiro de 2025, a Intel lançou novos processadores Xeon 6 com núcleos de desempenho, oferecendo até 2x mais alto desempenho de processamento de IA, melhorando o desempenho por watt para cargas de trabalho modernas de data center.
- Os provedores de nuvem Hyperscale estão adotando arquiteturas de CPU personalizadas e alternativas para melhorar a eficiência de computação, a escalabilidade da carga de trabalho e o custo total de propriedade em implantações de infraestrutura em larga escala.
- As crescentes cargas de trabalho de IA também estão impulsionando a inovação da CPU para uma integração mais estreita com GPUs, aceleradores, memória de alta largura de banda e tecnologias avançadas de rede para evitar gargalos de processador.
- Por exemplo, em maio de 2025, a Intel introduziu três processadores Xeon 6 especificamente projetados para gerenciar sistemas de IA movidos a GPU, apresentando tecnologias que impulsionam dinamicamente as frequências de CPU para cargas de trabalho exigentes de IA.
- À medida que os provedores e empresas de nuvem continuam priorizando o desempenho de IA, a densidade de computação e a eficiência energética, espera-se que a demanda por CPUs de data center avançadas acelere, reforçando a inovação do processador como prioridade de infraestrutura principal.
Quais são os Drivers Chave do Mercado de CPU Data Center
- A rápida expansão da inteligência artificial, aprendizado de máquina e cargas de trabalho gerativas de IA está aumentando significativamente a demanda por CPUs de alto desempenho capazes de suportar o pré-processamento, inferência, virtualização, orquestração e ambientes de computação baseados em aceleradores.
- Por exemplo, em abril de 2025, o Google Cloud introduziu novas máquinas virtuais C4D e H4D alimentadas por processadores AMD EPYC de 5a geração, com C4D fornecendo até 80% de rendimento por vCPU superior ao das gerações anteriores.
- Os provedores de nuvem Hyperscale, empresas e operadores de colocação estão expandindo a infraestrutura do servidor para acomodar serviços crescentes de nuvem, aplicativos digitais, análises de dados e cargas de trabalho de IA que exigem capacidade computacional escalável e confiável.
- Por exemplo, em março de 2025, a Oracle expandiu sua infraestrutura de nuvem com formatos Compute E6 alimentados por processadores AMD EPYC de 5a geração, oferecendo até 2x maior desempenho de custo em comparação com sua geração anterior E5.
- Com a adoção de IA, migração em nuvem e aplicações intensivas de dados continuando a se expandir globalmente, a necessidade de maior desempenho de processamento, maior densidade de núcleo e maior eficiência energética continuarão sendo um dos principais motores da demanda de CPU de data center.
Que fatores estão desafiando o crescimento do mercado de CPU de data center
- CPUs de data center avançadas requerem investimento substancial em design de semicondutores, processos de fabricação de ponta, plataformas de servidores, sistemas de refrigeração e infraestrutura de suporte, aumentando os custos de aquisição e implantação para operadores de data center.
- Por exemplo, em setembro de 2026, a FERC orientou a PJM para revisar seu plano de aquisição de energia elétrica em meio a um déficit de energia de 6.800 MW associado ao aumento rápido da demanda de data centers, destacando as pressões de infraestrutura ligadas à expansão.
- Aumentar o consumo de eletricidade a partir de infraestruturas de computação cada vez mais densas também cria pressão para melhorar a eficiência da CPU, especialmente porque cargas de trabalho de IA exigem significativamente maior capacidade de processamento e operação contínua.
- Por exemplo, em julho de 2026, a Reuters relatou que os preços da CPU do servidor na China haviam aumentado mais de 40% desde o início do ano, enquanto a Intel e a AMD enfrentavam a ordem de CPU do servidor em períodos de espera de até seis meses em meio à demanda crescente.
- Restrições de fornecimento e aumento dos preços do processador podem atrasar ainda mais as implantações de servidores, especialmente quando forte demanda de infraestrutura de IA aumenta a concorrência para CPUs de servidores avançados e capacidade de fabricação de semicondutores.
Como é segmentado o mercado de CPU Data Center
O mercado de CPU data center é segmentado com base no tipo, data center, número de núcleo de CPU, fator de forma do servidor e aplicação.
- Por Tipo
Com base no tipo, o mercado de CPU data center é segmentado em processadores x86, processadores ARM e processadores de energia. O segmento de processadores x86 dominou o mercado com uma participação de 72,4% em 2025, devido à sua extensa implantação em servidores corporativos, infraestrutura de nuvem hiperescala e cargas de trabalho críticas à missão. os processadores x86 fornecem ampla compatibilidade com o software empresarial estabelecido e plataformas de virtualização. Os principais operadores de data center continuam a contar com processadores de servidor baseados em x86 para computação em nuvem e cargas de trabalho de alto desempenho. Melhorias contínuas na densidade do núcleo e eficiência de processamento estão fortalecendo suas capacidades de desempenho. O ecossistema x86 maduro também fornece extenso hardware, software e suporte OEM.
O segmento de processadores ARM é projetado para registrar o crescimento mais rápido em um CAGR de 16,8% de 2026 para 2033, impulsionado pelo aumento da demanda por computação eficiente em energia e arquiteturas de processadores personalizados. CPUs baseadas em ARM oferecem fortes características de desempenho por watt para cargas de trabalho nativas na nuvem. Os fornecedores de hiperescala estão cada vez mais implementando processadores ARM personalizados em seus ambientes de data center. O crescente consumo de eletricidade está incentivando os operadores a priorizar arquiteturas de processadores eficientes em termos energéticos. Melhorias na compatibilidade de software também estão apoiando adoção mais ampla além de cargas de trabalho especializados em nuvem. Aumentar a implantação da infraestrutura de IA está criando demanda para processadores de servidor eficientes.
- Por Centro de Dados
Com base no data center, o mercado é segmentado em hiperescala, empresa, localização e borda. O segmento de hiperescala dominou o mercado com 49,8% de participação em 2025, impulsionado pela rápida expansão dos provedores de serviços em nuvem e pelo aumento dos investimentos em infraestrutura de IA. As instalações de hiperescala requerem grandes volumes de CPUs de alto desempenho para suportar extensas cargas de trabalho de computação. A adoção crescente da nuvem está incentivando a expansão contínua da infraestrutura de hiperescala. Aumentar as cargas de trabalho de IA e análise de dados também estão aumentando a demanda por processadores avançados de servidores. A alta densidade do servidor cria requisitos adicionais para CPUs poderosas e eficientes. A expansão contínua da infraestrutura e o servidor atualizam a demanda do processador de suporte adicional.
O segmento de borda é esperado para registrar o crescimento mais rápido em um CAGR de 15,2% de 2026 para 2033, alimentado pelo aumento da implantação de aplicações sensíveis à latência de 5G, IoT e IoT. Os data centers de borda requerem processadores compactos e eficientes em energia para computação localizada. A crescente demanda por análises em tempo real está incentivando o processamento mais próximo dos usuários finais. Sistemas autônomos e automação industrial também estão aumentando os requisitos para capacidades de computação distribuída. Avanços em arquiteturas de CPU de baixa potência estão melhorando a adequação de processadores para ambientes de borda. As empresas estão a adoptar cada vez mais infra-estruturas distribuídas para reduzir a latência e o congestionamento da rede. Esses desenvolvimentos devem acelerar a implantação da CPU em ambientes de data center de borda.
- Por número de CPU Core
Com base no número de núcleo de CPU, o mercado é segmentado em 1-core, 2-core, 3-core, 4-core, 8-core, 16-core, 32-core, 64-core, 128-core, entre outros. O segmento 64-core dominou o mercado com uma participação de 31,6% em 2025, apoiado pela implantação generalizada em plataformas de nuvem hiperescala e ambientes de virtualização empresarial. Os processadores de alto nível permitem que os data centers consolidem múltiplas cargas de trabalho em menos servidores físicos. Eles fornecem capacidade de processamento substancial para aplicações de virtualização, análise e nuvem. O aumento da demanda por consolidação da carga de trabalho está apoiando a adoção de CPUs de alto nível. Melhorias na arquitetura de processadores e capacidades de memória estão aumentando ainda mais seu desempenho. Operadores de data center também estão priorizando maior densidade de computação dentro da infraestrutura existente.
O segmento 128-core é projetado para registrar o crescimento mais rápido em um CAGR de 17,1% de 2026 a 2033, impulsionado pelo aumento da demanda por cargas de trabalho de IA e computação de alto desempenho. Os processadores de contagem ultra-alta permitem maior capacidade de processamento paralelo para cargas de trabalho exigentes. A crescente complexidade da IA gerativa e da análise em larga escala está aumentando os requisitos para processadores avançados de servidores. Os operadores de hiperescala estão adotando configurações de alto núcleo para melhorar a densidade computacional. Melhorias na largura de banda de memória e arquitetura do processador estão aumentando ainda mais o desempenho da CPU de alto nível. O crescente investimento na infraestrutura de IA está criando uma demanda adicional por poderosas CPUs de servidores. O uso crescente de aplicações computacionalmente intensivas é esperado para acelerar a adoção de processadores 128-Core.
- Por fator de formulário do servidor
Com base no fator de forma do servidor, o mercado é segmentado em servidores de rack (1U/2U/4U), servidores de lâmina, servidores de torre e microservidores. O segmento de servidores de rack (1U/2U/4U) dominou o mercado com 61,3% de participação em 2025, impulsionado pela implantação generalizada em hiperescala e centros de dados empresariais. Os servidores Rack fornecem uma utilização eficiente do espaço de data center enquanto suportam alta densidade computacional. Sua arquitetura padronizada permite que as organizações integrem eficientemente CPUs de alto desempenho e tecnologias de rede. Eles são amplamente implantados para computação em nuvem, virtualização, aplicações empresariais e cargas de trabalho de IA. A compatibilidade com os processadores de alto nível suporta ainda mais sua adoção. Sua escalabilidade permite aos operadores de data center expandir a capacidade de computação de acordo com os requisitos de carga de trabalho.
O segmento de microservidores é projetado para testemunhar o crescimento mais rápido em um CAGR de 14,8% de 2026 a 2033, impulsionado pela adoção crescente de cargas de trabalho leves, computação de bordas e infraestrutura eficiente em energia. Microservidores fornecem soluções compactas de computação para aplicações que não requerem servidores convencionais de alta capacidade. Seus requisitos de energia mais baixos os tornam adequados para ambientes de computação distribuídos. Aumentar a implantação de aplicações de borda está criando demanda adicional para plataformas de servidor compactas. O desenvolvimento de processadores baseados em ARM também está melhorando o desempenho e a eficiência do microservidor. Aumentar a ênfase na redução do consumo de energia de data center está apoiando o interesse em arquiteturas de servidores menores. Espera-se que o aumento do uso em nuvem leve e cargas de trabalho distribuídas sustente o crescimento do segmento.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em hospedagem na web, computação em nuvem, computação de alto desempenho, inteligência artificial, aprendizado de máquina e análise de big data. O segmento Inteligência Artificial dominou o mercado com 37% de participação em 2025, apoiado pela rápida adoção de IA generativa, modelos de linguagem de grande porte e aplicações de IA corporativas. As cargas de trabalho de IA requerem CPUs para preparação de dados, orquestração de carga de trabalho, inferência e comunicação com aceleradores especializados. Os provedores de nuvem Hyperscale estão expandindo a infraestrutura pronta para IA para acomodar requisitos computacionais crescentes. As empresas também estão implementando aplicativos de IA em várias funções de negócios. Aumentar a integração de CPUs com GPUs e outros aceleradores está melhorando as capacidades de computação heterogêneas.
Espera-se que o segmento de aprendizado de máquina registre o crescimento mais rápido em um CAGR de 15,9% de 2026 a 2033, impulsionado pela expansão da adoção de análises preditivas, automação inteligente e soluções empresariais de IA. As cargas de trabalho de aprendizado de máquina requerem infraestrutura computacional escalável para processamento de dados, desenvolvimento de modelos e inferência. Organizações em várias indústrias estão cada vez mais incorporando o aprendizado de máquina em processos operacionais e analíticos. Plataformas de aprendizado de máquina baseadas em nuvem estão ampliando ainda mais o acesso a essas tecnologias. O aumento da complexidade do modelo está gerando maior demanda por processadores de servidor eficientes. Avanços em computação heterogênea também estão melhorando a utilização da CPU em ambientes de aprendizado de máquina. Prevê-se que o aumento do investimento em infra-estruturas de IA apoie o crescimento contínuo da procura de CPU a partir de aplicações de aprendizagem de máquina.
Qual região detém a maior parte do mercado de CPU de data center
- A América do Norte dominou o mercado de CPU de data center com a maior parcela de receita de 41,0% em 2025, apoiada pela forte presença de provedores de nuvem hiperescala, rápida implantação de infraestrutura de IA e investimentos significativos em infraestrutura de computação de alto desempenho.
- A região também se beneficia da rápida adoção de cargas de trabalho gerativas de IA, da expansão contínua de data centers de hiperescala e de colocação e de fortes investimentos de grandes empresas tecnológicas na infraestrutura de nuvem de última geração. O aumento da demanda por processadores otimizados para IA, transformação digital empresarial e arquiteturas avançadas de servidores continua a fortalecer a posição de liderança da América do Norte no mercado global.
U.S. Data Center CPU Market Insight
O mercado de CPU de data centers dos EUA está testemunhando um forte crescimento devido ao aumento dos investimentos em infraestrutura de nuvem hiperescala, computação de inteligência artificial (AI) e expansão de data centers de alto desempenho. O ecossistema de nuvem maduro do país, junto com o aumento da implantação de processadores de servidores otimizados por IA, está impulsionando a demanda em aplicações empresariais, governamentais e de pesquisa. Além disso, a adoção crescente de infraestrutura de computação avançada e a expansão contínua de instalações de hiperescala estão acelerando a demanda por CPUs de alto desempenho e eficiência energética.
Insight de Mercado de CPU de Data Center Ásia-Pacífico
Espera-se que o mercado de CPU de data center Ásia-Pacífico testemunhe rápido crescimento, impulsionado pelo aumento da adoção de IA, expansão da infraestrutura de nuvem e aceleração da digitalização em países como China, Japão, Índia e Coreia do Sul. Os investimentos crescentes em data centers de hiperescala, infraestrutura computacional de IA e computação de alto desempenho estão apoiando a expansão regional do mercado. Além disso, a crescente presença de fornecedores de neocloud e a crescente demanda por capacidade de computação especializada estão acelerando a implantação de CPUs avançadas em toda a região.
Japão Data Center CPU Market Insight
O mercado de CPU data center do Japão está testemunhando um crescimento consistente devido ao aumento dos investimentos em infraestrutura de IA, computação em nuvem e tecnologias de data center avançadas. Operadores de data center, empresas de tecnologia e empresas estão cada vez mais implementando processadores de alto desempenho para suportar cargas de trabalho de IA, serviços em nuvem e aplicações intensivas de dados. Além disso, o aumento dos investimentos em data centers focados em IA e a ênfase do país no fortalecimento da infraestrutura digital nacional contribuem ainda mais para o crescimento do mercado no Japão.
China Data Center CPU Market Insight
O mercado de CPU de data center da China está crescendo rapidamente, impulsionado pelo aumento da adoção de IA, expansão da infraestrutura de nuvem e crescente demanda por recursos de computação de alto desempenho. As empresas de tecnologia estão investindo fortemente em infraestrutura de IA e capacidade de data center para suportar cargas de trabalho crescentes, enquanto a demanda por processadores avançados continua a aumentar através da nuvem e aplicações empresariais. Além disso, o ecossistema de IA em expansão da China e investimentos contínuos em infraestrutura de computação estão posicionando o país como um grande mercado de crescimento para CPUs data center.
U.K. Data Center CPU Market Insight
O mercado de CPU do centro de dados do Reino Unido está experimentando crescimento constante, suportado pela adoção crescente de IA, computação em nuvem e infraestrutura de data center de alta densidade. O aumento dos investimentos por hiperescaladores e provedores de neonuvem está criando demanda por capacidade computacional avançada capaz de suportar cargas de trabalho de IA, inferência e nuvem. Além disso, a expansão da capacidade do data center e o crescente foco na infraestrutura pronta para IA estão apoiando a adoção de CPUs de alto desempenho e eficiência energética em todo o Reino Unido.
Alemanha Data Center CPU Market Insight
O mercado de CPU de data centers da Alemanha está se expandindo constantemente devido à forte infraestrutura digital do país, à crescente demanda por serviços em nuvem e à crescente adoção de tecnologias de IA e big data. Operadores de data centers e empresas estão cada vez mais investindo em infraestrutura de computação avançada para suportar cargas de trabalho intensivas de dados, transformação digital e aplicações de alto desempenho. Além disso, o foco da Alemanha na eficiência energética, sustentabilidade e infraestrutura segura de data centers está impulsionando ainda mais a demanda por tecnologias de CPU de próxima geração eficientes.
Quais são as principais empresas no mercado de CPU Data Center
A indústria de CPU data center é liderada principalmente por empresas bem estabelecidas, incluindo:
- Intel Corporation(EUA)
- Dispositivos Micro avançados, Inc.. (EUA)
- NVIDIA Corporation(EUA)
- Ampere Computing LLC(EUA)
- Braço Limitado(U.K.)
- Qualcomm Technologies, Inc. (EUA)
- IBM (EUA)
- Oráculo (EUA)
- Marvell (EUA)
- Fujitsu (Japão)
- Huawei Technologies Co., Ltd. (China)
- Siemens (Alemanha)
- SiPearl (França)
- Loongson Technology Corporation Limited (China)
- Fitium Technology Co., Ltd. (China)
- Hygon Information Technology Co., Ltd. (China)
- Serviços Web da Amazon, Inc. (EUA)
- Microsoft Corporation (EUA)
- Google LLC (EUA)
- Nuvem Alibaba (China)
Quais são as últimas evoluções no mercado de CPU Data Center
- Em fevereiro de 2025, a Intel lançou seus processadores Xeon 6 com Performance-cores (P-cores), projetados para abordar o centro de dados moderno e cargas de trabalho de IA. Os novos processadores fornecem maior desempenho e eficiência energética e são projetados para servir como CPUs host para sistemas de IA, fortalecendo o portfólio de processadores de data center da Intel para aplicações em nuvem, empresa e IA.
- Em outubro de 2024, a AMD lançou seus processadores AMD EPYC 5a geração para cargas de trabalho de data center modernas. Com base na arquitetura Zen 5, a série EPYC 9005 foi introduzida para aplicações empresariais, IA e em nuvem, com uma ampla gama de configurações de processadores e melhorias no desempenho e eficiência energética.
- Em abril de 2024, o Google introduziu seus processadores Axion, suas primeiras CPUs personalizadas baseadas em armas projetadas especificamente para data centers. Os processadores foram desenvolvidos para fornecer alto desempenho e eficiência energética para cargas de trabalho, incluindo recuperação de informações, serviços de nuvem e IA generativa, destacando a adoção crescente de arquiteturas personalizadas de CPU baseadas em armas em data centers.
- Em maio de 2022, a AWS anunciou a disponibilidade geral de instâncias Amazon EC2 C7g alimentadas por processadores Graviton3 projetados pela AWS. Os novos processadores baseados em armas foram desenvolvidos para oferecer melhor desempenho e eficiência energética para cargas de trabalho intensivas em computação, incluindo computação de alto desempenho, inferência de aprendizado de máquina, modelagem científica e análise distribuída.
- Em março de 2022, a AMD anunciou a disponibilidade geral de seus processadores 3a geração EPYC com tecnologia 3D V-Cache. Os processadores Milan-X representaram um avanço significativo no projeto de CPU de data center, incorporando empilhamento em 3D e capacidade de cache ampliada, direcionando cargas de trabalho de computação técnica e fortalecendo o portfólio de processadores de servidor de alto desempenho da AMD
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











