



Segmentação Global do Mercado de Utilidade Digital, por Rede (Geração, Transmissão e Distribuição e Varejo), Componente (Hardware, Software e Serviços), Tipo de Utilidade (Eletricidade, Água e Gás), Modo de Implantação (Cloud e On-Premises)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado de utilidade digital
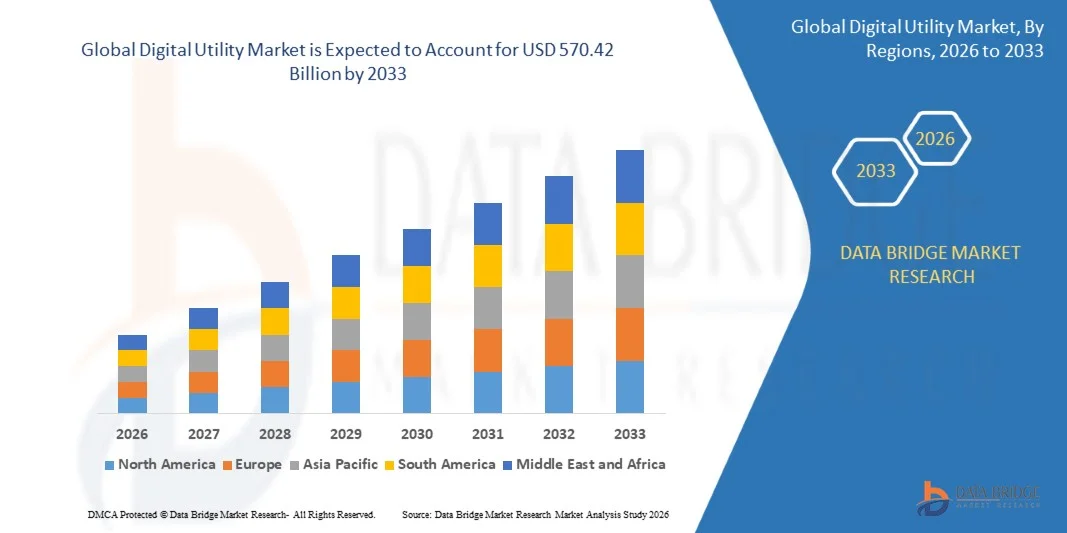
- De acordo com a análise da Data Bridge Market Research, o mercado de utilidade digital foi avaliado em240,50 mil milhões de dólares em 2025e é projetado para alcançarUSD 570,42 mil milhões até 2033, crescendo emCAGR de 11,40% de 2026 a 2033.
- O mercado está experimentando um rápido crescimento impulsionado pela crescente demanda por modernização da rede, adoção crescente de medidores inteligentes e análise, e expansão do uso de nuvem, inteligência artificial e dispositivos conectados através de eletricidade, água e gás.
- A crescente mudança para redes inteligentes, recursos de energia distribuídos e gerenciamento de ativos orientado a dados, combinada com crescente integração de medidores avançados, sensores e plataformas de nuvem, está apoiando a adoção do mercado. Soluções de utilidade digital estão sendo aplicadas em toda a geração de energia, operações de grade, redes de água e engajamento do cliente, oferecendo aos utilitários maior visibilidade e controle através de utilitários inteligentes, medidores elétricos inteligentes e tecnologias de rede inteligente.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 240,50 Bilhões
- Valor de mercado previsto (2033): USD 570.42 Bilhões
- Previsões CAGR (2026-2033): 11,40%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais takeaways do mercado de utilidade digital
- A América do Norte dominou o mercado de utilidade digital com a maior parte de receita de 36,80% em 2025, apoiada pela adoção de redes inteligentes precoces, grandes investimentos de utilidade e uma forte base de fornecedores de tecnologia e software.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 13,60% de 2026 a 2033, alimentado por programas nacionais de medição inteligente, rápido crescimento da demanda de energia elétrica e grandes investimentos em redes e energias renováveis.
- O segmento de transmissão e distribuição liderou o mercado com uma participação de 46,80% em 2025, impulsionado pela automação de grades, gestão de interrupções e modernização em larga escala de redes de envelhecimento.
- O varejo é o segmento de rede de crescimento mais rápido, projetado para registrar um CAGR de 12,60%, refletindo a crescente demanda por análise de clientes, faturamento digital e serviços de energia personalizados.
- O segmento de hardware dominou a categoria de componentes com uma receita de 44,20% em 2025, liderada por medidores inteligentes, sensores, dispositivos de comunicação e equipamentos de borda de grade.
- As concessionárias de electricidade representaram 71,30% da quota de mercado em 2025, preferencial para grandes infra-estruturas de rede, elevado investimento digital e necessidades de integração de energias renováveis.
- O segmento de implantação na nuvem é o modo de implantação de crescimento mais rápido, com um CAGR de 14,10%, impulsionado pela escalabilidade, custos iniciais mais baixos e demanda por plataformas analíticas habilitadas para IA.
Alcance do relatório e Segmentação do mercado de utilidade digital
|
Atributos |
Insights do mercado chave da utilidade digital |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de utilidade digital
- Os utilitários digitais estão cada vez mais evoluindo de sistemas básicos de medição e faturamento para plataformas de rede inteligentes definidas por software, combinando sensores, gêmeos digitais, inteligência artificial e análise de nuvem para orquestrar a oferta e a demanda em tempo real.
- Por exemplo, em junho de 2026, de acordo com a GE Vernova, a empresa introduziu o Gridos para Transmissão e lançou dois whitepapers de IA sobre planejamento de grades e autonomia de grades em sua conferência Orchestrate 2026, destacando como o software está remodelando a modernização da rede à medida que a demanda de eletricidade aumenta e a complexidade da rede aumenta, e incentivando utilitários a adotar plataformas digitais unificadas
- A inteligência de borda está ganhando tração, à medida que os utilitários implementam medidores avançados e sensores de grade que processam dados localmente, permitindo detecção de falhas mais rápidas, gerenciamento de tensão e coordenação de recursos de energia distribuídos.
- Os fornecedores estão cada vez mais agrupando hardware, software e serviços gerenciados em plataformas unificadas, pois os utilitários comparam soluções de interoperabilidade, segurança cibernética, escalabilidade e custo total de propriedade em redes de eletricidade, água e gás.
- Por exemplo, em janeiro de 2026, de acordo com a Itron, a empresa está aprimorando seu portfólio Grid Edge Intelligence para permitir IA e aprendizado de máquina na borda com parceiros como NVIDIA, Microsoft, AWS e Snowflake, e criou um novo segmento de Soluções de Resiliência, mostrando a crescente convergência de plataformas de dados e operações de utilidade
- Como a inteligência artificial, a computação de bordas, a adoção de nuvem e a eletrificação continuam avançando, espera-se que as soluções de utilidade digital se expandam além da medição em manutenção preditiva, orquestração de demanda flexível e serviços de energia centrados no cliente.
Quais são os Principais Drivers do Mercado de Utilitário Digital
- O rápido crescimento da demanda de eletricidade, energia renovável e veículos elétricos aumentou significativamente a necessidade de ferramentas digitais que melhorem a visibilidade, confiabilidade e eficiência da rede em redes de serviços públicos.
- Por exemplo, em abril de 2025, de acordo com a Agência Internacional de Energia (IEA), seu relatório Energia e IA projetou que o consumo global de energia elétrica de data centers irá mais do dobro para cerca de 945 TWh até 2030, adicionando nova carga que os utilitários devem prever, gerenciar e equilibrar usando tecnologias de rede digital.
- Os fornecedores de energia elétrica, água e gás, reguladores e tecnologia estão investindo em medidores inteligentes, análises e automação para reduzir perdas, melhorar o serviço ao cliente, integrar a geração distribuída e atender metas de confiabilidade e sustentabilidade.
- Por exemplo, em março de 2025, segundo a Siemens, a empresa fez parceria com a CPFL Energia para modernizar cerca de 1,6 milhão de smart meters residenciais em São Paulo até 2029, utilizando seu software Gridscale X Meter Data Management para fortalecer a confiabilidade da rede e acelerar a digitalização da distribuição em uma grande rede de utilidades brasileiras.
- Com governos, reguladores e empresas de serviços públicos financiando a modernização da rede e provedores de nuvem expandindo ofertas focadas em energia, soluções de serviços digitais podem ganhar maior visibilidade, adoção e receita recorrente em operações de geração, rede e varejo.
Que fatores estão desafiando o crescimento do mercado de utilidade digital
- Projetos de utilidade digital exigem grandes investimentos iniciais em medidores, sensores, redes de comunicação e software, e longos ciclos de aprovação e retorno regulatórios podem atrasar a implantação, especialmente para utilitários menores.
- Por exemplo, em fevereiro de 2026, de acordo com a Agência de Segurança da Cibersegurança e Infraestrutura dos EUA (CISA), um alerta sobre o incidente no setor de energia de dezembro de 2025 na Polônia destacou dispositivos vulneráveis de borda e lacunas em tecnologia operacional e segurança do sistema de controle industrial, sublinhando o risco cibernético em redes de utilidade conectadas.
- Essas pressões de segurança e custos podem retardar a adoção entre os serviços públicos com orçamentos e habilidades limitados, enquanto a integração com sistemas legados e padrões fragmentados pode ampliar os prazos do projeto e aumentar o risco de implementação.
- As lacunas de privacidade de dados, interoperabilidade e habilidade da força de trabalho ainda restringem o crescimento, exigindo que utilitários e fornecedores invistam em arquiteturas seguras, governança de dados e treinamento que possam aumentar os custos operacionais e de implantação.
- A combinação de elevados custos de capital, riscos de cibersegurança, integração de sistemas legados e atrasos regulamentares pode restringir a adoção entre os menores utilitários e mercados sensíveis aos custos, especialmente quando as infraestruturas existentes ainda atendem aos requisitos básicos de confiabilidade e os orçamentos permanecem apertados.
Como é o mercado de utilidade digital segmentado
O mercado de utilidade digital é segmentado com base em rede, componente, tipo de utilidade e modo de implantação.
- Por Rede
Com base na rede, o mercado de utilidade digital é segmentado em geração, transmissão e distribuição e varejo. O segmento de transmissão e distribuição dominou o mercado com 46,80% de participação em 2025, apoiado pela modernização em larga escala da rede, automação e necessidade de gerenciar recursos de energia distribuídos e crescente demanda de eletricidade. Utilitários implantar sistemas avançados de gerenciamento de distribuição, sensores e subestações digitais para melhorar a confiabilidade. Medidores inteligentes e dispositivos de monitoramento fornecem visibilidade em tempo real em cargas e interrupções. O apoio regulamentar à resiliência e redução de perdas reforça ainda mais o investimento. A integração de análises, gêmeos digitais e controle remoto está melhorando a eficiência operacional e reduzindo a duração das interrupções, enquanto o envelhecimento dos ciclos de substituição de ativos sustentam a demanda de longo prazo por atualizações digitais.
O segmento de varejo é projetado para registrar o crescimento mais rápido em um CAGR de 12,60% de 2026 a 2033, impulsionado pelo aumento da demanda por análise de clientes, faturamento digital, tarifas personalizadas e plataformas de autoatendimento. Utilitários usam dados do cliente para oferecer resposta à demanda, programas de eficiência energética e preços de tempo de uso. Aplicativos e portais móveis melhoram o engajamento e reduzem os custos do call center. O crescimento das baterias solares, elétricas e domésticas no telhado está criando oportunidades adicionais para serviços de varejo. Avanços na inteligência artificial estão melhorando a previsão, detecção de fraudes e segmentação do cliente. A concorrência entre os varejistas está incentivando o investimento em programas de fidelidade, serviços agrupados e experiências digitais transparentes que reduzem o churn do cliente.
- Por Componente
Com base no componente, o mercado de utilidade digital é segmentado em hardware, software e serviços. O segmento de hardware dominou o mercado com 44,20% de participação em 2025, apoiado pela implantação em larga escala de medidores inteligentes, sensores, dispositivos de comunicação e equipamentos de borda de grade. Programas nacionais de medição e substituição de medidores de envelhecimento criam demanda constante. Hardware fornece a base de dados que as plataformas de software e análise exigem. O segmento beneficia de longos ciclos de vida do produto, mandatos regulatórios e relações estabelecidas de fornecedores. Melhorias contínuas na inteligência, conectividade e segurança dos medidores fortalecem ainda mais sua liderança, enquanto os volumes crescentes nas economias emergentes aumentam a escala.
O segmento de software é projetado para registrar o crescimento mais rápido em um CAGR de 13,80% de 2026 a 2033, impulsionado pela crescente demanda por análise, orquestração de grades, gerenciamento de ativos e ferramentas de decisão habilitadas para IA. Utilitários estão mudando o investimento para plataformas que convertem dados de medidores e sensores em decisões operacionais. Arquitetura nativa em nuvem, gêmeos digitais e gerenciamento de recursos de energia distribuída estão expandindo casos de uso. Os modelos de assinatura estão melhorando a previsibilidade de custos e a velocidade de implantação. Os fornecedores também estão adicionando recursos de segurança cibernética, interoperabilidade e atualização sobre o ar para atender aos requisitos de aquisição, enquanto padrões abertos e interfaces de programação de aplicativos simplificam a integração com sistemas existentes.
- Por Tipo de Utilitário
Com base no tipo de utilitário, o mercado de utilidade digital é segmentado em eletricidade, água e gás. O segmento elétrico dominou o mercado com 71,30% de participação em 2025, impulsionado por grandes infraestruturas de rede, crescente demanda, integração renovável e alto investimento em projetos de rede inteligente. Os utilitários elétricos enfrentam pressão de eletrificação, carga de data center e clima extremo, que requerem monitoramento e controle avançados. Incentivos regulatórios para a confiabilidade e modernização apoiar os gastos. O carregamento distribuído de veículos solares, de armazenamento e elétricos adiciona complexidade que as ferramentas digitais ajudam a gerenciar. Os ecossistemas de fornecedores estabelecidos e os padrões de tecnologia maduros continuam a reforçar a liderança deste segmento.
O segmento de água é projetado para registrar o crescimento mais rápido em um CAGR de 12,40% de 2026 a 2033, apoiado pelo aumento do foco na redução de vazamentos, conservação de água e substituição de infraestrutura de envelhecimento. Medidores de água inteligentes, sensores de pressão e análises ajudam os utilitários a detectar vazamentos e reduzir a água não-receita. O stress climático e o risco de seca estão a incentivar o investimento na monitorização e gestão da procura. Programas de financiamento público e metas de sustentabilidade estão acelerando os projetos. Cibersegurança, limites orçamentais e propriedade fragmentada continuam a ser considerações importantes para adoção. Projetos-piloto e contratos baseados no desempenho estão ajudando soluções de teste de utilidades de água menores antes de escaloná-los.
- Por Modo de Implantação
Com base no modo de implantação, o mercado de utilidade digital é segmentado em nuvem e no local. O segmento no local dominou o mercado com 54,60% de participação em 2025, apoiado por rigorosas exigências de segurança, conformidade regulatória e necessidade de controle de baixa latência de operações críticas. Muitos utilitários mantêm os principais sistemas operacionais dentro de redes privadas. Investimentos existentes em centros de controle, servidores e aplicativos legados também favorecem a implantação no local. As regras de soberania dos dados e as preocupações com as interrupções apoiam ainda mais este modelo. As relações estabelecidas com fornecedores de longa data continuam a reforçar o segmento, e longos ciclos de vida dos ativos retardam a migração. Redes de comunicação dedicadas e ambientes conectados ao ar também são preferidos para subestações sensíveis e salas de controle.
O segmento de nuvem é projetado para registrar o crescimento mais rápido em um CAGR de 14,10% de 2026 a 2033, impulsionado pela escalabilidade, custos iniciais mais baixos e demanda por plataformas analíticas habilitadas para IA. As plataformas em nuvem permitem aos utilitários processar grandes volumes de dados de medidores e sensores e implantar novas aplicações rapidamente. Hyperscalers estão adicionando ferramentas específicas de energia e parcerias com fornecedores de software de grade. Modelos híbridos estão ajudando utilitários a combinar controle local com análise em nuvem. Certificações de segurança e opções de nuvem soberana estão melhorando a confiança entre operadores cautelosos. Preço pago-como-você-vai também está ajudando utilitários menores acessar capacidades avançadas.
Qual é a região que detém a maior parte do mercado de utilidade digital
- A América do Norte dominou o mercado de utilidade digital com a maior parte de receita de 36,80% em 2025, apoiada pela adoção de redes inteligentes precoces, grandes investimentos de utilidade e uma forte base de fornecedores de tecnologia e software.
- A região também se beneficia de grandes programas de capital de utilidade, forte apoio regulatório para a modernização da rede e a presença de fornecedores líderes de tecnologia, software e equipamentos. O aumento da carga de data center, as necessidades de resiliência climática extrema e a adoção de recursos energéticos distribuídos, juntamente com o investimento ativo em tecnologia de grid, continuam a fortalecer a posição da América do Norte no mercado global.
U.S. Digital Utility Market Insight
O mercado de utilidades digitais dos EUA está testemunhando um forte crescimento devido à crescente demanda de eletricidade, ao envelhecimento da infraestrutura da rede e ao forte investimento na modernização e resiliência da rede. A grande base de serviços de utilidade pública do país, juntamente com a adoção crescente de medição avançada, gerenciamento de distribuição e análise de nuvem, está impulsionando a demanda por soluções digitais. Além disso, a crescente carga de data center, o risco de incêndios e tempestades, os requisitos de segurança cibernética, a regulação de nível estatal de apoio e as parcerias ativas entre empresas de serviços públicos e de tecnologia estão acelerando a adoção através de utilitários elétricos, hídricos e de gás.
Canadá Digital Utility Market Insight
O mercado de utilidade digital do Canadá está experimentando crescimento constante, impulsionado pela modernização da rede inteligente, integração de energia renovável e crescente demanda por eficiência energética. Utilitários estão adotando infraestrutura de medição avançada, plataformas de nuvem, inteligência artificial e tecnologias de IoT para otimizar operações e melhorar as experiências dos clientes. Objectivos de descarbonização do Governo e investimentos em infra-estruturas apoiam ainda mais a transformação digital. No entanto, riscos de segurança cibernética, complexidade regulatória, sistemas legados e altos custos de implementação continuam sendo desafios fundamentais, criando oportunidades para fornecedores de tecnologia inovadores e desenvolvedores de soluções digitais.
Visão do mercado de utilidade digital Ásia-Pacífico
Espera-se que o mercado de utilidade digital Ásia-Pacífico testemunhe rápido crescimento, impulsionado por programas nacionais de medição inteligente, rápido crescimento da demanda de eletricidade e grandes investimentos em redes e energias renováveis em países como China, Índia e Japão. A urbanização crescente, o aumento da produção industrial e a expansão da adoção de veículos elétricos estão apoiando a expansão regional do mercado. Além disso, as iniciativas de digitalização do governo, a reforma da distribuição, a crescente participação de fornecedores locais de tecnologia e a queda dos custos de sensores e módulos de comunicação estão acelerando a disponibilidade e adoção.
Japão Digital Utility Market Insight
O mercado de utilidade digital do Japão está testemunhando um crescimento consistente devido à forte cobertura de medidores inteligentes, necessidades de resiliência em desastres e crescente integração de energias renováveis. Utilitários, operadores de grade e empresas de tecnologia estão adotando ferramentas de análise, automação e resposta à demanda cada vez mais. Além disso, uma forte procura de energia fiável, tecnologia de detecção avançada e uma gestão eficiente da energia, juntamente com a liberalização contínua do comércio retalhista de energia, está a contribuir ainda mais para o crescimento do mercado no Japão.
China Digital Utility Market Insight
O mercado de serviços digitais da China está crescendo rapidamente, impulsionado por grandes investimentos em rede, expansão de energia renovável, crescimento de veículos elétricos e infraestrutura avançada de transmissão. A crescente implantação de medidores inteligentes e subestações digitais está aumentando significativamente a demanda do mercado. Além disso, fornecedores de tecnologia doméstica fortes, apoio do governo para redes inteligentes, redes de alta tensão e rápida adoção de nuvem e inteligência artificial estão posicionando a China como um mercado de crescimento chave em toda Ásia-Pacífico, com grandes projetos-piloto em grandes cidades.
Quais são as principais empresas no mercado de utilidade digital
A indústria de utilidade digital é liderada principalmente por empresas bem estabelecidas, incluindo:
- Siemens AG(Alemanha)
- Schneider Electric SE(França)
- ABB Ltd.(Suíça)
- General Electric Company(EUA)
- Oracle Corporation(EUA)
- Accenture plc (Irlanda)
- Capgemini SE (França)
- SAP SE (Alemanha)
- Corporação Internacional de Máquinas de Negócios (EUA)
- Microsoft Corporation (EUA)
- Cisco Systems, Inc. (EUA)
- Itron, Inc. (EUA)
- Landis+Gyr Group AG (Suíça)
- Honeywell International Inc. (EUA)
- Eaton Corporation plc (Irlanda)
- Hitachi Energy Ltd. (Suíça)
- Huawei Technologies Co., Ltd. (China)
- Cognizant Technology Solutions Corporation (EUA)
- Infosys Limited (Índia)
- Wipro Limited (Índia)
Quais são as últimas evoluções no mercado de utilidade digital
- Em junho de 2026, a GE Vernova introduziu o Gridos para Transmissão, uma solução unificada de inteligência de grade para operar e orquestrar a rede de transmissão como um sistema, em sua conferência Orchestrate 2026 em Atlanta. A empresa também divulgou dois whitepapers de IA que abordam o planejamento da rede e as operações autônomas de rede, à medida que a demanda de eletricidade aumenta e a complexidade da rede acelera para os utilitários em todo o mundo.
- Em janeiro de 2026, Itron destacou avanços na Grid Edge Intelligence e resiliência na DTECH 2026, incluindo IA e machine learning na borda desenvolvida com NVIDIA, Microsoft, AWS, Snowflake e outros parceiros. A empresa também introduziu um segmento de Resilience Solutions combinando Urbint, Locusview e suas capacidades de borda de grade para ajudar os utilitários a gerenciar sistemas críticos, risco climático extremo e fluxos de trabalho de construção.
- Em março de 2025, a Siemens fez parceria com a CPFL Energia para modernizar cerca de 1,6 milhões de smart meters residenciais em São Paulo até 2029. O projeto utiliza o software Siemens Gridscale X Meter Data Management para apoiar a coleta de dados, reforçar a confiabilidade da rede e acelerar a digitalização da rede de distribuição de energia elétrica do Brasil, melhorando a precisão de faturamento, detecção de perdas e atendimento ao cliente para os clientes residenciais do utilitário.
- Em março de 2024, a Aclara fez parceria com a Utilidata para integrar a plataforma de IA distribuída pela Utilidata em medidores inteligentes da Aclara. A colaboração visa trazer análises de bordas em tempo real para o medidor, ajudando os utilitários a melhorar a visibilidade da rede, gerenciar recursos de energia distribuídos e apoiar a eletrificação, ao mesmo tempo que fornece aos operadores dados mais granulares sobre tensão, carga e qualidade de energia em alimentadores residenciais e transformadores de distribuição.
- Em fevereiro de 2024, a Itron e a GE Vernova anunciaram uma colaboração para unificar dados de operações de borda de grade e de grade, integrando as soluções de inteligência de borda de grade da Itron com o software de orquestração Gridos da GE Vernova. A parceria foi projetada para dar aos utilitários insights em tempo real para gerenciar a geração renovável e distribuir recursos energéticos, como energia solar, carregamento EV e armazenamento de bateria, melhorando a confiabilidade e resiliência.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











