



Segmentação do Mercado Global de Emboloterapia por Produto (Agentes Embólicos e Dispositivos de Suporte), Indicação da Doença (Câncer, Doença Vascular Periférica, Doenças Neurológicas, Distúrbios Urológicos e Nefrológicos e Distúrbios Gastrointestinais), Procedimento (Embolização Arterial Transcateter (TAE), Radioembolização Arterial Transcateter (TARE)/Terapia de Radiação Interna Seletiva (SIRT) e Quimioembolização Transarterial), Usuário Final (Hospitais e Clínicas, Centros de Cirurgia Ambulatorial e Outros Usuários Finais) - Tendências e Previsões do Setor até 2033
O que é o Tamanho e Visão Geral do Mercado de Emboloterapia
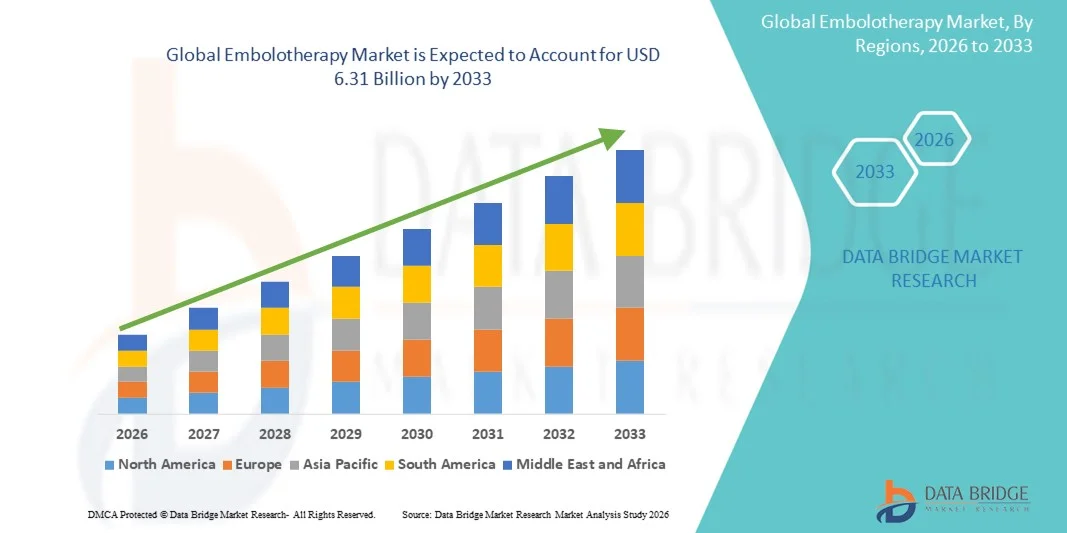
- De acordo com a Data Bridge Market Research Analysis, o tamanho global do mercado de emboloterapia foi avaliado emUSD 3,41 mil milhões em 2025e espera-se alcançar6,31 mil milhões de USD até 2033, em umaCAGR de 8,00%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da prevalência de doenças vasculares, avanços em procedimentos minimamente invasivos e pela adoção crescente de técnicas de embolização guiada por imagens em ambientes de saúde desenvolvidos e emergentes.
- Além disso, a crescente preferência por intervenções terapêuticas direcionadas, seguras e efetivas, juntamente com a ampliação da conscientização entre clínicos e pacientes sobre os benefícios da emboloterapia, é posicionar a emboloterapia como opção de tratamento preferencial. Esses fatores convergentes estão acelerando a adoção de soluções de emboloterapia, impulsionando significativamente o crescimento do mercado.
Tamanho e previsão do mercado
- Valor de mercado global (2025):3,41 mil milhõesUSD
- Valor de mercado previsto (2033):6,31 mil milhõesUSD
- Previsões CAGR (2026-2033):8.00%
Quais são os principais produtos do mercado de emboloterapia
- A emboloterapia, que envolve procedimentos minimamente invasivos para bloquear ou reduzir o fluxo sanguíneo para áreas alvo, é cada vez mais vital no tratamento demalformações vasculares, tumores e hemorragias tanto em radiologia intervencionista quanto em ambiente cirúrgico devido à sua precisão, segurança e eficácia em relação às terapias convencionais
- A crescente demanda por emboloterapia é principalmente alimentada pela crescente prevalência de doenças vasculares e cânceres, avanços nas tecnologias de imagem para orientação de procedimentos precisos e crescente preferência clínica por opções de tratamento minimamente invasivas e amigáveis ao paciente.
- A América do Norte dominou o mercado de emboloterapia com a maior parcela de receita de 38,9% em 2025, caracterizada por infraestrutura de saúde avançada, alta adoção de procedimentos de radiologia intervencionista e forte presença de fabricantes de dispositivos médicos chave, com os EUA testemunhando crescimento significativo nos procedimentos de emboloterapia impulsionados por inovações em microcateters, agentes embólicos e tecnologias guiadas por imagens.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de emboloterapia durante o período de previsão devido ao aumento do gasto em saúde, aumento da conscientização de tratamentos minimamente invasivos e ampliação da infraestrutura de radiologia intervencionista em centros urbanos e semiurbanos
- O segmento de agentes embólicos dominou o mercado de emboloterapia com market share de 45,8% em 2025, impulsionado por inovações contínuas de produtos, ampliação de aplicações em terapias tumorais e vasculares, e sua eficácia na oclusão direcionada com complicações mínimas
Relatar Escopo e Segmentação do Mercado de Emboloterapia
|
Atributos |
Perspectivas do Mercado-chave da Emboloterapia |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de emboloterapia
Avanços na embolização guiada por imagens e precisão
- Uma tendência significativa e acelerada no mercado global de emboloterapia é a integração de modalidades avançadas de imagem, como a TC,RM,e fluoroscopia com procedimentos de embolização, melhorando a acurácia procedimental e resultados do paciente
- Por exemplo, o Onyx Liquid Embolic System permite que radiologistas intervencionistas realizem embolizações altamente precisas sob orientação de imagem em tempo real, minimizando danos aos tecidos circundantes
- A emboloterapia guiada por imagem permite tratamento mais direcionado de tumores, malformações arteriovenosas e hemorragias, reduzindo complicações e melhorando os tempos de recuperação. Por exemplo, a utilização deTC de feixe de coneem procedimentos de embolização ajuda os clínicos a visualizar a anatomia vascular de forma mais clara e otimizar o
- A combinação perfeita de imagens avançadas e materiais embólicos facilita procedimentos minimamente invasivos que podem ser personalizados para anatomia e patologia específica do paciente
- Essa tendência de embolização assistida por imagem mais precisa está transformando fundamentalmente as expectativas clínicas e os padrões para tratamentos intervencionistas. Consequentemente, empresas como Medtronic e Terumo estão desenvolvendo dispositivos embólicos de última geração compatíveis com sistemas de imagem de alta resolução
- A adoção da emboloterapia de precisão vem aumentando rapidamente tanto na oncologia quanto nas aplicações de intervenção vascular, já que hospitais e centros especializados visam melhorar a segurança do paciente e a eficácia processual.
- Aumentar a integração de IA e ferramentas de planejamento baseadas em software está permitindo modelagem preditiva para resultados de embolização, ajudando os clínicos a selecionar agentes embólicos e abordagens processuais ideais
- Colaborações crescentes entre fabricantes de dispositivos e hospitais para desenvolver soluções personalizadas de embolização estão acelerando a inovação e adoção em áreas terapêuticas complexas
Dinâmica do Mercado de Emboloterapia
Controlador
Prevalência crescente de doenças vasculares e câncer
- A crescente incidência de distúrbios vasculares, aneurismas e tumores, aliada a uma crescente preferência por tratamentos minimamente invasivos, é um fator chave para o crescimento do mercado de emboloterapia.
- Por exemplo, em março de 2025, a Boston Scientific expandiu seu portfólio de microcateters e agentes embólicos para intervenções vasculares direcionadas, com o objetivo de lidar com a carga crescente de doença arterial periférica e tumores hepáticos
- À medida que cada vez mais os clínicos buscam alternativas mais seguras e eficazes para a cirurgia aberta, a emboloterapia oferece oclusão precisa de vasos patológicos com trauma reduzido do paciente.
- Além disso, a ampliação da conscientização dos benefícios da emboloterapia entre profissionais de saúde e pacientes está tornando-a uma escolha preferencial para procedimentos intervencionistas.
- A demanda por procedimentos eficientes, direcionados e ambulatoriais está impulsionando a adoção de materiais e dispositivos embólicos avançados em mercados desenvolvidos e emergentes
- O foco crescente em intervenções oncológicas minimamente invasivas, particularmente para tumores hepáticos e uterinos, está alimentando ainda mais a adoção da emboloterapia.
- Avanços tecnológicos em agentes embólicos biodegradáveis e farmacológicos estão criando novas oportunidades terapêuticas e ampliando as aplicações clínicas da emboloterapia
Restrição/Desafio
Procedimento Complexidade e Altos Custos de Dispositivo
- A complexidade técnica dos procedimentos de emboloterapia, que requerem formação especializada e expertise, representa um desafio significativo para a adoção mais ampla, especialmente em serviços de saúde de menor porte.
- Por exemplo, relatos indicam que a experiência inadequada do operador pode aumentar os tempos de procedimento e as taxas de complicações, limitando a acessibilidade da emboloterapia em ambientes de baixo recurso.
- Além disso, o custo relativamente elevado de agentes embólicos avançados, microcateters e sistemas de imagem pode restringir a adoção entre hospitais sensíveis aos preços e sistemas de saúde
- Por exemplo, produtos embólicos premium de empresas como Terumo e Merit Medical vêm com etiquetas de preços significativas, que podem impedir clínicas menores de investir nessas soluções
- Superar esses desafios através de programas de treinamento médico, desenvolvimento de produto econômico e protocolos de procedimentos simplificados será crucial para o crescimento sustentado do mercado
- Políticas de reembolso limitadas para certos procedimentos de emboloterapia em mercados emergentes podem retardar a adoção e expansão do mercado
- Obstáculos regulamentares relacionados com aprovações de dispositivos e requisitos de ensaios clínicos para novos agentes embólicos podem atrasar o lançamento do produto e afetar o crescimento do mercado
Como é o Mercado de Emboloterapia Segmentado
O mercado é segmentado com base no produto, indicação da doença, procedimento e usuário final.
- Por Produto
Com base no produto, o mercado de emboloterapia é segmentado em agentes embólicos e dispositivos de suporte. O segmento de agentes embólicos dominou o mercado com a maior parcela de receita de 45,8% em 2025, impulsionada pelo seu papel crítico na oclusão com precisão de vasos sanguíneos direcionados. Agentes embólicos como microesferas, bobinas e embólicas líquidas são amplamente utilizados na oncologia e intervenções vasculares, oferecendo alta eficácia e resultados previsíveis. Sua adoção crescente é alimentada por inovações em curso, incluindo agentes farmacológicos e biodegradáveis, que permitem terapia direcionada com efeitos sistêmicos mínimos. Além disso, os agentes embólicos são preferidos devido à sua versatilidade em múltiplas indicações, como câncer, distúrbios neurológicos e sangramento gastrointestinal. Hospitais e clínicas especializadas muitas vezes priorizam agentes embólicos devido ao histórico clínico estabelecido e capacidade de melhorar as taxas de segurança do paciente e sucesso do procedimento.
O segmento de dispositivos de suporte é esperado para testemunhar o CAGR mais rápido de 2026 a 2033, impulsionado pela crescente demanda por cateteres avançados, fios-guia, microcateters e dispositivos compatíveis com imagens que melhorem a precisão processual. Os dispositivos de apoio melhoram a eficiência dos procedimentos de embolização, permitindo que os clínicos naveguem com mais precisão as complexas anatomias vasculares e entreguem agentes embólicos. Os avanços tecnológicos nesses dispositivos, como maior flexibilidade, radiopacidade e integração com sistemas de navegação, estão acelerando ainda mais a adoção em mercados desenvolvidos e emergentes. Esses dispositivos também facilitam procedimentos minimamente invasivos, reduzindo os tempos de recuperação do paciente e os custos gerais de saúde. As colaborações crescentes entre fabricantes de dispositivos e instituições de saúde estão promovendo o desenvolvimento de ferramentas de suporte da próxima geração. O segmento está se beneficiando do aumento dos programas de treinamento e da conscientização do médico sobre a importância das ferramentas de precisão na emboloterapia.
- Por indicação de doença
Com base na indicação da doença, o mercado é segmentado em câncer, doença vascular periférica (DPV), doenças neurológicas, distúrbios urológicos e nefrológicos e distúrbios gastrointestinais. O segmento de câncer dominou o mercado em 2025, impulsionado pela alta prevalência de tumores hepáticos, renais e uterinos e pela adoção crescente de terapias de embolização minimamente invasivas para tratamento oncológico. Os radiologistas intervencionistas preferem emboloterapia para desvascularização tumoral, cuidados paliativos e como adjuvantes à quimioterapia, oferecendo melhores resultados aos pacientes com menos complicações. Aumentar a consciência da emboloterapia como uma alternativa mais segura à cirurgia aberta e quimioterapia sistêmica está expandindo sua utilização em centros oncológicos globalmente. Iniciativas de pesquisa crescentes, ensaios clínicos e gastos com saúde em oncologia estão apoiando ainda mais o domínio do segmento. Hospitais e clínicas especializadas priorizam a emboloterapia contra o câncer devido às suas altas taxas de sucesso e benefícios terapêuticos direcionados. A adoção crescente de procedimentos guiados por imagens aumenta a precisão e reduz os efeitos adversos em pacientes com câncer.
Espera-se que o segmento de doença vascular periférica testemunhe o crescimento mais rápido durante o período de previsão, alimentado pelo aumento dos casos de doença arterial periférica, complicações vasculares diabéticas e distúrbios cardiovasculares relacionados. A emboloterapia vem ganhando tração como uma alternativa minimamente invasiva para ocluir vasos doentes e controlar o fluxo sanguíneo anormal. O diagnóstico precoce, o crescimento da população geriátrica e a integração de intervenções guiadas por imagens em procedimentos vasculares periféricos estão impulsionando ainda mais a expansão do mercado. O segmento beneficia de inovações tecnológicas em agentes embólicos e microcateters projetados para aplicações periféricas. Aumentar a conscientização entre médicos e pacientes sobre as opções de tratamento não-cirúrgico está impulsionando a adoção. As iniciativas crescentes do governo para o manejo de doenças cardiovasculares também estão apoiando o crescimento do mercado.
- Por Procedimento
Com base no procedimento, o mercado é segmentado em embolização arterial transcateter (TAE), radioembolização arterial transcateter (TARE)/radioterapia interna seletiva (SIRT) e quimioembolização transarterial (TACE). O segmento TACE dominou o mercado em 2025, impulsionado pela sua ampla utilização no tratamento do carcinoma hepatocelular e de outros tumores hepáticos. O TACE combina quimioterapia com agentes embólicos, permitindo tratamento localizado, redução da toxicidade sistêmica e melhora das taxas de sobrevida. A crescente evidência clínica que sustenta sua eficácia, juntamente com a crescente adoção em centros de tratamento do câncer, apoia sua posição dominante. Hospitais e clínicas especializadas priorizam procedimentos TACE devido às altas taxas de sucesso e capacidade de integração com a infraestrutura de radiologia intervencionista existente. Aumentar as atividades de pesquisa e desenvolvimento para melhorar a embólica e os sistemas de cateteres farmacológicos reforçam ainda mais o crescimento do segmento. A preferência por procedimentos ambulatoriais e minimamente invasivos também está contribuindo para maiores taxas de adoção.
Prevê-se que o segmento TARE/SIRT testemunhe o CAGR mais rápido de 2026 a 2033, devido ao crescente interesse na radioembolização de cânceres hepáticos e metastáticos. Este procedimento fornece microesferas radioativas diretamente para tumores, proporcionando terapia direcionada com dano mínimo aos tecidos circundantes. Inovações em isótopos, dosimetria personalizada e melhores orientações de imagem estão acelerando ainda mais a adoção em serviços de saúde focados em oncologia. A crescente colaboração entre hospitais e fabricantes de dispositivos está a melhorar a acessibilidade e a eficiência processual. Aumentar a conscientização sobre as vantagens da SIRT em relação às terapias convencionais está impulsionando sua popularidade. As aprovações regulatórias para novos agentes radioembólicos também estão apoiando o crescimento do segmento.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em hospitais e clínicas, centros de cirurgia ambulatorial (CAA) e outros usuários finais. O segmento de hospitais e clínicas dominou o mercado com a maior parcela de receita em 2025, devido à infraestrutura bem estabelecida, disponibilidade de radiologistas intervencionistas treinados e acesso a aparelhos avançados de imagem e embólicos. Os hospitais muitas vezes servem como centros de tratamento primário para procedimentos vasculares e oncológicos complexos, garantindo maiores volumes de procedimentos e adoção de soluções de emboloterapia de ponta. A presença de equipes multidisciplinares nos hospitais possibilita o cuidado integrado e melhor manejo do paciente. Maior apoio ao reembolso e cobertura de seguros para procedimentos hospitalares mais adoção. Os hospitais também investem em programas de treinamento médico e equipamentos avançados, reforçando sua posição dominante no mercado.
Espera-se que o segmento de centros de cirurgia ambulatorial testemunhe o crescimento mais rápido durante o período de previsão, impulsionado pelo aumento da preferência por procedimentos ambulatoriais minimamente invasivos. Os ASCs oferecem opções de tratamento custo-efetivas, eficientes e amigáveis ao paciente, tornando-os locais atraentes para procedimentos de emboloterapia. A crescente disponibilidade de sistemas portáteis de imagem, combinados com fluxos de trabalho processuais simplificados, suporta a rápida adoção da emboloterapia nesses centros. A expansão dos ASC nos mercados emergentes está a contribuir para uma absorção mais rápida. Aumentar o conhecimento médico e paciente sobre os benefícios de procedimentos minimamente invasivos no mesmo dia está acelerando a adoção. Os avanços tecnológicos que reduzem o tempo de procedimento e a complexidade aumentam ainda mais o crescimento dos segmentos.
Qual é a região que detém a maior parte do mercado de emboloterapia
- A América do Norte dominou o mercado de emboloterapia com a maior parcela de receita de 38,9% em 2025, caracterizada por infraestrutura de saúde avançada, alta adoção de procedimentos de radiologia intervencionista e forte presença de fabricantes de dispositivos médicos chave, com os EUA testemunhando crescimento significativo nos procedimentos de emboloterapia impulsionados por inovações em microcateters, agentes embólicos e tecnologias guiadas por imagens.
- Os profissionais de saúde da região priorizam procedimentos minimamente invasivos, como a emboloterapia, devido à sua precisão, redução do tempo de recuperação do paciente e menores taxas de complicações em relação à cirurgia convencional.
- A adoção generalizada é ainda apoiada pela presença de fabricantes-chave de dispositivos médicos, alto gasto em saúde e um forte foco na pesquisa e desenvolvimento, estabelecendo a emboloterapia como opção de tratamento preferencial para a oncologia e intervenções vasculares
Visão do Mercado de Emboloterapia dos EUA
O mercado de emboloterapia dos EUA captou a maior parcela de receita de 79% em 2025 na América do Norte, alimentada pela adoção generalizada de procedimentos minimamente invasivos e pela infraestrutura avançada de radiologia intervencionista. Os profissionais de saúde estão cada vez mais priorizando a emboloterapia para intervenções oncológicas, vasculares e neurológicas devido à sua precisão, redução de complicações e menor tempo de recuperação. A crescente prevalência de tumores hepáticos, renais e uterinos, juntamente com doenças vasculares periféricas, está impulsionando significativamente os volumes processuais. Além disso, a crescente integração de sistemas guiados por imagens, microcateters e agentes embólicos aumenta as taxas de sucesso processual. As iniciativas governamentais de apoio às terapias minimamente invasivas, combinadas com elevados gastos em saúde, também estão reforçando o crescimento do mercado.
Perspectiva de mercado da emboloterapia europeia
Projeta-se que o mercado europeu de emboloterapia se expanda em um CAGR substancial ao longo do período de previsão, impulsionado pelo aumento das incidências de câncer e distúrbios vasculares e pela adoção crescente de intervenções minimamente invasivas. O aumento da urbanização, os elevados gastos em saúde e o apoio governamental aos procedimentos intervencionistas estão promovendo o crescimento do mercado. Os prestadores europeus de cuidados de saúde estão a adoptar emboloterapia para aplicações oncológicas e vasculares, apoiadas por tecnologias avançadas de imagem e formação médica especializada. A região está testemunhando crescimento significativo em hospitais e clínicas especializadas, sendo a emboloterapia integrada em protocolos de tratamento para casos complexos. Além disso, o aumento da conscientização sobre a segurança do paciente e redução do tempo de internação é encorajador na adoção.
Visão do Mercado de Emboloterapia do Reino Unido
O mercado de emboloterapia do Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da demanda por terapias minimamente invasivas e opções de tratamento avançado para câncer e doenças vasculares. Preocupações com segurança processual, recuperação do paciente e eficácia estão incentivando hospitais e clínicas especializadas a adotarem soluções de emboloterapia. Espera-se que a infraestrutura de saúde bem estabelecida do país, juntamente com programas de treinamento para radiologistas intervencionistas, continue apoiando a expansão do mercado. Aumentar as evidências clínicas e políticas de reembolso favoráveis estimulam ainda mais a adoção. Aumentar a conscientização dos pacientes sobre opções de tratamento menos invasivas também está contribuindo para o crescimento do mercado.
Alemanha Emboloterapia Market Insight
Espera-se que o mercado alemão de emboloterapia se expanda em um considerável CAGR durante o período de previsão, impulsionado pela crescente conscientização de procedimentos minimamente invasivos e pela disponibilidade de agentes embólicos tecnologicamente avançados e dispositivos de suporte. A bem desenvolvida infraestrutura de saúde da Alemanha, combinada com forte ênfase na pesquisa e inovação, promove a adoção de emboloterapia através de oncologia e intervenções vasculares. Hospitais e clínicas especializadas estão cada vez mais integrando a emboloterapia em protocolos de tratamento para casos vasculares e tumorais complexos. Além disso, crescentes investimentos em tecnologias avançadas de imagem, educação de pacientes e treinamento clínico estão apoiando ainda mais a expansão do mercado. A demanda por terapias de precisão e melhores resultados dos pacientes se alinham às prioridades locais de saúde, aumentando o crescimento do mercado.
Visão do Mercado de Emboloterapia Ásia-Pacífico
O mercado de emboloterapia Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 25% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento da prevalência de câncer e distúrbios vasculares, aumento do gasto em saúde e avanços tecnológicos em países como China, Japão e Índia. A crescente inclinação da região para intervenções minimamente invasivas, apoiada por iniciativas governamentais que promovem procedimentos médicos avançados, está impulsionando a adoção. A expansão de hospitais e clínicas especializadas com modernas instalações de radiologia intervencionista está acelerando a captação. Além disso, a crescente conscientização entre médicos e pacientes sobre os benefícios da emboloterapia, aliada à disponibilidade de dispositivos econômicos, está contribuindo para o rápido crescimento do mercado. Mercados emergentes na APAC também estão testemunhando crescentes colaborações com fabricantes de dispositivos globais, aumentando o acesso a soluções inovadoras de emboloterapia.
Visão do Mercado de Emboloterapia do Japão
O mercado de emboloterapia do Japão está ganhando força devido à infraestrutura de saúde avançada do país, alta prevalência de condições vasculares e oncológicas e foco em intervenções minimamente invasivas. Hospitais japoneses e clínicas especializadas estão cada vez mais adotando emboloterapia para tratamento tumoral, tratamento de aneurismas e doenças vasculares periféricas. A integração com as modalidades avançadas de imagem e sistemas de navegação está conduzindo precisão e resultados processuais. Além disso, iniciativas governamentais que promovam terapias inovadoras e preocupações com o envelhecimento da população são como estimular a demanda por procedimentos mais seguros e amigáveis ao ambulatório. O crescente foco na medicina de precisão e em programas de treinamento intervencionista especializados está alimentando ainda mais o crescimento do mercado.
Visão do Mercado de Emboloterapia da Índia
O mercado indiano de emboloterapia representou a maior participação de receita de mercado na Ásia-Pacífico em 2025, atribuída à crescente incidência de câncer e distúrbios vasculares no país, à expansão da infraestrutura de saúde e à crescente conscientização de tratamentos minimamente invasivos. O crescente número de hospitais e clínicas especializadas da Índia equipados com instalações de radiologia intervencionista está acelerando a adoção de procedimentos de emboloterapia. As iniciativas governamentais que apoiam tecnologias médicas avançadas e cuidados de saúde acessíveis estão a impulsionar ainda mais o crescimento. Aumentar a conscientização entre médicos e pacientes sobre a segurança, eficácia e redução do procedimento hospitalar está aumentando a demanda do mercado. Além disso, agentes embólicos econômicos e dispositivos de suporte de fabricantes nacionais e internacionais estão aumentando a acessibilidade para uma base de pacientes mais ampla.
Quais são as Principais Empresas no Mercado de Emboloterapia
A indústria de emboloterapia é liderada principalmente por empresas bem estabelecidas, incluindo:
- Boston Scientific Corporation(EUA)
- Sistemas Médicos de Mérito(EUA)
- Terumo Corporation(Japão)
- Medtronic (Irlanda)
- Johnson & Johnson Services, Inc. (EUA)
- Stryker(EUA)
- Cook (EUA)
- Penumbra, Inc. (EUA)
- Sirtex Medical (Austrália)
- Abbott (EUA)
- Grupo Balt (França)
- Kaneka Corporation (Japão)
- Meril Life Sciences Pvt. Ltd (Índia)
- Acandis GmbH (Alemanha)
- Sistemas Médicos Varianos (EUA)
- Forma Memory Medical, Inc. (EUA)
- Artio Medical, Inc. (EUA)
- Rapid Medical (EUA)
- Microport Scientific Corporation (China)
- Embolx Inc. (EUA)
Quais são os Desenvolvimentos Recentes no Mercado Global de Emboloterapia
- Em julho de 2025, o Arsenal Medical relatou resultados do ensaio clínico EMBO-02 Trial, mostrando que seu NeoCast embólico líquido de próxima geração obteve oclusão completa do vaso-alvo sem embolização não-alvo e resultou em rápida reabsorção de hematoma subdural crônico (cSDH), sem dor durante a injeção marcando um grande avanço na penetração distal, materiais embólicos não-adesivos
- Em junho de 2025, a Embolização, Inc. recebeu a liberação FDA 510 (k) para seu novo dispositivo de bobina não-metal, a NED Vascular Coil, uma bobina à base de polímeros projetada para embolização arterial e venosa em vasculatura periférica oferecendo artefatos de imagem reduzidos e potencialmente substituindo bobinas metálicas convencionais em muitas aplicações
- Em janeiro de 2025, Instylla, Inc. anunciou que seu Sistema Tembo Embolic um agente embólico biorreabsorvível composto por partículas irregulares de gelatina seca (85-255 μm) recebeu 510 (k) desobstrução da Food and Drug Administration (FDA), permitindo seu uso para embolização de tumores hipervasculares e vasos vasculares periféricos.
- Em julho de 2024, o Arsenal Medical anunciou que, no primeiro ensaio EMBO-01 de NeoCast para tumores cerebrais hipervasculares, o agente atingiu os objetivos primários de segurança e viabilidade, obteve 88% desvascularização tumoral, e permitiu ressecção completa com boa oclusão do vaso, destacando seu potencial como um embólico líquido mais eficaz
- Em maio de 2024, a Merit Medical Systems anunciou a liberação do FDA 510 (k) e o lançamento de seu Siege Vascular Plug and Bearing nsPVA Express Preched Syringe expandindo seu portfólio de embólicos com uma rápida oclusão do plug vascular e um sistema de entrega de microesferas pré-cheias de PVA para simplificar procedimentos de embolização.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











