


Segmentação de mercado de tecnologia global de chips Flip, por Wafer Bumping Process (Copper Pillar, Tin-Lead Eutectic Solder, Lead-Free Solder/SAC, Cu-to-Cu Hybrid Bonding, Gold Stud Bump), Tecnologia de embalagem (FC-BGA, FCCSP/CSP, Fan-Out Wafer-Level/Panel-Level Packaging, Interposer 2,5D, 3D Stacked), Produto (Memória - DRAM/NAND/HBM, Sensor de Imagem CMOS, CPU/MPU, GPU/AI Accelerator, Networking/Switch ASIC, PMIC/Analog), Indústria de Uso Final (Consumer Electronics & Wearables, Data-Center & Cloud, Automotive & Transporte, Industrial & Robotics, Telecomunicações, Aeroespacial & Defesa) - Tendência da Indústria e Forecast para 2033
Qual é o tamanho e taxa de crescimento do mercado da tecnologia Flip Chip
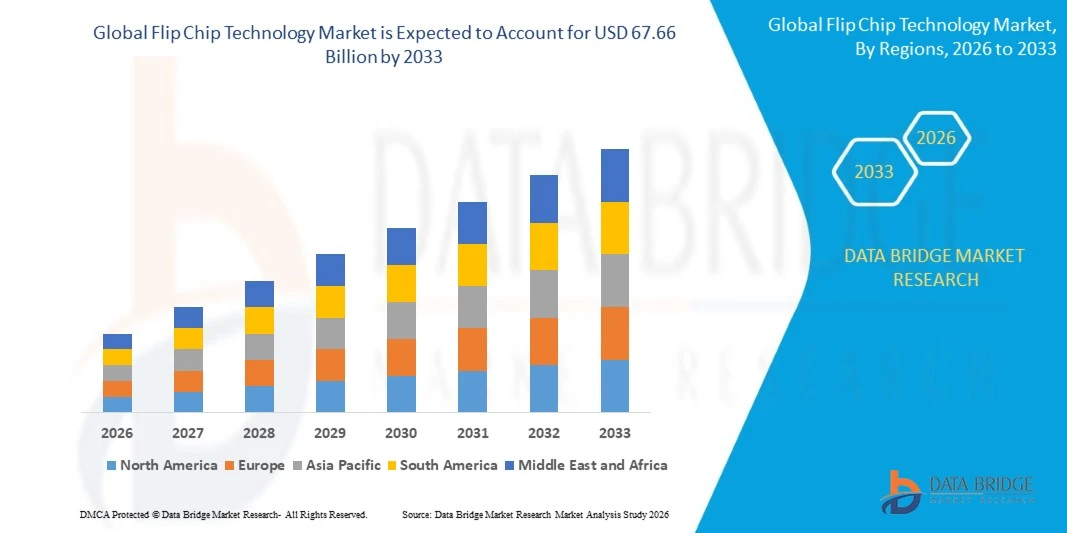
- De acordo com a análise Data Bridge Market Research, o mercado de tecnologia flip chip foi avaliado emUSD 37,1 bilhões em 2025e é projetado para alcançarUSD 67,66 Bilhões até 2033, crescendo emCAGR de 7,80% de 2026 a 2033.
- O mercado está se beneficiando da ampla transição da indústria de semicondutores para arquiteturas baseadas em chiplets, que exigem densa, termicamente eficienteinterconexõesque a embalagem do flip chip está bem posicionada para fornecer através de computação de alto desempenho,IA, e aplicações móveis.
- Aumento da procuraGPUs e aceleradores de IA, juntamente com o crescimento contínuo na infraestrutura 5G e memória de alta largura de banda, está impulsionando investimentos sustentados em pilar de cobre e tecnologias de ligação híbrida interconexões entre IDMs, fundições e OSATs.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 37,1 bilhões
- Valor de mercado esperado (2033): USD 67,66 Bilhões
- Previsões CAGR (2026-2033): 7,80%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: América do Norte
Quais são os principais takeaways do mercado de tecnologia Flip Chip
- A Ásia-Pacífico dominou o mercado global de tecnologia de flip chips com a maior parte de receita de 61,40% em 2025, apoiada pela concentração de fundição e capacidade de OSAT em Taiwan, Coreia do Sul e China.
- A América do Norte é esperada para ser a região de crescimento mais rápido em um CAGR de 9,20% de 2026 a 2033, alimentado pela expansão impulsionada por incentivos da capacidade de embalagem avançada nacional e aumento da produção de acelerador de IA por fabricantes de chips baseados nos EUA.
- O pilar de cobre manteve a principal participação de 49,20% pelo processo de colisão de wafers em 2025, refletindo sua dominância em aplicações de interconexão de alta densidade abrangendo processadores de servidor, ASICs de rede e processadores de aplicativos móveis.
- A ligação híbrida Cu-to-Cu é projetada para ser o segmento de processo de colisão de crescimento mais rápido, registrando um CAGR de 10,30%, impulsionado pela aceleração da adoção de requisitos de pitch sub-5 micron para memória de alta largura de banda de próxima geração e arquiteturas lógicas.
- A FC-BGA liderou o mercado com uma participação de 40,40% na tecnologia de embalagens em 2025, impulsionada pela demanda de embalagens de processadores de classe servidor do data center e pela construção de infraestrutura de IA.
- É esperado que a embalagem de nível de wafer e nível de painel seja o segmento tecnológico de embalagem de crescimento mais rápido, projetado para crescer em um CAGR de 10,70%, uma vez que a integração heterogênea otimizada por custos atinge aplicações de nível médio.
- Os dispositivos de memória representaram 34,20% do mercado por produto em 2025, enquanto as embalagens GPU e acelerador de IA devem registrar o crescimento mais rápido entre os segmentos de produtos, em um CAGR de 13,40%.
- Eletrônicos de consumo e wearables representaram o segmento líder da indústria de uso final com uma participação de 31,10% em 2025, enquanto aplicativos de data-center e nuvem são esperados para ver o crescimento mais rápido durante o período de previsão, em um CAGR de 8,56%.
Segmentação de Mercado de Tecnologia de Chip Flip e Escopo de Relatório
|
Atributos |
Insights do mercado da tecnologia do Flip Chip |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de tecnologia de chips Flip
- Os fabricantes de semicondutores estão acelerando a adoção de ligações híbridas Cu-to-Cu para suportar campos de interconexão sub-5 mícrons necessários para memória de alta largura de banda de última geração e empilhamento lógico-on-logic.
- Por exemplo, em 2025, um grande fornecedor de equipamentos de rede integrou as ASICs em pacotes de flip chips em sua linha de roteador de próxima geração, alcançando um rendimento de porta muito maior e temperaturas operacionais mais baixas em comparação com os projetos anteriores.
- As embalagens em nível de wafer e em nível de painel estão ganhando tração como alternativas otimizadas para custos para embalagens tradicionais de flip chip baseadas em substrato para aplicações de nível médio, expandindo a integração heterogênea para uma gama mais ampla de dispositivos.
- Por exemplo, Em 2025, a TSMC continuou a escalar sua capacidade de embalagem avançada da CoWoS para atender à demanda crescente de embalagens aceleradoras de IA, refletindo investimento de capital sustentado em tecnologia de flip chip baseada em interposer 2.5D entre as principais fundições.
- OSATs e fundições estão cada vez mais padronizando em formatos de embalagem de nível de painel para melhorar a eficiência de fabricação e reduzir os custos por unidade, à medida que a adoção do flip chip se estende para categorias de produtos sensíveis a preços mais elevados.
- Por exemplo, Em 2025, a ASE Technology Holding continuou a expandir suas linhas piloto de embalagem em nível de painel, visando uma melhor eficiência de custo para os produtos de flip chip baseados em fãs que servem clientes de eletrônicos móveis e de consumo.
- O crescente uso do pilar de cobre que colide em módulos de potência automotivos está estendendo a tecnologia de flip chip para além de suas tradicionais fortalezas de consumo e computação em aplicações industriais e de transporte de maior confiabilidade.
- Por exemplo, Em 2025, a STMicroelectronics expandiu sua capacidade de embalagem de flip chips para produtos de gerenciamento de energia automotiva, apoiando a crescente demanda de veículos elétricos e clientes da ADAS.
- No geral, o mercado de tecnologia de flip chip está se movendo em direção a interconexões de maior densidade, colisões mais finas e arquiteturas de embalagens avançadas que suportam o aumento do desempenho computacional, melhorando a eficiência de energia e a economia de fabricação. A adoção crescente de ligações híbridas, tecnologia de pilar de cobre, embalagens de nível de wafer e nível de painel e integração 2.5D/3D está expandindo aplicações de flip chips em IA, computação de alto desempenho, automotiva, comunicações e eletrônica de consumo.
Quais são os principais drivers do mercado de tecnologia Flip Chip
- O rápido crescimento do acelerador de IA e da demanda de GPU está impulsionando investimento sustentado em tecnologias de interconexão de flip chip capazes de suportar as altas contagens de pinos e cargas térmicas exigidas por pacotes de computação de alto desempenho.
- Por exemplo, Em 2025, a Amkor Technology continuou a expansão de sua avançada instalação de embalagem no Arizona, adicionando flip chip e capacidade de embalagem 2.5D para suportar clientes baseados nos EUA em IA, computação de alto desempenho e aplicações automotivas.
- Expandir a implantação de infraestrutura 5G e aumentar o conteúdo de eletrônicos automotivos, particularmente para a ADAS e gerenciamento de energia de veículos elétricos, estão ampliando a adoção de flip chips para além das aplicações tradicionais de eletrônicos de consumo.
- Por exemplo, Em 2025, a Samsung Electronics continuou a expandir sua avançada capacidade de embalagem para suportar a memória baseada em flip chip e embalagem lógica para clientes de processadores móveis e IA, reforçando sua posição na cadeia de suprimentos de memória de alta largura de banda.
- A demanda crescente por smartphones miniaturizados de alto desempenho e wearables continua a suportar a adoção do flip chip, já que a tecnologia permite maior densidade de entrada/saída dentro de fatores de forma cada vez mais compacta.
- Por exemplo, em 2025, a Texas Instruments expandiu a produção analógica e de gerenciamento de energia de flip chips em suas instalações de fabricação doméstica, apoiando a crescente demanda de clientes industriais e automotivos.
- Aumentar a terceirização de embalagens avançadas por empresas de semicondutores de fábulas para OSATs especializadas está expandindo o mercado endereçável para fornecedores de equipamentos e materiais de flip chip.
Que fatores estão desafiando o crescimento do mercado de tecnologia de chips Flip
- A embalagem de chips Flip requer um investimento significativo em equipamentos de localização de choque, enchimento e precisão, criando uma alta barreira para a entrada de SAOS menores que procuram competir com líderes estabelecidos.
- Por exemplo, em 2025, diversos OSATs de nível médio citaram o custo de qualificação de equipamentos de ligação híbrida Cu-to-Cu como barreira para participar de embalagens de memória de alta largura de banda de última geração, ilustrando a intensidade de capital frente a fornecedores menores em relação às principais fundições.
- As tensões geopolíticas em curso e as medidas de controlo das exportações que afectam os equipamentos e materiais semicondutores continuam a criar incertezas na cadeia de abastecimento para a expansão da capacidade de embalagem de flip chips em determinadas regiões.
- A gestão térmica continua a ser um desafio técnico persistente à medida que a densidade de interconexões aumenta, exigindo inovação contínua em materiais de enchimento insuficiente e estruturas de dissipação de calor para evitar problemas de confiabilidade em pacotes de alta potência.
- Por exemplo, em 2025, vários clientes de computação de alto desempenho relataram atrasos de qualificação relacionados à gestão térmica para pacotes de flip chip de próxima geração com maior densidade de potência, destacando o desafio contínuo da engenharia de gerenciar calor em arquiteturas de interconexão mais densas.
- No geral, o crescimento do mercado de tecnologia de flip chips está sendo restringido por elevados requisitos de capital, complexidade crescente do processo, cadeia de suprimentos e incertezas geopolíticas, e desafios de gestão térmica associados com maior densidade de interconexão e consumo de energia. Esses fatores estão aumentando os requisitos de qualificação e os custos de fabricação, especialmente para fornecedores de embalagens menores, enquanto incentivam o investimento contínuo em materiais avançados, soluções térmicas, otimização de processos e tecnologias de equipamentos.
Como é o mercado de tecnologia Flip Chip segmentado
O mercado de tecnologia de flip chip é segmentado com base no processo de colisão de wafers, tecnologia de embalagem, produto e indústria de uso final.
- Por Wafer Bumping Processo
Com base no processo de colisão de wafers, o mercado é segmentado em pilar de cobre, solda eutética de chumbo, solda sem chumbo / SAC, ligação híbrida Cu-to-Cu, e pedregulho de ouro. O pilar de cobre teve 49,2% de participação de receita em 2025, refletindo sua dominância em aplicações de interconexão de alta densidade abrangendo processadores de servidor, ASICs de rede e processadores de aplicativos móveis.
A ligação híbrida Cu-to-Cu é projetada para ser o segmento de crescimento mais rápido, em um CAGR de 10,3% através do período de previsão, pois os requisitos de pitch sub-5 mícron aceleram a adoção de memória de alta largura de banda de próxima geração e arquiteturas lógicas em lógica.
- Por Tecnologia de Embalagem
Com base na tecnologia de embalagem, o mercado é segmentado em FC-BGA, FCCSP/CSP, fan-out wafer-level-panel-level embalagem, 2.5D interposer, e 3D empilhado. A FC-BGA liderou o mercado com uma participação de 40,4% em 2025, impulsionada pela demanda de embalagens de processadores da classe servidora do data center e pela construção de infraestrutura de IA.
As embalagens em nível de wafer e em nível de painel estão previstas para expandir-se em um CAGR de 10,7%, já que a integração heterogênea otimizada por custos atinge aplicações industriais e de consumo de nível médio.
- Por Produto
Com base no produto, o mercado é segmentado em memória (DRAM/NAND/HBM), sensor de imagem CMOS, CPU/MPU, acelerador GPU/AI, rede/comutação ASIC e PMIC/analog. Os dispositivos de memória foram responsáveis por 34,2% da receita de 2025, suportados pelo aumento do conteúdo de memória de alta largura de banda em pacotes de IA e computação de alto desempenho.
As embalagens GPU e acelerador de IA estão definidas para avançar em 13,4% CAGR, o mais rápido entre os segmentos de produtos, impulsionado pela demanda crescente de treinamento e infraestrutura de inferência de IA.
- Por Indústria de Uso Final
Com base na indústria de uso final, o mercado é segmentado em eletrônicos de consumo e wearables, data-center & cloud, automotivo & transporte, industrial & robótica, telecomunicações e aeroespacial & defesa. Electrónica de consumo e wearables detiveram uma quota de 31,1% em 2025, suportada pela adoção contínua do flip chip em smartphones, wearables e dispositivos de consumo compactos.
Espera-se que aplicativos de data center e cloud registrem um CAGR de 8,56% através do período de previsão, impulsionado pela construção contínua de infraestrutura de IA e demanda de computação de alto desempenho.
Qual é a região que detém a maior parte do mercado de tecnologia Flip Chip
- A Ásia-Pacífico dominou o mercado global de tecnologia de flip chips e representou a maior parte de receita de 61,40% em 2025, apoiada pela concentração de fundição e capacidade de OSAT em Taiwan, Coreia do Sul e China, e investimento de capital sustentado pelos principais fabricantes de semicondutores.
- A região também se beneficia com cadeias de suprimentos estabelecidas para substratos, materiais de choque e equipamentos de embalagem, juntamente com o apoio contínuo do governo para a capacidade de embalagem nacional avançada em várias economias Ásia-Pacífico. A contínua expansão da CoWoS e da capacidade de ligação híbrida, liderando as fundições de Taiwan, reforça ainda mais a posição de liderança da região.
U.K. Flip Chip Technology Market Insight
O mercado de tecnologia de flip chips do Reino Unido é apoiado pelo ecossistema de pesquisa de semicondutores estabelecido pelo país, crescente investimento em embalagens avançadas e crescente demanda por componentes eletrônicos de alto desempenho. A adoção de embalagens de flip chip é suportada por aplicações em telecomunicações, eletrônica automotiva, aeroespacial e computação de alto desempenho, onde fatores de forma compacta, desempenho elétrico melhorado e gerenciamento térmico eficiente são importantes. Além disso, desenvolvimentos em integração heterogênea, arquiteturas de chiplet e tecnologias avançadas de interconexão estão apoiando a demanda por soluções sofisticadas de flip chip no Reino Unido.
Alemanha Flip Chip Technology Market Insight
O mercado de tecnologia de flip chips da Alemanha está se expandindo devido às fortes indústrias de semicondutores, automóveis, eletrônica industrial e eletrônica de energia do país. A adoção crescente de embalagens avançadas para processadores automotivos, sensores, dispositivos de gerenciamento de energia e sistemas eletrônicos de alto desempenho está suportando a demanda por tecnologias de flip chip. Além disso, o foco da Alemanha na expansão da fabricação de semicondutores, miniaturização, confiabilidade e pesquisa avançada de embalagens está incentivando a adoção de pilares de cobre, embalagens de nível wafer e outras tecnologias de interconexão de alta densidade.
Asia-Pacific Flip Chip Technology Market Insight
O mercado de tecnologia de flip chips Ásia-Pacífico está testemunhando forte crescimento, impulsionado pela concentração da região de fundições de semicondutores, OSATs, fabricantes de eletrônicos e instalações de embalagem avançadas em Taiwan, China, Coreia do Sul e Japão. O aumento da demanda por aceleradores de IA, memória de alta largura de banda, smartphones, eletrônicos de consumo, semicondutores automotivos e computação de alto desempenho está acelerando a adoção de tecnologias de embalagem Flip Chip e 2.5D/3D. Além disso, os investimentos em embalagens de nível de wafer, embaçamento de pilares de cobre, ligação híbrida e integração heterogênea estão fortalecendo o ecossistema regional do flip chip.
Japão Flip Chip Technology Market Insight
O mercado japonês de tecnologia de flip chips está experimentando crescimento consistente, apoiado pela indústria avançada de materiais e equipamentos semicondutores do país, setor de eletrônicos automotivos e fortes capacidades na fabricação de precisão. Os fabricantes de semicondutores estão adotando cada vez mais embalagens de flip chip para processadores, dispositivos de memória, sensores, eletrônicos automotivos e aplicações de alto desempenho que exigem design compacto e alto desempenho elétrico. Além disso, o aumento do investimento em embalagens avançadas, integração de chiplets, embalagens em nível de wafer e tecnologias de interconexão de alta densidade está apoiando o desenvolvimento de soluções de flip chip de última geração no Japão.
China Flip Chip Technology Market Insight
O mercado de tecnologia de flip chips da China está crescendo rapidamente, apoiado pela expansão da fabricação de semicondutores domésticos, aumento da capacidade da OSAT e esforços apoiados pelo governo para fortalecer a cadeia de suprimentos de semicondutores local. A crescente demanda por smartphones, eletrônicos de consumo, eletrônicos automotivos, processadores de IA e equipamentos de comunicação está aumentando o uso de embalagens de flip chip em uma ampla gama de aplicações de semicondutores. Além disso, os investimentos em instalações de embalagem avançadas, choques de pilares de cobre, embalagens de fan-out e integração heterogênea estão fortalecendo as capacidades de flip chips domésticos e apoiando a transição para embalagens de semicondutores de maior densidade.
Quais são as principais empresas no mercado de tecnologia Flip Chip
A indústria de tecnologia de flip chips é liderada principalmente por empresas bem estabelecidas, incluindo:
- Taiwan Semiconductor Manufacturing Company Limited(Taiwan)
- Intel Corporation(EUA)
- Samsung Electronics Co., Ltd.(Coreia do Sul)
- Amkor Technology, Inc.(EUA)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Texas Instruments Incorporated (EUA)
- United Microelectronics Corporation (Taiwan)
- STMicroelectronics N.V. (Suíça)
- Powertech Technology Inc. (Taiwan)
- Jiangsu Changjiang Electronics Technology Co., Ltd. (China)
- 3M Company (EUA)
- Fujitsu Limited (Japão)
- Advanced Semiconductor Engineering, Inc. (ASE) (Taiwan)
- Grupo JCET Co., Ltd. (China)
- Tongfu Microelectronics Co., Ltd. (China)
- Hana Micron Inc. (Coreia do Sul)
- Nepes Corporation (Coreia do Sul)
- Amkor Technology Korea, Inc. (Coreia do Sul)
- KYOCERA Corporation (Japão)
- ROHM Co., Ltd (Japão)
- Renessas Electronics Corporation (Japão)
- Infineon Technologies AG (Alemanha)
- Semicondutores NXP N.V. (Países Baixos)
- ondemi (EUA)
- Broadcom Inc. (EUA)
Quais são as últimas evoluções no mercado de tecnologia Flip Chip
- Em janeiro de 2025, a TSMC informou que o investimento contínuo na capacidade de embalagem avançada, uma vez que a demanda relacionada com IA permaneceu forte. A empresa manteve um plano de despesas de capital de 2025 de 38 a 42 mil milhões de dólares, apoiando tecnologia avançada e capacidade de embalagem. A plataforma CoWoS da TSMC integra matrizes lógicas e memória de alta largura de banda através de embalagens avançadas baseadas em interposer, reforçando o papel de tecnologias de flip-chip e relacionadas baseadas em colisões em IA e aplicações de computação de alto desempenho.
- Em abril de 2025, a TSMC introduziu desenvolvimentos avançados de embalagens adicionais para IA e computação de alto desempenho em seu Simpósio de Tecnologia da América do Norte. A empresa anunciou a expansão contínua do seu roteiro da CoWoS, incluindo planos para um pacote CoWoS de 9,5 dimensões capaz de integrar 12 ou mais pilhas HBM, com produção de volume alvo para 2027. TSMC também relatou progresso em tecnologias avançadas de armazenamento de chips e interconexões suportando processadores de IA cada vez mais complexos.
- Em abril de 2025, a Amkor Technology entrou em uma parceria estratégica com a Intel para expandir a capacidade de montagem de embalagens avançadas da EMIB em toda a Coréia, Portugal e Estados Unidos. A colaboração visa aumentar a disponibilidade de embalagens multi-die de alta densidade para IA, computação de alto desempenho e aplicações intensivas de dados. Embora a EMIB seja uma tecnologia baseada em ponte em vez de um flip chip convencional, o desenvolvimento demonstra o movimento mais amplo da indústria em direção à interconexão de alta densidade e embalagem avançada.
- Em abril de 2025, a Amkor destacou a crescente demanda por embalagens avançadas baseadas em 2.5D e RDL de clientes de computação de alto desempenho e IA. Durante sua discussão de ganhos no primeiro trimestre de 2025, a empresa relatou o engajamento contínuo em tecnologias 2.5D e RDL e anunciou planos para expandir sua pegada de embalagem avançada dos EUA, com a construção de sua instalação Arizona programada para começar na segunda metade de 2025.
- Em fevereiro de 2025, a ASE lançou oficialmente sua quinta fábrica em Penang, Malásia, expandindo as embalagens avançadas da empresa e testando a pegada. A expansão aumentou o espaço planejado do local da Malásia de aproximadamente 1 milhão de pés quadrados para 3,4 milhões de pés quadrados e foi impulsionada em parte pelo aumento da demanda por aplicações de próxima geração, como IA generativa. A ASE também mantém recursos dedicados de embalagens de flip-chip, incluindo tecnologias FCBGA e FCCSP, suporte à computação, telecomunicações, memória e outras aplicações de alto desempenho.
- Em maio de 2025, a TSMC aprovou aproximadamente US$ 15,25 bilhões em dotações de capital para expansão de capacidade, incluindo embalagens avançadas, tecnologias maduras/especialistas e construção fab. O investimento fez parte do planejamento de capacidade da TSMC baseado na demanda do mercado e no seu roteiro tecnológico, apoiando a contínua ampliação da infraestrutura avançada de embalagem utilizada em IA, HPC e outras aplicações de semicondutores de alto desempenho.
- Em outubro de 2025, Amkor abriu espaço em sua avançada embalagem e test campus no Arizona e aumentou o investimento planejado para US$ 7 bilhões. O projeto bifásico foi projetado para fornecer mais de 750 mil metros quadrados de espaço limpo e suportar embalagens avançadas de alto volume para IA, computação de alto desempenho, comunicações móveis e aplicações automotivas. A instalação deve começar a produção no início de 2028 e representa uma expansão significativa da capacidade avançada de embalagem baseada nos EUA.
- Em 2025, a TSMC relatou que a tecnologia de ponta fina de cobre-bomba para embalagem flip-chip em seu processo 2nm entrou com sucesso na produção de volume. O desenvolvimento é particularmente relevante para o mercado de tecnologia de flip chip porque as interconexões cobre-bomba fornecem conexões elétricas de alta densidade entre a matriz e o pacote, enquanto suportam nós de processo semicondutores cada vez mais avançados. A TSMC informou igualmente que a sua tecnologia avançada de embalagem CoWoS-L entrou no seu segundo ano de produção de volume em 2025.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











