



Segmentação do mercado global sem glúten, por tipo de produto (Snacks de padaria, batatas fritas e fritas, biscoitos e biscoitos, biscoitos e pretzels, snacks, pipocas e lanches extrudados, nozes e sementes, e snacks de confeitaria), fonte (fonte animal e fonte vegetal), aplicação (instituições educativas, hotéis e restaurantes, e outros), canal de distribuição (Loja convencional, hotéis e restaurantes, institutos educacionais, serviços especiais, hospitais e lojas de drogas)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado sem glúten
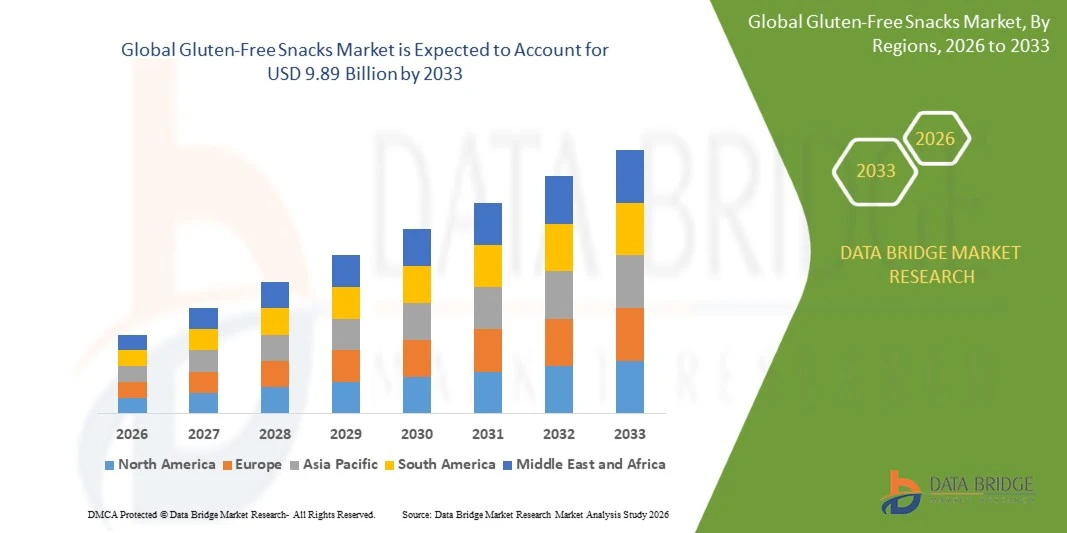
- De acordo com a análise Data Bridge Market Research, o mercado de lanches sem glúten foi avaliado emUSD 5,15 mil milhões em 2025e é projetado para alcançar9,89 mil milhões de USD até 2033, crescendo emCAGR de 8,50% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pelo aumento da consciência da doença celíaca e da sensibilidade ao glúten, aumento da demanda por opções de lanches convenientes e saudáveis, e ampliação da disponibilidade de produtos sem glúten em supermercados e canais de varejo online.
- A adoção crescente de dietas sem glúten, combinadas com a demanda por sabores diversos e melhoria da qualidade do produto, está incentivando os fabricantes a desenvolver lanches inovadores usando ingredientes alternativos como arroz, milho, quinoa e outros grãos sem glúten. Esses desenvolvimentos estão expandindo as escolhas dos consumidores entre chips, biscoitos, e lanchonetes, posicionando os lanches sem glúten como uma opção cada vez mais acessível para consumidores com restrições alimentares e preferências conscientes da saúde.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 5,15 Bilhões
- Valor de mercado esperado (2033): USD 9.89 Bilion
- Previsões CAGR (2026-2033): 8.50%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais takeaways do mercado de lanches sem glúten
- A América do Norte dominou o mercado de lanches sem glúten com a maior parcela de receita de 38,6% em 2025, apoiada pela alta conscientização do consumidor sobre a doença celíaca, redes especializadas estabelecidas de varejo de alimentos e forte demanda por produtos sem glúten
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 10,3% de 2026 a 2033, alimentado pelo aumento da consciência de saúde, expansão dos gastos de classe média e aumento da demanda por lanches sem glúten na China, Índia, Japão e Austrália.
- O segmento de chips e batatas fritas liderou o mercado com uma participação de 38,4% em 2025, impulsionada pela ampla preferência do consumidor por lanches saborosos e convenientes.
- Os snack bars são o tipo de produto de maior crescimento, projetado para registrar um CAGR de 9,4%, refletindo o aumento da demanda por lanches convenientes, portáteis e com foco nutricional.
- O segmento fonte da planta dominou a categoria fonte com 75% de receita em 2025, liderada pelo uso extensivo de arroz, milho, batatas, nozes, sementes, leguminosas e outros ingredientes naturalmente sem glúten
- Hotéis e restaurantes representaram 45% da quota de mercado em 2025, preferiu aumentar a procura de opções de alimentos sem glúten em hotéis, restaurantes, cafés e estabelecimentos de serviços rápidos.
- O segmento de instituições de ensino é a categoria de aplicação de maior crescimento, com um CAGR de 8,5%, impulsionado pelo aumento da conscientização sobre a doença celíaca e sensibilidade ao glúten, aumento da demanda por programas de alimentação escolar inclusiva e adoção crescente de lanches sem glúten para acomodar os alunos.
Alcance do relatório e segmentação do mercado sem glúten
|
Atributos |
Snacks sem glúten Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de lanches sem glúten
- Os fabricantes de alimentos estão expandindo cada vez mais os portfólios de lanches sem glúten com sabores familiares e texturas melhoradas para atrair os consumidores que buscam segurança alimentar sem comprometer o gosto e conveniência.
- Por exemplo, em abril de 2025, a Arnott introduziu biscoitos Jatz Gluten Free e Formas Churrasqueiras Gluten Free na Austrália, expandindo sua gama de lanches salgados para consumidores que evitam o glúten.
- A inovação de produtos está cada vez mais focada em formatos de lanches familiares, incluindo biscoitos, biscoitos e salgadinhos cozidos, ajudando as marcas a apelar tanto para os consumidores com transtornos relacionados ao glúten quanto para o público consciente da saúde.
- Os fabricantes também estão desenvolvendo produtos com grãos alternativos, perfis de ingredientes mais limpos e combinações de sabor variadas para diferenciar suas ofertas em um mercado de lanches cada vez mais competitivo.
- Por exemplo, em maio de 2025, Kameda LT Foods lançou Krispy Hopu em um sabor doce e salgado sob sua marca Kari Kari, oferecendo um assado, sem glúten, lanche vegan à base de arroz sem óleo de palma
- Como os fabricantes continuam priorizando gosto, conveniência e variedade de produtos, a inovação em formulações de lanche sem glúten é esperada para fortalecer o apelo do consumidor e ampliar a adoção do mercado.
Quais são os principais drivers do mercado de lanches sem glúten
- A crescente consciência da doença celíaca e da sensibilidade ao glúten está aumentando a demanda por lanches sem glúten que ajudam os consumidores a gerenciar as restrições alimentares clinicamente necessárias, mantendo hábitos alimentares convenientes.
- Por exemplo, em maio de 2025, Kameda LT Foods lançou Krispy Hopu sob sua marca Kari Kari, um snack assado, sem glúten, vegan à base de arroz em um sabor doce e salgado, refletindo crescente demanda por alternativas de lanche convenientes e melhores para você
- Os consumidores estão cada vez mais buscando alternativas acessíveis sem glúten em supermercados, lojas de alimentos especiais e plataformas online, incentivando os fabricantes a expandir a distribuição e a disponibilidade de produtos.
- Normas de rotulagem mais claras e maior compreensão do consumidor sobre o contato cruzado de glúten também são encorajadores da demanda por produtos com alegações sem glúten verificadas e práticas de fabricação confiáveis.
- Por exemplo, em fevereiro de 2024, Mintel relatou que 82% dos consumidores que comiam ou comiam alimentos sem glúten não tinham sido diagnosticados com doença celíaca, destacando o papel de preferências mais amplas do consumidor e benefícios percebidos de bem-estar na expansão da demanda além das dietas medicamente necessárias.
- Com a crescente conscientização dos transtornos relacionados ao glúten e a crescente disponibilidade de alternativas familiares de lanches, os fabricantes estão posicionados para expandir os portfólios de produtos e alcançar uma base de consumo mais ampla.
Que fatores estão desafiando o crescimento do mercado de lanches sem glúten
- Petiscos sem glúten podem envolver maiores custos de produção devido a ingredientes alternativos, processamento especializado, requisitos de certificação e medidas necessárias para evitar o contato cruzado com ingredientes contendo glúten.
- Por exemplo, em maio de 2024, um estudo publicado no Indian Journal of Gastroenterology analisou 485 produtos alimentares sem glúten e 790 contrapartidas convencionais disponíveis em supermercados e lojas online de Deli. O estudo constatou que os produtos sem glúten eram em média 232% mais caros, criando uma barreira de acessibilidade para os consumidores que dependem desses produtos.
- Estes custos adicionais podem traduzir-se em preços de retalho mais elevados, limitando a acessibilidade para consumidores e famílias sensíveis aos preços que dependem de produtos sem glúten por razões médicas.
- O maior custo de ingredientes especializados e controles de produção, combinado com potenciais trade-offs nutricionais, como menor proteína e fibra em algumas categorias de produtos, cria desafios para os fabricantes que buscam oferecer lanches acessíveis e nutricionalmente equilibrados.
- Por exemplo, em outubro de 2024, pesquisas publicadas no Nutrition Bulletin examinaram 1.058 produtos no mercado de varejo grego, incluindo 408 produtos sem glúten. O estudo concluiu que os alimentos básicos isentos de glúten eram mais caros do que os produtos convencionais comparáveis, enquanto os alimentos não em pó sem glúten, incluindo as batatas fritas e os doces, não apresentavam a mesma desvantagem de preço global.
- Esses desafios de acessibilidade e formulação podem restringir a adoção entre consumidores conscientes do orçamento e aumentar a pressão sobre as marcas para manter o gosto, qualidade nutricional e preços competitivos. Consequentemente, o fornecimento de ingredientes de baixo custo e a melhoria das formulações de produtos continuam a ser importantes para a expansão a longo prazo do mercado.
Como é o mercado de lanches sem glúten segmentado
O mercado de lanches sem glúten é segmentado com base no tipo de produto, fonte, aplicação e canal de distribuição.
- Por tipo de produto
Com base no tipo de produto, o mercado de lanches sem glúten é segmentado em salgadinhos de padaria, salgadinhos e batatas fritas, biscoitos e biscoitos, biscoitos e pretzels, snacks, pipocas e salgadinhos extrudados, nozes e sementes e salgadinhos de confeitaria. O segmento de chips e batatas fritas dominou o mercado com uma participação estimada em 38,4% em 2025, devido à ampla preferência do consumidor por lanches salgados convenientes e prontos para comer. Chips à base de batata, milho e arroz são adequados para formulações sem glúten quando ingredientes e práticas de processamento impedem o contato cruzado de glúten. Estes produtos estão amplamente disponíveis através de supermercados, lojas de conveniência e plataformas de varejo online. Os fabricantes estão introduzindo sabores inovadores, variedades cozidas e formulações de gordura reduzida para atrair consumidores conscientes da saúde. As embalagens individuais e as embalagens múltiplas apoiam ainda mais o consumo nas famílias e nas ocasiões em curso.
O segmento de lanchonetes é projetado para registrar o crescimento mais rápido em um CAGR de 9,4% de 2026 a 2033, impulsionado pela crescente demanda por lanches convenientes, portáteis e com foco nutricional. Lanches sem glúten feitos com nozes, sementes, frutas secas, aveia certificada sem glúten e grãos alternativos apelam aos consumidores que buscam energia rápida entre as refeições. Aumentar o interesse em formulações de alta proteína, alta fibra e baseada em plantas é encorajador da inovação do produto. Os fabricantes também estão expandindo suas ofertas com ingredientes de baixo açúcar e rótulo limpo. A crescente popularidade de estilos de vida orientados para fitness e alternativas de café da manhã convenientes é apoiar a demanda. A expansão através do comércio electrónico e dos retalhistas de produtos alimentares especializados está ainda a melhorar o acesso a snacks-bar sem glúten.
- Por Fonte
Com base na fonte, o mercado de snacks sem glúten é segmentado em fonte animal e fonte vegetal. Estima-se que o segmento fonte da planta domine o mercado com participação de 75% em 2025, apoiado pelo uso extensivo de arroz, milho, batatas, nozes, sementes, leguminosas e outros ingredientes naturalmente sem glúten. Ingredientes derivados de plantas fornecem aos fabricantes opções versáteis para o desenvolvimento de chips, bolachas, biscoitos, lanchonetes e lanches extrudados. O arroz e o milho são particularmente úteis em formulações sem glúten, pois podem fornecer texturas desejáveis e servir como alternativas aos ingredientes à base de trigo. O crescente interesse dos consumidores em alimentos à base de plantas e ingredientes reconhecíveis está a reforçar ainda mais a procura. A disponibilidade de diversos ingredientes vegetais também permite aos fabricantes desenvolver produtos para diferentes sabores e preferências nutricionais.
O segmento de origem animal é projetado para testemunhar o crescimento no CAGR de 7,0% de 2026 a 2033, apoiado pela demanda por lanches ricos em proteínas feitos com ingredientes como proteínas lácteas, queijo, ovos e carne. Petiscos à base de queijo, batatas fritas de carne e produtos de lanche proteicos podem fornecer alternativas para lanches convencionais com foco em carboidratos quando formulados sem ingredientes contendo glúten. O crescente interesse em dietas de alta proteína está incentivando os fabricantes a expandir portfólios de lanches salgados. Estes produtos podem apelar aos consumidores em busca de uma ingestão conveniente de proteínas durante as atividades de trabalho, viagens e fitness. A inovação de produtos envolvendo tempero, estabilidade de prateleiras e embalagem controlada por porções está apoiando ainda mais a categoria.
- Por Aplicação
Com base na aplicação, o mercado de lanches sem glúten é segmentado em instituições de ensino, hotéis e restaurantes, entre outros. O segmento de hotéis e restaurantes dominou a categoria de aplicação com participação de 45% em 2025, impulsionada pelo aumento da demanda por opções de alimentos sem glúten em hotéis, restaurantes, cafés e estabelecimentos de atendimento rápido. Aumentar a consciência da doença celíaca e da sensibilidade ao glúten está incentivando os prestadores de serviços alimentares a expandir suas ofertas de lanche sem glúten. O aumento da actividade turística e hoteleira apoia ainda mais a procura de opções alimentares especializadas. Os restaurantes estão cada vez mais oferecendo produtos de padaria sem glúten, biscoitos e lanches embalados para acomodar diversas preferências do consumidor. A melhoria da rotulagem dos menus e as práticas cuidadosas de manipulação de alimentos estão também a reforçar a confiança dos consumidores.
O segmento de instituições de ensino é projetado para crescer em um CAGR de 8,5% de 2026 a 2033, uma vez que escolas, faculdades e universidades acomodam cada vez mais alunos com necessidades alimentares específicas. Fornecer lanches sem glúten pode ajudar as instituições a oferecer escolhas adequadas para os alunos com doença celíaca ou medicamente necessário evitar glúten. Os produtos embalados com informações claras sobre ingredientes e controles adequados de alergénios podem simplificar a aquisição e distribuição. A demanda também pode ser apoiada por uma maior conscientização entre pais, administradores escolares e prestadores de serviços alimentares. Os lanches embalados individualmente podem ser convenientes para cafeterias, máquinas de venda automática e eventos escolares.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de lanches sem glúten é segmentado em lojas convencionais, hotéis e restaurantes, institutos educacionais, serviços de especialidade, hospitais e farmácias. Estima-se que o segmento de lojas convencionais domine o mercado com participação de 71,7% em 2025, apoiado pela ampla disponibilidade de lanches sem glúten em supermercados, hipermercados, mercearias e lojas de conveniência. Esses varejistas oferecem aos consumidores acesso a várias categorias de produtos, incluindo chips, bolachas, biscoitos, lanchonetes e nozes. Estantes sem glúten dedicadas e etiquetas de embalagem claras podem ajudar os compradores a identificar produtos adequados mais facilmente. As redes de retalho estabelecidas também permitem aos fabricantes alcançar os consumidores nos mercados urbano e suburbano. As atividades promocionais, os preços competitivos e as opções multipack podem incentivar ainda mais as compras repetidas. Ampla acessibilidade e hábitos de compras estabelecidos apoiam a importância das lojas convencionais na distribuição de lanches sem glúten.
O segmento de serviços especializados é projetado para testemunhar forte crescimento em um CAGR de 9,0% de 2026 a 2033, impulsionado pela demanda por produtos adaptados aos consumidores com doença celíaca, sensibilidade ao glúten e preferências alimentares específicas. Os retalhistas especializados de alimentos saudáveis e as lojas dedicadas sem glúten oferecem frequentemente uma variedade mais ampla de produtos de nicho do que as lojas convencionais. Esses canais podem ajudar os consumidores a encontrar produtos certificados sem glúten, lanches especiais de padaria e produtos com perfis de ingredientes específicos. A equipe de varejo e informações detalhadas sobre produtos também podem melhorar a experiência de compras. Os varejistas especializados online e os serviços baseados em assinaturas podem estender o acesso aos consumidores em locais com opções de varejo físicas limitadas. Espera-se que o aumento da diversidade de produtos e a procura de informações alimentares fiáveis apoiem este canal de distribuição.
Qual região detém a maior parte do mercado de lanches sem glúten
- A América do Norte dominou o mercado de lanches sem glúten com a maior parcela de receita de 38,6% em 2025, apoiada pela alta conscientização do consumidor sobre a doença celíaca, redes especializadas estabelecidas de varejo de alimentos e forte demanda por produtos sem glúten
- A região também se beneficia de padrões bem estabelecidos de rotulagem de alimentos, crescente demanda por opções de lanches convenientes e mais saudáveis, e aumentando a inovação de produtos em chips, bolachas, biscoitos e lanchonetes. A expansão das plataformas de mercearia online e a presença de fabricantes de alimentos estabelecidos continuam a fortalecer a posição da América do Norte no mercado global.
U.S. Free Snacks Mercado Insight
O mercado de lanches sem glúten dos EUA está testemunhando forte crescimento devido ao aumento da consciência da doença celíaca, aumento do diagnóstico de distúrbios relacionados ao glúten, e crescente demanda por alternativas alimentares convenientes. A indústria nacional de alimentos embalados, juntamente com a ampla disponibilidade de chips sem glúten, bolachas, biscoitos e lanchonetes, está conduzindo a demanda em todos os canais de varejo e e-commerce. Além disso, padrões claros de rotulagem sem glúten e crescente interesse do consumidor em diversas formulações de lanches estão acelerando a inovação de produtos em supermercados, lojas de alimentos especiais e plataformas online.
Visão do mercado de lanches sem glúten Ásia-Pacífico
Espera-se que o mercado de lanches sem glúten da Ásia-Pacífico testemunhe rápido crescimento, impulsionado pelo aumento da conscientização da saúde, expansão das populações urbanas e aumento da demanda por alimentos embalados convenientes em países como China, Índia, Japão e Austrália. O crescente interesse em grãos alternativos, incluindo arroz, milho e quinoa, está apoiando o desenvolvimento de diversos produtos de lanche sem glúten. Além disso, a expansão da infraestrutura de varejo moderna, o aumento da penetração no comércio eletrônico e a crescente disponibilidade de alimentos dietéticos especializados estão apoiando a expansão regional do mercado.
Japão Snacks livre de glúten Mercado Insight
O mercado japonês de lanches sem glúten está testemunhando um crescimento consistente devido ao crescente interesse do consumidor pela diversidade alimentar, qualidade do produto e opções de lanches convenientes. Fabricantes e varejistas estão expandindo a disponibilidade de biscoitos à base de arroz, produtos de confeitaria sem glúten e lanches de grãos alternativos para acomodar mudanças nas preferências do consumidor. Além disso, a estabelecida indústria de alimentos embalados do Japão, forte infraestrutura de varejo e crescente interesse em produtos alimentícios especializados claramente rotulados estão contribuindo para o desenvolvimento do mercado. A inovação contínua dos produtos e a disponibilidade de formatos tradicionais de lanches feitos com ingredientes isentos de glúten apoiam ainda mais a procura.
China Snacks livre de glúten mercado Insight
O mercado de lanches sem glúten da China está crescendo constantemente, impulsionado pelo aumento da consciência de saúde, expansão das populações de consumidores urbanos e crescente demanda por lanches embalados convenientes. O crescente interesse em produtos à base de arroz e ingredientes alternativos está incentivando os fabricantes a desenvolver bolachas sem glúten, chips, biscoitos e outras variedades de lanche. Além disso, a expansão das plataformas de comércio eletrônico, supermercados modernos e varejistas de alimentos especializados está melhorando a acessibilidade do produto. O aumento da diversificação dos produtos e a crescente disponibilidade de alimentos especiais importados e produzidos internamente estão apoiando o desenvolvimento do mercado em toda a China.
U.K. Snacks livre de glúten Market Insight
O mercado de lanches sem glúten do Reino Unido está experimentando um crescimento constante, apoiado pelo aumento da conscientização da doença celíaca e pela demanda por alternativas convenientes aos produtos convencionais. Os supermercados estabelecidos, os varejistas especializados e as plataformas on-line oferecem aos consumidores acesso a biscoitos sem glúten, biscoitos, batatas fritas e lanchonetes. Além disso, os requisitos claros de rotulagem dos alimentos e a inovação contínua dos produtos estão a incentivar os fabricantes a melhorar a variedade e a acessibilidade dos produtos. O crescente interesse em ingredientes à base de plantas, grãos alternativos e melhores formulações de lanches está contribuindo ainda mais para o crescimento do mercado no Reino Unido.
Alemanha Snacks sem glúten Market Insight
O mercado alemão de snacks sem glúten está se expandindo constantemente devido ao aumento da conscientização de distúrbios relacionados ao glúten, a demanda por produtos dietéticos especializados e a indústria alimentar bem desenvolvida do país. Os consumidores estão cada vez mais buscando lanches de padaria sem glúten, biscoitos, biscoitos e produtos salgados através de supermercados, varejistas de desconto e lojas de alimentos especiais. A inovação contínua em ingredientes de grãos alternativos, formulações de produtos e embalagens está melhorando a escolha do consumidor. Além disso, os requisitos estabelecidos de segurança alimentar e rotulagem, juntamente com o crescente interesse em opções de lanche convenientes e variadas, estão a apoiar o desenvolvimento do mercado na Alemanha.
Quais são as principais empresas no mercado de lanches sem glúten
A indústria de snacks sem glúten é liderada principalmente por empresas bem estabelecidas, incluindo:
- Mondelez International, Inc.. (EUA)
- General Mills, Inc.(EUA)
- PepsiCo, Inc.. (EUA)
- A Companhia Hershey(EUA)
- Grupo Celestial Hain, Inc.. (EUA)
- Utz Brands, Inc. (EUA)
- Conagra Brands, Inc. (EUA)
- Dr. Schär AG / SPA (Itália)
- Amy's Kitchen, Inc. (EUA)
- Barilla G. e R. Fratelli S. p. A. (Itália)
- Lotus Bakeries N.V. (Bélgica)
- Fazendas Familiares de Lundberg (EUA)
- Edward & Sons Trading Co. (EUA)
- U.S.
- RW Garcia Co. (EUA)
- Kellanova (EUA)
- Flowers Foods, Inc. (EUA)
- Real Foods Pty Ltd (Austrália)
- Orgran (Austrália)
- Good Mills Deutschland GmbH (Alemanha)
Quais são as últimas evoluções no mercado de lanches sem glúten
- Em abril de 2025, a Arnott anunciou o lançamento de biscoitos Gluten Free Jatz e Formas Churrasqueiras Gluten Free na Austrália, expandindo seu portfólio de lanches salgados sem glúten. Os produtos foram desenvolvidos para oferecer aos consumidores evitar opções de lanche familiar glúten, mantendo o sabor e qualidade estabelecidos da marca. O lançamento estendeu a gama sem glúten de Arnott e melhorou a disponibilidade de alternativas saborosas para consumidores com doença celíaca ou sensibilidade ao glúten.
- Em maio de 2024, a Mondelēz International anunciou o lançamento de seu primeiro Chips Ahoy! Bolachas de chocolate sem glúten nos Estados Unidos. O novo produto expandiu o portfólio de cookies estabelecido da marca para incluir uma opção certificada sem glúten, respondendo à demanda por guloseimas familiares adequados para consumidores que evitam glúten. O lançamento destacou o crescente foco entre os principais fabricantes de lanches na extensão das marcas principais para a categoria sem glúten.
- Em julho de 2023, FitJoy anunciou o lançamento de uma nova linha de biscoitos sem grãos, introduzindo variedades Classic, White Cheddar e Pepper Jack Cheese. Os produtos foram desenvolvidos como alternativas aos biscoitos convencionais e foram descritos como sem glúten certificado, sem grãos, sem leite e sem nozes. O lançamento expandiu a escolha do consumidor na categoria snack salgado e demonstrou contínua inovação em formulações de snacks conscientes de alergénios.
- Em dezembro de 2023, CauliPuffs anunciou o lançamento de sua gama de lanches sem glúten, feitos com couve-flor, arroz e milho. Os produtos foram introduzidos em sabores, incluindo Cheddar Branco, Honey BBQ, e Vegan Salt & Pepper, oferecendo aos consumidores alternativas para tradicionais lanches inchados. O lançamento enfatizou a preparação cozida e o uso de ingredientes alternativos, refletindo os esforços dos fabricantes para diversificar as escolhas de lanche sem glúten e apelar aos consumidores em busca de diferentes perfis de ingredientes.
- Em março de 2021, a MadeGood Foods anunciou a introdução da Star Puffed Crackers, expandindo seu portfólio para a categoria de lanche salgado. Os biscoitos sem glúten, sem leite e orgânicos foram lançados nos sabores Sea Salt, Cheddar e Pizza e incluíram nutrientes de seis fontes de frutas e vegetais. Os produtos foram projetados para lanches diários, lanches escolares e consumo em curso. Este desenvolvimento demonstrou contínua inovação em lanches sem glúten combinando adequação alimentar com diversidade de ingredientes e formatos convenientes.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE LANCHES SEM GLÚTEN
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE LANCHES SEM GLÚTEN
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 GUIA DE MERCADO
2.2.4 GRADE DE POSICIONAMENTO DA EMPRESA
2.2.5 ANÁLISE DA PARTICIPAÇÃO DE MERCADO DA EMPRESA
2.2.6 MODELAGEM MULTIVARIADA
2.2.7 VARIÁVEIS DO LADO DA DEMANDA E DA OFERTA
2.2.8 ANÁLISE DE CIMA PARA BAIXO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.12 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE LANCHES SEM GLÚTEN: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ANÁLISE DA CADEIA DE SUPRIMENTOS
5.2 FATORES QUE INFLUENCIAM A DECISÃO DE COMPRA DO CLIENTE
5.3 TENDÊNCIAS DA INDÚSTRIA E PERSPECTIVAS FUTURAS
5.4 TENDÊNCIAS NO NÍVEL DO CONSUMIDOR
5.4.1 TENDÊNCIAS DE CONSUMO PARA O IOGURTE SKYR
5.4.2 TENDÊNCIAS DE CONSUMO DE IOGURTE SKYR NA CATEGORIA GERAL DE IOGURTE
5.5 ANÁLISE COMPARATIVA DE MARCAS
5.5.1 ANÁLISE COMPARATIVA DE MARCAS PARA IOGURTE SKYR
5.5.2 ANÁLISE COMPARATIVA DE MARCAS NA CATEGORIA GERAL DE IOGURTE
5.6 COMPORTAMENTO E DINÂMICA DE COMPRA
5.6.1 RECOMENDAÇÃO DE FAMÍLIA E AMIGOS
5.6.2 PESQUISA
5.6.3 IMPULSIVO
5.6.4 ANÚNCIO
5.6.4.1. ANÚNCIO DE TELEVISÃO
5.6.4.2. ANÚNCIO ONLINE
5.6.4.3. ANÚNCIO NA LOJA
5.6.4.4. PUBLICIDADE EXTERNA
5.7 ANÁLISE DE MARCA PRÓPRIA VS MARCA
5.8 ATIVIDADES PROMOCIONAIS
5.9 ESTRATÉGIA DE LANÇAMENTO DE NOVOS PRODUTOS
5.9.1 NÚMERO DE LANÇAMENTOS DE NOVOS PRODUTOS
5.9.1.1. EXTENSÃO DE LINHA
5.9.1.2. NOVA EMBALAGEM
5.9.1.3. RRE-LANÇADO
5.9.1.4. NOVA FORMULAÇÃO
6 IMPACTO DA DESACELERAÇÃO ECONÔMICA NO MERCADO
6.1 IMPACTO NO PREÇO
6.2 IMPACTO NA CADEIA DE SUPRIMENTOS
6.3 IMPACTO NA REMESSA
6.4 IMPACTO NAS DECISÕES ESTRATÉGICAS DA EMPRESA
7 QUADRO REGULAMENTAR E DIRETRIZES
8 ÍNDICE DE PREÇOS (PREÇO NO B2B END E PREÇOS NO FOB)
9 CAPACIDADE DE PRODUÇÃO DOS PRINCIPAIS FABRICANTES
10 PERSPECTIVAS DA MARCA
10.1 ANÁLISE COMPARATIVA DE MARCAS
10.2 VISÃO GERAL DO PRODUTO VS MARCA
11 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR TIPO DE PRODUTO
11.1 VISÃO GERAL
11.2 BARRAS DE LANCHE SEM GLÚTEN
11.2.1 LANCHONETES, POR TIPO
11.2.1.1. BARRAS DE CEREAL
11.2.1.1.1. BARRAS DE GRANOLA
11.2.1.1.2. BARRAS DE AVEIA
11.2.1.1.3. BARRAS DE ARROZ
11.2.1.1.4. BARRAS DE CEREAIS MISTAS
11.2.1.1.5. OUTROS
11.2.1.2. BARRAS DE NOZES
11.2.1.2.1. AMÊNDOA
11.2.1.2.2. CAJU
11.2.1.2.3. AMENDOIM
11.2.1.2.4. DATAS
11.2.1.2.5. AVELÃS
11.2.1.2.6. BARRAS DE NOZES MISTAS
11.2.1.2.7. OUTROS
11.2.1.3. BARRAS DE FRUTA
11.2.1.3.1. BARRAS DE FRUTA
11.2.1.3.2. BARRAS MISTAS DE FRUTAS E CASTANHAS
11.2.1.3.3. BARRAS MISTAS DE FRUTAS, CEREAIS E NOZES
11.2.1.4. BARRAS DE PROTEÍNA
11.2.1.5. BARRAS ENERGÉTICAS
11.2.1.6. BARRAS DE CHOCOLATE
11.2.1.7. OUTROS (SE HOUVER)
11.3 LANCHES ASSADOS SEM GLÚTEN
11.3.1 LANCHES ASSADOS, POR TIPO
11.3.1.1. BATATA FRITA/CHOPP
11.3.1.2. NACHOS
11.3.1.3. PRETZELS
11.3.1.4. TORTILHAS
11.3.1.5. OUTROS (PUFFS, BATATAS FRITAS, CACHOS E CROCANTES)
11.4 BISCOITOS, COOKIES E CRACKERS SEM GLÚTEN
11.5 PIPOCA SEM GLÚTEN
11.6 NOZES, SEMENTES E MISTURAS DE TRILHA SEM GLÚTEN
11.7 IOGURTE SEM GLÚTEN
11.7.1 IOGURTE, POR TIPO
11.7.1.1. IOGURTE REGULAR
11.7.1.2. SKYR/ IOGURTE ESTILO ISLANDÊS
11.7.1.3. IOGURTE CONCENTRADO
11.7.1.4. IOGURTE PROBIÓTICO
11.7.1.5. IOGURTE DEFINIDO
11.7.1.6. IOGURTE GREGO
11.7.1.7. IOGURTE MISTURADO
11.7.1.8. OUTROS
11.7.2 IOGURTE, POR TIPO DE PRODUTO
11.7.2.1. IOGURTE PÓS-LIQUIDAÇÃO
11.7.2.2. Iogurte de colher
11.7.2.3. IOGURTE CONGELADO
11.7.2.4. OUTROS
11.7.3 IOGURTE, POR TIPO DE ORIGEM
11.7.3.1. DE BASE ANIMAL
11.7.3.1.1. DE ORIGEM ANIMAL, POR TIPO
11.7.3.1.1.1 LEITE DE VACA
11.7.3.1.1.2 LEITE DE BÚFALA
11.7.3.1.1.3 LEITE DE CABRA
11.7.3.1.1.4 OUTROS
11.7.3.2. À BASE DE PLANTAS
11.7.3.2.1. À BASE DE PLANTAS, POR TIPO
11.7.3.2.1.1 LEITE DE SOJA
11.7.3.2.1.2 LEITE DE AMÊNDOAS
11.7.3.2.1.3 LEITE DE AVEIA
11.7.3.2.1.4 LEITE DE COCO
11.7.3.2.1.5 LEITE DE CAJU
11.7.3.2.1.6 OUTROS
11.8 OUTROS
12 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR NATUREZA
12.1 VISÃO GERAL
12.2 OGM
12.3 NÃO OGM
13 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR CATEGORIA DE PRODUTO
13.1 VISÃO GERAL
13.2 CONVENCIONAL
13.3 ORGÂNICO
14 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR CATEGORIA DE MARCA
14.1 VISÃO GERAL
14.2 MARCA
14.3 MARCA PRÓPRIA
15 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR TIPO DE EMBALAGEM
15.1 VISÃO GERAL
15.2 SAÍDA EM CAIXA
15,3 SACOLAS
15.4 CAIXAS DE PAPELÃO
15,5 POTES
15.5.1 VIDRO
15.5.2 PLÁSTICO
15,6 GARRAFAS
15.6.1 VIDRO
15.6.2 PLÁSTICO
15,7 PACOTES TETRA
15.8 OUTROS
16 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR CANAL DE DISTRIBUIÇÃO
16.1 VISÃO GERAL
16.2 VAREJISTAS BASEADOS EM LOJAS
16.2.1 SUPERMERCADOS/HIPERMERCADOS
16.2.2 LOJAS DE CONVENIÊNCIA
16.2.3 VAREJISTAS DE ALIMENTAÇÃO
16.2.4 LOJAS ESPECIALIZADAS
16.2.5 ATACADISTAS
16.2.6 OUTROS
16.3 VAREJISTAS NÃO LOJISTAS
16.3.1 ONLINE
16.3.2 MÁQUINA DE VENDA AUTOMÁTICA
17 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, CENÁRIO DA EMPRESA
17.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
17.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
17.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
17.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
17.5 FUSÕES E AQUISIÇÕES
17.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
17.7 EXPANSÕES E PARCERIA
17.8 ALTERAÇÕES REGULAMENTARES
18 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, POR GEOGRAFIA
18.1 VISÃO GERAL (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
18.2 AMÉRICA DO NORTE
18.2.1 EUA
18.2.2 CANADÁ
18.2.3 MÉXICO
18.3 EUROPA
18.3.1 ALEMANHA
18.3.2 Reino Unido
18.3.3 ITÁLIA
18.3.4 FRANÇA
18.3.5 ESPANHA
18.3.6 SUÍÇA
18.3.7 HOLANDA
18.3.8 BÉLGICA
18.3.9 RÚSSIA
18.3.10 TURQUIA
18.3.11 RESTO DA EUROPA
18.4 ÁSIA-PACÍFICO
18.4.1 JAPÃO
18.4.2 CHINA
18.4.3 COREIA DO SUL
18.4.4 ÍNDIA
18.4.5 AUSTRÁLIA
18.4.6 SINGAPURA
18.4.7 TAILÂNDIA
18.4.8 INDONÉSIA
18.4.9 MALÁSIA
18.4.10 FILIPINAS
18.4.11 RESTANTE DA ÁSIA-PACÍFICO
18,5 AMÉRICA DO SUL
18.5.1 BRASIL
18.5.2 ARGENTINA
18.5.3 RESTO DA AMÉRICA DO SUL
18.6 ORIENTE MÉDIO E ÁFRICA
18.6.1 ÁFRICA DO SUL
18.6.2 Emirados Árabes Unidos
18.6.3 ARÁBIA SAUDITA
18.6.4 KUWAIT
18.6.5 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
19 ANÁLISE GLOBAL DE MERCADO DE LANCHES SEM GLÚTEN, SWOT E DBMR
20 MERCADO GLOBAL DE LANCHES SEM GLÚTEN, PERFIL DA EMPRESA
20.1 FRITO-LAY, INC
20.1.1 VISÃO GERAL DA EMPRESA
20.1.2 ANÁLISE DE RECEITA
20.1.3 PRESENÇA GEOGRÁFICA
20.1.4 PORTFÓLIO DE PRODUTOS
20.1.5 DESENVOLVIMENTOS RECENTES
20.2 MARS INCORPORATED
20.2.1 VISÃO GERAL DA EMPRESA
20.2.2 ANÁLISE DE RECEITA
20.2.3 PRESENÇA GEOGRÁFICA
20.2.4 PORTFÓLIO DE PRODUTOS
20.2.5 DESENVOLVIMENTOS RECENTES
20.3 MCCAIN ALIMENTOS LTDA
20.3.1 VISÃO GERAL DA EMPRESA
20.3.2 ANÁLISE DE RECEITA
20.3.3 PRESENÇA GEOGRÁFICA
20.3.4 PORTFÓLIO DE PRODUTOS
20.3.5 DESENVOLVIMENTOS RECENTES
20.4 ALIMENTOS KRAFT
20.4.1 VISÃO GERAL DA EMPRESA
20.4.2 ANÁLISE DE RECEITA
20.4.3 PRESENÇA GEOGRÁFICA
20.4.4 PORTFÓLIO DE PRODUTOS
20.4.5 DESENVOLVIMENTOS RECENTES
20.5 GENERAL MILLS INC
20.5.1 VISÃO GERAL DA EMPRESA
20.5.2 ANÁLISE DE RECEITA
20.5.3 PRESENÇA GEOGRÁFICA
20.5.4 PORTFÓLIO DE PRODUTOS
20.5.5 DESENVOLVIMENTOS RECENTES
20.6 NESTLÉ
20.6.1 VISÃO GERAL DA EMPRESA
20.6.2 ANÁLISE DE RECEITA
20.6.3 PRESENÇA GEOGRÁFICA
20.6.4 PORTFÓLIO DE PRODUTOS
20.6.5 DESENVOLVIMENTOS RECENTES
20.7 CLIF BAR E COMPANHIA
20.7.1 VISÃO GERAL DA EMPRESA
20.7.2 ANÁLISE DE RECEITA
20.7.3 PRESENÇA GEOGRÁFICA
20.7.4 PORTFÓLIO DE PRODUTOS
20.7.5 DESENVOLVIMENTOS RECENTES
20.8 TIPO
20.8.1 VISÃO GERAL DA EMPRESA
20.8.2 ANÁLISE DE RECEITA
20.8.3 PRESENÇA GEOGRÁFICA
20.8.4 PORTFÓLIO DE PRODUTOS
20.8.5 DESENVOLVIMENTOS RECENTES
20.9 EMPRESA KELLOGG
20.9.1 VISÃO GERAL DA EMPRESA
20.9.2 ANÁLISE DE RECEITA
20.9.3 PRESENÇA GEOGRÁFICA
20.9.4 PORTFÓLIO DE PRODUTOS
20.9.5 DESENVOLVIMENTOS RECENTES
20.1 CHOBANI, LLC.
20.10.1 VISÃO GERAL DA EMPRESA
20.10.2 ANÁLISE DE RECEITA
20.10.3 PRESENÇA GEOGRÁFICA
20.10.4 PORTFÓLIO DE PRODUTOS
20.10.5 DESENVOLVIMENTOS RECENTES
20.11 YOPLAIT USA, INC.
20.11.1 VISÃO GERAL DA EMPRESA
20.11.2 ANÁLISE DE RECEITA
20.11.3 PRESENÇA GEOGRÁFICA
20.11.4 PORTFÓLIO DE PRODUTOS
20.11.5 DESENVOLVIMENTOS RECENTES
20.12 STONYFIELD FARM, INC.
20.12.1 VISÃO GERAL DA EMPRESA
20.12.2 ANÁLISE DE RECEITA
20.12.3 PRESENÇA GEOGRÁFICA
20.12.4 PORTFÓLIO DE PRODUTOS
20.12.5 DESENVOLVIMENTOS RECENTES
20.13 TÃO DELICIOSO SEM LACTOSE
20.13.1 VISÃO GERAL DA EMPRESA
20.13.2 ANÁLISE DE RECEITA
20.13.3 PRESENÇA GEOGRÁFICA
20.13.4 PORTFÓLIO DE PRODUTOS
20.13.5 DESENVOLVIMENTOS RECENTES
20.14 ARLA FOODS AMBA
20.14.1 VISÃO GERAL DA EMPRESA
20.14.2 ANÁLISE DE RECEITA
20.14.3 PRESENÇA GEOGRÁFICA
20.14.4 PORTFÓLIO DE PRODUTOS
20.14.5 DESENVOLVIMENTOS RECENTES
20h15 SAINSBURYS
20.15.1 VISÃO GERAL DA EMPRESA
20.15.2 ANÁLISE DE RECEITA
20.15.3 PRESENÇA GEOGRÁFICA
20.15.4 PORTFÓLIO DE PRODUTOS
20.15.5 DESENVOLVIMENTOS RECENTES
*OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
21 RELATÓRIOS RELACIONADOS
22 CONCLUSÃO
23 QUESTIONÁRIO
24 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











