Segmentação do mercado global de tratamento da hematúria por tipo (hematúria macroscópica e hematúria microscópica), tipo de tratamento (medicamentos e terapias), via de administração (oral, parenteral e outras), usuários finais (hospitais, assistência domiciliar, clínicas especializadas e outros) e canal de distribuição (farmácia hospitalar, farmácia online e farmácia de varejo) - Tendências e previsões do setor até 2033.
Qual é o tamanho do mercado de tratamento de hematúria e taxa de crescimento
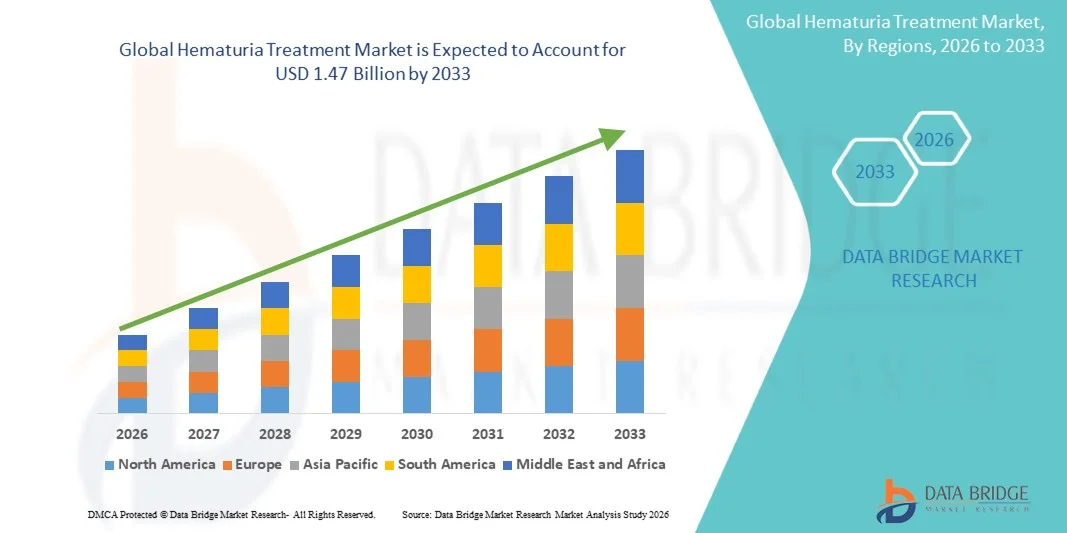
- Como por Data Bridge Market Research Analysis o tamanho global do mercado de tratamento de hematúria foi avaliado em1,17 mil milhões de USD em 2025e espera-se alcançarUSD 1,47 mil milhões até 2033, em umaCAGR de 2,90%durante o período de previsão
- O crescimento do mercado é amplamente alimentado pela crescente prevalência de doenças subjacentes, como infecções do trato urinário, cálculos renais e câncer de bexiga, juntamente com o aumento da conscientização e diagnóstico precoce de distúrbios urológicos, levando a uma maior demanda por opções de tratamento eficazes
- Além disso, avanços crescentes nas técnicas diagnósticas, melhoria do acesso aos serviços de saúde e aumento da demanda por soluções terapêuticas direcionadas e minimamente invasivas estão estabelecendo o manejo da hematúria como componente crítico do cuidado urológico. Estes factores convergentes estão a acelerar a adopção de soluções de tratamento, aumentando assim significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): 1,17 mil milhões de USD
- Valor de mercado previsto (2033): 1,47 mil milhões de USD
- Previsões CAGR (2026-2033): 2,90%
Quais são as principais takeaways do mercado de tratamento de hematúria
- O tratamento da hematúria, englobando terapias destinadas a abordar o sangue na urina causado por condições subjacentes, tais como infecções do trato urinário, cálculos renais e neoplasias, desempenha um papel crucial no cuidado urológico moderno devido à necessidade de diagnóstico preciso, tratamento direcionado e prevenção de complicações
- A crescente demanda pelo tratamento da hematúria é principalmente alimentada pela crescente prevalência de distúrbios urológicos, aumento da população geriátrica e crescente conscientização quanto ao diagnóstico precoce e manejo oportuno das condições urinárias.
- A América do Norte dominou o mercado de tratamento de hematúria, com a maior parcela de receita de 38,50% em 2025, caracterizada por infraestrutura de saúde avançada, altas taxas de diagnóstico e forte presença de líderes farmacêuticos edispositivo médicoempresas, com os EUA presenciando crescimento significativo devido ao aumento de casos de câncer de bexiga e distúrbios renais apoiados por políticas de reembolso favoráveis
- Prevê-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de tratamento da hematúria durante o período previsto, devido à melhoria das infra-estruturas de cuidados de saúde, ao aumento das despesas com cuidados de saúde e ao aumento da sensibilização dos doentes nas economias emergentes
- O segmento de drogas dominou o mercado de tratamento de hematúria com uma quota de mercado de 46,8% em 2025, impulsionada pelo uso generalizado de antibióticos,anti-inflamatórios, e outros medicamentos visando as causas raiz da hematúria e oferecendo opções eficazes de tratamento de primeira linha
Relatar Escopo e Segmentação do Mercado de Tratamento de Hematúria
|
Atributos |
Insights sobre o mercado chave do tratamento da hematúria |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Qual é a tendência chave no mercado de tratamento de hematúria
“Avanços na precisão diagnóstica e tratamento minimamente invasivo”
- Uma tendência significativa e acelerada no mercado global de tratamento de hematúria é a adoção crescente de tecnologias diagnósticas avançadas e abordagens de tratamento minimamente invasivas, permitindo uma identificação mais precisa das causas subjacentes e melhores resultados dos pacientes. Essa evolução nas capacidades médicas está aumentando significativamente a eficiência clínica e a qualidade da assistência ao paciente
- Por exemplo, procedimentos de cistoscopia e técnicas avançadas de imagem como a urografia computadorizada são cada vez mais utilizados para o diagnóstico preciso de causas de hematúria, enquanto intervenções minimamente invasivas comolasera litotripsia para cálculos renais proporciona tratamento eficaz com tempo de recuperação reduzido. Da mesma forma, os diagnósticos moleculares baseados na urina estão ganhando tração para detecção precoce de câncer de bexiga
- A integração tecnológica no manejo da hematúria possibilita características como detecção precoce da doença, melhor monitoramento das condições do paciente e maior acurácia do tratamento. Por exemplo, alguns profissionais de saúde utilizam ferramentas de imagem assistidas por IA para identificar anormalidades de forma mais eficiente e fornecer alertas para potenciais neoplasias malignas. Além disso, técnicas minimamente invasivas oferecem aos pacientes redução da permanência hospitalar e recuperação mais rápida, melhorando a experiência geral de tratamento
- A integração perfeita de diagnósticos avançados com o planejamento do tratamento facilita uma abordagem mais coordenada e centrada no paciente para o cuidado urológico. Através de sistemas de saúde unificados, os clínicos podem gerenciar o diagnóstico, tratamento e acompanhamento em uma única plataforma, melhorando a eficiência e garantindo melhores resultados clínicos
- Essa tendência para soluções de tratamento mais precisas, eficientes e amigáveis ao paciente é fundamentalmente reformular as expectativas no cuidado urológico. Consequentemente, empresas como a Olympus Corporation estão desenvolvendo sistemas endoscópicos avançados com melhores capacidades de imagem e funcionalidades minimamente invasivas para melhorar o manejo da hematúria.
- A demanda por soluções diagnósticas avançadas e minimamente invasivas de tratamento está crescendo rapidamente em todos os sistemas de saúde, uma vez que os provedores priorizam cada vez mais a detecção precoce, precisão e melhores resultados dos pacientes.
Dinâmica do Mercado de Tratamento de Hematúria
Controlador
“Prevalência crescente de distúrbios urológicos e crescente conscientização diagnóstica”
- A crescente prevalência de distúrbios urológicos, como infecções do trato urinário, cálculos renais e câncer de bexiga, juntamente com o aumento da consciência sobre o diagnóstico precoce, é um fator importante para o aumento da demanda pelo tratamento da hematúria.
- Por exemplo, em março de 2025, F. Hoffmann-La Roche Ltd anunciou avanços em soluções diagnósticas visando melhorar a detecção precoce de anormalidades do trato urinário, apoiando abordagens de tratamento oportunas e eficazes. Tais estratégias por empresas-chave devem impulsionar o crescimento do mercado de tratamento da hematúria no período de previsão
- À medida que pacientes e profissionais de saúde se tornam mais proativos na identificação de sintomas associados à hematúria, a demanda por ferramentas diagnósticas precisas e opções de tratamento eficazes continua a aumentar, melhorando as taxas de intervenção precoce.
- Além disso, o crescente envelhecimento populacional e a crescente incidência de doenças renais crônicas estão tornando o manejo da hematúria um componente essencial dos sistemas de saúde, impulsionando a demanda consistente por soluções de tratamento.
- A disponibilidade de melhores métodos diagnósticos, o acesso aos serviços de saúde e o aumento dos programas de rastreamento são fatores fundamentais que impulsionam a adoção de soluções de tratamento de hematúria em mercados desenvolvidos e emergentes. A tendência para a prevenção dos cuidados de saúde e a gestão precoce das doenças contribui ainda mais para o crescimento do mercado
Restrição/Desafio
“Custos de tratamento elevados e complexidade diagnóstica Hurdle”
- Preocupações em torno do alto custo de procedimentos diagnósticos avançados e opções de tratamento, incluindo exames de imagem e cirurgias minimamente invasivas, representam um desafio significativo para a adoção mais ampla do mercado. Como a hematúria muitas vezes requer múltiplos passos diagnósticos para identificar a causa subjacente, o custo global do tratamento pode ser substancial, particularmente em regiões de baixa e média renda
- Por exemplo, o custo de procedimentos como cistoscopia e tomografia computadorizada pode limitar a acessibilidade para uma população significativa de pacientes, especialmente em regiões com cobertura de seguro limitada ou suporte ao reembolso.
- Enfrentar estes desafios relacionados com os custos através de soluções de diagnóstico a preços acessíveis, melhores políticas de reembolso e desenvolvimento de infraestrutura de saúde é crucial para expandir o acesso dos pacientes. Empresas como a Siemens Healthineers AG enfatizam a inovação em tecnologias de imagem econômicas para melhorar a acessibilidade e a eficiência. Além disso, a complexidade do diagnóstico preciso da causa radicular da hematúria, que pode variar de infecções benignas a neoplasias graves, pode retardar o início do tratamento e impactar os resultados dos pacientes.
- Embora os sistemas de saúde estejam avançando, as disparidades no acesso aos cuidados urológicos especializados e às instalações diagnósticas continuam a ser uma barreira, particularmente nas regiões em desenvolvimento, afetando o diagnóstico e o tratamento oportunos.
- Superar esses desafios através da otimização de custos, melhor acesso aos cuidados de saúde e maior capacidade de diagnóstico será vital para o crescimento sustentado do mercado
Como é o mercado de tratamento de hematúria segmentado
O mercado é segmentado com base no tipo, tipo de tratamento, via de administração, usuários finais e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado de tratamento de hematúria é segmentado em hematúria bruta e hematúria microscópica. O segmento de hematúria bruta dominou o mercado com a maior parcela de receita em 2025, impulsionada por seus sintomas visíveis que estimulam o atendimento médico imediato e o diagnóstico mais rápido. Pacientes com hematúria grossa são mais propensos a procurar atendimento urgente, levando a maiores taxas de tratamento e maior demanda por procedimentos diagnósticos, como imagem e cistoscopia. A gravidade associada ao sangue visível na urina muitas vezes indica condições subjacentes graves, tais como cancro da bexiga ou cálculos renais, conduzindo ainda mais a intervenção clínica. Além disso, os profissionais de saúde priorizam casos de hematúria bruta devido ao maior risco de complicações, contribuindo para sua dominância. A disponibilidade de vias diagnósticas estabelecidas e protocolos de tratamento também suporta a forte presença do mercado desse segmento.
Espera-se que o segmento de hematúria microscópica testemunhe a taxa de crescimento mais rápida durante o período previsto, impulsionada pelo aumento da adoção de rotina de rastreamento e práticas preventivas de saúde. Avanços nas tecnologias diagnósticas, incluindo análise de urina e testes moleculares, estão possibilitando a detecção precoce de hematúria microscópica mesmo em pacientes assintomáticos. Essa tendência é particularmente significativa em populações de envelhecimento e grupos de alto risco onde a identificação precoce pode prevenir a progressão da doença. Aumentar a conscientização dos profissionais de saúde sobre a importância do diagnóstico precoce é acelerar ainda mais o crescimento do segmento. Além disso, iniciativas governamentais de promoção de exames de saúde regulares estão contribuindo para maiores taxas de detecção. Como resultado, esse segmento vem ganhando ímpeto devido ao seu potencial de intervenção precoce e melhora dos resultados dos pacientes.
- Por tipo de tratamento
Com base no tipo de tratamento, o mercado de tratamento de hematúria é segmentado em drogas e terapias. O segmento de medicamentos dominou o mercado com a maior parcela de receita de 46,8% em 2025, impulsionada pelo seu papel como tratamento de primeira linha para a maioria das causas subjacentes, como infecções, inflamação e condições renais leves. Antibióticos, anti-inflamatórios e outros medicamentos são amplamente prescritos devido à sua eficácia e acessibilidade. A conveniência do tratamento farmacológico e o menor custo em relação às intervenções cirúrgicas apoiam ainda mais sua dominância. Além disso, os fármacos são frequentemente utilizados em combinação com outros tratamentos, reforçando seu papel central no manejo da hematúria. A forte presença de empresas farmacêuticas e o desenvolvimento contínuo de formulações melhoradas de medicamentos também contribuem para o crescimento do segmento. A ampla disponibilidade desses medicamentos em ambientes de saúde garante uma demanda consistente.
Espera-se que o segmento terapêutico testemunhe a taxa de crescimento mais rápida durante o período de previsão, impulsionada pelo aumento da adoção de procedimentos de tratamento minimamente invasivos e avançados. Técnicas como laserterapia, litotripsia e intervenções endoscópicas estão ganhando popularidade devido à sua eficácia e redução do tempo de recuperação. Essas terapias são particularmente importantes para o tratamento de graves condições subjacentes, como pedras nos rins e tumores. Os avanços tecnológicos em dispositivos médicos estão aumentando ainda mais a precisão do tratamento e os resultados dos pacientes. Aumentar a preferência dos pacientes por procedimentos minimamente invasivos também está acelerando a demanda. Além disso, o aumento dos investimentos em infraestrutura de saúde vem melhorando o acesso a opções terapêuticas avançadas.
- Por Via de Administração
Com base na via de administração, o mercado de tratamento de hematúria é segmentado para oral, parenteral e outros. O segmento oral dominou o mercado com maior participação de receita em 2025, impulsionado pelo uso generalizado de medicamentos orais para o tratamento de infecções e condições urológicas leves. Os medicamentos orais oferecem alta adesão ao paciente devido à facilidade de administração e conveniência, especialmente em ambulatórios. São frequentemente prescritos como terapia de primeira linha, tornando-os uma opção preferencial entre os profissionais de saúde. A relação custo-efetividade dos medicamentos orais em relação aos tratamentos injetáveis ainda sustenta sua dominância. Além disso, a disponibilidade de uma ampla gama de formulações orais aumenta a flexibilidade do tratamento. Este segmento continua a beneficiar de uma forte procura nos mercados desenvolvidos e emergentes.
Espera-se que o segmento parenteral testemunhe a taxa de crescimento mais rápida durante o período de previsão, alimentada pela necessidade crescente de tratamento rápido e eficaz em casos graves. Terapias injetáveis são frequentemente utilizadas em ambientes hospitalares para pacientes que necessitam de intervenção imediata ou com complicações. O aumento da incidência de graves condições urológicas e internações está contribuindo para o crescimento do segmento. A administração parentérica garante maior biodisponibilidade e ação terapêutica mais rápida, tornando-a crítica no cuidado agudo. Os avanços nas formulações de medicamentos injetáveis também estão melhorando os resultados do tratamento. Além disso, a expansão da infraestrutura hospitalar vem apoiando o aumento da adoção dessa via.
- Por Usuários Finais
Com base nos usuários finais, o mercado de tratamento de hematúria segmenta-se em hospitais, serviços domiciliares, clínicas especializadas e outros. O segmento hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pela disponibilidade de instalações avançadas de diagnóstico e tratamento. Os hospitais são o principal ponto de cuidado para pacientes com sintomas graves ou condições subjacentes complexas que requerem avaliação abrangente. A presença de profissionais de saúde qualificados e o acesso às tecnologias de imagem fortalecem ainda mais esse segmento. Além disso, os hospitais lidam com alto volume de casos de emergência e internação, contribuindo para uma demanda consistente. A integração de abordagens multidisciplinares de cuidado também aumenta a efetividade do tratamento. Esta posição dominante é ainda apoiada por quadros de reembolso fortes nas regiões desenvolvidas.
Espera-se que o segmento de cuidado domiciliar testemunhe a taxa de crescimento mais rápida durante o período de previsão, alimentada pela crescente preferência pelo cuidado remoto e centrado no paciente. Os avanços nas tecnologias de telemedicina e monitoramento remoto estão permitindo que os pacientes controlem as condições leves do lar. Essa tendência é particularmente significativa entre pacientes idosos e aqueles que necessitam de cuidados prolongados. O cuidado domiciliar reduz os custos de internação e melhora a conveniência do paciente, tornando-o uma opção atraente. Além disso, o aumento da conscientização em saúde e a acessibilidade dos medicamentos estão apoiando essa mudança. A expansão dos serviços de saúde domiciliar vem acelerando ainda mais o crescimento do segmento.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de tratamento de hematúria é segmentado em farmácia hospitalar, farmácia online e farmácia de varejo. O segmento de farmácia hospitalar dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo alto volume de prescrições geradas no ambiente hospitalar. Pacientes submetidos ao diagnóstico e tratamento em hospitais muitas vezes obtêm medicamentos diretamente das farmácias hospitalares, garantindo acesso imediato. A disponibilidade de medicamentos especializados e a orientação profissional reforçam esse segmento. Além disso, as farmácias hospitalares desempenham papel fundamental no manejo de esquemas de tratamento complexos. A forte integração com sistemas hospitalares garante uma demanda consistente. Este segmento continua a conduzir devido à sua fiabilidade e acessibilidade.
O segmento de farmácia on-line é esperado para testemunhar a taxa de crescimento mais rápida durante o período de previsão, alimentado pelo aumento da digitalização e crescente preferência do consumidor por opções de compra convenientes. As plataformas online oferecem fácil acesso a medicamentos, preços competitivos e serviços de entrega domiciliar, aumentando a conveniência do paciente. A crescente adoção do comércio eletrônico em saúde está contribuindo significativamente para o crescimento do segmento. Além disso, o aumento da penetração na internet e o uso de smartphones estão apoiando essa tendência. O apoio regulamentar às farmácias em linha em várias regiões está a impulsionar ainda mais a adopção. Como resultado, este segmento está ganhando rapidamente tração em mercados desenvolvidos e emergentes.
Análise regional do mercado de tratamento de hematúria
- A América do Norte dominou o mercado de tratamento de hematúria com a maior parcela de receita de 38,50% em 2025, caracterizada por infraestrutura de saúde avançada, altas taxas de diagnóstico e forte presença de empresas líderes de dispositivos farmacêuticos e médicos
- Os pacientes da região valorizam tecnologias diagnósticas avançadas, soluções de tratamento eficazes e acesso a sistemas de saúde bem estabelecidos que permitam o manejo oportuno e preciso das condições relacionadas à hematúria
- Essa adoção generalizada é ainda apoiada por infraestrutura de saúde avançada, alto gasto em saúde e forte presença das principais empresas farmacêuticas e de dispositivos médicos, estabelecendo o tratamento da hematúria como um componente crítico do cuidado urológico em ambientes hospitalares e especializados.
U.S. Hematúria mercado de tratamento
O mercado de tratamento de hematúria dos EUA captou a maior parcela de receita de 79% em 2025 na América do Norte, alimentada pela alta prevalência de distúrbios urológicos e pela ampliação da adoção de tecnologias diagnósticas avançadas. Os pacientes estão cada vez mais priorizando o diagnóstico precoce e o tratamento eficaz das condições urinárias por meio da melhoria do acesso e da conscientização dos cuidados de saúde. A crescente preferência por procedimentos minimamente invasivos, aliada à forte demanda por terapias medicamentosas inovadoras e ferramentas diagnósticas, impulsiona ainda mais o mercado de tratamento da hematúria. Além disso, a crescente integração de sistemas avançados de imagem e diagnósticos moleculares está contribuindo significativamente para a expansão do mercado.
Europa Hematúria Mercado de Tratamentos
Prevê-se que o mercado europeu de tratamento da hematúria se expanda num CAGR substancial ao longo do período previsto, impulsionado principalmente por sistemas de saúde bem estabelecidos e pela incidência crescente de doenças relacionadas com os rins e a bexiga. O aumento do envelhecimento populacional, aliado à demanda por serviços de diagnóstico precoce, vem promovendo a adoção de soluções de tratamento de hematúria. Os doentes europeus são também atraídos pela disponibilidade de tecnologias médicas avançadas e por melhores resultados de tratamento. A região vem experimentando um crescimento significativo entre hospitais, clínicas especializadas e ambulatórios, sendo o manejo da hematúria integrado tanto em diagnósticos de rotina quanto em vias de cuidados especializados.
U.K. Hematúria Tratamento Mercado Insight
Prevê-se que o mercado de tratamento de hematúria do Reino Unido cresça em um notável CAGR durante o período de previsão, impulsionado pelo aumento da conscientização sobre a saúde urinária e a importância da detecção precoce. Além disso, as preocupações com condições graves subjacentes, como o câncer de bexiga, estão incentivando os pacientes a procurar atendimento médico oportuno. Espera-se que a forte infra-estrutura de cuidados de saúde do Reino Unido, juntamente com o seu foco nos cuidados preventivos e na eficiência diagnóstica, continue a estimular o crescimento do mercado.
Alemanha Hematúria Tratamento Mercado Insight
Prevê-se que o mercado de tratamento de hematúria da Alemanha se expanda num considerável CAGR durante o período previsto, alimentado pelo aumento da procura de soluções de diagnóstico tecnologicamente avançadas e por opções de tratamento eficazes. A bem desenvolvida infra-estrutura de saúde da Alemanha, aliada à sua ênfase na inovação e na medicina de precisão, promove a adopção de abordagens avançadas de gestão da hematúria. A integração das terapias diagnósticas por imagem e minimamente invasivas também vem se tornando cada vez mais prevalente, com forte preferência por serviços de saúde de alta qualidade e eficiente, alinhados às expectativas dos pacientes.
Visão do mercado de tratamento da hematúria Ásia-Pacífico
O mercado de tratamento de hematúria Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 3,6% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento do gasto em saúde, aumento da conscientização sobre distúrbios urológicos e melhoria do acesso a serviços de diagnóstico em países como China, Japão e Índia. O crescente foco da região na detecção precoce de doenças, apoiado por iniciativas governamentais que promovem o desenvolvimento de infraestrutura de saúde, está impulsionando a adoção de soluções de tratamento de hematúria. Além disso, como o APAC continua a expandir suas capacidades de saúde, a acessibilidade e acessibilidade das opções de diagnóstico e tratamento estão melhorando para uma população maior de pacientes.
Visão do mercado de tratamento de hematúria do Japão
O mercado de tratamento de hematúria do Japão está ganhando impulso devido ao sistema avançado de saúde do país, envelhecimento da população e crescente demanda por diagnóstico precoce. O mercado japonês coloca uma ênfase significativa no cuidado preventivo, e a adoção do tratamento de hematúria é impulsionada pela crescente incidência de condições urológicas relacionadas à idade. A integração das tecnologias avançadas de diagnóstico com os procedimentos de tratamento é combustível para o crescimento. Além disso, é provável que o envelhecimento da população japonesa estimule a procura de soluções de tratamento eficientes e minimamente invasivas tanto em ambiente hospitalar quanto ambulatorial.
Índia Hematúria mercado de tratamento
O mercado de tratamento de hematúria da Índia representou a maior participação de receita de mercado na Ásia Pacífico em 2025, atribuída à expansão da infraestrutura de saúde do país, ao aumento da população e ao aumento da conscientização sobre saúde urológica. A Índia é um dos mercados em crescimento mais rápido para serviços de diagnóstico e tratamento, e a gestão da hematúria está a tornar-se cada vez mais importante tanto no contexto urbano como no rural. O impulso para melhorar o acesso aos cuidados de saúde e a disponibilidade de opções de tratamento eficazes em termos de custos, juntamente com o aumento das iniciativas governamentais, são factores fundamentais que impulsionam o mercado na Índia.
Quais são as principais empresas no mercado de tratamento de hematúria
A indústria de tratamento de hematúria é liderada principalmente por empresas bem estabelecidas, incluindo:
- Merck & Co., Inc.. (EUA)
- Bristol- Myers Squibb Company(EUA)
- AstraZeneca(U.K.)
- Pfizer Inc.(EUA)
- Novartis AG(Suíça)
- F. Hoffmann-La Roche Ltd. (Suíça)
- Johnson & Johnson Services, Inc. (EUA)
- Sun Pharmaceutical Industries Ltd. (Índia)
- GSK plc (UK)
- Teva Pharmaceutical Industries Ltd (Israel)
- Bayer AG (Alemanha)
- Sanofi (França)
- Abbott (EUA)
- Siemens Healthineers AG (Alemanha)
- BD (EUA)
- Danaher (EUA)
- UroGen Pharma Ltd. (EUA)
- Ferring Pharmaceuticals (Suíça)
- Vera Therapeutics, Inc. (EUA)
- Vesica Health, Inc. (EUA)
Quais são os desenvolvimentos recentes no mercado global de tratamento de hematúria
- Em dezembro de 2025, Pfizer e parceiros relataram que a combinação PACDEVTM (enfortumab vedotina) mais Keytruda® (pembrolizumab) melhorou significativamente a sobrevida global e a sobrevida livre de eventos no câncer de bexiga muscular-invasiva, destacando um potencial novo padrão de cuidados
- Em dezembro de 2025, a American Urological Association introduziu diretrizes atualizadas de hematúria com modelos de estratificação de risco aprimorados, melhorando a detecção precoce e o manejo das neoplasias do trato urinário e outras causas subjacentes de hematúria.
- Em setembro de 2025, Johnson & Johnson anunciaram que o FDA dos EUA aprovou INLEXZOTM (sistema intravesical de gemcitabina), um novo sistema de entrega de medicamentos para pacientes com câncer de bexiga invasivo não-responsivo BCG, permitindo liberação sustentada de drogas diretamente na bexiga e oferecendo uma alternativa de tratamento não-cirúrgico
- Em junho de 2025, UroGen Pharma recebeu aprovação da FDA dos EUA para Zusduri (UGN-102), uma terapia com mitomicina baseada em gel para câncer de bexiga invasivo não muscular de baixo grau, demonstrando uma taxa de resposta completa de 78% e proporcionando uma opção de tratamento não cirúrgico para tumores recorrentes
- Em abril de 2024, ImmunityBio recebeu aprovação da FDA dos EUA para Anktiva (nogapendekin alfa inbakicept), um agonista do receptor de IL-15 de primeira classe para o câncer de bexiga invasivo não-músculo não-responsivo BCG, marcando um avanço da imunoterapia no tratamento urológico
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo
- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.