


Segmentação do Mercado Global de Imuno-Oncologia e ADCs por Tecnologia (Inibidores de Pontos de Controle Imunológico, Terapias com Células CAR-T, Vacinas contra o Câncer, Anticorpos Monoclonais, Anticorpos Biespecíficos, Conjugados Anticorpo-Fármaco, Ligantes Cliváveis, Ligantes Não Cliváveis e ADCs sem Ligantes), Alvo (HER2, Trop-2, CD30, CD22 e Outros Alvos Específicos de Tumores), Tipo de Câncer (Câncer de Mama, Câncer de Pulmão, Câncer de Ovário, Câncer Colorretal, Melanoma, Neoplasias Hematológicas e Outros Tumores Sólidos), Usuário Final (Hospitais e Clínicas Especializadas/Centros de Câncer) - Tendências e Previsões do Setor até 2032
Qual é o tamanho e a taxa de crescimento do mercado de imuno-oncologia e ADCs
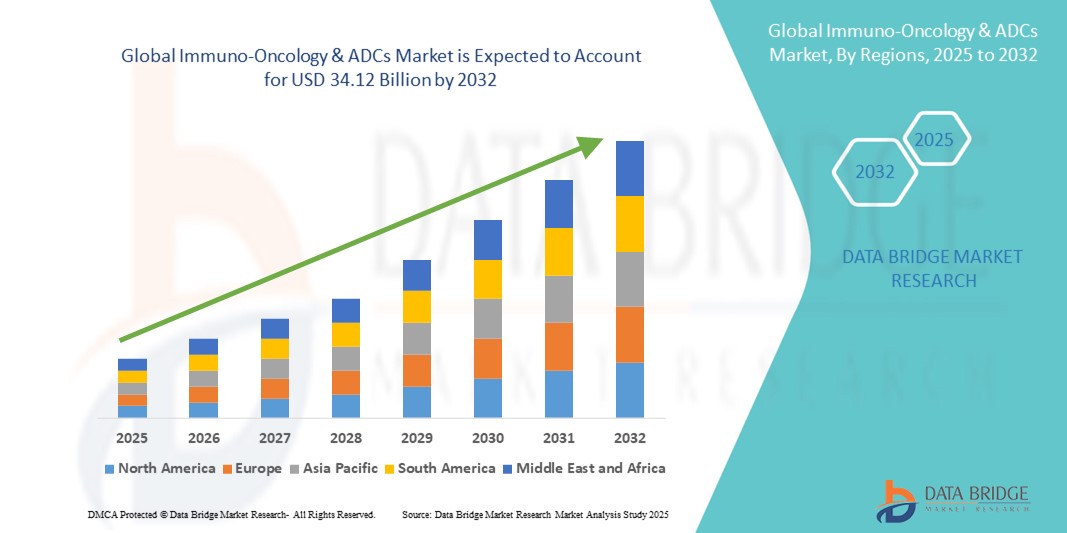
- O tamanho global do mercado de imuno-oncologia & ADCs foi avaliado em11,88 mil milhões de dólares em 2024e espera-se alcançar34,12 mil milhões de USD até 2032, em umaCAGR de 14,10%durante o período de previsão
- O crescimento do mercado é em grande parte alimentado por rápidos avanços tecnológicos em imunoterapias e conjugados de anticorpos, incluindo terapias com células CAR-T, inibidores de postos de controle imunológico e anticorpos biespecíficos, levando a tratamentos oncológicos altamente direcionados e eficazes
- Além disso, a crescente prevalência global de câncer e a crescente demanda por terapias personalizadas e de precisão estão impulsionando a adoção de soluções IO e ADC em hospitais e clínicas especializadas, aumentando significativamente o crescimento da indústria
Quais são os principais produtos do mercado de imuno-oncologia e ADCs
- Terapias imuno- oncológicas econjugados de anticorpos e fármacos(ADCs) são componentes cada vez mais vitais do tratamento moderno do câncer devido aos seus mecanismos direcionados, eficácia aumentada e potencial para terapia personalizada em tumores sólidos e neoplasias hematológicas
- A crescente demanda por terapias IO e ADC é principalmente alimentada pelo aumento da incidência global de câncer, rápido avanço tecnológico em imunoterapias e ADCs, e crescente preferência pormedicina de precisãoabordagens que melhoram os resultados dos doentes
- A América do Norte dominou o mercado de imuno-oncologia e ADCs com a maior parcela de receita de 40,5% em 2024, caracterizada pela adoção precoce de terapias avançadas, alto gasto em saúde e uma forte presença de empresas farmacêuticas e biotecnológicas líderes, com os EUA experimentando um crescimento substancial nas aprovações de IO e ADC, impulsionadas por inovações em terapias de CAR-T, inibidores de checkpoint imunológico e conjugados de medicamentos direcionados
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de IO e ADCs durante o período previsto, devido ao aumento dos investimentos em infraestrutura de saúde, ao aumento da conscientização das terapias avançadas contra o câncer e ao crescente acesso a novas opções de tratamento
- Inibidores de controle imunológico dominaram o mercado de imuno-oncologia e ADCs com uma quota de mercado de 45,5% em 2024, impulsionados por sua comprovada eficácia clínica em vários tipos de câncer e adoção generalizada em esquemas de terapia combinada
Tamanho e previsão do mercado
Valor de Mercado Global (2024): USD
Valor de mercado esperado (2032): USD
Previsões CAGR (2025-2032):
Escopo do relatório e imuno-oncologia e segmentação do mercado de ADCs
|
Atributos |
Imuno-Oncologia & ADCs Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de imuno-oncologia e ADCs
Terapias personalizadas do câncer e abordagens combinadas
- Uma tendência significativa e acelerada no mercado global de imuno-oncologia (IO) e conjugados de anticorpos (ADCs) é a mudança para a medicina personalizada e a adoção crescente de terapias combinadas. Essas abordagens estão aumentando a eficácia do tratamento, superando a resistência e melhorando os resultados dos pacientes em vários tipos de câncer
- Por exemplo, a combinação de inibidores do controle imunológico PD-1/PD-L1 com ADCs tem mostrado resultados clínicos promissores, particularmente em cânceres de mama e pulmão. Da mesma forma, as terapias CAR-T estão sendo cada vez mais combinadas com inibidores de controle para aumentar a durabilidade da resposta em neoplasias hematológicas.
- Avanços embiomarcadora descoberta e o perfil genômico estão permitindo a identificação de pacientes que mais se beneficiam de regimes específicos de IO e ADC, reduzindo assim as abordagens de ensaio e erro e melhorando a precisão do tratamento
- As empresas farmacêuticas também estão desenvolvendo ADCs de próxima geração com novos ligadores e cargas úteis projetadas para melhorar o alvo tumoral, minimizando a toxicidade. Por exemplo, estudos recentes com ADCs alvo Trop-2 demonstraram resultados encorajadores em cânceres difíceis de tratar
- Esta tendência para tratamentos de cancro multimodal adaptados está a remodelar a paisagem oncológica, uma vez que os reguladores e os prestadores de cuidados de saúde apoiam cada vez mais os ensaios clínicos orientados por biomarcadores e as vias de tratamento personalizadas.
- A demanda por terapias inovadoras de IO e ADC que ofereçam eficácia superior e efeitos colaterais reduzidos está crescendo rapidamente em mercados desenvolvidos e emergentes, já que pacientes e sistemas de saúde priorizam resultados e cuidados baseados em valor
Dinâmicas do Mercado de Imuno-Oncologia e ADCs
Controlador
Incidência crescente do câncer e expansão da tubulação de terapias novas
- O aumento global da prevalência de câncer, juntamente com a I&D acelerada em imunoterapias e ADCs, é um dos principais motores do crescimento do mercado.
- Por exemplo, em 2024, várias novas terapias IO e ADC receberam aprovação da FDA, incluindo ADCs direcionados para câncer de mama e terapias CAR-T para linfomas refratários. Tais avanços destacam o ritmo acelerado da inovação neste setor
- As terapias IO e ADC oferecem mecanismos de ação direcionados, proporcionando maior eficácia e redução da toxicidade fora do alvo em comparação com a quimioterapia convencional, que tem alimentado sua adoção através de cuidados oncológicos
- Além disso, o aumento dos investimentos de grandes empresas farmacêuticas e startups de biotecnologia, juntamente com quadros regulamentares de apoio, estão a reforçar o gasoduto de desenvolvimento
- Aumentar a confiança do médico nas imunoterapias, preferência do paciente pela oncologia de precisão e iniciativas globais para melhorar a sobrevida do câncer continuam a expandir a adoção de soluções de IO e ADC na prática clínica
Restrição/Desafio
Custos de tratamento elevados e preocupações de segurança
- O alto custo das terapias IO e ADC representa uma grande barreira para a adoção generalizada, especialmente em países em desenvolvimento onde os orçamentos de saúde são limitados. Um único tratamento pode custar centenas de milhares de dólares, limitando o acesso dos pacientes
- Por exemplo, terapias CAR-T e novos ADCs aprovados têm enfrentado obstáculos de reembolso em determinados mercados, atrasando a adoção mais ampla, apesar de sua eficácia clínica
- Desafios de segurança, tais comosíndrome de libertação de citocinas, efeitos adversos relacionados com o sistema imunitário e toxicidade fora do alvo nas ADC complicam ainda mais o tratamento e podem limitar a confiança do médico na prescrição destas terapêuticas
- Abordar estas preocupações através de projetos de ADC da próxima geração, de uma melhor monitorização da segurança e de modelos inovadores de preços, como o reembolso baseado em resultados, será crucial para a criação de adoção a longo prazo
- Embora a investigação em curso esteja a melhorar os perfis de segurança e a aumentar as indicações, os duplos desafios de custos e riscos continuam a ser obstáculos significativos. Superar estas barreiras será fundamental para garantir um acesso equitativo aos tratamentos de IO e ADC que salvam vidas em todo o mundo
Como é segmentado o mercado de imuno-oncologia e ADCs
O mercado é segmentado com base em tecnologia, alvo, tipo de câncer e usuário final.
- Por Tecnologia
Com base na tecnologia, o mercado de imuno-oncologia & ADCs é segmentado em Inibidores Imune Checkpoint, Terapias de Células CAR-T, Vacinas de Câncer, Anticorpos Monoclonais, Anticorpos Biespecíficos, Conjugados Anticorpo-Droga, Linkers Cleavable, Linkers Não-Cleavable e ADCs Linkerless. Inibidores Imune Checkpoint dominaram o segmento tecnológico em 2024, tendo a maior parcela de receita de mercado de 45,5%. Sua liderança é impulsionada pelo sucesso comprovado no tratamento de cânceres de melanoma, pulmão, bexiga e rim com drogas como pembrolizumab e nivolumab. A capacidade dos inibidores de controlo para restaurar as respostas imunitárias antitumorais tornou-os uma espinha dorsal de regimes de terapia do cancro globalmente. Aumentar as aprovações em vários tipos de tumores e aumentar o uso em terapias combinadas estão aumentando ainda mais a penetração no mercado. Fortes políticas de reembolso e benefícios de sobrevivência a longo prazo demonstrados em ensaios clínicos também apoiam adoção sustentada. À medida que mais inibidores de postos de controlo da próxima geração visam novas vias, como o avanço do GAL-3 e do TIGIT, espera-se que o domínio deste segmento permaneça estável.
As Terapias de Células CAR-T deverão ser o segmento tecnológico de crescimento mais rápido durante o período de previsão. Essas terapias têm mostrado resultados transformativos em neoplasias hematológicas como leucemia e linfoma, obtendo remissões duradouras em casos refratários. As aprovações regulatórias rápidas em todos os Estados Unidos, Europa e Ásia-Pacífico estão expandindo o acesso dos pacientes, enquanto os esforços fortes de P&D estão ampliando as aplicações de CAR-T em tumores sólidos. O crescente investimento em abordagens de escalabilidade, automação e CAR-T alogênico de fabricação está abordando limitações anteriores de alto custo e longos tempos de produção. Colaborações farmacêuticas globais e adoção crescente em mercados emergentes estão acelerando a comercialização. A natureza personalizada do CAR-T, juntamente com o seu potencial curativo, posiciona-o como uma terapia inovadora que conduz ao rápido crescimento.
- Por Alvo
Com base no alvo, o mercado de imuno-oncologia & ADCs é segmentado em HER2, Trop-2, CD30, CD22 e Outros Alvos Específicos Tumorais. O HER2 foi o alvo dominante em 2024, devido à sua forte validação clínica e sucesso em câncer de mama e gástrico. As terapias direcionadas para o HER2, incluindo os ADC baseados em trastuzumab, tornaram-se padrão de cuidados, proporcionando benefícios superiores de eficácia e sobrevivência. Múltiplas ADCs com alvo HER2 e anticorpos monoclonais são amplamente aprovados e apoiados por evidências clínicas em larga escala. A disponibilidade global, a forte confiança do médico e a alta adoção em cânceres de estádio inicial e metastático contribuem para a liderança do HER2. A expansão das terapias HER2 em cânceres colorretais e pulmonares está ampliando o pool do paciente. O robusto gasoduto em fase tardia e a inovação contínua em terapias orientadas para o HER2 reforçam o papel dominante desta meta no mercado.
Prevê-se que o Trop-2 seja o objectivo de crescimento mais rápido durante o período de previsão. Seu surgimento em cânceres de difícil tratamento, como o câncer de mama triplo-negativo e o câncer de pulmão de células não pequenas, tem-no posicionado como um biomarcador promissor. Recentemente aprovados, os ADCs dirigidos por Trop-2 têm mostrado sobrevida livre de progressão superior, alimentando a adoção do médico e a demanda do paciente. Vários ensaios clínicos em estágios avançados estão avaliando Trop-2 em tumores sólidos, fortalecendo sua perspectiva de crescimento. As empresas farmacêuticas estão investindo muito nessa área devido ao seu forte potencial comercial. O aumento da prevalência de cânceres que expressam Trop-2, juntamente com a ampliação das aprovações regulatórias, impulsionará a rápida captação. Isso posiciona a Trop-2 como uma das áreas de crescimento mais dinâmicas nos mercados IO e ADC.
- Por Tipo de Câncer
Com base no tipo de câncer, o mercado de imuno-oncologia & ADCs é segmentado em câncer de mama, câncer de pulmão, câncer de ovário, câncer colorretal, melanoma, neoplasias hematológicas e outros tumores sólidos. O câncer de mama dominou o mercado em 2024, representando a maior parcela de receita devido à sua alta incidência global e forte inovação terapêutica. Terapias HER2 direcionadas transformaram os resultados no câncer de mama HER2 positivo, enquanto inibidores de controle estão fazendo incursões em subtipos triplo-negativos. Os ADCs direcionados para HER2 e Trop-2 reforçaram ainda mais os portfólios de tratamento, melhorando a sobrevida em casos refratários. Programas de triagem ampla e detecção precoce aumentam o acesso do paciente a terapias avançadas, aumentando a demanda. O papel do câncer de mama como foco prioritário de pesquisa para as principais empresas farmacêuticas garante um investimento robusto. A expansão contínua de terapias direcionadas para ambientes iniciais e adjuvantes suporta sua posição dominante no mercado.
O câncer de pulmão é projetado para ser o segmento de câncer de crescimento mais rápido durante o período de previsão. A crescente incidência de câncer de pulmão de células não pequenas (CNPC) em todo o mundo está criando uma demanda significativa por terapias inovadoras. Os inibidores de postos de controle PD-1/PD-L1 já se tornaram padrão de cuidados, melhorando os resultados da sobrevida e ampliando a elegibilidade do paciente através de abordagens orientadas por biomarcadores. A pesquisa em andamento está combinando imunoterapia com ADCs, radioterapia e quimioterapia para aumentar a eficácia no tratamento do câncer de pulmão. Aumentar a adoção em configurações de primeira linha e segunda linha, apoiada pelo reembolso favorável em mercados desenvolvidos, acelera o crescimento. O sucesso clínico na busca de mutações específicas, como EGFR e ALK, ao lado da imuno-oncologia, amplia ainda mais as opções de tratamento. O foco crescente na Ásia-Pacífico, onde a carga de câncer de pulmão é maior, posiciona esse segmento para rápida expansão.
- Por Usuário Final
Com base no usuário final, o mercado de imuno-oncologia & ADCs é segmentado em hospitais e clínicas especializadas / centros de câncer. Os hospitais dominaram o mercado em 2024, ocupando a maior parte da adoção do usuário final para terapias IO e ADC. Os hospitais servem como polo central para o diagnóstico de câncer, administração de terapia e cuidados multidisciplinares, tornando-os o cenário primário de tratamento. Disponibilidade de instalações de infusão avançadas, ensaios clínicos e oncologistas treinados impulsionam a preferência do paciente por cuidados hospitalares. Fortes mecanismos de reembolso e integração de testes oncológicos de precisão em hospitais apoiam ainda mais essa dominância. Os hospitais também se beneficiam de parcerias estratégicas com empresas farmacêuticas para o acesso precoce às terapias de oleodutos. Sua capacidade de oferecer terapias abrangentes e complexas garante que eles permaneçam o segmento líder.
As Clínicas Especiais / Centros de Câncer devem registrar o crescimento mais rápido durante o período de previsão. A tendência crescente de tratamento oncológico ambulatorial está impulsionando a preferência do paciente por centros especializados em câncer. Estas clínicas oferecem planos de tratamento personalizados, tempos de espera mais curtos, e especialização focada em terapias de imuno-oncologia e ADC. Sua capacidade de fornecer acesso a tratamentos de ponta em ambientes menos intensivos em recursos está ganhando tração globalmente. A rápida expansão de centros privados e regionais de câncer na Ásia-Pacífico e América Latina está aumentando a disponibilidade. Além disso, os centros oncológicos estão frequentemente envolvidos em pesquisas clínicas, acelerando o acesso dos pacientes às terapias investigacionais. Seu papel crescente na assistência descentralizada ao câncer faz deles o segmento de usuário final de maior crescimento.
Qual é a região que detém a maior parte do mercado de imuno-oncologia e ADCs
- A América do Norte dominou o mercado de imuno-oncologia e ADCs com a maior parcela de receita de 40,5% em 2024, caracterizada pela adoção precoce de terapias avançadas, alto gasto em saúde e forte presença de empresas farmacêuticas e de biotecnologia líderes
- A região beneficia de uma alta prevalência de casos de câncer, de infraestrutura de saúde avançada e da presença de grandes empresas farmacêuticas e de biotecnologia impulsionando a inovação e a comercialização
- Quadros de reembolso favoráveis, disponibilidade generalizada de diagnósticos de precisão e aprovações rápidas da FDA para novas terapias de imuno-oncologia e ADC fortalecem ainda mais a expansão do mercado nos EUA e Canadá
U.S. Immuno-Oncologia & ADCs Market Insight
O mercado de imuno-oncologia e ADCs dos EUA capturou a maior parte de receita na América do Norte em 2024, impulsionada pela rápida aprovação e comercialização de inibidores de controle imunológico, terapias CAR-T e novos ADCs. Um ecossistema forte de empresas biofarmacêuticos, centros avançados de câncer e acesso a ensaios clínicos de ponta continua a alimentar a adoção. Os pacientes se beneficiam de vias de reembolso favoráveis e acesso precoce a terapias inovadoras através dos programas de aprovação acelerada da FDA. Além disso, a integração de testes genômicos e estratégias de medicina de precisão está reforçando a personalização do tratamento, tornando os EUA o centro mais influente para este mercado.
Europa Immuno-Oncologia & ADCs Market Insight
Prevê-se que o mercado europeu de imuno-oncologia & ADC cresça de forma constante ao longo do período de previsão, apoiado por uma carga crescente de cancro e sistemas de saúde fortes apoiados pelo governo. O aumento das aprovações EMA de novos ADCs e imunoterapias, juntamente com colaborações pan-europeias para pesquisa em oncologia, estão promovendo a adoção em hospitais e centros de câncer. A região também enfatiza o acesso equitativo a terapias de alto custo através de sistemas nacionais de saúde, o que impulsiona a captação em mercados-chave. Espera-se que fortes redes de investigação académica e farmacêutica promovam ainda mais o desenvolvimento de medicamentos oncológicos da próxima geração.
U.K. Immuno-Oncologia & ADCs Market Insight
O mercado de imuno-oncologia & ADCs do Reino Unido está previsto para expandir-se em um notável CAGR, impulsionado por iniciativas governamentais para melhorar o cuidado ao câncer e fortalecer a infraestrutura de ensaios clínicos. Os programas do Serviço Nacional de Saúde (NSH), incluindo parcerias com empresas de biotecnologia para acesso precoce a medicamentos, estão acelerando a introdução de novas terapias. A ênfase crescente na medicina personalizada, combinada com o forte ecossistema de pesquisa genômica do Reino Unido, está facilitando a integração rápida de tratamentos baseados em imuno-oncologia e ADC. Estes factores fazem do Reino Unido um importante centro europeu para a inovação em oncologia.
Alemanha Immuno-Oncologia & ADCs Market Insight
Espera-se que o mercado alemão de imuno-oncologia & ADC se expanda significativamente durante o período previsto, apoiado pelo forte setor farmacêutico do país e instituições de pesquisa em oncologia bem estabelecidas. O aumento da incidência do cancro, combinado com o apoio ao reembolso de produtos biológicos avançados, está a incentivar uma adopção mais ampla nos hospitais. A ênfase da Alemanha na I&D, juntamente com parcerias clínicas entre a academia e as empresas globais de biofármacos, reforça a sua posição como líder no desenvolvimento europeu de medicamentos contra o cancro. A sustentabilidade nas práticas de saúde e o crescente enfoque na oncologia de precisão estão moldando ainda mais a adoção de imunoterapias e ADCs inovadores.
Visão do Mercado de Imuno-Oncologia & ADCs Ásia-Pacífico
O mercado de imuno-oncologia e ADCs Ásia-Pacífico está pronto para registrar o CAGR mais rápido de 2025 a 2032, impulsionado pelo aumento da prevalência de câncer, ampliação do acesso à saúde e aprovação rápida de medicamentos em países como China, Japão e Índia. Os governos estão a promover activamente a investigação em oncologia e a acelerar os caminhos regulamentares para atrair investimentos em biofarmacêuticos. Aumentar as despesas com os cuidados de saúde, combinadas com a disponibilidade de biossimilares e parcerias específicas para regiões, está a impulsionar a adopção. Além disso, a capacidade de fabricação local está melhorando a acessibilidade dessas terapias, ampliando o acesso dos pacientes em uma base populacional mais ampla.
Japão Immuno-Oncologia & ADCs Market Insight
O mercado japonês de imuno-oncologia e ADCs está ganhando forte impulso, apoiado pelo seu setor avançado de biotecnologia e cultura de rápida adoção de terapias inovadoras. O Japão tornou-se um centro estratégico para lançamentos precoces de drogas imuno-oncológicas, impulsionado por seu quadro regulatório simplificado e parcerias com líderes mundiais de farmacologia. O envelhecimento populacional do país, juntamente com uma alta incidência de tumores sólidos, está alimentando a demanda por ADCs e inibidores de postos de controle. A integração dessas terapias com o robusto ecossistema de medicina de precisão do Japão está posicionando o país como líder na adoção de oncologia na Ásia-Pacífico.
Índia Imuno-Oncologia & ADCs Market Insight
O mercado indiano de imuno-oncologia e ADCs representou uma das maiores ações de receita da Ásia-Pacífico em 2024, apoiada pelo rápido aumento da carga de câncer do país e pela expansão da infraestrutura de saúde. Aumentar o rendimento disponível e aumentar a sensibilização para as opções de tratamento avançadas estão a impulsionar a procura de novas terapêuticas para o cancro. Iniciativas de cuidado ao câncer lideradas pelo governo, aliadas à presença de fortes empresas farmacêuticas nacionais, estão possibilitando maior adoção de imunoterapias e ADCs. Além disso, o papel da Índia como um centro global para ensaios clínicos e produção biossimilar está tornando essas terapias mais acessíveis e acessíveis para sua grande população de pacientes.
Quais são as principais empresas no mercado de imuno-oncologia e ADCs
A indústria de imuno-oncologia e ADCs é liderada principalmente por empresas bem estabelecidas, incluindo:
- Novartis AG(Suíça)
- F. Hoffmann- La Roche Ltd.(Suíça)
- Pfizer Inc.(EUA)
- Merck & Co., Inc.,(EUA)
- Bristol- Myers Squibb Company(EUA)
- AstraZeneca (U.K.)
- GSK plc (UK)
- Sanofi (França)
- Lilly USA, LLC (EUA)
- Amgen Inc. (EUA)
- AbbVie Inc. (EUA)
- Ciência de Gileade, Inc. (EUA)
- Regeneron Pharmaceuticals Inc. (EUA)
- Genmab A/S (Dinamarca)
- DAIICHI SANKYO COMPANHIA LIMITADA (Japão)
- Seagen Inc. (EUA)
- ADC Therapeutics SA (Suíça)
- Zymeworks Inc. (Canada)
- MacroGenics, Inc. (EUA)
- BeiGene, Ltd. (China)
Quais são os Desenvolvimentos Recentes no Mercado Mundial de Imuno-Oncologia e ADCs
- Em agosto de 2025, a investigação de Daiichi Sankyo ADC ifinatamab deruxtecan (I-DXd) que visa B7-H3 foi concedida Breakthrough Therapy Designation pela FDA para o tratamento de câncer de pulmão de pequenas células em estágio extenso, sinalizando promessa para um novo mecanismo em um câncer de difícil tratamento
- Em junho de 2025, a Food and Drug Administration (FDA) dos EUA aprovou a telisotuzumab vedotina (Emrelis), o primeiro conjugado de drogas e anticorpos alvo de C-MET (ADC), para adultos com câncer de pulmão de células não-pequenas não-esquâmicas (NSCLC) previamente tratados, exibindo alta superexpressão da proteína C-MET, oferecendo uma alternativa direcionada à terapia tradicional
- Em março de 2025, a GSK anunciou uma inovadora parceria de 50 milhões de libras com a Universidade de Oxford para desenvolver vacinas anti-prevenção contra o câncer utilizando a tecnologia mRNA, com o objetivo de mobilizar o sistema imunológico para interceptar o desenvolvimento do câncer uma importante mudança para abordagens profiláticas de imuno-oncologia
- Em janeiro de 2025, o FDA aprovou o datopotamab deruxtecan (Datroway) um ADC dirigido por Trop-2- para adultos com receptor hormonal não ressecável ou metastático (HR) positivo, câncer de mama HER2 negativo que tinha recebido anteriormente terapia endócrina e quimioterapia, marcando uma nova opção de tratamento significativa para este subtipo de câncer comum
- Em novembro de 2024, a Food and Drug Administration dos EUA concedeu uma aprovação acelerada a zanidatabab-hrii (Ziihera) um anticorpo biespecífico HER2 direcionado para câncer de trato biliar HER2 positivo (IHC 3+) previamente tratado, não ressecável ou metastático
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











