



Segmentação Global Integrada de Gestão de Mercados de Instalações, Por Solução (Gestão de Manutenção, Gestão de Activos e Espaços, Gestão de Energia e Sustentabilidade, Gestão de Portfólios de Projectos e Imóveis e Outros), Modo de Implantação (On-Premises e Cloud), Tamanho da Organização (Grandes Empresas e PME), Utilizador Final (Real Estate & Infrastructure, Healthcare, BFSI, Manufacturing, Government, and others)- Tendências e Previsão da Indústria para 2033
Qual é a dimensão e a taxa de crescimento do mercado de gestão integrada das instalações
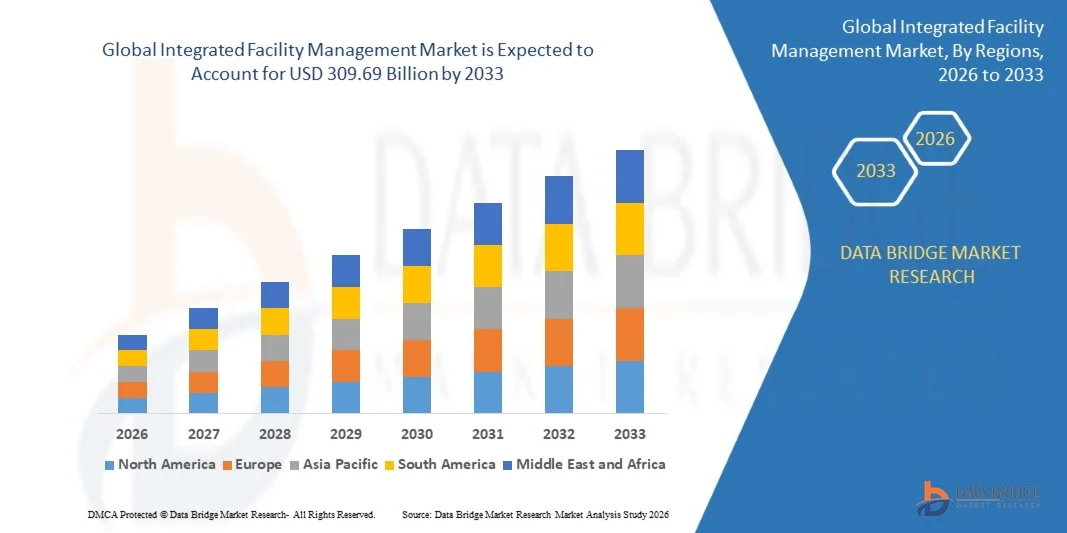
- De acordo com a análise da Data Bridge Market Research, o mercado integrado de gestão de instalações foi avaliado emUSD 178,90 mil milhões em 2025e é projetado para alcançar309,69 mil milhões de USD até 2033, crescendo emCAGR de 7,10% de 2026 a 2033.
- O mercado está experimentando um crescimento consistente impulsionado pela crescente demanda por serviços de provedor único terceirizados, pela adoção crescente de plataformas de construção inteligente e habilitadas para IA e pela expansão de aplicações em imóveis comerciais, saúde, manufatura e instalações governamentais.
- A crescente mudança no sentido de terceirização de operações não-core, gerenciamento de edifícios orientado a dados e locais de trabalho eficientes em termos de energia, combinada com crescente integração de sensores de IoT, análises e plataformas móveis de ordem de trabalho, está apoiando a adoção do mercado. Gestão integrada de instalações está sendo aplicada em escritórios, hospitais, fábricas, data centers e campus, oferecendo às organizações maior conveniência na coordenação de serviços de manutenção, limpeza, segurança e gerenciamento de instalações através de gestão integrada do local de trabalho e soluções de construção inteligentes.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 178,90 Bilhões
- Valor de mercado esperado (2033): USD 309,69
- Previsões CAGR (2026-2033): 7,10%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais rotas do mercado integrado de gestão de instalações
- A América do Norte dominou o mercado integrado de gestão de instalações com a maior quota de receita de 33,80% em 2025, apoiada por práticas de terceirização maduras, grandes portfólios de imóveis comerciais e uma base forte de fornecedores de serviços globais e fornecedores de tecnologia.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 9,30% de 2026 a 2033, alimentada por urbanização rápida, expansão da construção comercial e industrial e adoção crescente de serviços terceirizados.
- O segmento de gestão de manutenção liderou o mercado com uma participação de 32,40% em 2025, impulsionado pela conformidade regulatória, necessidades de uptime de ativos e demanda por manutenção planejada e preditiva.
- A gestão de energia e sustentabilidade é a solução de crescimento mais rápido, projetada para registrar um CAGR de 9,20%, refletindo o aumento da demanda por eficiência energética, redução de carbono e relatórios de sustentabilidade.
- O segmento local dominou a categoria de implantação com 52,10% de receita em 2025, liderada por necessidades de segurança de dados e sistemas empresariais estabelecidos.
- As grandes empresas representaram 68,30% da quota de mercado em 2025, preferencial para carteiras multi-sítio, benefícios de escala e responsabilização de um único ponto.
- O segmento PME é o tamanho de organização mais rápido, com um CAGR de 9,60%, impulsionado por plataformas baseadas na nuvem, contratos flexíveis e a necessidade de reduzir os custos operacionais.
Âmbito do relatório e Segmentação Integrada de Gestão de Facilidades
|
Atributos |
Gestão Integrada de Instalações Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado integrado de gestão de instalações
- A gestão integrada de instalações está cada vez mais evoluindo de contratos de limpeza e manutenção agrupados para serviços de desempenho de ativos e locais de trabalho orientados por tecnologia, combinando sensores, plataformas de dados, inteligência artificial e prestação de serviços qualificados sob um provedor.
- Por exemplo, em julho de 2026, de acordo com o anúncio da Mitie de sua aquisição recomendada pela OCS, os dados Mozaic360 da Mitie e a plataforma AI insight já suportam mais de 140 clientes estratégicos, mostrando como os principais fornecedores estão construindo modelos de serviços habilitados para tecnologia
- A infraestrutura crítica e os serviços de data center estão ganhando destaque, já que os provedores expandem equipes de engenharia qualificadas para operar e manter instalações críticas à missão que exigem tempo de serviço rigoroso, refrigeração e confiabilidade de energia.
- Os clientes estão cada vez mais consolidando fornecedores, uma vez que as organizações comparam fornecedores sobre integração de serviços, dados de desempenho, resultados de sustentabilidade e transparência de custos, enquanto passam de contratos fragmentados para modelos integrados ou agrupados.
- Por exemplo, em julho de 2026, de acordo com os resultados do segundo trimestre da CBRE, a receita de serviços de infraestrutura crítica dentro do segmento de Operações de Construção e Experiência aumentou 68%, impulsionada pelo forte crescimento nas soluções de data center e contribuições da aquisição da Pearce Services concluída em novembro de 2025
- Como a inteligência artificial, manutenção preditiva, metas de sustentabilidade e consolidação do provedor continuam avançando, espera-se que o gerenciamento integrado de instalações se expanda para além dos serviços tradicionais em locais de trabalho, energia e otimização de ativos baseados em dados.
Quais são os principais condutores do mercado integrado de gestão de instalações
- A crescente preferência pela terceirização de operações não essenciais aumentou significativamente a demanda por serviços de instalação de provedor único que reduzem a complexidade do fornecedor e melhoram a responsabilidade em portfólios multi-site.
- Por exemplo, em abril de 2026, de acordo com os resultados do primeiro trimestre do CBRE, a receita de Building Operations & Experience aumentou 20%, com a receita de gerenciamento de instalações de 17% e gestão de instalações empresariais crescendo por dois dígitos, liderados pelos setores de tecnologia, industrial e ciências da vida.
- Equipes imobiliárias corporativas, hospitais, fabricantes e organismos públicos estão adotando modelos integrados para controlar os custos, atender os deveres de conformidade, melhorar a experiência no local de trabalho e ganhar visibilidade de ponto único no desempenho da construção.
- Por exemplo, em abril de 2026, de acordo com os resultados do primeiro trimestre da JLL, a receita do Workplace Management chegou a US$ 3,58 bilhões, subindo 10% ao longo do ano, ilustrando a contínua demanda de clientes por serviços terceirizados de locais de trabalho e instalações.
- Com organizações buscando economia de custos, metas de sustentabilidade e melhor experiência no local de trabalho, a gestão integrada de instalações pode ganhar maior adoção, escopo de contrato e taxas de renovação em portfólios comerciais, de saúde, industriais e do setor público.
Que fatores estão desafiando o crescimento do mercado integrado de gestão de instalações
- A gestão integrada de instalações é um negócio intensivo em trabalho, de modo que a inflação salarial, a escassez de mão-de-obra e os contratos de preço fixo podem reduzir as margens e limitar o investimento em tecnologia.
- Por exemplo, em abril de 2026, de acordo com o GOV.UK e a Comissão de Baixa Paga, o salário de vida nacional do Reino Unido subiu 4,1% para 12,71 libras esterlinas por hora para os trabalhadores com 21 anos ou mais, aumentando os custos trabalhistas para limpeza, segurança e contratos de restauração.
- Essas pressões de custo podem apertar margens em acordos de longo prazo de preço fixo, enquanto a mobilização de contratos complexos e a dificuldade de integrar múltiplas linhas de serviço podem atrasar a economia e reduzir a satisfação do cliente.
- Segurança de dados, interoperabilidade com sistemas de construção legados e habilidades digitais limitadas entre os funcionários da linha de frente restringem ainda mais o crescimento, exigindo que os fornecedores invistam em treinamento, plataformas seguras e integração de sistemas que possam aumentar os custos operacionais.
- Por exemplo, em setembro de 2026, de acordo com o conselho de trabalho da IFMA, os gerentes de instalações dos EUA tinham uma idade mediana de 52,7 em comparação com 42,1 para todos os empregados, e as vagas de emprego ainda excederam as contratações em julho de 2026, destacando sucessão e falta de talento na profissão.
- A combinação de custos de trabalho crescentes, escassez de talentos, complexidade de integração e preocupações de segurança cibernética pode restringir a adoção entre compradores sensíveis a custos e fornecedores menores, especialmente quando contratos fragmentados internos ou de serviço único já atendem às necessidades básicas.
Como é segmentado o mercado integrado de gestão de instalações
O mercado integrado de gerenciamento de instalações é segmentado com base na solução, modo de implantação, tamanho da organização e usuário final.
- Por Solução
Com base na solução, o mercado integrado de gestão de instalações é segmentado em gestão de manutenção, gestão de ativos e espaço, gestão de energia e sustentabilidade, gerenciamento de projetos e imóveis, entre outros. O segmento de gestão de manutenção dominou o mercado com 32,40% de participação em 2025, apoiado pela conformidade regulatória, requisitos de tempo de funcionamento dos ativos e demanda por manutenção planejada e preditiva. Os provedores gerenciam sistemas de aquecimento, refrigeração, elétrica, encanamento, segurança contra incêndios e elevadores em grandes portfólios. Plataformas de ordem de trabalho informatizadas melhoram os tempos de resposta e relatórios. O envelhecimento dos edifícios e regras de segurança mais rigorosas reforçam ainda mais a procura. Monitoramento baseado em condições e ferramentas técnicas móveis estão melhorando a eficiência e reduzindo o tempo de inatividade não planejado.
O segmento de gerenciamento de energia e sustentabilidade é projetado para registrar o crescimento mais rápido em um CAGR de 9,20% de 2026 a 2033, impulsionado pelo aumento da demanda por eficiência energética, redução de carbono e relatórios de sustentabilidade. Os proprietários de edifícios estão usando medição, análise e automação para reduzir o consumo e cumprir compromissos líquidos zero. Os fornecedores integrados oferecem auditorias energéticas, retroajustamentos e contratos de desempenho, juntamente com operações diárias. A regulação e as expectativas dos investidores estão aumentando a necessidade de dados verificados. Os avanços na inteligência artificial e nos controles de construção estão melhorando a economia e criando novas receitas de serviços.
- Por Modo de Implantação
Com base no modo de implantação, o mercado integrado de gerenciamento de instalações é segmentado em locais e nuvem. O segmento no local dominou o mercado com 52,10% de participação em 2025, apoiado por necessidades de segurança de dados, requisitos de conformidade e sistemas empresariais estabelecidos. Grandes organizações frequentemente mantêm sistemas de instalação, acesso e controle de construção em ambientes privados. A integração com as plataformas de gestão e segurança de edifícios existentes é mais fácil em configurações controladas. Relações de longo prazo com fornecedores e requisitos de personalização também suportam este modelo. Os clientes de governo, saúde e defesa continuam a preferir o controle local de dados sensíveis.
O segmento de nuvem é projetado para registrar o crescimento mais rápido em um CAGR de 10,80% de 2026 a 2033, impulsionado pela escalabilidade, menores custos iniciais e rápida implantação de ferramentas analíticas e móveis. As plataformas em nuvem permitem que os provedores monitorem vários sites, padronizem relatórios e atualizem recursos rapidamente. Monitoramento remoto e aplicativos de ordem de trabalho móveis melhoram a velocidade do serviço. O preço da assinatura torna as ferramentas avançadas acessíveis aos clientes menores. Certificações de segurança melhoradas e arquiteturas híbridas estão aumentando a confiança entre compradores cautelosos.
- Por Tamanho da Organização
Com base na dimensão da organização, o mercado integrado de gestão de instalações é segmentado em grandes empresas e PME. O segmento de grandes empresas dominou o mercado com 68,30% de participação em 2025, impulsionado por carteiras multi-sítios, obrigações complexas de conformidade e os benefícios da escala. Grandes organizações preferem um único provedor responsável com alcance global e padrões de serviço consistentes. Contratos de longo prazo, garantias de desempenho e relatórios de dados apoiam a adoção. As equipes dedicadas de imóveis e compras gerenciam programas de compras. As relações estabelecidas com os fornecedores globais continuam a reforçar a liderança deste segmento.
O segmento PME é projetado para registrar o crescimento mais rápido em um CAGR de 9,60% de 2026 para 2033, apoiado por plataformas baseadas em nuvem, termos de contrato flexíveis, ea necessidade de reduzir os custos operacionais. As organizações menores carecem de equipes de instalações internas e cada vez mais compram serviços agrupados. As ferramentas de software como serviço oferecem uma gestão de trabalho, espaço e ativos acessível. Os fornecedores regionais estão adicionando tecnologia para competir. A sensibilização para as economias de energia e para as obrigações de conformidade é igualmente encorajadora da adopção.
- Por Usuário Final
Com base no usuário final, o mercado integrado de gestão de instalações é segmentado em imóveis e infraestrutura, saúde, BFSI, fabricação, governo, entre outros. O segmento imobiliário e de infraestrutura dominou o mercado com 31,70% de participação em 2025, apoiado por grandes portfólios comerciais, prioridades de experiência de inquilinos e demanda por operações econômicas. Proprietários e ocupantes terceirizam a manutenção, limpeza, segurança e gerenciamento de energia para fornecedores especializados. Escritório, varejo, logística e ativos de uso misto precisam de padrões consistentes em todos os locais. O crescimento dos data centers e do espaço das ciências da vida está criando mais oportunidades. As relações estabelecidas com os clientes continuam a reforçar a liderança deste segmento.
O segmento de saúde é projetado para registrar o crescimento mais rápido em um CAGR de 9,40% de 2026 a 2033, impulsionado pela expansão da capacidade hospitalar, necessidades de controle de infecção e pressão para reduzir custos não clínicos. Os provedores terceirizam limpeza, catering, engenharia e segurança para focar no cuidado ao paciente. O cumprimento de normas rigorosas de higiene e segurança aumenta a demanda por operadores experientes. As populações envelhecidas estão expandindo clínicas e instalações de cuidados. Programas de manutenção e energia baseados em dados estão melhorando a confiabilidade e a sustentabilidade.
Qual é a região que detém a maior parte do mercado integrado de gestão de instalações
- A América do Norte dominou o mercado integrado de gestão de instalações com a maior quota de receita de 33,80% em 2025, apoiada por práticas de terceirização maduras, grandes portfólios de imóveis comerciais e uma base forte de fornecedores de serviços globais e fornecedores de tecnologia.
- A região também se beneficia de alta conscientização sobre benefícios de terceirização, grandes portfólios de imóveis corporativos e forte investimento em data centers, serviços de saúde e instalações de ciências da vida. A adoção crescente de tecnologias de construção inteligentes e programas de sustentabilidade continua a fortalecer a posição da América do Norte no mercado global.
U.S. Integrated Facility Management Market Insight
O mercado integrado de gestão de instalações dos EUA está presenciando um forte crescimento devido a grandes portfólios de imóveis comerciais, aumento da terceirização e forte demanda de clientes de tecnologia, industrial e ciências da vida. A base de provedores de serviços maduros do país, juntamente com a adoção crescente de plataformas de ordem de trabalho habilitadas por IA, análise de energia e ferramentas móveis, está impulsionando a demanda por soluções integradas. Além disso, a crescente construção de data centers, edifícios em envelhecimento e metas de sustentabilidade estão acelerando a adoção em instalações comerciais, de saúde e públicas.
Visão do mercado de gestão integrada de instalações do Canadá
O mercado integrado de gerenciamento de instalações do Canadá está testemunhando um crescimento constante, impulsionado pelo aumento da demanda por otimização de custos, eficiência operacional e gerenciamento sustentável de edifícios. As organizações estão adotando serviços integrados que abrangem manutenção, segurança, limpeza, gerenciamento de energia e otimização do espaço. Os investimentos crescentes em edifícios inteligentes, plataformas de gerenciamento de instalações digitais e infraestrutura eficiente em termos energéticos estão apoiando a expansão do mercado. No entanto, a escassez de mão-de-obra, o aumento dos custos operacionais e exigências regulatórias complexas continuam a ser desafios fundamentais, criando oportunidades para provedores de gerenciamento de instalações habilitados por tecnologia.
Visão do Mercado de Gestão Integrada de Instalações Ásia-Pacífico
Espera-se que o mercado integrado de gestão de instalações Ásia-Pacífico testemunhe um rápido crescimento, impulsionado pela urbanização rápida, pela expansão da construção comercial e industrial e pela adoção crescente de serviços terceirizados em países como China, Índia e Japão. Crescer o investimento estrangeiro, expandir os data centers e aumentar a demanda por gestão profissional da construção estão apoiando a expansão regional do mercado. Além disso, os grandes projetos de hospital, aeroporto e campus da região estão acelerando a disponibilidade e adoção de modelos integrados.
China Integrated Facility Management Market Insight
O mercado integrado de gestão de instalações da China está crescendo rapidamente, impulsionado pelo desenvolvimento comercial em larga escala, expansão de parques industriais e crescente foco em operações de propriedade profissional. A crescente presença multinacional e o aumento da capacidade hospitalar e de data center estão aumentando significativamente a demanda do mercado. Além disso, fornecedores de serviços domésticos fortes, programas de construção inteligentes e apoio do governo para edifícios verdes estão posicionando a China como um mercado de crescimento chave em toda Ásia-Pacífico.
Japão Integrated Facility Management Market Insight
O mercado integrado de gestão de instalações do Japão está testemunhando um crescimento consistente devido ao envelhecimento dos edifícios, expectativas de alta qualidade de serviços e crescente interesse na eficiência energética. Proprietários, corporações e operadores de saúde estão adotando cada vez mais a manutenção terceirizada e gestão de edifícios. Além disso, uma forte demanda por confiabilidade, preparação para desastres e operações com tecnologia está contribuindo ainda mais para o crescimento do mercado no Japão.
Quais são as principais empresas no mercado integrado de gestão de instalações
A indústria integrada de gestão de instalações é liderada principalmente por empresas bem estabelecidas, incluindo:
- CBRE Group, Inc.(EUA)
- Jones Lang LaSalle Incorporado(EUA)
- Sodexo(França)
- ISS A/S(Dinamarca)
- Grupo de bússola PLC(U.K.)
- Cushman & Wakefield plc (EUA)
- Grupo Mitie plc (U.K.)
- Grupo OCS Limited (U.K.)
- Grupo de Gestão de Serviços de Coordenação AB (Suécia)
- Grupo EMCOR, Inc. (EUA)
- ENGIE SA (França)
- Aramark (EUA)
- Johnson Controls International plc (Irlanda)
- Honeywell International Inc. (EUA)
- Siemens AG (Alemanha)
- Schneider Electric SE (França)
- Corporação Internacional de Máquinas de Negócios (EUA)
- Oracle Corporation (EUA)
- Accruent, LLC (EUA)
- Software de RM LLC (EUA)
Quais são as últimas evoluções no mercado integrado de gestão de instalações
- Em julho de 2026, a OCS anunciou uma aquisição recomendada da Mitie em um acordo que valoriza o grupo de instalações do Reino Unido em aproximadamente 3,1 bilhões de libras esterlinas e cria uma empresa combinada com receitas de cerca de 8,5 bilhões de libras esterlinas. Os accionistas da Mitie receberiam até 221.6 pence per share, um prémio de quase 45%, reflectindo a consolidação e o valor dos serviços habilitados para fins tecnológicos.
- Em junho de 2026, a Sodexo garantiu um contrato de cinco anos no valor de mais de 100 milhões de AUD para fornecer serviços integrados de limpeza de aldeias e industriais para Westgold Resources. O prêmio reforça a posição da empresa em serviços de instalações remotas e de recursos na Austrália.
- Em maio de 2026, a ISS chegou a um acordo para adquirir a Tomagruppen AS, uma empresa norueguesa de serviços de instalações, como parte do seu crescimento na região nórdica. A transação amplia a capacidade de serviço local e apoia a estratégia da empresa de construir escala em serviços integrados de instalação.
- Em novembro de 2025, a CBRE completou a aquisição da Pearce Services, um provedor crítico de serviços de infraestrutura, que contribuiu para o rápido crescimento em seu segmento de Operações de Construção e Experiência. O acordo fortalece as capacidades do CBRE em operações de data center e suporte a instalações críticas à missão.
- Em setembro de 2025, a ISS foi premiada com um contrato integrado de seis anos com o Departamento de Defesa australiano. O contrato abrange a prestação de serviços integrados de gestão de instalações e sublinha a contínua procura do sector público de operações de instalações terceirizadas.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











