


Segmentação do mercado de robots por tipo de robot (Robots de ordenha automática, Robôs de alimentação, Robôs de limpeza e manejo de manejo, Robôs de monitoramento de rebanhos, Robôs de saúde e detecção de doenças, Sistemas de triagem e manuseio de robôs robóticos, Outros Robôs de ração), Nível de Autonomia (Semi-Autônomo, Totalmente Autônomo), Aplicação (Gestão de Milking, Gestão de Alimentação, Limpeza e Manobras, Monitorização de Saúde e Comportamento de Pecuária, Ordenação e Manuseio, Monitoramento Ambiental, Outras Aplicações), Tamanho da Fazenda (Small Farms, Fazendas Médias, Grandes Fazendas), Oferta (Hardware, Software, Serviços), Tipo de Pecuária (Pecuária Dairy Cattle, Bottle, Swine, Swine, Poultry, Sheep & Goats, Outras Pecuária), Usuário final (Poulders & Producters, Farms & Research) Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento do mercado da pecuária
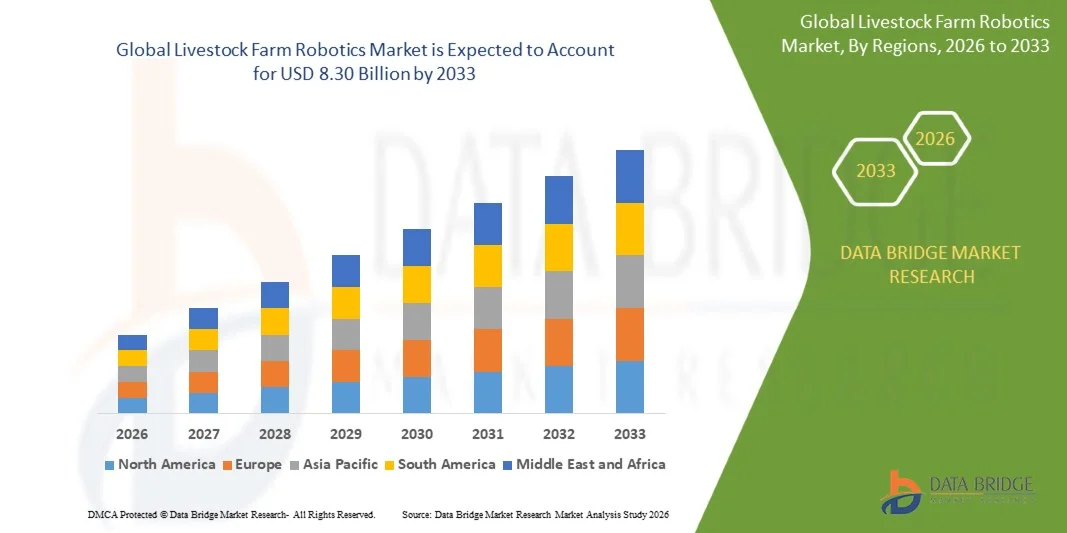
- De acordo com a análise Data Bridge Market Research, o mercado de robótica pecuária foi avaliado emUSD 3,21 mil milhões em 2025e é projetado para alcançarUSD 8,30 mil milhões até 2033, crescendo emCAGR de 12,6% de 2026 a 2033.
- O mercado está experimentando forte crescimento impulsionado pelo aumento da escassez de mão-de-obra na pecuária, aumento dos salários e custos operacionais, crescente demanda por maior produtividade, e pela adoção crescente de tecnologias de pecuária de precisão. A robótica permite que as fazendas automatizem atividades repetitivas ao mesmo tempo que coletam dados em nível animal para melhor gestão de saúde, nutrição, reprodução e produção.
- A crescente exigência de monitoramento contínuo dos animais, melhoria do bem-estar animal, detecção precoce de doenças e utilização otimizada de alimentos está incentivando produtores de leite, aves, suínos e bovinos a investir em tecnologias robóticas. A ordenha automatizada continua a ser a aplicação mais madura, enquanto a alimentação, o monitoramento da saúde, a limpeza e os robôs autônomos de gestão de gado estão expandindo o mercado endereçável. A pesquisa atual identifica consistentemente os robôs de ordenha como a principal categoria de robô porque a ordenha é uma operação frequente e altamente intensiva no trabalho.
Tamanho e previsão do mercado
- Valor de mercado global (2025): USD 3,21 Bilhões
- Valor de mercado esperado (2033): USD 8.30 Bilhões
- Previsões CAGR (2026-2033): 12,6%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais rotas do mercado de robótica de pecuária
- A Europa dominou o mercado mundial da robótica da pecuária, com a maior quota de receitas de 34,72% em 2025, apoiada por infra-estruturas leiteiras avançadas, adopção elevada de sistemas de ordenha automatizados, forte mecanização agrícola e presença de empresas de tecnologia pecuária estabelecidas.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 15,4% de 2026 a 2033, alimentado pelo aumento da produção de gado, escassez de mão-de-obra, aumento do consumo de leite, modernização de fazendas e mecanização agrícola apoiada pelo governo. O mercado de ordenha-robô Ásia-Pacífico já está crescendo mais rápido do que o mercado global, apoiado por restrições trabalhistas, modernização de leite e iniciativas governamentais.
- O segmento de robôs de ordenha automatizados liderou o mercado com uma participação de 52,84% em 2025, impulsionado pela necessidade de automatizar atividades de ordenha frequentes, reduzir a dependência de mão-de-obra qualificada, melhorar a consistência da ordenha e possibilitar o monitoramento individual dos animais. Robôs de ordenha são amplamente reconhecidos como a maior categoria dentro da robótica pecuária e mercados de monitoramento.
- Os robôs de alimentação são projetados para registrar o crescimento mais rápido em um CAGR de 15,1% de 2026 para 2033, apoiado pelo aumento da demanda por preparação automática de ração, distribuição, empurrar ração, nutrição de precisão e redução de desperdício de ração.
- O segmento de monitoramento da saúde e comportamento da pecuária é projetado para registrar o crescimento mais rápido em um CAGR de 16,2% de 2026 a 2033, apoiado pelo crescente uso de visão computacional, sensores wearable, imagem térmica, RFID, IA e aprendizado de máquina para detecção precoce de doenças, análise comportamental, manejo reprodutivo e monitoramento de bem-estar animal.
- Espera-se que o segmento de bovinos leiteiros domine a categoria de tipo de gado com uma quota de mercado de 48,62% em 2025, principalmente porque as fazendas leiteiras têm extensas exigências para ordenha automatizada, alimentação, monitoramento de saúde, limpeza e soluções de manejo de rebanhos. Pesquisas independentes de monitoramento de gado identificam o gado leiteiro como a principal categoria de gado.
- Espera-se que o semi-autônomo seja responsável pela maior participação em autonomia com uma quota de mercado de 61,73% em 2025, já que os produtores de gado geralmente preferem sistemas que automatizam operações repetitivas, mantendo a supervisão humana para o manejo de animais, manutenção e exceção.
Relatar Escopo e Segmentação do Mercado de Robótica de Pecuária
|
Atributos |
Pecuária Robótica Mercado-chave Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de robótica de pecuária
- As granjas estão cada vez mais mudando de equipamentos de automação autônomos para ecossistemas robóticos integrados que combinam robôs, sensores, câmeras, identificação de animais, plataformas de nuvem e software de gerenciamento de fazendas.
- A ordenha automatizada continua sendo a aplicação robótica mais estabelecida porque os sistemas robóticos podem realizar operações de ordenha repetidas enquanto coletam informações sobre a produção de leite, frequência de ordenha e condições individuais dos animais. A capacidade de combinar automação de ordenha com dados de gerenciamento de rebanhos está fortalecendo a proposição de valor de sistemas robóticos.
- Por exemplo, em abril de 2025, a DeLaval lançou um sistema de ordenha robótica VMS V300 atualizado, uma caixa de ordenha maior e sua nova funcionalidade de ordenha Flow-Responsive, com a empresa relatando reduções de clientes de até 40 segundos por vaca por ordenha.
- A alimentação robótica está ganhando ímpeto enquanto os produtores de gado buscam melhorar a utilização de alimentos e reduzir as necessidades de trabalho. Os robôs de alimentação podem repetidamente fornecer alimentos de acordo com horários predefinidos e, em sistemas mais avançados, adaptar estratégias de alimentação de acordo com a produção animal e dados de saúde.
- Por exemplo, em outubro de 2024, Trioliet lançou o robô de alimentação Triomatic WP 2 600, principalmente para fazendas de gado em larga escala. O robô tem uma capacidade de 6 m3 e capacidade de carga de aproximadamente 2.000 kg, tornando-o adequado para fazendas com cerca de 600 a 800 unidades de gado.
- Robôs autônomos de limpeza e manejo de estrume também estão se expandindo à medida que as fazendas buscam manter ambientes habitacionais mais limpos, reduzindo o trabalho manual associado a atividades repetitivas de limpeza de celeiro.
- Por exemplo, em junho de 2025, a JOZ lançou o robô de estrume Barn-E PRO, que foi redesenhado para ambientes de celeiro exigentes e pode lidar com pisos sólidos, palha, serragem e condições de litter profundo. Ele tem uma capacidade de 500 litros de estrume e é projetado para reduzir o número de viagens de limpeza, melhorando a confiabilidade e conveniência de manutenção. Além disso, o Joz introduziu o Moov 2PRO, um robô atualizado para empurrar alimentação. Os lançamentos demonstram a expansão da robótica para além da ordenha para a higiene do celeiro e gestão de alimentos.
- A integração da robótica com IoT, RFID, computação em nuvem, IA e análise preditiva está criando uma transição da automação de tarefas para o gerenciamento de gado autônomo orientado por dados. A pesquisa da pecuária de precisão destaca o papel crescente da IoT, IA, sensores inteligentes e plataformas conectadas na melhoria da saúde animal, produtividade, bem-estar e eficiência agrícola.
Quais são os principais condutores do mercado de robótica de gado
- A crescente escassez de mão-de-obra e o aumento dos custos laborais estão entre os fatores mais importantes que impulsionam a adoção da robótica do gado. As operações de lacticínios, aves e suínos exigem atividades repetitivas durante todo o dia, tornando-as particularmente adequadas para a automação.
- A crescente demanda global por leite, carne e ovos está aumentando a pressão sobre os produtores de gado para melhorar a produtividade sem aumentar proporcionalmente as necessidades de trabalho. A robótica permite que as fazendas automatizem atividades repetitivas e aumentem a consistência operacional.
- Por exemplo, em fevereiro de 2025, DeLaval relatou que seu sistema de ordenha VMS Batch já estava operando em 20 fazendas em 13 países, com escassez de mão-de-obra e aumento de custos identificados como principais razões para a adoção. Em Boerderij De Boterpot, na Holanda, 500 vacas são ordenhadas usando 11 robôs VMS V310, permitindo que a fazenda conduza uma terceira ordenha sem adicionar pessoal.
- A expansão da ordenha automatizada é um grande motor do mercado. A ordenha robótica proporciona maior flexibilidade nos horários de ordenha e reduz a quantidade de envolvimento direto do operador, gerando também informações de produção a nível animal.
- Por exemplo, em abril de 2025, a DeLaval lançou um sistema de ordenha robótica VMS V300 atualizado. Este modelo inclui uma caixa de ordenha maior e sua nova funcionalidade de ordenha Flow-Responsive, com a empresa relatando reduções de clientes de até 40 segundos por vaca por ordenha. A DeLaval também introduziu a tecnologia de visão DeLaval InSight para melhorar a precisão de localização de tetas. A empresa informou posteriormente que a VMS Batch Milking já estava sendo utilizada em fazendas em 13 países, demonstrando contínua expansão da ordenha automatizada.
- O bem-estar dos animais e a prevenção das doenças estão a tornar-se cada vez mais importantes. Sistemas de monitoramento automatizado podem identificar anormalidades comportamentais e mudanças de saúde mais cedo, permitindo que agricultores e veterinários intervenham antes que as condições se tornem graves.
- Por exemplo, em setembro de 2025, a fazenda de Hamra ampliada da DeLaval na Suécia, a expansão de 12.000 metros quadrados inclui cinco sistemas de ordenha robótica e tecnologias de IA para identificar vacas em risco de doença. Contagem automatizada de células somáticas suporta a qualidade do leite e o gerenciamento de saúde do úbere, enquanto a análise comportamental rastreia os padrões de atividade, ruminação e alimentação. Estas tecnologias demonstram como a robótica pecuária está cada vez mais sendo usada para detecção precoce de riscos à saúde e melhoria do bem-estar animal, em vez de simplesmente reduzir o trabalho manual.
- A IA e a visão computacional estão expandindo as capacidades dos robôs animais além da simples automação mecânica. Sistemas de visão podem identificar animais individuais, analisar comportamento, detectar anormalidades e suportar navegação autônoma.
- O aumento da modernização agrícola na Ásia-Pacífico, particularmente na China, Japão, Índia, Austrália e Nova Zelândia, está abrindo oportunidades significativas para a robótica pecuária. O mercado de ordenha-robô da Ásia-Pacífico deve expandir-se rapidamente devido à escassez de mão-de-obra, aumentando as necessidades de produção de leite, modernização e iniciativas governamentais de mecanização agrícola.
Que fatores estão desafiando o crescimento do mercado de robótica da pecuária
- Robôs de gado avançados exigem investimento inicial significativo, particularmente sistemas de ordenha automatizados, plataformas de alimentação robótica, equipamentos de limpeza autônomos, sensores, câmeras, infraestrutura de conectividade e software de gestão agrícola.
- As elevadas despesas de capital limitam a adopção pelos pequenos produtores de gado, nomeadamente nos mercados em desenvolvimento, onde as explorações agrícolas podem ter acesso limitado ao financiamento e ao apoio técnico.
- A robótica de gado também requer experiência especializada em instalação, manutenção, calibração e técnica. Os agricultores podem necessitar de pessoal treinado ou de prestadores de serviços externos para manter equipamentos robóticos e interpretar os dados gerados por sistemas conectados.
- A integração com as infra-estruturas agrícolas existentes pode ser um desafio. Os celeiros mais antigos e as salas de ordenha convencionais podem exigir modificações substanciais antes de o equipamento robótico poder ser instalado de forma eficiente.
- A aceitação animal e a adaptação comportamental também podem afetar a implantação. Os sistemas robóticos devem operar com segurança em torno dos animais, mantendo uma identificação e interação confiáveis. Isto é particularmente importante para robôs autônomos que operam livremente dentro de celeiros.
- A interoperabilidade de dados e a cibersegurança representam desafios adicionais à medida que as fazendas de gado conectam cada vez mais robôs, sensores, câmeras, sistemas de gerenciamento de fazendas e plataformas de nuvem.
- Fazendas menores podem enfrentar dificuldades para obter retornos atrativos sobre o investimento, porque o custo da infraestrutura robótica pode não escalar eficientemente com pequenos tamanhos de rebanho. No entanto, espera-se que o surgimento de leasing, propriedade compartilhada e robótica-como-um-serviço reduza gradualmente esta barreira.
Como é segmentado o mercado de robótica da pecuária
O mercado de robótica pecuária é segmentado com base no tipo de robô, tipo de gado, aplicação, tamanho da fazenda, oferta, nível de autonomia e usuário final.
- Por tipo de robô
Com base no tipo de robô, o mercado é segmentado em robôs de ordenha automatizados, alimentando robôs, robôs de limpeza e gerenciamento de estrume, robôs de monitoramento de rebanhos, robôs de detecção de saúde e doenças, sistemas de triagem e manuseio robóticos e outros robôs de gado. O segmento de robôs de ordenha automatizados dominou o mercado com uma participação de 52,84% em 2025, devido à alta frequência de operações de ordenha, aumento dos custos trabalhistas, demanda por desempenho consistente de ordenha e adoção crescente de sistemas de ordenha automatizados em fazendas comerciais leiteiras. Sistemas de ordenha automatizados podem reduzir as exigências de trabalho de rotina, fornecendo informações relacionadas à produção de leite e desempenho individual dos animais.
O segmento de robôs de alimentação é projetado para registrar o crescimento mais rápido em um CAGR de 15,1% de 2026 para 2033, impulsionado pelo aumento da demanda por operações automatizadas de preparação de ração, transporte, distribuição e ração. Robôs de alimentação permitem que as fazendas forneçam alimentos mais frequentemente e consistentemente, reduzindo o trabalho manual e potencialmente minimizando os resíduos de alimentação. Espera-se que o aumento da adoção em operações de laticínios, suínos e aves acelere a expansão do segmento.
- Por tipo de gado
Com base no tipo de gado, o mercado é segmentado em bovinos leiteiros, bovinos de corte, suínos, aves de capoeira, ovinos e caprinos, e outros animais. O segmento de bovinos leiteiros dominou o mercado com uma participação de 48,62% em 2025, apoiada pela adoção extensiva de sistemas automatizados de ordenha, alimentação robótica, monitoramento de rebanhos, manejo de estrume e tecnologias de saúde animal. Os bovinos lácteos são particularmente adequados para a robótica porque as atividades de ordenha, alimentação e monitoramento são repetitivas e requerem execução consistente.
O segmento de aves é projetado para registrar o crescimento mais rápido em um CAGR de 14,3% de 2026 a 2033, impulsionado pelo aumento da adoção de monitoramento automatizado, alimentação, controle ambiental, coleta de ovos, vigilância de rebanhos e tecnologias de detecção de doenças. Grandes operações avícolas gerenciam milhares ou milhões de aves, criando forte demanda por sistemas automatizados capazes de monitorar continuamente as condições do rebanho. Câmeras, sensores e robóticas habilitados por IA devem melhorar ainda mais a automação da granja.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em gestão de ordenha, manejo de alimentação, limpeza e gestão de estrume, monitoramento de saúde e comportamento da pecuária, triagem e manuseio, monitoramento ambiental e outras aplicações. O segmento de gestão da ordenha dominou o mercado com uma participação de 42,76% em 2025, devido à implantação generalizada de sistemas de ordenha robótica e ao caráter repetitivo das atividades de ordenha. Sistemas de ordenha automatizados permitem que os animais sejam ordenhados de acordo com horários individuais, reduzindo a necessidade de intervenção manual contínua.
O segmento de monitoramento da saúde e comportamento da pecuária é projetado para registrar o crescimento mais rápido em um CAGR de 16,2% de 2026 a 2033, impulsionado pelo aumento da demanda por detecção precoce de doenças, monitoramento comportamental contínuo, manejo reprodutivo e melhoria do bem-estar animal. Visão computacional, imagens térmicas, sensores wearable, RFID, IoT e análises baseadas em IA estão cada vez mais permitindo que os agricultores identifiquem desvios no comportamento animal e na saúde antes que os sintomas visíveis se tornem graves. A crescente utilização de IA na pecuária de precisão está a apoiar esta tendência.
- Por Tamanho da Fazenda
Com base na dimensão da exploração, o mercado é segmentado em pequenas explorações, médias explorações e grandes explorações. Espera-se que o segmento de grandes fazendas domine o mercado com uma participação de 56,38% em 2025, devido à maior disponibilidade de capital, maiores populações de gado, maior utilização de equipamentos e maiores incentivos econômicos para automação. Grandes operações de lacticínios, aves e suínos podem distribuir custos de equipamento robótico em maiores volumes de produção, melhorando o potencial retorno dos investimentos.
O segmento de fazendas de médio porte é projetado para registrar o crescimento mais rápido em um CAGR de 14,7% de 2026 a 2033, impulsionado pela queda dos custos tecnológicos, sistemas robóticos modulares, financiamento de equipamentos, programas de locação e modelos de robótica como serviço. Fazendas de médio porte estão se tornando cada vez mais uma base de clientes importante, porque eles exigem tecnologias de economia de trabalho, mas podem não ter o capital ou infraestrutura dos maiores produtores de gado industrial. A adoção de ordenha robótica entre fazendas leiteiras de médio porte nos EUA demonstra o potencial de automação além das maiores operações.
- Oferecendo
Com base na oferta, o mercado é segmentado em hardware, software e serviços. O segmento de hardware deve dominar o mercado com uma participação de 67,41% em 2025, devido à crescente implantação de sistemas de ordenha robótica, alimentação de robôs, limpeza de robôs, braços robóticos, sensores, câmeras, equipamentos RFID, sistemas de navegação e unidades de controle. Hardware representa a infraestrutura de automação física e, portanto, é responsável pela maior proporção de investimento em implantação de robótica pecuária. A pesquisa em agricultura pecuária de precisão também identifica sistemas intensivos em hardware, como ordenha robótica, alimentação de precisão, sensores e equipamentos de monitoramento como componentes-chave do mercado.
O segmento de software é projetado para registrar o crescimento mais rápido em um CAGR de 16,4% de 2026 a 2033, impulsionado pelo aumento da demanda por análise de gado baseada em IA, plataformas de gerenciamento de fazenda conectadas em nuvem, identificação animal, monitoramento preditivo da saúde, gerenciamento de frotas robóticas, visão computacional e suporte à decisão em tempo real. O software está se tornando cada vez mais a camada de inteligência conectando robôs, câmeras, sensores e bancos de dados de animais, permitindo que os produtores de gado se mudem da automação básica para a gestão preditiva e autônoma da fazenda.
- Por nível de autonomia
Com base no nível de autonomia, o mercado é segmentado em semi-autónoma e totalmente autónomo. Espera-se que o segmento semi-autônomo domine o mercado com uma participação de 61,73% em 2025, devido à sua capacidade de automatizar tarefas repetitivas de manejo de gado, permitindo aos agricultores manter o controle sobre o manejo, manutenção, segurança e decisões operacionais dos animais. As soluções semi-autônomas proporcionam uma transição de risco relativamente menor dos processos manuais convencionais para a agricultura robótica avançada.
O segmento totalmente autônomo é projetado para registrar o crescimento mais rápido em um CAGR de 17,8% de 2026 a 2033, impulsionado por avanços em IA, visão de máquina, LiDAR, GNSS, fusão de sensores, computação de borda, navegação autônoma e conectividade em nuvem. Robôs totalmente autônomos estão cada vez mais sendo desenvolvidos para alimentação, limpeza, monitoramento, triagem e outras atividades pecuárias repetitivas. Os avanços na navegação autónoma baseada em IA são particularmente importantes para os robôs que devem operar com segurança em ambientes de celeiro dinâmicos que contenham animais em movimento e pessoal da exploração.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em fazendas e produtores de gado comercial, fazendas de leite, fazendas de aves, fazendas de suínos, cooperativas agrícolas, prestadores de serviços de pecuária e organizações governamentais e de pesquisa. Espera-se que o segmento de fazendas e produtores de gado comercial domine o mercado com uma participação de 46,35% em 2025, devido à adoção em larga escala de sistemas automatizados de ordenha, alimentação, limpeza, monitoramento de animais e precisão de manejo pecuário. Os produtores comerciais têm incentivos econômicos mais fortes para automatizar porque a robótica pode reduzir as exigências de trabalho recorrentes, aumentando a consistência operacional e fornecendo dados de produção em nível animal.
O segmento de prestadores de serviços de pecuária é projetado para registrar o crescimento mais rápido em um CAGR de 15,8% de 2026 para 2033, impulsionado pela expansão da robótica-como-um-serviço, automação gerenciada, monitoramento de gado baseado em contrato, locação de equipamentos e infraestrutura robótica compartilhada. Esses modelos permitem que as fazendas de pequeno e médio porte acessem recursos robóticos avançados sem adquirir e manter sistemas robóticos completos. Espera-se que o aumento da conectividade em nuvem e o gerenciamento remoto de equipamentos tornem a robótica baseada em serviços cada vez mais prática.
Qual a região que detém a maior parte do mercado de robótica de pecuária
- A Europa dominou o mercado da robótica pecuária e representou uma parte estimada de 34,72% das receitas em 2025, apoiada por infra-estruturas leiteiras avançadas, pela adopção elevada de tecnologias de ordenha automatizadas, pelos fabricantes de automatização pecuária estabelecidos, pelos elevados custos laborais e pela forte ênfase na eficiência agrícola e no bem-estar dos animais.
- A região beneficia de um ecossistema de automação de leite maduro, particularmente em países como Holanda, Alemanha, Dinamarca, Suécia, França e Reino Unido. A presença de empresas líderes, como Lely, DeLaval, GEA, Fullwood JOZ, e outros fornecedores de tecnologia de pecuária, suporta a penetração de tecnologia.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido, com uma estimativa de 15,4% CAGR de 2026 a 2033, impulsionada pela expansão da produção de leite e pecuária, aumento dos custos trabalhistas, modernização agrícola, aumento da demanda por proteína animal e apoio do governo para a mecanização agrícola. O mercado de robôs de ordenha Ásia-Pacífico já está previsto para crescer a um ritmo mais rápido do que o mercado global.
U.K. Pecuária Robotics Market Insight
O mercado de robótica da pecuária do Reino Unido está experimentando crescimento constante, apoiado pelo aumento da adoção de ordenha robótica, alimentação automatizada, manejo de estrume e sistemas de monitoramento animal. A disponibilidade do trabalho, os custos operacionais e a necessidade de melhorar a produtividade da fazenda leiteira estão incentivando os agricultores a automatizar atividades repetitivas. O Reino Unido também se beneficia de um ecossistema de tecnologia agrícola estabelecido e de uma forte adoção de gestão pecuária orientada por dados.
Alemanha Pecuária Farm Robotics Market Insight
O mercado de robótica pecuária da Alemanha está se expandindo devido à forte indústria de laticínios e pecuária do país, capacidades avançadas de engenharia e alta demanda de automação. As fazendas alemãs estão adotando cada vez mais tecnologias de ordenha robótica, alimentação, limpeza e monitoramento de rebanhos para reduzir as necessidades de trabalho e melhorar a produtividade das fazendas. O forte ecossistema de máquinas e de automação industrial da Alemanha apoia ainda mais o desenvolvimento e implantação de sofisticada robótica pecuária.
Visão do mercado da robótica da pecuária Ásia-Pacífico
Espera-se que o mercado de robótica pecuária Ásia-Pacífico testemunhe rápido crescimento, impulsionado pela expansão da produção pecuária, aumento da demanda por laticínios e proteínas animais, escassez de mão-de-obra, aumento do tamanho da fazenda e modernização da infraestrutura agrícola. China, Japão, Índia, Austrália e Nova Zelândia representam grandes oportunidades, pois os produtores buscam cada vez mais soluções automatizadas para ordenha, alimentação, monitoramento e gestão da saúde animal. Espera-se que o mercado de ordenha-robô da região cresça rapidamente devido à escassez de mão-de-obra e à modernização da exploração leiteira.
Japan Pecuária Robótica Mercado Insight
O mercado japonês de robótica pecuária está testemunhando um crescimento consistente devido à escassez de mão-de-obra, ao envelhecimento da força de trabalho agrícola, às capacidades avançadas de robótica e à forte demanda por operações automatizadas de laticínios e pecuária. Fazendas japonesas e fornecedores de tecnologia estão cada vez mais explorando soluções de ordenha robótica, alimentação, monitoramento e gerenciamento de gado autônomo. O ecossistema robótico estabelecido pelo país cria oportunidades para integrar IA, visão de máquina, sensores e sistemas autônomos em operações pecuárias.
China Pecuária Farm Robotics Market Insight
O mercado de robótica da pecuária da China está crescendo rapidamente à medida que os produtores de gado modernizam as operações de laticínios, aves e suínos em larga escala. Aumentar os custos trabalhistas, a expansão das fazendas comerciais, o apoio do governo à modernização agrícola e a crescente demanda por uma produção pecuária eficiente estão apoiando a adoção. A China também oferece oportunidades significativas de monitoramento habilitado para IA, alimentação autônoma, limpeza robótica e gerenciamento de saúde animal.
América do Norte Farm Robotics Market Insight
A América do Norte representa um grande mercado de robótica pecuária devido às operações comerciais de laticínios em larga escala, escassez de mão-de-obra, infraestrutura agrícola avançada e adoção de alta tecnologia. O mercado de robótica de monitoramento de gado dos EUA beneficia da produção industrializada de gado e crescente investimento na agricultura de precisão.
U.S. Pecuária Robotics Market Insight
O mercado de robótica da pecuária dos EUA é impulsionado pela escassez de mão-de-obra, aumento dos custos de mão-de-obra agrícola, aumento da adoção de sistemas de ordenha automatizados, e a necessidade de melhorar a produtividade e eficiência operacional. O uso crescente da pecuária de precisão, IA, IoT, sensores e visão computacional está apoiando o monitoramento avançado de animais e o gerenciamento de rebanhos. O crescente enfoque na saúde e bem-estar dos animais, na alimentação automatizada, na gestão de estrume, no acompanhamento contínuo dos animais, na modernização das explorações agrícolas e nos investimentos de grandes e médias explorações comerciais estão a apoiar ainda mais o crescimento do mercado.
Canadá Pecuária Farm Robotics Market Insight
O mercado de robótica pecuária do Canadá é impulsionado principalmente pela escassez de mão-de-obra, aumento dos custos de mão-de-obra agrícola e crescente demanda de automação para melhorar a produtividade e eficiência agrícola. A adoção crescente de ordenha robótica, pecuária de precisão, monitoramento habilitado por IA, IoT, sensores e sistemas de alimentação automatizados está criando oportunidades de crescimento adicionais. A forte base de produção de leite em Quebec e Ontário, crescente foco na saúde e bem-estar dos animais, modernização agrícola, monitoramento contínuo do rebanho, redução de custos e investimento em tecnologias avançadas de automação pecuária também estão contribuindo para a expansão do mercado.
Quais são as principais empresas no mercado de robótica de pecuária
A indústria de robótica pecuária é liderada principalmente por empresas bem estabelecidas, incluindo:
- DeLaval(Suécia)
- Lely(Países Baixos)
- Grupo GEA AG(Alemanha)
- BouMatic(EUA)
- Dairymaster(Irlanda)
- Fullwood JOZ (U.K.)
- Sistemas de ordenha Waikato (Nova Zelândia)
- Trioliet B.V. (Países Baixos)
- Cormall A/S (Dinamarca)
- JOZ B.V. (Países Baixos)
- AMS Galaxy USA (EUA)
- System Happel GmbH (Alemanha)
- HETWIN Automation Systems GmbH (Áustria)
- Milkplan S.A. (Grécia)
- SAC Christensen & Co. (Dinamarca)
- Afimilk Ltd. (Israel)
- Nedap N.V. (Países Baixos)
- Antelliq/Allflex (França)
- Caintus (Canadá)
- Swine Robotics, Inc. (EUA)
- AT-Collections B.V. (Países Baixos)
Quais são as últimas evoluções no mercado de robótica da pecuária
- Em abril de 2026, Lely continuou a expandir seu ecossistema integrado de automação de laticínios, com ordenha robótica, alimentação, gestão de estrume e tecnologias de gestão de fazendas cada vez mais conectadas através de plataformas digitais. A abordagem da empresa reflete a mudança mais ampla da indústria para combinar robôs físicos com dados de fazenda e ferramentas de gerenciamento inteligentes.
- Em junho de 2026, a GEA continuou avançando tecnologias leiteiras automatizadas, com foco em ordenha robótica, gerenciamento de rebanhos, monitoramento baseado em sensores e automação integrada de fazendas leiteiras. A estratégia tecnológica da empresa enfatiza cada vez mais a automação combinada com a tomada de decisões orientada por dados.
- Em julho de 2025, a BouMatic anunciou planos de fusão com a marca SAC, uma empresa dinamarquesa associada ao manuseio de materiais e sistemas de alimentação. O movimento visa simplificar as operações e fortalecer o portfólio e a posição de mercado da BouMatic em soluções automatizadas de laticínios e alimentação.
- Em outubro de 2024, Trioliet lançou o Triomatic WP 2 600, um robô de alimentação automatizado de 6 m3 maior projetado para fazendas com aproximadamente 600-800 unidades de gado. O sistema pode ser escalonado para até quatro robôs, apoiando fazendas de até cerca de 2.500 unidades de gado. Este lançamento reflete a expansão da alimentação robótica em grandes fazendas comerciais de leite.
- Em janeiro de 2024, a BouMatic expandiu sua oferta para além da automação de ordenha com um portfólio dedicado de soluções de alimentação e cama. Sua oferta robótica inclui o robô de alimentação autônomo Shuttle Eco, que usa tecnologia de bateria e operação automatizada para fornecer quantidades medidas de alimentação durante todo o dia.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











