


Segmentação global do mercado alimentar não OGM, por tipo (cereais e grãos, licor, carne e aves, óleo e padaria comestíveis), categoria (convencional e orgânico), aplicação (beberagens, produtos à base de carne, frutas e produtos hortícolas, alternativas à lacticínios, alimentos para animais e outros), canal de distribuição (Hipermercados e supermercados, distribuidores especializados em alimentos, loja de conveniência e on-line)- tendências da indústria e previsão para 2033
Qual é o tamanho e a taxa de crescimento do mercado alimentar não OGM
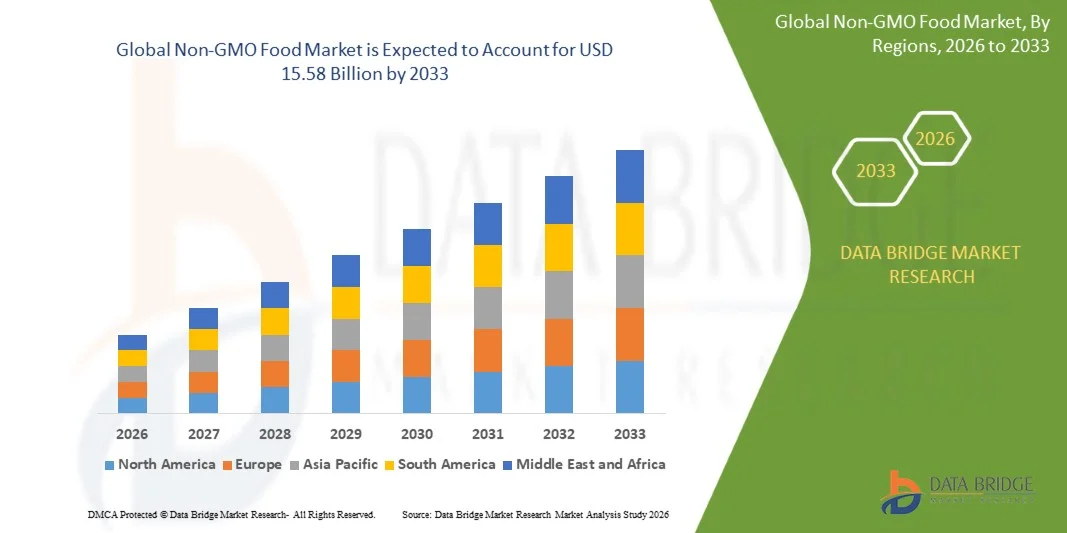
- De acordo com a análise da Data Bridge Market Research, o mercado de alimentos não OGM foi avaliado em4,92 mil milhões de dólares em 2025e é projetado para alcançar15,58 mil milhões de USD até 2033, crescendo emCAGR de 15,50% de 2026 a 2033.
- O mercado vive um crescimento consistente, impulsionado pelo aumento da procura dos consumidores derótulo limpoprodutos alimentares, aumento da consciência em matéria de saúde, preferência crescente por fornecimento transparente de ingredientes e a crescente disponibilidade de produtos não OGM nos canais retalhista e de serviços alimentares.
- A crescente sensibilização dos consumidores para os ingredientes geneticamente modificados, aliada à crescente promoção de práticas agrícolas sustentáveis e à procura de produtos alimentares produzidos com sementes não OGM, está a obrigar os fabricantes e retalhistas de alimentos a expandirem as suas ofertas certificadas de produtos não OGM. Supermercados, lojas especializadas e plataformas de varejo online estão melhorando ainda mais a acessibilidade do produto e apoiando a expansão do mercado.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 4,92 Bilhões
- Valor de mercado esperado (2033): USD 15,58 Bilhões
- Previsões CAGR (2026-2033): 15,50%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são os principais destinos do mercado alimentar não OGM
- A América do Norte dominou o mercado de alimentos não-OGM com a maior quota de receita de 39,62% em 2025, apoiada pela forte conscientização do consumidor, sistemas de certificação estabelecidos, redes de varejo maduras e ampla disponibilidade de produtos não-OGM.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 6,05% de 2026 a 2033, alimentada pelo aumento das populações de classe média, aumento da conscientização sobre segurança alimentar, expansão da infraestrutura de varejo moderna e adoção crescente de produtos não OGM em mercados emergentes.
- O segmento de cereais e grãos liderou o mercado com uma participação de 42,5% em 2025, impulsionada pelo consumo generalizado de grãos como alimentos básicos e seu uso extensivo em cereais de pequeno-almoço, produtos assados, lanches e outras aplicações alimentares.
- A padaria é o tipo de simulação de crescimento mais rápido, projetada para registrar um CAGR de 10%, refletindo o aumento da demanda por produtos assados de marca limpa e maior incorporação de farinhas, grãos, sementes e outros ingredientes não geneticamente modificados.
- O segmento convencional dominou a categoria com uma participação de 69,35% de receita em 2025, liderada por sua maior disponibilidade, sistemas de produção estabelecidos e relativamente maior acessibilidade em relação aos produtos orgânicos não OGM
- As bebidas representaram 36,0% do market share em 2025, preferencialmente pela crescente demanda por formulações de bebidas limpas, naturais, funcionais e não-GMO.
- O segmento de alternativas leiteiras é a categoria de aplicação de maior crescimento, com um CAGR de 12,7%, impulsionado pelo aumento do consumo de leite à base de plantas e outros produtos substitutos lácteos
Âmbito de aplicação do relatório e segmentação do mercado alimentar não OGM
|
Atributos |
Perspectivas do mercado-chave alimentar não OGM |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, análise de preços, análise de compartilhamento de marca, inquérito ao consumidor, análise demografia, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e marco regulatório. |
Qual é a tendência chave no mercado de alimentos não OGM
- Os fabricantes de alimentos estão cada vez mais posicionando produtos não OGM ao lado de atributos limpos, naturais, orgânicos e minimamente processados para atender à crescente demanda dos consumidores por transparência e ingredientes reconhecíveis.
- Por exemplo, em janeiro de 2025, o Projeto Não-GMO lançou seu programa Não-UPF Verificado, ampliando sua abordagem de integridade alimentar para além da evitação de OGM para alimentos minimamente processados; a organização afirmou que sua marca Borboleta já foi encontrada em mais de 63 mil produtos de mais de 5.000 marcas.
- O crescente interesse do consumidor pela transparência de ingredientes está incentivando as marcas a obterem verificação de terceiros e comunicarem práticas de fornecimento diretamente através de rótulos de certificação reconhecíveis.
- Alimentos à base de plantasos fabricantes estão cada vez mais incorporando ingredientes não OGM e certificação no posicionamento do produto para diferenciar produtos dentro da categoria de alimentos voltados para a saúde em expansão.
- Por exemplo, em maio de 2025, a Dojo Fresh recebeu apoio do Projeto Não-GMO para renovar a verificação de suas três misturas de proteína vegetal, reforçando o uso de ingredientes limpos, minimamente processados, não-GMO em alimentos à base de plantas.
- À medida que os consumidores conectam cada vez mais as reivindicações de não OGM com transparência, atributos de rótulo limpo e fornecimento responsável, espera-se que os fabricantes expandam portfólios de produtos verificados, especialmente em alimentos à base de plantas, bebidas, lanches e outras categorias de alimentos embalados.
Quais são os principais condutores do mercado alimentar não OGM
- A crescente consciência de saúde dos consumidores e a procura de rotulagem de alimentos transparentes estão a aumentar significativamente a procura de produtos não OGM, uma vez que os compradores procuram ingredientes reconhecíveis e uma maior visibilidade na produção e abastecimento de alimentos.
- Por exemplo, em maio de 2025, uma pesquisa EcoFocus de 4.000 consumidores dos EUA descobriu que 54% dos compradores de mercearia estavam extremamente ou muito preocupados com a segurança de alimentos geneticamente modificados, enquanto 60% dos compradores cientes da etiqueta do Projeto Não-GMO o considerava extremamente ou muito influente nas decisões de compra.
- Fabricantes de alimentos, varejistas e marcas estão expandindo as gamas de produtos não-GMO para responder à demanda por alimentos de marca limpa, fornecimento sustentável e certificação confiável de terceiros em várias categorias de alimentos e bebidas.
- Por exemplo, em setembro de 2025, a PwC relatou que 84% dos consumidores indianos consideravam a segurança alimentar um motor de compra vital, destacando a crescente importância da transparência, certificações credíveis e clara comunicação dos atributos do produto.
- Com os consumidores priorizando cada vez mais a segurança alimentar, a transparência dos ingredientes e as práticas de produção sustentáveis, o posicionamento não OGM continuará a ser um importante atributo diferenciador para os fabricantes que desenvolvem produtos alimentares focados na saúde e premium.
Que fatores estão desafiando o crescimento do mercado alimentar não-OGM
- Manter a integridade não-OGM em cadeias de suprimentos agrícolas e de processamento de alimentos requer segregação adicional, preservação de identidade, testes, rastreabilidade e certificação, aumentando os custos de produção e manuseio.
- Por exemplo, em novembro de 2024, pesquisadores da Universidade Estadual de Iowa publicaram um modelo de estimativa de custos para o milho não-GM e segregação de soja em elevadores de grãos do país. O estudo avaliou 24 cenários em diferentes níveis de tolerância aos OGM e quantificou especificamente os custos adicionais necessários para manter a integridade não-GM durante o manuseio e segregação de grãos.
- Esses requisitos adicionais podem limitar a adoção entre fabricantes e fornecedores menores, especialmente quando os produtos contêm ingredientes de alto risco, como milho e soja, que requerem maior escrutínio durante a verificação.
- A complexidade de manter o status de não OGM durante o fornecimento, processamento e distribuição também pode aumentar as despesas de certificação, os requisitos de documentação e os encargos de gerenciamento da cadeia de suprimentos para os fabricantes de alimentos.
- Por exemplo, em fevereiro de 2024, um estudo sobre estratégias de rastreabilidade para a prevenção de OGM não autorizados relatou que os custos de certificação foram considerados mínimos em comparação com os custos associados à segregação, destacando que manter cadeias de abastecimento separadas não OGM pode representar um encargo financeiro significativo.
- Os requisitos adicionais de segregação, testes, certificação e rastreabilidade continuam a aumentar o custo da produção de alimentos não OGM, resultando potencialmente em preços de retalho mais elevados e restringindo a penetração entre os consumidores sensíveis aos preços e as pequenas empresas de alimentos.
Como o mercado de alimentos não-GMO é segmentado
O mercado de alimentos não OGM é segmentado com base no tipo, categoria, aplicação e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado alimentar não OGM é segmentado em cereais e grãos, licor, carne e aves de capoeira, óleo comestível e padaria. O segmento de cereais e grãos dominou o mercado com 42,5% de participação em 2025, devido ao amplo consumo de grãos como alimentos básicos e seu uso extensivo em cereais de pequeno-almoço, produtos assados, lanches e outras aplicações alimentares. Os cereais e os grãos não OGM beneficiam do seu papel essencial nas dietas diárias nos mercados desenvolvidos e emergentes. A crescente preferência dos consumidores por ingredientes de origem natural e rastreáveis está a apoiar ainda mais a procura de grãos não OGM. O milho, o trigo, o arroz, a aveia e outros grãos são cada vez mais incorporados em produtos posicionados em torno de atributos limpos e conscientes da saúde. O segmento também beneficia de cadeias de suprimentos agrícolas e de processamento estabelecidas que apoiam a produção e distribuição em larga escala. O aumento da disponibilidade de produtos certificados de grãos não OGM através de retalhistas tradicionais e especializados está a melhorar ainda mais a acessibilidade dos consumidores.
Espera-se que o segmento de padaria testemunhe o crescimento mais rápido em 10% do CAGR durante o período de previsão, apoiado pelo aumento da demanda do consumidor por produtos assados de marca limpa e maior incorporação de farinha, grãos, sementes e outros ingredientes não-GMO. Aumentar a consciência da fonte de ingredientes está incentivando as padarias e fabricantes de alimentos embalados a comunicar atributos não-GMO mais proeminente. Pão, biscoitos, bolachas, pastelaria e outros produtos cozidos estão cada vez mais incorporando ingredientes não OGM para se diferenciarem em mercados competitivos. A expansão do varejo de alimentos orgânicos e naturais também está aumentando a disponibilidade de produtos de padaria não OGM. Os fabricantes estão respondendo às mudanças nas preferências dos consumidores, reformulando produtos com perfis de ingredientes mais simples e matérias-primas reconhecíveis. A crescente sobreposição entre o posicionamento não-GMO, orgânico e de rótulo limpo está criando oportunidades adicionais para produtos de padaria premium.
- Por Categoria
Com base na categoria, o mercado alimentar não OGM é segmentado em convencional e orgânico. O segmento convencional dominou o mercado com 69,35% de participação em 2025, apoiado pela sua maior disponibilidade, sistemas de produção estabelecidos e relativamente maior acessibilidade em relação aos produtos orgânicos não OGM. Os alimentos convencionais não OGM apelam aos consumidores que pretendem evitar ingredientes geneticamente modificados sem necessariamente comprar produtos totalmente orgânicos. Os fabricantes podem manter o posicionamento não-GMO mantendo uma maior flexibilidade no fornecimento e produção em comparação com os requisitos orgânicos. O segmento está amplamente disponível nos principais supermercados, hipermercados, lojas de conveniência e outros canais de varejo de mercado de massa. Os seus preços comparativamente acessíveis permitem que os produtos não OGM atinjam uma base de consumo mais ampla para além dos compradores premium e centrados na saúde. Os fabricantes de alimentos usam cada vez mais a certificação não-GMO como um atributo de produto adicional ao lado de formulações convencionais
O segmento orgânico é projetado para registrar o crescimento mais rápido em um CAGR de 7,38% durante o período de previsão, impulsionado pelos consumidores cada vez mais associando atributos orgânicos e não-GMO com maior qualidade, sustentabilidade e responsabilidade ambiental. Os produtos orgânicos reforçam o apelo ao posicionamento não-OGM, pois os consumidores que buscam alimentos orgânicos priorizam, muitas vezes, restrições aos ingredientes geneticamente modificados. A crescente demanda por alimentos limpos, minimamente processados e produzidos de forma sustentável está incentivando os fabricantes a expandir portfólios orgânicos não OGM. Categorias Premium como lanches infantis, bebidas, cereais e alimentos especiais estão oferecendo oportunidades atraentes para produtos orgânicos não OGM. Os varejistas também estão criando espaços de prateleira dedicados para produtos orgânicos e não-GMO, melhorando sua visibilidade e acessibilidade ao consumidor. As margens mais elevadas associadas aos produtos orgânicos premium estão incentivando os fabricantes a diversificar seus portfólios para ofertas orgânicas e não-GMO combinadas.
- Por Aplicação
Com base na aplicação, o mercado de alimentos não OGM é segmentado em bebidas, produtos à base de carne, frutas e vegetais, alternativas leiteiras, alimentos para animais, entre outros. O segmento de bebidas dominou o mercado com 36,0% de participação em 2025, apoiado pelo aumento da demanda por formulações de bebidas limpas, naturais, funcionais e não-GMO. Ingredientes não OGM são cada vez mais incorporados em bebidas à base de plantas, bebidas funcionais, sucos e outros produtos de bebidas orientadas para a saúde. A crescente sensibilização dos consumidores para o abastecimento de ingredientes está a incentivar os fabricantes de bebidas a proporcionarem maior transparência relativamente às matérias-primas e às práticas de produção. As bebidas à base de vegetais são particularmente relevantes porque ingredientes como a soja e outras culturas são frequentemente avaliados para o estatuto de OGM pelos consumidores que procuram alternativas não OGM. A expansão dos portfólios de bebidas orgânicas e naturais está ainda criando oportunidades para produtos com posicionamento orgânico e não-GMO. Os canais de varejo on-line e especializados também estão melhorando o acesso a produtos de bebidas não OGM premium.
Espera-se que o segmento de alternativas leiteiras testemunhe o crescimento mais rápido em 12,7% CAGR durante o período de previsão, impulsionado pelo aumento do consumo de leite à base de plantas e outros produtos lácteos substitutos. Soja, amêndoa, aveia, coco e outros ingredientes derivados de plantas são cada vez mais usados em alternativas leiteiras, criando oportunidades para formulações não-GMO. Os consumidores que compram produtos à base de plantas frequentemente dão maior ênfase à transparência dos ingredientes, sustentabilidade e benefícios à saúde percebidos. Os fabricantes estão, portanto, expandindo variantes não-GMO e orgânicas para diferenciar seus portfólios de leite-alternativos. A crescente disponibilidade de bebidas à base de plantas, iogurtes, cremes e outros substitutos de leite nos principais varejistas está aumentando a acessibilidade ao mercado. Posicionamento premium em torno de ingredientes naturais, orgânicos e não OGM também está apoiando o desenvolvimento de produtos de maior valor.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado de alimentos não OGM é segmentado em hipermercados e supermercados, varejistas especializados em alimentos, lojas de conveniência e online. O segmento de hipermercados e supermercados dominou o mercado com uma participação de 56,02% em 2025, apoiada por ampla variedade de produtos, infraestrutura de varejo estabelecida e acesso conveniente a produtos certificados não OGM. Os grandes varejistas oferecem seções naturais, orgânicas e não-OGM dedicadas que melhoram a visibilidade do produto e a consciência do consumidor. As etiquetas de certificação e as informações de embalagem na loja também ajudam os consumidores a identificar e comparar produtos não OGM durante as decisões de compra. Supermercados e hipermercados podem oferecer produtos em várias categorias, incluindo cereais, padaria, bebidas, carne e óleos comestíveis. Suas redes de fornecedores estabelecidas permitem uma disponibilidade de produtos mais consistente e suportam uma maior distribuição de produtos certificados. Os retalhistas estão também a utilizar cada vez mais gamas de produtos de rótulo privado e premium para responder à procura de alimentos de rótulo limpo e não OGM.
O segmento on-line é projetado para ser o canal de distribuição de crescimento mais rápido em um CAGR de 6,85% durante o período de previsão, impulsionado pelo aumento da adoção digital de mercearia, conveniência, maior descoberta de produtos e acesso a marcas especializadas não-GMO. As plataformas on-line permitem aos consumidores acessar informações detalhadas sobre ingredientes, reclamações de certificação, informações de fornecimento e análises de produtos antes de comprar. O canal é particularmente atraente para nichos e produtos premium não OGM que podem ter disponibilidade limitada em lojas físicas convencionais. Compras de assinatura e modelos de consumo direto também estão apoiando compras repetidas de produtos alimentícios especializados. Os consumidores mais jovens estão cada vez mais usando canais digitais para descobrir produtos de rótulo limpo, orgânicos, vegetais e não-GMO. A expansão desupermercado onlinea infraestrutura está melhorando ainda mais a comodidade de entrega e a acessibilidade dos produtos.
Qual a região que detém a maior parte do mercado de alimentos não OGM
- A América do Norte dominou o mercado de alimentos não-OGM com a maior quota de receita de 39,62% em 2025, apoiada pela forte conscientização do consumidor, sistemas de certificação estabelecidos, redes de varejo maduras e ampla disponibilidade de produtos não-OGM.
- A região também se beneficia com a crescente demanda por alimentos limpos e de origem sustentável, ampla disponibilidade de produtos certificados e crescente adoção em supermercados, lojas especializadas e canais de varejo online. Aumentar a resistência dos consumidores aos alimentos geneticamente modificados e reforçar a ênfase na transparência dos ingredientes continuam a reforçar a posição de liderança da América do Norte no mercado global.
U.S. Não-GMO Food Market Insight
O mercado de alimentos não-GMO dos EUA está assistindo a um forte crescimento devido à crescente conscientização do consumidor sobre segurança alimentar, produtos de rótulo limpo e transparência de ingredientes. O ecossistema de varejo de alimentos maduros do país, junto com ampla disponibilidade de produtos não-OGM e orgânicos, está impulsionando a demanda entre cereais, produtos de padaria, bebidas, carne e outras categorias de alimentos. Além disso, a crescente preferência do consumidor por alimentos naturais e minimamente processados e a crescente confiança na certificação de terceiros estão acelerando a adoção de produtos não OGM em todo o mercado de alimentos dos EUA.
Visão do mercado alimentar Ásia-Pacífico não-GMO
Espera-se que o mercado alimentar Ásia-Pacífico não-GMO testemunhe um rápido crescimento, impulsionado pelo aumento da urbanização, aumento do rendimento disponível e crescentes preocupações dos consumidores em relação à segurança alimentar e transparência de ingredientes em países como China, Índia e Japão. A expansão das modernas redes de varejo e comércio eletrônico, juntamente com a crescente disponibilidade de produtos alimentícios certificados e premium, estão apoiando a expansão do mercado regional. Além disso, a mudança dos padrões de consumo e a crescente procura de escolhas alimentares mais saudáveis e transparentes estão a acelerar a adopção de produtos não OGM em toda a região.
Japão Visão do mercado alimentar não OGM
O mercado de alimentos não OGM no Japão está testemunhando um crescimento consistente devido à forte ênfase do consumidor na qualidade dos alimentos, segurança e rotulagem confiável dos produtos. Os fabricantes de alimentos e os retalhistas estão cada vez mais a oferecer produtos não OGM para abordar as preferências crescentes de escolhas alimentares mais saudáveis e transparentes. Além disso, os padrões alimentares estabelecidos pelo país, a infraestrutura de varejo sofisticada e a preferência do consumidor por produtos de alta qualidade estão contribuindo ainda mais para o crescimento do mercado de alimentos não OGM no Japão.
China Não-GMO Food Market Insight
O mercado alimentar não OGM da China está a crescer rapidamente, impulsionado pelas crescentes preocupações dos consumidores em matéria de segurança alimentar, qualidade dos produtos e transparência dos ingredientes. Aumentar a urbanização, expandir os canais de varejo modernos e aumentar a demanda por alimentos embalados premium estão apoiando significativamente o desenvolvimento do mercado. Além disso, o aumento da sensibilização dos consumidores para as escolhas alimentares mais saudáveis, a melhoria da rastreabilidade dos alimentos e a expansão dos produtos alimentares certificados estão a posicionar a China como um dos principais mercados de crescimento dos alimentos não OGM na Ásia-Pacífico.
U.K. Informação do Mercado Alimentar Não-GMO
O mercado de alimentos não OGM do Reino Unido está experimentando um crescimento constante, apoiado pelo aumento do interesse do consumidor pela transparência dos alimentos, fornecimento sustentável e produtos de marca limpa. A crescente disponibilidade de produtos orgânicos e não OGM em supermercados, varejistas especializados e canais online está contribuindo para a expansão do mercado. Além disso, aumentar o foco do consumidor na saúde, sustentabilidade ambiental e produção de alimentos responsáveis está fortalecendo a demanda por produtos alimentares não OGM no Reino Unido.
Perspectiva do mercado alimentar não OGM Alemanha
O mercado de alimentos não OGM da Alemanha está se expandindo constantemente devido à forte demanda do consumidor por qualidade, transparência e produtos produzidos sem engenharia genética. Os fabricantes e varejistas estão cada vez mais oferecendo produtos alimentares não OGM em laticínios, carne, padaria e outras categorias para atender às preferências dos consumidores. O crescimento contínuo dos produtos certificados não OGM, as práticas de rotulagem estabelecidas e a forte consciencialização dos consumidores apoiam ainda mais o desenvolvimento do mercado na Alemanha.
Quais são as Principais Empresas no Mercado Alimentar Não-GMO
A indústria de alimentos não OGM é liderada principalmente por empresas bem estabelecidas, incluindo:
- Alimentos Caminho da Natureza, Inc. (Canadá)
- Bob’s Red Mill alimentos naturais(EUA)
- Grupo Celestial Hain, Inc.. (EUA)
- General Mills Inc.. (EUA)
- PepsiCo, Inc.. (EUA)
- Danone (França)
- Kraft Heinz, Inc. (EUA)
- Fazendas Califia, LLC (EUA)
- Vale Orgânico (EUA)
- Snacks Menores do Mal (EUA)
- Alter Eco Foods & WorldPantry.com® LLC (U.S.)
- Riverside Natural Foods Ltd. (Canadá)
- King Arthur Baking Company, Inc. (EUA)
- Conagra Brands, Inc. (EUA)
- <br clear=left>== Ligações externas ==
- B&G Foods, Inc. (EUA)
- Hormel Foods Corporation (EUA)
- Tyson Foods, Inc. (EUA)
- McCain Foods Limited (Canada)
- Nestlé (Suíça)
Quais são as últimas evoluções no mercado alimentar não OGM
- Em janeiro de 2025, o Projeto Não-GMO anunciou o lançamento de seu novo programa Não-UPF Verificado, projetado para ajudar os consumidores a identificar alimentos que não são GMO e minimamente processados. A iniciativa amplia as atividades de verificação da organização para além da evitação de OGM e reflete a crescente demanda por maior transparência em torno de ingredientes alimentares e práticas de processamento. O programa foi desenvolvido para apoiar o acesso dos consumidores aos alimentos alinhados com as preferências alimentares limpas e menos processadas.
- Em abril de 2025, a Natural Grocers expandiu sua gama de alimentos de marca privada com o lançamento de três produtos não-GMO de origem peruana, incluindo batatas fritas doces de sal marinho, batatas fritas de sal marinho e batatas fritas de sal marinho. Os produtos foram posicionados em torno de ingredientes simples e certificação não-GMO, enfatizando também atributos à base de plantas e sem leite. O lançamento destaca a contínua expansão das ofertas não-GMO em categorias premium e melhor para você lanche.
- Em fevereiro de 2022, Bel Brands USA anunciou a introdução de Babybel Plant-Based Cheese Wheels nos EUA após o seu lançamento no Reino Unido. O novo produto foi desenvolvido como uma alternativa livre de leite para Babybel tradicional e foi certificado vegan e Projeto Não-GMO verificado. O lançamento demonstrou a crescente integração do posicionamento não-GMO com produtos alimentares à base de plantas e produtos alimentares alternativos à base de leite.
- Em outubro de 2021, a Natural Grocers lançou seu primeiro mês não-GMO, criando uma iniciativa promocional e educacional dedicada em torno de alimentos não-GMO. O programa incluiu promoções sobre produtos não-GMO e orgânicos, educação nutricional e informação do consumidor explicando OGM e a importância de escolhas não-GMO. A iniciativa reforçou o envolvimento dos consumidores com produtos não geneticamente modificados, aumentando simultaneamente a sua visibilidade no conjunto de produtos alimentares do retalhista.
- Em maio de 2021, a Atlantic Natural Foods anunciou o lançamento de sua loja online com seu portfólio de marcas baseadas em plantas, incluindo Loma Linda, TUNO, puro, e Kaffree Roma. Os produtos incluíam refeições não-OGM à base de plantas, entradas de refeições, alternativas de frutos do mar e produtos de substituição de ovos, ampliando o acesso do consumidor a alimentos não-OGM através de varejo online direto. O desenvolvimento também destacou a crescente sobreposição entre oferta de alimentos não OGM, à base de plantas e convenientes.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO.
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE ALIMENTOS NÃO OGM
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO TAMANHO DO MERCADO GLOBAL DE ALIMENTOS NÃO OGM
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 GUIA DE MERCADO
2.2.4 GRADE DE POSICIONAMENTO DA EMPRESA
2.2.5 ANÁLISE DA PARTICIPAÇÃO DE MERCADO DA EMPRESA
2.2.6 MODELAGEM MULTIVARIADA
2.2.7 VARIÁVEIS DO LADO DA DEMANDA E DA OFERTA
2.2.8 ANÁLISE DE CIMA PARA BAIXO
2.2.9 PADRÕES DE MEDIÇÃO
2.2.10 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.11 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.12 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE ALIMENTOS NÃO OGM: RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 INSIGHTS PREMIUM
5.1 ANÁLISE DA CADEIA DE SUPRIMENTOS
5.2 FATORES QUE INFLUENCIAM A DECISÃO DE COMPRA
5.3 TENDÊNCIAS DA INDÚSTRIA E PERSPECTIVAS FUTURAS
5.4 ESTRATÉGIAS DE CRESCIMENTO ADOTADAS PELOS PRINCIPAIS ATORES
5.5 COMPORTAMENTO E DINÂMICA DE COMPRA
5.5.1 RECOMENDAÇÃO DE FAMÍLIA E AMIGOS
5.5.2 PESQUISA
5.5.3 IMPULSIVO
5.5.4 PUBLICIDADE
5.5.4.1. PUBLICIDADE DE TELEVISÃO
5.5.4.2. ANÚNCIO ONLINE
5.5.4.3. ANÚNCIO NA LOJA
5.5.4.4. PUBLICIDADE EXTERNA
5.6 ANÁLISE DE MARCA PRÓPRIA VS MARCA
5.7 ATIVIDADES PROMOCIONAIS
5.8 DINÂMICA DE RENDA DESCARTÁVEL DO CONSUMIDOR/DINÂMICA DE GASTOS
5.9 ESTRATÉGIA DE LANÇAMENTO DE NOVOS PRODUTOS
5.9.1 NÚMERO DE LANÇAMENTOS DE NOVOS PRODUTOS
5.9.1.1. EXTENSÃO DE LINHA
5.9.1.2. NOVA EMBALAGEM
5.9.1.3. RELANÇADO
5.9.1.4. NOVA FORMULAÇÃO
5.1 TENDÊNCIAS AO NÍVEL DO CONSUMIDOR
5.11 ATENDENDO ÀS NECESSIDADES DO CONSUMIDOR
6 IMPACTO DA DESACELERAÇÃO ECONÔMICA NO MERCADO
6.1 IMPACTO NO PREÇO
6.2 IMPACTO NA CADEIA DE SUPRIMENTOS
6.3 IMPACTO NA REMESSA
6.4 IMPACTO NAS DECISÕES ESTRATÉGICAS DA EMPRESA
7 QUADRO REGULAMENTAR E DIRETRIZES
8 ANÁLISE DE PREÇOS
9 PERSPECTIVAS DA MARCA
9.1 ANÁLISE COMPARATIVA DE MARCAS
9.2 VISÃO GERAL DO PRODUTO VS MARCA
10 MERCADO GLOBAL DE ALIMENTOS NÃO OGM, POR TIPO DE PRODUTO, 2021-2030 (US$ MILHÕES)
10.1 VISÃO GERAL
10.2 ALIMENTOS
10.2.1 ALIMENTOS, POR TIPO
10.2.1.1. PADARIA
10.2.1.1.1. PADARIA, POR TIPO
10.2.1.1.1.1 PÃES E PÃEZINHOS
10.2.1.1.1.2 BOLOS, PASTÉIS E TRUFAS
10.2.1.1.1.3 BISCOITO
10.2.1.1.1.4 TORTAS E TORTAS
10.2.1.1.1.5 BROWNIES
10.2.1.1.1.6 COOKIES E CRACKERS
10.2.1.1.1.7 TORTILHA
10.2.1.1.1.8 OUTROS
10.2.1.2. PRODUTOS LATICÍNIOS
10.2.1.2.1. PRODUTOS LÁCTEOS, POR TIPO
10.2.1.2.1.1 IOGURTE
10.2.1.2.1.2 SORVETE
10.2.1.2.1.3 QUEIJO
10.2.1.2.1.4 OUTROS
10.2.1.3. ALIMENTOS PROCESSADOS
10.2.1.3.1. ALIMENTOS PROCESSADOS, POR TIPO
10.2.1.3.1.1 PRATOS PRONTOS
10.2.1.3.1.2 MOLHOS, MOLHO E CONDIMENTOS
10.2.1.3.1.3 SOPAS
10.2.1.3.1.4 DOCES, CONSERVAS E MARMELADAS
10.2.1.3.1.5 OUTROS
10.2.1.4. CONFEITARIA
10.2.1.4.1. CONFEITARIA, POR TIPO
10.2.1.4.1.1 DOCES DUROS
10.2.1.4.1.2 CAIXAS DE BALÃO
10.2.1.4.1.3 GOMAS E GELATINAS
10.2.1.4.1.4 CHOCOLATE
10.2.1.4.1.5 CALDAS DE CHOCOLATE
10.2.1.4.1.6 CARAMELOS E CARAMELO
10.2.1.4.1.7 OUTROS
10.2.1.5. SOBREMESAS GELADAS
10.2.1.5.1. SOBREMESAS CONGELADAS, POR TIPO
10.2.1.5.1.1 SORVETE
10.2.1.5.1.2 CREME
10.2.1.5.1.3 SORVETE
10.2.1.5.1.4 OUTROS
10.2.1.6. ALIMENTOS FUNCIONAIS
10.2.1.7. ALIMENTOS PARA BEBÊS
10.2.1.8. CARNE VEGETAL
10.2.1.8.1. CARNE DE ORIGEM VEGETAL, POR TIPO
10.2.1.8.1.1 HAMBÚRGUER
10.2.1.8.1.2 HAMBÚRGUERES
10.2.1.8.1.3 LINGUIÇAS
10.2.1.8.1.4 TIRAS
10.2.1.8.1.5 PEPITAS
10.2.1.8.1.6 ALMÔNDEGAS
10.2.1.8.1.7 TENDÊNCIAS E COSTELINHAS
10.2.1.8.1.8 FUNDAMENTAÇÃO
10.2.1.8.1.9 OUTROS
10.2.1.9. BARRAS NUTRICIONAIS
10.2.1.9.1. BARRAS NUTRICIONAIS, POR TIPO
10.2.1.9.1.1 BARRAS DE CEREAL
10.2.1.9.1.1.1. BARRAS DE GRANOLA
10.2.1.9.1.1.2. BARRAS DE AVEIA
10.2.1.9.1.1.3. BARRAS DE ARROZ
10.2.1.9.1.1.4. BARRAS DE CEREAIS MISTAS
10.2.1.9.1.1.5. OUTROS
10.2.1.9.1.2 BARRAS DE NOZES
10.2.1.9.1.2.1. AMÊNDOA
10.2.1.9.1.2.2. CAJU
10.2.1.9.1.2.3. AMENDOIM
10.2.1.9.1.2.4. DATAS
10.2.1.9.1.2.5. AVELÃS
10.2.1.9.1.2.6. OUTROS
10.2.1.10. CEREAIS MATINAIS
10.2.1.11. COMIDA DE CONVENIÊNCIA
10.2.1.11.1. ALIMENTOS DE CONVENIÊNCIA, POR TIPO
10.2.1.11.1.1 MACARRÃO
10.2.1.11.1.1.1. MACARRÃO, POR TIPO
A. MACARRÃO REGULAR
B. MACARRÃO INSTANTÂNEO
10.2.1.11.1.2 PIZZA E MASSAS
10.2.1.11.1.3 SANDUÍCHES E LANCHES EXTRUDADOS
10.2.1.11.1.4 OUTROS
10.3 BEBIDAS
10.3.1 BEBIDAS, POR TIPO
10.3.1.1. CHÁ E CAFÉ
10.3.1.1.1. CHÁ
10.3.1.1.1.1 CHÁ, POR TIPO
10.3.1.1.1.1.1. CHÁ VERDE
10.3.1.1.1.1.2. CHÁ PRETO
10.3.1.1.1.1.3. JOGO
10.3.1.1.1.1.4. CHÁ DE ERVAS
10.3.1.1.1.1.5. CHÁ FERMENTADO
10.3.1.1.1.1.6. OUTROS
10.3.1.1.2. CAFÉ
10.3.1.1.2.1 CAFÉ, POR TIPO
10.3.1.1.2.1.1. CAFÉ EM PÓ
10.3.1.1.2.1.2. MISTURAS PARA CAFÉ
10.3.1.1.2.1.3. CAFÉ RTD
10.3.1.2. SUCOS
10.3.1.3. BEBIDAS VEGETAIS
10.3.1.4. LEITE VEGETAL
10.3.1.4.1. LEITE VEGETAL, POR TIPO
10.3.1.4.1.1 LEITE DE SOJA
10.3.1.4.1.2 LEITE DE AVEIA
10.3.1.4.1.3 LEITE DE AMÊNDOAS
10.3.1.4.1.4 LEITE DE CAJU
10.3.1.4.1.5 OUTROS
10.3.1.5. Iogurtes para beber
10.3.1.6. BEBIDAS ESPORTIVAS E ENERGÉTICAS
10.3.1.6.1. BEBIDA ESPORTIVA
10.3.1.6.1.1 BEBIDA ESPORTIVA, POR TIPO
10.3.1.6.1.1.1. ISOTÔNICO
10.3.1.6.1.1.2. HIPERTÔNICO
10.3.1.6.1.1.3. HIPOTÔNICO
10.3.1.6.2. BEBIDA ENERGÉTICA
10.3.1.6.2.1 BEBIDA ENERGÉTICA, POR TIPO
10.3.1.6.2.1.1. AINDA
10.3.1.6.2.1.2. GASOSA
10.3.1.7. OUTROS
11º MERCADO GLOBAL DE ALIMENTOS NÃO TRANSGÊNICOS, POR CATEGORIA DE MARCA, 2021-2030 (US$ MILHÕES)
11.1 VISÃO GERAL
11.2 MARCA
11.3 MARCA PRÓPRIA
12º MERCADO GLOBAL DE ALIMENTOS NÃO OGM, POR REIVINDICAÇÃO, 2021-2030, (US$ MILHÕES)
12.1 VISÃO GERAL
12.2 SEM GLÚTEN
12.3 SEM CORANTES ARTIFICIAIS
12.4 SEM CONSERVANTES
12.5 TODAS AS REIVINDICAÇÕES ACIMA
12.6 MÚLTIPLAS REIVINDICAÇÕES
12.7 OUTRAS REIVINDICAÇÕES
12.8 SEM RECLAMAÇÃO / REGULAR
13º MERCADO GLOBAL DE ALIMENTOS NÃO TRANSGÊNICOS, POR CANAL DE DISTRIBUIÇÃO, 2021-2030 (US$ MILHÕES)
13.1 VISÃO GERAL
13.2 VAREJISTAS BASEADOS EM LOJAS
13.2.1 SUPERMERCADOS/HIPERMERCADOS
13.2.2 MERCEARIAS
13.2.3 LOJAS DE CONVENIÊNCIA
13.2.4 LOJAS ESPECIALIZADAS
13.2.5 OUTROS
13.3 VAREJISTAS NÃO LOJISTAS
13.3.1 VAREJO ONLINE
13.3.2 SITES DA EMPRESA
14 MERCADO GLOBAL DE ALIMENTOS NÃO OGM, POR GEOGRAFIA
VISÃO GERAL (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
14.1 AMÉRICA DO NORTE
14.1.1 EUA
14.1.2 CANADÁ
14.1.3 MÉXICO
14.2 EUROPA
14.2.1 ALEMANHA
14.2.2 Reino Unido
14.2.3 ITÁLIA
14.2.4 FRANÇA
14.2.5 ESPANHA
14.2.6 SUÍÇA
14.2.7 HOLANDA
14.2.8 BÉLGICA
14.2.9 RÚSSIA
14.2.10 TURQUIA
14.2.11 NORUEGA
14.2.12 FINLÂNDIA
14.2.13 SUÉCIA
14.2.14 DINAMARCA
14.2.15 POLÔNIA
14.2.16 RESTO DA EUROPA
14.3 ÁSIA-PACÍFICO
14.3.1 JAPÃO
14.3.2 CHINA
14.3.3 COREIA DO SUL
14.3.4 ÍNDIA
14.3.5 AUSTRÁLIA
14.3.6 SINGAPURA
14.3.7 TAILÂNDIA
14.3.8 INDONÉSIA
14.3.9 MALÁSIA
14.3.10 FILIPINAS
14.3.11 TAIWAN
14.3.12 VIETNÃ
14.3.13 NOVA ZELÂNDIA
14.3.14 RESTO DA ÁSIA-PACÍFICO
14.4 AMÉRICA DO SUL
14.4.1 BRASIL
14.4.2 ARGENTINA
14.4.3 RESTO DA AMÉRICA DO SUL
14.5 ORIENTE MÉDIO E ÁFRICA
14.5.1 ÁFRICA DO SUL
14.5.2 Emirados Árabes Unidos
14.5.3 ARÁBIA SAUDITA
14.5.4 KUWAIT
14.5.5 EGITO
14.5.6 ISRAEL
14.5.7 OMÃ
14.5.8 BAHREIN
14.5.9 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
15 MERCADO GLOBAL DE ALIMENTOS NÃO OGM, CENÁRIO DA EMPRESA
15.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
15.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
15.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
15.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
15.5 FUSÕES E AQUISIÇÕES
15.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
15.7 EXPANSÕES E PARCERIA
15.8 ALTERAÇÕES REGULAMENTARES
16 ANÁLISE GLOBAL DE MERCADO DE ALIMENTOS NÃO OGM, SWOT E DBMR
17 MERCADO GLOBAL DE ALIMENTOS NÃO OGM, PERFIL DA EMPRESA
17.1 CONAGRA BRANDS, INC.
17.1.1 VISÃO GERAL DA EMPRESA
17.1.2 ANÁLISE DE RECEITA
17.1.3 PRESENÇA GEOGRÁFICA
17.1.4 PORTFÓLIO DE PRODUTOS
17.1.5 DESENVOLVIMENTOS RECENTES
17.2 ALIMENTADO AO SOL
17.2.1 VISÃO GERAL DA EMPRESA
17.2.2 ANÁLISE DE RECEITA
17.2.3 PRESENÇA GEOGRÁFICA
17.2.4 PORTFÓLIO DE PRODUTOS
17.2.5 DESENVOLVIMENTOS RECENTES
17.3 MAPLE LEAF FOODS INC.
17.3.1 VISÃO GERAL DA EMPRESA
17.3.2 ANÁLISE DE RECEITA
17.3.3 PRESENÇA GEOGRÁFICA
17.3.4 PORTFÓLIO DE PRODUTOS
17.3.5 DESENVOLVIMENTOS RECENTES
17.4 COZINHA DA AMY
17.4.1 VISÃO GERAL DA EMPRESA
17.4.2 ANÁLISE DE RECEITA
17.4.3 PRESENÇA GEOGRÁFICA
17.4.4 PORTFÓLIO DE PRODUTOS
17.4.5 DESENVOLVIMENTOS RECENTES
17.5 GENERAL MILLS INC
17.5.1 VISÃO GERAL DA EMPRESA
17.5.2 ANÁLISE DE RECEITA
17.5.3 PRESENÇA GEOGRÁFICA
17.5.4 PORTFÓLIO DE PRODUTOS
17.5.5 DESENVOLVIMENTOS RECENTES
17.6 DANONE
17.6.1 VISÃO GERAL DA EMPRESA
17.6.2 ANÁLISE DE RECEITA
17.6.3 PRESENÇA GEOGRÁFICA
17.6.4 PORTFÓLIO DE PRODUTOS
17.6.5 DESENVOLVIMENTOS RECENTES
17.7 UNITED NATURAL FOODS, INC.
17.7.1 VISÃO GERAL DA EMPRESA
17.7.2 ANÁLISE DE RECEITA
17.7.3 PRESENÇA GEOGRÁFICA
17.7.4 PORTFÓLIO DE PRODUTOS
17.7.5 DESENVOLVIMENTOS RECENTES
17.8 VALE ORGÂNICO
17.8.1 VISÃO GERAL DA EMPRESA
17.8.2 ANÁLISE DE RECEITA
17.8.3 PRESENÇA GEOGRÁFICA
17.8.4 PORTFÓLIO DE PRODUTOS
17.8.5 DESENVOLVIMENTOS RECENTES
17.9 DOLE FOOD COMPANY, INC.
17.9.1 VISÃO GERAL DA EMPRESA
17.9.2 ANÁLISE DE RECEITA
17.9.3 PRESENÇA GEOGRÁFICA
17.9.4 PORTFÓLIO DE PRODUTOS
17.9.5 DESENVOLVIMENTOS RECENTES
17.1 NEWMAN'S OWN INC.
17.10.1 VISÃO GERAL DA EMPRESA
17.10.2 ANÁLISE DE RECEITA
17.10.3 PRESENÇA GEOGRÁFICA
17.10.4 PORTFÓLIO DE PRODUTOS
17.10.5 DESENVOLVIMENTOS RECENTES
17.11 PEPSICO INC.
17.11.1 VISÃO GERAL DA EMPRESA
17.11.2 ANÁLISE DE RECEITA
17.11.3 PRESENÇA GEOGRÁFICA
17.11.4 PORTFÓLIO DE PRODUTOS
17.11.5 DESENVOLVIMENTOS RECENTES
17.12 THE KROGER CO.
17.12.1 VISÃO GERAL DA EMPRESA
17.12.2 ANÁLISE DE RECEITA
17.12.3 PRESENÇA GEOGRÁFICA
17.12.4 PORTFÓLIO DE PRODUTOS
17.12.5 DESENVOLVIMENTOS RECENTES
17.13 CLIF BAR & COMPANHIA
17.13.1 VISÃO GERAL DA EMPRESA
17.13.2 ANÁLISE DE RECEITA
17.13.3 PRESENÇA GEOGRÁFICA
17.13.4 PORTFÓLIO DE PRODUTOS
17.13.5 DESENVOLVIMENTOS RECENTES
17.14 A EMPRESA KRAFT HEINZ
17.14.1 VISÃO GERAL DA EMPRESA
17.14.2 ANÁLISE DE RECEITA
17.14.3 PRESENÇA GEOGRÁFICA
17.14.4 PORTFÓLIO DE PRODUTOS
17.14.5 DESENVOLVIMENTOS RECENTES
17h15 WM MORRISON
17.15.1 VISÃO GERAL DA EMPRESA
17.15.2 ANÁLISE DE RECEITA
17.15.3 PRESENÇA GEOGRÁFICA
17.15.4 PORTFÓLIO DE PRODUTOS
17.15.5 DESENVOLVIMENTOS RECENTES
17.16 HAIN CELESTIAL
17.16.1 VISÃO GERAL DA EMPRESA
17.16.2 ANÁLISE DE RECEITA
17.16.3 PRESENÇA GEOGRÁFICA
17.16.4 PORTFÓLIO DE PRODUTOS
17.16.5 DESENVOLVIMENTOS RECENTES
17.17 A EMPRESA HERSHEY
17.17.1 VISÃO GERAL DA EMPRESA
17.17.2 ANÁLISE DE RECEITA
17.17.3 PRESENÇA GEOGRÁFICA
17.17.4 PORTFÓLIO DE PRODUTOS
17.17.5 DESENVOLVIMENTOS RECENTES
17.18 NESTLÉ
17.18.1 VISÃO GERAL DA EMPRESA
17.18.2 ANÁLISE DE RECEITA
17.18.3 PRESENÇA GEOGRÁFICA
17.18.4 PORTFÓLIO DE PRODUTOS
17.18.5 DESENVOLVIMENTOS RECENTES
17.19 ALIMENTOS ÉDEN
17.19.1 VISÃO GERAL DA EMPRESA
17.19.2 ANÁLISE DE RECEITA
17.19.3 PRESENÇA GEOGRÁFICA
17.19.4 PORTFÓLIO DE PRODUTOS
17.19.5 DESENVOLVIMENTOS RECENTES
17.2 SUNOPTA
17.20.1 VISÃO GERAL DA EMPRESA
17.20.2 ANÁLISE DE RECEITA
17.20.3 PRESENÇA GEOGRÁFICA
17.20.4 PORTFÓLIO DE PRODUTOS
17.20.5 DESENVOLVIMENTOS RECENTES
17.21 BELVOIR FRUIT FARMS LTD
17.21.1 VISÃO GERAL DA EMPRESA
17.21.2 ANÁLISE DE RECEITA
17.21.3 PRESENÇA GEOGRÁFICA
17.21.4 PORTFÓLIO DE PRODUTOS
17.21.5 DESENVOLVIMENTOS RECENTES
17.22 ORGÂNICO DO TIO MATT
17.22.1 VISÃO GERAL DA EMPRESA
17.22.2 ANÁLISE DE RECEITA
17.22.3 PRESENÇA GEOGRÁFICA
17.22.4 PORTFÓLIO DE PRODUTOS
17.22.5 DESENVOLVIMENTOS RECENTES
17.23 BONCAFÉ INTERNATIONAL PTE LTD
17.23.1 VISÃO GERAL DA EMPRESA
17.23.2 ANÁLISE DE RECEITA
17.23.3 PRESENÇA GEOGRÁFICA
17.23.4 PORTFÓLIO DE PRODUTOS
17.23.5 DESENVOLVIMENTOS RECENTES
17,24 PS ORGÂNICO
17.24.1 VISÃO GERAL DA EMPRESA
17.24.2 ANÁLISE DE RECEITA
17.24.3 PRESENÇA GEOGRÁFICA
17.24.4 PORTFÓLIO DE PRODUTOS
17.24.5 DESENVOLVIMENTOS RECENTES
17.25 EMPRESA LOUIS DREYFUS
17.25.1 VISÃO GERAL DA EMPRESA
17.25.2 ANÁLISE DE RECEITA
17.25.3 PRESENÇA GEOGRÁFICA
17.25.4 PORTFÓLIO DE PRODUTOS
17.25.5 DESENVOLVIMENTOS RECENTES
17.26 FAZENDAS FAMILIARES LUNDBERG
17.26.1 VISÃO GERAL DA EMPRESA
17.26.2 ANÁLISE DE RECEITA
17.26.3 PRESENÇA GEOGRÁFICA
17.26.4 PORTFÓLIO DE PRODUTOS
17.26.5 DESENVOLVIMENTOS RECENTES
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
18 RELATÓRIOS RELACIONADOS
19 CONCLUSÃO
20 QUESTIONÁRIO
21 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











