



Segmentação de Mercado de Aplicativos Centricos de Cuidados de Saúde do Paciente Global, por Tecnologia (Aplicativos baseados em telefone, Apps baseados na Web e Apps Centricos de Pacientes Usados), Sistema Operacional (iOS, Android, Windows e Outros), Aplicação (Gestão de Bem-Estar, Gestão de Doenças e Tratamentos e Outros), Usuário Final (Hospitales, Clínicas e Uso Doméstico)- Tendências e Previsão da Indústria para 2033
Qual é o tamanho e a taxa de crescimento da aplicação de saúde Centric do paciente
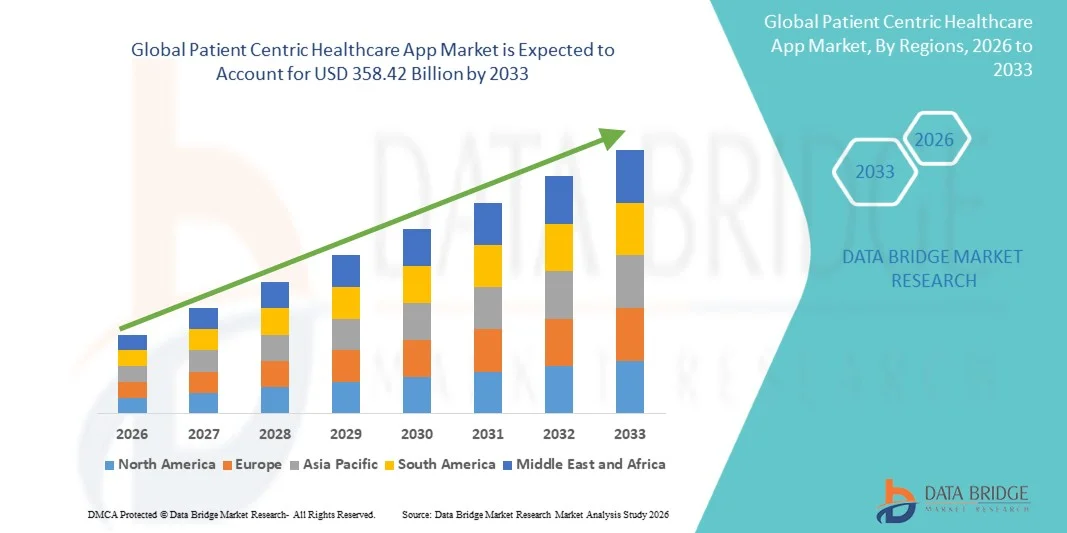
- Conforme a análise da Data Bridge Market Research, o mercado de aplicativos de saúde centrados no paciente foi valorizado em25,27 mil milhões de dólares em 2025e é projetado para alcançarUSD 358,42 mil milhões até 2033, crescendo emCAGR de 39,31% de 2026 a 2033.
- O mercado vive um crescimento consistente, impulsionado pelo aumento da demanda por serviços de saúde personalizados, pela crescente adoção de tecnologias digitais de saúde, pelo crescente engajamento do paciente e pela necessidade de acesso conveniente às informações de saúde, gerenciamento de consultas, lembretes de medicamentos, monitoramento remoto e gerenciamento de doenças por meio de aplicativos móveis.
- O crescente foco no cuidado centrado no paciente, combinado com a crescente adoção de smartphones, dispositivos de saúde conectados, serviços de telessaúde e plataformas de saúde digitais, está obrigando os provedores de saúde e as empresas de tecnologia a adotar aplicativos de saúde centrados no paciente para melhorar o engajamento do paciente, melhorar a comunicação e apoiar o gerenciamento contínuo do cuidado. Recursos habilitados para IA, monitoramento remoto de pacientes, recomendações de saúde personalizadas e serviços de saúde integrados estão ganhando força ao proporcionar experiências de saúde digitais mais acessíveis, conectadas e individualizadas.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 25,27 Bilhões
- Valor de mercado esperado (2033): USD 358,42 Bilhões
- Previsões CAGR (2026-2033): 39,31%
- Região líder em 2025: América do Norte
- Região de crescimento mais rápido: Ásia Pacífico
Quais são as principais takeaways do mercado de aplicativos de saúde Centric do paciente
- A América do Norte dominou o mercado de aplicativos de saúde centrados em pacientes, com a maior participação de receita de 36% em 2025, apoiada por infraestrutura de saúde digital avançada, alta penetração de smartphones e dispositivos conectados, forte adoção de soluções de monitoramento de pacientes remotos e a crescente demanda por serviços de saúde personalizados e centrados no paciente.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido em um CAGR de 42,5% de 2026 a 2033, alimentado pelo aumento da digitalização de saúde, aumento da adoção de smartphones, crescente investimento em infraestrutura de saúde digital, expansão de serviços de telessaúde e aumento da demanda por soluções de saúde convenientes e personalizadas em países como Índia, China e Japão.
- O segmento de solução liderou o mercado com 68% de participação em 2025, impulsionado pelo aumento da demanda por aplicações centradas no paciente que suportam agendamento de consultas, gestão de medicamentos, monitoramento de saúde, gestão de doenças, comunicação e serviços de saúde personalizados.
- Os serviços são o tipo de componente de crescimento mais rápido, projetado para registrar um CAGR de 41,0%, refletindo a crescente demanda por implementação, integração, consultoria, manutenção, suporte técnico e outros serviços necessários para implantar e gerenciar aplicativos de saúde centrados no paciente.
- O segmento de nuvem dominou a categoria modo de implantação com uma participação de 58% de receita em 2025, liderada pelo aumento da demanda por plataformas de saúde digitais escaláveis, flexíveis, remotamente acessíveis e facilmente integradas que permitem aos pacientes e prestadores de cuidados de saúde acessar informações e serviços de saúde em vários dispositivos.
- Grandes empresas representaram 62% do market share em 2025, apoiadas por sua maior capacidade de investimento, ampla infraestrutura tecnológica em saúde, bases de pacientes maiores e adoção crescente de plataformas digitais integradas para melhorar o engajamento dos pacientes e a prestação de cuidados de saúde.
- O segmento de saúde é a categoria vertical de maior crescimento na indústria, com um CAGR de 40,8%, impulsionado pelo aumento da adoção de soluções digitais de engajamento do paciente, monitoramento remoto, telessaúde, acesso eletrônico à informação em saúde, gerenciamento personalizado do cuidado e ênfase crescente na melhoria da experiência do paciente e continuidade do cuidado.
Relatar Escopo e Segmentação do Mercado de Aplicativos Centricos de Saúde do Paciente
|
Atributos |
Aplicativo Centrico de Cuidados de Saúde do Paciente |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de aplicativos de saúde do paciente Centric
- Os aplicativos de saúde centrados em pacientes estão cada vez mais evoluindo para plataformas interoperáveis que conectam registros eletrônicos de saúde, portais de pacientes, provedores de saúde e aplicativos de terceiros, permitindo aos pacientes acessar, gerenciar e compartilhar informações de saúde através de uma única interface digital. A crescente ênfase na interoperabilidade e APIs baseadas em padrões está apoiando experiências de saúde digital mais conectadas e centradas no paciente.
- Por exemplo, em julho de 2025, o Escritório dos EUA do Coordenador Nacional de Tecnologia da Informação em Saúde (ONC) relatou que o acesso baseado em aplicativos aos prontuários online aumentou de 38% em 2020 para 57% em 2024, destacando a mudança contínua para o acesso baseado em smartphones às informações de saúde do paciente.
- O monitoramento remoto dos pacientes e o rastreamento de saúde em tempo real estão sendo cada vez mais incorporados em aplicativos de saúde centrados nos pacientes, permitindo que os pacientes coletem informações de saúde através de dispositivos conectados e transmitam dados aos prestadores de cuidados de saúde para monitoramento e gerenciamento contínuo do tratamento.
- Os profissionais de saúde também estão ampliando o uso de aplicativos conectados para o manejo de doenças crônicas, rastreamento de medicamentos, gestão de consultas, acesso aos registros de saúde e comunicação com as equipes de cuidado, fortalecendo a participação dos pacientes nas decisões de saúde.
- Por exemplo, em 2025, o programa ONC's Leading Edge Acceleration Projects incluiu um projeto de apoio à decisão centrado no paciente, utilizando assinaturas FHIR para identificar automaticamente pacientes para inscrição em um programa de monitoramento de hipertensão e fornecer respostas em tempo real quando leituras elevadas de pressão arterial são relatadas.
- À medida que os pacientes usam cada vez mais smartphones, dispositivos conectados e plataformas de saúde digitais para gerenciar informações de saúde, os aplicativos de saúde centrados no paciente estão evoluindo para plataformas integradas e personalizadas que combinam registros de saúde, monitoramento, comunicação, coordenação de cuidados e serviços de saúde digitais.
Quais são os principais drivers do mercado de aplicativos de saúde Centric Paciente
- A crescente demanda por acesso conveniente às informações de saúde e maior participação do paciente nas decisões de saúde está impulsionando a adoção de aplicativos de saúde centrados no paciente, em especial para o acesso aos prontuários, visualização dos resultados dos exames, comunicação com os prestadores, gerenciamento de consultas e apoio ao manejo de doenças crônicas.
- Por exemplo, em julho de 2025, a ONC relatou que 65% dos indivíduos nacionais haviam sido oferecidos e acessado seus prontuários ou portal de pacientes on-line em 2024, enquanto 69% dos indivíduos que gerenciavam uma condição crônica acessaram seus registros pelo menos uma vez durante o ano.
- A crescente adoção de smartphones, dispositivos médicos conectados, telessaúde e monitoramento remoto de pacientes também está aumentando a demanda por aplicações que permitam a coleta contínua e troca de informações de saúde entre pacientes e profissionais de saúde. CMS descreve o monitoramento remoto do paciente como a coleta de dados de saúde do paciente por meio de dispositivos conectados e sua transmissão aos prestadores de cuidados de saúde para tratamento ou gerenciamento de doenças.
- Por exemplo, em julho de 2025, os Centers for Medicare & Medicaid Services (CMS) anunciaram compromissos de empresas de saúde e tecnologia para apoiar um ecossistema de saúde centrado no paciente, incluindo aplicações para o gerenciamento de diabetes e obesidade, IA conversacional para verificação de sintomas e navegação de cuidados, agendamento de consultas e check-in digital.
- Com as organizações de saúde buscando melhorar o engajamento do paciente e oferecer cuidados mais coordenados, os aplicativos de saúde centrados no paciente estão se tornando cada vez mais importantes para conectar o paciente com registros de saúde, prestadores, cuidadores e serviços de saúde digitais, apoiando a prestação de cuidados de saúde mais acessível e contínua.
Que fatores estão desafiando o crescimento do mercado de aplicativos de saúde Centric do paciente
- A implementação e expansão de aplicativos de saúde centrados no paciente podem ser desafiadoras, pois as organizações de saúde devem abordar a interoperabilidade, privacidade, cibersegurança, governança de dados e requisitos de integração ao conectar aplicações com os registros eletrônicos de saúde existentes e sistemas de informação em saúde.
- Por exemplo, em 2025, a ONC relatou que, embora a maioria dos hospitais dos EUA tivesse adotado capacidades de engajamento de pacientes fundamentais, menos da metade tinha todas as capacidades avançadas para importação de registros e submissão de dados gerados pelo paciente, enquanto os hospitais de menor recursos se deslocavam na adoção de capacidades de engajamento de pacientes baseadas em aplicativos e habilitados para FHIR.
- A fragmentação dos dados também pode restringir a eficácia dos aplicativos de saúde centrados no paciente, pois os indivíduos podem manter múltiplos portais de pacientes e registros de saúde em diferentes fornecedores, seguradoras, laboratórios, farmácias e hospitais. Em 2024, 59% dos indivíduos nos EUA relataram ter vários registros médicos on-line ou portais de pacientes.
- Requisitos de privacidade e segurança representam desafios adicionais porque aplicativos de saúde centrados no paciente lidam com informações de saúde sensíveis e devem fornecer salvaguardas adequadas para acessar, armazenar e compartilhar registros médicos. A orientação da ONC destaca a importância da privacidade, segurança, interoperabilidade e APIs seguras no desenvolvimento de aplicativos de saúde.
- Por exemplo, em julho de 2025, o ONC relatou que apenas 7% dos indivíduos usaram um aplicativo de organização de portal para combinar informações médicas de diferentes portais ou registros médicos on-line em 2024, indicando que a interoperabilidade e consolidação de informações em várias fontes de saúde permanecem áreas para desenvolvimento posterior.
- Essas interoperabilidade, fragmentação de dados, privacidade, segurança e restrições de infraestrutura podem aumentar a complexidade da implementação e a adoção lenta, particularmente entre organizações de saúde com capacidades digitais limitadas ou recursos insuficientes para integrar tecnologias avançadas de engajamento do paciente.
Como é segmentada a aplicação de cuidados de saúde Centric paciente
O mercado de aplicativos de saúde centrado no paciente é segmentado com base em tecnologia, sistema operacional, aplicação e usuário final.
- Por Tecnologia
Com base na tecnologia, o mercado de aplicativos de saúde centrados no paciente é segmentado em aplicativos baseados no telefone, aplicativos baseados na Web e aplicativos Centric do paciente. O segmento de aplicativos baseados no telefone dominou o mercado com 52% de participação em 2025, devido ao aumento da penetração de smartphones, crescente uso de aplicativos de saúde móvel e crescente demanda por acesso conveniente a informações de saúde pessoal e serviços de saúde. Aplicações baseadas no telefone permitem aos pacientes acessar registros médicos, gerenciar consultas, comunicar com os prestadores de cuidados de saúde, receber lembretes de medicamentos e monitorar informações de saúde através de dispositivos móveis.
O segmento Wearable Patient Centric Apps é projetado para registrar o crescimento mais rápido em um CAGR de 43,8% de 2026 a 2033, impulsionado pelo aumento da adoção de dispositivos wearable, tecnologias de saúde conectadas e soluções de monitoramento contínuo da saúde. Aplicações de uso permitem aos pacientes monitorar indicadores de saúde e bem-estar e compartilhar informações relevantes com os profissionais de saúde. O monitoramento remoto do paciente está apoiando ainda mais a demanda por aplicações conectadas, pois os profissionais de saúde utilizam cada vez mais dados transmitidos de dispositivos médicos conectados para apoiar o gerenciamento de doenças e tratamentos. A crescente adoção de smartwatches, rastreadores de fitness e dispositivos médicos conectados está fortalecendo a integração de aplicações wearable com plataformas de saúde centradas no paciente.
- Pelo Sistema Operacional
Com base no sistema operacional, o mercado de aplicativos de saúde centrado no paciente é segmentado para iOS, Android, Windows e Outros. O segmento Android dominou o mercado com 54% de participação em 2025, apoiado pela ampla disponibilidade de smartphones Android, aumentando a adoção de smartphones, e a ampla disponibilidade de aplicativos de saúde em diferentes categorias de dispositivos e faixas de preços. Aplicações de saúde baseadas em Android fornecem aos pacientes acesso a registros de saúde, ferramentas de gerenciamento de bem-estar, serviços de consulta, lembretes de medicamentos, funções de telessaúde e monitoramento remoto da saúde. O amplo ecossistema de dispositivos e a acessibilidade dos smartphones Android estão apoiando a adoção de aplicativos de saúde centrados no paciente em mercados desenvolvidos e emergentes.
O segmento iOS é projetado para registrar o crescimento mais rápido em um CAGR de 40,7% de 2026 a 2033, impulsionado pelo aumento da adoção de smartphones premium, ecossistemas de saúde conectados e aplicativos de saúde integrados com dispositivos wearable. As aplicações iOS suportam a gestão da informação em saúde, o acompanhamento do bem-estar, a comunicação com os prestadores de cuidados de saúde e a integração com tecnologias de saúde ligadas. O aumento da demanda por experiências personalizadas em saúde digital e maior integração entre smartphones, dispositivos wearable e aplicativos de saúde está apoiando ainda mais o crescimento de aplicativos centrados no paciente com base no iOS.
- Por Aplicação
Com base na aplicação, o mercado de aplicativos de saúde centrados no paciente é segmentado em Gestão de Bem-Estar, Gestão de Doenças e Tratamentos e Outros. O segmento Gestão de Doenças e Tratamentos dominou o mercado com 57% de participação em 2025, devido ao aumento da prevalência de doenças crônicas, à crescente demanda por monitoramento contínuo da saúde e à crescente adoção de ferramentas digitais para o manejo do tratamento. Aplicações centradas no paciente apoiam os pacientes em monitorar as condições de saúde, acessar informações médicas, comunicar com os prestadores de cuidados de saúde, gerenciar medicamentos e rastrear informações relacionadas ao tratamento. Segundo a ONC, em 2024, 81% dos indivíduos com condição crônica foram oferecidos online acesso aos seus prontuários e 69% acessaram seus registros, demonstrando o crescente uso de tecnologias digitais de saúde entre os indivíduos que gerenciam condições crônicas.
O segmento Wellness Management é projetado para registrar o crescimento mais rápido em um CAGR de 41,9% de 2026 a 2033, impulsionado pelo aumento da conscientização de cuidados de saúde preventivos, estilos de vida saudáveis, monitoramento de fitness, gestão nutricional e serviços de bem-estar personalizados. As aplicações de bem-estar permitem aos usuários monitorar a atividade física, indicadores de saúde, nutrição, horários de medicação e outros aspectos da saúde pessoal. Aumentar o interesse dos consumidores pela gestão preventiva da saúde e a integração de aplicações de smartphones com dispositivos wearable apoiam ainda mais a adoção de aplicações de gerenciamento de bem-estar.
- Por Usuário Final
Com base no usuário final, o mercado de aplicativos de saúde centrados no paciente é segmentado para Hospitais, Clínicas e Uso Domiciliar. O segmento de Hospitais dominou o mercado com 48% de participação em 2025, apoiado pelo aumento da adoção de tecnologias de engajamento de pacientes, registros eletrônicos de saúde, portais de pacientes e aplicativos móveis de saúde. Os hospitais utilizam cada vez mais plataformas digitais para permitir ao paciente acessar os prontuários, visualizar informações clínicas, comunicar com os profissionais de saúde, gerenciar consultas e participar mais ativamente de seus cuidados. Segundo a ONC, em 2024, oito em cada dez hospitais tinham todas as capacidades de engajamento de pacientes fundamentais, enquanto dois em cada três hospitais tinham todas as capacidades emergentes que incluíam acesso por meio de aplicações e visualização de anotações clínicas. A crescente integração das aplicações centradas no paciente com os sistemas de informação hospitalar vem fortalecendo ainda mais a adoção.
O segmento Home Use é projetado para registrar o crescimento mais rápido em um CAGR de 42,6% de 2026 a 2033, impulsionado pelo aumento da adoção de monitoramento remoto do paciente, telessaúde, dispositivos médicos conectados e aplicações de autogestão. As aplicações de cuidados de saúde domiciliares permitem aos doentes monitorizar as condições de saúde fora dos estabelecimentos de saúde tradicionais e partilhar informações relevantes com os prestadores de cuidados de saúde. A CMS afirma que o monitoramento remoto dos pacientes permite que os pacientes coletem informações como pressão arterial, peso e glicemia por meio de dispositivos médicos conectados, com as informações transmitidas automaticamente aos profissionais de saúde para o manejo das condições. O aumento da demanda por acesso à saúde conveniente, manejo de doenças crônicas e acompanhamento contínuo está apoiando ainda mais a adoção de aplicações de saúde centradas no paciente para uso domiciliar.
Qual é a região que detém a maior parte do mercado de aplicativos de saúde Centric Paciente
- A América do Norte dominou o mercado de aplicativos de saúde centrados em pacientes com a maior parcela de receita de 36% em 2025, apoiada pela alta penetração de smartphones, infraestrutura de saúde digital avançada, adoção generalizada de registros eletrônicos de saúde e uso crescente de portais de pacientes e aplicativos móveis de saúde.
- A região também se beneficia com o aumento dos investimentos em infraestrutura de saúde digital, padrões de interoperabilidade, monitoramento remoto de pacientes e tecnologias de engajamento de pacientes. A crescente demanda por acesso conveniente aos registros médicos, comunicação digital com provedores de saúde, gestão personalizada da saúde e serviços de saúde conectados continua a fortalecer a posição de liderança da América do Norte no mercado global.
U.S. Paciente Centric App Market Insight
O mercado de aplicativos de saúde centrados em pacientes dos EUA está testemunhando um forte crescimento devido ao aumento da adoção de registros eletrônicos de saúde, portais de pacientes, aplicativos de saúde de smartphones, monitoramento remoto de pacientes e soluções digitais de engajamento de pacientes. A infraestrutura de saúde madura do país, o uso generalizado de tecnologias de saúde conectadas e a crescente ênfase no acesso dos pacientes às informações de saúde estão impulsionando a demanda por aplicações centradas no paciente. Além disso, de acordo com o Escritório dos EUA do Coordenador Nacional de Tecnologia da Informação em Saúde (ONC), o acesso baseado em aplicativos aos prontuários online aumentou de 38% em 2020 para 57% em 2024, demonstrando o crescente uso de aplicativos móveis para o acesso do paciente às informações de saúde.
Asia-Pacific paciente Centric App Market Insight
Espera-se que o mercado de aplicativos centrados em pacientes da Ásia-Pacífico testemunhe rápido crescimento, impulsionado pelo aumento da penetração de smartphones, ampliação da infraestrutura de saúde digital, adoção crescente de telessaúde e crescente investimento em tecnologias de saúde conectadas em países como China, Índia e Japão. A crescente conscientização sobre os serviços digitais de saúde, o crescente uso de aplicativos móveis de saúde e a crescente demanda de acesso conveniente às informações de saúde estão apoiando a expansão regional do mercado. Além disso, a adoção crescente de monitoramento remoto de pacientes, dispositivos vestíveis e aplicativos de saúde habilitados para IA está acelerando a adoção de aplicativos de saúde centrados em pacientes em toda a região.
Japão Paciente Centric Healthcare App Market Insight
O mercado de aplicativos de saúde centrados em pacientes no Japão está testemunhando crescimento consistente devido ao aumento dos investimentos em saúde digital, uma população envelhecida, a crescente demanda por serviços de saúde remotos e a adoção crescente de tecnologias de saúde conectadas. Os profissionais de saúde estão cada vez mais utilizando aplicações digitais para apoiar a comunicação do paciente, o monitoramento da saúde, a gestão de consultas e o acesso à informação em saúde. Além disso, o aumento da integração de smartphones, dispositivos wearable, tecnologias de monitoramento remoto e plataformas de saúde digitais, juntamente com o foco do país na melhoria da acessibilidade e eficiência em saúde, está contribuindo ainda mais para o crescimento do mercado.
China paciente centric saúde App Market Insight
O mercado de aplicativos de saúde centrados em pacientes da China está crescendo rapidamente, impulsionado pelo aumento da digitalização da saúde, ampliação da adoção de smartphones, crescimento dos serviços de telessaúde e aumento dos investimentos em infraestrutura de saúde digital. Aumentar a adoção de aplicativos móveis de saúde em hospitais, clínicas e serviços de saúde domiciliares está aumentando significativamente a demanda do mercado. Além disso, a crescente utilização de serviços de saúde on-line, monitoramento remoto de pacientes, informações eletrônicas de saúde e soluções digitais de saúde habilitadas por IA está apoiando a expansão de aplicações de saúde centradas em pacientes em todo o país.
U.K. Paciente Centric App Market Insight
O mercado de aplicativos de saúde centrados em pacientes do Reino Unido está experimentando crescimento constante, apoiado pelo aumento da adoção de serviços de saúde digitais, registros eletrônicos de saúde, aplicativos voltados para pacientes e tecnologias de saúde remotas. As organizações de saúde estão cada vez mais implementando aplicações digitais para melhorar o acesso dos pacientes às informações de saúde, comunicação com os profissionais de saúde, gestão de consultas e monitoramento contínuo da saúde. Além disso, a integração de tecnologias de saúde digitais interoperáveis, monitoramento remoto e serviços de saúde personalizados está aumentando o engajamento dos pacientes e apoiando o desenvolvimento contínuo do mercado no Reino Unido.
Alemanha Paciente Centric App Market Insight
O mercado de aplicativos de saúde centrados em pacientes da Alemanha está se expandindo constantemente devido ao aumento da digitalização dos serviços de saúde, ao aumento da adoção de registros eletrônicos de saúde e à crescente ênfase nos sistemas de saúde digitais interoperáveis. Hospitais, clínicas e pacientes estão cada vez mais utilizando aplicações digitais para acesso à informação em saúde, comunicação, gestão de consultas, apoio ao tratamento e monitoramento da saúde. Os avanços contínuos nas tecnologias móveis de saúde, dispositivos médicos conectados, monitoramento remoto de pacientes e infraestrutura de saúde digital, juntamente com a crescente ênfase no cuidado centrado no paciente e na interoperabilidade, estão impulsionando o crescimento do mercado na Alemanha.
Quais são as principais empresas no mercado de aplicativos de saúde do paciente Centric
A indústria do Patient Centric Healthcare App é liderada principalmente por empresas bem estabelecidas, incluindo:
- Optum, Inc. (EUA)
- Teladoc Health, Inc. (EUA)
- Epic Systems Corporation (EUA)
- Oracle Corporation (EUA)
- Koninklijke Philips N.V. (Países Baixos)
- Siemens Healthineers AG (Alemanha)
- GE HealthCare Technologies Inc. (EUA)
- Veradigm Inc. (EUA)
- Doctolib (França)
- Ada Health GmbH (Alemanha)
- Allscripts Healthcare Solutions, Inc. (EUA)
- athenahealth, Inc. (EUA)
- Cerner Corporation (EUA)
- Doximity, Inc. (EUA)
- Amwell (EUA)
- Health Catalyst, Inc. (EUA)
- Practo Technologies Pvt. Ltd (Índia)
- MediBuddy (Índia)
- 1 mg (índia)
- Hinge Health (EUA)
Quais são as últimas evoluções no mercado de aplicativos de saúde do paciente Centric
- Em julho de 2025, os Centros Americanos de Medicare & Medicaid Services (CMS) anunciaram compromissos das principais organizações de tecnologia e saúde para apoiar o desenvolvimento de um ecossistema de saúde mais centrado no paciente. A iniciativa incluiu ferramentas digitais para o manejo do diabetes e obesidade, IA conversacional para verificação de sintomas e navegação de cuidados, agendamento de consultas, check-in digital, identidade digital segura e recuperação de registros de saúde. O desenvolvimento destaca a crescente integração de aplicativos móveis, inteligência artificial e serviços de saúde digitais para proporcionar experiências mais conectadas e centradas no paciente.
- Em julho de 2025, o Escritório dos EUA do Coordenador Nacional de Tecnologia da Informação em Saúde (ONC) informou que o acesso baseado em aplicativos aos prontuários online aumentou de 38% em 2020 para 57% em 2024. O relato também indicou que 65% dos indivíduos foram oferecidos e acessados online prontuários ou portais de pacientes em 2024. A contínua mudança para o acesso à informação em saúde baseada em aplicações destaca a crescente demanda por aplicações de saúde centradas no paciente que permitam aos indivíduos acessar, gerenciar e compartilhar suas informações de saúde.
- Em agosto de 2025, o Escritório dos EUA do Coordenador Nacional de Tecnologia da Informação em Saúde (ONC) relatou o crescimento contínuo das capacidades de engajamento de pacientes habilitados para TI em saúde nos hospitais dos EUA. O relatório constatou que dois em cada três hospitais tinham capacidades emergentes de engajamento do paciente, permitindo aos pacientes visualizar anotações clínicas e acessar informações de saúde através de aplicações. Em 2024, 81% dos hospitais possibilitaram o acesso do paciente por meio de aplicativos configurados para atender as especificações da API, enquanto 70% permitiram o acesso por meio de aplicativos configurados para atender as especificações da HL7 FHIR. O desenvolvimento reflete uma integração crescente das aplicações voltadas para o paciente com sistemas de informação hospitalar e registros eletrônicos de saúde.
- Em julho de 2025, a Organização Mundial da Saúde (OMS) continuou enfatizando a importância de tecnologias e padrões de saúde digitais interoperáveis para apoiar sistemas de saúde conectados e centrados no paciente. As iniciativas de saúde digital da OMS focam no fortalecimento da interoperabilidade, no intercâmbio de dados e no dimensionamento de soluções de saúde digital. Estes desenvolvimentos apoiam a integração contínua das aplicações de cuidados de saúde com infra-estruturas de saúde digitais e serviços de saúde ligados.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











