



Segmentação do mercado global de substitutos e próteses de pele, por produto (acelular, celular e outros), classe (classe III, classe II e classe I), aplicação (queimaduras, úlceras, cirurgia estética e outras), usuário final (clínicas e hospitais de tratamento de feridas, indústria de beleza e cosméticos e outros) - Tendências e previsões do setor até 2033
Qual é o tamanho e a taxa de crescimento das substituições de pele
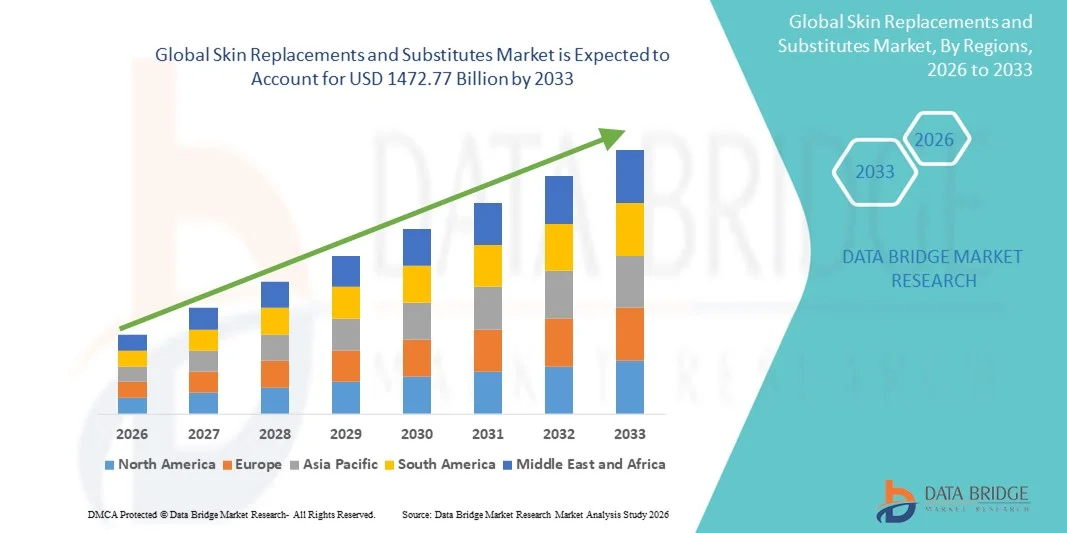
- De acordo com Data Bridge Market Research Analysis the As substituições e substitutos globais do mercado foram avaliadas em916,40 mil milhões de dólares em 2025e espera-se alcançar1472,77 mil milhões de USD até 2033, em umaCAGR de 6,11%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da adoção de tecnologias avançadas de cuidados com feridas e rápido progresso na engenharia de tecidos e medicina regenerativa, que estão impulsionando uma maior digitalização, inovação e eficiência nos ambientes de saúde
- Além disso, a crescente demanda dos pacientes por soluções de tratamento eficazes, seguras e minimamente invasivas, juntamente com a crescente preferência por produtos substitutos da pele biologicamente compatíveis e integrados, está estabelecendo substitutos e substitutos da pele como uma opção preferida no manejo moderno de feridas. Estes factores convergentes estão a acelerar a absorção de soluções Skin Substituitions e Substitutes, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025): USD 916,40 Bilhões
- Valor de mercado previsto (2033): 1472,77 milhões de dólares
- Previsões CAGR (2026-2033): 6.11%
Quais são os principais produtos de substituição de pele e substitutos do mercado
- Substituições e substitutos da pele, englobando pele bioengenharia, aloenxertos, xenoenxertos e substitutos sintéticos, são cada vez mais vitais nos cuidados modernos das feridas e procedimentos reconstrutivos, devido à sua capacidade de melhorar a cicatrização, reduzir os riscos de infecção e melhorar os resultados dos pacientes em feridas agudas, crônicas e relacionadas à queimadura.
- A crescente demanda por soluções de substituição cutânea é impulsionada principalmente pela crescente prevalência de feridas crônicas, úlceras diabéticas, queimaduras e lesões traumáticas, aliadas à crescente conscientização dos profissionais de saúde sobre os benefícios clínicos das tecnologias avançadas de substituição cutânea.
- A América do Norte dominou as substituições da pele e do mercado de substitutos com a maior parcela de receita de 41,5% em 2025, apoiada por infraestrutura de saúde avançada, maiores taxas de adoção de tratamento, sistemas de reembolso fortes e a presença de empresas líderes em biotecnologia impulsionando a inovação contínua
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de substituições e substitutos de pele durante o período de previsão, impulsionada pela urbanização rápida, pelo aumento da população diabética, pela melhoria dos gastos com cuidados de saúde e pela crescente acessibilidade a soluções avançadas de cuidados com feridas
- O segmento Classe III teve a maior parcela de receita de mercado de 55,4% em 2025, devido ao amplo uso de substitutos biológicos de pele altamente avançados e regulamentados no tratamento de feridas críticas.
Relatar Âmbito e Substituições da Pele e Substitutos Segmentação do Mercado
|
Atributos |
Substituições de pele e substitutos Principais perspectivas do mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Quais são as principais tendências no mercado de substituições de pele e substitutos
Avanços em Bioengenharia de Pele e Tecnologias Regenerativas
- Uma tendência significativa e acelerada no mercado global de substitutos e substituições de pele é a crescente integração de tecnologias avançadas de bioengenharia, incluindo biomateriais, construções teciduais e terapias baseadas em células-tronco. Estas inovações estão ajudando a criar substitutos de pele mais funcionais, biocompatíveis e duráveis que imitam de perto as propriedades do esqui natural
- Por exemplo, as matrizes cutâneas acelulares da próxima geração (ADMs) e andaimes à base de colágeno estão sendo desenvolvidos com integridade estrutural aprimorada, potencial de vascularização melhorado e imunogenicidade reduzida. Essas melhorias estão possibilitando melhores resultados do paciente na cicatrização de feridas, cuidados com queimaduras e procedimentos reconstrutivos
- A incorporação deBioimpressão 3Da tecnologia também vem ganhando impulso, permitindo a criação de tecidos de pele em camadas com arquitetura precisa. Empresas e instituições de pesquisa estão desenvolvendo ativamente enxertos de pele impressos personalizáveis projetados para acelerar a cicatrização e reduzir cicatrizes
- Além disso, a tendência crescente para substitutos baseados em células autólogas, como os autoenxertos epiteliais cultivados (ACE), está reformulando as abordagens clínicas, especialmente para pacientes com queimaduras extensas ou úlceras crônicas. Estes substitutos oferecem risco reduzido de rejeição e melhor integração tecidual
- O desenvolvimento contínuo de tecnologias de pele bioengenharia está transformando fundamentalmente as expectativas para o manejo de feridas e tratamentos reconstrutivos, uma vez que os profissionais de saúde priorizam cada vez mais soluções que misturam conveniência, tempo de recuperação reduzido e desempenho funcional de longo prazo
- Como resultado, a demanda por soluções inovadoras, clinicamente eficazes e personalizáveis de substituição de pele está aumentando em hospitais, centros de queimados e práticas dermatológicas especiais em todo o mundo
Substituições da pele e substitui a dinâmica do mercado
Controlador
Necessidade crescente de cuidados avançados em meio a queimaduras crescentes, úlceras e condições crônicas
- O aumento da incidência de lesões por queimaduras, úlceras diabéticas nos pés, úlceras venosas nas pernas, úlceras por pressão e feridas cirúrgicas está impulsionando a demanda de soluções eficazes de substituição da pele. O aumento global das doenças crônicas, particularmente diabetes e doenças vasculares, aumentou significativamente o número de pacientes que necessitam de cuidados avançados de feridas.
- Por exemplo, em abril de 2025, avançou seu envolvimento na tecnologia médica, explorando novas integrações de sensores de alta precisão para monitorar as condições de cura em aplicações de cuidados com feridas – demonstrando como as empresas estão expandindo as capacidades para apoiar soluções clínicas de próxima geração no espaço Skin Substituitions e Substitutes
- Como os profissionais de saúde visam melhorar as taxas de cicatrização, reduzir os riscos de infecção e minimizar a duração da internação, substitutos avançados da pele oferecem benefícios superiores aos curativos tradicionais. Estes incluem melhor equilíbrio de umidade, suporte para regeneração celular, melhor vascularização e redução da cicatriz
- Além disso, o uso crescente de terapias minimamente invasivas e regenerativas está fazendo dos substitutos cutâneos de engenharia tecidual uma escolha preferencial tanto no ambiente hospitalar quanto ambulatorial.
- A crescente adoção de biológicos, a crescente conscientização dos cuidados avançados com feridas e a expansão da infraestrutura de saúde – especialmente nas economias emergentes – são fatores fundamentais para acelerar a demanda do mercado
- Além disso, a disponibilidade de produtos substitutos da pele prontos para usar e fáceis de usar está contribuindo para o aumento do uso em cuidados agudos, instalações de cuidados prolongados e centros cirúrgicos
Restrição/Desafio
Custos de tratamento elevados e acessibilidade limitada em regiões em desenvolvimento
- Os altos custos associados aos substitutos avançados da pele – especialmente os construtos baseados em bioengenharia, celular e células-tronco – continuam sendo um grande desafio limitando a adoção generalizada. Esses produtos muitas vezes requerem armazenamento especializado, manuseio e clínicos treinados, o que aumenta significativamente as despesas gerais de tratamento.
- Por exemplo, substitutos cutâneos avançados de engenharia tecidual, como Apligraf e Dermagraft, têm um preço significativamente superior ao dos curativos tradicionais, tornando-os inacessíveis para uma grande proporção de pacientes em países de baixa renda e em desenvolvimento. O alto custo de aquisição e aplicação desencoraja os hospitais – especialmente os centros de saúde governamentais e rurais – da adoção de soluções avançadas
- A cobertura de reembolso limitada em muitas regiões aumenta ainda mais a carga financeira, tornando as terapias avançadas de tratamento de feridas inacessíveis aos pacientes de baixa renda. O apoio insuficiente ao seguro para tratamentos crônicos de feridas muitas vezes resulta em cuidados tardios ou preferência por alternativas mais baratas, mas menos eficazes
- Além disso, a escassez de clínicos treinados capazes de gerenciar e aplicar produtos sofisticados substitutos da pele criam barreiras de adoção no desenvolvimento de sistemas de saúde. Muitos produtos avançados requerem experiência cirúrgica, ambientes controlados e monitoramento pós-aplicação que não estão constantemente disponíveis em configurações limitadas por recursos
- Obstáculos regulatórios também demoram a adoção, uma vez que a avaliação clínica da biocompatibilidade, imunogenicidade e integração de feridas a longo prazo muitas vezes requer longos ciclos de aprovação.
- Além disso, as preocupações com a estabilidade do produto, o risco de infecção e o potencial de reações imunológicas – particularmente em substitutos alogênicos ou xenogênicos – podem reduzir a confiança do provedor na adoção dessas soluções
- Superar esses desafios exigirá um apoio mais amplo ao reembolso, fabricação eficiente em termos de custos, maior treinamento clínico e pesquisa contínua para desenvolver soluções escaláveis, acessíveis e de alta qualidade de substituição e substituição de pele
Substituições de pele e substitutos Âmbito de mercado
O mercado é segmentado com base em Produto, Classe, Aplicação e Usuário Final.
- Por Produto
Com base no produto, o mercado de substituições e substituições de pele é segmentado em Acelular, Celular e Outros. O segmento acelular dominou a maior parcela de receita de mercado de 48,6% em 2025, impulsionada pelo seu alto uso na assistência às queimaduras, cicatrização crônica de feridas e cirurgias reconstrutivas. As matrizes acelulares são amplamente preferidas por sua forte biocompatibilidade, baixa imunogenicidade e capacidade de suportar a regeneração tecidual natural. Os profissionais de saúde dependem de produtos acelulares devido à sua longa vida útil, riscos de infecção reduzidos e fortes resultados clínicos em vários tipos de feridas. Incidências crescentes de úlceras diabéticas e lesões traumáticas aumentam ainda mais a demanda, juntamente com a adoção crescente de procedimentos cosméticos. Avanços contínuos em tecnologias de descelularização e melhoria dos padrões de processamento aumentam a confiabilidade do produto. Reembolso favorável em grandes mercados e forte penetração em hospitais e centros de tratamento de feridas também contribuem para o mercado dominante do segmento acelular.
Prevê-se que o segmento celular testemunhe a taxa de crescimento mais rápida de 21,3% entre 2026 e 2033, alimentada pela adoção crescente de substitutos cutâneos biologicamente ativos avançados contendo células vivas. Produtos celulares oferecem potencial regenerativo superior, permitindo fechamento mais rápido da ferida e melhora da recuperação do paciente. A alta demanda em queimaduras de espessura total, úlceras complexas e reconstrução cirúrgica está acelerando a captação. Desenvolvimentos contínuos na engenharia de tecidos, integração de células-tronco e biofabricação estão expandindo aplicações clínicas. Aumentar o investimento em medicina regenerativa avançada e substitutos personalizados da pele está impulsionando o forte crescimento do mercado. A sensibilização dos clínicos, a ampliação das aprovações e a crescente acessibilidade nas regiões desenvolvidas e em desenvolvimento também contribuem para a rápida expansão do segmento de 2026 para 2033.
- Por Classe
Com base na classe, o mercado de substituições de pele e substitutos é segmentado para a classe III, classe II e classe I. O segmento Classe III teve a maior parcela de receita de mercado de 55,4% em 2025, devido ao amplo uso de substitutos biológicos de pele altamente avançados e regulamentados no tratamento crítico da ferida. Os dispositivos Classe III são amplamente preferidos devido à sua forte eficácia clínica, resultados regenerativos a longo prazo e adequação para queimaduras graves e lesões de tecidos profundos. O aumento do número de casos de trauma, intervenções cirúrgicas e ocorrências crônicas de feridas continua impulsionando a demanda. Hospitais e centros de queimados especializados dependem de produtos de Classe III para melhorar a cicatrização, reduzir as complicações e melhor aceitação do enxerto. Fortes atividades de P&D em soluções de tecidos bioengenhariados e inovações no manejo complexo de feridas reforçam ainda mais a dominância do segmento. Resultados clínicos favoráveis e aprovações regulatórias fortalecem a adoção a longo prazo em mercados globais.
Espera-se que o segmento Classe II testemunhe o CAGR mais rápido de 19,8% de 2026 a 2033, impulsionado pela adoção crescente de substitutos cutâneos de complexidade intermediária para queimaduras moderadas, úlceras por pressão e feridas cirúrgicas. Esses produtos oferecem um equilíbrio de segurança, custo-efetividade e desempenho clínico, tornando-os altamente atrativos para hospitais e centros ambulatoriais de atendimento de feridas. Os avanços tecnológicos em andaimes sintéticos, matrizes acelulares e produtos híbridos estão aumentando o uso. Aumentar a conscientização sobre o cuidado à ferida, ampliar a infraestrutura de saúde e via regulatória favorável favorecem o crescimento acelerado. O segmento também se beneficia com o aumento de casos crônicos de feridas e maior disponibilidade em mercados emergentes. A inovação contínua em todos os materiais da Classe II reforça ainda mais o seu elevado potencial de crescimento até 2033.
- Por Aplicação
Com base na aplicação, o mercado Skin Replacements and Substitutes é segmentado em Queimaduras, Úlceras, Cirurgia Cosmética e Outros. O segmento Burns representou a maior parcela de receita de mercado de 41,7% em 2025, impulsionada pelo aumento da incidência global de queimaduras e pela necessidade essencial de substitutos cutâneos no manejo de feridas de emergência. As lesões por queimadura requerem intervenções reconstrutivas rápidas e avançadas, tornando tanto celulares quanto substitutos acelulares componentes críticos do tratamento. Melhorias na infraestrutura de atendimento ao trauma, aumento do apoio governamental ao tratamento de queimaduras e disponibilidade avançada de enxertos biológicos são fatores fundamentais para o domínio. Os profissionais de saúde preferem esses produtos para reduzir a infecção, promover a cura rápida e minimizar as cicatrizes. Fortes taxas de sucesso clínico em queimaduras de espessura total e procedimentos reconstrutivos ainda melhoram a adoção. O crescente número de centros de queimados especializados em todo o mundo também suporta alta demanda dentro do segmento.
Espera-se que o segmento de Úlceras testemunhe a taxa de crescimento mais rápida de 20,6% de 2026 a 2033, principalmente devido ao aumento da prevalência de úlceras diabéticas nos pés, úlceras venosas nas pernas e úlceras por pressão. As úlceras crônicas representam desafios de longo prazo na saúde, e os substitutos da pele desempenham um papel crítico na cicatrização mais rápida, redução de complicações e melhora dos resultados dos pacientes. O aumento da população diabética, o envelhecimento demográfico e o sedentarismo são os principais fatores de crescimento. Tecidos bioengenharia avançados e terapias regenerativas têm demonstrado forte eficácia clínica no manejo de úlceras. Expandir centros de cuidados de feridas, melhorar paisagens de reembolso e aumentar a preferência por tratamentos minimamente invasivos aceleram ainda mais o crescimento do segmento. A crescente conscientização das complicações crônicas da ferida continua a apoiar a robusta expansão do mercado até 2033.
- Por Usuário Final
Com base no usuário final, o mercado de Substituições e Substitutos de Pele é segmentado em Clínicas e Hospitais, Indústria de Beleza e Cosméticos e Outros. O segmento de Clínicas e Hospitais de Feridas dominou a maior parcela de receita de mercado de 64,1% em 2025, impulsionada pelo seu papel central no tratamento de queimaduras, traumas, feridas cirúrgicas e úlceras crônicas. Os serviços de saúde dependem fortemente de substitutos cutâneos avançados devido à sua forte eficácia clínica, protocolos padronizados e acesso a profissionais especializados. O aumento das internações por feridas crônicas, o aumento dos acidentes por queimaduras e o aumento dos volumes cirúrgicos apoiam a liderança do segmento. Hospitais e clínicas de cuidados de feridas dedicadas oferecem infraestrutura avançada de terapia de feridas, tornando-os os usuários primários de substitutos biológicos e sintéticos. O crescente apoio governamental ao manejo de feridas, juntamente com o aumento da adoção de terapias inovadoras de substituição da pele, contribui significativamente para o domínio do segmento.
Espera-se que o segmento de Indústria de Beleza e Cosméticos testemunhe o CAGR mais rápido de 18,9% de 2026 a 2033, alimentado pela crescente demanda por tratamentos estéticos regenerativos e pós-tratamento da pele. Os substitutos cutâneos são cada vez mais utilizados na redução de cicatrizes, intervenções antienvelhecimento e reconstrução estética, melhorando a qualidade da cicatrização e a textura da pele. Expandir clínicas estéticas, aumentar os gastos do consumidor com o aprimoramento estético e aumentar a preferência por procedimentos minimamente invasivos impulsionam o crescimento do segmento. Avanços tecnológicos em biomateriais regenerativos e crescente aceitação de tecidos bioengenhariados em tratamentos de beleza ainda suportam rápida expansão. A influência da mídia, as melhorias no estilo de vida e a adoção crescente de soluções cosméticas de ponta continuam a fortalecer as perspectivas de crescimento até 2033.
Substituições de pele e substitutos análise regional do mercado
- A América do Norte dominou as substituições da pele e do mercado de substitutos com a maior parcela de receita de 41,5% em 2025, apoiada por infraestrutura de saúde avançada, maiores taxas de adoção de tratamento, sistemas de reembolso fortes e a presença de empresas líderes em biotecnologia impulsionando a inovação contínua
- A crescente prevalência de feridas crônicas, úlceras no pé diabético e lesões por pressão é maior demanda de combustível
- Os consumidores e os prestadores de cuidados de saúde estão cada vez mais priorizando soluções avançadas de cuidados com feridas, incluindo substitutos de pele de engenharia tecidual e bioengenharia, para melhorar os resultados dos pacientes e reduzir os tempos de cicatrização
U.S. Skin Substitutions and Substitutes Market Insight
O mercado de substitutos e substituições de pele dos EUA capturou a maior participação de receita na América do Norte em 2025, alimentada pela adoção generalizada de terapias avançadas para feridas e soluções de medicina regenerativa. Hospitais, clínicas especializadas e centros ambulatoriais estão cada vez mais utilizando substitutos de pele bioengenharia e teciduais para o manejo de feridas e queimaduras crônicas. A crescente preferência por soluções clinicamente comprovadas e de cura rápida de feridas, combinada com forte cobertura de reembolso e robusta infraestrutura de saúde, continua impulsionando a expansão do mercado nos EUA.
Europa Substituições e Substituições do Mercado
Projeta-se que o mercado europeu de substitutos e substitutos da pele se expanda em um CAGR substancial durante o período de previsão, impulsionado pelo aumento da incidência de feridas crônicas, úlceras diabéticas e feridas cirúrgicas. A sensibilização dos profissionais de saúde para os benefícios dos substitutos cutâneos de tecidos e biológicos está promovendo a adoção em hospitais e centros especializados de tratamento de feridas. O aumento da urbanização, juntamente com o aumento do gasto em saúde, apoia a expansão de soluções avançadas de tratamento de feridas em aplicações residenciais e clínicas.
U.K. Skin Substituitions and Substitutes Market Insight
O mercado de substituições e substitutos da pele do Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da demanda por terapias avançadas para feridas e soluções de tratamento regenerativo. A prevalência crescente de feridas crônicas e úlceras por pressão, aliadas a iniciativas para melhorar os desfechos clínicos, está incentivando maior adoção de substitutos cutâneos de tecidos e biológicos em hospitais e clínicas. Espera-se que a forte infraestrutura de cuidados de saúde do Reino Unido e a crescente sensibilização clínica continuem a estimular o crescimento do mercado.
Alemanha Substituições de Pele e Substituições de Mercado
Espera-se que o mercado alemão de substitutos e substitutos da pele se expanda em um considerável CAGR durante o período de previsão, alimentado pelo aumento da incidência de feridas crônicas e lesões cirúrgicas. A infra-estrutura de saúde bem desenvolvida do país, o forte foco na inovação clínica e a preferência por produtos biomédicos de alta qualidade estão impulsionando a adoção de substitutos de pele com engenharia tecidual e bioengenharia. Os hospitais alemães e centros especializados de tratamento de feridas estão cada vez mais implementando soluções avançadas para melhorar os resultados dos pacientes e reduzir os tempos de recuperação.
Asia-Pacífico substituição da pele e substitutos do mercado
O mercado de substituições e substitutos da pele Ásia-Pacífico está pronto para crescer no CAGR mais rápido durante o período de previsão, impulsionado pela urbanização rápida, aumento das populações diabéticas, melhoria dos gastos com cuidados de saúde e aumento da acessibilidade a soluções avançadas para feridas. Países como China, Japão e Índia estão testemunhando a adoção crescente de substitutos de pele criados por tecidos e bioengenharia em hospitais, clínicas e centros ambulatoriais. A ampliação da infraestrutura de saúde, o apoio do governo aos tratamentos modernos de feridas e o aumento da conscientização das terapias avançadas são fatores fundamentais que impulsionam o crescimento do mercado na região.
Japão Substituições da Pele e Substituições do Mercado
O mercado japonês de substituições e substituições de pele está ganhando ímpeto devido à infraestrutura de saúde avançada do país, ao envelhecimento da população e ao aumento da prevalência de feridas e úlceras crônicas. Hospitais e clínicas especializadas estão cada vez mais implementando substitutos de pele bioengenharia e tecido para melhorar a cicatrização de feridas e reduzir o tempo de internação. A crescente demanda por tratamentos convenientes, eficazes e clinicamente comprovados está apoiando a expansão do mercado em ambientes residenciais e médicos.
China substituição de pele e substitutos do mercado
O mercado chinês de substituições e substituições de pele representou a maior participação de receita na Ásia-Pacífico em 2025, impulsionada pela urbanização rápida, uma classe média em expansão e alta prevalência de feridas crônicas. Fortes capacidades de fabricação doméstica, aumento da infraestrutura hospitalar e adoção clínica crescente de substitutos de pele criados por tecidos estão alimentando o crescimento do mercado. As iniciativas governamentais em matéria de cuidados de saúde e o aumento da sensibilização para as terapias avançadas para feridas apoiam ainda mais a adoção ampla de substitutos de pele bioengenhariados em ambientes clínicos.
Parte de mercado de substituições e substitutos de pele
A indústria Skin Substituitions and Substitutes é liderada principalmente por empresas bem estabelecidas, incluindo:
- Smith & Sobrinho (U.K.)
- Organogênese (EUA)
- Grupo MiMedx (EUA)
- AlloSource (EUA)
- Vericel Corporation (EUA)
- Molnlycke Health Care (Suécia)
- Kerecis (Islândia)
- 3M Cuidados de Saúde (EUA)
- Regenicina (EUA)
- Avita Medical (Austrália)
- BSN Medical (Alemanha)
- Exsurco Medical (EUA)
- BioTecido (EUA)
- Biociências Humanas (EUA)
- Stryker (EUA)
- Zimmer Biomet (EUA)
- Teijin Pharma (Japão)
- Gunze Limited (Japão)
- Grupo Regenix de Tecidos (U.K.)
Mais recentes desenvolvimentos no mercado global de substituições e substituições de pele
- Em outubro de 2021, Kerecis recebeu autorização da FDA para comercializar seu enxerto de pele de peixe Omega3 SurgiBind, ampliando seu uso em procedimentos plásticos e reconstrutivos e fortalecendo a presença de substitutos biológicos da pele no mercado americano.
- Em janeiro de 2022, pesquisadores da Universidade de Birmingham e da Universidade de Huddersfield desenvolveram uma nova técnica de bioimpressão 3D – a SLAM (Suspended Layer Aditive Manufacturing) – que produziu com sucesso pele de espessura total, marcando um passo em frente significativo para substitutos de pele bioengenharia de próxima geração
- Em janeiro de 2023, Kerecis introduziu o GraftGuide Mano e o GraftGuide Micro, dois enxertos especializados de substituição de pele de peixe projetados especificamente para o tratamento de queimaduras, especialmente melhorando os resultados para queimaduras nas mãos e área delicada
- Em abril de 2023, Kerecis lançou MariGen Shield, um enxerto de pele de peixe da próxima geração combinado com uma camada de contato de silicone, projetado para suportar uma cicatrização mais rápida em feridas crônicas e complexas, simplificando a aplicação clínica
- Em julho de 2023, a Coloplast anunciou sua aquisição da Kerecis por até US$ 1,3 bilhão, um grande movimento da indústria que visa fortalecer seu portfólio biológico de tratamento de feridas e escalar a tecnologia de enxerto de pele de peixe em todo o mundo
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











