



Sistema global Chip base (SBC) Segmentação do mercado, por tipo de veículo (carros passageiros, veículos comerciais leves, veículos comerciais pesados), Aplicação (powertrain, sistemas de segurança, eletrônica do corpo, chassis, telemática e infotainment), Interface de comunicação (CAN, LIN, FlexRay, CAN FD), Classificação atual (150 mA, 250 mA, 500 mA), Propulsão do veículo (motor interno de combustão (ICE), veículos elétricos e híbridos) – Tendências da indústria e previsão para 2033
Qual é o tamanho e a taxa de crescimento do mercado da base do sistema (SBC)
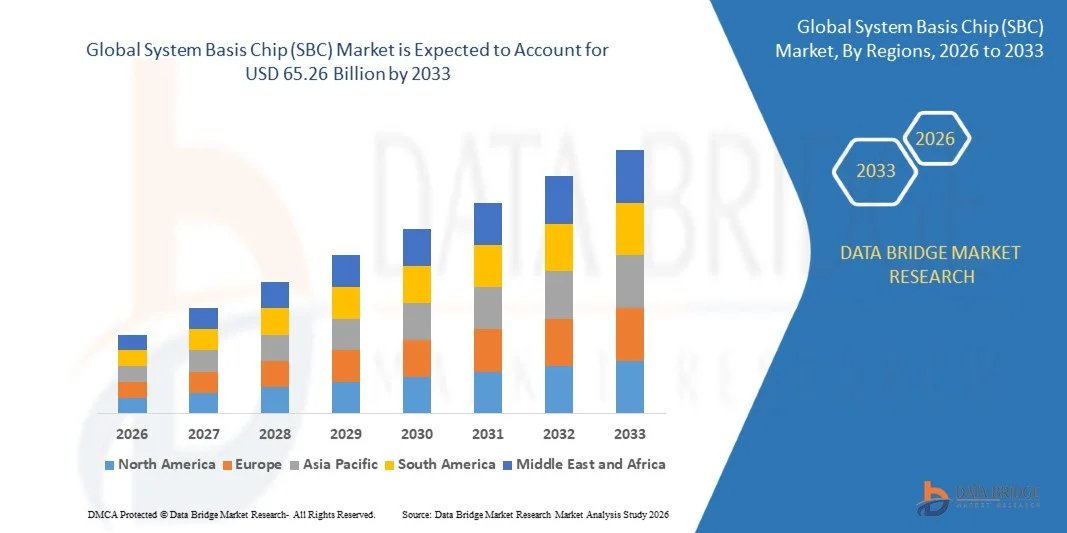
- Segundo a análise do mercado da Data Bridge Research, o mercado de chips de base do sistema (SBC) foi avaliado em29,79 mil milhões de USD em 2025e é projetado para alcançar65,26 mil milhões de USD até 2033, crescendo emCAGR de 10,30% de 2026 a 2033.
- Um chip de base de sistema é um circuito integrado que consolida a regulação de tensão, interfaces de comunicação como CAN e LIN, diagnósticos, funções de cão de guarda e lógica de despertar em um único dado, reduzindo a contagem de componentes e melhorando a confiabilidade em unidades de controle eletrônico automotivo (ECUs).
- O mercado está se expandindo rapidamente à medida que os veículos integram mais unidades de controle eletrônico para apoiarSistemas avançados de assistência ao condutor (ADAS), trens elétricos e conectividade veículo-para-tudo (V2X), todos os quais exigem chips de comunicação compactos, confiáveis e cada vez mais de alta velocidade, como SBCs para funcionar.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): USD 29,79 Bilhões
- Valor de mercado esperado (2033): USD 65,26 Bilhões
- Previsões CAGR (2026-2033): 10,30%
- Região líder em 2025: Ásia-Pacífico
- Região de crescimento mais rápido: Ásia-Pacífico
Quais são as principais takeaways do mercado de chips de base do sistema (SBC)
- A Ásia-Pacífico dominou o mercado global de chips de base do sistema (SBC) com a maior parte de receita de 41,28% em 2025, apoiada pela posição da região como o maior centro de produção de veículos do mundo e rápido crescimento na fabricação doméstica de veículos elétricos.
- Asia-Pacific também é esperado para continuar a ser a região de crescimento mais rápido, registrando um CAGR de 12,4% de 2026 a 2033, impulsionado pela expansão contínua da produção de EV na China, adoção crescente de ADAS, e aumento do investimento de fabricação de semicondutores domésticos.
- O segmento de automóveis de passageiros liderou o mercado com 68,42% de participação em 2025, impulsionado pela alta contagem de unidades de controle eletrônico em veículos modernos de passageiros que abrangem o corpo, segurança, infotainment e sistemas de trem.
- Veículos comerciais leves são o segmento de tipo de veículo de crescimento mais rápido, projetado para registrar um CAGR de 11,8%, refletindo crescente eletrificação e crescente adoção de sistemas avançados de segurança e telemática em frotas de entrega e logística.
- O segmento de aplicação de eletrônica corporal dominou o mercado com uma participação de 32,84% de receita em 2025, liderada pelo elevado número de SBCs necessários entre módulos de controle de corpo, módulos de porta, controles de assento, eHVACsistemas.
- O segmento de aplicação de sistemas de segurança é o de crescimento mais rápido, com um CAGR de 12,9%, impulsionado pelo rápido crescimento na adoção da ADAS e regulamentos de segurança de veículos globais mais rigorosos que exigem arquiteturas eletrônicas redundantes e seguras.
- O segmento de interface de comunicação CAN FD é o que cresce mais rapidamente, com um CAGR de 13,2%, pois as montadoras atualizam as redes de veículos para suportar as maiores velocidades de transmissão de dados exigidas pelos veículos conectados e cada vez mais definidos por software.
Escopo de relatório e sistema de base Chip (SBC) Segmentação de mercado
|
Atributos |
Sistema de base Chip (SBC) Market Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, produção e capacidade em termos geográficos representadas pela empresa, layouts de redes de distribuidores e parceiros, análise detalhada e atualizada da tendência de preços e análise de déficit da cadeia de suprimentos e demanda. |
Qual é a tendência chave no mercado de chips de base do sistema (SBC)
- Chipmakers estão cada vez mais desenvolvendo variantes SBC mini e altamente integradas que consolidam mais funções em tamanhos menores para atender a demanda de fabricantes de automóveis por menor pegada PCB e menor custo do sistema.
- Por exemplo, em junho de 2024, os Semicondutores NXP introduziram o FS24 SBC, um mini-segurança CAN FD SBC projetado para alta confiabilidade em aplicações críticas de segurança, com um regulador de modo comutado conectado a bateria que fornece até 400 mA e suporte para uma ampla gama de microcontroladores e dispositivos de comunicação.
- Automakers e fornecedores de Tier-1 também estão cada vez mais favorecendo SBCs com capacidade CANS FD para suportar as maiores velocidades de transmissão de dados exigidas por arquiteturas de veículos conectadas definidas por software.
- Como as arquiteturas eletrônicas de veículos continuam a consolidar em torno de menos controladores de área e domínio mais poderosos, espera-se que a demanda por SBCs altamente integrados e de alta confiabilidade continue acelerando.
Quais são os principais drivers do mercado de chips de base do sistema (SBC)
- A rápida expansão global da produção de veículos elétricos é um dos principais motores da demanda de SBC, uma vez que os EVs necessitam de SBCs adicionais para gerenciamento de baterias, distribuição de energia e controle de energia elétrica não presentes em veículos convencionais.
- Por exemplo, os fabricantes de chips continuaram a desenvolver mini dispositivos CAN FD SBC, como o FS24 SBC da NXP, introduzido em junho de 2024, especificamente para melhorar a confiabilidade da comunicação no veículo e apoiar a crescente complexidade elétrica dos veículos modernos e eletrificados.
- A adopção crescente de sistemas avançados de assistência ao condutor (ADAS) está a aumentar o número de unidades de controlo electrónico críticas à segurança por veículo, cada uma das quais requer uma SBC de alta fiabilidade para gerir a energia e a comunicação.
- A transição contínua das montadoras para as arquiteturas de veículos definidas por software está aumentando a demanda por SBCs que suportam protocolos de comunicação de alta velocidade, como CAN FD, permitindo a transmissão de dados em tempo real que essas arquiteturas exigem.
- Como o conteúdo eletrônico global de veículos continua a aumentar tanto nos mercados automotivos desenvolvidos quanto emergentes, a demanda sustentada por chips de base de sistema é esperada em aplicações de corpo, segurança, treinamento de energia e infotainment.
Que fatores estão desafiando o crescimento do mercado de chip base do sistema (SBC)
- A indústria de semicondutores automotivos permanece exposta à escassez periódica de chips e rupturas na cadeia de suprimentos, o que pode restringir a disponibilidade de SBC e retardar os horários de produção de veículos.
- Aumentar os custos de desenvolvimento para SBCs cada vez mais complexos e altamente integrados capazes de suportar padrões de segurança funcional, como a ASIL-D, adiciona pressão de preços em toda a cadeia de suprimentos automotivos.
- As tensões e tarifas do comércio internacional sobre circuitos integrados automotivos podem afetar diretamente o custo e a disponibilidade de SBCs, especialmente os fabricados em centros de produção chave, como Alemanha e Malásia, criando pressão de custo a jusante sobre sistemas avançados de assistência ao motorista que dependem fortemente desses chips.
- A necessidade de apoiar continuamente ambos os protocolos de comunicação legados, como CAN clássico e LIN, ao lado de novos padrões como CAN FD exige que os fabricantes mantenham portfólios de produtos mais amplos e complexos, adicionando engenharia e complexidade de inventário.
Como é o sistema base Chip (SBC) mercado segmentado
O mercado de chips de base do sistema (SBC) é segmentado com base no tipo de veículo, aplicação, interface de comunicação, classificação atual, propulsão do veículo.
- Por tipo de veículo
Com base no modelo de veículo, o mercado global de chips de base do sistema (SBC) é segmentado em carros de passageiros, veículos comerciais leves, veículos comerciais pesados. O segmento de automóveis de passageiros dominou o mercado com uma parte de 68,42% em 2025 devido aos veículos modernos de passageiros integrar um elevado número de unidades de controle eletrônico que abrangem corpo, segurança, infotainment, e sistemas de trem de potência, cada um normalmente requer pelo menos um SBC. Além disso, a crescente demanda do consumidor por recursos conectados e de conforto em automóveis de passageiros continua a aumentar o conteúdo médio de SBC por veículo.
Espera-se que o segmento de veículos comerciais leves testemunhe o CAGR mais rápido de 11,8% de 2026 para 2033, impulsionado pelo aumento da eletrificação das frotas de entrega e logística está aumentando o número de unidades de controle eletrônico e SBC associados necessários por veículo. Além disso, a crescente adoção de sistemas avançados de segurança e telemática em veículos comerciais leves está expandindo ainda mais o conteúdo de SBC neste segmento.
- Por Aplicação
Com base na aplicação, o mercado global de chip de base do sistema (SBC) é segmentado em Powertrain, Sistemas de Segurança, Body Electronics, Chassis, Telematics & Infotainment. O segmento de eletrônica corporal dominou o mercado com uma participação de 32,84% em 2025 devido a módulos de controle de corpo, módulos de porta, controles de assentos e sistemas HVAC, cada um normalmente requer uma SBC dedicada para gerenciar energia e comunicação, dando a esta aplicação a maior demanda agregada SBC. Além disso, o aumento do conforto do veículo e as contagens de recursos de conveniência continuam a expandir o número de módulos eletrônicos corporais por veículo.
Espera-se que o segmento de sistemas de segurança testemunhe o CAGR mais rápido de 12,9% de 2026 a 2033, impulsionado pelo rápido crescimento na adoção do ADAS, está aumentando o número de unidades de controle eletrônico críticos de segurança que requerem SBCs de alta confiabilidade e segurança. Além disso, regulamentos de segurança de veículos globais mais rigorosos estão empurrando fabricantes de automóveis para arquiteturas eletrônicas mais redundantes, aumentando ainda mais a demanda de SBC em sistemas de segurança.
- Por interface de comunicação
Com base na interface de comunicação, o mercado global de chip base do sistema (SBC) é segmentado em CAN, LIN, FlexRay, CAN FD. O segmento CAN dominou o mercado com uma participação de 46,75% em 2025 devido à CAN continua sendo o protocolo de comunicação mais amplamente implantado em veículos em aplicações de corpo, trem e chassis devido à sua maturidade, confiabilidade e custo-efetividade. Além disso, a grande base instalada de arquiteturas de veículos baseadas em CAN continua a suportar forte demanda contínua de SBCs de interface CAN.
O segmento CAN FD deve testemunhar o CAGR mais rápido de 13,2% de 2026 a 2033, impulsionado por montadoras estão cada vez mais atualizando as redes de veículos para CAN FD para suportar as maiores velocidades de transmissão de dados exigidas por veículos conectados e definidos por software. Além disso, a adoção crescente de CAN FD SBCs para aplicações críticas de segurança de alta confiabilidade está acelerando ainda mais o crescimento deste segmento de interface.
- Por notação atual
Com base na classificação atual, o mercado global de chips de base do sistema (SBC) é segmentado em 150 mA, 250 mA, 500 mA. O segmento de 250 mA dominou o mercado com uma participação de 38,64% em 2025, devido às classificações atuais de 250 mA proporcionam um equilíbrio prático de fornecimento de energia e eficiência adequada à maioria das unidades de controle eletrônico de corpo e conforto. Além disso, ampla disponibilidade de 250 mA variantes SBC entre as principais famílias de produtos dos fabricantes apoia sua posição dominante.
Espera-se que o segmento de 500 mA testemunhe o CAGR mais rápido de 12,6% de 2026 a 2033, impulsionado por SBCs de classificação de corrente mais elevada são cada vez mais necessários para suportar subsistemas elétricos e híbridos com fome de energia, incluindo unidades de controle de bateria e trem. Além disso, a crescente integração de periféricos adicionais por unidade de controle eletrônico está aumentando os requisitos de fornecimento de energia que favorecem SBCs de classificação de corrente mais alta.
- Por propulsão de veículos
Com base na propulsão de veículos, o mercado global de chips de base do sistema (SBC) é segmentado em motores de combustão interna (ICE), veículos elétricos e híbridos. O segmento do motor de combustão interna (ICE) dominou o mercado com uma participação de 58,36% em 2025 devido aos veículos ICE continuam a representar a maioria do parque global de veículos e produção de novos veículos, sustentando forte demanda contínua de SBC desta categoria de propulsão. Além disso, mesmo com a aceleração da eletrificação, os veículos ICE ainda necessitam de grande corpo, segurança e eletrônicos de infotainment que dependem de SBCs.
Espera-se que o segmento de veículos elétricos e híbridos testemunhe o CAGR mais rápido de 13,8% de 2026 a 2033, conduzido por veículos elétricos e híbridos, requer SBCs adicionais para gerenciamento de bateria, distribuição de energia e controle elétrico de tração elétrica que não estão presentes em veículos ICE convencionais. Além disso, o rápido crescimento global na produção de veículos elétricos continua a expandir a participação desse segmento na demanda total da SBC.
Qual região detém a maior parte do mercado de chips de base do sistema (SBC)
- A Ásia-Pacífico dominou o mercado global de chips de base do sistema (SBC) com a maior parte de receita de 41,28% em 2025, apoiada pela posição da região como o maior centro de produção de veículos do mundo e rápido crescimento na fabricação doméstica de veículos elétricos.
- Asia-Pacific também é esperado para continuar a ser a região de crescimento mais rápido, registrando um CAGR de 12,4% de 2026 a 2033, impulsionado pela expansão contínua da produção de EV na China, adoção crescente de ADAS, e aumento do investimento de fabricação de semicondutores domésticos.
China System Basis Chip (SBC) Market Insight
O mercado de chips de base do sistema da China (SBC) está se expandindo rapidamente, impulsionado pela posição do país como o maior produtor mundial de veículos elétricos e crescente investimento na fabricação de semicondutores domésticos. O aumento do apoio do governo à auto-suficiência de eletrônicos automotivos está acelerando ainda mais o crescimento do mercado na China.
Germany System Basis Chip (SBC) Market Insight
O mercado alemão de chips de base de sistemas (SBC) está a crescer de forma constante, apoiado pela forte presença dos principais fabricantes europeus de semicondutores automóveis e fabricantes de automóveis premium que conduzem elevados conteúdos electrónicos por veículo. A inovação contínua em SBCs compatíveis com a segurança funcional está reforçando a posição da Alemanha como um centro europeu chave para semicondutores automotivos.
U.S. System Basis Chip (SBC) Market Insight
O mercado de chips de base de sistemas dos EUA (SBC) está se expandindo de forma constante, apoiado pelo crescente investimento doméstico na fabricação de semicondutores e pela crescente adoção da ADAS em toda a frota de veículos do país. A colaboração contínua entre fabricantes de automóveis e fabricantes de chips em arquiteturas de veículos definidas por software de próxima geração está fortalecendo ainda mais o crescimento do mercado.
Japan System Basis Chip (SBC) Market Insight
O mercado de chips baseados no sistema do Japão (SBC) está testemunhando um crescimento consistente, apoiado pela forte presença de grandes fabricantes domésticos de semicondutores automotivos e uma cadeia de suprimentos automotivos bem estabelecida. O aumento da produção de veículos eléctricos contribui ainda mais para o crescimento do mercado no Japão.
Sistema de Coreia do Sul Chip base (SBC) Market Insight
O mercado de chips de base do sistema da Coreia do Sul (SBC) está crescendo a um ritmo saudável, impulsionado pelo forte crescimento da produção nacional de veículos elétricos e pelo aumento do investimento na capacidade de fabricação doméstica de semicondutores. A crescente adopção de sistemas avançados de assistência ao condutor entre as montadoras nacionais está a apoiar ainda mais o crescimento do mercado.
Quais são as principais empresas no mercado de chips de base do sistema (SBC)
O mercado do chip de base do sistema (SBC) é liderado principalmente por empresas bem estabelecidas, incluindo:
- NXP Semicondutores N.V.v (Países Baixos)
- Infineon Technologies AG(Alemanha)
- STMicroelectronics N.V.(Suíça)
- Texas Instrumentos incorporados(EUA)
- Renessas Electronics Corporation(Japão)
- ondemi (EUA)
- Microchip Technology Inc. (EUA)
- Dispositivos analógicos, Inc. (EUA)
- ROHM Co., Ltd (Japão)
- Melexis NV (Bélgica)
- Elmos Semicondutor SE (Alemanha)
- Robert Bosch GmbH (Alemanha)
- Toshiba Corporation (Japão)
- Marvell Technology, Inc. (EUA)
- ams OSRAM AG (Áustria)
- Denso Corporation (Japão)
- Continental AG (Alemanha)
- Qualcomm Technologies, Inc. (EUA)
- Broadcom Inc. (EUA)
- Diodes Incorporated (EUA)
Quais são as últimas evoluções no mercado de chips de base do sistema (SBC)
- Em junho de 2024, os Semicondutores NXP introduziram o FS24 SBC, um SBC de segurança Mini CAN FD projetado para alta confiabilidade em aplicações automotivas críticas de segurança, com um regulador de modo comutado conectado a bateria que fornece até 400 mA e um regulador linear que fornece até 150 mA, suportando uma ampla gama de microcontroladores e dispositivos de comunicação para melhorar a confiabilidade da comunicação no veículo.
- Em agosto de 2023, a Infineon Technologies introduziu as famílias de IC de energia incorporada TLE988x e TLE989x MOTIX, estendendo o portfólio da empresa de soluções altamente integradas de sistemas automotivos em chip que combinam um driver de porta, microcontrolador, interface de comunicação CAN FD e fonte de alimentação em um único chip para aplicações de corpo automotivo, conforto e gerenciamento térmico.
- Em janeiro de 2026, Infineon e Flex introduziram um kit de desenvolvimento de controle de zona para veículos definidos por software. A plataforma utiliza blocos de construção modulares e incorpora múltiplas interfaces CAN-FD, LIN e Ethernet ao lado de funções de controle de energia e segurança cibernética. A abordagem de desenvolvimento suporta projetos configuráveis de controle de zonas e demonstra a mudança mais ampla para a eletrônica centralizada de veículos, criando demanda por componentes integrados de gerenciamento de energia e comunicação, como SBCs.
- Em agosto de 2026, a NXP destacou sua família de segurança FS23 SBC, direcionando controladores de corpo e conforto, bem como aplicações de sistemas de gerenciamento de bateria. A família combina gestão de energia, comunicação CAN e LIN, gestão de sistema e funções de segurança, apoiando a escalabilidade e compatibilidade hardware/software em plataformas automotivas. NXP afirma que a família FS23 é desenvolvida de acordo com o processo ISO 26262 e atinge ASIL B.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Índice
1 INTRODUÇÃO
1.1 OBJETIVOS DO ESTUDO
1.2 DEFINIÇÃO DE MERCADO
1.3 VISÃO GERAL DO MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC)
1.4 MOEDA E PREÇOS
1.5 LIMITAÇÃO
1.6 MERCADOS COBERTOS
2 SEGMENTAÇÃO DE MERCADO
2.1 PRINCIPAIS CONCLUSÕES
2.2 CHEGANDO AO MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC)
2.2.1 GRADE DE POSICIONAMENTO DE FORNECEDORES
2.2.2 CURVA DA LINHA DE VIDA DA TECNOLOGIA
2.2.3 GUIA DE MERCADO
2.2.4 GRADE DE POSICIONAMENTO DA EMPRESA
2.2.5 ANÁLISE DA PARTICIPAÇÃO DE MERCADO DA EMPRESA
2.2.6 MODELAGEM MULTIVARIADA
2.2.7 ANÁLISE DE CIMA PARA BAIXO
2.2.8 PADRÕES DE MEDIÇÃO
2.2.9 ANÁLISE DA PARTICIPAÇÃO DO FORNECEDOR
2.2.10 PONTOS DE DADOS DAS ENTREVISTAS PRIMÁRIAS PRINCIPAIS
2.2.11 PONTOS DE DADOS DE BASES DE DADOS SECUNDÁRIAS PRINCIPAIS
2.3 MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC): RESUMO DA PESQUISA
2.4 PREMISSAS
3 VISÃO GERAL DO MERCADO
3.1 MOTORISTAS
3.2 RESTRIÇÕES
3.3 OPORTUNIDADES
3.4 DESAFIOS
4 RESUMO EXECUTIVO
5 VISÃO PREMIUM
5.1 AS CINCO FORÇAS DE PORTERS
5.2 NORMAS REGULAMENTARES
5.3 TENDÊNCIAS TECNOLÓGICAS
5.4 ANÁLISE DE PATENTES
5.5 ESTUDO DE CASO
5.6 ANÁLISE DA CADEIA DE VALOR
5.7 ANÁLISE COMPARATIVA DE EMPRESAS
5.8 PROTOCOLOS DE COMUNICAÇÃO PARA CHIP DE BASE DE SISTEMA
5.8.1 REDE DE ÁREA DE CONTROLE (CAN)
5.8.1.1. TRANSCEPTORES CAN
5.8.2 REDE DE INTERCONEXÃO LOCAL (LIN)
5.8.2.1. TRANSCEPTORES LIN
5.8.3 INTERFACE DE SENSOR PERIFÉRICO (PSI5)
5.8.4 FLEXRAY
5.8.5 Ethernet
6 MERCADO GLOBAL DE CHIP DE SISTEMA BASEADO (SBC), POR TIPO DE INDÚSTRIA
6.1 VISÃO GERAL
6.2 AUTOMOTIVO
6.2.1 POR TIPO
6.2.1.1. AUTOMÓVEL DE PASSAGEIROS
6.2.1.1.1. POR TIPO
6.2.1.1.1.1 HATCHBACK
6.2.1.1.1.2 SEDAN
6.2.1.1.1.3 SUV
6.2.1.1.1.4 CUPÊ
6.2.1.1.1.5 MUV
6.2.1.1.1.6 CARRO ESPORTIVO
6.2.1.1.1.7 CONVERSÍVEL
6.2.1.1.1.8 OUTROS
6.2.1.2. VEÍCULO COMERCIAL
6.2.1.2.1. VEÍCULO COMERCIAL LEVE (VCL)
6.2.1.2.1.1 POR TIPO
6.2.1.2.1.1.1. VANS
6.2.1.2.1.1.2. CAMINHONETES
6.2.1.2.1.1.3. MINI-ÔNIBUS
6.2.1.2.1.1.4. OUTROS
6.2.1.2.2. VEÍCULO COMERCIAL PESADO (VCP)
6.2.1.2.2.1 POR TIPO
6.2.1.2.2.1.1. ÔNIBUS
6.2.1.2.2.1.2. CAMINHÕES
6.2.1.3. VEÍCULO AUTOGUIADO (AGV)
6.3 INDUSTRIAIS
7 MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC), POR FAIXA DE POTÊNCIA
7.1 VISÃO GERAL
7.2 BAIXO CONSUMO DE ENERGIA
7.3 MÉDIA POTÊNCIA
7.4 ALTA POTÊNCIA
8 MERCADO GLOBAL DE CHIP DE SISTEMA BASEADO (SBC), POR APLICAÇÃO
8.1 VISÃO GERAL
8.2 PODER
8.2.1 MÓDULO DE CONTROLE DO MOTOR
8.2.2 MOTOR HEV/EV
8.2.3 TRANSMISSÃO
8.3 SEGURANÇA
8.3.1 AIRBAGS
8.3.2 CONTROLE ELETRÔNICO DE ESTABILIDADE (ESC)
8.3.3 CONTROLE DE CRUZEIRO ADAPTATIVO (ACC)
8.3.4 VISÃO NOTURNA
8.3.5 SISTEMA DE MONITORAMENTO DA PRESSÃO DOS PNEUS (TPMS)
8.3.6 ASSISTÊNCIA DE ESTACIONAMENTO
8.4 ELETRÔNICA CORPORAL
8.4.1 MÓDULOS DE CONTROLE DO CORPO (BCM)
8.4.2 UNIDADE DE CONTROLE DE PORTA (DCU)
8.4.3 ILUMINAÇÃO LED
8.4.4 CONTROLE DE ESPELHO E JANELAS
8.4.5 SISTEMA HVAC
8.5 CHASSI
8.5.1 MÓDULO DE CONTROLE DE FREIO
8.5.2 MÓDULO DE CONTROLE DE DIREÇÃO
8.5.3 MÓDULO DE CONTROLE DE SUSPENSÃO
8.5.4 MÓDULO DE CONTROLE DE TRAÇÃO (TCS)
8.5.5 GESTÃO DA DINÂMICA DO VEÍCULO
8.6 TELEMÁTICA E INFORMAÇÃO E ENTRETENIMENTO
8.6.1 PAINÉIS
8.6.2 NAVEGAÇÃO
8.6.3 DISPOSITIVOS DE CONECTIVIDADE
8.6.4 SISTEMA DE ÁUDIO E VÍDEO
8.7 OUTROS
9 MERCADO GLOBAL DE CHIP DE SISTEMA BASEADO (SBC), POR GEOGRAFIA
MERCADO GLOBAL DE CHIP DE BASE DE SISTEMA (SBC) (TODA A SEGMENTAÇÃO FORNECIDA ACIMA É REPRESENTADA NESTE CAPÍTULO POR PAÍS)
9.1 AMÉRICA DO NORTE
9.1.1 EUA
9.1.2 CANADÁ
9.1.3 MÉXICO
9.2 EUROPA
9.2.1 ALEMANHA
9.2.2 FRANÇA
9.2.3 Reino Unido
9.2.4 ITÁLIA
9.2.5 ESPANHA
9.2.6 RÚSSIA
9.2.7 TURQUIA
9.2.8 BÉLGICA
9.2.9 HOLANDA
9.2.10 NORUEGA
9.2.11 FINLÂNDIA
9.2.12 SUÍÇA
9.2.13 DINAMARCA
9.2.14 SUÉCIA
9.2.15 POLÔNIA
9.2.16 RESTO DA EUROPA
9.3 ÁSIA-PACÍFICO
9.3.1 JAPÃO
9.3.2 CHINA
9.3.3 COREIA DO SUL
9.3.4 ÍNDIA
9.3.5 AUSTRÁLIA
9.3.6 NOVA ZELÂNDIA
9.3.7 SINGAPURA
9.3.8 TAILÂNDIA
9.3.9 MALÁSIA
9.3.10 INDONÉSIA
9.3.11 FILIPINAS
9.3.12 TAIWAN
9.3.13 VIETNÃ
9.3.14 RESTO DA ÁSIA-PACÍFICO
9.4 AMÉRICA DO SUL
9.4.1 BRASIL
9.4.2 ARGENTINA
9.4.3 RESTO DA AMÉRICA DO SUL
9.5 ORIENTE MÉDIO E ÁFRICA
9.5.1 ÁFRICA DO SUL
9.5.2 EGITO
9.5.3 ARÁBIA SAUDITA
9.5.4 Emirados Árabes Unidos
9.5.5 OMÃ
9.5.6 BAHREIN
9.5.7 ISRAEL
9.5.8 KUWAIT
9.5.9 CATAR
9.5.10 RESTANTE DO ORIENTE MÉDIO E ÁFRICA
9.6 PRINCIPAIS INSIGHTS: POR PAÍSES PRINCIPAIS
10 MERCADO GLOBAL DE CHIP DE SISTEMA BASE (SBC), CENÁRIO DA EMPRESA
10.1 ANÁLISE DE AÇÕES DA EMPRESA: GLOBAL
10.2 ANÁLISE DE AÇÕES DA EMPRESA: AMÉRICA DO NORTE
10.3 ANÁLISE DE AÇÕES DA EMPRESA: EUROPA
10.4 ANÁLISE DE AÇÕES DA EMPRESA: ÁSIA-PACÍFICO
10.5 FUSÕES E AQUISIÇÕES
10.6 DESENVOLVIMENTO E APROVAÇÕES DE NOVOS PRODUTOS
10.7 EXPANSÕES
10.8 ALTERAÇÕES REGULAMENTARES
10.9 PARCERIA E OUTROS DESENVOLVIMENTOS ESTRATÉGICOS
11 ANÁLISE DE MERCADO, SWOT E DBMR DE CHIP DE BASE DE SISTEMA GLOBAL (SBC)
12 MERCADO GLOBAL DE CHIP DE SISTEMA BASE (SBC), PERFIL DA EMPRESA
12.1 INFINEON TECHNOLOGIES AG
12.1.1 RESUMO DA EMPRESA
12.1.2 ANÁLISE DE RECEITA
12.1.3 PRESENÇA GEOGRÁFICA
12.1.4 PORTFÓLIO DE PRODUTOS
12.1.5 DESENVOLVIMENTO RECENTE
12.2 STMICROELETRÔNICA
12.2.1 RESUMO DA EMPRESA
12.2.2 ANÁLISE DE RECEITA
12.2.3 PRESENÇA GEOGRÁFICA
12.2.4 PORTFÓLIO DE PRODUTOS
12.2.5 DESENVOLVIMENTO RECENTE
12.3 DAIFUKU
12.3.1 RESUMO DA EMPRESA
12.3.2 ANÁLISE DE RECEITA
12.3.3 PRESENÇA GEOGRÁFICA
12.3.4 PORTFÓLIO DE PRODUTOS
12.3.5 DESENVOLVIMENTO RECENTE
12.4 NXP SEMICONDUTORES
12.4.1 RESUMO DA EMPRESA
12.4.2 ANÁLISE DE RECEITA
12.4.3 PRESENÇA GEOGRÁFICA
12.4.4 PORTFÓLIO DE PRODUTOS
12.4.5 DESENVOLVIMENTO RECENTE
12.5 ROBERT BOSCH GMBH
12.5.1 RESUMO DA EMPRESA
12.5.2 ANÁLISE DE RECEITA
12.5.3 PRESENÇA GEOGRÁFICA
12.5.4 PORTFÓLIO DE PRODUTOS
12.5.5 DESENVOLVIMENTO RECENTE
12.6 RENESAS ELECTRONICS CORPORATION.
12.6.1 RESUMO DA EMPRESA
12.6.2 ANÁLISE DE RECEITA
12.6.3 PRESENÇA GEOGRÁFICA
12.6.4 PORTFÓLIO DE PRODUTOS
12.6.5 DESENVOLVIMENTO RECENTE
12.7 ELMOS SEMICONDUCTOR SE
12.7.1 RESUMO DA EMPRESA
12.7.2 ANÁLISE DE RECEITA
12.7.3 PRESENÇA GEOGRÁFICA
12.7.4 PORTFÓLIO DE PRODUTOS
12.7.5 DESENVOLVIMENTO RECENTE
12.8 INDÚSTRIAS DE COMPONENTES SEMICONDUTORES, LLC
12.8.1 RESUMO DA EMPRESA
12.8.2 ANÁLISE DE RECEITA
12.8.3 PRESENÇA GEOGRÁFICA
12.8.4 PORTFÓLIO DE PRODUTOS
12.8.5 DESENVOLVIMENTO RECENTE
12.9 MICROCHIP TECHNOLOGY INC.
12.9.1 RESUMO DA EMPRESA
12.9.2 ANÁLISE DE RECEITA
12.9.3 PRESENÇA GEOGRÁFICA
12.9.4 PORTFÓLIO DE PRODUTOS
12.9.5 DESENVOLVIMENTO RECENTE
12.1 TEXAS INSTRUMENTS INCORPORATED.
12.10.1 RESUMO DA EMPRESA
12.10.2 ANÁLISE DE RECEITA
12.10.3 PRESENÇA GEOGRÁFICA
12.10.4 PORTFÓLIO DE PRODUTOS
12.10.5 DESENVOLVIMENTO RECENTE
12.11 MÉLEXIS
12.11.1 RESUMO DA EMPRESA
12.11.2 ANÁLISE DE RECEITA
12.11.3 PRESENÇA GEOGRÁFICA
12.11.4 PORTFÓLIO DE PRODUTOS
12.11.5 DESENVOLVIMENTO RECENTE
OBSERVAÇÃO: A LISTA DE EMPRESAS APRESENTADA NÃO É EXAUSTIVA E ESTÁ DE ACORDO COM AS NECESSIDADES DE NOSSOS CLIENTES ANTERIORES. APRESENTAMOS O PERFIL DE MAIS DE 100 EMPRESAS EM NOSSO ESTUDO E, PORTANTO, A LISTA DE EMPRESAS PODE SER MODIFICADA OU SUBSTITUÍDA SOB SOLICITAÇÃO.
13 CONCLUSÃO
14 QUESTIONÁRIO
15 RELATÓRIOS RELACIONADOS
16 SOBRE PESQUISA DE MERCADO DE PONTES DE DADOS

Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











