



Сегментация рынка активной, интеллектуальной и умной упаковки в Азиатско-Тихоокеанском регионе по типу (активная упаковка, интеллектуальная упаковка и умная упаковка), функциям (контроль влажности, температурные индикаторы, датчики срока годности, отслеживание продукции и другие), технологиям (RFID-метки, QR-коды, NFC-метки, кодирование и маркировка, датчики и выходные устройства и другие), материалам (пластик, бумага, стекло, гофрокартон, металл и другие), уровню обработки (первичный, вторичный и третичный), применению (продукты питания, напитки, средства личной гигиены, здравоохранение, автомобильная промышленность, бытовая электроника и другие) — тенденции отрасли и прогноз до 2033 года.
Что такое Азиатско-Тихоокеанский активный, умный и интеллектуальный рынок упаковки и темпы роста
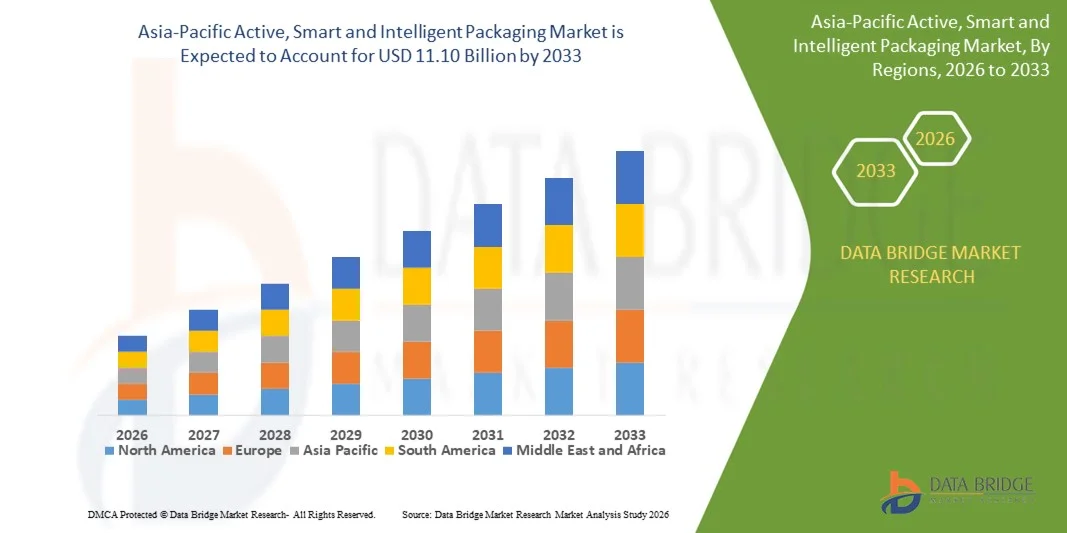
- Согласно анализу рынка Data Bridge Market Research, активный, интеллектуальный и интеллектуальный рынок упаковки в Азиатско-Тихоокеанском регионе был оценен по достоинству.7,23 млрд долларов в 2025 годуОжидается, что он достигнет11,10 млрд долларов к 2033 году, вCAGR 5,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на прослеживаемость продукции, продлением срока хранения и повышением безопасности пищевых продуктов в секторе продуктов питания и напитков.
- Растущее внедрение упаковочных решений с поддержкой IoT и растущее предпочтение потребителей удобной и интерактивной упаковки способствуют дальнейшему расширению рынка.
Размер рынка и прогноз
- Азиатско-Тихоокеанский регион Рыночная стоимость (2025)$ 7,23 млрд.
- Ожидаемая рыночная стоимость (2033)$11,10 млрд.
- Прогноз CAGR (2026–2033): 5.50%
Каковы основные выводы Азиатско-Тихоокеанского активного, умного и интеллектуального рынка упаковки
- Рынок является свидетелем инноваций в материалах, датчиках и коммуникационных технологиях, позволяющих в режиме реального времени контролировать качество и состояние продукции.
- Сотрудничество между производителями упаковки и поставщиками технологий улучшает функциональность и внедрение интеллектуальных упаковочных решений.
- Китай доминировал на Азиатско-Тихоокеанском активном, интеллектуальном и интеллектуальном рынке упаковки с самой большой долей дохода 38,20% в 2025 году, что обусловлено широкомасштабным внедрением упакованных продуктов питания и напитков и растущим спросом на безопасность и прослеживаемость продукции.
- Ожидается, что в Японии будет наблюдаться самый высокий совокупный годовой темп роста (CAGR) в Азиатско-Тихоокеанской активной, умной и интеллектуальной упаковке. рынок за счет увеличения потребительского спроса на свежую, качественную и безопасную упакованную продукцию. Растущее внедрение интеллектуальных упаковочных технологий, включая этикетки с поддержкой NFC, QR-коды и чувствительные к температуре датчики, наряду с правительственными инициативами, способствующими устойчивым и инновационным упаковочным решениям, стимулирует быстрый рост рынка.
- Сегмент «Активная упаковка» занимал самую большую долю рынка в 2025 году, что обусловлено его способностью продлить срок годности продукта и сохранить качество, особенно в пищевой промышленности и производстве напитков. Активные упаковочные решения, такие как поглотители кислорода и противомикробные пленки, все чаще используются производителями для уменьшения порчи и повышения безопасности продукции.
Сегментация рынка активной, умной и интеллектуальной упаковки в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Азиатско-Тихоокеанский активный, умный и интеллектуальный рынок упаковки |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на Азиатско-Тихоокеанском рынке активной, умной и интеллектуальной упаковки
Рост спроса на устойчивую, интерактивную и подключенную упаковку
- Растущее внимание к устойчивости и вовлечению потребителей значительно формирует активный, интеллектуальный и интеллектуальный рынок упаковки, поскольку бренды все чаще предпочитают упаковку, которая продлевает срок хранения, контролирует качество продукции и улучшает взаимодействие с потребителями. Умные упаковочные решения набирают обороты благодаря их способности предоставлять информацию в режиме реального времени, сокращать отходы и улучшать видимость цепочки поставок. Эта тенденция усиливает внедрение в пищевой, фармацевтической и личной индустрии, поощряя производителей к инновациям с помощью подключенных и интерактивных решений.
- Повышение осведомленности о безопасности, свежести и отслеживаемости продукции ускорило спрос на активную и интеллектуальную упаковку. Потребители активно ищут продукты, которые предлагают доказательства подделки, индикаторы свежести и интерактивный контент с поддержкой QR-кода, что побуждает бренды интегрировать передовые датчики и цифровые функции. Это привело к сотрудничеству между поставщиками упаковочных материалов, поставщиками технологий и брендами для повышения защиты продукции и вовлечения потребителей.
- Тенденции в области устойчивого развития, цифровизации и прозрачности влияют на решения о закупках и принятии решений, при этом производители подчеркивают экологически чистые материалы, перерабатываемые субстраты и цифровые функции. Эти факторы помогают компаниям дифференцировать продукты на конкурентном рынке, повысить доверие к бренду и повысить качество обслуживания клиентов, одновременно стимулируя внедрение интеллектуальных и активных технологий упаковки.
- Например, в 2024 году Amcor и Sealed Air расширили свои упаковочные решения за счет интеграции активных индикаторов свежести и функций IoT в упаковку продуктов питания и напитков. Эти запуски были введены в ответ на растущие предпочтения потребителей в отношении устойчивой, интерактивной и качественной упаковки, с приложениями по розничным, электронной коммерции и логистическим каналам. Продукты также укрепляют позиционирование бренда, подчеркивая инновации и безопасность потребителей.
- В то время как внедрение активной, умной и интеллектуальной упаковки растет, расширение рынка зависит от экономически эффективной интеграции, масштабируемого производства и совместимости с существующими производственными линиями. Производители сосредоточены на технологических инновациях, оптимизации цепочки поставок и разработке экономически эффективных, экологически чистых решений для более широкого внедрения.
Азиатско-Тихоокеанский активный, умный и интеллектуальный рынок упаковки
водитель
Растущее предпочтение для устойчивой, интерактивной и подключенной упаковки
- Рост потребительского спроса на упаковку, которая обеспечивает качество продукции, продлевает срок хранения и предоставляет интерактивные функции, является основным драйвером для активного, умного и интеллектуального рынка упаковки. Бренды все чаще интегрируют датчики, индикаторы свежести и информацию с QR-кодом для удовлетворения меняющихся ожиданий и нормативных стандартов. Эта тенденция также поощряет исследования новых активных материалов и цифровых решений, поддерживая инновации в продуктах.
- Расширение применения в пищевой промышленности, производстве напитков, фармацевтике, сфере личной гигиены и электронной коммерции влияет на рост рынка. Активная и умная упаковка помогает повысить безопасность продукции, мониторинг качества и вовлеченность потребителей, сохраняя при этом доверие к бренду и обязательства по устойчивому развитию. Растущее использование цифровых платформ и решений с поддержкой IoT еще больше усиливает эту тенденцию.
- Производители упаковки активно продвигают интеллектуальные и интерактивные упаковочные решения через инновации, стратегические партнерства и внедрение технологий. Эти усилия поддерживаются растущей осведомленностью потребителей о безопасности пищевых продуктов, прослеживаемости и устойчивом потреблении, поощряя сотрудничество между поставщиками технологий, поставщиками материалов и брендами для улучшения функциональности продуктов и снижения воздействия на окружающую среду.
- Например, в 2023 году Tetra Pak и WestRock сообщили о расширении использования интеллектуальных и активных упаковочных решений для продуктов питания и напитков, что обусловлено более высоким потребительским спросом на свежесть, прослеживаемость и интерактивный опыт. Обе компании также подчеркнули экологическую устойчивость и цифровизацию в маркетинговых кампаниях для повышения лояльности к бренду и привлечения клиентов.
- Хотя растущий спрос на устойчивую и интерактивную упаковку поддерживает рост, более широкое внедрение зависит от оптимизации затрат, интеграции цифровых решений и масштабируемых производственных процессов. Инвестиции в современные материалы, датчики с поддержкой IoT и экологически чистые субстраты будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентного преимущества.
Сдержанность/вызов
Высокая стоимость и технологическая сложность
- Относительно более высокая стоимость активной, умной и интеллектуальной упаковки по сравнению с обычными решениями остается ключевой проблемой, ограничивая внедрение среди чувствительных к цене брендов. Затраты, связанные с интеграцией датчиков, технологий IoT и передовых материалов, способствуют повышению цен. Кроме того, совместимость с существующими производственными линиями может дополнительно повлиять на скорость внедрения и внедрения.
- Потребительская осведомленность о преимуществах и функциональности умной и активной упаковки остается неравномерной, особенно среди производителей малого и среднего бизнеса. Ограниченное понимание технологических преимуществ ограничивает внедрение определенных категорий продуктов и может замедлить внедрение инноваций.
- Цепочка поставок и операционные проблемы также влияют на рост рынка, поскольку активная и интеллектуальная упаковка требует тщательной обработки, специализированного оборудования и соблюдения строгих стандартов качества. Интеграция с логистикой, электронной коммерцией и розничными каналами требует дополнительных инвестиций в инфраструктуру и обучение.
- Например, в 2024 году компании среднего размера, производящие продукты питания и напитки, сообщили о замедлении внедрения интеллектуальных упаковочных решений из-за высоких затрат на внедрение и ограниченного знания технологических преимуществ. Интеграция с существующими упаковочными линиями и процессами цепочки поставок является критическим барьером, влияющим на видимость и проникновение на рынок.
- Для преодоления этих проблем потребуются экономически эффективные технологические решения, расширенные информационно-просветительские кампании и инициативы по обучению производителей и розничных торговцев. Сотрудничество с поставщиками технологий, упаковочных материалов и брендов может помочь раскрыть долгосрочный потенциал роста глобального активного, интеллектуального и интеллектуального рынка упаковки, одновременно стимулируя более широкое внедрение устойчивых, интерактивных и подключенных упаковочных решений.
Азиатско-Тихоокеанский рынок активной, умной и умной упаковки
Рынок сегментирован на основе типа, функции, технологии, материала, уровня и применения.
- По типу
По типу, Азиатско-Тихоокеанский активный, умный и интеллектуальный рынок упаковки сегментирован на активную упаковку, интеллектуальную упаковку и интеллектуальную упаковку. Сегмент «Активная упаковка» занимал самую большую долю рынка в 2025 году, что обусловлено его способностью продлить срок годности продукта и сохранить качество, особенно в пищевой промышленности и производстве напитков. Активные упаковочные решения, такие как поглотители кислорода и противомикробные пленки, все чаще используются производителями для уменьшения порчи и повышения безопасности продукции.
Ожидается, что в сегменте Smart Packaging будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на интерактивные упаковочные решения, которые предлагают информацию в режиме реального времени и взаимодействие с потребителями. Технологии умной упаковки, такие как QR-коды, теги NFC и температурные индикаторы, набирают обороты благодаря своей способности обеспечивать отслеживаемость, проверку подлинности и персонализированный опыт.
- По функции
На основе функции рынок сегментирован на контроль влажности, температурные индикаторы, датчики срока годности, отслеживание продуктов и другие. Сегмент отслеживания продуктов занимал самую большую долю рынка в 2025 году, что было обусловлено растущими опасениями по поводу контрафакта и необходимости эффективного управления цепочками поставок. Решения для отслеживания продуктов, такие как штрих-коды, RFID-метки и QR-коды, обеспечивают мониторинг и отслеживание в режиме реального времени по всей логистической сети. Производители в регионе все чаще используют эти технологии для обеспечения подлинности продукции, оптимизации управления запасами и повышения доверия потребителей. Растущее внимание регулирующих органов к безопасности продукции и мерам по борьбе с контрафактной продукцией также способствует принятию решений по отслеживанию продукции.
Ожидается, что в сегменте индикаторов температуры будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей важностью мониторинга холодильных цепей для скоропортящихся товаров. Температурно-чувствительные продукты, особенно в пищевой и фармацевтической промышленности, требуют постоянного мониторинга для поддержания качества и эффективности. Растущее внедрение интеллектуальных датчиков и меток индикаторов, предупреждающих об отклонениях температуры, увеличивает этот сегмент. Повышение осведомленности потребителей о безопасности продукции и соблюдении международных стандартов холодильной цепи еще больше подпитывает спрос.
- По технологии
На основе технологии рынок подразделяется на RFID-метки, QR-коды, NFC-теги, кодирование и маркировку, датчики и устройства вывода и другие. Сегмент тегов RFID занимал самую большую долю рынка в 2025 году благодаря своим надежным возможностям в отслеживании в реальном времени, управлении запасами и борьбе с подделками. Технология RFID позволяет осуществлять бесшовное сканирование без прямой видимости, повышая эффективность работы складов и торговых сред. Компании все чаще интегрируют RFID-решения с облачными платформами для принятия решений на основе данных и повышения прозрачности цепочки поставок.
Ожидается, что в сегменте тегов NFC будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует их растущее использование в приложениях для привлечения потребителей и аутентификации продуктов. Упаковка с поддержкой NFC позволяет пользователям получать доступ к информации о продукте, проверять подлинность и взаимодействовать с брендами через смартфоны. Растущая тенденция цифрового взаимодействия и персонализированного маркетинга побуждает производителей инвестировать в технологии NFC. Кроме того, рост электронной коммерции и прямых продаж потребителям еще больше стимулирует спрос на упаковочные решения на основе NFC.
- По материалам
На основе материала рынок сегментирован на пластик, бумагу, стекло, гофрированную доску, металл и другие. Пластиковый сегмент занимал самую большую долю рынка в 2025 году, что обусловлено его универсальностью, экономичностью и барьерными свойствами, подходящими для широкого спектра применений. Пластмассы обеспечивают превосходную защиту от влаги, кислорода и загрязняющих веществ, что делает их идеальными для упаковки продуктов питания и напитков. Легкий характер пластмасс также снижает транспортные расходы, в то время как передовые технологии переработки помогают смягчить экологические проблемы.
Ожидается, что в сегменте бумаги будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют растущие проблемы устойчивости и растущее принятие экологически чистых альтернатив. Бумажная упаковка широко используется в регионе из-за ее перерабатываемости и биоразлагаемости. Производители инвестируют в инновационные покрытия и ламинаты для повышения долговечности и влагостойкости. Растущее государственное регулирование и потребительский спрос на экологически ответственные упаковочные решения еще больше поддерживают эту тенденцию.
- По уровню
На основе уровня рынок сегментирован на первичную, вторичную и третичную упаковки. Основной сегмент занимал самую большую долю рынка в 2025 году, так как он напрямую контактирует с продукцией, обеспечивая защиту, свежесть и продление срока годности. Первичная упаковка также играет решающую роль в брендинге и привлекательности потребителей благодаря привлекательным дизайнам и маркировке. Кроме того, внедрение интеллектуальных и активных технологий в первичную упаковку повышает безопасность и отслеживаемость продукции.
Вторичный сегмент, как ожидается, станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, что обусловлено его ролью в брендинге, эффективности логистики и повышении потребительской привлекательности. Вторичная упаковка обеспечивает дополнительную защиту при транспортировке и хранении, обеспечивая эффективную укладку и обработку. Предприятия все чаще используют вторичную упаковку для маркетинговых коммуникаций, QR-кодов и функций, связанных с подделкой. Рост электронной коммерции еще больше ускорил спрос на прочную и функциональную вторичную упаковку.
- С помощью приложения
На основе применения рынок сегментирован на продукты питания, напитки, персональный уход, здравоохранение, автомобильную, потребительскую электронику и другие. Сегмент продуктов питания занимал самую большую долю рынка в 2025 году, чему способствовал растущий спрос на свежие, безопасные и долговечные упакованные продукты питания. Потребители стремятся к удобству, гигиене и продлению срока хранения, что способствует внедрению активных и интеллектуальных упаковочных решений. Расширение организованных розничных и современных торговых каналов в регионе также способствует росту рынка.
Ожидается, что в сегменте здравоохранения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущей потребностью в безопасных, несанкционированных и отслеживаемых упаковочных решениях для фармацевтических препаратов и медицинских устройств. Активная и интеллектуальная упаковка помогает обеспечить стабильность лекарств, предотвратить подделку и соблюдать нормативные стандарты. Увеличение инвестиций в передовую инфраструктуру здравоохранения и повышение осведомленности потребителей о безопасности продукции являются ключевыми факторами роста в этом сегменте.
Азиатско-Тихоокеанский региональный анализ активного, умного и интеллектуального рынка упаковки
- Китай доминировал на Азиатско-Тихоокеанском активном, интеллектуальном и интеллектуальном рынке упаковки с самой большой долей дохода 38,20% в 2025 году, что обусловлено широкомасштабным внедрением упакованных продуктов питания и напитков и растущим спросом на безопасность и прослеживаемость продукции.
- Производители все чаще используют интеллектуальные и активные упаковочные решения, такие как метки RFID, температурные показатели и противомикробные пленки, для увеличения срока годности, предотвращения подделок и повышения доверия потребителей.
- Это широкое внедрение поддерживается быстро растущим розничным сектором, высокой плотностью населения и сильными нормативными стандартами, что делает Китай ведущим рынком для передовых технологий упаковки.
Японский рынок активной, умной и умной упаковки
Ожидается, что активный, умный и интеллектуальный рынок упаковки в Японии будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим потребительским спросом на высококачественные, свежие и безопасные упакованные продукты. Внедрение технологий «умной» упаковки, включая этикетки с поддержкой NFC, QR-коды и чувствительные к температуре датчики, быстро растет в пищевой промышленности, фармацевтике и здравоохранении. Кроме того, сильные правительственные инициативы, способствующие устойчивой упаковке и вовлечению цифровых потребителей, способствуют дальнейшему росту рынка.
Азиатско-Тихоокеанский активный, умный и интеллектуальный рынок упаковки
Азиатско-Тихоокеанская активная, умная и интеллектуальная упаковочная промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- SCG Packaging PCL (Таиланд)
- Oji Holdings Corporation (Япония)
- Nine Dragons Paper (Китай)
- Manjushree Technopack (Индия)
- Polyplex Corporation Ltd (Индия)
- Компания Greatview Aseptic Packaging Company (Китай)
- Harta Packaging Industries (Малайзия)
- Hong Thai Packaging Co. Ltd (Таиланд)
- C&H Paperbox Co. Ltd (Таиланд)
- Continental Packaging Co. Ltd (Таиланд)
- Sarnti Packaging Co. Ltd (Япония)
- Asia Pacific Resources International Holdings Ltd (APRIL Group) (Индонезия)
- New Asia Industries Co. Ltd (Китай)
- Jindal Poly Films Ltd (Индия)
- Nippon Paper Industries Co. Ltd (Япония)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











