



Сегментация рынка контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе по видам услуг (оборудование и услуги), форме собственности (аренда и аутсорсинг), размеру контейнеров (20, 40 и 60 футов), типу контейнеров (контейнеры, изготовленные на заказ, компактные универсальные контейнеры и автономные контейнеры), размеру организации (малые и средние организации, крупные организации), применению (с нуля, модернизация и консолидация), конечным пользователям (ИТ и телекоммуникации, банковское дело, финансовые услуги и страхование (BFSI), здравоохранение, государственное управление, розничная торговля и электронная коммерция, энергетика и коммунальные услуги, СМИ и развлечения, военная сфера и оборона, образование и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка контейнерных центров данных в Азиатско-Тихоокеанском регионе
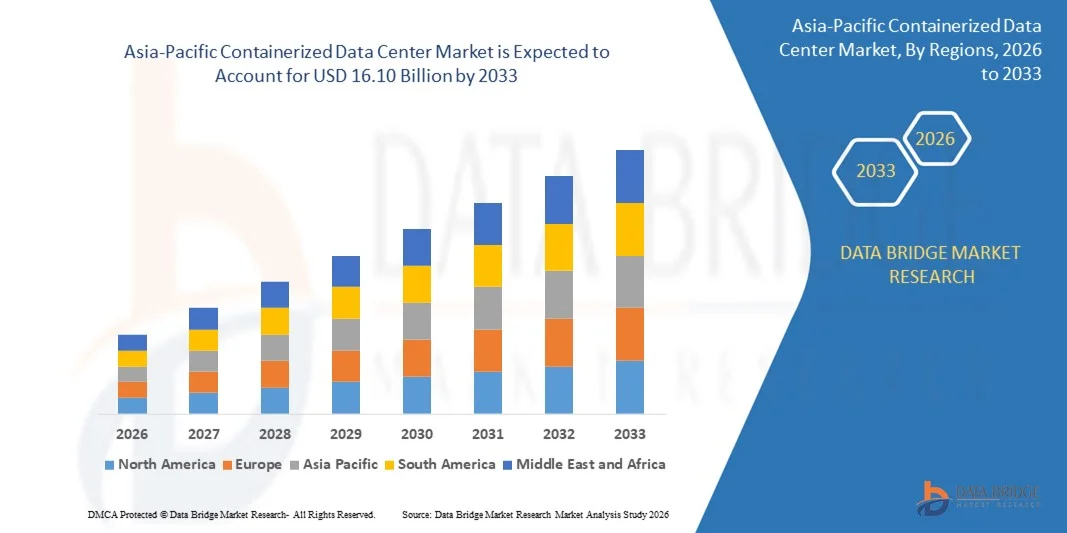
- Согласно анализу рынка Data Bridge Market Research, размер рынка контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе был оценен как4,19 млрд долларов в 2025 годуОжидается, что он достигнет$16,10 млрд к 2033 году, вCAGR 18,3%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на быстрое развертывание, масштабируемую ИТ-инфраструктуру и сокращение сроков строительства центров обработки данных на предприятиях и поставщиках услуг.
- Кроме того, растущее внедрение облачных вычислений, периферийных вычислений и инициатив цифровой трансформации в различных отраслях ускоряет развертывание контейнерных центров обработки данных, тем самым значительно поддерживая общее расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,19 млрд.
- Ожидаемая рыночная стоимость (2033):$16,10 млрд.
- Прогноз CAGR (2026–2033):18.3%
Азиатско-Тихоокеанский контейнерный центр анализа рынка
- Контейнеризованные центры обработки данных представляют собой сборные модульные объекты, которые объединяют ИТ-оборудование, мощность, охлаждение исетьв стандартизированных контейнерах для быстрого, гибкого и эффективного развертывания центров обработки данных;
- Растущий спрос на контейнерные центры обработки данных в первую очередь обусловлен потребностью в экономически эффективной инфраструктуре, улучшенной энергоэффективности и способности быстро масштабировать вычислительные мощности в ответ на растущие объемы данных и меняющиеся требования бизнеса.
- Китай доминирует на рынке контейнерных центров обработки данных В 2025 году благодаря быстрой цифровой трансформации, масштабному расширению облачной инфраструктуры и сильным инвестициям в развитие центров обработки данных в основных отраслях
- Ожидается, что Индия станет самым быстрорастущим регионом на рынке контейнерных центров обработки данных в течение прогнозируемого периода из-за быстрой цифровизации, расширения внедрения облаков и растущего спроса на локализацию данных.
- Сегмент оборудования доминировал на рынке с долей рынка 62,9% в 2025 году из-за высокого спроса на сборные компоненты ИТ-инфраструктуры, такие как серверы, системы охлаждения, распределительные блоки питания и сетевое оборудование. Предприятия предпочитают аппаратно-ориентированные развертывания для достижения быстрой настройки центра обработки данных, предсказуемой производительности и сокращения сроков строительства. Стандартизация контейнерных аппаратных модулей также поддерживает масштабируемость и эффективное планирование мощности в различных отраслях промышленности.
Сфера охвата и сегментация рынка контейнерных центров обработки данных
|
Атрибуты |
Контейнеризованный центр обработки данных Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе
Растущее внедрение модульной и сборной инфраструктуры ЦОД
- Основной тенденцией на рынке контейнерных центров обработки данных является растущее внедрение модульной и сборной инфраструктуры для поддержки более быстрого развертывания и гибкого расширения ИТ-возможностей. Организации во всех отраслях промышленности все чаще выбирают контейнерные решения для устранения ограничений пространства, ускорения сроков установки и снижения сложности, связанной с традиционными центрами обработки данных.
- Например, Schneider Electric развернула модульные решения для контейнерных центров обработки данных для корпоративных и колокейшн-клиентов, стремящихся к быстрой масштабируемости и стандартизированной производительности. Эти сборные системы позволяют быстрее вводить в эксплуатацию, сохраняя постоянную мощность и эффективность охлаждения при развертывании.
- Спрос на контейнерные центры обработки данных растет, поскольку предприятия ищут гибкую инфраструктуру для поддержки.облачные сервисы, интенсивные рабочие нагрузки и распределенные вычислительные среды. Модульные конструкции позволяют операторам постепенно масштабировать емкость без нарушения текущих операций.
- Операторы связи внедряют контейнерные центры обработки данных для поддержки требований к уплотнению сети и граничным вычислениям, где необходимо быстрое развертывание и мобильность. Эта тенденция согласуется с растущей потребностью в обработке с низкой задержкой ближе к конечным пользователям.
- Государственные организации и организации государственного сектора также развертывают сборные центры обработки данных для поддержки цифровых услуг и инициатив в области «умной» инфраструктуры. Стандартизированный характер контейнерных решений упрощает соответствие требованиям и обеспечивает предсказуемую производительность в нескольких местах.
- Продолжающийся переход к модульной инфраструктуре усиливает контейнерные центры обработки данных в качестве предпочтительного подхода для организаций, уделяющих приоритетное внимание скорости, масштабируемости и операционной эффективности в современных ИТ-средах.
Динамика рынка контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе
водитель
Растущий спрос на быстрое развертывание и масштабируемую ИТ-инфраструктуру
- Растущая потребность в быстром развертывании и масштабируемой ИТ-инфраструктуре является ключевым драйвером рынка контейнерных центров обработки данных, поскольку предприятия ищут более быстрые способы поддержки инициатив цифровой трансформации. Контейнерные решения значительно сокращают время строительства и позволяют организациям быстро реагировать на изменяющиеся требования к рабочей нагрузке.
- Например, IBM внедрила решения для контейнерных центров обработки данных для поддержки корпоративных клиентов, требующих быстрого развертывания для облачных и аналитических рабочих нагрузок. Эти развертывания позволяют предприятиям расширять вычислительные мощности без длительных циклов создания инфраструктуры.
- Расширение облачных вычислений и приложений, основанных на данных, усиливает спрос на инфраструктуру, которая может эффективно масштабироваться при сохранении надежности. Контейнеризованные центры обработки данных предоставляют возможности модульного расширения, которые соответствуют меняющимся потребностям обработки данных.
- Такие отрасли, как BFSI и IT & telecom, полагаются на масштабируемую инфраструктуру для управления растущими объемами транзакций и сетевым трафиком. Возможность быстрого развертывания контейнерных подразделений обеспечивает бесперебойную работу и непрерывность обслуживания.
- Предприятия все чаще отдают приоритет гибкости инфраструктуры для обеспечения будущего роста и технологической модернизации. Эта постоянная потребность в масштабируемых и быстро развертываемых решениях продолжает укреплять драйвер для внедрения контейнерных центров обработки данных.
Сдержанность/вызов
Инвестиции и интеграционная сложность начального капитала
- Рынок контейнерных центров обработки данных сталкивается с проблемами, связанными с высокими первоначальными капиталовложениями и сложностью интеграции модульных систем с существующей ИТ-инфраструктурой. В то время как контейнерные решения снижают долгосрочные затраты, первоначальные затраты на специализированное оборудование, энергосистемы и инфраструктуру охлаждения могут быть значительными.
- Например, крупномасштабные развертывания таких компаний, как Huawei, включают в себя передовые технологии распределения мощности, технологии охлаждения и индивидуальные конфигурации, которые увеличивают первоначальные инвестиционные требования. Интеграция этих систем с устаревшими средами центров обработки данных добавляет еще больше сложности.
- Организации часто сталкиваются с техническими проблемами, связанными с совместимостью с существующими сетевыми архитектурами и платформами управления. Обеспечение бесперебойной интеграции требует квалифицированного персонала и детального планирования, что может задержать сроки развертывания.
- Необходимость подготовки сайта, соблюдения нормативных требований и настраиваемых конфигураций еще больше увеличивает сложность развертывания. Эти факторы могут препятствовать внедрению в небольших организациях с ограниченным техническим опытом.
- Управление балансом между высокими требованиями к производительности и экономической эффективностью остается постоянной проблемой для участников рынка. Устранение интеграционных и инвестиционных барьеров имеет важное значение для более широкого внедрения решений для контейнерных центров обработки данных в различных сегментах конечных пользователей.
Азиатско-Тихоокеанский контейнерный центр обработки данных
Рынок сегментирован на основе предложения, владения, размера контейнера, типа контейнера, размера организации, приложения и конечного пользователя.
- Предлагая
На основе предложения рынок контейнерных центров обработки данных сегментирован на оборудование и услуги. Сегмент аппаратного обеспечения доминировал на крупнейшей доле рынка в 62,9% в 2025 году, что обусловлено высоким спросом на сборные компоненты ИТ-инфраструктуры, такие как серверы, системы охлаждения, распределительные блоки питания и сетевое оборудование. Предприятия предпочитают аппаратно-ориентированные развертывания для достижения быстрой настройки центра обработки данных, предсказуемой производительности и сокращения сроков строительства. Стандартизация контейнерных аппаратных модулей также поддерживает масштабируемость и эффективное планирование мощности в различных отраслях.
Сегмент услуг, как ожидается, станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует растущий спрос на установку, интеграцию, мониторинг и управление.Управление жизненным цикломуслуг. Организации все больше полагаются на поставщиков услуг для управления операционной сложностью, оптимизации энергоэффективности и обеспечения соответствия нормативным требованиям. Переход к управляемым и подписным моделям ускоряет внедрение услуг как на развитых, так и на развивающихся рынках.
- Собственность
На основе владения рынок сегментирован на аренду и аутсорсинг. Сегмент аренды доминировал на рынке в 2025 году при поддержке предприятий, стремящихся к оптимизации капитальных затрат и более быстрому развертыванию без долгосрочных инфраструктурных обязательств. Лизинг позволяет организациям быстро масштабировать емкость центров обработки данных в ответ на колебания рабочей нагрузки при сохранении финансовой гибкости. Эта модель широко используется поставщиками ИТ-услуг и предприятиями с краткосрочными и среднесрочными требованиями к ЦОД.
Сегмент аутсорсинга, по прогнозам, будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением предпочтений в управлении сторонними центрами обработки данных. Аутсорсинг позволяет организациям сосредоточиться на основных бизнес-операциях, используя при этом специализированный опыт для операций центров обработки данных. Растущая сложность ИТ-сред и растущий спрос на высокую доступность являются ключевыми факторами, поддерживающими эту тенденцию.
- Размер контейнера
Исходя из размера контейнера, рынок сегментирован на 20FT, 40FT и 60FT. Сегмент контейнеров 40FT занимал самую большую долю выручки в 2025 году благодаря оптимальному балансу между пропускной способностью, мобильностью и гибкостью развертывания. Эти контейнеры широко используются для корпоративных и колокейшн приложений из-за их способности размещать более высокие ИТ-нагрузки при сохранении эффективности транспортировки. Их совместимость со стандартизированной логистической инфраструктурой еще больше усиливает их внедрение.
Ожидается, что сегмент 60FT продемонстрирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущим спросом на крупномасштабную обработку данных высокой плотности. Гипермасштабные операторы и правительственные проекты предпочитают большие контейнеры для консолидации инфраструктуры и повышения операционной эффективности. Растущая потребность в кромке и модульном расширении также способствует росту спроса на большие размеры контейнеров.
- По типу контейнера
На основе типа контейнера рынок сегментирован на индивидуальный контейнер, компактный контейнер «все в одном» и автономный контейнер. Индивидуальный сегмент контейнеров доминировал на рынке в 2025 году, что обусловлено спросом предприятий на специализированные конфигурации питания, охлаждения и безопасности. Индивидуальные решения позволяют организациям согласовывать контейнерные центры обработки данных с конкретными требованиями к рабочей нагрузке, нормативными стандартами и ограничениями сайта. Эта гибкость делает индивидуальные контейнеры очень привлекательными для критически важных и чувствительных к миссии приложений.
Ожидается, что компактный сегмент контейнеров «все в одном» будет расти самыми быстрыми темпами в течение прогнозируемого периода, чему будет способствовать растущее внедрение решений для центров обработки данных plug-and-play. Эти контейнеры интегрируют ИТ-системы, системы охлаждения и питания в одном корпусе, обеспечивая быстрое развертывание и снижение эксплуатационной сложности. Их пригодность для периферийных вычислений и удаленных местоположений еще больше ускоряет рост.
- По размеру организации
Исходя из размера организации, рынок контейнерных центров обработки данных сегментирован на малую и среднюю организацию и крупную организацию. В 2025 году доля выручки преобладала в сегменте крупных организаций, чему способствовали обширные требования к обработке данных и высокий инвестиционный потенциал. Крупные предприятия используют контейнерные центры обработки данных для поддержки инициатив цифровой трансформации, интеграции в облако и стратегий аварийного восстановления. Их внимание к масштабируемости и надежности сильно поддерживает доминирование на рынке.
Ожидается, что сегмент малых и средних организаций продемонстрирует самый быстрый рост с 2026 по 2033 год, чему способствует повышение осведомленности о преимуществах модульных центров обработки данных. МСП внедряют контейнерные решения для снижения первоначальных затрат, повышения гибкости ИТ и поддержки растущих цифровых рабочих нагрузок. Доступность экономически эффективных и масштабируемых решений является ключевым фактором роста для этого сегмента.
- С помощью приложения
На основе применения рынок сегментирован на greenfield, brownfield, а также обновление и консолидацию. Сегмент Greenfield занимал самую большую долю рынка в 2025 году, чему способствовал рост инвестиций в новую инфраструктуру центров обработки данных в странах с формирующейся рыночной экономикой и в развитых странах. Контейнеризованные центры обработки данных широко используются в проектах Greenfield из-за их скорости развертывания и стандартизированного проектирования. Такой подход позволяет организациям быстро создавать ИТ-возможности в новых местах.
Ожидается, что сегмент модернизации и консолидации будет расти самыми быстрыми темпами в течение прогнозируемого периода, чему будет способствовать модернизация устаревших центров обработки данных. Организации все чаще заменяют традиционную инфраструктуру контейнерными модулями для повышения эффективности и снижения эксплуатационных расходов. Необходимость консолидации фрагментированных ИТ-сред еще больше ускоряет внедрение.
- Конечный пользователь
На основе конечного пользователя рынок контейнерных центров обработки данных сегментирован на ИТ и телекоммуникации, BFSI, здравоохранение, правительство, розничную торговлю и электронную коммерцию, энергетику и коммунальные услуги, средства массовой информации и развлечения, военные и оборонные, образование и другие. Сегмент ИТ и телекоммуникаций доминировал на рынке в 2025 году благодаря высокому трафику данных, расширению облачных услуг и развертыванию 5G. Эти организации нуждаются в масштабируемой и устойчивой инфраструктуре для поддержки непрерывных сетевых операций и услуг с низкой задержкой. Контейнерные центры обработки данных обеспечивают быстрое расширение и эффективное использование ресурсов для этого сектора.
Сегмент здравоохранения, как ожидается, зарегистрирует самый быстрый рост с 2026 по 2033 год, чему способствует растущее внедрение цифровых медицинских записей, телемедицины и технологий диагностики с интенсивной передачей данных. Поставщики медицинских услуг развертывают контейнерные центры обработки данных для обеспечения безопасности данных, соблюдения нормативных требований и непрерывного доступа к важной информации. Растущая зависимость от обработки данных в реальном времени значительно поддерживает рост сегмента.
Региональный анализ рынка контейнерных центров данных в Азиатско-Тихоокеанском регионе
- Китай доминирует на рынке контейнерных центров обработки данных с самой большой долей доходов в 2025 году, что обусловлено быстрой цифровой трансформацией, крупномасштабным расширением облачной инфраструктуры и сильными инвестициями в развитие центров обработки данных в основных отраслях промышленности.
- Сильная государственная поддержка цифровой инфраструктуры, растущее внедрение облачных сервисов и растущее развертывание передовых вычислительных мощностей укрепляют лидерство Китая на региональном рынке.
- В течение прогнозируемого периода присутствие крупных отечественных и глобальных поставщиков технологий, крупные гипермасштабные проекты центров обработки данных и растущий спрос со стороны ИТ и телекоммуникаций, BFSI и государственного сектора продолжают укреплять доминирующее положение Китая. Расширение инициатив «умного города» и ускоренное развертывание 5G поддерживают широкое распространение в городских и промышленных регионах.
Японский контейнерный центр обработки данных Market Insight
Ожидается, что японский рынок будет неуклонно расти с 2026 по 2033 год, благодаря передовой ИТ-инфраструктуре и сильному акценту на безопасность и надежность данных. Японские предприятия все чаще используют контейнерные центры обработки данных для поддержки облачных вычислений, аварийного восстановления и развертывания краев, что отражает акцент страны на операционную устойчивость. Спрос на компактные и энергоэффективные контейнерные решения растет из-за ограничений пространства и высоких затрат на недвижимость. Постоянные инвестиции отечественных технологических компаний и сотрудничество с глобальными поставщиками решений для центров обработки данных способствуют стабильному росту рынка. Внимание Японии к эффективности, надежности и технологическим инновациям лежит в основе ее прочной региональной позиции.
Индия Containerized Data Center Market Insight
Индия, по прогнозам, зарегистрирует самый быстрый CAGR на рынке контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе в течение 2026–2033 годов, чему будет способствовать быстрая цифровизация, расширение внедрения облаков и растущий спрос на локализацию данных. Рост использования Интернета, электронной коммерции, финтеха и цифровых государственных услуг ускоряет потребность в масштабируемой и быстро развертываемой инфраструктуре центров обработки данных. Контейнеризованные центры обработки данных набирают обороты благодаря своей экономичности и более коротким срокам развертывания. Увеличение инвестиций со стороны гипермасштабных облачных провайдеров, расширение передовых центров обработки данных и поддерживающие правительственные цифровые инициативы улучшают доступность инфраструктуры. Эти факторы позиционируют Индию как самый быстрорастущий рынок в регионе.
Доля рынка контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе
Индустрия контейнерных центров обработки данных в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация IBM (США)
- Cisco (США)
- Retex (Италия)
- Rittal GMBH & CO. KG (Германия)
- Huawei Technologies Co. Ltd. (Китай)
- Vertiv (США)
- Datacenter United (Бельгия)
- Кановат (Турция)
- Delta Power Solutions (Тайвань)
- ATOS SE (Франция)
- ZTE Corporation (Китай)
- Fuji Electric Co. (Япония)
- RZ-Product GmbH (Германия)
- Schneider Electric (Франция)
- American Portwell Technology Inc. (США)
- PCX Corporation LLC (США)
Последние события на рынке контейнерных центров обработки данных в Азиатско-Тихоокеанском регионе
- В августе 2024 года компания Sustainable Metal Cloud (SMC), сингапурский поставщик облачных технологий искусственного интеллекта и партнер Nvidia, запустила HyperCubes — контейнерные GPU-серверы, оснащенные передовой технологией погружения. Погружая Nvidia-серверы в синтетическое масло, HyperCubes достигают на 50% большей энергоэффективности и на 28% более низких затрат на установку, чем традиционные системы с воздушным охлаждением. Это нововведение поддерживает высокоплотный GPU-хостинг, необходимый для рабочих нагрузок ИИ, таких как платформа Nvidia Grace Blackwell, в то же время удовлетворяя растущий спрос на устойчивую высокопроизводительную инфраструктуру центров обработки данных. SMC также расширяет свою деятельность в Индии и Таиланде при поддержке стратегических партнеров, включая Nvidia, Deloitte и ST Telemedia.
- В июле 2024 года Syla Solar Co., Ltd. завершила слияние в стиле поглощения со своей дочерней компанией Syla Biotech Corporation, консолидировав свои операции под брендом Syla Solar. Syla Biotech, известная своими контейнерными центрами обработки данных, полностью работающими на возобновляемых источниках энергии, включая развертывание в префектуре Ниигата, была интегрирована для укрепления возможностей Syla Solar в устойчивой инфраструктуре. Этот стратегический шаг, поддержанный Syla Technologies Co., Ltd., согласуется с более широким продвижением группы в области возобновляемых источников энергии и умной инфраструктуры, повышая ее позиции на рынке зеленых центров обработки данных.
- В марте 2024 года Delta Electronics запустила в Индии решение для контейнерных центров обработки данных, предназначенное для быстрого развертывания в граничных вычислительных средах. Эта сборная система plug-and-play интегрирует критически важные подсистемы, такие как UPS, распределение мощности, охлаждение и хранение аккумуляторов, в компактный модульный блок. В настоящее время Delta работает на электросети и резервных батареях, но объявила о планах включить возобновляемые источники энергии в будущие развертывания, особенно в удаленных или автономных местах. Этот шаг согласуется с стремлением региона к устойчивой, масштабируемой ИТ-инфраструктуре, особенно в секторах телекоммуникаций и IoT.
- В ноябре 2023 года Sabey Data Centers и Eclairion заключили реферальное партнерство для расширения своего присутствия на мировом рынке и предоставления передовых решений для контейнерных центров обработки данных. Eclairion, базирующаяся в Париже, специализируется на экологических модульных центрах обработки данных высокой плотности, адаптированных для рабочих нагрузок AI и HPC, в то время как Sabey обладает многолетним опытом работы в инфраструктуре центров обработки данных с несколькими арендаторами. Сотрудничество позволяет обеим компаниям предлагать гибкие, устойчивые и высокопроизводительные решения для хостинга клиентам по всему миру, особенно тем, кто ищет быстрое развертывание и сокращение выбросов углекислого газа.
- В октябре 2023 года Mitsubishi Heavy Industries, Ltd. (MHI) представила дата-центр типа контейнера 40 кВА класса 12 футов с гибридной системой охлаждения, которая объединяет технологии охлаждения погружения (25 кВА), воздуха (8 кВА) и воды (8 кВА). Это модульное решение предназначено для размещения различных рабочих нагрузок сервера с различной плотностью мощности, что делает его идеальным для периферийных вычислений и высокопроизводительных приложений. Система продемонстрировала эффективность использования энергии (PUE) до 1,05 в условиях 40°C с использованием только погружения и 1,14 в сочетании с воздушным охлаждением, что подчеркивает ее энергоэффективность. MHI планирует коммерциализировать подразделение после успешных испытаний в своем хабе Yokohama Hardtech Hub.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











