



Сегментация рынка обработки медицинских изделий в Азиатско-Тихоокеанском регионе по типу (ферментные и неферментные моющие средства), продуктам и услугам (поддержка и услуги по обработке, а также обработанные медицинские изделия), процессу (предварительное замачивание, ручная очистка, автоматическая очистка и дезинфекция), типу изделий (критические изделия, полукритические изделия и некритические изделия), применению (изделия и аксессуары), конечным пользователям (больницы, клиники, домашний уход , диагностические центры, производители, амбулаторные хирургические центры и другие) — тенденции отрасли и прогноз до 2033 года.
Что такое Азиатско-Тихоокеанский рынок медицинских устройств и темпы роста
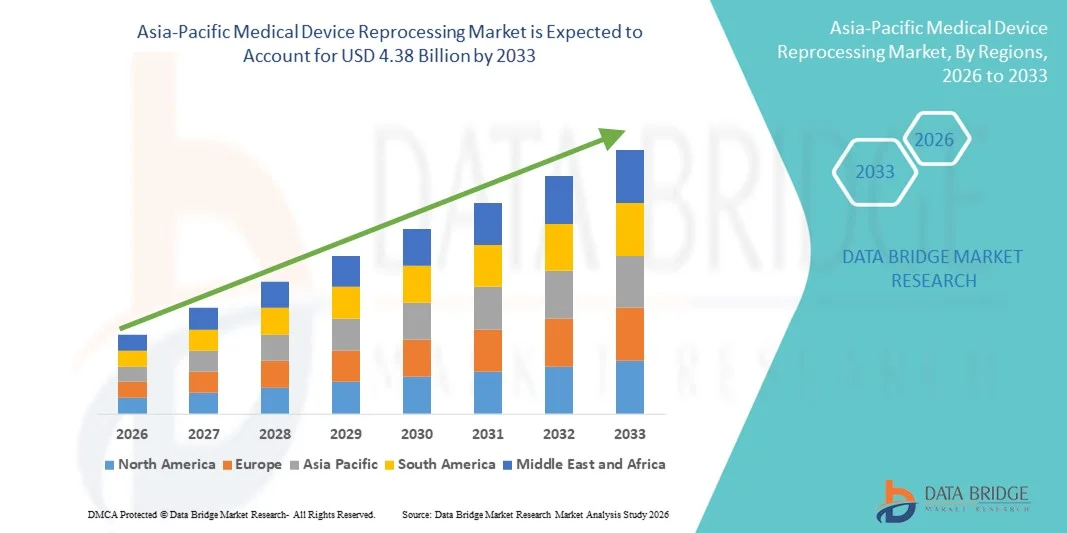
- Согласно анализу рынка Data Bridge Market Research, размер рынка переработки медицинских устройств в Азиатско-Тихоокеанском регионе был оценен как$1,19 млрд в 2025 годуОжидается, что он достигнет$4,38 млрд к 2033 году, вCAGR 17,70%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей необходимостью сокращения расходов на здравоохранение и растущим акцентом на устойчивость.переработанные медицинские приборыв больницах и медицинских учреждениях. Способность переработки значительно сократить затраты при сохранении клинической эффективности стимулирует цифровизацию и стандартизацию в стерильных отделах обработки.
- Кроме того, растущая нормативная поддержка, повышенная осведомленность о сокращении медицинских отходов и спрос на безопасные, удобные и совместимые решения устанавливают переработку медицинских устройств как экономически эффективный и экологически ответственный выбор. Эти сходящиеся факторы ускоряют внедрение решений по переработке медицинских устройств, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Азиатско-Тихоокеанская рыночная стоимость (2025)$1,19 млрд.
- Ожидаемая рыночная стоимость (2033)$4,38 млрд.
- Прогноз CAGR (2026–2033): 17.70%
Каковы основные выводы Азиатско-Тихоокеанского рынка переработки медицинских устройств
- Переработка медицинских устройств, включая очистку, дезинфекцию, стерилизацию, тестирование и повторное использование медицинских инструментов, становится все более важным компонентом стратегий сдерживания затрат и инициатив в области устойчивого развития в больницах и медицинских учреждениях по всему миру. Его роль в сокращении медицинских отходов и обеспечении соблюдения нормативных требований способствует внедрению на развитых и развивающихся рынках.
- Растущий спрос на переработку медицинских устройств в первую очередь подпитывается ростом расходов на здравоохранение, растущим акцентом на устойчивую практику и благоприятными нормативными руководящими принципами, поощряющими больницы принимать переработанные одноразовые устройства для повышения эффективности затрат без ущерба для безопасности пациентов.
- Китай доминировал на рынке переработки медицинских устройств в Азиатско-Тихоокеанском регионе с наибольшей долей доходов примерно 32,8% в 2024 году, чему способствовало быстрое расширение инфраструктуры больниц, более широкое внедрение стратегий сдерживания затрат в системах общественного здравоохранения и сильный акцент правительства на устойчивую медицинскую практику. Растущий объем хирургических процедур и повышение осведомленности о стандартах безопасной переработки в крупных третичных больницах еще больше укрепили лидирующие позиции Китая на региональном рынке.
- Ожидается, что Индия станет самой быстрорастущей страной на рынке переработки медицинских устройств в течение прогнозируемого периода, который, по прогнозам, вырастет на 23,6% с 2025 по 2032 год, что обусловлено увеличением расходов на здравоохранение, быстрой урбанизацией и расширением доступа к передовой медицинской помощи. Правительственные инициативы по развитию доступного здравоохранения в сочетании с растущим вниманием к сокращению медицинских отходов и эксплуатационных расходов в больницах значительно ускоряют внедрение решений по переработке медицинских устройств по всей стране.
- Сегмент устройств доминировал на рынке с долей выручки 55,2% в 2024 году, поскольку поставщики медицинских услуг отдают приоритет переработке дорогостоящих инструментов, включая хирургические и диагностические устройства, для оптимизации затрат и обеспечения безопасности пациентов.
Сфера охвата и сегментация рынка переработки медицинских изделий
|
Атрибуты |
Медицинское устройство перерабатывает ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке переработки медицинских изделий в Азиатско-Тихоокеанском регионе
Растущее значение эффективности затрат и устойчивости
- Значительной и ускоряющейся тенденцией на мировом рынке переработки медицинских устройств является увеличение акцента на снижение затрат на здравоохранение и минимизацию медицинских отходов за счет регулируемой переработки одноразовых устройств (SUD). Этот подход не только помогает больницам снизить расходы на закупки, но и поддерживает глобальные инициативы в области устойчивого развития за счет сокращения объема выброшенных устройств.
- Например, сердечно-сосудистые катетеры и электрофизиологические устройства перерабатывают в соответствии со строгими руководящими принципами FDA и ЕС, обеспечивая безопасность пациентов, предлагая больницам снижение стоимости до 50% на устройство по сравнению с новыми покупками. Аналогичным образом, хирургические инструменты и ортопедические устройства в настоящее время являются частью утвержденных программ переработки, расширяя сферу деятельности отрасли.
- Регулятивные рамки в таких регионах, как США и Европа, играют центральную роль, устанавливая строгие стандарты качества, валидации и стерилизации для объектов переработки. Эти правила помогают укрепить доверие среди поставщиков медицинских услуг, поощряя более широкое внедрение переработанных устройств в клиническую практику.
- Бесшовная интеграция методов переработки в цепочках поставок больниц позволяет централизованно управлять циклами стерилизации, отслеживания и повторного использования устройств. Через специализированных сторонних поставщиков системы здравоохранения могут оптимизировать свой инвентарь, обеспечить соответствие и оптимизировать экономию затрат во многих отделах.
- Эта тенденция к устойчивости и доступности в корне меняет стратегии закупок больниц во всем мире. Следовательно, такие компании, как Stryker Sustainability Solutions и Medline ReNewal, постоянно расширяют свои портфели переработки, чтобы охватить более востребованные категории устройств, от катетеров электрофизиологии до лапароскопических инструментов.
- Спрос на переработку медицинских устройств быстро растет как в развитых, так и в развивающихся странах, поскольку поставщики медицинских услуг все чаще отдают приоритет безопасности пациентов, соблюдению нормативных требований, экологической устойчивости и экономически эффективным операциям.
Азиатско-Тихоокеанская динамика рынка медицинских устройств
водитель
Растущая потребность в связи с растущими затратами на здравоохранение и целями устойчивого развития
- Растущее давление на системы здравоохранения для снижения эксплуатационных расходов при сохранении высоких стандартов ухода за пациентами является важным фактором для все более широкого внедрения переработки медицинских устройств. Больницы и клиники признают двойное преимущество экономии затрат и экологической устойчивости за счет регулируемой переработки одноразовых устройств.
- Например, в апреле 2024 года Stryker Sustainability Solutions объявила о расширении своего портфеля одобренных FDA переработок, включая дополнительные электрофизиологические и хирургические устройства. Ожидается, что такие стратегические расширения ключевых игроков будут стимулировать рост индустрии переработки медицинских устройств в течение прогнозируемого периода.
- По мере того, как поставщики медицинских услуг становятся более осведомленными о финансовых ограничениях и целях устойчивого развития, переработанные устройства предлагают убедительную альтернативу покупке нового оборудования, что позволяет сэкономить до 50% на устройство. Это также помогает сократить объем медицинских отходов, помогая больницам в достижении их целей экологической ответственности.
- Кроме того, растущее внедрение принципов круговой экономики в здравоохранении и стремление к более экологичной практике делают программы переработки неотъемлемым компонентом стратегий закупок больниц, особенно на развитых рынках, таких как США и Европа.
- Гарантия соблюдения нормативных требований, строгие протоколы стерилизации и сторонняя валидация являются ключевыми факторами, способствующими уверенности и принятию переработанных устройств в клинических условиях. Тенденция к партнерству больниц со специализированными перерабатывающими компаниями также способствует расширению рынка.
Сдержанность/вызов
Опасения в отношении восприятия безопасности и нормативных барьеров
- Несмотря на свои преимущества, рынок переработки медицинских устройств сталкивается с проблемами из-за сохраняющихся опасений по поводу безопасности и эффективности переработанных одноразовых устройств. Некоторые медицинские работники остаются осторожными, опасаясь, что повторное использование может поставить под угрозу производительность или безопасность пациента, даже при переработке в соответствии со строгими рекомендациями.
- Например, громкие дебаты в рамках нормативно-правового ландшафта ЕС в 2023 году подчеркнули необходимость гармонизированных стандартов и обеспечения безопасности пациентов, создавая колебания среди некоторых больниц для расширения программ переработки.
- Решение этих проблем безопасности с помощью прозрачных исследований валидации, строгих процессов стерилизации и регулярных проверок соответствия имеет решающее значение для укрепления доверия к широкому использованию переработанных устройств. Такие компании, как Medline ReNewal и Vanguard AG, активно инвестируют в образовательные и сертификационные программы, чтобы успокоить поставщиков медицинских услуг.
- Кроме того, нормативно-правовая база может выступать как драйвером, так и барьером. Хотя одобрение FDA и EMA повышает доверие, непоследовательные правила в разных странах часто замедляют проникновение на рынок, особенно на развивающихся рынках, где руководящие принципы переработки менее определены.
- Еще одна проблема заключается в относительно высоких первоначальных инвестициях, необходимых для создания собственной инфраструктуры переработки или обеспечения партнерских отношений с третьими сторонами, которые могут препятствовать участию небольших медицинских учреждений. Хотя аутсорсинг для специализированных поставщиков становится все более доступным, воспринимаемая сложность принятия продолжает действовать как ограничение.
- Преодоление этих проблем с помощью согласованных правил, кампаний по повышению осведомленности и более прозрачной отчетности о показателях клинического успеха будет иметь жизненно важное значение для устойчивого роста рынка.
Азиатско-Тихоокеанский рынок переработки медицинских устройств
Рынок сегментируется на основе типа, продукта и услуги, процесса, типа устройств, приложения и конечного пользователя.
- По типу
Исходя из типа, рынок переработки медицинских изделий сегментирован на ферментативные и неферментные моющие средства. Ферментативный сегмент доминировал на рынке с долей дохода 46,3% в 2024 году, поскольку он очень эффективен в разрушении сложных белков, липидов и биологических остатков, обычно встречающихся на критических медицинских инструментах. Больницы и хирургические центры отдают предпочтение ферментативным моющим средствам из-за их доказанной способности повышать эффективность последующих стадий стерилизации, тем самым сводя к минимуму риск инфекций. Ферментативные решения совместимы как с автоматизированными, так и с ручными процессами очистки, обеспечивая гибкость для различных медицинских настроек. Они также помогают продлить срок службы тонких инструментов, снижая затраты на замену медицинских учреждений. Принятие также обусловлено нормативными рекомендациями и руководящими принципами передовой практики, подчеркивающими ферментативную очистку для инструментов высокого риска. Кроме того, ферментативные моющие средства уменьшают необходимость повторных циклов очистки, что повышает эффективность работы и снижает использование химических веществ. Их широкое признание на развитых рынках здравоохранения подчеркивает их доминирование в отрасли переработки.
Ожидается, что в сегменте неферментных моющих средств будет наблюдаться самый быстрый CAGR в 19,8% с 2025 по 2032 год из-за его растущего внедрения в странах с развивающейся экономикой и небольших медицинских учреждениях, где приоритет отдается экономически эффективным решениям. Неферментные моющие средства легче обрабатывать и требуют минимального обучения, что делает их пригодными для клиник, диагностических центров и амбулаторных учреждений. Они также совместимы с автоматизированными системами очистки, обеспечивая гибкость и надежность. Рост сегмента также поддерживается растущим вниманием к операционной эффективности и оптимизации бюджета, поскольку эти моющие средства обеспечивают эффективную очистку при меньших затратах. Повышение осведомленности об их эффективности наряду с улучшением состава для обработки широкого спектра загрязняющих веществ способствует признанию их на мировых рынках. Быстрое внедрение сегмента особенно заметно в таких регионах, как Азиатско-Тихоокеанский регион и Латинская Америка, где расширение инфраструктуры здравоохранения и сдерживание затрат являются основными приоритетами.
- По продуктам и услугам
На основе продукции и услуг рынок сегментирован на поддержку и услуги по переработке, а также на переработанные медицинские устройства. Сегмент переработанных медицинских устройств доминировал на рынке с долей 52,4% в 2024 году, что обусловлено необходимостью больниц и хирургических центров управлять большими объемами дорогостоящих инструментов при сохранении безопасности пациентов. Переработанные устройства включают в себя критические инструменты, такие как хирургические инструменты, катетеры и ортопедические имплантаты, которые проверяются на безопасное повторное использование в соответствии со строгими нормативными стандартами. Принятие этих устройств позволяет поставщикам медицинских услуг значительно сократить расходы на закупки, обеспечивая при этом соблюдение правил FDA и ISO. Переработанные устройства также помогают в сокращении медицинских отходов, способствуя инициативам в области устойчивого развития. Доминирование сегмента усиливается благодаря активному внедрению больниц, широкой доступности сертифицированных программ переработки и интеграции в ежедневные клинические операции. Подробные протоколы отслеживания и обеспечения качества еще больше укрепляют доверие к переработанным устройствам, способствуя более широкому проникновению на рынок.
Ожидается, что в сегменте поддержки и услуг по переработке будет наблюдаться самый быстрый CAGR в 18,7% с 2025 по 2032 год, поскольку медицинские учреждения все чаще передают деятельность по переработке специализированным поставщикам. Эти услуги предлагают опыт в стерилизации, стандартизированных процедурах и управлении соблюдением, что позволяет больницам и клиникам сосредоточиться на уходе за пациентами, а не на оперативной логистике. Спрос подпитывается растущей потребностью в экономически эффективных решениях и повышением эффективности, связанной со сторонней переработкой. Аутсорсинговые услуги также обеспечивают доступ к передовому оборудованию, проверенным процессам и обученному персоналу, которые могут быть недоступны на небольших объектах. Региональное расширение числа сертифицированных поставщиков услуг и партнерские отношения с больницами также способствуют быстрому внедрению. Рост сегмента особенно высок в Азиатско-Тихоокеанском регионе, Латинской Америке и на Ближнем Востоке, где больницы все чаще используют внешний опыт для соответствия стандартам качества и безопасности.
- посредством процесса
На основе процесса рынок сегментирован на пресоак, ручную очистку, автоматическую очистку и дезинфекцию. Сегмент автоматической очистки доминировал на рынке с долей выручки 48,1% в 2024 году, благодаря своей способности последовательно предоставлять стандартизированные и высококачественные результаты очистки в больших объемах инструментов. Больницы, хирургические центры и многопрофильные клиники предпочитают автоматические системы, поскольку они уменьшают человеческие ошибки, оптимизируют использование воды и химических веществ и повышают эффективность рабочего процесса. Автоматическая очистка гарантирует правильное обеззараживание всех сложных и деликатных инструментов перед стерилизацией, что снижает риск заражения. Принятие обусловлено нормативными рекомендациями и растущей осведомленностью о стандартизированных протоколах переработки. Сегмент также поддерживает эксплуатационную масштабируемость, позволяя большим объемам оборудования удовлетворять растущие процедурные требования при сохранении безопасности пациентов. Повышенная эффективность, снижение требований к труду и способность интегрироваться с рабочими процессами стерилизации еще больше укрепляют доминирование этого сегмента.
Сегмент ручной очистки, как ожидается, продемонстрирует самый быстрый CAGR в 20,3% с 2025 по 2032 год, поскольку он остается важным в небольших медицинских учреждениях, домашних медицинских учреждениях и диагностических центрах. Ручная очистка позволяет тщательно следить за деликатными и сложными инструментами, обеспечивая оптимальное обеззараживание там, где автоматизированные системы невозможны. Рост поддерживается ростом инвестиций в программы обучения персонала и акцентом на поддержание гигиенических стандартов в малообъемных объектах. Ручная очистка также остается жизненно важной для специализированных инструментов, которые не выдерживают автоматизированных циклов. Повышение осведомленности об эффективных ручных методах в сочетании с растущим внедрением на развивающихся рынках стимулирует значительное расширение в этом сегменте. Его постоянное значение в медицинских учреждениях подчеркивает его важную роль наряду с автоматизированными процессами.
- По типу устройств
По типу устройств рынок подразделяется на критические устройства, полукритические устройства и некритические устройства. Сегмент критических устройств доминировал на рынке с долей выручки 54,7% в 2024 году, поскольку он охватывает такие инструменты, как хирургические инструменты, сердечно-сосудистые катетеры и эндоскопы, которые требуют тщательной очистки и стерилизации для предотвращения инфекций. Больницы и хирургические центры отдают приоритет критической переработке устройств для поддержания безопасности пациентов и соблюдения нормативных требований. Высокие хирургические объемы и повторное использование дорогостоящих инструментов приводят к постоянному спросу. Больницы часто внедряют проверенные протоколы переработки, поддерживаемые обученным персоналом и передовым оборудованием, для поддержания стандартов качества. Доминирование критических устройств еще больше усиливается их важной ролью в жизненно важных процедурах и сложных операциях, где надежность инструмента имеет первостепенное значение.
Ожидается, что сегмент полукритических устройств будет наблюдать самый быстрый CAGR в 19,5% с 2025 по 2032 год, что обусловлено увеличением использования таких устройств, как инструменты респираторной терапии, стоматологические инструменты и аксессуары для визуализации. Эти устройства требуют высокоуровневой дезинфекции и тщательной обработки для обеспечения безопасности пациента. Рост поддерживается повышением осведомленности о безопасной практике переработки, расширением инфраструктуры здравоохранения и расширением внедрения в клиниках, амбулаторных учреждениях и учреждениях по уходу на дому. Экономия затрат и операционная эффективность, обеспечиваемая правильной полукритической переработкой устройств, также способствуют росту рынка. Развивающиеся рынки, где расширяется доступ к здравоохранению, также предоставляют значительные возможности для этого сегмента.
- С помощью приложения
На основе применения рынок сегментирован на устройства и аксессуары. Сегмент устройств доминировал на рынке с долей выручки 55,2% в 2024 году, поскольку поставщики медицинских услуг отдают приоритет переработке дорогостоящих инструментов, включая хирургические и диагностические устройства, для оптимизации затрат и обеспечения безопасности пациентов. Принятие обусловлено одобрением регулирующих органов для переработанных устройств, приемом в больницы и интеграцией в клинические рабочие процессы. Больницы и хирургические центры выигрывают от экономической эффективности, устойчивости и сокращения расходов на закупки. Доминирование еще более усиливается постоянным спросом на многоразовые дорогостоящие устройства, которые по-прежнему имеют решающее значение для клинических процедур.
Ожидается, что в сегменте аксессуаров самый быстрый CAGR составит 18,9% с 2025 по 2032 год, что обусловлено растущим спросом на компоненты для переработки, такие как трубки, разъемы и одноразовые вложения. Эти аксессуары широко используются в амбулаторных центрах, домашнем здравоохранении и клиниках, где повторное использование компонентов снижает эксплуатационные расходы при сохранении гигиенических стандартов. Рост также поддерживается повышением осведомленности о программах переработки аксессуаров, доступности специализированных услуг по переработке и стимулировании регулирования в развивающихся регионах. Принятие продолжает расширяться, поскольку поставщики медицинских услуг ищут экономически эффективные способы управления аксессуарами для устройств.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на больницы, клиники, домашнее здравоохранение, диагностические центры, производители, амбулаторные хирургические центры и другие. Сегмент больниц доминировал на рынке с долей выручки 57,6% в 2024 году, поскольку высокие объемы хирургических операций, сложные процедуры и строгие стандарты безопасности делают больницы крупнейшими потребителями переработанных медицинских устройств. Больницы полагаются на проверенные протоколы переработки, сторонние услуги и внутренние системы стерилизации для поддержания качества и снижения риска заражения. Оптимизация затрат, операционная эффективность и соблюдение нормативных стандартов усиливают доминирование этого сегмента.
Ожидается, что сегмент домашнего здравоохранения будет наблюдать самый быстрый CAGR в 21,0% с 2025 по 2032 год, что обусловлено растущей распространенностью хронических заболеваний и ростом услуг по уходу на дому, которые требуют безопасных многоразовых инструментов. Повышение осведомленности среди пациентов и поставщиков медицинских услуг о преимуществах переработанных устройств, а также о преимуществах затрат и нормативной поддержке ускоряет внедрение. Этот сегмент особенно заметен в развитых регионах с растущей инфраструктурой домашнего здравоохранения и на развивающихся рынках, где амбулаторная помощь быстро расширяется.
Азиатско-Тихоокеанский региональный анализ рынка медицинских изделий
- Рынок переработки медицинских устройств в Азиатско-Тихоокеанском регионе будет расти быстрыми темпами в течение прогнозируемого периода 2025-2032 годов, что обусловлено ростом расходов на здравоохранение, быстрой урбанизацией и растущим давлением на системы здравоохранения для принятия экономически эффективных и устойчивых медицинских практик.
- В таких странах, как Китай, Индия и Япония, наблюдается значительное расширение инфраструктуры больниц, что ускоряет внедрение решений по переработке медицинских устройств в государственных и частных медицинских учреждениях. Растущая осведомленность о инфекционном контроле, сокращении отходов и экономии эксплуатационных расходов способствует дальнейшему росту рынка.
- Поддерживающая государственная политика, способствующая эффективному использованию ресурсов и устойчивому предоставлению медицинских услуг, укрепляет внедрение в странах с формирующейся экономикой Азиатско-Тихоокеанского региона. В целом ожидается, что регион останется ключевым фактором роста на мировом рынке переработки медицинских устройств.
Китайский медицинский прибор перерабатывает рыночную информацию
Китайский рынок переработки медицинских устройств доминировал в Азиатско-Тихоокеанском регионе с самой большой долей доходов примерно 32,8% в 2024 году, что обусловлено быстрым расширением инфраструктуры больниц и все более широким внедрением стратегий сдерживания затрат в системах общественного здравоохранения. Растущие объемы хирургических процедур и растущая осведомленность о безопасной и стандартизированной практике переработки в крупных третичных больницах усиливают спрос на рынке. Сильный акцент правительства на устойчивой медицинской практике и эффективности здравоохранения также поддерживает принятие. Растущее внедрение передовых технологий стерилизации и переработки в государственных и частных медицинских учреждениях продолжает стимулировать рост рынка. Поскольку Китай фокусируется на улучшении качества здравоохранения при одновременном контроле затрат, ожидается, что переработка медицинских устройств будет устойчиво внедряться по всей стране.
Индийское медицинское устройство перерабатывает рыночную информацию
Ожидается, что рынок переработки медицинских устройств в Индии станет самой быстрорастущей страной в Азиатско-Тихоокеанском регионе, который, по прогнозам, увеличится на 23,6% с 2025 по 2032 год. Этот рост обусловлен увеличением расходов на здравоохранение, быстрой урбанизацией и расширением доступа к передовой медицинской помощи в городских и полугородских районах. Правительственные инициативы, способствующие доступной медицине и эффективному использованию ресурсов, побуждают больницы принимать решения по переработке. Растущее внимание к сокращению медицинских отходов, улучшению инфекционного контроля и снижению эксплуатационных расходов ускоряет внедрение в государственных и частных больницах. Кроме того, ожидается, что растущая осведомленность об устойчивой практике здравоохранения и увеличение инвестиций в модернизацию больниц будут способствовать дальнейшему расширению рынка в Индии.
Доля рынка переработки медицинских изделий в Азиатско-Тихоокеанском регионе
Отрасль переработки медицинских изделий в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Страйкер (США)
- Кардинальное здоровье (США)
- Johnson & Johnson Private Limited (США)
- Бакстер (США)
- 3M (США)
- Medivators Inc. (США)
- СТЕРИС (США)
- EverX (США)
- Vanguard AG (США)
- Avante Health Solutions (США)
- UVC Solutions (Канада)
- Getinge (Швеция)
- SureTek Medical (США)
- SOMA TECH INTL (США)
- Olympus Corporation (Япония)
- Medtronic (Ирландия)
Последние разработки на рынке переработки медицинских изделий в Азиатско-Тихоокеанском регионе
- В январе 2023 года FDA выпустило окончательное руководство под названием «Политика переходного обеспечения соблюдения для изменений установки стерилизации этиленоксида для устройств класса III». Это руководство содержит информацию о рекомендациях FDA и общих принципах, на которые должны ссылаться держатели заявок на предварительное одобрение (PMA) и исключениях для гуманитарных устройств (HDE) для устройств класса III, стерилизованных оксидом этилена (EtO).
- В июле 2023 года Ассоциация переработчиков медицинских устройств (AMDR) сообщила, что больницы и хирургические центры сэкономили более 465 миллионов долларов США и избежали выбросов парниковых газов на 98 миллионов фунтов стерлингов с помощью регулируемых, переработанных одноразовых медицинских устройств.
- В ноябре 2024 года FDA опубликовало «Переходную политику обеспечения соблюдения для изменений установки стерилизации этиленоксида для устройств класса III». Эта политика направлена на решение проблем, с которыми сталкиваются объекты стерилизации при выполнении нормативных требований, обеспечивая постоянную доступность стерилизованных медицинских изделий при сохранении стандартов безопасности.
- В июле 2025 года компания Innovative Health подчеркнула важность применения переработчиков в соответствии с высокими стандартами. Компания подчеркнула необходимость строгого контроля качества и соблюдения нормативных руководящих принципов для обеспечения безопасности и эффективности переработанных медицинских изделий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











