


Азиатско-тихоокеанский рынок добавок по источнику (происхождение животных и происхождение животных), возрастная группа (гериатрическая и взрослая), инъекция (однократная инъекция, три инъекции и пять инъекций), молекулярный вес (промежуточный молекулярный вес, низкий молекулярный вес и высокий молекулярный вес), конечный пользователь (больница, ортопедические клиники, центры амбулаторной помощи и другие), канал распределения (прямые нежные и розничные продажи) Отраслевые тенденции и прогноз до 2033 года
Каков размер и обзор рынка вязкодополнения в Азиатско-Тихоокеанском регионе
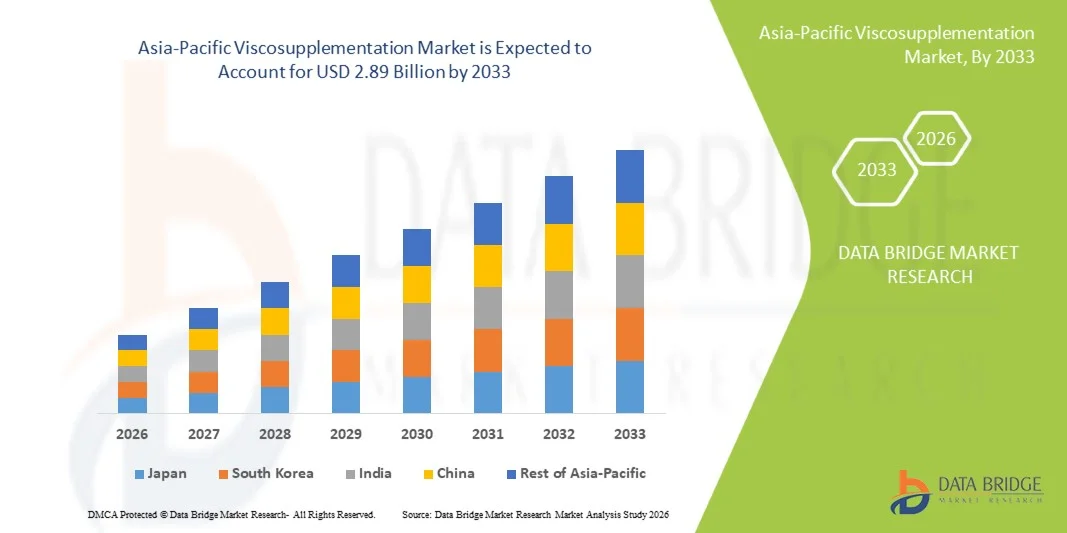
Согласно анализу рынка Data Bridge Market Research, рынок вязкодополнения в Азиатско-Тихоокеанском регионе был оценен как$1,39 млрд. в 2025 годуи, по прогнозам, достигнет2,89 млрд долларов к 2033 годуРастущий в aCAGR 9,6% с 2026 по 2033 годНа рынке наблюдается устойчивое расширение, обусловленное растущей распространенностью остеоартрита, увеличением гериатрической популяции и растущим предпочтением минимально инвазивных методов лечения боли в суставах.
Растущее бремя остеоартрита коленного сустава среди стареющих групп населения в сочетании с большей осведомленностью об инъекциях на основе гиалуроновой кислоты способствует более широкому внедрению методов лечения вязко-дополнительной терапии в больницах, ортопедических клиниках и специализированных центрах ухода. Кроме того, прогресс в технологиях инъекций и расширение инфраструктуры здравоохранения в развивающихся странах Азиатско-Тихоокеанского региона еще больше способствуют проникновению на рынок, поскольку пациенты и клиницисты все чаще выбирают нехирургические альтернативы, чтобы отложить или избежать процедур замены суставов.
Ключевые тенденции рынка и перспективы
- Китай доминировал на рынке азиатско-тихоокеанских добавок с самой большой долей доходов в 35,40% в 2025 году, чему способствовали высокая нагрузка на остеоартрит, большое старение населения и расширение инфраструктуры ортопедической помощи.
- Сегмент Non-Animal Origin возглавил рынок с долей 60,65% в 2025 году, что обусловлено сильным клиническим предпочтением препаратов гиалуроновой кислоты, полученных из биоферментации, с более высокой чистотой и более низким иммуногенным риском.
- Ожидается, что Индия станет самым быстрорастущим рынком в стране с CAGR в 10,2% с 2026 по 2033 год, чему будет способствовать рост гериатрического населения, увеличение распространенности остеоартрита, улучшение доступа к здравоохранению и повышение осведомленности о нехирургических методах лечения боли в суставах.
- Взрослые являются наиболее быстро растущим типом возрастной группы, по прогнозам, регистрируют CAGR 7,8%, что отражает всплеск случаев раннего остеоартрита, связанного с ожирением, сидячим образом жизни, спортивными травмами и профессиональным напряжением.
- Сегмент «Три инъекции» доминировал в категории инъекционных типов с долей дохода 40,50% в 2025 году, во главе с наиболее широко распространенным клиническим протоколом лечения остеоартрита коленного сустава в Азиатско-Тихоокеанском регионе.
- Промежуточный молекулярный вес составляет 45,50% рынка, что обусловлено оптимальным балансом вязкости, безопасности и клинической эффективности.
- Сегмент с высоким молекулярным весом является самой быстрорастущей молекулярной весовой категорией с CAGR 8,2%, что обусловлено его превосходным долгосрочным облегчением боли и снижением требований к частоте инъекций.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,39 млрд
- Ожидаемая рыночная стоимость (2033): $2,89 млрд
- Прогноз CAGR (2026–2033): 9,6%
- Страна-лидер в 2025 году: Китай
- Самая быстрорастущая страна: Индия
Сфера охвата и сегментация рынка вязкодополнения в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Азиатско-тихоокеанское расширение ключевых рыночных представлений |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на Азиатско-Тихоокеанском рынке вискодополнения
Тенденция: рост перехода к минимально инвазивному лечению остеоартрита
Азиатско-тихоокеанский рынок вязко-дополнительных препаратов переживает сильный структурный сдвиг в сторону минимально инвазивных подходов к лечению, особенно внутрисуставных инъекций гиалуроновой кислоты, поскольку как пациенты, так и клиницисты все чаще отдают приоритет нехирургическому лечению остеоартрита коленного сустава. Эта тенденция усиливается растущей осведомленностью о ранней стадии вмешательства, когда задержка или предотвращение полной замены коленного сустава стали ключевой клинической целью. Улучшения в ортопедической амбулаторной помощи, более быстрое время процедуры и более высокое принятие пациентом повторных циклов инъекции еще больше усиливают усыновление. Кроме того, обновленные протоколы лечения в крупных больницах все чаще рекомендуют вязкое дополнение в качестве первой линии или промежуточной терапии до хирургической эскалации. Например, городские третичные больницы в Китае и Индии сообщают о росте объемов амбулаторных процедур инъекции коленного сустава, поскольку пациенты переходят от длительных хирургических вариантов восстановления.
Азиатско-Тихоокеанская динамика рынка вязкодополнения
Ключевой фактор рынка: рост распространенности остеоартрита и старение населения
Основной движущей силой Азиатско-Тихоокеанского рынка вязкой добавки является быстрый рост распространенности остеоартрита, тесно связанный с демографическим старением, малоподвижным образом жизни и ростом показателей ожирения в основных экономиках, таких как Китай, Япония и Индия. По мере расширения пожилого населения заболеваемость дегенеративными нарушениями суставов ускоряется, создавая устойчивый спрос на долгосрочные методы лечения боли, которые сохраняют функцию суставов. Вискозаполнение все чаще позиционируется как предпочтительная альтернатива кортикостероидам и хирургическим вмешательствам из-за его лучшего профиля безопасности и способности улучшать мобильность в течение нескольких циклов лечения. Системы здравоохранения также находятся под давлением, чтобы уменьшить хирургическое бремя, что еще больше поощряет раннюю стадию инъекционной терапии. Например, ортопедические отделения в Японии все чаще интегрируют инъекции гиалуроновой кислоты в стандартизированные пути лечения остеоартрита для пожилых пациентов, чтобы отложить операцию по замене коленного сустава.
Ключевые ограничения/вызовы: ограниченное покрытие расходов и высокие затраты из кармана
Существенным препятствием для расширения рынка в Азиатско-Тихоокеанском регионе является неравномерная ситуация с возмещением, когда многие системы государственного страхования не полностью покрывают внутрисуставные инъекции гиалуроновой кислоты, перекладывая значительную финансовую нагрузку на пациентов. Это приводит к проблемам доступности, особенно в группах населения с низким и средним уровнем дохода, где решения о лечении очень чувствительны к цене. Кроме того, ограниченная осведомленность среди врачей первичной медико-санитарной помощи и пациентов о долгосрочных преимуществах вязко-добавочной терапии снижает показатели раннего принятия, что приводит к задержке начала лечения или предпочтению более дешевых анальгетических альтернатив. Раздробленная структура финансирования здравоохранения в регионе еще больше усиливает разрыв в доступности между городским и сельским населением. Например, в некоторых странах Юго-Восточной Азии пациенты часто выбирают препараты для лечения боли в полости рта вместо инъекционных методов лечения из-за отсутствия поддержки со стороны страхового возмещения.
Ключевые возможности рынка: расширение инфраструктуры ортопедической помощи в развивающихся странах
Азиатско-тихоокеанский рынок вязко-дополнительных услуг предоставляет широкие возможности для роста, обусловленные быстрым расширением инфраструктуры ортопедической помощи, особенно в странах с развивающейся экономикой, где частные инвестиции в здравоохранение ускоряются. Растущее создание специализированных ортопедических клиник, амбулаторных хирургических центров и больничных цепочек значительно улучшает доступ пациентов к совместной инъекционной терапии за пределами крупных мегаполисов. Это расширение инфраструктуры также позволяет внедрять продукты с премиальными добавками, включая однократные инъекции и высокомолекулярные составы, которые обеспечивают улучшенное соответствие пациентов и более длительное облегчение. Кроме того, растущий медицинский туризм и участие частного сектора поддерживают передачу технологий и более широкую доступность передовых ортопедических процедур. Например, расширение сети многопрофильных ортопедических больниц в городах уровня 2 и уровня 3 в Индии и Китае позволяет расширить доступ к методам вязко-дополнительной терапии для ранее недостаточно обслуживаемых групп пациентов.
Как сегментируется рынок вязкодополнения в Азиатско-Тихоокеанском регионе
Азиатско-тихоокеанский рынок добавок сегментирован на основе источника, возрастной группы, типа инъекции, молекулярной массы, конечного пользователя и канала распределения.
- Источник
Исходя из источника, рынок вязкодобавлений в Азиатско-Тихоокеанском регионе сегментирован на животного и неживотного происхождения. Сегмент Non-Animal Origin доминировал на рынке с долей 60,65% в 2025 году, что обусловлено сильным клиническим предпочтением препаратов гиалуроновой кислоты, полученных из биоферментации, с более высокой чистотой и более низким иммуногенным риском. Эти продукты широко используются в развитых системах здравоохранения, таких как Япония и Южная Корея, из-за более строгих нормативных стандартов и передовых методов клинического применения. Больницы и специалисты-ортопеды отдают предпочтение препаратам неживотного происхождения, поскольку они предлагают последовательную молекулярную структуру, улучшенные профили безопасности и снижение риска аллергических реакций. Непрерывные достижения в технологии перекрестной гиалуроновой кислоты еще больше повышают эффективность лечения и продолжительность облегчения боли. Повышение осведомленности врачей и принятие рекомендаций также усиливают доминирование. Сегмент выигрывает от сильного проникновения в больничных учреждениях премиум-класса и специализированных ортопедических клиниках.
Сегмент Animal Origin, как ожидается, будет самым быстрорастущим, регистрируя CAGR в 8,7% с 2026 по 2033 год, поскольку он по-прежнему в основном обусловлен чувствительными к затратам системами здравоохранения в развивающихся странах. Несмотря на то, что они по-прежнему широко используются в некоторых программах государственных закупок, опасения относительно изменчивости, стандартов очистки и иммуногенных ответов ограничивают более широкое внедрение. Однако его доступность обеспечивает постоянную актуальность в сельских и полугородских медицинских учреждениях. В течение прогнозируемого периода ожидается постепенное замещение препаратами, не содержащими животных, поскольку стандарты безопасности в регионе ужесточаются.
- Возрастная группа
По возрастной группе рынок сегментирован на гериатрический и взрослый. Гериатрический сегмент доминировал на рынке с долей 70,75% в 2025 году, что обусловлено высокой распространенностью остеоартрита среди стареющего населения в таких странах, как Китай, Япония и Индия. Возрастная дегенерация хряща, снижение смазки суставов и ограниченная мобильность значительно увеличивают спрос на вязко-дополнительные методы лечения в этой популяции. Больницы предпочитают инъекционное лечение гиалуроновой кислотой для пожилых пациентов в качестве более безопасной альтернативы хирургическим вмешательствам, таким как полная замена коленного сустава. Увеличение продолжительности жизни и улучшение доступа к ортопедической помощи еще больше укрепляют доминирование на рынке. Государственные программы по уходу за пожилыми людьми и страховая поддержка в отдельных странах также способствуют повышению уровня усыновления. Сегмент остается основным источником дохода в Азиатско-Тихоокеанском регионе.
Сегмент взрослых, как ожидается, будет самым быстрорастущим, регистрируя CAGR в 7,8% с 2026 по 2033 год, что обусловлено увеличением случаев раннего остеоартрита, связанного с ожирением, сидячим образом жизни, спортивными травмами и профессиональным напряжением. Молодые пациенты все чаще выбирают профилактическую совместную помощь, чтобы отсрочить прогрессирование заболевания и избежать хирургических процедур в более позднем возрасте. Растущая осведомленность о вариантах нехирургического лечения и улучшенных показателях диагностики способствуют более раннему вмешательству. Расширение сетей ортопедических клиник и амбулаторных учреждений улучшает доступ населения трудоспособного возраста. Растущее участие в спортивных мероприятиях и связанные с травмами нарушения суставов еще больше ускоряют спрос на вязко-дополнительные терапии в этом сегменте.
- По типу инъекции
На основе типа инъекции рынок сегментирован на одну инъекцию, три инъекции и пять инъекций. Сегмент «Три инъекции» доминировал на рынке с долей 40,45% в 2025 году, поскольку он остается наиболее широко распространенным клиническим протоколом для лечения остеоартрита коленного сустава в Азиатско-Тихоокеанском регионе. Это предпочтительнее за его сбалансированный подход между стоимостью, клинической эффективностью и установленным знакомством с врачом. Многие руководящие принципы лечения по-прежнему рекомендуют многодозовые схемы лечения из-за длительной клинической проверки и предсказуемых терапевтических результатов. Больницы и ортопедические клиники продолжают полагаться на этот протокол при умеренных случаях остеоартрита. Структуры возмещения в ряде стран также отдают предпочтение многократным инъекциям по сравнению с премиальными однократными дозами. Сильное доверие врачей и исторические модели использования продолжают укреплять доминирование.
Ожидается, что сегмент однократных инъекций будет самым быстрорастущим, регистрируя CAGR в 8,5% с 2026 по 2033 год, что обусловлено растущим предпочтением пациентов удобству, меньшим количеством посещений больниц и улучшенным соблюдением требований. Достижения в области высокомолекулярной массы и сшитых составов значительно улучшили эффективность, что делает однократную терапию сильной альтернативой схемам многократной инъекции. Расширение амбулаторной помощи и эффективные по времени модели лечения еще больше способствуют внедрению. Врачи все чаще рекомендуют однократные инъекции для случаев легкого и умеренного остеоартрита из-за снижения процедурной нагрузки. Растущий спрос на быстрые, эффективные и минимально разрушительные варианты лечения ускоряет рост этого сегмента.
- По молекулярному весу
На основе молекулярной массы рынок сегментирован на низкомолекулярную массу, промежуточную молекулярную массу и высокую молекулярную массу. Сегмент промежуточного молекулярного веса доминировал на рынке с долей 45,50% в 2025 году, благодаря оптимальному балансу вязкости, безопасности и клинической эффективности. Он широко используется в качестве стандартного варианта лечения в больницах и ортопедических клиниках Азиатско-Тихоокеанского региона. Врачи предпочитают эту категорию, потому что она обеспечивает последовательное облегчение боли с умеренной продолжительностью и хорошо установленными профилями безопасности. Он также обеспечивает благоприятный баланс между стоимостью и терапевтическими результатами, что делает его подходящим для больших групп пациентов. Широкая доступность государственных и частных систем здравоохранения также способствует доминированию. Сегмент продолжает оставаться наиболее часто назначаемым типом рецептуры при обычном лечении остеоартрита.
Ожидается, что сегмент с высоким молекулярным весом будет самым быстрорастущим, регистрируя CAGR в 8,2% с 2026 по 2033 год, что обусловлено его превосходным долгосрочным облегчением боли и снижением требований к частоте инъекций. Он все более предпочтителен для случаев умеренного и тяжелого остеоартрита, когда требуется расширенный контроль симптомов. Достижения в технологии сшивания улучшили стабильность, время пребывания и клинические показатели. Больницы все чаще переходят на премиальные препараты для повышения удовлетворенности пациентов и результатов лечения. Растущий спрос на одноинъекционные, долгосрочные методы лечения еще больше ускоряет внедрение в регионе.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, ортопедические клиники, центры амбулаторной помощи и другие. Сегмент госпиталей доминировал на рынке с долей 55,60% в 2025 году, что обусловлено высоким притоком пациентов, передовыми диагностическими возможностями и наличием квалифицированных ортопедических специалистов. Больницы остаются основными центрами лечения умеренных и тяжелых случаев остеоартрита, требующих структурированной инъекционной терапии и последующего ухода. Сильные институциональные системы закупок и возмещения способствуют дальнейшему укреплению доминирования. Они также служат реферальными центрами для сложных заболеваний суставов и расширенного планирования лечения. Высокие объемы процедур в больницах высшего звена продолжают удерживать лидерство. Сегмент выигрывает от хорошо налаженной инфраструктуры и многопрофильных групп по уходу.
Сегмент центров амбулаторной помощи, как ожидается, будет самым быстрорастущим, регистрируя CAGR в 9,1% с 2026 по 2033 год, что обусловлено растущим спросом на амбулаторные модели лечения и экономически эффективные медицинские услуги. Пациенты все чаще предпочитают эти центры из-за более короткого времени ожидания, более быстрых процедур и более низких общих затрат на лечение. Расширение частной инфраструктуры здравоохранения в развивающихся странах Азиатско-Тихоокеанского региона значительно улучшает доступность. Врачи меняют рутинные процедуры вязко-дополнительной терапии на амбулаторные установки для большей эффективности. Растущая децентрализация ортопедической помощи и растущее внимание к процедурам дневного ухода еще больше ускоряют рост.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямые тендерные и розничные продажи. Сегмент Direct Tender доминировал на рынке с долей 65,70% в 2025 году, чему способствовали массовые закупки из государственных больниц, систем общественного здравоохранения и институциональных покупателей. Этот канал обеспечивает экономически эффективные закупки, долгосрочную стабильность поставок и стандартизированные закупки в крупных больничных сетях. Он особенно доминирует в странах с сильной системой здравоохранения, таких как Китай и Индия. Больницы предпочитают этот канал из-за предсказуемого ценообразования и упорядоченных процессов закупок. Государственные программы здравоохранения и централизованные механизмы закупок продолжают укреплять доминирование. Сегмент остается основой крупномасштабного распределения рынка в Азиатско-Тихоокеанском регионе.
Ожидается, что сегмент розничных продаж будет самым быстрорастущим, регистрируя CAGR в 8,6% с 2026 по 2033 год, что обусловлено расширением частных ортопедических клиник, специализированных центров и децентрализованных моделей предоставления медицинских услуг. Расширение доступа пациентов к амбулаторной помощи укрепляет поток продукции непосредственно в клинику. Улучшенные сети дистрибуции лекарственных средств повышают доступность продукции в городских и полугородских районах. Рост частных расходов на здравоохранение и медицинский туризм также способствуют росту. Переход к ориентированным на пациента, удобным путям лечения ускоряет расширение розничных каналов по всему региону.
В каком регионе находится наибольшая доля рынка вискодополнения в Азиатско-Тихоокеанском регионе
Китай доминировал на рынке азиатско-тихоокеанских добавок с самой большой долей доходов в 35,40% в 2025 году, чему способствовали высокая нагрузка на остеоартрит, большое старение населения и расширение инфраструктуры ортопедической помощи. Страна также выигрывает от растущего принятия инъекций на основе гиалуроновой кислоты в качестве предпочтительного варианта нехирургического лечения остеоартрита коленного сустава, особенно в амбулаторных больницах. Растущие расходы на здравоохранение, улучшенный доступ к передовым ортопедическим методам лечения и растущая осведомленность о совместных методах консервации еще больше усиливают проникновение на рынок. Расширение крупных больничных сетей и увеличение объемов процедур в городах 1-го и 2-го уровней продолжают поддерживать лидирующие позиции Китая на рынке вязкодобавлений в Азиатско-Тихоокеанском регионе.
Китайское видение рынка вязкодополнения
Китайский рынок вязко-дополнительных препаратов демонстрирует быстрый рост из-за высокого бремени остеоартрита, большого стареющего населения и сильного расширения инфраструктуры ортопедической помощи в городах и городах 2-го уровня. Все более широкое внедрение инъекций гиалуроновой кислоты в качестве предпочтительного варианта нехирургического лечения значительно поддерживает спрос на рынке в больницах и специализированных ортопедических клиниках. Страна также выигрывает от роста инвестиций в здравоохранение, улучшения доступа к передовым методам лечения суставов и повышения осведомленности о лечении остеоартрита на ранней стадии. Расширение крупных больничных сетей и увеличение амбулаторных процедур еще больше укрепляют доминирование Китая на рынке вязкодобавок в Азиатско-Тихоокеанском регионе.
Японский рынок дополнений Insight
Рынок вязко-добавочных добавок в Японии демонстрирует устойчивый рост из-за одного из самых высоких показателей старения населения во всем мире и высокой распространенности остеоартрита коленного сустава среди пожилых пациентов. В стране хорошо известно о принятии инъекций на основе гиалуроновой кислоты в качестве стандартного нехирургического лечения боли в суставах. Расширение интеграции передовых составов, включая высокомолекулярные вязко-добавки, еще больше способствует клиническому принятию. Сильная инфраструктура здравоохранения, высокая осведомленность пациентов и сосредоточенность на поддержании мобильности в стареющем населении продолжают стимулировать рост рынка. Кроме того, акцент Японии на профилактическом здравоохранении и уменьшении хирургической зависимости еще больше усиливает спрос на вязко-дополнительные препараты.
Индия Viscosupplementation Market Insight
Рынок вязко-добавочных добавок в Индии быстро растет из-за роста случаев остеоартрита, увеличения гериатрического населения и улучшения доступа к ортопедической помощи в городских и полугородских регионах. Растущая осведомленность о вариантах нехирургического лечения и повышение доступности инъекций гиалуроновой кислоты способствуют внедрению в частных больницах и специализированных клиниках. Расширение ортопедических цепей и центров амбулаторной помощи способствует дальнейшему улучшению доступности лечения. Рост заболеваний суставов, связанных с образом жизни, и увеличение спортивных травм также способствуют повышению спроса. Укрепление инфраструктуры здравоохранения и растущее предпочтение пациентов экономически эффективным методам лечения боли позиционируют Индию как один из самых быстрорастущих рынков в регионе.
Южнокорейский рынок дополнений Insight
Рынок вязко-добавок в Южной Корее демонстрирует устойчивый рост из-за растущей распространенности остеоартрита, увеличения стареющего населения и сильного внедрения передовых технологий ортопедического лечения в больницах и специализированных клиниках. Страна извлекает выгоду из высокоразвитой системы здравоохранения, высокой осведомленности пациентов и раннего принятия минимально инвазивных процедур, таких как инъекции гиалуроновой кислоты при остеоартрите коленного сустава. Растущее предпочтение нехирургических решений для борьбы с болью и все большее внимание к поддержанию мобильности у пожилых людей еще больше способствуют расширению рынка. Кроме того, непрерывные достижения в технологиях рецептуры и сильное проникновение частных поставщиков медицинских услуг повышают доступность лечения и клиническое применение. Растущий акцент на амбулаторную ортопедическую помощь и профилактическое совместное управление здравоохранением продолжает укреплять позиции Южной Кореи на рынке вязкодобавлений в Азиатско-Тихоокеанском регионе.
Какие компании являются ведущими на Азиатско-Тихоокеанском рынке вискодополнения
Индустрия вязкодополнения в Азиатско-Тихоокеанском регионе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Санофи (Франция)
- Fidia Farmaceutici S.p.A.
- Anika Therapeutics, Inc. (США)
- Seikagaku Corporation (Япония)
- LG Chem, Ltd. (Южная Корея)
- Shandong Haohai Biological Technology Co., Ltd. (Китай)
- Meiji Seika Pharma Co., Ltd. (Япония)
- Daiichi Sankyo Company, Limited (Япония)
- Chugai Pharmaceutical Co., Ltd. (Япония)
- Kyowa Kirin Co., Ltd. (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Zimmer Biomet (США)
- Johnson & Johnson Services, Inc. (США)
- Bioventus Inc. (США)
- Hyaltech Ltd. (Великобритания)
- Contura International A/S (Дания)
- Smith & Nephew (Великобритания)
- Rottapharm Madaus S.p.A. (Италия)
- Arthrex, Inc. (США)
- Bausch Health (Канада)
Каковы последние события на Азиатско-Тихоокеанском рынке вискодополнения
- В марте 2024 года Seikagaku Corporation (Япония), ведущий производитель фармацевтических препаратов на основе гликозаминогликана, объявила о продолжающемся расширении и поддержке клинического внедрения своей добавки гиалуроновой кислоты SUPARTZ FX в Японии и на международных рынках. Компания подчеркнула растущее использование лечения внутрисуставного остеоартрита коленного сустава в ортопедических клиниках из-за его давней клинической эффективности и профиля безопасности. Это развитие отражает растущий спрос на вязкое дополнение на основе ГК в стареющем населении Азиатско-Тихоокеанского региона.
- В июне 2023 года LG Chem (Южная Корея), крупная компания в области наук о жизни, продвинула коммерциализацию и расширение своего портфеля совместных инъекций гиалуроновой кислоты, включая Hyruan One, нацеливаясь на растущий спрос на лечение остеоартрита на азиатских рынках. Компания подчеркнула более широкое распространение в отечественных и региональных системах здравоохранения для решения растущих случаев заболеваний суставов. Это отражает растущую роль Южной Кореи в передовом производстве и внедрении вязкого дополнения.
- В сентябре 2022 года Haohai Biological Technology (Китай), ключевой игрок в области офтальмологических и ортопедических биоматериалов, объявила о расширении применения своих продуктов для инъекций гиалуроновой кислоты на внутренних рынках ортопедической обработки. Инъекционные продукты компании на основе ГК продолжали набирать обороты в лечении остеоартрита коленного сустава в китайских больницах из-за растущего спроса на минимально инвазивные методы лечения. Это подчеркивает укрепление внутренней цепочки поставок Китая в продуктах вязко-дополнительной промышленности.
- В мае 2022 года Fidia Farmaceutici (Италия), мировой лидер в области терапии на основе гиалуроновой кислоты, расширила свои партнерские отношения по дистрибуции на рынках Азиатско-Тихоокеанского региона, чтобы укрепить доступ к продуктам вязкодобавки Hyalgan. Компания сосредоточилась на увеличении доступности в ортопедических клиниках в странах с развивающейся экономикой Азии, где распространенность остеоартрита растет. Это расширение отражает растущий региональный спрос на установленные методы инъекционной терапии ГК.
- В июле 2021 года Sanofi (Франция) через подразделение Genzyme продолжила укреплять доступность и клиническое использование Synvisc (гилан G-F 20) на рынках Азиатско-Тихоокеанского региона, особенно в Индии и Юго-Восточной Азии через региональные каналы распространения медицинских услуг. Терапия по-прежнему широко использовалась для лечения остеоартрита коленного сустава у пациентов, ищущих нехирургические варианты облегчения боли. Это подчеркивает постоянную зависимость от существующих брендов вязко-дополнительных препаратов при разработке систем здравоохранения APAC.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











