



Сегментация рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе по типу продукции (клеи, скобы, шовный материал, герметики и механические устройства), типу раны (острые и хронические раны), применению (ожоги, язвы, хирургические раны, пролежни, диабетические язвы и артериальные язвы), конечным пользователям (больницы, медицинские учреждения, амбулаторные хирургические центры и домашний уход) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе и темпы роста
- Размер рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе был оценен753,50 млрд долларов США в 2025 годуОжидается, что он достигнет$1307,29 млрд к 2033 году, вCAGR 7,13%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом числа хирургических процедур, увеличением частоты травматических травм и растущей распространенностью хронических ран во всем мире, что приводит к более высокому спросу на эффективные и передовые решения для закрытия ран в больницах и амбулаторных хирургических центрах.
- Кроме того, технологические достижения в швах, скобках, клеях и гемостатических средствах, наряду с растущим предпочтением минимально инвазивных операций и более быстрых решений для заживления, устанавливают устройства для закрытия ран в качестве основных компонентов в современной хирургической и неотложной помощи. Эти факторы ускоряют внедрение решений Wound Closure Devices, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Рыночная стоимость (2025):753,50 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):$1307,29 млрд.
- Прогноз CAGR (2026–2033):7.13%
Каковы основные выводы рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе
- Устройства для закрытия ран, включая швы, скобы, тканевые клеи и гемостаты, являются важными компонентами в хирургических и травматических условиях из-за их способности способствовать более быстрому заживлению, снижению риска заражения и улучшению косметических результатов в широком спектре медицинских процедур.
- Растущий спрос на устройства для закрытия ран в первую очередь подпитывается увеличением числа хирургических процедур, ростом частоты травматических травм, растущей распространенностью хронических ран и расширением внедрения минимально инвазивных операций во всем мире.
- Китай доминировал на рынке устройств для закрытия ран с самой большой долей дохода 34,8% в 2025 году, что обусловлено большим объемом хирургических процедур, расширением инфраструктуры больниц, растущими расходами на здравоохранение и растущим внедрением передовых хирургических продуктов в государственных и частных медицинских учреждениях.
- Ожидается, что Индия станет самым быстрорастущим регионом на рынке устройств для закрытия ран в течение прогнозируемого периода, расширившись на 9,6% с 2026 по 2033 год, чему будет способствовать улучшение доступа к хирургической помощи, рост медицинского туризма, повышение осведомленности о передовых методах лечения ран и правительственные инициативы по укреплению инфраструктуры здравоохранения.
- Сегмент острых ран занимал самую большую долю рынка в 62,3% в 2025 году из-за большого объема хирургических разрезов, травматических травм и рваных ран во всем мире.
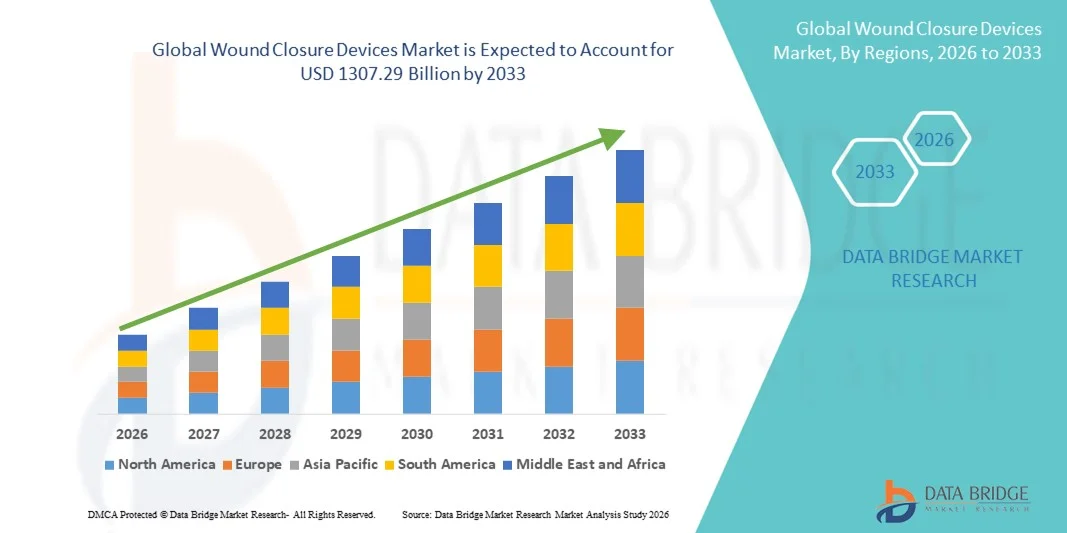
Сегментация рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе
|
Атрибуты |
Устройства для закрытия ран являются ключевыми рыночными идеями |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе
Достижения в области минимально инвазивных и биосовместимых технологий закрытия ран
- Значительной и ускоряющейся тенденцией на рынке устройств для закрытия ран в Азиатско-Тихоокеанском регионе является растущее внедрение минимально инвазивных и биосовместимых решений для закрытия ран, предназначенных для улучшения результатов заживления, снижения риска заражения и минимизации рубцов. Медицинские работники все чаще предпочитают современные швы, хирургические скобы, тканевые клеи и герметики, которые повышают процессуальную эффективность и выздоровление пациентов.
- Например, в 2024 году Ethicon (Johnson & Johnson MedTech) расширила свой портфель поглощаемых швов и передовых продуктов для закрытия ран в больницах Азиатско-Тихоокеанского региона, поддерживая улучшенную хирургическую точность и более быстрые послеоперационные результаты заживления.
- Растущий сдвиг в сторону амбулаторных и минимально инвазивных операций стимулирует спрос на передовые продукты для закрытия ран, которые сокращают время операции и поддерживают более быструю выписку пациентов.
- Увеличение интеграции швов с противомикробным покрытием и биоинженерных тканевых клеев улучшает инфекционный контроль и уменьшает послеоперационные осложнения.
- Растущее внимание к косметическим результатам, особенно в пластических и реконструктивных операциях, поощряет внедрение передовых устройств для закрытия ран, которые минимизируют видимые рубцы и улучшают эстетические результаты.
Динамика рынка устройств для закрытия ран в Азиатско-Тихоокеанском регионе
водитель
Рост хирургических процедур и расширение инфраструктуры здравоохранения
- Растущий объем хирургических процедур, включая сердечно-сосудистые, ортопедические, общие и косметические операции, является основным драйвером рынка устройств для закрытия ран. Расширение сети больниц и расширение доступа к хирургической помощи в значительной степени способствуют росту спроса на рынке.
- Например, Китай доминировал на рынке устройств для закрытия ран с самой большой долей дохода 34,8% в 2025 году, что обусловлено большим объемом хирургических процедур, расширением инфраструктуры больниц, растущими расходами на здравоохранение и растущим внедрением передовых хирургических продуктов в государственных и частных медицинских учреждениях.
- Растущая распространенность хронических заболеваний и травм, требующих хирургического вмешательства, еще больше ускоряет спрос на эффективные решения для закрытия ран.
- Увеличение инвестиций в здравоохранение в странах с развивающейся экономикой позволяет больницам принимать технологически продвинутые швы, скобы и тканевые герметики.
- Повышение осведомленности среди хирургов о преимуществах передовых продуктов для закрытия ран, включая сокращение времени заживления и снижение частоты инфекций, поддерживает более широкое клиническое внедрение.
- Кроме того, Индия, как ожидается, станет самым быстрорастущим регионом на рынке устройств для закрытия ран в течение прогнозируемого периода, расширившись на 9,6% с 2026 по 2033 год, чему будет способствовать улучшение доступа к хирургической помощи, рост медицинского туризма, повышение осведомленности о передовых методах лечения ран и правительственные инициативы по укреплению инфраструктуры здравоохранения.
Сдержанность/вызов
Высокая стоимость продукции и риск послеоперационных осложнений
- Относительно высокая стоимость современных устройств для закрытия ран, особенно специализированных швов, скрепляющих систем и тканевых клеев, создает проблему для внедрения в чувствительных к затратам медицинских учреждениях.
- Например, швы с антимикробным покрытием премиум-класса и мощные хирургические скобы от ведущих производителей могут значительно увеличить процессуальные затраты, ограничивая их использование в небольших больницах и сельских медицинских учреждениях.
- Риск послеоперационных осложнений, таких как раневые инфекции, дегисценция и аллергические реакции на определенные материалы закрытия, может повлиять на предпочтения продукта и клинические решения.
- Ограниченное возмещение расходов на передовые технологии закрытия ран в некоторых регионах еще больше ограничивает проникновение на рынок.
- Вариабельность в предпочтениях хирургов и наличие традиционных недорогих швов в развивающихся странах могут замедлить переход к более совершенным системам закрытия ран.
- Преодоление этих проблем потребует экономически эффективных инновационных продуктов, улучшенных структур возмещения, улучшенной клинической подготовки и большей осведомленности о долгосрочных преимуществах передовых технологий закрытия ран.
Азиатско-тихоокеанские устройства для закрытия ран
Рынок сегментирован на основе типа продукта, типа раны, приложения и конечного пользователя.
- Тип продукта
На основе типа продукта рынок устройств для закрытия ран подразделяется на клеи, скобы, швы, герметики и механические устройства. Сегмент швов доминировал на крупнейшей доле рынка в 41,6% в 2025 году, что обусловлено его широким использованием в широком спектре хирургических процедур во всем мире. Швы остаются стандартным методом закрытия ран из-за их прочности на растяжение, гибкости и пригодности как для внутренних, так и для внешних ран. Увеличение числа хирургических вмешательств, включая ортопедические, сердечно-сосудистые и общие операции, значительно поддерживает спрос. Непрерывные достижения, такие как абсорбируемые и антимикробные швы, улучшают результаты заживления и снижают риск заражения. Хирурги предпочитают швы для точного приближения раны и надежной работы. Установленное клиническое знакомство и экономическая эффективность еще больше укрепляют доминирование сегмента. Растущие госпитализации и случаи травматизма во всем мире также способствуют устойчивому росту доходов. Благоприятная система возмещения расходов на развитых рынках способствует дальнейшему внедрению. Расширение инфраструктуры здравоохранения в странах с развивающейся экономикой еще больше увеличивает использование. Сильные инновационные продукты от ключевых производителей повышают конкурентоспособность. Сегмент швов, по прогнозам, вырастет на CAGR 7,9% с 2026 по 2033 год.
Ожидается, что в сегменте клеев будет наблюдаться самый быстрый CAGR в 10,8% с 2026 по 2033 год, что обусловлено растущим предпочтением минимально инвазивных растворов для закрытия ран. Клеи обеспечивают более быстрое время нанесения, уменьшение рубцов и улучшение комфорта пациента по сравнению с традиционными швами. Растущий спрос на косметические и амбулаторные процедуры значительно поддерживает рост. Технологические достижения в продуктах на основе цианоакрилата и фибрина повышают прочность и гибкость связывания. Растущее внедрение в педиатрических и неотложных медицинских учреждениях еще больше ускоряет расширение. Увеличение внимания к сокращению времени процедуры и улучшению эстетических результатов способствует быстрому проникновению сегмента.
- Тип раны
На основе типа раны рынок устройств для закрытия ран сегментирован на острую и хроническую рану. Сегмент острых ран занимал самую большую долю рынка в 62,3% в 2025 году из-за большого объема хирургических разрезов, травматических травм и рваных ран во всем мире. Острые раны требуют немедленного и эффективного закрытия для предотвращения инфекции и ускорения заживления. Рост числа выборных и неотложных хирургических процедур значительно стимулирует спрос. Увеличение числа дорожно-транспортных происшествий и спортивных травм способствует дальнейшему росту. Больницы в значительной степени полагаются на передовые устройства закрытия, чтобы минимизировать время заживления и уменьшить осложнения. Технологические улучшения в поглощаемых швах и механических степлерах повышают клиническую эффективность. Сильное присутствие хирургических центров во всем мире поддерживает постоянное использование. Благоприятное покрытие расходов на хирургические процедуры еще больше усиливает доминирование сегмента. Растущие расходы на здравоохранение в развивающихся странах также способствуют расширению. Прогнозируется, что сегмент острых ран будет расти на уровне CAGR 8,2% в течение прогнозируемого периода.
Ожидается, что сегмент хронических ран будет регистрировать самый быстрый CAGR 11,5% с 2026 по 2033 год, что обусловлено увеличением распространенности диабета, ожирения и сосудистых заболеваний. Хронические раны, такие как диабетические язвы стопы и язвы под давлением, требуют длительного лечения, увеличивая использование устройства. Рост гериатрической популяции значительно способствует более высоким показателям заболеваемости. Растущая осведомленность о передовых решениях для лечения ран ускоряет принятие. Расширение специализированных клиник по уходу за ранами еще больше поддерживает рост сегмента.
- С помощью приложения
На основе применения рынок устройств для закрытия ран подразделяется на ожоги, язвы, хирургические раны, язвы под давлением, диабетические язвы и артериальные язвы. Сегмент хирургических ран доминировал на крупнейшей доле рынка в 36,8% в 2025 году, чему способствовало растущее число хирургических процедур во всем мире. Эффективное закрытие хирургических разрезов имеет решающее значение для снижения риска инфекции и улучшения времени восстановления. Увеличение спроса на минимально инвазивные и косметические операции еще больше подпитывает принятие. Больницы все чаще внедряют передовые технологии закрытия для улучшения результатов лечения пациентов. Рост расходов на здравоохранение и улучшение хирургической инфраструктуры способствуют росту рынка. Технологические инновации, такие как антимикробные швы и биоактивные герметики, повышают эффективность заживления. Сильные клинические данные, подтверждающие улучшенные результаты заживления ран, еще больше увеличивают использование. Расширение медицинского туризма в развивающихся странах также способствует расширению сегмента. Сегмент, по прогнозам, вырастет на CAGR 8,4% с 2026 по 2033 год.
Ожидается, что сегмент диабетических язв будет наблюдать самый быстрый CAGR в 12,1% с 2026 по 2033 год, что обусловлено быстро растущим числом диабетиков во всем мире. Диабетические язвы часто приводят к осложнениям, требующим передовых растворов для закрытия ран. Повышение осведомленности о раннем вмешательстве и стратегиях сохранения конечностей способствует более широкому внедрению. Увеличение инвестиций в здравоохранение в области лечения хронических ран еще больше ускоряет рост сегмента. Технологические достижения в области биоинженерных заменителей кожи и передовых повязок улучшают результаты заживления.
- Конечный пользователь
На основе конечного пользователя рынок устройств для закрытия ран сегментирован на больницы, поставщиков услуг общественного здравоохранения, амбулаторные хирургические центры и домашний уход. Сегмент больниц составил самую большую долю дохода в 54,7% в 2025 году, чему способствовали высокие показатели госпитализации пациентов и объемы хирургических процедур. Больницы остаются основными центрами комплексного лечения ран и неотложной травматологической помощи. Наличие квалифицированных хирургов и передовой медицинской инфраструктуры обеспечивает эффективное использование устройств. Сильные контракты на закупки и системы возмещения еще больше укрепляют лидерство сегмента. Все большее число специализированных хирургических отделений во всем мире поддерживает спрос. Постоянное внедрение передовых технологий закрытия ран улучшает результаты лечения пациентов. Растущие случаи травм и несчастных случаев также способствуют росту. Сегмент, по прогнозам, вырастет на CAGR 7,8% в течение прогнозируемого периода.
Ожидается, что сегмент амбулаторных хирургических центров станет свидетелем самого быстрого CAGR в 10,6% с 2026 по 2033 год, чему способствует растущее предпочтение амбулаторных хирургических процедур. Амбулаторные центры предлагают экономически эффективную и эффективную хирургическую помощь, снижая больничную нагрузку. Увеличение сдвига в сторону минимально инвазивных операций значительно поддерживает расширение сегмента. Улучшение доступности медицинской помощи и сокращение времени выздоровления пациентов еще больше способствуют усыновлению. Растущее предпочтение пациентов к процедурам выписки в тот же день еще больше ускоряет спрос на эффективные решения для закрытия ран в этих условиях. Амбулаторные хирургические центры все чаще оснащены передовыми хирургическими инструментами и квалифицированными специалистами, что позволяет безопасно и эффективно управлять ранами. Более низкие процедурные затраты по сравнению с больничными операциями делают эти центры привлекательными как для пациентов, так и для страховщиков. Выгодная политика возмещения расходов на амбулаторные процедуры в ряде развитых стран также способствует росту. Растущее число косметических, ортопедических и офтальмологических операций, выполняемых в амбулаторных центрах, повышает использование устройств. Технологические достижения в поглощаемых швах, клеях и скрепляющих устройствах повышают процессуальную эффективность. Увеличение инвестиций в расширение инфраструктуры амбулаторного ухода еще больше усиливает расширение сегмента. Кроме того, растущее внимание к сокращению внутрибольничных инфекций поддерживает продолжающийся переход к амбулаторным хирургическим средам в течение прогнозируемого периода.
Азиатско-тихоокеанский рынок устройств для закрытия ран
- Ожидается, что рынок устройств для закрытия ран в Азиатско-Тихоокеанском регионе продемонстрирует сильный рост в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом числа хирургических процедур, расширением инфраструктуры здравоохранения и увеличением расходов на здравоохранение в развивающихся странах.
- Быстрая урбанизация и улучшение доступа к больничной помощи в таких странах, как Китай, Япония и Индия, вносят значительный вклад в расширение рынка. Растущее бремя хронических заболеваний, травм и выборных хирургических процедур увеличивает спрос на передовые продукты для закрытия ран, включая швы, хирургические скобы и тканевые клеи.
- Правительственные инициативы, направленные на укрепление систем здравоохранения, расширение потенциала государственных больниц и продвижение отечественного производства медицинских изделий, еще больше способствуют региональному росту. Кроме того, присутствие мировых производителей медицинских устройств и улучшение распределительных сетей повышают доступность передовых технологий закрытия ран в городских и полугородских медицинских учреждениях.
Китайский рынок устройств для закрытия ран
Китайский рынок устройств для закрытия ран доминировал на рынке устройств для закрытия ран в Азиатско-Тихоокеанском регионе с самой большой долей дохода в 34,8% в 2025 году, что обусловлено большим объемом хирургических процедур, расширением инфраструктуры больниц, ростом расходов на здравоохранение и увеличением внедрения передовых хирургических продуктов в государственных и частных медицинских учреждениях. Быстрое расширение третичных больниц и специализированных хирургических центров значительно увеличило спрос на швы, скобы и тканевые клеи. Рост распространенности хронических заболеваний и увеличение случаев травм еще больше способствуют устойчивому спросу на продукцию. Сильные государственные инвестиции в модернизацию здравоохранения и поддержку отечественного производства медицинских изделий способствуют проникновению на рынок. Кроме того, растущая доступность конкурентоспособной по стоимости продукции от местных производителей расширяет доступ как в столичных, так и во второстепенных городах.
Индия закрывает рынок устройств для закрытие ран
Ожидается, что рынок устройств для закрытия ран в Индии станет самым быстрорастущим рынком в секторе устройств для закрытия ран в Азиатско-Тихоокеанском регионе, увеличившись на 9,6% с 2026 по 2033 год. Рост поддерживается улучшением доступа к хирургической помощи, ростом медицинского туризма, повышением осведомленности о передовых методах лечения ран и правительственными инициативами, направленными на укрепление инфраструктуры здравоохранения. Расширение многопрофильных больниц, рост частных инвестиций в здравоохранение и увеличение объемов хирургических операций способствуют повышению спроса на продукты для закрытия ран. Кроме того, рост заболеваемости болезнями, связанными с образом жизни, и травматическими травмами ускоряет внедрение современных швов и скобящих устройств. Поскольку медицинские учреждения продолжают модернизировать и внедрять международные стандарты лечения, ожидается, что спрос на высококачественные и экономически эффективные решения для закрытия ран значительно возрастет в течение прогнозируемого периода.
Каковы основные компании на рынке устройств для закрытия ран в Азиатско-Тихоокеанском регионе
Индустрия устройств для закрытия ран в основном возглавляется хорошо известными компаниями, в том числе:
- Джонсон и Джонсон(США)
- Medtronic plc(Ирландия)
- Компания 3M(США)
- Б. Браун С.Е.(Германия)
- Компания Smith & Nephew PLC(Великобритания)
- Baxter International Inc. (США)
- Ethicon, Inc. (США)
- Integra LifeSciences Holdings Corporation (США)
- Zimmer Biomet Holdings, Inc. (США)
- Teleflex Incorporated (США)
- ConvaTec Group plc (Великобритания)
- Колопласт А/С (Дания)
- Derma Sciences, Inc. (США)
- DemeTECH Corporation (США)
- Peters Surgical (Франция)
- Advanced Medical Solutions Group plc (Великобритания)
- Medline Industries, LP (США)
- Meril Life Sciences Pvt. Ltd. (Индия)
- Apollo Endosurgery, Inc. (США)
- Kikgel S.A. (Польша)
Каковы последние события на рынке устройств для закрытия ран в Азиатско-Тихоокеанском регионе
- В марте 2021 года Ethicon Endo-Surgery запустила ECHELONTM+ Powered Stapler с GST Reloads, новой системой хирургического скрепления, предназначенной для повышения безопасности основной линии и равномерного сжатия тканей в сложных процедурах, помогая уменьшить осложнения и улучшить хирургические результаты
- В августе 2023 года Healthium Medtech объявила о запуске TRUMAS, нового ассортимента швов, разработанных специально для минимально инвазивных хирургических применений, с оптимизированными комбинациями игл и швов для улучшения обработки и хирургической эффективности.
- В октябре 2024 года Corza Medical запустила офтальмологические микрохирургические швы Onatec на конференции Американской академии офтальмологии (AAO), представив передовой шовный продукт, предназначенный для тонких процедур хирургии глаз.
- В июле 2024 года система закрытия клейкой кожи Connexicon Medical получила одобрение FDA, отмечая внедрение технологии закрытия кожи без шва, которая направлена на упрощение закрытия ран и сокращение времени процедуры для незначительных хирургических ран и рваных ран.
- В декабре 2024 года H.B. Fuller Company объявила о приобретении GEM S.r.l. и Medifill Ltd, двух медицинских фирм, специализирующихся на адгезивных технологиях, укрепив свой портфель клеев для закрытия ран и расширив свои позиции в передовых технологиях закрытия.
- В январе 2024 года Stryker Corporation запустила Zip® Первое, неинвазивное устройство для закрытия ран, которое обеспечивает свободный от швов вариант, предназначенный для уменьшения рубцов и ускорения заживления, отражая рыночную тенденцию к ориентированным на пациента, минимально травматичным решениям для закрытия.
- В феврале 2025 года Stryker получила одобрение FDA на свою новую систему закрытия ран VELHOX, уникальную технологию вакуумного закрытия, предназначенную для улучшения результатов заживления ран и расширения портфеля передовых услуг Stryker по уходу за ранами.
- В январе 2025 года Cresilon получил одобрение FDA для Traumagel, нового гидрогеля на растительной основе для борьбы с тяжелыми кровотечениями, который поддерживает закрытие и гемостаз в рамках стратегий управления ранами, укрепляя инновации за пределами традиционных швов и основных продуктов.
- В мае 2025 года Johnson & Johnson Services, Inc. анонсировала ECHELON LINEAR Cutter с технологией 3D-Stapling, основным устройством следующего поколения, предназначенным для повышения безопасности основной линии и повышения хирургической точности в сложных процедурах.
- В ноябре 2025 года Xtant Medical Holdings, Inc. запустила CollagenX, продукт из бычьих коллагеновых частиц для хирургического закрытия ран, предназначенный для содействия заживлению и снижению риска заражения — заметный выход на рынок в конце 2025 года в продуктах для закрытия.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











