



Сегментация рынка клинических исследований в Европе по услугам (хранение, производство, упаковка и маркировка), клинической фазе (фаза III, фаза II, фаза IV, фаза I), терапевтическому использованию (онкология, сердечно-сосудистые заболевания, дерматология, метаболические расстройства, инфекционные заболевания, респираторные заболевания, ЦНС и психические расстройства, заболевания крови, другие), конечному пользователю (организации контрактных исследований, фармацевтические и биотехнологические компании) - отраслевые тенденции и прогноз до 2033 года
Каковы размеры и темпы роста рынка клинических исследований в Европе
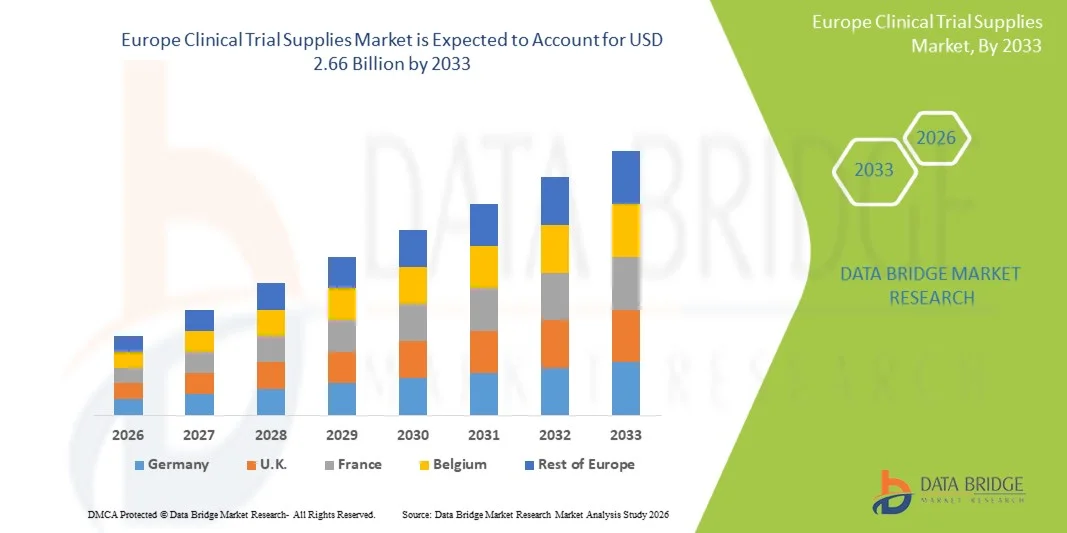
- Согласно анализу рынка Data Bridge Market Research, размер рынка клинических исследований в Европе был оценен как1,46 млрд долларов в 2025 годуОжидается, что он достигнет2,66 млрд долларов к 2033 году, вCAGR 7,80%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением числа клинических испытаний и увеличением инвестиций в фармацевтические и биотехнологические исследования, что приводит к повышению спроса на эффективные цепочки поставок и логистические решения в клинических исследованиях.
- Кроме того, растущая сложность клинических испытаний, включая многорегиональные исследования и персонализированные подходы к медицине, увеличивает потребность в передовых решениях для управления клиническими испытаниями. Эти факторы ускоряют внедрение решений для клинических испытаний, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$1,46 млрд.
Ожидаемая рыночная стоимость (2033):$2,66 млрд.
Прогноз CAGR (2026–2033):7.80%
Каковы основные направления европейского рынка клинических исследований
- Поставки клинических испытаний, включая исследовательские препараты, упаковку, маркировку и логистические услуги, становятся все более важными компонентами современных клинических исследований из-за их роли в обеспечении эффективного выполнения испытаний, соблюдения нормативных требований и безопасности пациентов в глобальных исследованиях.
- Растущий спрос на поставки клинических испытаний в первую очередь подпитывается растущим числом клинических испытаний, усложнением протоколов исследований и ростом принятия децентрализованных и многорегиональных испытаний.
- Великобритания доминировала на европейском рынке клинических исследований с самой большой долей доходов около 37,6% в 2025 году, характеризующейся сильным присутствием фармацевтических и биотехнологических компаний, хорошо налаженной инфраструктурой клинических исследований и высокой активностью клинических испытаний, причем в стране наблюдается значительный рост, обусловленный увеличением инвестиций в разработку лекарств и поддерживающие нормативные рамки.
- Ожидается, что Германия станет самой быстрорастущей страной на рынке клинических исследований в Европе в течение прогнозируемого периода с прогнозируемым CAGR около 8,9% из-за роста клинической исследовательской деятельности, увеличения аутсорсинга клинических испытаний, сильной инфраструктуры здравоохранения и растущего присутствия контрактных исследовательских организаций.
- Сегмент III фазы занимал самую большую долю рынка в 41,2% в 2025 году, что обусловлено масштабами, сложностью и более высокой регистрацией пациентов, связанных с поздними стадиями испытаний.
Сфера охвата и сегментация рынка клинических исследований Европы
|
Атрибуты |
Клинические испытания обеспечивают ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на европейском рынке клинических исследований
"Достижения в оптимизации цепочки поставок и управлении цифровыми испытаниями"
- Значительной и ускоряющейся тенденцией на глобальном рынке клинических испытаний в Европе является растущее внедрение передовых технологий цепочки поставок, включая системы отслеживания в режиме реального времени, прогнозную аналитику и решения для управления цифровыми запасами. Эти инновации повышают операционную эффективность, минимизируют задержки и обеспечивают своевременное и точное распределение материалов клинических испытаний по регионам.
- Например, глобальные поставщики клинических услуг все чаще внедряют технологии интерактивного реагирования (IRT) и облачные платформы для управления сложными многострановыми испытаниями, что позволяет улучшить координацию между спонсорами, сайтами и партнерами по логистике.
- Интеграция передовых инструментов анализа данных позволяет заинтересованным сторонам более точно прогнозировать спрос, оптимизировать уровни запасов и сократить потери дорогостоящих исследуемых продуктов, особенно в крупномасштабных и многофазных испытаниях.
- Кроме того, рост децентрализованных и гибридных клинических испытаний во всем мире трансформирует модели цепочки поставок с более широким внедрением систем доставки непосредственно пациентам и удаленного мониторинга пробных материалов.
- Этот продолжающийся переход к оцифровке и автоматизации значительно повышает прозрачность, соответствие и отзывчивость в логистике клинических испытаний, особенно на развивающихся рынках, где инфраструктура быстро развивается.
- В результате спрос на интегрированные, гибкие и технологически ориентированные решения для клинических испытаний расширяется в фармацевтических, биотехнологических и исследовательских организациях по всему миру.
Европейские клинические испытания обеспечивают динамику рынка
водитель
«Увеличение глобальной клинической пробной активности и рост инвестиций в НИОКР»
- Растущее число клинических испытаний во всем мире, поддерживаемое увеличением инвестиций в фармацевтические и биотехнологические исследования, является ключевым фактором рынка клинических испытаний в Европе.
- Например, расширение исследований в терапевтических областях, таких как онкология, инфекционные заболевания и редкие расстройства, значительно увеличило спрос на специализированные услуги цепочки поставок, включая логистику холодных цепей и индивидуальные упаковочные решения.
- Растущее внимание к персонализированной медицине и биологическим препаратам еще больше стимулирует спрос, поскольку эти методы лечения требуют высококонтролируемого мелкосерийного производства и точного распределения на нескольких испытательных площадках.
- Кроме того, глобализация клинических исследований, проводимых в Северной Америке, Европе, Азиатско-Тихоокеанском регионе и развивающихся регионах, увеличивает сложность цепочек поставок и стимулирует потребность в эффективных логистических решениях.
- Правительственные инициативы, нормативно-правовая поддержка и программы финансирования в различных странах также поощряют проведение клинических исследований, тем самым способствуя росту рынка.
- Кроме того, растущая тенденция аутсорсинга управления поставками клинических испытаний специализированным поставщикам позволяет фармацевтическим компаниям повысить операционную эффективность, снизить затраты и сосредоточиться на основной исследовательской деятельности.
Сдержанность/вызов
"Строгие нормативные рамки и глобальные сложности цепочки поставок"
- Строгие нормативные требования, связанные с хранением, транспортировкой и обработкой материалов клинических испытаний, остаются серьезной проблемой для участников рынка, часто увеличивая операционную нагрузку и затраты.
- Например, соблюдение международных стандартов, таких как надлежащая клиническая практика (GCP) и надлежащая дистрибьюторская практика (GDP), требует обширной документации, мониторинга и валидации процессов в разных регионах.
- Сложность управления глобальными многосайтовыми клиническими испытаниями, каждое из которых регулируется различными нормативными рамками, может привести к логистической неэффективности и задержкам в выполнении испытаний.
- Кроме того, сбои в цепочке поставок, вызванные геополитической неопределенностью, транспортными ограничениями и нехваткой критически важного сырья, могут значительно повлиять на своевременную доставку пробных поставок.
- Поддержание целостности холодной цепи для чувствительных к температуре продуктов, таких как биологические препараты, вакцины и клеточная и генная терапия, по-прежнему является критической задачей, требующей передовой инфраструктуры и системы мониторинга в режиме реального времени.
- Решение этих проблем путем гармонизации регулирования, внедрения цифровых технологий цепочки поставок и инвестиций в устойчивые логистические сети будет иметь решающее значение для поддержания долгосрочного роста рынка.
Как сегментируется рынок клинических исследований в Европе
Рынок сегментирован на основе услуг, клинической фазы, терапевтического использования и конечного пользователя.
• Услуги
На основе услуг европейский рынок клинических пробных поставок сегментирован на хранение, производство, упаковку и маркировку. Сегмент производства доминировал на рынке с наибольшей долей выручки в 36,8% в 2025 году, что обусловлено увеличением числа клинических испытаний и необходимостью крупномасштабного производства исследуемой продукции. Производственные услуги играют решающую роль в обеспечении согласованности, качества и нормативного соответствия пробных материалов. Растущий спрос на биопрепараты и комплексную терапию также поддерживает рост сегмента. Увеличение аутсорсинга фармацевтическими компаниями усиливает зависимость от специализированных поставщиков. Расширение глобальных клинических трубопроводов усиливает спрос. Технологические достижения в разработке и производстве лекарств повышают эффективность. Растущие нормативные требования обеспечивают стандартизированную производственную практику. Увеличение инвестиций в НИОКР повышает производственные потребности. Эти факторы в совокупности обеспечивают доминирование производственного сегмента.
Ожидается, что в сегменте упаковки и маркировки будет наблюдаться самый быстрый CAGR в 8,9% с 2026 по 2033 год, что обусловлено строгими нормативными требованиями и необходимостью точной маркировки в клинических испытаниях. Правильная упаковка обеспечивает стабильность, безопасность и прослеживаемость лекарств по всей цепочке поставок. Растущая глобализация клинических испытаний повышает спрос на многоязычную и региональную маркировку. Растущее внедрение чувствительных к температуре биопрепаратов поддерживает передовые упаковочные решения. Рост персонализированной медицины увеличивает потребность в индивидуальной упаковке. Технологические достижения, такие как интеллектуальная упаковка и системы отслеживания, повышают эффективность. Увеличение аутсорсинга упаковочных услуг еще больше ускоряет рост. Эти факторы позиционируют упаковку и маркировку как самый быстрорастущий сегмент услуг.
• Клиническая фаза
На основе клинической фазы Европейский рынок клинических исследований сегментирован на Фазу I, Фазу II, Фазу III и Фазу IV. Сегмент III фазы занимал самую большую долю рынка в 41,2% в 2025 году, что обусловлено масштабами, сложностью и более высокой регистрацией пациентов, связанных с поздними стадиями испытаний. Испытания III фазы требуют обширного управления цепочками поставок, включая массовое производство, хранение и распространение лекарств в разных регионах. Увеличение количества лекарств, поступающих в разработку на поздней стадии, поддерживает спрос. Рост инвестиций со стороны фармацевтических компаний еще больше укрепляет сегмент. Нормативно-правовые требования и сложность испытаний увеличивают зависимость от предоставления услуг. Глобализация клинических испытаний повышает спрос на логистику. Более высокие затраты, связанные с испытаниями III фазы, способствуют увеличению доли доходов. Эти факторы обеспечивают доминирование сегмента III фазы.
Ожидается, что в сегменте II фазы будет наблюдаться самый быстрый CAGR в 9,3% с 2026 по 2033 год, что обусловлено растущим вниманием к исследованиям и ранней оценке эффективности. Растущее число кандидатов на наркотики, поступающих в средние испытания, поддерживает рост. Растущие инновации в биотехнологии и специализированных лекарственных средствах усиливают пробную активность. Увеличение финансирования клинических исследований ускоряет исследования II фазы. Расширение точной медицины приводит к целевым испытаниям. Более быстрые одобрения регулирующих органов для инновационных методов лечения повышают прогрессирование до II фазы. Эти факторы позиционируют Фазу II как наиболее быстро растущий клинический фазовый сегмент.
• При терапевтическом использовании
На основе терапевтических применений рынок клинических исследований Европы сегментирован на онкологию, сердечно-сосудистые заболевания, дерматологию, метаболические расстройства, инфекционные заболевания, респираторные заболевания, ЦНС и психические расстройства, расстройства крови и другие. Сегмент онкологии составил самую большую долю рынка в 38,5% в 2025 году, чему способствовало большое количество текущих клинических испытаний рака во всем мире. Увеличение распространенности рака и спрос на инновационные методы лечения значительно поддерживают рост сегмента. Растущее развитие таргетной терапии и иммунотерапии повышает активность клинических испытаний. Значительное финансирование и инвестиции в онкологические исследования усиливают спрос. Растущее внедрение персонализированной медицины повышает сложность испытаний. Расширение глобальных онкологических трубопроводов еще больше стимулирует рост. Эти факторы обеспечивают доминирование онкологического сегмента.
Ожидается, что сегмент ЦНС и психических расстройств будет наблюдать самый быстрый CAGR в 9,8% с 2026 по 2033 год, что обусловлено повышением осведомленности и увеличением диагностики неврологических и психиатрических состояний. Растущий спрос на инновационные методы лечения таких заболеваний, как болезнь Альцгеймера и депрессия, поддерживает рост. Увеличение финансирования исследований в области неврологии ускоряет клинические испытания. Расширение новых трубопроводов лекарств укрепляет сегмент. Рост неудовлетворенных медицинских потребностей стимулирует инвестиции. Эти факторы позиционируют ЦНС и психические расстройства как наиболее быстро растущий терапевтический сегмент.
• Конечный пользователь
На базе конечного пользователя европейский рынок клинических пробных поставок разделен на контрактные исследовательские организации и фармацевтические и биотехнологические компании. Сегмент фармацевтических и биотехнологических компаний доминировал на рынке с наибольшей долей выручки в 55,6% в 2025 году, что обусловлено их прямым участием в разработке лекарств и клинических испытаниях. Эти компании нуждаются в обширных услугах цепочки поставок для поддержки глобальных испытаний. Увеличение расходов на НИОКР и трубопроводы лекарств повышают спрос. Расширение биопрепаратов и специализированных препаратов усиливает зависимость от услуг по поставкам. Стратегическое сотрудничество и аутсорсинг способствуют дальнейшему росту. Растущее число клинических испытаний во всем мире поддерживает расширение сегмента. Эти факторы обеспечивают доминирование фармацевтических и биотехнологических компаний.
Ожидается, что сегмент контрактных исследовательских организаций (CRO) продемонстрирует самый быстрый CAGR в 10,2% с 2026 по 2033 год, что обусловлено увеличением аутсорсинга клинических исследований. CROs предлагают экономически эффективные и эффективные услуги по управлению испытаниями. Растущая сложность клинических испытаний стимулирует аутсорсинг у специализированных поставщиков. Растущий спрос на более быстрое завершение испытаний поддерживает принятие CRO. Расширение глобальных клинических исследований способствует росту. Расширение партнерских отношений между фармацевтическими компаниями и CRO укрепляет сегмент. Эти факторы позиционируют CRO как наиболее быстро растущий сегмент конечных пользователей.
В каком регионе находится наибольшая доля европейского рынка клинических исследований
- Согласно прогнозам, рынок клинических исследований в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения числа клинических испытаний и сильного присутствия фармацевтических и биотехнологических компаний по всему региону.
- Растущая сложность клинических исследований, наряду с растущим внедрением децентрализованных и многорегиональных испытаний, способствует росту спроса на эффективные решения для цепочки поставок и логистики.
- Кроме того, благоприятная нормативно-правовая база и хорошо налаженная инфраструктура здравоохранения способствуют инновациям и улучшению управления поставками клинических испытаний, тем самым поддерживая общий рост рынка по всей Европе.
Клинические испытания Великобритании в Европе проясняют рынок
Рынок клинических исследований в Европе доминировал с самой большой долей дохода около 37,6% в 2025 году, чему способствовало сильное присутствие фармацевтических и биотехнологических компаний, хорошо налаженная инфраструктура клинических исследований и высокая активность клинических испытаний. В стране наблюдается значительный рост за счет увеличения инвестиций в разработку лекарств и поддерживающих нормативно-правовых рамок. Кроме того, растущее внедрение передовых решений в цепочке поставок и тесное сотрудничество между исследовательскими институтами и отраслевыми игроками способствуют дальнейшему расширению рынка в Великобритании.
Клинические испытания Германии в Европе дают представление о рынке
Ожидается, что рынок клинических исследований в Германии будет расти значительными темпами и, по прогнозам, будет самым быстрорастущим, с CAGR около 8,9% в течение прогнозируемого периода. Этот рост подпитывается ростом клинической исследовательской деятельности, увеличением аутсорсинга клинических испытаний и сильной инфраструктурой здравоохранения. Кроме того, растущее присутствие контрактных исследовательских организаций и все большее внимание к эффективному управлению испытаниями и логистике поддерживают быстрый рост рынка клинических исследований в Европе в Германии.
Какие компании являются ведущими в Европе на рынке клинических исследований
Индустрия клинических испытаний в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Thermo Fisher Scientific Inc. (США)
- IQVIA Inc. (США)
- Catalent, Inc. (США)
- Parexel International Corporation (США)
- Almac Group (Великобритания)
- PCI Pharma Services (США)
- Marken (UPS Healthcare) (США)
- Sharp Services, LLC (США)
- Movianto (Германия)
- KLIFO A/S (Дания)
- Клинические услуги Фишера (США)
- Bilcare Limited (Индия)
- Myonex (США)
- UDG Healthcare plc (Ирландия)
- DHL Supply Chain (Германия)
- Lonza Group AG (Швейцария)
- Recipharm AB (Швеция)
- Eurofins Scientific (Люксембург)
- Piramal Pharma Solutions (Индия)
- Aenova Group (Германия)
Каковы последние тенденции на рынке клинических исследований в Европе
- В ноябре 2021 года Thermo Fisher Scientific завершила приобретение PPD, ведущей клинической исследовательской организации, значительно расширив свои услуги клинических испытаний и возможности цепочки поставок, включая упаковку, логистику и распространение материалов клинических испытаний. Это приобретение укрепило комплексные решения Thermo Fisher для клинических испытаний и глобального охвата.
- В январе 2025 года Catalent объявила о расширении возможностей клинических испытаний на своем заводе в Филадельфии, добавив передовые линии упаковки для поддержки испытаний клеточной и генной терапии, требующих специализированной обработки и контроля температуры. Эта разработка подчеркивает растущий спрос на комплексные решения для цепочки поставок биопрепаратов.
- В феврале 2025 года AstraZeneca сотрудничала с Thermo Fisher Scientific для оптимизации цепочек поставок клинических испытаний, уделяя особое внимание поиску компараторов и эффективному глобальному распространению для испытаний иммунотерапии. Это сотрудничество подчеркивает растущую зависимость от стратегического партнерства для повышения эффективности испытаний и логистики.
- В марте 2025 года Novartis инициировала гибридные клинические испытания, включающие модели доставки лекарств от пациента к пациенту (DTP), используя специализированные упаковочные решения для улучшения доступа пациентов и снижения логистических сложностей в глобальных испытаниях. Это развитие отражает растущее внедрение децентрализованных моделей клинических испытаний.
- В сентябре 2025 года отраслевой анализ показал, что ведущие компании, такие как Thermo Fisher Scientific, Sharp Services и Parexel International, укрепляют свои возможности в области клинических испытаний посредством партнерских отношений, цифровых технологий и расширения глобальных логистических сетей. Это развитие подчеркивает растущую интеграцию ИИ, блокчейна и облачных систем в управлении цепочками поставок.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











