


Сегментация европейского рынка электрической стали по продуктам (не ориентированным на зерно и зерноориентированным), толщине (до 0,30 мм, 0,31-0,50 мм и выше 0,50 мм), применению (двигатели, трансформаторы, генераторы и другие), конечному пользователю (автомобили, энергия и энергия, производство, бытовая техника, строительство и инфраструктура и другие) - отраслевые тенденции и прогноз до 2033 года
Каковы размеры и темпы роста рынка электрической стали
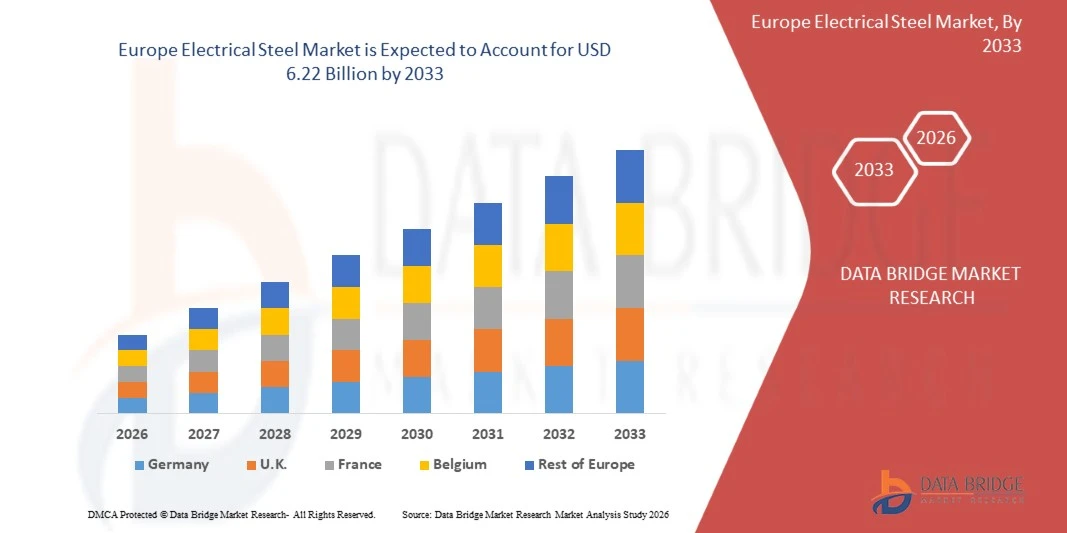
- Согласно анализу Data Bridge Market Research, рынок электрической стали был оценен как самый дорогой.3,99 млрд долларов в 2025 годуи, по прогнозам, достигнет$6,22 млрд. к 2033 годуРастущий в aCAGR 5,7% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный ускоренной модернизацией сетей, быстрым внедрением электромобилей, ростом установок возобновляемой энергии и растущим спросом на высокоэффективные двигатели и трансформаторы в энергетическом, автомобильном, производственном, бытовом и строительном секторах.
- Ускоряющийся сдвиг в сторону расширения сети, электрификации транспортных средств и производства возобновляемой энергии в сочетании с более строгими требованиями к эффективности для двигателей и трансформаторов по всему континенту поддерживает принятие на рынок. Электрическая сталь применяется через силовые и распределительные трансформаторы, электрические тяговые двигатели, ветровые и гидрогенераторы, промышленные приводы и бытовую технику, предлагая производителям более низкие потери ядра и более высокую магнитную эффективность через зерноориентированные и незерновые сорта.
Размер рынка и прогноз
- Европейская рыночная стоимость (2025) 3,99 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $6,22 млрд.
- Прогноз CAGR (2026–2033): 5,7%
- Страна-лидер в 2025 году: Германия
- Самая быстрорастущая страна: Турция
Каковы основные выводы рынка электрической стали
- Германия доминировала на рынке электрической стали с самой большой долей дохода 27,35% в 2025 году, чему способствовала ее плотная база трансформаторного, электродвигателя и производства автомобильных компонентов, а также устойчивые инвестиции в сеть и промышленную электрификацию по всей стране.
- Ожидается, что Турция станет самой быстрорастущей страной с CAGR 7,84% с 2026 по 2033 год, чему будет способствовать расширение производства электрооборудования и бытовой техники, рост инвестиций в энергетическую инфраструктуру и рост экспортно-ориентированного производства двигателей.
- Сегмент, не ориентированный на зерно, возглавил рынок с долей 61,7% в 2025 году, что обусловлено ростом производства тяговых двигателей для электромобилей и промышленного привода.
- Ориентированный на зерно является самым быстрорастущим типом продукта, который, по прогнозам, будет регистрировать CAGR в 6,9%, что отражает всплеск спроса на высокоэффективные трансформаторы и распределительные трансформаторы в расширяющихся электрических сетях.
- Сегмент толщиной 0,31-0,50 мм доминировал в категории толщины с долей выручки 46,2% в 2025 году, во главе с широким использованием в промышленных двигателях, генераторах, приборах и трансформаторах средней мощности.
- Моторы составили 46,8% доли рынка в 2025 году, чему способствовало увеличение электрификации транспортных средств, промышленных приводов, тепловых насосов, насосов, компрессоров и бытовой техники.
- Сегмент трансформаторов является самой быстрорастущей категорией приложений с CAGR 6,6%, что обусловлено расширением сети и интеграцией возобновляемых источников энергии.
Сфера охвата и сегментация рынка электрической стали
|
Атрибуты |
Ключевой рынок электрической стали Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке электрической стали
- Производители электрической стали все чаще переходят от поставок товарной кремниевой стали к высокоценным, специфическим для применения сортам, сочетая более тонкие датчики, химики с низкими потерями, передовые изоляционные покрытия и декарбонизированные производственные маршруты для обслуживания двигателей электромобилей, трансформаторов и возобновляемых генераторов.
- Например, в марте 2026 года, по данным ArcelorMittal Europe – Flat Products, компания произвела первую промышленную катушку на своих новых линиях Mardyck в северной Франции, инвестиции в размере 500 миллионов евро, предназначенные для утроения ее европейской мощности по производству электрической стали до 295 000 тонн в год и поддержки модернизированных марок высокополяризованной и низкопотери iCARe для приложений электронной тяги.
- Операторы сетей и производители оборудования отдают приоритет низкопотентным трансформаторным ядрам, делая стратегические входы для подстанций, центров обработки данных, морских ветровых соединений и трансграничных проектов передачи.
- Защита торговли и безопасность поставок меняют стратегии источников поставок, при этом производители, производители трансформаторов и политики все больше ориентируются на региональную доступность, прослеживаемость расплава и ливня и устойчивость цепочек поставок электрической стали, ориентированных на зерно, по всему континенту.
- Например, в сентябре 2026 года, по данным Европейской комиссии, 25 сентября в течение 155 дней вступили в силу временные защитные меры в отношении электрической стали, ориентированной на зерно, связанных с ней ламинаций и ядер, с пороговыми ценами от 2800 до 3400 евро за метрическую тонну в рамках квот, что отражает растущий политический акцент на защите стратегических цепочек поставок электрической стали.
- По мере того, как инвестиции в электрические сети, проникновение электромобилей и возобновляемые мощности продолжают расширяться, ожидается, что электрическая сталь будет развиваться за пределами обычного магнитного материала в стратегический фактор для целей электрификации, энергетической безопасности и промышленной декарбонизации в Европе.
Каковы основные драйверы рынка электрической стали
- Быстрое расширение и модернизация электрических сетей Европы значительно увеличивает спрос на силовые и распределительные трансформаторы, которые зависят от низкопотери зернистой электрической стали для повышения эффективности и снижения потерь.
- Например, в декабре 2025 года, согласно Европейской комиссии, Европейский пакет электросетей подсчитал, что к 2040 году электросети ЕС потребуют инвестиций в размере около 1341,72 миллиарда долларов США, в том числе 816,21 миллиарда долларов США для распределительных сетей, что подчеркивает долгосрочные перспективы спроса на трансформаторные ядра, ламинации и зерноориентированную электрическую сталь для коммунальных предприятий, разработчиков ветра и центров обработки данных.
- Автопроизводители, производители двигателей и производители промышленного оборудования интегрируют высокоэффективные электроприводы для достижения целевых показателей выбросов и правил энергоэффективности, увеличивая потребление тонкой, малопотерянной незерновой электрической стали для тяговых, промышленных и бытовых двигателей.
- Например, в марте 2023 года, по данным Thyssenkrupp Steel Europe, компания объявила об инвестициях в размере около 167,72 млн долларов США в новую линию отжига и изоляции в Бохуме для более тонкой, сильно нарезанной незерновой электрической стали мощностью до 218 000 тонн в год для электромоторов в Германии.
- Благодаря расширению ветровой, солнечной и гидроэнергетики и отоплению, транспорту и электрификации промышленности производители электрической стали могут воспользоваться устойчивым спросом на генераторы, трансформаторы и эффективные двигатели.
Какие факторы препятствуют росту рынка электрической стали
- Производство электрической стали является капиталоемким и технически требовательным, требующим точного легирования кремния, холодного проката, отжига и покрытия, в то время как повышенные затраты на энергию и углерод влияют на конкурентоспособность заводов.
- Например, в декабре 2025 года Thyssenkrupp Steel Europe объявила о временном прекращении производства электрической стали в Гельзенкирхене (Германия) и Исберге (Франция), обвинив в этом дешевый импорт из Азии и предупредив, что 1200 дополнительных рабочих мест находятся под угрозой.
- Рост импорта по низким ценам, диверсия торговли и глобальные избыточные мощности могут снизить цены, сократить использование мощностей и отсрочить принятие инвестиционных решений среди региональных производителей, особенно в сортах, ориентированных на зерно, где работают только несколько квалифицированных поставщиков.
- Производители трансформаторов и двигателей сталкиваются с жесткой доступностью квалифицированных марок, длительными циклами утверждения клиентов и растущими затратами на ввод, что может продлить сроки выполнения и увеличить затраты на проект, когда торговые меры ограничивают доступ к специализированной импортной стали.
- Например, в сентябре 2026 года Transmission & Distribution Europe предупредила, что временная гарантия ЕС в отношении электрической стали, ориентированной на зерно, передаст более 700 миллионов евро в год от трансформаторной промышленности только двум отечественным производителям, отметив, что европейские производители не могут удовлетворить все потребности отрасли, подчеркивая затраты и проблемы с поставками для производителей трансформаторов ниже по течению.
- Сочетание высоких производственных затрат, конкуренции за импорт, неопределенности торговой политики и зависимости от ограниченного числа квалифицированных поставщиков может ограничить расширение среди производителей трансформаторов, двигателей и бытовой техники, особенно там, где доступны альтернативные основные материалы или импортные сорта по более низкой цене.
Как сегментируется рынок электрической стали
Рынок электрической стали сегментирован на основе продукта, толщины, применения и конечного пользователя по всему региону.
- По продукту
На основе продукции рынок электрической стали сегментирован на незерновой и зерновой. Сегмент, не ориентированный на зерно, доминировал на рынке с долей 61,7% в 2025 году, чему способствовало увеличение производства тяговых электродвигателей, промышленных приводов, генераторов и бытовой техники. Незерновые марки обеспечивают однородные магнитные свойства во всех направлениях, что делает их хорошо подходящими для вращающихся машин. Они все чаще используются в автомобильной, ветроэнергетике, промышленной автоматизации и приложениях для бытовой техники. Улучшения в более тонких датчиках, более высокая поляризация и более низкие потери ядра еще больше усиливают спрос. Интеграция с передовыми изоляционными и самоскрепляющимися покрытиями также обеспечивает более высокую эффективность и лучшую производительность укладки в конструкциях двигателей.
Сегмент, ориентированный на зерно, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 6,9% с 2026 по 2033 год, что обусловлено растущим спросом на высокоэффективные силовые и распределительные трансформаторы. Ориентированные на зерно сорта обеспечивают очень низкие потери вдоль направления прокатки, что необходимо для снижения потерь без нагрузки в трансформаторах. Их приложения включают силовые трансформаторы, распределительные трансформаторы, подстанции и подключения к сетям возобновляемых источников энергии. Расширение сети и замена стареющих сетевых активов создают дополнительный спрос среди коммунальных предприятий, разработчиков ветровых и солнечных батарей и центров обработки данных. Улучшения в доменных и высокопроницаемых классах повышают эффективность. Торговые меры и ограниченное число квалифицированных региональных производителей также меняют решения о поставках и поставках.
- Толщина
Исходя из толщины, рынок электрической стали сегментирован на 0,30 мм, 0,31-0,50 мм и выше 0,50 мм. Сегмент 0,31-0,50 мм доминировал на рынке с долей 46,2% в 2025 году, чему способствовало широкое использование в промышленных двигателях, генераторах, приборах и трансформаторах средней мощности. Этот диапазон толщины предлагает сбалансированное сочетание магнитных характеристик, механической прочности и экономической эффективности для производства больших объемов. Электрическая сталь в этом диапазоне широко используется производителями двигателей и генераторов, которые ищут надежные стандартизированные материалы для ламинирования. Ассортимент также обеспечивает гибкость для штамповки, укладки и сборки ядра в различных конструкциях оборудования и объемах производства.
Сегмент до 0,30 мм, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 7,1% с 2026 по 2033 год, чему будет способствовать растущее внедрение тяговых двигателей электромобилей, высокоскоростных приводов и трансформаторных ядер с низкими потерями. Более тонкие ламинации уменьшают потери вихревого тока, обеспечивая более высокую эффективность, компактные конструкции двигателей и улучшенную дальность движения. Граноориентированные трансформаторные листы в этом диапазоне также поддерживают снижение потерь без нагрузки в сетях питания. Автопроизводители и производители двигателей все чаще указывают ультратонкие и высокопрочные марки для электроприводов следующего поколения. Высокопроизводительные покрытия и более жесткие допуски размеров еще больше укрепляют привлекательность сегмента и долгосрочные перспективы роста для премиум-классов.
- С помощью приложения
На основе применения рынок электрической стали сегментирован на двигатели, трансформаторы, генераторы и другие. Сегмент двигателей доминировал в категории приложений с долей 46,8% в 2025 году, чему способствовало увеличение электрификации транспортных средств, промышленных приводов, насосов, компрессоров, тепловых насосов и бытовой техники. Электрические стальные ламинации позволяют двигателям работать с меньшими потерями и более высокой плотностью крутящего момента. Регуляторное внимание к классам эффективности двигателя и экономии энергии увеличивает использование премиальных незерновых марок. Рост производства электромобилей и автоматизации производства еще больше усиливает спрос. Производители автомобилей также ищут материалы, которые сочетают в себе низкие потери ядра, высокую поляризацию и механическую прочность для высокоскоростных применений.
Сегмент трансформаторов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,6% с 2026 по 2033 год, что обусловлено увеличением расширения сети, интеграцией возобновляемых источников энергии и заменой стареющих сетевых активов. Трансформаторные ядра, изготовленные из зернистой электрической стали, могут уменьшить потери без нагрузки и повысить эффективность работы в течение длительного срока службы. Коммунальные предприятия и промышленные пользователи инвестируют в силовые, распределительные и тяговые трансформаторы для поддержки электрификации и роста центров обработки данных. Растущие морские ветровые соединения и трансграничные соединители создают дополнительный спрос на крупные силовые трансформаторы, подстанции и оборудование для соединения. Длительные циклы закупок и строгие требования к потерям делают квалифицированные поставки зерна особенно важными.
- Конечный пользователь
На основе конечного пользователя рынок электрической стали сегментирован на автомобильный, энергетический и энергетический, производство, бытовую технику, строительство и инфраструктуру и другие. Сегмент энергетики и мощности доминировал в категории конечных пользователей с долей 34,6% в 2025 году, чему способствовало увеличение потребностей в трансформаторах, генераторах и сетевом оборудовании. Коммунальные предприятия, разработчики возобновляемых источников энергии и производители оборудования полагаются на электрическую сталь для повышения эффективности и снижения потерь. Материал поддерживает силовые трансформаторы, распределительные трансформаторы, генераторы ветряных турбин и гидрогенераторы. Увеличение инвестиций в модернизацию сетей и возобновляемые мощности создает дополнительные возможности. Длительный срок службы активов также делает основные материалы, ориентированные на эффективность, важным фактором при принятии решений о закупках.
Согласно прогнозам, самый быстрый рост в автомобильном сегменте составит 7,2% с 2026 по 2033 год, что обусловлено увеличением производства электромобилей, гибридных транспортных средств и электрифицированных вспомогательных систем. Двигатели, генераторы и бортовые силовые компоненты требуют тонкой, низкой потери, высокопрочной электрической стали для максимизации эффективности и дальности движения. Автопроизводители и поставщики Tier-1 расширяют платформы электрических трансмиссий и локализуют цепочки поставок автокомпонентов. Более тесное сотрудничество с сталелитейщиками ускоряет разработку специализированных марок и склеивающих покрытий. Более строгие правила выбросов транспортных средств также способствуют принятию. Безопасность поставок, сроки квалификации и конкурентоспособность затрат остаются важными соображениями для развертывания.
В какой стране самая большая доля рынка электрической стали
- Германия доминировала на рынке электрической стали с самой большой долей дохода 27,35% в 2025 году, чему способствовала ее плотная база трансформаторного, электродвигателя и производства автомобильных компонентов, а также устойчивые инвестиции в сеть и промышленную электрификацию по всей стране.
- Страна также выигрывает от сильной базы поставок автомобилей и машин, передового производства электрооборудования и присутствия установленных производителей стали и научно-исследовательских учреждений, наряду с растущим спросом на трансформаторы, ветровые генераторы и эффективные приводы. Расширение сети, инвестиции в электромобильность и промышленная электрификация продолжают укреплять позиции Германии на европейском рынке.
Немецкий рынок электрической стали Insight
Рынок электрической стали Германии демонстрирует сильный рост благодаря растущим инвестициям в расширение сетей, электрическую мобильность, возобновляемую энергию и промышленную электрификацию. Зрелая производственная экосистема страны, наряду с присутствием ведущих производителей трансформаторов, двигателей и автомобильных компонентов, стимулирует спрос на передовые сорта, ориентированные на зерно и не ориентированные на зерно. Кроме того, растущий акцент на ядрах с низкими потерями, внутренней безопасности поставок и производстве декарбонизированной стали, поддерживаемый сильными исследовательскими и инженерными возможностями, ускоряет внедрение высокоэффективной электрической стали в энергетическом, автомобильном и промышленном приложениях.
Рынок электрической стали Турции Insight
Ожидается, что рынок электрической стали в Турции будет быстро расти благодаря расширению производства электрического оборудования, росту экспорта бытовой техники и двигателей, а также увеличению инвестиций в энергетическую инфраструктуру и возобновляемые источники энергии. Растущий спрос на эффективные двигатели, трансформаторы и бытовую технику поддерживает расширение рынка страны в промышленном и жилом сегментах. Кроме того, сильная производственная база страны, близость к европейским клиентам и растущая локализация промышленных цепочек поставок ускоряют спрос на электрическую сталь в энергетических, автомобильных и потребительских приложениях.
Французский рынок электрической стали Insight
Рынок электрической стали во Франции демонстрирует устойчивый рост благодаря растущим инвестициям в электрифицированную мобильность, инфраструктуру ядерной и возобновляемой энергетики и внутренние мощности электротехнической стали. Производители, сетевые операторы, производители автомобилей и промышленные пользователи все больше ориентируются на региональные поставки передовых марок. Кроме того, расширение мощностей, не ориентированных на зерно, в северной Франции и продолжающийся спрос на трансформаторы, поддерживаемый политическим акцентом на внутренние промышленные цепочки поставок, еще больше способствуют росту рынка во Франции.
Британский рынок электрической стали Insight
Рынок электрической стали в Великобритании переживает устойчивый рост, поддерживаемый увеличением усиления сети, расширением морского ветра и электрификацией транспорта и отопления. Производители трансформаторов, коммунальные службы, разработчики возобновляемых источников энергии и промышленные пользователи все чаще ищут надежные поставки эффективных основных материалов. Кроме того, растущие инвестиции в модернизацию сетей, интерконнекторы и низкоуглеродистую инфраструктуру, наряду с растущим вниманием к безопасным внутренним поставкам критически важных сетевых материалов, поддерживают более широкое внедрение зернистой и незерновой электрической стали в Великобритании.
Каковы основные компании на рынке электрической стали
Электротехнической сталелитейной промышленностью в основном руководят хорошо зарекомендовавшие себя компании, в том числе:
- Thyssenkrupp Electrical Steel GmbH(Германия)
- ArcelorMittal S.A.(Люксембург)
- voestalpine AG(Австрия)
- Tata Steel Limited(Индия)
- Nippon Steel Corporation(Япония)
- Stalprodukt S.A. (Польша)
- POSCO Holdings Inc. (Южная Корея)
- JFE Steel Corporation (Япония)
- Baoshan Iron & Steel Co., Ltd. (Китай)
- Cogent Power Ltd. (Великобритания)
- Acciai Speciali Terni S.p.A. (Италия)
- Новолипецкая сталь (Россия)
- Cleveland-Cliffs Inc. (США)
- Hyundai Steel Company (Южная Корея)
- Shougang Group Co., Ltd. (Китай)
- Wuhan Iron and Steel Co., Ltd. (Китай)
- JSW Steel Limited (Индия)
- Orb Electrical Steels Ltd. (Индия)
- Ansteel Group Corporation Limited (Китай)
- Jindal Stainless Limited (Индия)
Каковы последние события на рынке электрической стали
- В сентябре 2026 года Европейская комиссия приняла временные защитные меры в отношении электрической стали, ориентированной на зерно, соответствующих ламинаций и сердечников, а также стальных сердечников внутри импортных трансформаторов, вступившие в силу 25 сентября 2026 года в течение 155 дней. Меры устанавливают импортные квоты и минимальные ценовые пороги, направленные на защиту производителей ЕС, чья доля на рынке упала с 66% в 2021 году до 43% в 2025 году.
- В апреле 2026 года ArcelorMittal сообщила о первой катушке со своих новых линий электрической стали в Мардике, Франция, инвестиции в размере 500 миллионов евро и ее крупнейшей в Европе за последние десять лет, исключая декарбонизацию, подняв европейскую мощность электрической стали до 295 000 тонн в год, все сосредоточены во Франции, для двигателей и генераторов в автомобильном, ветровом и промышленном секторах.
- В марте 2026 года ArcelorMittal Europe – Flat Products представила свои новейшие незерновые электрические стали на Coiltech Germany 2026 в Аугсбурге, подчеркнув расширение мощностей Mardyck в северной Франции, которое, вместе с сайтом Saint-Chély-d’Apcher, призвано утроить предложение незерновой электрической стали для приложений электронной мобильности и перехода на энергию, одновременно повышая качество, эффективность и гибкость поставок для автомобильных, энергетических и промышленных клиентов.
- В декабре 2025 года Thyssenkrupp Steel Europe объявила о временном закрытии своих электросталелитейных заводов в Гельзенкирхене, Германия, и Исберге, Франция, с середины декабря до конца года, причем французская площадка будет работать на 50% мощности с января 2026 года в течение как минимум четырех месяцев, сославшись на резкое увеличение импорта недорогой зерновой электрической стали в ЕС, который утроился с 2022 года.
- В сентябре 2025 года Jindal Steel International представила не имеющее обязательной силы предложение о приобретении Thyssenkrupp Steel Europe, крупнейшего производителя стали в Германии, взяв на себя обязательство инвестировать более 2,24 миллиарда долларов США в электрические дуговые печи и завершение проекта по производству зеленой стали в Дуйсбурге, а в октябре 2025 года Thyssenkrupp подтвердила интенсивные переговоры при оценке предложения, подчеркнув продолжающуюся реструктуризацию в сталелитейной промышленности Европы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР ЕВРОПЕЙСКОГО РЫНКА ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ ОБЪЕМА ЕВРОПЕЙСКОГО РЫНКА ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 ОХВАЧЕННЫЕ РЫНКИ
2.5 ГЕОГРАФИЧЕСКИЙ ОХВАТ
2,6 ГОДА, РАССМОТРЕННЫХ ДЛЯ ИССЛЕДОВАНИЯ
2.7 МЕТОДОЛОГИЯ ИССЛЕДОВАНИЯ
2.8 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.9 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.1 ПЕРВИЧНЫЕ ИНТЕРВЬЮ С КЛЮЧЕВЫМИ ЛИДЕРАМИ МНЕНИЙ
2.11 СЕТКА РЫНОЧНОЙ ПОЗИЦИИ DBMR
2.12 СЕТКА ПОКРЫТИЯ РЫНОЧНЫХ ПРИЛОЖЕНИЙ
2.13 МАТРИЦА ВЫЗОВА РЫНКА DBMR
2.14 ИМПОРТ И ЭКСПОРТ ДАННЫХ
2.15 ВТОРИЧНЫЕ ИСТОЧНИКИ
2.16 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ: ОБЗОР ИССЛЕДОВАНИЯ
2.17 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 СЫРЬЕВОЕ ПОКРЫТИЕ
5.2 АНАЛИЗ ПРОИЗВОДСТВА И ПОТРЕБЛЕНИЯ
5.3 СЦЕНАРИЙ ИМПОРТА-ЭКСПОРТА
5.4 ТЕХНОЛОГИЧЕСКИЙ ПРОГРЕСС ПРОИЗВОДИТЕЛЕЙ
5.5 ПЯТЬ СИЛ ПОРТЕРА
5.6 КРИТЕРИИ ВЫБОРА ПОСТАВЩИКА
5.7 АНАЛИЗ ПЕСТЕЛЯ
5.8 СФЕРА РЕГУЛИРОВАНИЯ
5.8.1 КОДЫ ПРОДУКТОВ
5.8.2 СЕРТИФИЦИРОВАННЫЕ СТАНДАРТЫ
5.8.3 СТАНДАРТЫ БЕЗОПАСНОСТИ
5.8.3.1 ОБРАБОТКА И ХРАНЕНИЕ МАТЕРИАЛОВ
5.8.3.2 ТРАНСПОРТИРОВКА И МЕРЫ ПРЕДОСТОРОЖНОСТИ
5.8.3.3 ИДЕНТИФИКАЦИЯ ХАРАД
6 ИНДЕКС ЦЕН
7 ОБЗОР ПРОИЗВОДСТВЕННЫХ МОЩНОСТЕЙ
8 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
8.1 ОБЗОР
8.2 СЦЕНАРИЙ ЛОГИСТИЧЕСКИХ ЗАТРАТ
8.3 ЗНАЧЕНИЕ ПОСТАВЩИКОВ ЛОГИСТИЧЕСКИХ УСЛУГ
9 СЦЕНАРИЙ ИЗМЕНЕНИЯ КЛИМАТА
9.1 ЭКОЛОГИЧЕСКИЕ ПРОБЛЕМЫ
9.2 ОТВЕТ ОТРАСЛИ
9.3 РОЛЬ ПРАВИТЕЛЬСТВА
9.4 РЕКОМЕНДАЦИИ АНАЛИТИКОВ
10 ОТРАСЛЕВЫХ ИНСАЙТОВ
11 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ, ПО ТИПУ ПРОДУКЦИИ, (2021-2030), (МЛН ДОЛЛ. США)
11.1 ОБЗОР
11.2 ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
11.3 НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
11.3.1 ПОЛНОСТЬЮ ОБРАБОТАННЫЙ
11.3.2 ПОЛУПРОДУКТЫ
12 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ, ПО ТОЛЩИНЕ, (2021-2030), (МЛН ДОЛЛ. США)
12.1 ОБЗОР
12.2 0.23 ММ
12,3 0,27 М
12,4 0,30 ММ
12,5 0,35 ММ
12,6 0,5 ММ
12,7 0,65 ММ
12.8 ДРУГИЕ
13 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОСТАЛИ, ПО ПОТЕРЯМ В ЯДРЕ, (2021-2030), (МЛН ДОЛЛ. США)
13.1 ОБЗОР
13.2 МЕНЕЕ 0,9 Вт/КГ
13.3 90 Вт/КГ ДО 0,99 Вт/КГ
13.4 1,00 Вт/КГ ДО 1,29 Вт/КГ
13.5 1.30 Вт/КГ ДО 1.39 Вт/КГ
13.6 ВЫШЕ 1,39 Вт/КГ
14 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ, ПО ПЛОТНОСТИ ПОТОКА, (2021-2030), (МЛН ДОЛЛ. США)
14.1 ОБЗОР
14.2 МЕНЕЕ 1,65 ТЕСЛА
14.3 1,65 ТЕСЛА ДО 1,69 ТЕСЛА
14.4 1,69 ТЕСЛА ДО 1,73 ТЕСЛА
14.5 1,73 ТЕСЛА ДО 1,76 ТЕСЛА
14.6 ВЫШЕ 1.76 ТЕСЛА
15 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ ПО ПРИМЕНЕНИЮ (2021-2030), (МЛН ДОЛЛ. США)
15.1 ОБЗОР
15.2 ИНДУКТОРЫ
15.2.1 ПО ТИПУ ПРОДУКТА
15.2.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
15.2.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
15.3 ДВИГАТЕЛИ
15.3.1 ПО ТИПУ ПРОДУКТА
15.3.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
15.3.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
15.3.2 1 л.с. – 100 л.с.
15.3.3 101 л.с. – 200 л.с.
15.3.4 201 л.с. – 500 л.с.
15.3.5 501 л.с. – 1000 л.с.
15.3.6 ВЫШЕ 1000 Л.С.
15.4 ТРАНСФОРМАТОРЫ
15.4.1 ПО ТИПУ ПРОДУКТА
15.4.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
15.4.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
15.4.2 ПЕРЕДАЧА
15.4.3 ПОРТАТИВНЫЙ
15.4.4 РАСПРЕДЕЛЕНИЕ
16 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ, ПО КОНЕЧНЫМ ПОТРЕБИТЕЛЯМ, (2021-2030), (МЛН ДОЛЛ. США)
16.1 ОБЗОР
16.2 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ
16.2.1 ПО ТИПУ ПРОДУКЦИИ
16.2.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
16.2.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
16.3 ПРОИЗВОДСТВО
16.3.1 ПО ТИПУ ПРОДУКТА
16.3.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
16.3.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
16.4 ЭНЕРГИЯ
16.4.1 ПО ТИПУ ПРОДУКТА
16.4.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
16.4.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
16.5 БЫТОВАЯ ТЕХНИКА
16.5.1 ПО ТИПУ ПРОДУКТА
16.5.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
16.5.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
16.6 СТРОИТЕЛЬСТВО
16.6.1 ПО ТИПУ ПРОДУКТА
16.6.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
16.6.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
16.7 ИЗГОТОВЛЕНИЕ
16.7.1 ПО ТИПУ ПРОДУКТА
16.7.1.1. ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ С ОРИЕНТИРОВАННЫМ ЗЕРНОМ
16.7.1.2. НЕОРИЕНТИРОВАННАЯ ЭЛЕКТРОТЕХНИЧЕСКАЯ СТАЛЬ
17 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ, ПО ГЕОГРАФИИ
17.1 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
17.2 ЕВРОПА
17.2.1 ГЕРМАНИЯ
17.2.2 Великобритания
17.2.3 ИТАЛИЯ
17.2.4 ФРАНЦИЯ
17.2.5 ИСПАНИЯ
17.2.6 ШВЕЙЦАРИЯ
17.2.7 РОССИЯ
17.2.8 ТУРЦИЯ
17.2.9 БЕЛЬГИЯ
17.2.10 НИДЕРЛАНДЫ
17.2.11 ОСТАЛЬНАЯ ЕВРОПА
18 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ, КОМПАНИЯ ЛАНДШАФТ
18.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
18.2 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
18.3 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
18.4 РАСШИРЕНИЯ
18.5 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
18.6 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
19 SWOT-АНАЛИЗ И АНАЛИЗ РЫНКА DATA BRIDGE
20 ЕВРОПЕЙСКИЙ РЫНОК ЭЛЕКТРОТЕХНИЧЕСКОЙ СТАЛИ - ПРОФИЛЬ КОМПАНИИ
20.1 АКЗОНОБЕЛ НВ
20.1.1 ОБЗОР КОМПАНИИ
20.1.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.1.3 SWOT-АНАЛИЗ
20.1.4 АНАЛИЗ ДОХОДОВ
20.1.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.2 PPG INDUSTRIES INC.
20.2.1 ОБЗОР КОМПАНИИ
20.2.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.2.3 SWOT-АНАЛИЗ
20.2.4 АНАЛИЗ ДОХОДОВ
20.2.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.3 КОМПАНИЯ ШЕРВИН-ВИЛЬЯМС
20.3.1 ОБЗОР КОМПАНИИ
20.3.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.3.3 SWOT-АНАЛИЗ
20.3.4 АНАЛИЗ ДОХОДОВ
20.3.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20,4 ОБ/МИН ИНТЕРНЕШНЛ ИНК.
20.4.1 ОБЗОР КОМПАНИИ
20.4.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.4.3 SWOT-АНАЛИЗ
20.4.4 АНАЛИЗ ДОХОДОВ
20.4.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.5 ГРУППА НИПСЕА
20.5.1 ОБЗОР КОМПАНИИ
20.5.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.5.3 SWOT-АНАЛИЗ
20.5.4 АНАЛИЗ ДОХОДОВ
20.5.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.6 АРКЕМА
20.6.1 ОБЗОР КОМПАНИИ
20.6.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.6.3 SWOT-АНАЛИЗ
20.6.4 АНАЛИЗ ДОХОДОВ
20.6.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.7 КОРПОРАЦИЯ КАРДОЛАЙТ
20.7.1 ОБЗОР КОМПАНИИ
20.7.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.7.3 SWOT-АНАЛИЗ
20.7.4 АНАЛИЗ ДОХОДОВ
20.7.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.8 БАСФ СЕ
20.8.1 ОБЗОР КОМПАНИИ
20.8.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.8.3 SWOT-АНАЛИЗ
20.8.4 АНАЛИЗ ДОХОДОВ
20.8.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.9 ЭВОНИК ИНДАСТРИЗ АГ
20.9.1 ОБЗОР КОМПАНИИ
20.9.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.9.3 SWOT-АНАЛИЗ
20.9.4 АНАЛИЗ ДОХОДОВ
20.9.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.1 ООО «РАЙХХОЛЬД» 2
20.10.1 ОБЗОР КОМПАНИИ
20.10.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.10.3 SWOT-АНАЛИЗ
20.10.4 АНАЛИЗ ДОХОДОВ
20.10.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.11 ДСМ
20.11.1 ОБЗОР КОМПАНИИ
20.11.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.11.3 SWOT-АНАЛИЗ
20.11.4 АНАЛИЗ ДОХОДОВ
20.11.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.12 КВАЛИПОЛИ ХИМИЧЕСКАЯ КОРПОРАЦИЯ
20.12.1 ОБЗОР КОМПАНИИ
20.12.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.12.3 SWOT-АНАЛИЗ
20.12.4 АНАЛИЗ ДОХОДОВ
20.12.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.13 АРАКАВА КЕМИКАЛ ИНДАСТРИЗ, ЛТД.
20.13.1 ОБЗОР КОМПАНИИ
20.13.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.13.3 SWOT-АНАЛИЗ
20.13.4 АНАЛИЗ ДОХОДОВ
20.13.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.14 АЛЬБЕРДИНГК БОЛЕЙ
20.14.1 ОБЗОР КОМПАНИИ
20.14.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.14.3 SWOT-АНАЛИЗ
20.14.4 АНАЛИЗ ДОХОДОВ
20.14.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.15 ETERNAL MATERIALS CO., LTD.
20.15.1 ОБЗОР КОМПАНИИ
20.15.2 АССОРТИМЕНТ ПРОДУКЦИИ
20.15.3 SWOT-АНАЛИЗ
20.15.4 АНАЛИЗ ДОХОДОВ
20.15.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.16 ВАКЕР ХЕМИ АГ
20.16.1 ОБЗОР КОМПАНИИ
20.16.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.16.3 SWOT-АНАЛИЗ
20.16.4 АНАЛИЗ ДОХОДОВ
20.16.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
20.17 КОРПОРАЦИЯ ДИК
20.17.1 ОБЗОР КОМПАНИИ
20.17.2 ПОРТФЕЛЬ ПРОДУКЦИИ
20.17.3 SWOT-АНАЛИЗ
20.17.4 АНАЛИЗ ДОХОДОВ
20.17.5 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
21 АНКЕТА
22 ЗАКЛЮЧЕНИЕ
23 СВЯЗАННЫХ ОТЧЕТА
24 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











