



Сегментация европейского рынка газового оборудования по типу оборудования (системы подачи газа, регуляторы газа, расходомеры, очистители и фильтры, газогенерирующие системы, системы обнаружения газа, криогенное оборудование и аксессуары), процессу (генерация газа, хранение газа, обнаружение газа и транспортировка газа), газу (азот, водород, гелий, кислород, углекислый газ и другие), конечному потребителю (металлургия, химия, здравоохранение, нефть и газ, продукты питания и напитки и другие) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста европейского рынка газового оборудования
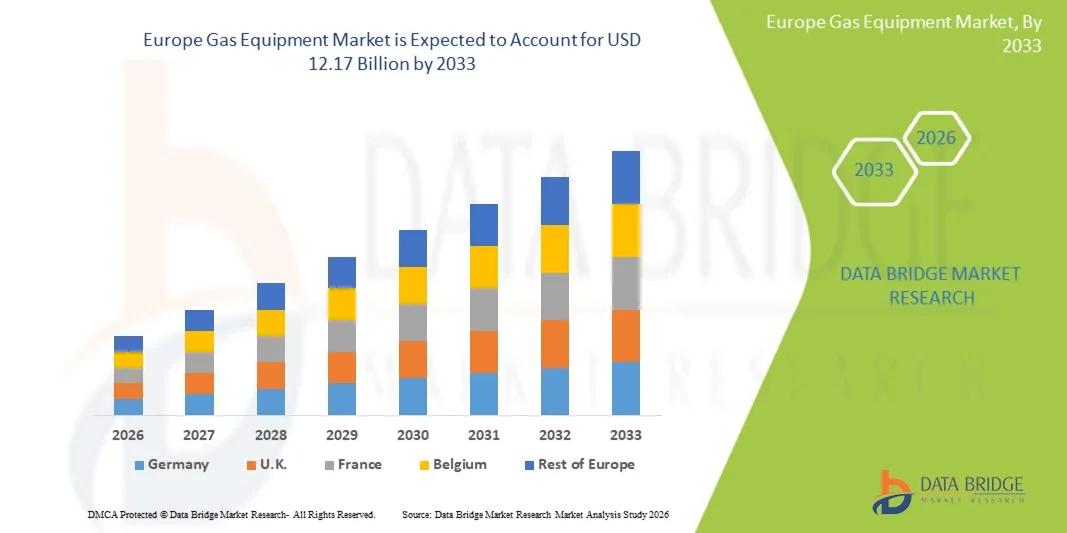
- Согласно анализу Data Bridge Market Research, объем рынка газового оборудования в Европе был оценен в два раза.5,14 млрд долларов в 2025 годуОжидается, что он достигнет12,17 млрд долларов к 2033 году, вCAGR 11,38%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей индустриализацией, расширением энергетической инфраструктуры и растущим внедрением передового газового оборудования в различных секторах, включая нефтегазовую, химическую и обрабатывающую промышленность.
- Кроме того, строгие правила безопасности, растущий спрос на эффективные и надежные системы обработки газа и технологические достижения в области решений для хранения и распределения газа позиционируют газовое оборудование как критически важный компонент в современных промышленных операциях. Эти факторы в совокупности ускоряют принятие рынка, тем самым значительно поддерживая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$5,14 млрд.
- Ожидаемая рыночная стоимость (2033):USD 12,17 млрд.
- Прогноз CAGR (2026-2033):11.38%
Каковы основные направления европейского рынка газового оборудования
- Газовое оборудование, охватывающее устройства и системы для хранения, распределения и контроля промышленных и специальных газов, становится все более важным в таких секторах, как нефть и газ, химические вещества, здравоохранение и изготовление металлов, благодаря повышению эксплуатационной эффективности, соблюдению безопасности и точности обработки газа.
- Растущий спрос на газовое оборудование в первую очередь обусловлен строгими правилами безопасности и охраны окружающей среды, растущей индустриализацией и потребностью в автоматизированных, надежных и высокопроизводительных газовых системах в европейских отраслях промышленности.
- Германия доминировала на рынке газового оборудования с самой большой долей доходов 35,8% в 2025 году, что объясняется ранней промышленной модернизацией, надежной нормативной базой и сильным присутствием ключевых игроков отрасли, со значительным внедрением передовых систем обнаружения, доставки и очистки газа в производственном и химическом секторах.
- Польша, как ожидается, будет самой быстрорастущей страной на рынке газового оборудования в течение прогнозируемого периода, что обусловлено ростом промышленной активности, модернизацией газовой инфраструктуры и увеличением инвестиций в проекты по энергоэффективности и автоматизации процессов.
- Сегмент газотранспортных систем доминировал на рынке газового оборудования с долей рынка 42,7% в 2025 году, чему способствовала их важная роль в обеспечении безопасной, точной и непрерывной поставки промышленных и специализированных газов в нескольких отраслях конечных пользователей.
Сфера охвата и сегментация рынка газового оборудования Европы
|
Атрибуты |
Европа Газовое оборудование Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на европейском рынке газового оборудования
«Автоматизация и цифровой мониторинг»
- Значительной и ускоряющейся тенденцией на европейском рынке газового оборудования является внедрение передовых систем автоматизации и цифрового мониторинга, которые позволяют отслеживать в режиме реального времени, точно контролировать потоки и прогнозировать техническое обслуживание промышленных газовых операций.
- Например, решения Emerson для мониторинга газа Roxar интегрируются с цифровыми системами управления, позволяя операторам удаленно отслеживать поток газа и мгновенно обнаруживать аномалии.
- Автоматизация в системах доставки и обнаружения газа повышает эффективность работы, снижает человеческие ошибки и улучшает соответствие требованиям безопасности, обеспечивая непрерывный мониторинг и оповещения об отклонениях давления, температуры или состава газа.
- Цифровая интеграция также облегчает централизованное управление несколькими газовыми системами, позволяя операторам управлять производством, хранением и распределением газа из одного интерфейса, тем самым оптимизируя использование энергии и сокращая время простоя.
- Растущее внедрение газового оборудования с поддержкой IoT обеспечивает операторов прогнозной информацией, позволяя проводить профилактическое обслуживание и минимизировать неожиданные простои на промышленных объектах.
- Такие компании, как Air Liquide, внедряют аналитику на основе ИИ в свои газовые сети для оптимизации производительности, сокращения отходов и повышения энергоэффективности.
- Тенденция к интеллектуальному, подключенному и автоматизированному газовому оборудованию способствует сотрудничеству между производителями оборудования и промышленными операторами для индивидуальных отраслевых решений.
- Спрос на газовое оборудование с передовой автоматизацией и цифровым мониторингом быстро растет в производственном, медицинском и энергетическом секторах, поскольку операторы все чаще отдают приоритет эффективности, безопасности и эксплуатационной надежности.
Динамика рынка газового оборудования Европы
водитель
«Увеличение индустриализации и строгие правила безопасности»
- Растущая промышленная база в Европе в сочетании со строгими правилами безопасности и охраны окружающей среды является значительным фактором повышенного спроса на современное газовое оборудование.
- Например, в марте 2025 года Linde PLC модернизировала свои системы доставки и обнаружения газа на немецких химических заводах в соответствии с обновленными стандартами безопасности ЕС при одновременном повышении операционной эффективности.
- Поскольку промышленные предприятия ищут более безопасные и эффективные решения для обработки газа, оборудование, такое как автоматизированные регуляторы, устройства потока и системы обнаружения, обеспечивает точный контроль и снижает эксплуатационные риски.
- Кроме того, модернизация энергетической и производственной инфраструктуры стимулирует инвестиции в высокопроизводительные системы хранения, очистки и доставки газа во многих европейских странах.
- Все большее внимание к устойчивости и энергоэффективности в промышленных операциях подталкивает компании к внедрению передового газового оборудования, которое сокращает выбросы и сводит к минимуму потребление ресурсов.
- Стратегическое партнерство между производителями газового оборудования и конечными пользователями ускоряет внедрение передовых технологий, стимулируя рост рынка в ключевых европейских экономиках.
- Потребность в надежном, совместимом и технологически продвинутом газовом оборудовании для поддержки промышленного роста и обеспечения соблюдения нормативных требований способствует принятию рынка как в развитых, так и в развивающихся европейских экономиках.
Сдержанность/вызов
«Высокие капитальные затраты и сложность регулирования»
- Относительно высокие первоначальные затраты на современное газовое оборудование и сложные нормативные требования представляют собой серьезную проблему для более широкого проникновения на рынок.
- Например, малые и средние производственные предприятия в Польше и Восточной Европе сталкиваются с бюджетными ограничениями, которые ограничивают внедрение высококачественных систем доставки и обнаружения газа.
- Соблюдение строгих правил ЕС по безопасности, выбросам и сертификации оборудования может привести к более длительным циклам закупок и увеличению эксплуатационных расходов, что повлияет на расширение рынка.
- Кроме того, специализированное техническое обслуживание, требования к квалифицированной рабочей силе и интеграция с устаревшими системами могут еще больше увеличить общие затраты на внедрение и сложность для промышленных операторов.
- Ограниченная осведомленность и техническая экспертиза мелких промышленных операторов могут задержать внедрение современного газового оборудования, несмотря на потенциальные эксплуатационные преимущества.
- Неопределенность в отношении обновлений нормативных актов и развивающихся стандартов может привести к колебаниям среди компаний в отношении долгосрочных инвестиций в передовые газовые системы.
- Преодоление этих проблем с помощью оптимизированных по стоимости решений, модульных систем и поддержки соблюдения нормативных требований будет иметь жизненно важное значение для устойчивого роста и более широкого внедрения газового оборудования в европейских отраслях промышленности.
Как сегментируется европейский рынок газового оборудования
Рынок сегментирован на основе типа оборудования, процесса, типа газа и конечного пользователя.
- Тип оборудования
На основе типа оборудования европейский рынок газового оборудования подразделяется на системы доставки газа, газовые регуляторы, проточные устройства, очистители и фильтры, газообразующие системы, системы обнаружения газа, криогенные продукты и аксессуары. Сегмент газотранспортных систем доминировал на рынке с самой большой долей выручки в 42,7% в 2025 году, что обусловлено его решающей ролью в безопасной транспортировке промышленных и специализированных газов в секторах производства, здравоохранения и энергетики. Системы доставки газа обеспечивают точное управление потоком, поддерживают постоянное давление и поддерживают непрерывные операции в строго регулируемых средах. Строгие правила безопасности и промышленные правила Европы также способствуют их принятию, поскольку эти системы снижают операционный риск и повышают надежность процессов. Крупные промышленные объекты в Германии, Франции и Великобритании полагаются на передовые системы доставки для непрерывного снабжения критических процессов. Устоявшиеся поставщики предлагают надежные, масштабируемые и высокопроизводительные решения, что еще больше усиливает доминирование этого сегмента. Кроме того, интеграция с платформами автоматизации и цифрового мониторинга повышает эффективность и оперативное управление.
Ожидается, что в сегменте систем обнаружения газа будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствуют растущие проблемы безопасности, более строгие правила ЕС и растущий спрос на мониторинг в режиме реального времени. Системы обнаружения газа все чаще поддерживают IoT, обеспечивая предиктивные предупреждения о техническом обслуживании и раннее обнаружение опасности. Они имеют решающее значение в химических, нефтегазовых и медицинских учреждениях, где утечки или воздействие газа могут иметь серьезные последствия. Повышение осведомленности о безопасности на рабочем месте и требования к соблюдению требований способствуют внедрению в Западной и Восточной Европе. Технологические достижения, такие как обнаружение с помощью ИИ и облачный мониторинг, еще больше повышают их привлекательность. Развивающиеся промышленные центры в Восточной Европе быстро инвестируют в системы обнаружения, ускоряя рост рынка.
- посредством процесса
На основе этого процесса европейский рынок газового оборудования сегментируется на производство газа, хранение газа, обнаружение газа и транспортировку газа. Сегмент газохранилища доминировал на рынке в 2025 году из-за необходимости безопасных, масштабируемых и эффективных решений для хранения промышленных газов, таких как кислород, азот и другие.двуокись углеродаСистемы хранения обеспечивают бесперебойное снабжение производственных, медицинских и энергетических секторов при соблюдении строгих правил безопасности и охраны окружающей среды. Принятие криогенных и высоконапорных резервуаров в сочетании с передовыми технологиями мониторинга повышает надежность и минимизирует операционные риски. Крупные производители оборудования в Германии, Франции и Великобритании укрепляют лидерство в сегменте. Промышленные объекты отдают приоритет системам хранения для управления процессами высокого спроса и аварийного резервного питания. Увеличение интеграции с цифровыми платформами позволяет в режиме реального времени контролировать уровень газа и давление, улучшая общий контроль процессов.
Сегмент обнаружения газа, по прогнозам, продемонстрирует самый быстрый рост с 2026 по 2033 год, что обусловлено ужесточением требований промышленной безопасности и ростом автоматизации систем мониторинга. Усовершенствованные системы обнаружения оснащены аналитикой AI и IoT для прогнозных предупреждений и удаленного мониторинга. Химический, нефтегазовый и медицинский секторы быстро внедряют эти системы для снижения рисков и поддержания соответствия. Правительства по всей Европе требуют мониторинга в режиме реального времени в отраслях с высоким риском, стимулируя инвестиции. Малые и средние промышленные предприятия также модернизируют системы для соответствия требованиям сертификации. Интеграция с централизованными системами управления позволяет операторам управлять несколькими процессами одновременно, повышая эффективность и безопасность.
- По газу
На основе газового типа рынок газового оборудования Европы сегментирован на азот, водород, гелий, кислород, углекислый газ и другие. Сегмент кислорода доминировал на рынке в 2025 году благодаря широкому использованию в здравоохранении, производстве металлов и химической промышленности. Системы подачи кислорода, включая цилиндры, трубопроводы и резервуары для хранения, имеют решающее значение для непрерывности работы и безопасности пациентов. Больницы и производственные подразделения отдают приоритет надежной доставке кислорода в соответствии со строгими правилами ЕС. На Германию, Францию и Великобританию приходится большая часть спроса из-за развитой инфраструктуры здравоохранения и промышленных операций. Технологическая интеграция с цифровыми системами мониторинга повышает эффективность и обеспечивает стандарты безопасности. Увеличение инвестиций в промышленные и медицинские учреждения еще больше усиливает доминирование газового оборудования, связанного с кислородом.
Ожидается, что в сегменте водорода будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный инициативами по энергетическому переходу в Европе и внедрением водорода в качестве чистого источника энергии. Инвестиции в производство, хранение и распределение водорода растут в Германии, Нидерландах и Франции. Оборудование для обработки водорода продвигается в поддержку безопасного хранения, транспортировки и использования в промышленном и энергетическом секторах. Государственная политика и стимулы для внедрения зеленого водорода ускоряют расширение рынка. Промышленные игроки все чаще сотрудничают с поставщиками технологий для реализации масштабируемых водородных решений. Растущее внимание к декарбонизации и интеграции возобновляемых источников энергии лежит в основе быстрого роста в этом сегменте.
- конечным пользователем
На базе конечного пользователя европейский рынок газового оборудования сегментирован на металлообработку, химикаты, здравоохранение, нефть и газ, продукты питания и напитки и другие. Сегмент химических веществ доминировал на рынке в 2025 году, что обусловлено высоким спросом на точные и безопасные системы управления газом на химических заводах. Промышленное газовое оборудование имеет важное значение для таких процессов, как синтез, разделение и контроль реакции, обеспечение операционной эффективности и соблюдение европейских экологических норм. Германия, Франция и Великобритания являются ведущими рынками из-за своих крупных химических производственных баз. Интеграция с автоматизированными и цифровыми системами мониторинга повышает производительность и безопасность. Потребность в надежном газоснабжении и передовых решениях для очистки усиливает доминирование в этом сегменте. Постоянные инвестиции в модернизацию промышленности и расширение химических производств поддерживают высокий спрос.
Ожидается, что сегмент здравоохранения зафиксирует самый быстрый рост с 2026 по 2033 год из-за растущего спроса на медицинские газы и передовые системы доставки в больницах и клиниках. Интеграция с системами мониторинга с поддержкой IoT позволяет в режиме реального времени отслеживать кислород, азот и специальные медицинские газы. Растущие объемы пациентов, модернизация здравоохранения и соблюдение нормативных требований способствуют принятию. Германия, Франция и Италия быстро модернизируют инфраструктуру для удовлетворения растущих потребностей в здравоохранении. Технологические достижения, включая автоматизированную доставку и цифровые системы оповещения, повышают эффективность работы. Повышение осведомленности о безопасности пациентов и критической роли надежного газоснабжения поддерживает рост в этом сегменте.
Региональный анализ рынка газового оборудования Европы
- Германия доминировала на рынке газового оборудования с самой большой долей доходов 35,8% в 2025 году, что объясняется ранней промышленной модернизацией, надежной нормативной базой и сильным присутствием ключевых игроков отрасли, со значительным внедрением передовых систем обнаружения, доставки и очистки газа в производственном и химическом секторах.
- Промышленные операторы в Германии высоко ценят эффективность, надежность и соответствие требованиям, что приводит к широкому внедрению автоматизированных систем доставки газа, систем обнаружения и очистителей, которые интегрируются с цифровыми платформами мониторинга.
- Это доминирование поддерживается присутствием ключевых производителей газового оборудования, высокими инвестициями в промышленную инфраструктуру и акцентом на модернизацию энергетических и химических производственных мощностей, что делает Германию ведущим рынком газового оборудования в Европе.
Обзор рынка газового оборудования Германии
Ожидается, что в течение прогнозируемого периода рынок газового оборудования Германии будет расширяться на значительном CAGR, чему будет способствовать его прочная промышленная база, строгое соблюдение нормативных требований и растущее внедрение передовых автоматизированных решений для обработки газа. Фокус Германии на инновациях, устойчивости и операционной эффективности способствует развертыванию высокоэффективных систем доставки, хранения и обнаружения газа, особенно в обрабатывающей промышленности, химической промышленности и здравоохранении. Промышленные операторы в Германии отдают приоритет надежности, безопасности и цифровой интеграции, стимулируя спрос на системы мониторинга с поддержкой IoT и ИИ. Интеграция газового оборудования с автоматизированными процессами повышает эффективность, снижает операционные риски и обеспечивает соблюдение строгих стандартов безопасности ЕС. Кроме того, хорошо развитая инфраструктура Германии и акцент на технологическом прогрессе способствуют постоянному внедрению передовых решений.
Обзор рынка газового оборудования Великобритании
Ожидается, что в течение прогнозируемого периода рынок газового оборудования в Великобритании будет расти на примечательном уровне CAGR, что обусловлено растущей модернизацией промышленности, растущими инвестициями в энергетический и химический секторы и нормативным акцентом на безопасность и соблюдение экологических норм. Как производственные, так и медицинские учреждения все чаще используют автоматизированные и цифровые газовые системы для повышения операционной эффективности и безопасности. Обеспокоенность по поводу промышленных опасностей и необходимость точных и надежных решений по доставке и обнаружению газа побуждают компании развертывать передовое оборудование. Ожидается, что сильный акцент Великобритании на цифровизацию, мониторинг с поддержкой IoT и интеграцию с автоматизацией процессов будет продолжать стимулировать рост рынка. Кроме того, государственные стимулы и мандаты в области безопасности для отраслей с высоким уровнем риска поддерживают внедрение новых и существующих объектов.
Обзор рынка газового оборудования Франции
Ожидается, что рынок газового оборудования Франции будет неуклонно расширяться в течение прогнозируемого периода, чему способствуют индустриализация, модернизация химического и производственного секторов, а также нормативная направленность на безопасность и экологические стандарты. Французские операторы отдают приоритет передовым решениям по доставке, очистке и хранению газа, которые обеспечивают надежность работы и соблюдение строгих европейских правил. Интеграция с цифровыми платформами мониторинга и автоматизированными системами управления повышает эффективность и уменьшает человеческие ошибки. Спрос на безопасное и точное оборудование для обработки газа растет в секторах здравоохранения, энергетики и металлообработки. Кроме того, инвестиции Франции в энергоэффективность и автоматизацию процессов способствуют внедрению современного газового оборудования. Технологические инновации и сотрудничество с ведущими производителями оборудования способствуют дальнейшему расширению рынка.
Польский рынок газового оборудования Insight
Ожидается, что на рынке газового оборудования Польши будет наблюдаться самый быстрый рост в течение прогнозируемого периода, чему способствуют быстрая индустриализация, модернизация производственной и энергетической инфраструктуры и повышение осведомленности о безопасности и операционной эффективности. Малые и средние предприятия все чаще внедряют автоматизированные системы доставки, хранения и обнаружения газа в соответствии с правилами ЕС и повышения производительности. Технологические достижения, такие как мониторинг и прогнозное обслуживание с поддержкой IoT, ускоряют внедрение. Государственные стимулы для повышения энергоэффективности и модернизации инфраструктуры поддерживают расширение рынка. Растущий спрос на промышленные газы в химической промышленности, здравоохранении и металлообработке способствует дальнейшему росту. Кроме того, партнерские отношения с ведущими производителями оборудования облегчают доступ к современным высокоэффективным газовым решениям по всей стране.
Какие компании являются крупнейшими на европейском рынке газового оборудования
Индустрия газового оборудования в Европе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- LINDE PLC(Ирландия)
- Воздушная жидкость(Франция)
- BASF SE (Германия)
- Air Products and Chemicals, Inc.(США)
- Messer Construction Co.(Германия)
- Группа SOL (Италия)
- Matheson Tri-Gas Inc. (США)
- Taiyo Nippon Sanso Corporation (Япония)
- Elliniki Gases S.A.(Греция)
- Chevron Corporation (США)
- BP Plc (Великобритания)
- TotalEnergies SE (Франция)
- Exxon Mobil Corporation (США)
- Equinor ASA (Норвегия)
- ПАО «НК Лукойл» (Россия)
- ПАО «Газпром» ADR (Россия)
- ПАО «Роснефть Ойл» (Россия)
- NIPPON SANSO HOLDINGS CORPORATION (Япония)
- Bhoruka Specialty Gases Pvt Ltd (Индия)
- Gruppo SIAD (Италия)
Каковы последние тенденции на европейском рынке газового оборудования
- В августе 2025 года Eiffage со стартапом Revcoo начал пилотный проект по захвату криогенного углерода на своем заводе по производству извести на севере Франции. Система использует струю азота, охлажденную до -196 ° C, для непосредственного замораживания и сжижения CO2, избегая воды или химических растворителей. Пилот в настоящее время захватывает ~ 1000 тонн CO2 в год, а к 2030 году планируется увеличить до 100 000 тонн.
- В июле 2025 года французский сетевой оператор Natran, оператор хранения Terega и испанский Enagas создали совместное предприятие для строительства водородного трубопровода Бармар, подводного соединения между Барселоной и Марселем. Этот проект является частью более широкого коридора H2Med, инициативы стоимостью 2,5 миллиарда евро, которая направлена на то, чтобы к 2030 году транспортировать до 2 миллионов тонн зеленого водорода в год, стимулируя трансграничную водородную инфраструктуру в Европе.
- В феврале 2025 года Enagas (Испания) объявила о планах инвестировать более 4 миллиардов евро к 2030 году, причем 3,13 миллиарда евро предназначены специально для водородной инфраструктуры. Инвестиции будут направлены на водородные сети, объекты по улавливанию CO2, а также на аммиачную инфраструктуру. Это сигнализирует о сильном стратегическом сдвиге традиционной газовой компании в сторону водородных и декарбонизированных газовых систем.
- В сентябре 2024 года Eni и Snam запустили первый в Италии проект по улавливанию, транспортировке и хранению углерода (CCS). Проект позволит улавливать CO2 с газоочистного завода Eni в Равенне и впрыскивать его в истощенное морское газовое хранилище на глубине 3000 метров под Адриатическим морем. Инициатива помогает тяжелой промышленности сократить выбросы и перепрофилировать инфраструктуру газового оборудования для хранения CO2.
- В апреле 2023 года проект CCS Porthos в порту Роттердама (Нидерланды) ознаменовал собой важный шаг: был запущен транспортный трубопровод CO2 протяженностью 50 км (от промышленности до места хранения) для сбора выбросов и впрыска их в истощенное морское газовое месторождение. Этот проект стоимостью 1,3 миллиарда евро, в котором участвуют крупные европейские промышленные игроки, является одним из самых амбициозных усилий по улавливанию и хранению углерода в Европе, помогая декарбонизировать труднодоступные сектора.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











