



Сегментация европейского рынка спортивной медицины по продуктам (продукты для реконструкции тела, средства для поддержки и восстановления тела), применению (травмы колена, бедра, плеча и локтя, стопы и голеностопного сустава, кисти и запястья, спины и позвоночника, а также другие травмы), процедурам (артроскопия колена, артроскопия тазобедренного сустава, артроскопия плеча и локтя, артроскопия стопы и голеностопного сустава, артроскопия кисти и запястья, а также другие), конечным пользователям (больницы, ортопедические клиники, амбулаторные хирургические центры и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка спортивной медицины в Европе
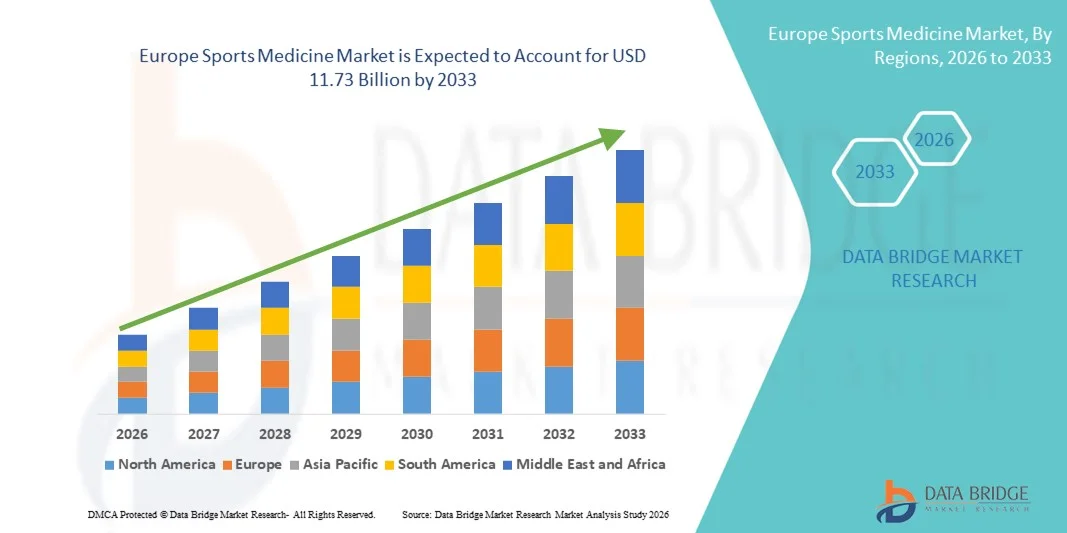
- Согласно анализу Data Bridge Market Research, объем рынка спортивной медицины в Европе был оценен в два раза.7,36 млрд долларов в 2025 годуОжидается, что он достигнет11,73 млрд долларов к 2033 году, вCAGR 6.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом заболеваемости спортивными травмами, увеличением участия в профессиональных и развлекательных спортивных мероприятиях и растущей осведомленностью о физической подготовке и профилактике травматизма в европейских странах.
- Кроме того, достижения в области минимально инвазивных хирургических процедур, регенеративной медицины и расширения присутствия специализированных клиник спортивных травм позиционируют решения спортивной медицины как важный компонент ортопедической и реабилитационной помощи. Эти факторы ускоряют внедрение инновационных решений для лечения и восстановления, тем самым значительно стимулируя рост рынка региона.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$7,36 млрд.
- Ожидаемая рыночная стоимость (2033):$11,73 млрд.
- Прогноз CAGR (2026-2033):6.00%
Каковы основные тенденции европейского рынка спортивной медицины
- Спортивная медицина, охватывающая продукты и услуги по профилактике, диагностике, лечению и реабилитации спортивных травм, играет решающую роль в поддержании спортивных результатов и поддержке активного образа жизни по всей Европе, с приложениями, охватывающими больницы, ортопедические клиники, физиотерапевтические центры и специализированные учреждения спортивных травм.
- Растущий спрос на решения для спортивной медицины в первую очередь подпитывается ростом заболеваемости спортивными травмами, ростом участия в профессиональных и развлекательных видах спорта, а также растущей осведомленностью о фитнесе, профилактике травм и более быстрых вариантах восстановления среди всех возрастных групп.
- Германия доминировала на европейском рынке спортивной медицины с самой большой долей выручки 28,76% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильным присутствием ведущих производителей ортопедических устройств и высокими показателями участия в спорте, при этом в стране наблюдалось существенное внедрение минимально инвазивных процедур.Регенеративная терапияподдерживаемые благоприятными механизмами возмещения
- Ожидается, что Великобритания станет самой быстрорастущей страной на рынке спортивной медицины в Европе в течение прогнозируемого периода из-за увеличения инвестиций в спортивные медицинские учреждения, роста правительственных инициатив, способствующих физической активности, и расширения доступа к специализированным реабилитационным услугам.
- Сегмент продуктов для восстановления кузова доминировал на европейском рынке спортивной медицины с долей рынка 41,9% в 2025 году, что обусловлено большим объемом продаж.ремонт связокАртроскопия и процедуры совместной реконструкции, а также непрерывные технологические достижения в биоабсорбируемых имплантатах и фиксирующих устройствах
Сфера охвата и сегментация рынка спортивной медицины Европы
|
Атрибуты |
Европа Спортивная Медицина Ключевой рынок |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на европейском рынке спортивной медицины
Растущее применение регенеративной и минимально инвазивной терапии
- Значительной и ускоряющейся тенденцией на европейском рынке спортивной медицины является растущее внедрение решений регенеративной медицины и минимально инвазивных хирургических методов в ортопедических и спортивных условиях. Эта конвергенция биологических препаратов и передовых хирургических технологий значительно улучшает результаты восстановления пациентов и сокращает время простоя для спортсменов.
- Например, инъекции богатой тромбоцитами плазмы (PRP) и терапия на основе стволовых клеток все чаще используются в ведущих европейских спортивных клиниках для лечения травм связок и нарушений сухожилий, в то время как артроскопические процедуры широко используются для более быстрой реабилитации и сокращения госпитализации.
- Интеграция биологических препаратов в спортивную медицину позволяет улучшить заживление тканей, уменьшить послеоперационные осложнения и улучшить долгосрочную функциональность суставов. Например, для поддержки реконструкции связок и восстановления мягких тканей с улучшенной точностью развертываются биоабсорбируемые фиксирующие устройства и передовые системы трансплантата. Кроме того, минимально инвазивные подходы предлагают пациентам более короткие сроки восстановления и более низкий риск заражения, усиливая их предпочтения среди профессиональных и любительских спортсменов.
- Бесшовное внедрение передовых технологий визуализации, реабилитационной робототехники и мониторинга производительности облегчает комплексное управление травмами в течение всего периода лечения. Через скоординированные пути ухода медицинские работники могут управлять диагностикой, хирургией и физиотерапией в специализированных центрах спортивной медицины, создавая оптимизированный и ориентированный на результат опыт восстановления.
- Эта тенденция к биологически улучшенным и технологически ориентированным решениям лечения коренным образом меняет клиническую практику в лечении спортивных травм. Такие компании, как Smith+ Nephew разрабатывает передовые системы артроскопии и решения для регенеративного ремонта, адаптированные к потребностям спортсменов и пациентов по всей Европе.
- Спрос на инновационную регенеративную терапию и минимально инвазивные вмешательства быстро растет в больницах, ортопедических клиниках и спортивных академиях, поскольку системы здравоохранения все чаще отдают приоритет более быстрому восстановлению, снижению бремени больниц и улучшению результатов долгосрочной мобильности.
- Сотрудничество между спортивными федерациями, научно-исследовательскими институтами и производителями медицинских изделий способствует постоянным инновациям в хирургических инструментах, биоматериалах и реабилитационных технологиях, укрепляя позиции Европы как ведущего центра развития спортивной медицины.
Динамика европейского рынка спортивной медицины
водитель
Растущее участие в спортивных состязаниях и увеличение частоты травм опорно-двигательного аппарата
- Растущее участие в профессиональных лигах, общественных видах спорта и фитнес-мероприятиях в европейских странах в сочетании с увеличением заболеваемостискелетно-мышечныйтравматизм является существенным фактором повышенного спроса на продукты и услуги спортивной медицины;
- Например, национальные инициативы, способствующие физической активности и крупномасштабным спортивным мероприятиям в Германии, Франции и Великобритании, привели к заметному росту травм связок, переломов и состояний, связанных с сухожилиями, требующих специализированной ортопедической помощи. Ожидается, что такие стратегии спортивных властей и учреждений здравоохранения будут стимулировать рост рынка спортивной медицины в течение прогнозируемого периода.
- По мере улучшения осведомленности о ранней диагностике и специализированном лечении пациенты все чаще выбирают передовые ортопедические имплантаты, брекеты и программы реабилитации, которые предлагают более быстрое и эффективное восстановление по сравнению с обычными методами лечения.
- Кроме того, расширение специализированных клиник спортивной травмы и реабилитационных центров делает специализированную помощь более доступной, позиционируя спортивную медицину как важный компонент современных систем ортопедического здравоохранения по всей Европе.
- Акцент на оптимизации производительности, программах профилактики травм и структурированных схемах физиотерапии как для элитных спортсменов, так и для стареющего активного населения способствует внедрению инновационных хирургических устройств и технологий восстановления. Растущее сотрудничество между спортивными организациями и поставщиками медицинских услуг способствует расширению рынка.
- Растущее участие гериатрической популяции в развлекательных фитнес- и оздоровительных программах также увеличивает спрос на совместную реконструкцию, восстановление мягких тканей и реабилитационные услуги, адаптированные к возрастным опорно-двигательным условиям.
- Кроме того, увеличение частных инвестиций и партнерских отношений между поставщиками медицинских услуг и профессиональными спортивными клубами ускоряет создание специализированных центров спортивной медицины в крупных европейских городах.
Сдержанность/вызов
Высокая стоимость лечения и изменчивость возмещения в разных странах
- Проблемы, связанные с высокой стоимостью передовых хирургических процедур и регенеративной терапии, представляют собой серьезную проблему для расширения рынка по всей Европе. Поскольку многие мероприятия в области спортивной медицины включают специализированные имплантаты и биологические препараты, расходы на лечение могут быть значительными, создавая барьеры доступности в определенных регионах.
- Например, вариабельность механизмов возмещения расходов между странами Западной и Восточной Европы привела к непоследовательному доступу пациентов к передовым артроскопическим и регенеративным процедурам, что ограничивает единые показатели усыновления в регионе.
- Устранение этих различий в расходах и возмещении за счет стандартизированной политики охвата и ценностных моделей здравоохранения имеет решающее значение для улучшения доступности пациентов. Такие компании, как Arthrex, делают упор на экономически эффективные хирургические системы и учебные программы для поддержки более широкого внедрения. Кроме того, строгие нормативные требования к медицинским устройствам и биологическим препаратам могут продлить сроки утверждения и увеличить затраты на соблюдение требований для производителей, работающих в Европейском Союзе.
- В то время как технологические инновации продолжают развиваться, бюджетные ограничения в системах общественного здравоохранения и ценовая чувствительность среди небольших клиник могут замедлить закупку оборудования и имплантатов для спортивной медицины премиум-класса.
- Преодоление этих проблем путем улучшения гармонизации возмещения, стратегий оптимизации затрат и укрепления государственно-частного партнерства будет иметь жизненно важное значение для поддержания долгосрочного роста рынка в Европе.
- Ограниченная доступность квалифицированных ортопедических хирургов и специалистов по спортивной реабилитации в некоторых регионах может еще больше ограничить своевременный доступ к передовым процедурам и специализированной помощи.
- Более того, строгие требования к надзору после выхода на рынок и развивающиеся правила ЕС в отношении медицинского оборудования могут увеличить административное бремя и эксплуатационные расходы для производителей, потенциально задерживая запуск продуктов и инновационные циклы.
Как сегментируется рынок спортивной медицины в Европе
Рынок сегментируется на основе продуктов, применения, процедуры и конечного пользователя.
- Продукция
На основе продуктов европейский рынок спортивной медицины сегментирован на продукты для восстановления и поддержки тела. Сегмент продуктов для восстановления кузова доминировал на рынке с самой большой долей выручки в 41,9% в 2025 году, что обусловлено большим объемом ремонта связок, реконструкции сухожилий и процедур совместной стабилизации в крупных европейских странах. Эти продукты включают имплантаты, фиксирующие устройства, инструменты артроскопии и трансплантаты, широко используемые в операциях на коленях и плечах. Растущая распространенность травм передней крестообразной связки (ACL) и слез ротаторной манжеты значительно увеличила процедурный спрос. Продвинутые биоабсорбируемые имплантаты и минимально инвазивные хирургические системы еще больше усиливают рост сегмента. Значительное покрытие расходов на ортопедические операции в Западной Европе также способствует увеличению доходов.
Ожидается, что в сегменте продуктов для поддержки и восстановления организма будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий акцент на нехирургическом лечении травм и послеоперационной реабилитации. Этот сегмент включает в себя брекеты, компрессионную одежду, физиотерапевтическое оборудование и криотерапевтические решения, которые все чаще принимаются в амбулаторных условиях. Растущая осведомленность о профилактике травм среди спортсменов-любителей и стареющего населения способствует спросу. Технологические достижения в легких, эргономичных устройствах поддержки повышают комфорт и соответствие пациентов. Расширение программ реабилитации на дому и спортивных физиотерапевтических клиник еще больше ускоряет рост. Растущее предпочтение экономически эффективных решений для восстановления по сравнению с хирургическими альтернативами также способствует быстрому внедрению.
- С помощью приложения
На основе применения рынок сегментирован на колено, бедро, плечо и локоть, стопу и лодыжку, руку и запястье, спину и позвоночник и другие травмы. Сегмент колена доминировал на европейском рынке спортивной медицины в 2025 году, в первую очередь из-за высокой заболеваемости слезами ACL, травмами мениска и повреждением хряща среди спортсменов и физически активных людей. Травмы колена являются одними из наиболее часто сообщаемых связанных со спортом условий в футболе, лыжах и баскетболе. Наличие передовых артроскопических методов и специализированных имплантатов еще больше укрепляет этот сегмент. Благоприятная политика возмещения в таких странах, как Германия и Франция, поддерживает высокие процедурные объемы. Расширение участия в спортивных состязаниях с высокой отдачей продолжает поддерживать спрос. Непрерывные инновации в технологиях реконструкции коленного сустава улучшают клинические результаты и показатели принятия.
Сегмент плеча и локтя, по прогнозам, будет самым быстрорастущим в течение прогнозируемого периода, что обусловлено ростом случаев травм ротаторной манжеты и разрывов связок, связанных с ракетными видами спорта и тренировкой в тренажерном зале. Растущее участие в теннисе, гандболе и фитнесе способствует распространенности травм. Достижения в минимально инвазивных процедурах артроскопии улучшают показатели успеха лечения. Повышение осведомленности о ранней диагностике и целевой физиотерапии также подпитывает спрос. Специалисты спортивной медицины все чаще используют биокомпозитные якоря и системы восстановления мягких тканей. Расширение программ реабилитации для мобильности верхних конечностей также поддерживает расширение сегмента.
- По процедуре
На основе процедуры рынок сегментирован на процедуры артроскопии колена, процедуры артроскопии бедра, процедуры артроскопии плеча и локтя, процедуры артроскопии стопы и голеностопного сустава, процедуры артроскопии рук и запястья и другие. Сегмент процедур артроскопии коленного сустава доминировал на рынке в 2025 году из-за большого количества минимально инвазивных операций на колене, проводимых ежегодно по всей Европе. Артроскопия предлагает сокращение пребывания в больнице, более быстрое время восстановления и более низкие риски осложнений по сравнению с открытыми операциями. Расширение участия молодежи и профессиональных спортсменов в спортивных состязаниях способствует процессуальному росту. Технологические усовершенствования в системах визуализации и прецизионных инструментах повышают хирургическую эффективность. Наличие специализированных ортопедических центров по всей Западной Европе поддерживает высокую степень принятия. Постоянные клинические достижения в реконструкции связок еще больше укрепляют доминирование.
Ожидается, что сегмент процедур артроскопии тазобедренного сустава будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая диагностика фемороацетабулярного поражения и лабораторных слез. Растущая осведомленность о ранних методах сохранения тазобедренного сустава приводит к процессуальным объемам. Улучшения в визуализации и хирургических навигационных системах повышают точность лечения. Растущее предпочтение минимально инвазивных вмешательств в тазобедренный сустав среди молодых пациентов поддерживает рост. Расширение амбулаторных хирургических центров, выполняющих артроскопические процедуры, еще больше ускоряет принятие. Технологические инновации в шовных якорях и фиксирующих устройствах укрепляют потенциал рынка.
- конечным пользователем
На базе конечного потребителя рынок спортивной медицины Европы сегментирован на больницы, ортопедические клиники, амбулаторные хирургические центры и другие. Сегмент больниц доминировал на рынке в 2025 году, благодаря передовой хирургической инфраструктуре и наличию многопрофильных групп по уходу. Больницы выполняют большой объем сложных процедур реконструкции и артроскопии. Сильные системы возмещения расходов в развитых европейских странах дополнительно поддерживают лечение в больницах. Доступ к современным средствам визуализации и интенсивной терапии улучшает результаты лечения. Большой приток пациентов с травмами и спортивными травмами обеспечивает устойчивый процедурный спрос. Финансирование здравоохранения в Западной Европе укрепляет стабильность сегмента.
Ожидается, что в сегменте амбулаторных хирургических центров (ASC) будет наблюдаться самый быстрый рост в течение прогнозируемого периода, обусловленный растущим предпочтением экономически эффективных и однодневных хирургических вмешательств. АСК предлагают более короткое время ожидания и более низкие затраты на процедуру по сравнению с больницами. Растущее внедрение минимально инвазивных методов артроскопии поддерживает амбулаторные настройки. Улучшения в анестезии и управлении болью обеспечивают безопасные выделения в тот же день. Растущее предпочтение пациентов удобным путям лечения еще больше повышает спрос. Расширение частных инвестиций в здравоохранение в Европе ускоряет создание и использование ASC.
Региональный анализ рынка спортивной медицины Европы
- Германия доминировала на европейском рынке спортивной медицины с самой большой долей выручки 28,76% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильным присутствием ведущих производителей ортопедических устройств.
- Поставщики медицинских услуг по всему региону уделяют первоочередное внимание минимально инвазивным процедурам, регенеративной терапии и структурированным программам реабилитации для обеспечения более быстрого восстановления и улучшения функциональных результатов для спортсменов и активных людей.
- Это широкое распространение также поддерживается благоприятными механизмами возмещения, растущей осведомленностью о профилактике травматизма и увеличением инвестиций в специализированные клиники спортивных травм, создание решений спортивной медицины в качестве важнейшего компонента современной ортопедической и реабилитационной помощи по всей Европе.
Немецкий рынок спортивной медицины Insight
Немецкий рынок спортивной медицины занял самую большую долю доходов в 2025 году в Европе, чему способствовала развитая инфраструктура здравоохранения и высокое участие в организованных и развлекательных видах спорта. Медицинские работники все чаще отдают приоритет минимально инвазивным ортопедическим процедурам и регенеративной терапии для улучшения результатов восстановления и сокращения времени госпитализации. Растущее число случаев спортивных травм, особенно травм колена и плеча, стимулирует спрос на артроскопические устройства и реконструкционные имплантаты. Более того, сильные рамки возмещения расходов и присутствие ведущих производителей медицинских изделий вносят значительный вклад в расширение рынка.
Рынок спортивной медицины Франции
По прогнозам, рынок спортивной медицины во Франции будет расширяться в течение прогнозируемого периода, главным образом за счет увеличения участия в спортивных мероприятиях и повышения осведомленности о профилактике травматизма и реабилитации. Расширение специализированных спортивных клиник и физиотерапевтических центров способствует внедрению передовых продуктов поддержки и восстановления. Французские медицинские работники также подчеркивают раннюю диагностику и минимально инвазивные подходы к лечению. Регион переживает устойчивый рост в больницах и амбулаторных учреждениях, а решения в области спортивной медицины интегрированы как в государственные, так и в частные медицинские учреждения.
Британский рынок спортивной медицины Insight
Ожидается, что в течение прогнозируемого периода рынок спортивной медицины в Великобритании будет расти с заметным CAGR, что обусловлено растущим вниманием к физической подготовке и структурированным спортивным программам. Кроме того, рост случаев травм опорно-двигательного аппарата среди спортсменов и стареющего активного населения обнадеживает спрос на передовые ортопедические имплантаты и реабилитационные услуги. Ожидается, что хорошо зарекомендовавшая себя спортивная культура страны и увеличение инвестиций в инфраструктуру спортивного здравоохранения продолжат стимулировать рост рынка.
Рынок спортивной медицины Италии Insight
Ожидается, что в течение прогнозируемого периода рынок спортивной медицины Италии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о передовых ортопедических методах лечения и реабилитационных методах лечения. Развитая сеть больниц Италии и растущее внедрение артроскопических процедур способствуют спросу на продукты для восстановления организма. Интеграция инновационных фиксационных устройств и биопрепаратов в клиническую практику становится все более распространенной. Растущее участие в футболе и зимних видах спорта также способствует процессуальным объемам и расширению рынка.
Какие компании являются крупнейшими на рынке спортивной медицины в Европе
Индустрия спортивной медицины Европы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Смит+ Племянник(Великобритания)
- Страйкер (США)
- Циммер Биомет(США)
- Медтроник(Ирландия)
- CONMED Corporation (США)
- KARL STORZ SE & Co. KG (Германия)
- DJO LLC (США)
- Breg, Inc. (США)
- Össur hf (Исландия)
- Bauerfeind AG(Германия)
- Тхуасен(Франция)
- EOS imaging SA (Франция)
- BoneSupport AB (Швеция)
- Biocomposites Ltd (Великобритания)
- Ottobock SE & Co. KGaA (Германия)
- LimaCorporate S.p.A (Италия)
- RTI Surgical Holdings, Inc. (США)
- Performance Health, LLC (США)
- MediTech Solutions (Великобритания)
Каковы последние тенденции на европейском рынке спортивной медицины
- В октябре 2025 года в Косово была успешно проведена первая Международная конференция по спортивной медицине (IC-SM 2025), которая объединила ведущих европейских экспертов и провела обмен знаниями в области профилактики травм, лечения и исследований спортивной медицины.
- В сентябре 2025 года Спортклиник Хеллерсен в Германии выделил достижения в области элитной спортивной медицины в рамках олимпийской заявки Рейн-Рур, подчеркнув, что медицинский опыт олимпийского уровня приносит пользу более широкому населению пациентов с передовыми подходами к лечению.
- В мае 2025 года Citius Retreats объявил о дебюте спортивной медицины под руководством врача и оздоровительных ретритов в Европе на Six Senses Ibiza, расширяя комплексные программы реабилитации и производительности, которые объединяют медицинскую помощь, физиотерапию и профилактику травм для спортсменов и активных людей.
- В июне 2024 года Европейская комиссия официально признала спортивную медицину полной медицинской специальностью, что позволило официально признать квалификацию спортивной медицины в странах-членах ЕС, укрепить профессиональную мобильность и стандартизировать подготовку специалистов по всей Европе.
- В марте 2023 года UPMC завершила приобретение известной клиники спортивной хирургии в Дублине, значительно расширив свою европейскую сеть спортивной медицины и улучшив доступ к передовым ортопедическим и травматологическим услугам в Ирландии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











