



Сегментация рынка виртуальной реальности в Европе по компонентам (аппаратное и программное обеспечение), типу устройства (головные дисплеи, проекторы и стенки дисплея и устройства для отслеживания жестов), технологиям (полностью погружение, полупогружение и непогружение) и приложениям (аэрокосмические и оборонные, коммерческие, потребительские, корпоративные, медицинские и другие приложения) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка виртуальной реальности в Европе
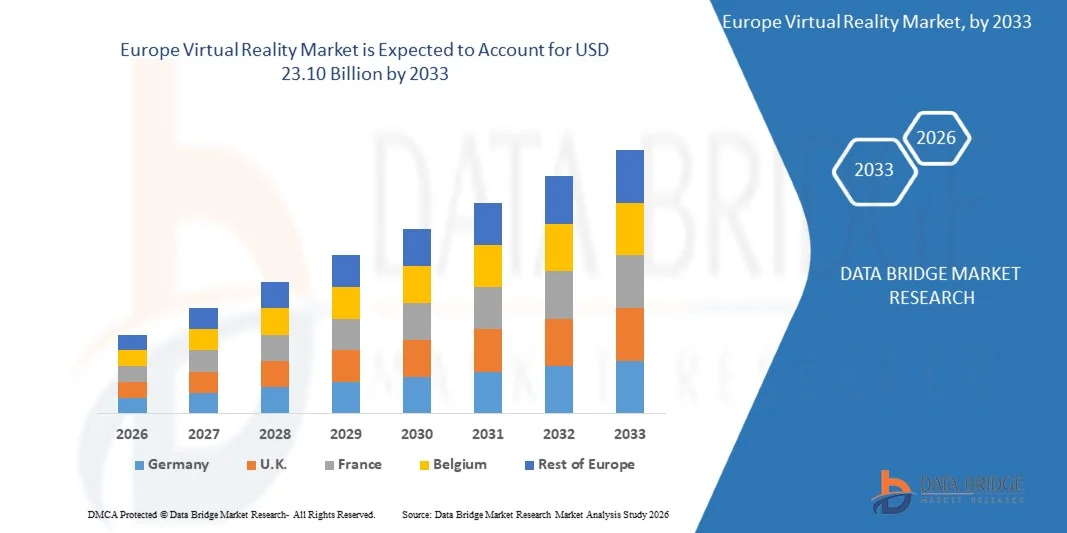
- Согласно анализу Data Bridge Market Research, рынок виртуальной реальности в Европе был оценен как наиболее привлекательный.7,60 млрд долларов в 2025 годуи, по прогнозам, достигнет23,10 млрд долларов к 2033 годуРастущий в aCAGR 15.00% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на захватывающий цифровой опыт, растущим внедрением технологий виртуальной реальности в коммерческих и потребительских приложениях, растущими инвестициями в расширенную инфраструктуру реальности и растущим использованием VR для обучения, моделирования, развлечений, здравоохранения, образования и корпоративных приложений.
- Растущий акцент на цифровую трансформацию в сочетании с растущей доступностью передовых дисплеев, технологий отслеживания движения и захватывающих программных решений побуждает предприятия и потребителей по всей Европе внедрять решения виртуальной реальности. Эти технологии обеспечивают интерактивное обучение, реалистичное моделирование, удаленное сотрудничество, виртуальные продукты и расширенные развлечения, поддерживая более широкое внедрение виртуальной реальности в различных отраслях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 7,60 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 23,10 млрд долларов США
- Прогноз CAGR (2026–2033): 15.00%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы европейского рынка виртуальной реальности
- Аппаратное обеспечение доминировало на европейском рынке виртуальной реальности, составляя 35,51% доли рынка в 2025 году, чему способствовал высокий спрос на головные дисплеи, датчики, системы отслеживания и другое оборудование VR, используемое в потребительских, коммерческих и корпоративных приложениях.
- Ожидается, что контент будет самым быстрорастущим сегментом компонентов на европейском рынке виртуальной реальности в течение прогнозируемого периода 2026–2033 годов, что обусловлено растущим спросом на захватывающие игры, развлечения, образование, обучение и интерактивные цифровые впечатления.
- Сегмент игр и развлечений доминировал на европейском рынке виртуальной реальности, составляя примерно 36,8% доли рынка в 2025 году, поддерживаемый большой игровой базой, растущим потребительским внедрением VR-гарнитур и растущим спросом на захватывающие развлечения.
- Сегмент образования и обучения, как ожидается, зафиксирует значительный рост в течение прогнозируемого периода 2026-2033 годов, чему будет способствовать все более широкое внедрение иммерсивного моделирования, виртуальных учебных сред, программ развития навыков и интерактивных учебных приложений.
- Сегмент автономных VR-гарнитур доминировал на европейском рынке виртуальной реальности, на долю которого в 2025 году приходилось около 54,5% рынка, чему способствовали их портативность, интегрированные возможности обработки, простота использования и растущее принятие потребителями.
- Ожидается, что сегмент полу- и полностью погруженных технологий зарегистрирует значительный рост в течение прогнозируемого периода 2026–2033 годов, чему будет способствовать растущий спрос на высоко интерактивные и реалистичные впечатления от игр, здравоохранения, образования, обучения и корпоративных приложений.
- Сегмент потребительских приложений составил 43,5% доли рынка в 2025 году, чему способствовало растущее внедрение виртуальной реальности для игр, развлечений, социального опыта и других ориентированных на потребителя приложений.
Область охвата и сегментация рынка виртуальной реальности Европы
|
Атрибуты |
Европа Виртуальная Реальность Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на европейском рынке виртуальной реальности
- Разработчики виртуальной реальности все больше интегрируютсяискусственный интеллект, пространственные вычисления и передовые 3D-технологии для создания более реалистичных, интерактивных и персонализированных захватывающих впечатлений в сфере развлечений, игр, образования, здравоохранения, обучения и корпоративных приложений.
- Например, в июне 2025 года Apple представила VisionOS 26 для Apple Vision Pro, добавив пространственные сцены с генеративным ИИ, более реалистичные персонажи, пространственные виджеты, общий пространственный опыт и новые корпоративные API для приложений в области дизайна, обучения, продаж и образования.
- Расширение интеграции искусственного интеллекта с платформами виртуальной и пространственной реальности позволяет создавать более адаптивные цифровые среды, улучшать создание контента и персонализировать пользовательский опыт в потребительских и корпоративных приложениях.
- Например, в марте 2025 года Apple представила функции Apple Intelligence для Apple Vision Pro через VisionOS 2.4, включая инструменты записи, игровую площадку изображений, Genmoji и пространственную галерею, расширяя использование ИИ и пространственного контента в иммерсивных вычислительных средах.
- Разработчики VR также сосредоточены на продвинутых дисплеях, улучшенном отслеживании, пространственном взаимодействии и более удобном оборудовании для улучшения погружения и поддержки более длительного использования в играх, профессиональной подготовке, здравоохранении и корпоративных приложениях.
- Например, в октябре 2025 года Apple представила обновленный Apple Vision Pro с чипом M5 и Dual Knit Band, улучшив рендеринг дисплея, время автономной работы, частоту обновления, комфорт и рабочие процессы на основе ИИ. Система использует несколько камер и датчиков для поддержки пространственного взаимодействия в реальном времени.
- Поскольку цифровая трансформация все больше подчеркивает иммерсивное сотрудничество, моделирование, виртуальное обучение и интерактивный цифровой опыт, ожидается, что развитие европейской виртуальной реальности с интеграцией ИИ, пространственными вычислениями, передовыми дисплеями и возможностями, ориентированными на предприятия, будет продолжаться, поддерживая более широкое внедрение в потребительские и коммерческие приложения.
Каковы основные движущие силы европейского рынка виртуальной реальности
- Растущий спрос на захватывающие развлечения, интерактивные игры, виртуальное обучение, моделирование и цифровое сотрудничество увеличивает внедрение европейской виртуальной реальности в потребительские и коммерческие приложения.
- Например, в июне 2025 года Apple представила новые корпоративные возможности для Apple Vision Pro, предназначенные для поддержки рабочих процессов в области дизайна, обучения, продаж и образования, включая совместное использование командных устройств и API, ориентированные на предприятия.
- Технологические компании и разработчики VR все чаще интегрируют искусственный интеллект, компьютерное зрение, отслеживание глаз, отслеживание рук и пространственные вычисления для улучшения взаимодействия с виртуальными средами и обеспечения более естественного пользовательского опыта.
- Например, в июне 2025 года Apple представила новые возможности пространственной сцены, которые используют генеративный алгоритм ИИ и вычислительную глубину для создания реалистичной глубины и нескольких перспектив с фотографий, демонстрируя растущую интеграцию ИИ в захватывающий опыт.
- Расширение VR-приложений в области здравоохранения, образования, корпоративного обучения, визуализации продуктов, развлечений и профессионального моделирования еще больше поддерживает внедрение на рынок за счет увеличения практических вариантов использования иммерсивных технологий.
- Например, в октябре 2025 года Apple выделила корпоративные приложения Vision Pro в таких областях, как дизайн, образование, здравоохранение, продажи и обучение пилотов, демонстрируя расширение пространственных вычислений за пределами игр и развлечений.
Какие факторы влияют на рост рынка виртуальной реальности в Европе
- Европейская виртуальная реальность сталкивается с техническими и экономическими проблемами, связанными с высокими затратами на оборудование, ограниченной доступностью специализированного иммерсивного контента, комфортом устройства, укачиванием, соображениями конфиденциальности и сложностью, связанной с разработкой и развертыванием приложений VR.
- Например, в октябре 2025 года Apple оценила обновленный Apple Vision Pro с M5 в 3499 долларов США, иллюстрируя относительно высокую авансовую стоимость, связанную с передовым оборудованием для пространственных вычислений по сравнению с обычной потребительской электроникой.
- Эти технические требования могут увеличить сложность развертывания, поскольку передовые системы VR требуют высокопроизводительных процессоров, камер, датчиков, специализированного программного обеспечения и надежного подключения для обеспечения адаптивного и реалистичного погружения.
- Например, в октябре 2025 года Apple заявила, что Vision Pro использует 12 камер, пять датчиков и шесть микрофонов, с процессором R1 для обработки входов, чтобы обеспечить обзор окружающей среды в режиме реального времени, демонстрируя аппаратную сложность, необходимую для продвинутого пространственного опыта.
- Расширенное использование установленных на голове дисплеев также может создать проблемы, связанные с комфортом, эргономикой, укачиванием и усталостью пользователя, что может повлиять на продолжительность и частоту использования VR в потребительских и профессиональных приложениях.
- Например, в октябре 2025 года Apple представила Dual Knit Band с обновленным Vision Pro, в частности, наряду с улучшением комфорта, а также с увеличением производительности батареи и расширенными возможностями дисплея для расширенного использования.
Как сегментируется европейский рынок виртуальной реальности
Европейский рынок виртуальной реальности сегментирован на основе компонентов, типов устройств, технологий и приложений.
- Компонент
На основе компонентов европейский рынок виртуальной реальности сегментирован на аппаратное и программное обеспечение. Сегмент оборудования доминировал на рынке с долей 35,51% в 2025 году, чему способствовал растущий спрос на головные дисплеи, датчики, контроллеры, системы отслеживания и другое оборудование VR в потребительских, коммерческих и корпоративных приложениях. Достижения в области качества дисплея, возможностей обработки, отслеживания движения и эргономики устройств улучшают производительность и удобство использования оборудования VR. Растущее внедрение иммерсивных технологий в играх, развлечениях, здравоохранении, образовании и корпоративных приложениях поддерживает спрос на передовое оборудование VR.
Сегмент программного обеспечения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 16,2% с 2026 по 2033 год, что обусловлено растущим спросом на иммерсивные приложения, виртуальное моделирование, интерактивный контент и корпоративные платформы VR. Достижения в области искусственного интеллекта, пространственных вычислений, 3D-сред в реальном времени и облачных технологий позволяют более отзывчивым и персонализированным VR-опытам. Расширение использования программного обеспечения VR для здравоохранения, образования, обучения сотрудников, визуализации продуктов и удаленного сотрудничества поддерживает расширение программных решений по всей Европе.
- Тип устройства
На основе типа устройства европейский рынок виртуальной реальности сегментирован на головные дисплеи, проекторы и стенки дисплея и устройства для отслеживания жестов. Сегмент гарнитурных дисплеев доминировал на рынке с долей 54,5% в 2025 году, чему способствовало растущее внедрение автономных и подключенных VR-гарнитур в приложениях для игр, развлечений, обучения, здравоохранения и образования. Улучшения в разрешении дисплея, производительности обработки, поле зрения, возможности отслеживания и комфорт устройства улучшают пользовательский опыт. Растущая доступность гарнитур VR, ориентированных на потребителей и предприятия, еще больше поддерживает рост сегмента.
Сегмент устройств для отслеживания жестов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 17,1% с 2026 по 2033 год, что обусловлено растущим спросом на естественное и интуитивное взаимодействие в условиях погружения. Достижения в области отслеживания рук, отслеживания тела, отслеживания глаз, компьютерного зрения и сенсорных технологий позволяют пользователям взаимодействовать с виртуальными средами, не полагаясь исключительно на традиционные контроллеры. Увеличение приложений в здравоохранении, играх, обучении, образовании и корпоративных средах поддерживает внедрение технологий отслеживания жестов.
- По технологии
На основе технологий европейский рынок виртуальной реальности сегментирован на полностью иммерсивный, полуиммерсивный и неиммерсивный. Полностью захватывающий сегмент доминировал на рынке в 2025 году, чему способствовал растущий спрос на высокореалистичные виртуальные впечатления в играх, развлечениях, симуляции, обучении и здравоохранении. Головные дисплеи, отслеживание движения, пространственное аудио и интерактивные элементы управления позволяют пользователям испытывать цифровые моделируемые среды с большей реалистичностью и вовлеченностью. Увеличение инвестиций в иммерсивный контент и передовое оборудование VR поддерживают внедрение полностью иммерсивных технологий.
Прогнозируется, что полупогружной сегмент зафиксирует самый быстрый рост на уровне CAGR 15,8% с 2026 по 2033 год, что обусловлено растущим внедрением обучения на основе моделирования в промышленных, образовательных, медицинских, инженерных и оборонных приложениях. Полуиммерсивные системы обеспечивают интерактивные виртуальные среды, поддерживая контролируемое развертывание и экономически эффективное обучение по сравнению с очень сложными иммерсивными установками. Растущий спрос на профессиональное моделирование, техническое обучение и виртуальные учебные среды поддерживает расширение сегмента.
- С помощью приложения
На основе приложений европейский рынок виртуальной реальности сегментирован на аэрокосмическую и оборонную, коммерческую, потребительскую, корпоративную, медицинскую и другие приложения. Потребительский сегмент доминировал на рынке с долей 43,5% в 2025 году, чему способствовал растущий спрос на игры, развлечения, социальный опыт и интерактивный цифровой контент. Растущее внедрение автономных VR-гарнитур, расширение библиотек контента VR и улучшение графики, отслеживания движения и пользовательских интерфейсов повышают вовлеченность потребителей. Растущая доступность доступных и удобных для пользователя устройств виртуальной реальности еще больше способствует распространению среди европейских потребителей.
Сегмент здравоохранения, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 17,5% с 2026 по 2033 год, что обусловлено увеличением использования VR для медицинского обучения, хирургического моделирования, реабилитации, терапии, лечения боли и обучения пациентов. Технологии виртуальной реальности позволяют медицинским работникам и пациентам получить доступ к контролируемым и интерактивным виртуальным средам для обучения и терапевтического применения. Увеличение цифровизации медицинских услуг и растущее внедрение иммерсивных технологий в клинических и образовательных целях поддерживают рост сегмента.
В каком регионе находится наибольшая доля европейского рынка виртуальной реальности
- Западная Европа доминировала на европейском рынке виртуальной реальности с самой большой долей дохода в 35,7% в 2025 году, чему способствовало активное внедрение технологий виртуальной реальности, передовая цифровая инфраструктура, увеличение инвестиций в иммерсивные технологии и растущее использование VR в играх, развлечениях, здравоохранении, образовании и корпоративных приложениях.
- Регион также выигрывает от устоявшихся технологических экосистем, растущего внедрения головных дисплеев, передовых программных решений VR и растущего спроса на иммерсивное обучение и моделирование. Увеличение инвестиций в пространственные вычисления, искусственный интеллект и технологии расширенной реальности еще больше способствуют развитию европейского рынка виртуальной реальности.
Европейский рынок виртуальной реальности Insight
Рынок виртуальной реальности в Европе демонстрирует сильный рост благодаря растущему внедрению иммерсивных технологий в игровые, развлекательные, медицинские, образовательные, корпоративные и промышленные приложения. Растущий спрос на виртуальное обучение, моделирование, интерактивный цифровой опыт и пространственные вычислительные решения поддерживает расширение рынка. Кроме того, увеличение инвестиций в передовые головные дисплеи, программное обеспечение VR, искусственный интеллект и захватывающий контент ускоряют внедрение решений виртуальной реальности по всей Европе.
Какие компании являются лидерами на рынке виртуальной реальности в Европе
Индустрия виртуальной реальности в Европе в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Meta Platforms, Inc. (США)
- Sony Group Corporation (Япония)
- Microsoft Corporation (США)
- Alphabet Inc. (США)
- Apple Inc. (США)
- HTC Corporation (Тайвань)
- Samsung Electronics Co., Ltd. (Южная Корея)
- Lenovo Group Limited (Китай)
- DPVR (Китай)
- Varjo Technologies Oy (Финляндия)
- Pico Technology Co., Ltd. (Китай)
- Immersive Robotics (Великобритания)
- Unity Software Inc. (США)
- NVIDIA Corporation (США)
- Qualcomm Incorporated (США)
- Autodesk, Inc. (США)
- EON Reality, Inc. (США)
- Virtalis Holdings Limited (Великобритания)
- Ultraleap Ltd. (Великобритания)
- VRgineers, Inc. (Чехия)
Каковы последние тенденции на европейском рынке виртуальной реальности
- В марте 2025 года Apple представила функции Apple Intelligence для Apple Vision Pro через VisionOS 2.4, включая инструменты для письма, игровую площадку для изображений, Genmoji и пространственную галерею. Обновление расширило использование искусственного интеллекта в пространственной вычислительной платформе Apple и предоставило пользователям новые инструменты для создания и взаимодействия с захватывающим контентом. Разработка подчеркивает растущую интеграцию возможностей ИИ в технологии виртуальной и пространственной реальности.
- В июне 2025 года Apple представила VisionOS 26 для Apple Vision Pro, добавив пространственные сцены с генеративным ИИ, более реалистичные персонажи, пространственные виджеты, общий пространственный опыт и новые корпоративные API. Обновление расширило возможности для иммерсивного контента, совместной работы, обучения и корпоративных приложений. Разработка подчеркивает растущую интеграцию технологий искусственного интеллекта и пространственных вычислений в экосистемы виртуальной реальности.
- В октябре 2025 года Apple представила обновленный Apple Vision Pro с чипом M5 и новой Dual Knit Band. Обновленное устройство обеспечивает улучшенный рендеринг дисплея, более высокую частоту обновления, улучшенную производительность батареи и больший комфорт ношения. Разработка подчеркивает продолжающиеся аппаратные инновации, направленные на повышение производительности, удобства использования и захватывающего опыта в приложениях виртуальной и пространственной реальности.
- В июне 2025 года Meta расширила свою экосистему виртуальной и смешанной реальности за счет обновлений Meta Quest и платформы Horizon, поддерживая улучшения в погружении, социальном взаимодействии и пространственных вычислительных возможностях. Компания продолжала разрабатывать приложения и аппаратные средства, предназначенные для игр, развлечений и более широкого использования потребителями. Разработка подчеркивает продолжающиеся инвестиции в платформы VR и захватывающий цифровой опыт.
- В феврале 2025 года Sony Interactive Entertainment продолжила расширять экосистему PlayStation VR2 с помощью новых игр, контента и поддержки платформы для своей гарнитуры виртуальной реальности. Расширение поддерживает большую доступность захватывающих игровых впечатлений и усиливает роль VR-оборудования и контента в секторе развлечений. Разработка подчеркивает постоянный спрос на высококачественные игры VR и потребительские иммерсивные приложения.
- В марте 2025 года NVIDIA продолжила развивать технологии, поддерживающие искусственный интеллект, моделирование и пространственные вычисления, посредством графической обработки и программных платформ. Технологии компании позволяют разработчикам и предприятиям создавать реалистичные цифровые среды, модели и иммерсивные приложения с поддержкой ИИ. Разработка подчеркивает растущую конвергенцию искусственного интеллекта, ускоренных вычислений, моделирования и технологий виртуальной реальности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











