


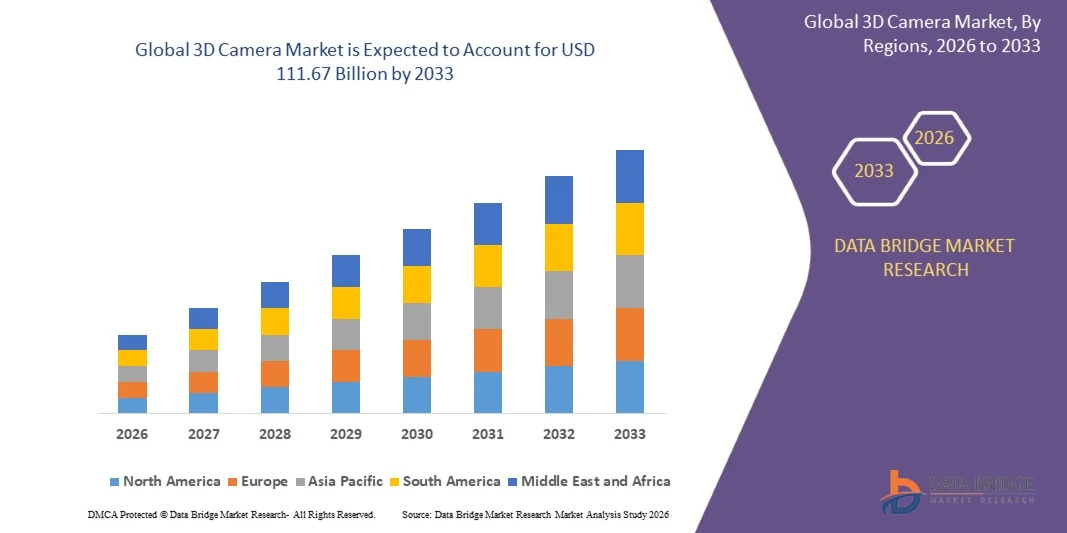
Глобальная сегментация рынка 3D-камер по типу (безцелевая камера и целевая камера), технология (стерео-видение, время полета и структурированный свет), применение (смартфоны и планшеты, профессиональные камеры, компьютеры и робототехника и промышленные системы), индустрия конечного использования (потребительская электроника, автомобилестроение, здравоохранение, промышленная и робототехника, безопасность и наблюдение и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка 3D-камер
- Согласно анализу Data Bridge Market Research, рынок 3D-камер был оценен как лучший.39,98 млрд долларов США в 2025 годуи, по прогнозам, достигнет$111,67 млрд к 2033 годуРастущий в aCAGR 13,70% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим спросом на зондирование глубины в смартфонах, растущим внедрением робототехники и автоматизации, а также расширением использования 3D-изображений в автомобильной промышленности, здравоохранении и приложениях безопасности.
- Растущий переход к иммерсивному контенту, распознаванию лиц и автономным машинам в сочетании с растущей интеграцией датчиков глубины, искусственного интеллекта и краевых процессоров поддерживает внедрение на рынке. 3D-камеры применяются на телефонах, ноутбуках, роботах, транспортных средствах и медицинских устройствах, предлагая производителям большую точность захвата пространства с помощью 3D-изображений, 3D-датчиков и 3D-систем машинного зрения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 39,98 млрд.
- Ожидаемая рыночная стоимость (2033):111,67 млрд долларов
- Прогноз CAGR (2026–2033):13.70%
- Ведущий регион в 2025 году:Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион:Азиатско-Тихоокеанский регион
Каковы основные выводы рынка 3D-камер
- Азиатско-Тихоокеанский регион доминировал на рынке 3D-камер с самой большой долей выручки в 38,40% в 2025 году, поддерживаемой крупным производством смартфонов и бытовой электроники, быстрым развертыванием робототехники и сильными отечественными производителями датчиков и камер.
- Ожидается, что Азиатско-Тихоокеанский регион также станет самым быстрорастущим регионом с CAGR 15,60% с 2026 по 2033 год, чему способствуют инвестиции в робототехнику, рост внедрения смартфонов и автомобилей и расширение интеллектуального производства.
- Сегмент камер без цели возглавил рынок с долей 57,30% в 2025 году, что обусловлено простотой использования, более быстрой настройкой и широким внедрением в потребительские и профессиональные устройства.
- Наиболее быстро растущим типом являются целевые камеры, которые, по прогнозам, будут регистрировать CAGR 14,60%, что отражает растущий спрос на высокоточные измерения и сканирование в промышленных и медицинских целях.
- Сегмент стереовидения доминировал в технологической категории с долей дохода 41,80% в 2025 году, во главе с низкой стоимостью, пассивным зондированием и высокой производительностью в использовании на открытом воздухе и робототехнике.
- Смартфоны и планшеты составляли 43,60% доли рынка в 2025 году, предпочитаемые для разблокировки лица, дополненной реальности и вычислительной фотографии.
- Сегмент робототехники и промышленных систем является самым быстрорастущим приложением с CAGR 17,80%, управляемым гуманоидами, автономными мобильными роботами и автоматизированным контролем.
Сфера охвата и сегментация рынка 3D-камер
|
Атрибуты |
3D камера Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке 3D-камер
- 3D-камеры все чаще развиваются от простых датчиков глубины до интеллектуальных платформ восприятия, сочетая стерео или датчик времени полета, искусственный интеллект на устройстве и программные инструменты, которые позволяют машинам видеть, отображать и действовать в режиме реального времени.
- Например, в октябре 2025 года RealSense объявила о стратегическом сотрудничестве с NVIDIA для интеграции своих камер глубины с Jetson Thor, Isaac Sim и Holoscan Sensor Bridge, ускоряя использование 3D-восприятия в гуманоидах и автономных мобильных роботах и помогая разработчикам быстрее переходить от прототипа к производству.
- В июле 2026 года Basler AG представила свою мини-систему 3D-стереокамер Stereo для мобильных роботов, складских дронов и промышленной автоматизации, уделяя особое внимание компактному дизайну, надежному захвату глубины и экономически эффективной интеграции машинного зрения.
- Edge AI перемещается в саму камеру, поскольку производители добавляют специализированные процессоры для нейронных сетей, позволяя телеметрию в реальном времени, обнаружение препятствий и настраиваемые конвейеры видения без отправки данных в облако.
- Разработчики все чаще предлагают полные стеки восприятия, поскольку покупатели сравнивают камеры с точностью глубины, диапазоном, частотой кадров, использованием энергии и поддержкой программного обеспечения в робототехнике, контроле доступа и потребительских продуктах.
- Например, в июле 2025 года, согласно отчету The Robot Report, RealSense запустила камеру глубины D555 PoE и новый внутренний чип, обеспечивающий 5 TOPS бортовых вычислений ИИ, разблокировку обработки краев, телеметрию в реальном времени и настраиваемые конвейеры видения для производителей роботов и других разработчиков устройств.
- Поскольку искусственный интеллект, робототехника, биометрия и инновации в смартфонах продолжают развиваться, ожидается, что 3D-камеры будут выходить за рамки визуализации в навигацию, манипуляции, аутентификацию и пространственные вычисления.
Каковы основные драйверы рынка 3D-камер
- Быстрый рост робототехники, автономных машин и дополненной реальности значительно увеличил спрос на 3D-камеры, которые предоставляют точную информацию о глубине в режиме реального времени.
- Например, в сентябре 2026 года, по данным Cognex, компания согласилась приобрести RealSense за 500 миллионов долларов США, чтобы войти в роботизированное восприятие, отметив, что RealSense, как ожидается, принесет от 80 до 90 миллионов долларов США в 2026 году, что более чем на 50% больше, чем в предыдущем году.
- Производители смартфонов, роботостроители, поставщики автомобилей, больницы и поставщики услуг безопасности используют 3D-камеры, чтобы обеспечить аутентификацию лица, навигацию, измерение и проверку с более высокой точностью, чем могут обеспечить 2D-камеры.
- В марте 2026 года Teledyne e2v запустила 5D-камеру Perciva, сочетающую 2D и 3D-изображение с обработкой ИИ на устройстве для поддержки промышленного контроля, автоматизации розничной торговли и приложений роботизированного зрения.
- С инвесторами, крупными технологическими фирмами и лидерами промышленной автоматизации, поддерживающими компании, работающие с глубинным восприятием, 3D-камеры могут получить более широкую видимость, квалификацию и повторные заказы в области робототехники, потребительской электроники и промышленных приложений.
Какие факторы влияют на рост рынка 3D-камер
- 3D-камеры сталкиваются с проблемами стоимости и производительности, поскольку высокоточные промышленные модели дороги, а точность глубины может пострадать при ярком солнечном свете, отражающих поверхностях и сценах с низкой текстурой.
- Эти затраты могут ограничить внедрение среди небольших производителей и чувствительных к цене потребительских рынков, в то время как сложность интеграции и требования к обработке данных могут замедлить развертывание в некоторых приложениях. Ограничения в цепочке поставок для специализированной оптики и датчиков также могут повлиять на время доставки и цены.
- Проблемы конфиденциальности, связанные с распознаванием лиц, меняющимися правилами защиты данных и отсутствием общих стандартов для данных глубины, еще больше ограничивают рост, требуя от поставщиков инвестиций в безопасную обработку, соответствие и совместимость, которые могут увеличить затраты на разработку.
- В марте 2026 года Basler AG в партнерстве с Orbbec разработала мини 3D-камеру Basler Stereo для логистики и автоматизации производства, включая приложения, включающие автономных мобильных роботов и автоматизированную обработку материалов.
- Сочетание высоких затрат на датчики, ограничений на экологические показатели, регулирования конфиденциальности и интенсивной конкуренции может ограничить принятие среди чувствительных к затратам покупателей и мелких поставщиков, особенно там, где существующие двухмерные камеры уже отвечают основным потребностям.
Как сегментируется рынок 3D-камер
Рынок 3D-камер сегментирован на основе типа, технологии, применения и конечного использования.
- По типу
В зависимости от типа, рынок 3D-камеры сегментирован на целевую камеру и целевую камеру. Сегмент камер без цели доминировал на рынке с долей 57,30% в 2025 году, чему способствовали простота использования, более быстрая настройка и широкое внедрение в потребительские и профессиональные устройства. Эти камеры захватывают глубину без маркеров или эталонных целей, что подходит для телефонов, ноутбуков и роботов. Они доступны в компактных модулях по падающим ценам. Интеграция с общими программными инструментами упрощает разработку. Сильный спрос со стороны потребительской электроники и робототехники продолжает укреплять лидерство сегмента. Открытая поддержка программного обеспечения и эталонные конструкции также сокращают время разработки для производителей устройств, использующих эти камеры.
Сегмент целевых камер, по прогнозам, продемонстрирует самый быстрый рост CAGR на 14,60% с 2026 по 2033 год, что обусловлено растущим спросом на высокоточные измерения и сканирование в промышленных и медицинских целях. Целевые системы используют эталонные маркеры для достижения высокой точности в метрологии, реверс-инжиниринге и хирургической навигации. Производители используют их для контроля качества и создания цифровых двойников. Растущее внедрение 3D-печати и виртуального производства поддерживает спрос. Достижения в области программного обеспечения улучшают автоматизацию и простоту использования. Растущее использование цифровых двойников, стоматологического сканирования и документации о наследии также создает новый спрос на точные системы сканирования.
- По технологии
На основе технологий рынок 3D-камер сегментирован на стереовидение, время полета и структурированный свет. Сегмент стереовидения доминировал на рынке с долей 41,80% в 2025 году, чему способствовали низкая стоимость, пассивное зондирование и высокая производительность в использовании на открытом воздухе и робототехнике. Две линзы захватывают изображения с разных позиций для расчета глубины, подобной человеческому зрению. Подход работает на больших расстояниях и в окружающем свете. Зрелые алгоритмы и широкая доступность компонентов снижают затраты. Постоянное улучшение обработки на устройстве еще больше укрепляет его лидерство. Плотные карты глубины, глобальные датчики затвора и высокий динамический диапазон повышают надежность в сложных сценах и разнообразном освещении.
Сегмент времени полета, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 15,20% с 2026 по 2033 год, что обусловлено ростом использования в смартфонах, роботах и автомобильных салонах. Датчики времени полета измеряют время, необходимое свету для возвращения с объектов, обеспечивая быстрые и точные карты глубины. Компактные модули подходят для мобильных устройств и носимых устройств. Улучшенное разрешение и более низкое энергопотребление расширяют приложения. Лучшая производительность при слабом освещении и движущихся сценах поддерживает принятие. Поставщики также разрабатывают косвенные и прямые конструкции времени полета для более длинных диапазонов и более высокого разрешения.
- С помощью приложения
На основе применения рынок 3D-камер сегментирован на смартфоны и планшеты, профессиональные камеры, компьютеры и робототехнику и промышленные системы. Сегмент смартфонов и планшетов доминировал в категории приложений с долей 43,60% в 2025 году, поддерживаемый разблокировкой лица, дополненной реальностью и вычислительной фотографией. Большие объемы производства делают его крупнейшим потребителем датчиков глубины. Производители телефонов продолжают добавлять такие функции, как портретные эффекты и 3D-сканирование. Установленные цепочки поставок и высокий спрос на премиальные устройства продолжают укреплять лидерство в этом сегменте. Растущий интерес к пространственному видео, 3D-аватарам и управлению жестами также поддерживает активное развитие функций среди производителей устройств.
Сегмент робототехники и промышленных систем, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 17,80% с 2026 по 2033 год, что обусловлено гуманоидами, автономными мобильными роботами и автоматизированным контролем. 3D-камеры дают роботам возможность обнаруживать препятствия, захватывать объекты и перемещаться. Складская и заводская автоматизация увеличивают заказы. Партнерские отношения между производителями камер и поставщиками платформ для робототехники ускоряют развитие. Надежность, безопасность и общая стоимость остаются ключевыми соображениями для принятия. Разработчики также инвестируют в инструменты моделирования, которые обучают роботов синтетическим данным глубины перед развертыванием на реальных объектах.
- По конечной отрасли
На основе индустрии конечного использования рынок 3D-камер сегментирован на потребительскую электронику, автомобильную, медицинскую, промышленную и робототехнику, безопасность и наблюдение и другие. Сегмент потребительской электроники доминировал в категории конечного использования с долей 46,20% в 2025 году, поддерживаемый смартфонами, планшетами, ноутбуками, игровыми устройствами и гарнитурами виртуальной реальности. Производители используют датчик глубины для повышения безопасности и пользовательского опыта. Высокие объемы производства и быстрые циклы производства поддерживают спрос. Установленные отношения с поставщиками продолжают укреплять лидерство этого сегмента. Игровые консоли, умные телевизоры и носимые гарнитуры также добавляют камеры для отслеживания движения, расширяя базу адресных устройств.
Автомобильный сегмент, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 15,40% с 2026 по 2033 год, что обусловлено мониторингом водителя, зондированием в салоне и расширенной помощью водителя. 3D-камеры обнаруживают внимание водителя, положение водителя и жесты. Правила безопасности и потребительский спрос на функции комфорта поддерживают принятие. Сочетание с радаром и лидаром улучшает восприятие. Надежность при температуре и вибрации остается важным требованием. Страховые стимулы и новые программы оценки транспортных средств также способствуют более широкому использованию технологий мониторинга пассажиров и водителей.
В каком регионе самая большая доля рынка 3D-камер
- Азиатско-Тихоокеанский регион доминировал на рынке 3D-камер с самой большой долей выручки в 38,40% в 2025 году, поддерживаемой крупным производством смартфонов и бытовой электроники, быстрым развертыванием робототехники и сильными отечественными производителями датчиков и камер.
- Регион также выигрывает от плотной цепочки поставок электроники, сильного спроса на смартфоны и потребительские устройства и растущей базы производителей робототехники и датчиков. Увеличение инвестиций в автоматизацию и интеллектуальные заводы продолжает укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке. Сильная государственная поддержка полупроводниковой и робототехнической промышленности также стимулирует местное развитие и производство.
Японский рынок 3D-камер
Японский рынок 3D-камер демонстрирует устойчивый рост благодаря высокому опыту работы с датчиками изображения, передовой робототехнике и высокому спросу на точность изображения. Производители электроники, поставщики автомобилей и фирмы, производящие медицинские устройства, все чаще используют датчики глубины. Кроме того, высокий спрос на качество, миниатюризацию и инновации в сенсорных технологиях способствует росту рынка в Японии. Тесное сотрудничество между производителями датчиков, производителями устройств и университетами также поддерживает быстрые инновации.
Китайский рынок 3D-камер
Китайский рынок 3D-камер быстро растет, что обусловлено большим производством смартфонов, быстро развивающейся отраслью робототехники и сильными инвестициями в искусственный интеллект. Рост производства гуманоидных и сервисных роботов значительно повышает спрос на рынке. Кроме того, сильные отечественные производители камер, государственная поддержка интеллектуального производства и снижение стоимости компонентов позиционируют Китай как ключевой растущий рынок в Азиатско-Тихоокеанском регионе. Крупные пилотные проекты в области логистики, розничной торговли и производства также помогают производителям камер масштабировать производство и тестировать новые проекты.
Европейский рынок 3D-камер Insight
Европейский рынок 3D-камер растет, поскольку производители все чаще внедряют передовые технологии визуализации, машинного зрения и автоматизации. Спрос обусловлен автомобильным производством, робототехникой, контролем качества, медицинской визуализацией и потребительской электроникой. Германия, Великобритания и Франция представляют собой важные рынки благодаря своим развитым промышленным и технологическим секторам. Технологии времени полета, структурированного света и стереоскопического изображения расширяют возможности применения. Ожидается, что растущие инвестиции в Индустрию 4.0, интеллектуальные заводы и автоматизированные системы контроля создадут дополнительные возможности для роста.
Британский рынок 3D-камер Insight
Рынок 3D-камер в Великобритании переживает устойчивый рост, поддерживаемый сильными исследованиями в области робототехники, активными стартапами и спросом на изображения в области здравоохранения и безопасности. Университеты, фирмы по автоматизации и креативные индустрии все чаще используют 3D-захват. Кроме того, сильное финансирование инноваций, кино и игровой сектор, а также растущее использование в логистике поддерживают более широкое внедрение 3D-камер в Великобритании. Активное сотрудничество между университетами и компаниями также помогает продвигать 3D-исследования в коммерческих продуктах.
Немецкий рынок 3D-камер
Рынок 3D-камер в Германии неуклонно расширяется благодаря сильному сектору промышленной автоматизации, ведущим компаниям по машинному зрению и спросу со стороны автомобильной промышленности. Производители, системные интеграторы и исследовательские институты все чаще используют 3D-камеры для инспекции и наведения роботов. Непрерывные инновации в области датчиков, высокие стандарты качества и сосредоточенность Германии на точном производстве способствуют дальнейшему росту рынка в стране. Сильный экспорт систем машинного зрения также поддерживает спрос на высококачественные датчики и модули камеры.
Какие компании являются лидерами на рынке 3D-камер
Индустрия 3D-камер в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Sony Group Corporation(Япония)
- RealSense, Inc.(США)
- Orbbec Inc.(Китай)
- Корпорация Cognex(США)
- Basler AG(Германия)
- Samsung Electronics Co., Ltd. (Южная Корея)
- Apple Inc. (США)
- Microsoft Corporation (США)
- STMicroelectronics N.V. (Швейцария)
- Infineon Technologies AG (Германия)
- OmniVision Technologies, Inc. (США)
- Teledyne Technologies Incorporated (США)
- Zivid AS (Норвегия)
- Stereolabs (Франция)
- Luxonis Holding Corporation (США)
- Photoneo s.r.o. (Словакия)
- SICK AG (Германия)
- ifm electronic gmbh (Германия)
- Hikrobot Co., Ltd. (Китай)
- LUCID Vision Labs, Inc. (Канада)
Каковы последние разработки на рынке 3D-камер
- В сентябре 2026 года Cognex объявила об окончательном соглашении о приобретении RealSense примерно за 500 миллионов долларов США наличными, добавив в свой портфель машинного зрения 3D-зондирование глубины и роботизированное восприятие. Ожидается, что сделка закроется в четвертом квартале 2026 года и займет позиции Cognex в области гуманоидов, автономных мобильных роботов и физического ИИ.
- В июне 2026 года RealSense представила камеру глубины D585 Pro и программное обеспечение Perception Studio на Automate 2026, расширив предложение искусственного интеллекта для робототехники. Запуск отражает переход к камерам, которые сочетают в себе датчики глубины, искусственный интеллект на устройстве и инструменты разработки для промышленных и мобильных роботов. Продукт расширяет ассортимент компании для стационарных роботов, автономных мобильных роботов и гуманоидных платформ.
- В марте 2026 года Basler AG в партнерстве с Orbbec разработала мини 3D-камеру Basler Stereo для логистики и автоматизации производства, включая приложения, включающие автономных мобильных роботов и автоматизированную обработку материалов.
- В марте 2026 года IDS Imaging Development Systems начала серийное производство своей 3D-камеры времени полета Nion с разрешением 1,2 мегапикселя, интегрированной обработкой глубины и стабильной визуализацией для робототехники, логистики и промышленной автоматизации.
- В октябре 2025 года RealSense объявила о стратегическом сотрудничестве с NVIDIA для интеграции своих камер глубины с Jetson Thor, Isaac Sim и Holoscan Sensor Bridge. Сотрудничество призвано предоставить разработчикам гуманоидных и автономных мобильных роботов данные датчиков высокой точности и более быстрые пути от прототипа к производству. Работа также основывается на растущем сообществе разработчиков компании и ее фокусе на периферийных вычислениях ИИ.
- В мае 2025 года Photoneo запустила MotionCam-3D Color (Blue), предназначенный для высокоскоростного 3D-сканирования движущихся объектов и улучшенной реконструкции прозрачных, отражающих и металлических поверхностей в промышленной автоматизации.
- В марте 2025 года LUCID Vision Labs объявила о том, что ее Helios2 Narrow 3D-камера времени полета поступила в серийное производство, предлагая сфокусированную подсветку и улучшенную точность глубины для промышленного осмотра и приложений с ограниченным пространством.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











