


Глобальный сегмент рынка 3D-стекинга чипов, по технологиям (через-Silicon Via (TSV), Hybrid Bonding, Micro-Bump/Flip-Chip Stacking, Monolithic 3D Integration), Stacking Approach (Wafer-to-Wafer, Die-to-Wafer, Die-to-Die), Тип компонентов (Memory (HBM/3D NAND), Logic ICs, Image Sensors, MEMS & Sensors, RF Components), Application (High-Performance Computing, AI & Machine Learning Accelerators, Memory Devices, Mobile & Consumer Electronics, Automotive & Telecommunications, Automotive, Healthcare, Aerospace & Defense, Industrial), Layer Count (2-4 Layers, 5-8 Layers, 9+ Layers), Substrate Material (Silicon, Glass Interposer, Organic Substrate, Others), Wafer Size (200 mm, 300 mm, 450 mm), Interconnect Pitch (Fine-Pitch (10-
Каков размер рынка 3D-чипов и темпы роста
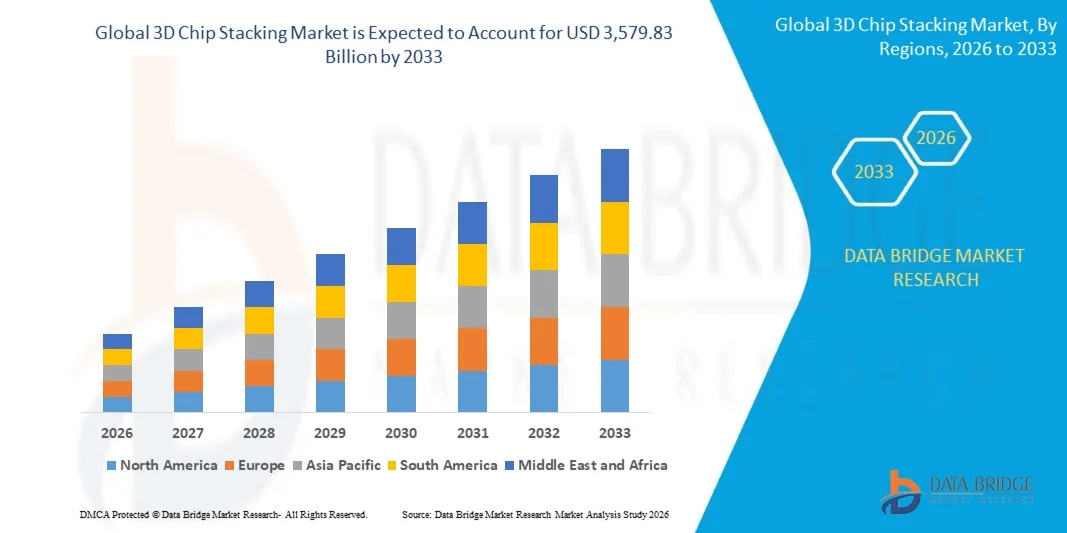
- Согласно анализу Data Bridge Market Research, рынок укладки 3D-чипов был оценен как лучший.805,30 млрд долларов США в 2025 годуи, по прогнозам, достигнет3 579,83 млрд долларов США к 2033 годуРастущий в aCAGR 20,50% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный растущим спросом на высокоширотную память в ускорителях ИИ и процессорах центров обработки данных, растущим внедрением передовой упаковки в качестве замены непрерывного масштабирования на транзисторном уровне и растущей интеграцией технологии гибридных соединений, обеспечивающей более тонкие межсоединения и более высокую плотность штабелирования.
- Растущие вычислительные требования к генеративному обучению ИИ и рабочим нагрузкам на вывод, в сочетании с замедлением темпов традиционного масштабирования транзисторов по закону Мура, заставляют полупроводниковые компании использовать вертикальное укладывание кристаллов в качестве основного пути для увеличения плотности вычислений, снижения задержки соединения и повышения энергоэффективности. Растущее внедрение стеков памяти с высокой пропускной способностью в сочетании с передовыми логическими матрицами меняет архитектуру ИИ следующего поколения и высокопроизводительных вычислительных процессоров.
- Расширение сотрудничества между литейными предприятиями, производителями памяти и аутсорсинговыми поставщиками полупроводниковой сборки и испытаний ускоряет коммерциализацию гибридных соединений и тонкого сквозного кремния с помощью технологий, что позволяет создавать чипы с более высокой плотностью и более низкой задержкой в приложениях логики, памяти и гетерогенной интеграции.
- Растущие инвестиции в архитектуру дизайна на основе чиплетов еще больше усиливают спрос на технологии 3D-укладки, поскольку полупроводниковые компании все чаще объединяют специализированные штампы, изготовленные на разных технологических узлах, в единый вертикально интегрированный пакет для оптимизации затрат, производительности и времени выхода на рынок.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 805,30 млрд.
- Ожидаемая рыночная стоимость (2033): USD 3 579,83 Миллиард
- Прогноз CAGR (2026–2033): 20,50%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка укладки 3D-чипов
- Азиатско-Тихоокеанский регион доминировал на мировом рынке укладки 3D-чипов с самой большой долей выручки в 52,37% в 2025 году, чему способствовали концентрированный полупроводниковый литейный завод и передовые мощности упаковки на Тайване, в Южной Корее и Китае.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 22,8% с 2026 по 2033 год, чему будет способствовать расширение внутренних инвестиций в передовую упаковку в рамках национальных полупроводниковых инициатив и рост активности в области разработки чипов ИИ среди американских технологических компаний.
- Сегмент технологий сквозного силикона (TSV) возглавил рынок с долей 44,62% в 2025 году, что обусловлено его устоявшейся ролью в качестве основополагающей технологии межсоединения для высокоширотной памяти и приложений логического стека.
- Сегмент гибридных технологий склеивания является самой быстрорастущей технологической категорией, которая, по прогнозам, зарегистрирует CAGR в 25,4%, что отражает растущее внедрение прямого склеивания медь-медь для сверхтонких чипов высокой плотности в ускорителях ИИ.
- Сегмент компонентов памяти (HBM/3D NAND) доминировал в категории компонентов с долей выручки 48,93% в 2025 году, что обусловлено растущим спросом на стекы памяти с высокой пропускной способностью в сочетании с ИИ и высокопроизводительными вычислительными процессорами.
- Сегмент приложений для ускорителей искусственного интеллекта и машинного обучения составил 34,76% рынка в 2025 году, предпочитая полагаться на вертикально сложенные архитектуры памяти для удовлетворения экстремальных требований к пропускной способности и энергоэффективности.
- Подход к укладке «от кристалла до пластины» является самой быстрорастущей категорией укладки, с CAGR 23,6%, что обусловлено его преимуществами в отношении баланса пропускной способности и урожайности для объемного передового производства упаковки.
Сфера охвата и сегментация рынка 3D-чипов
|
Атрибуты |
3D чип стекинг ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке 3D-стекинга
- Производители полупроводников и литейные заводы все чаще внедряют технологию гибридного соединения для достижения межсоединительных смол суб-10 микрон, что позволяет значительно увеличить плотность укладки, чем обычные подходы к микро-скачкам.
- Например, в апреле 2025 года TSMC расширила свою передовую упаковочную емкость System-on-Integrated-Chips на Тайване, чтобы поддержать растущий спрос клиентов на гибридную логику и укладку памяти с высокой пропускной способностью, используемую в продуктах ускорителей ИИ.
- Растущее внедрение стеков памяти с высокой пропускной способностью, включающих восемь и двенадцатислойные конфигурации, позволяет производителям памяти обеспечивать более высокую пропускную способность и пропускную способность в рамках одного и того же пакета для учебных рабочих нагрузок ИИ.
- Литейные и аутсорсинговые поставщики полупроводниковой сборки и тестирования все чаще сотрудничают с производителями памяти для совместной разработки интегрированных платформ укладки логической памяти, оптимизированных для архитектур процессоров ИИ следующего поколения.
- Например, в январе 2025 года SK hynix и ведущий разработчик чипов ИИ расширили свое сотрудничество по стекингу памяти следующего поколения с высокой пропускной способностью на ватт для крупномасштабных учебных кластеров ИИ.
- Поскольку полупроводниковые компании продолжают уделять приоритетное внимание плотности вычислений, энергоэффективности и пропускной способности межсоединения, ожидается, что внедрение передовых технологий укладки 3D-чипов ускорится, укрепив их роль в качестве основополагающей технологии для ИИ следующего поколения, высокопроизводительных вычислений и процессоров центров обработки данных.
Каковы основные драйверы рынка 3D чипов
- Растущие вычислительные требования к генеративному обучению ИИ и рабочим нагрузкам на вывод значительно увеличили спрос на технологии высокоширотной памяти и логического стека, способные обеспечить экстремальную пропускную способность данных в ограниченных оболочках мощности.
- Например, в марте 2025 года Samsung Electronics расширила свои передовые производственные мощности по производству упаковки в Южной Корее, чтобы удовлетворить растущий спрос со стороны клиентов чипов искусственного интеллекта, которым требуются решения с высокой пропускной способностью памяти и логическим стекингом.
- Полупроводниковые компании все чаще включают укладку 3D-чипов в дорожные карты продуктов, чтобы преодолеть уменьшающуюся отдачу от традиционного масштабирования на уровне транзисторов, используя вертикальную интеграцию для повышения производительности, не полагаясь исключительно на меньшие узлы процессов.
- Например, в октябре 2024 года Applied Materials объявила об инвестициях в дополнительные производственные мощности по производству гибридного оборудования для поддержки растущих заказов от литейных заводов и клиентов памяти, расширяющих передовые линии по производству упаковки.
- Поскольку полупроводниковая промышленность все больше полагается на передовую упаковку для поддержания масштабирования производительности, поскольку улучшения на уровне транзисторов замедляются, укладка 3D-чипов останется незаменимой для ускорителей ИИ, высокопроизводительных вычислительных процессоров и продуктов памяти следующего поколения.
- Например, в июне 2024 года Intel расширила свою дорожную карту по технологии 3D-упаковки Foveros для поддержки дополнительных проектов клиентов, требующих вертикальной интеграции логики и памяти для процессоров клиентов и центров обработки данных.
Какие факторы влияют на рост рынка 3D чипов
- Процессы укладки 3D-чипов требуют значительных капиталовложений в специализированные склеивания, истончение и сквозной кремний через оборудование, а также сложную инженерию управления теплом для решения проблем рассеивания тепла в плотно уложенных конфигурациях.
- Эти высокие капитальные затраты и сложность управления тепловой энергией ограничивают внедрение среди небольших полупроводниковых компаний и ограничивают доступ новых игроков к передовому производству упаковки.
- Например, в сентябре 2024 года компания SUSS MicroTec подчеркнула возрастающую важность гибридного соединения для передовых 3D-укладок и HBM-приложений, отметив при этом растущие требования к оборудованию, связанные с процессами истончения пластин и гибридного связывания.
- Высокие капиталовложения и сложность оптимизации доходности, связанные с передовым стекингом 3D-чипов, продолжают ограничивать внедрение, особенно среди небольших полупроводниковых компаний и новых литейных предприятий. Этот барьер стоимости и технической сложности замедляет проникновение на рынок за пределы передовых процессоров и приложений памяти, ограничивая широкое внедрение технологий 3D-стекинга, несмотря на растущий спрос на производительность.
Как сегментируется рынок 3D чипов
Рынок укладки 3D-чипов сегментирован на основе технологии, подхода к укладке, типа компонентов, применения, отрасли конечного использования, подсчета слоев, материала подложки, размера пластины, межсоединенной высоты и архитектуры упаковки.
- По технологии
На основе технологии глобальный рынок укладки 3D-чипов сегментирован на сквозной кремний (TSV), гибридное склеивание, укладку на микропрыжках / флипах, укладку на основе проводного склеивания и монолитную 3D-интеграцию. Сегмент сквозного кремния через (TSV) доминировал на рынке с долей 44,62% в 2025 году, благодаря своей устоявшейся роли в качестве основополагающей технологии межсоединения для высокоширотной памяти и приложений логического стека. Эти соединения обеспечивают проверенные вертикальные электрические соединения высокой плотности, что делает их предпочтительным выбором для производства памяти текущего поколения и логического стека.
Сегмент гибридных соединений, по прогнозам, зарегистрирует самый быстрый рост на CAGR 25,4% с 2026 по 2033 год, что обусловлено растущим внедрением прямого соединения медь-медь для сверхтонких чипов высокой плотности в ускорителях ИИ. Достижения в области подготовки поверхности пластин и точности выравнивания связей в сочетании с растущим внедрением среди ведущих литейных предприятий ускоряют расширение сегмента.
- Складывая подход
На основе подхода к стекингу глобальный рынок стекинга 3D-чипов сегментирован на вафлю-вафер, дие-вафер и дие-дие. Сегмент пластины к пластине возглавил рынок с долей 39,85% в 2025 году, чему способствовали его высокопроизводительные производственные характеристики для однородных приложений укладки матриц, таких как датчики изображения и память.
Ожидается, что самый быстрый рост в сегменте «от кристалла к пластине» составит 23,6% с 2026 по 2033 год, что обусловлено растущим спросом на его преимущества в отношении баланса пропускной способности и урожайности, что позволяет выбирать «известный-хороший-умер» до укладки в высокоценные приложения логики и памяти.
- Тип компонента
На основе типа компонентов глобальный рынок стека 3D-чипов сегментирован на память (HBM/3D NAND), логические ИС, датчики изображения, MEMS & датчики и радиочастотные компоненты. Сегмент памяти (HBM/3D NAND) доминировал на рынке с долей 48,93% в 2025 году из-за его широкого внедрения в стеках памяти с высокой пропускной способностью в сочетании с ИИ и высокопроизводительными вычислительными процессорами, увеличения спроса на более высокую емкость памяти в ограниченных пакетных отпечатках и растущей интеграции с передовой логикой умирает. Кроме того, растущее внимание к пропускной способности памяти и энергоэффективности дополнительно поддерживает сильное внедрение сложенных компонентов памяти.
Ожидается, что в сегменте логических ИС самый быстрый CAGR составит 22,9% с 2026 по 2033 год, что обусловлено растущим внедрением вертикально уложенной логики, чтобы преодолеть снижение производительности традиционного масштабирования транзисторов. Производители внедряют передовые упаковочные платформы для экономически эффективной, масштабируемой и повторяемой интеграции логических решений. Кроме того, интеграция стекированной логики с высокоширотной памятью повышает производительность и эффективность процессоров ИИ следующего поколения, что еще больше стимулирует рост сегмента.
- С помощью приложения
На основе применения глобальный рынок стека 3D-чипов сегментирован на высокопроизводительные вычисления, ускорители ИИ и машинного обучения, устройства памяти, мобильную и потребительскую электронику, автомобильную электронику и центры обработки данных и сети. Сегмент ускорителей ИИ и машинного обучения доминировал на рынке с долей 34,76% в 2025 году из-за его критической роли в обеспечении экстремальных требований к пропускной способности и энергоэффективности для крупномасштабного обучения ИИ и рабочих нагрузок вывода. Широкое внедрение сложенной памяти с высокой пропускной способностью в сочетании с продвинутой логикой гибнет на платформах ускорителей ИИ стимулирует высокий спрос на эту категорию приложений.
Ожидается, что в сегменте центров обработки данных и сетей самый быстрый CAGR составит 23,1% с 2026 по 2033 год, что обусловлено растущей потребностью в межсоединениях с более высокой пропускной способностью и меньшей задержкой в процессорах центров обработки данных и сетевом кремнии, поддерживающем растущий спрос на облачную инфраструктуру. Производители все чаще интегрируют 3D-компоненты в сетевые и серверные процессоры. Кроме того, растущий акцент на энергоэффективности центров обработки данных еще больше ускоряет принятие этой категории приложений.
- По конечной отрасли
На основе индустрии конечного использования глобальный рынок стека 3D-чипов сегментирован на потребительскую электронику, ИТ и телекоммуникации, автомобильную, медицинскую, аэрокосмическую и оборонную и промышленную. Сегмент ИТ и телекоммуникаций доминировал на рынке с долей 41,28% в 2025 году из-за его критической роли в поддержке облачных вычислений, центров обработки данных и создания инфраструктуры ИИ, требующей высокопроизводительных сложенных полупроводниковых компонентов. Высокое внедрение обусловлено растущей потребностью в высокоскоростных, энергоэффективных процессорах, интеграции с гипермасштабными архитектурами центров обработки данных и повышенной плотностью вычислений. Кроме того, растущие инвестиции поставщиков облачных услуг и полупроводниковых компаний в улучшение производительности инфраструктуры ИИ укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что в автомобильном сегменте самый быстрый CAGR составит 23,8% с 2026 по 2033 год. Этот рост обусловлен растущим внедрением передовых систем помощи водителю, автономных платформ вождения и обработки ИИ в автомобиле, требующей компактных высокопроизводительных сложенных полупроводниковых решений. Растущая интеграция 3D-стекленных датчиков и компонентов обработки в электронике транспортных средств следующего поколения еще больше ускоряет расширение рынка в этом сегменте.
- Подсчет уровня
На основе подсчета слоев мировой рынок стека 3D-чипов разделен на 2-4 слоя, 5-8 слоев и 9+ слоев. Сегмент 5-8 слоев доминировал на рынке с долей 43,67% в 2025 году из-за его критической роли в балансировке емкости памяти, управлении температурой и производительности для продуктов памяти с высокой пропускной способностью текущего поколения. Широкое внедрение восьмислойных стеков памяти с высокой пропускной способностью на платформах ускорителей ИИ стимулирует высокий спрос на эту категорию.
Ожидается, что в сегменте 9+ слоев будет наблюдаться самый быстрый CAGR в 25,9% с 2026 по 2033 год, что обусловлено растущей потребностью в более мощных стеках памяти, способных поддерживать все более интенсивные учебные нагрузки ИИ. Производители все чаще разрабатывают двенадцатислойные и высокопроизводительные процессы укладки, чтобы увеличить емкость памяти и пропускную способность. Кроме того, растущий акцент на масштабировании размера модели ИИ еще больше ускоряет принятие этой категории слоёв.
- По субстрату материала
На основе субстратного материала глобальный рынок 3D-складки чипов сегментирован на кремний, стеклянный интерпостер, органический субстрат и другие. Сегмент кремния доминировал на рынке с долей 56,84% в 2025 году из-за его широкого внедрения в качестве установленного интерпостера и субстрата для маршрутизации соединений высокой плотности в передовых упаковочных приложениях. Высокое принятие поддерживается литейными предприятиями и аутсорсинговыми поставщиками сборки, которые полагаются на проверенные процессы кремниевых интерференторов для обеспечения согласованности, электрических характеристик и измеримых результатов урожайности. Кроме того, увеличение интеграции с существующей инфраструктурой изготовления кремния повышает масштабируемость производства и усиливает доминирование сегмента кремниевой подложки.
Ожидается, что сегмент стеклянных интерпосторов будет наблюдать самый быстрый CAGR в 24,7% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущим спросом на более компактные, недорогие интерпозиторы с улучшенными электрическими и тепловыми свойствами по сравнению с кремнием для пакетов акселераторов ИИ следующего поколения. Предлагая превосходную стабильность размеров и уменьшенную потерю сигнала в масштабе, этот материал подложки повышает производительность упаковки, экономическую эффективность и гибкость производства, что делает стеклянные интерпозиторы очень привлекательными для широкоформатных передовых упаковочных приложений.
- По размерам Wafer
Исходя из размера пластин, мировой рынок 3D-чипов сегментирован на 200 мм, 300 мм и 450 мм. 300-миллиметровый сегмент доминировал на рынке с долей 78,42% в 2025 году из-за его широкого внедрения в качестве стандартного размера пластин в передовом полупроводниковом производстве и передовых упаковочных установках. Кроме того, установленные экосистемы оборудования, стандартизация процессов и обширная совместимость фаб-инфраструктуры способствуют дальнейшему внедрению 300-мм обработки пластин среди производителей полупроводников, в то время как сильные сети поддержки цепочек поставок улучшают доступность, надежность и доверие, еще больше укрепляя лидирующие позиции этого сегмента на рынке.
Ожидается, что сегмент 200 мм станет свидетелем самого быстрого CAGR в 12,6% с 2026 по 2033 год, что обусловлено растущим спросом на передовые упаковочные мощности, поддерживающие MEMS, RF и специализированные приложения для укладки датчиков, которые не требуют передовых технологических узлов. Производители используют существующую инфраструктуру калибра 200 мм для повышения экономической эффективности, обеспечения быстрого расширения емкости и поддержки спроса на специализированную полупроводниковую упаковку, тем самым ускоряя внедрение передовых упаковочных приложений, ориентированных на датчики.
- Обсуждение Interconnect Pitch
На основе межсоединенного шага глобальный рынок укладки 3D-чипов сегментирован на тонкий шаг (<10 мкм), стандартный шаг (10-40 мкм) и грубый шаг (>40 мкм). Сегмент стандартного шага доминировал на рынке с долей 47,53% в 2025 году из-за его широкого использования в высокоширотной памяти текущего поколения и приложениях логического стека, балансирующих плотность соединений с выходом и стоимостью производства. Кроме того, установленная зрелость процесса и широкая поддержка поставщиков оборудования способствуют дальнейшему внедрению межсетевых соединений стандартного уровня в рамках основного передового производства упаковки.
Ожидается, что в сегменте тонкой прокладки будет наблюдаться самый быстрый CAGR в 26,3% с 2026 по 2033 год, что обусловлено растущим спросом на более высокую плотность межсоединений, обеспечиваемую технологией гибридных соединений в ускорителе ИИ следующего поколения и продуктах с высокой пропускной способностью памяти. Производители используют передовые технологии связывания и выравнивания пластин для повышения плотности соединений, обеспечения более высокой пропускной способности на единицу площади и поддержки все более компактных высокопроизводительных стеков чипов.
- Архитектура упаковки
Основываясь на архитектуре упаковки, мировой рынок 3D-чипов сегментирован на 2,5D-упаковку и настоящую 3D-упаковку. Сегмент 2,5D-упаковки доминировал на рынке с долей 61,72% в 2025 году из-за его критической роли в обеспечении проверенного, высокопроизводительного пути упаковки, который сочетает в себе память с высокой пропускной способностью и логику на совместно используемом интерпозиторе без полной сложности истинного вертикального стекания. Кроме того, установленная зрелость процессов в литейных цехах и поставщиках OSAT способствует дальнейшему внедрению 2,5D-упаковки в ускорителе AI текущего поколения и высокопроизводительных вычислительных продуктах.
Ожидается, что в реальном сегменте 3D-упаковки будет наблюдаться самый быстрый CAGR в 24,9% с 2026 по 2033 год, что обусловлено растущим спросом на максимальную плотность межсоединений и минимальное расстояние между соединениями, достижимое только за счет прямой вертикальной укладки от смерти к смерти или от смерти к пластине. Разработчики и литейные заводы используют гибридные связи и передовые методы термического управления для повышения плотности укладки, обеспечения более высокой производительности на единицу объема и поддержки архитектуры ИИ следующего поколения и высокопроизводительных вычислений, тем самым ускоряя внедрение в передовые полупроводниковые приложения.
В каком регионе находится самая большая доля рынка 3D чипов
- Азиатско-Тихоокеанский регион доминировал на рынке укладки 3D-чипов и составлял самую большую долю выручки в 52,37% в 2025 году, чему способствовали концентрированный полупроводниковый литейный завод и передовая упаковочная мощность, сильное присутствие ведущих производителей чипов и конкурентоспособные по стоимости производственные возможности на Тайване, в Южной Корее и Китае.
- Регион также извлекает выгоду из обширного производства полупроводников и передовой инфраструктуры упаковки, широкого внедрения технологий гибридных соединений и TSV и растущего использования 3D-чипов для акселератора искусственного интеллекта и приложений для производства памяти с высокой пропускной способностью. Растущее внимание к экспортно-ориентированному производству полупроводников и растущий внутренний спрос на чипы искусственного интеллекта продолжают укреплять лидирующие позиции Азиатско-Тихоокеанского региона на мировом рынке.
Китайский 3D чип укладывает рынок
Китайский рынок укладки 3D-чипов неуклонно расширяется, чему способствуют растущие внутренние инвестиции в производство полупроводников, растущий спрос на процессоры ИИ и центров обработки данных, а также увеличение инвестиций в развитие отечественного передового упаковочного оборудования в рамках национальных инициатив по самообеспечению полупроводников. Производители все чаще разрабатывают отечественные TSV и передовые возможности упаковки для приложений памяти и логического стека. Постоянное расширение внутренней производственной инфраструктуры и растущая государственная поддержка передовой локализации упаковочного оборудования способствуют дальнейшему росту рынка в Китае.
Японский 3D чип стекает рынок
Японский рынок укладки 3D-чипов демонстрирует устойчивый рост благодаря растущим инвестициям в передовые технологии полупроводниковой упаковки, высокоточные производственные инновации и сильный внутренний акцент на поставках материалов и оборудования для глобальной передовой цепочки поставок упаковки. Производители полупроводникового оборудования, поставщики материалов и исследовательские институты все чаще разрабатывают высокоточные технологии склеивания и разжижения пластин, поддерживающие производство 3D-чипов. Кроме того, растущая интеграция с глобальными литейными и OSAT цепочками поставок и акцент страны на превосходство в производстве еще больше способствуют росту рынка.
Европа 3D чип стекинг рынок
Европейский рынок 3D-чипов быстро расширяется благодаря ИИ, высокопроизводительным вычислениям, автомобильной электронике и передовой полупроводниковой упаковке. Гибридные соединения, чиплеты и гетерогенная интеграция являются ключевыми технологиями, обеспечивающими более высокую пропускную способность, лучшую энергоэффективность и компактные конструкции. Европа выигрывает от сильных полупроводниковых исследований и разработок, опыта в области оборудования и таких инициатив, как Закон о чипах ЕС. Германия, Франция, Бельгия и Нидерланды становятся важными центрами. Несмотря на конкуренцию со стороны Азии, увеличение инвестиций в передовую упаковку создает значительные возможности до 2031 года для поставщиков оборудования, материалов, испытаний и интеграции.
Германия 3D чип стекинг рынок
Рынок 3D-чипов в Германии неуклонно расширяется благодаря сильной производственной базе полупроводникового оборудования в стране, растущему спросу на автомобильную и промышленную электронику и растущему внедрению передовых технологий упаковки среди европейских производителей чипов. Производители оборудования, полупроводниковые компании и научно-исследовательские институты все чаще сотрудничают в области технологий связи и межсоединения следующего поколения. Постоянные достижения в области оборудования для обработки пластин, автоматизации процессов и систем сертификации качества способствуют дальнейшему росту рынка в Германии.
Французский 3D чип стекает рынок
Франция является развивающимся европейским центром укладки 3D-чипов, поддерживаемым сильными исследованиями и разработками в области полупроводников, передовым опытом в области упаковки и инвестициями, поддерживаемыми правительством. Рост обусловлен ИИ, высокопроизводительными вычислениями, автомобильной электроникой и архитектурами на основе чиплетов. Научно-исследовательские учреждения и полупроводниковые компании продвигают гибридные связи, упаковку на уровне пластин и гетерогенные технологии интеграции. Участие Франции в Законе о чипах ЕС укрепляет ее стратегические позиции и поддерживает внутренние полупроводниковые возможности. Ключевые возможности включают в себя передовое упаковочное оборудование, материалы, тестирование, управление температурой и интеграцию чиплетов.
Какие компании являются лучшими на рынке 3D чипов
Индустрия укладки 3D-чипов в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Taiwan Semiconductor Manufacturing Company Limited (Тайвань)
- Samsung Electronics Co., Ltd. (Южная Корея)
- Intel Corporation (США)
- SK hynix Inc. (Южная Корея)
- Micron Technology, Inc. (США)
- ASE Technology Holding Co., Ltd. (Тайвань)
- Amkor Technology, Inc. (США)
- JCET Group Co., Ltd. (Китай)
- Applied Materials, Inc. (США)
- Lam Research Corporation (США)
- KLA Corporation (США)
- Tokyo Electron Limited (Япония)
- BE Semiconductor Industries N.V. (Беси) (Нидерланды)
- EV Group (EVG) (Австрия)
- SUSS MicroTec SE (Германия)
- Onto Innovation Inc. (США)
- GlobalFoundries Inc. (США)
- Объединенная корпорация микроэлектроники (Тайвань)
- Powertech Technology Inc. (Тайвань)
- Корпорация DISCO (Япония)
- Advantest Corporation (Япония)
- Shinko Electric Industries Co., Ltd (Япония)
- Ibiden Co., Ltd. (Япония)
- Kulicke & Soffa Industries, Inc.
- FormFactor, Inc. (США)
- Brewer Science, Inc. (США)
- Adeia Inc. (США)
Каковы последние разработки на рынке 3D чипов
- В сентябре 2025 года TSMC расширила свои передовые упаковочные мощности CoWoS и System-on-Integrated-Chips на Тайване, чтобы удовлетворить растущий спрос со стороны клиентов ускорителей искусственного интеллекта, которым требуются решения с высокой пропускной способностью памяти и логическим стекингом.
- В феврале 2025 года Samsung Electronics расширила свои производственные мощности в Южной Корее, чтобы поддержать растущий спрос на укладку памяти следующего поколения с высокой пропускной способностью от клиентов чипов ИИ.
- В ноябре 2025 года Intel представила обновленную гибридную упаковочную платформу Foveros Direct, включающую более тонкие межсоединения, повышающие плотность стека и энергоэффективность для процессоров клиентов и центров обработки данных следующего поколения. Эта разработка укрепляет позиции Intel на передовом рынке упаковки, предлагая клиентам альтернативу традиционным подходам к укладке микропрыжков.
- В октябре 2024 года EV Group расширила свои производственные мощности по производству гибридного оборудования для склеивания в Европе, включив дополнительные линейки продуктов для выравнивания пластин и систем склеивания, улучшив непрерывность поставок для клиентов литейного производства и памяти.
- В июне 2023 года Amkor Technology в партнерстве с ведущим разработчиком чипов ИИ совместно разработала передовые решения для упаковки 2,5D, сочетающие в себе память с высокой пропускной способностью и логические матрицы, сочетая свой передовой опыт упаковки с требованиями к дизайну чипов партнера для поддержки производства ускорителей ИИ следующего поколения.
- В марте 2023 года корпорация DISCO получила производственную сертификацию для расширенной линии по производству оборудования для разжижения пластин и столярного оборудования, предназначенного для передовых упаковочных приложений, что позволило компании обслуживать растущий спрос со стороны литейных заводов и поставщиков OSAT, требующих ультратонкой обработки штампов для укладки с высоким счетом.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











