


Глобальный рынок высокоэффективных пластиков для 3D-печати: сегментация по типу (полиамид (PA), полиэфирамид (PEI), полиэфирэфиркетон (PEEK) и полиэфиркетонкетон (PEKK), а также армированные высокоэффективные пластики), форме (филамент, гранулы и порошок), технологии (метод послойного наплавления (FDM) и селективное лазерное спекание (SLS)), применению (прототипирование, изготовление оснастки и функциональных деталей), отраслям конечного использования (медицина и здравоохранение, аэрокосмическая и оборонная промышленность, транспорт, нефтегазовая промышленность, электротехника и электроника, потребительские товары и промышленность) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка высокопроизводительного пластика 3D-печати
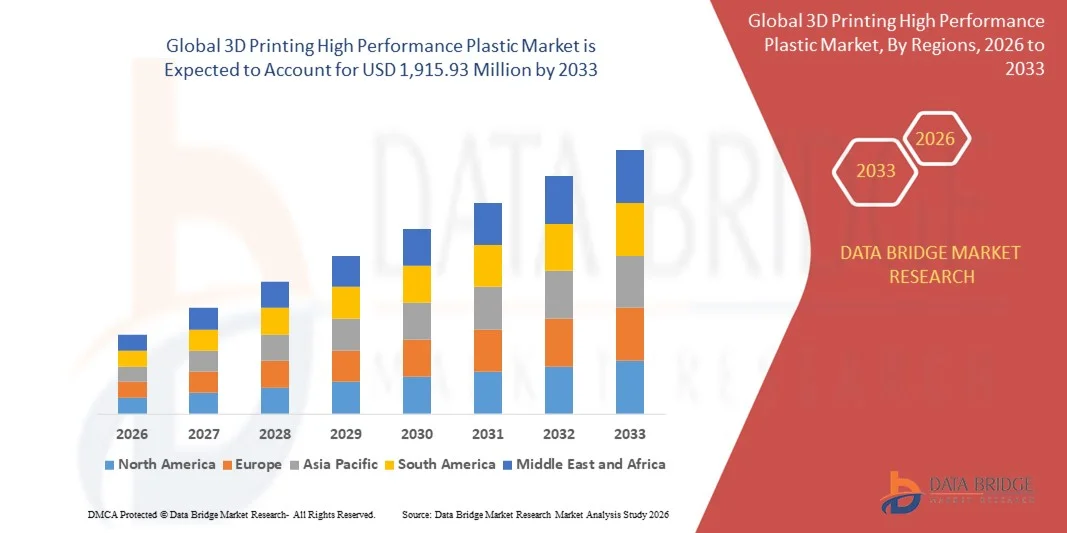
- Мировой объем рынка высокопроизводительного пластика 3D-печати был оценен180,50 млн долларов США в 2025 годуОжидается, что он достигнет1 915,93 млн долларов США к 2033 году, вCAGR 34,35%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим принятиемаддитивное производствов аэрокосмической, автомобильной и медицинской промышленности
- Растущий спрос на легкие, прочные и термостойкие материалы в промышленных применениях стимулирует потребность в высокоэффективных пластиковых материалах.
Каковы основные преимущества 3D-печати на высокопроизводительном пластиковом рынке
- Рынок высокопроизводительного пластика 3D-печати демонстрирует быстрый рост, поскольку отрасли ищут передовые материалы, которые предлагают превосходные механические свойства, химическую стойкость и термическую стабильность.
- Повышение требований к производительности для приложений конечного использования в сочетании с переходом к индивидуальному производству и производству по требованию значительно влияют на динамику рынка.
- Северная Америка доминировала на рынке высокопроизводительного пластика 3D-печати с самой большой долей доходов в 2025 году, чему способствовало растущее внедрение аддитивного производства в аэрокосмическом, автомобильном и промышленном секторах.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на мировом рынке высокопроизводительных пластмасс для 3D-печати, обусловленные растущей урбанизацией, растущей промышленной базой, ростом располагаемых доходов и правительственными инициативами, способствующими передовым производственным технологиям.
- Сегмент Polyetheretherketone (PEEK) занимал самую большую долю рынка в 2025 году благодаря своей превосходной механической прочности, термостойкости и химической стойкости, что делает его пригодным для применения в условиях высокого стресса и высоких температур. Он широко используется в аэрокосмической, автомобильной и медицинской промышленности для критических компонентов, которые требуют долговечности и точности.
Сфера охвата и 3D-печать высокоэффективная сегментация рынка пластмасс
|
Атрибуты |
3D-печать высокопроизводительных пластиковых ключей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
• Аркема (Франция) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Какова ключевая тенденция на рынке высокопроизводительного пластика 3D-печати
Растущее внедрение передовых материалов и аддитивного производства
- Растущее внимание к легким, прочным и термостойким материалам значительно формирует рынок высокопроизводительных пластмасс для 3D-печати, поскольку отрасли все чаще предпочитают пластмассы, которые обладают превосходными механическими, термическими и химическими свойствами. Высокопроизводительные пластмассы набирают силу благодаря своей способности повышать производительность деталей, стабильность размеров и надежность без ущерба для гибкости конструкции. Эта тенденция усиливает их внедрение в аэрокосмическую, автомобильную, медицинскую и промышленную отрасли, побуждая производителей внедрять инновации с новыми полимерными составами, которые отвечают меняющимся инженерным требованиям.
- Повышение осведомленности об устойчивости, эффективности затрат и производстве по требованию ускорило спрос на высокоэффективные пластмассы в 3D-печати. Производители активно ищут материалы, которые снижают вес, повышают энергоэффективность и продлевают срок службы компонентов, что побуждает партнерские отношения между поставщиками полимеров и компаниями-производителями добавок повышать функциональные и эксплуатационные преимущества.
- Отраслевые тенденции к облегчению, кастомизации иБыстрое прототипированиеОни влияют на решения о покупке и принятии решений, при этом компании подчеркивают производительность материалов, надежность и совместимость с различными технологиями 3D-печати. Эти факторы помогают брендам дифференцировать свои предложения на конкурентном рынке и завоевать доверие конечных пользователей. Например, в 2024 году Stratasys в США и Evonik в Германии расширили свои высокопроизводительные пластиковые портфели для аддитивного производства, представив новые марки, совместимые с технологиями FDM и SLS. Эти запуски были направлены на удовлетворение растущего спроса на высокопрочные, термостойкие и химически устойчивые детали в автомобильной, аэрокосмической и медицинской сферах. Материалы также продвигались для обеспечения быстрого прототипирования и мелкосерийного производства, что способствовало внедрению среди промышленных клиентов.
- В то время как спрос на высокопроизводительные пластмассы для 3D-печати растет, устойчивое расширение рынка зависит от непрерывных исследований и разработок, экономически эффективной разработки материалов и поддержания производительности, сопоставимой с традиционными инженерными пластмассами. Производители сосредоточены на повышении масштабируемости, согласованности материалов и совместимости процессов для поддержки более широкого внедрения и долгосрочного роста рынка.
3D-печать высокопроизводительной динамики пластикового рынка
Каковы основные драйверы рынка высокопроизводительных пластиковых 3D-печатей
Растущее использование высокоэффективных полимеров в промышленных применениях
- Растущий промышленный спрос на легкие, долговечные и термостойкие пластмассы является основным драйвером для рынка высокопроизводительных пластмасс для 3D-печати. Компании все чаще заменяют обычные материалы высокопроизводительными полимерами для повышения производительности деталей, снижения веса и обеспечения гибкости дизайна, поддерживая внедрение в аэрокосмической, автомобильной и медицинской промышленности.
- Расширение приложений в прототипировании, оснастке, производственных частях и пользовательских компонентах влияет на рост рынка. Высокопроизводительные пластмассы помогают улучшить механическую прочность, химическую стойкость и термическую стабильность, сохраняя универсальность конструкции, позволяя производителям соответствовать строгим промышленным требованиям.
- Поставщики аддитивного производства активно продвигают высокоэффективные пластиковые материалы через инновационные продукты, техническую поддержку и учебные программы. Эти усилия подкрепляются растущим отраслевым спросом на быстрое прототипирование, низкообъемное производство и изготовление на заказ, поощряя сотрудничество между поставщиками материалов и поставщиками услуг 3D-печати. Например, в 2023 году BASF в Германии и 3D Systems в США сообщили об увеличении внедрения высокопроизводительных полимеров в промышленную 3D-печать для аэрокосмических и автомобильных применений. Это расширение последовало за более высоким спросом на легкие, долговечные и термостойкие компоненты, что привело к повторным заказам и дифференциации материалов. Обе компании подчеркнули важность сертификации материалов и надежности процессов для укрепления доверия промышленных пользователей.
- Хотя растущий спрос на аддитивное производство поддерживает рост, более широкое внедрение зависит от оптимизации затрат, доступности материалов и совместимости с различными технологиями 3D-печати. Инвестиции в НИОКР, устойчивые источники и передовые разработки полимеров будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентного преимущества.
Сдержанность/вызов
Высокие материальные затраты и ограниченная осведомленность по сравнению с обычными полимерами
- Относительно более высокая стоимость высокопроизводительных пластмасс для 3D-печати по сравнению со стандартными инженерными пластмассами остается ключевой проблемой, ограничивая принятие среди чувствительных к затратам промышленных пользователей. Более высокие затраты на сырье и специализированные требования к переработке способствуют повышению цен, что влияет на проникновение на рынок.
- Осведомленность о материальных выгодах остается неравномерной, особенно на развивающихся рынках, где аддитивное производство все еще развивается. Ограниченное понимание функциональных преимуществ ограничивает внедрение в определенных промышленных сегментах и замедляет внедрение инноваций.
- Проблемы цепочки поставок и распределения также влияют на рост рынка, поскольку высокопроизводительные полимеры требуют специализированной обработки, хранения и транспортировки. Консистенция материалов и более короткий срок хранения некоторых полимеров увеличивают эксплуатационные расходы, что требует инвестиций в контролируемые среды и управление логистикой Например, в 2024 году промышленные пользователи в Индии и Юго-Восточной Азии сообщили о более медленном поглощении высокопроизводительных пластмасс для 3D-печати из-за более высоких затрат и ограниченного знания преимуществ материала по сравнению с обычными полимерами. Логистика и техническая поддержка были дополнительными барьерами, что побудило некоторых производителей отложить принятие материалов.
- Преодоление этих проблем потребует экономически эффективного производства материалов, расширения распределительных сетей и целенаправленных образовательных инициатив для промышленных пользователей. Сотрудничество с поставщиками услуг, поставщиками материалов и органами по сертификации может помочь раскрыть потенциал долгосрочного роста. Кроме того, разработка экономически конкурентоспособных высокопроизводительных полимеров и содействие их функциональным и устойчивым преимуществам будут иметь важное значение для широкого распространения.
Как сегментируется рынок высокопроизводительного пластика 3D-печати
Рынок сегментирован на основе типа, формы, технологии, применения и отрасли конечного использования.
- По типу
В зависимости от типа, рынок высокопроизводительного пластика 3D-печати сегментирован на полиамид (PA), полиэфирамид (PEI), полиэфиретеркетон (PEEK), полиэфиркетонетон (PEKK) и усиленные ГЭС. Сегмент Polyetheretherketone (PEEK) занимал самую большую долю рынка в 2025 году благодаря своей превосходной механической прочности, термостойкости и химической стойкости, что делает его пригодным для применения в условиях высокого стресса и высоких температур. Он широко используется в аэрокосмической, автомобильной и медицинской промышленности для критических компонентов, которые требуют долговечности и точности.
Ожидается, что в сегменте Polyetheramide (PEI) будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные его термостойкостью, стабильностью размеров и пригодностью для легких функциональных деталей в аэрокосмической и автомобильной промышленности. Его растущая популярность также подпитывается растущим внедрением в электронике, промышленном оснастке и пользовательских производственных приложениях.
- по форме
На основе формы рынок сегментирован на нить, гранулы и порошок. Сегмент нити накала занимал самую большую долю дохода в 2025 году благодаря совместимости с технологией FDM, простоте использования для прототипирования и широкой доступности различных марок материалов. Филаменты обеспечивают экономически эффективное быстрое прототипирование и мелкосерийное производство для промышленного и медицинского применения.
Сегмент порошка, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует растущее внедрение технологии селективного лазерного спекания (SLS), которая позволяет производить сложные геометрии и высокоточные функциональные детали. Сегмент также обусловлен растущим промышленным спросом на долговечные компоненты конечного использования и настройкой в аэрокосмической и автомобильной промышленности.
- По технологии
На основе технологии рынок сегментирован на моделирование с плавленой депозицией (FDM) и селективный лазерный синтеринг (SLS). Сегмент FDM занимал самую большую долю рынка в 2025 году, чему способствовали доступность, промышленное внедрение и универсальность с несколькими высокоэффективными пластиковыми нитями. Он широко используется для прототипирования, оснастки и функциональных частей в нескольких отраслях конечного использования.
Ожидается, что в сегменте SLS будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено его способностью производить сложные геометрии, высокопрочные функциональные компоненты и легкие детали. Увеличение промышленного внимания к кастомизации, эффективности и производству по требованию еще больше стимулирует внедрение технологии SLS в аэрокосмическом, медицинском и автомобильном секторах.
- С помощью приложения
На основе применения рынок сегментирован на прототипирование, а также оснастку и производство функциональных частей. Сегмент прототипирования занимал самую большую долю доходов в 2025 году, что обусловлено растущей потребностью в быстрой разработке продукта, экономически эффективном тестировании дизайна и итеративных улучшениях. Это приложение позволяет компаниям сократить время выхода на рынок и экспериментировать с инновационными проектами без масштабных производственных инвестиций.
Ожидается, что в сегменте производства оснастки и функциональных деталей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать растущее промышленное внедрение аддитивного производства для компонентов конечного использования. Рост также подпитывается спросом на легкие, высокопрочные детали в производстве аэрокосмического, автомобильного и медицинского оборудования, что позволяет повысить операционную эффективность и производительность.
- По конечной отрасли
На основе промышленности конечного использования рынок сегментирован на медицинские и медицинские, аэрокосмические и оборонные, транспортные, нефтегазовые, электрические и электронные, а также потребительские товары и промышленные. Аэрокосмический и оборонный сегмент занимал самую большую долю рынка в 2025 году, что обусловлено высоким спросом на легкие, долговечные и термостойкие компоненты. Сегмент выигрывает от строгих отраслевых стандартов и растущего использования 3D-печатных материалов для структурных и функциональных приложений.
Ожидается, что в сегменте медицины и здравоохранения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за растущего внедрения 3D-печатных хирургических инструментов, имплантатов, протезов и индивидуальных медицинских устройств. Рост также поддерживается увеличением инвестиций в здравоохранение, старением населения и необходимостью конкретных решений для пациентов, которые улучшают результаты лечения и снижают затраты.
В каком регионе находится наибольшая доля рынка высокопроизводительных пластмасс для 3D-печати
Северная Америка доминировала на рынке высокопроизводительного пластика 3D-печати с самой большой долей доходов в 2025 году, чему способствовало растущее внедрение аддитивного производства в аэрокосмическом, автомобильном и промышленном секторах.
- Производители и конечные пользователи в регионе высоко ценят превосходные механические, термические и химические свойства высокоэффективных пластмасс, которые обеспечивают легкие, прочные и точные компоненты для прототипирования и производства функциональных деталей.
- Это широкое внедрение дополнительно поддерживается передовой производственной инфраструктурой, высокими инвестициями в НИОКР и повышением осведомленности о преимуществах аддитивного производства, устанавливая высокопроизводительные пластмассы 3D-печати в качестве предпочтительного решения для промышленных применений.
3D-печать в США высокопроизводительный анализ рынка пластмасс
Американский рынок занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало быстрое внедрение технологий аддитивного производства и растущий спрос на легкие, высокопрочные компоненты. Такие отрасли, как аэрокосмическая, автомобильная и медицинская, отдают приоритет использованию высокопроизводительных пластмасс для функциональных деталей, прототипов и оснастки. Кроме того, текущие инвестиции в исследования и разработки, инновации в полимерных составах и интеграция с передовыми системами 3D-печати вносят значительный вклад в расширение рынка.
Европа 3D-печать высокопроизводительный пластиковый рынок
Ожидается, что на европейском рынке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в первую очередь благодаря строгим промышленным стандартам, увеличению спроса на высокоэффективные, термостойкие материалы и растущему внедрению аддитивного производства для компонентов конечного использования. Растущее внимание к облегчению, кастомизации и устойчивому производству способствует росту рынка в аэрокосмической, автомобильной и медицинской сферах.
Германия 3D-печать высокопроизводительный пластиковый рынок
Ожидается, что рынок Германии будет быстро расти с 2026 по 2033 год, чему способствуют технологические инновации, прочная промышленная инфраструктура и повышение осведомленности о высокопроизводительных материалах. Акцент страны на точное проектирование, экологически чистое производство и передовое внедрение полимеров способствует 3D-печати в аэрокосмической, автомобильной и промышленной отраслях.
Азиатско-тихоокеанская 3D-печать высокопроизводительный пластиковый рынок
Ожидается, что на Азиатско-Тихоокеанском рынке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей урбанизацией, ростом располагаемых доходов и быстрой индустриализацией в таких странах, как Китай, Япония и Индия. Растущее внедрение аддитивного производства в сочетании с правительственными инициативами по продвижению передового производства поддерживает расширение рынка.
Япония 3D-печать высокопроизводительный пластиковый рынок
Ожидается, что рынок Японии будет значительно расти с 2026 по 2033 год из-за высокотехнологичной культуры страны, быстрой промышленной модернизации и спроса на детали с точной инженерией. Принятие подпитывается отраслями, которые ищут легкие, термостойкие и химически стабильные компоненты, с растущей интеграцией передовых систем 3D-печати в аэрокосмической, автомобильной и медицинской промышленности.
Китайская 3D-печать высокопроизводительный пластиковый рынок
Китайский рынок составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется растущей промышленной базой страны, растущим внедрением аддитивного производства и растущим спросом на высокопроизводительные компоненты в аэрокосмическом, автомобильном и промышленном секторах. Стремление к «умным» заводам, доступность доступных высокопроизводительных полимеров и сильные внутренние производственные возможности являются ключевыми факторами, способствующими росту рынка.
Каковы ведущие компании на рынке высокопроизводительного пластика 3D-печати
Индустрия высокопроизводительных пластмасс 3D-печати в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•DSM(Нидерланды)
•Stratasys, Ltd.(США)
•3D Systems, Inc.(США)
•ЭОС(Германия)
DSM (Нидерланды)
Stratasys, Ltd. (США)
3D Systems, Inc. (США)
• EOS (Германия)
Evonik Industries AG (Германия)
Victrex plc. (Великобритания)
• Сольвей (Бельгия)
Oxford Performance Materials (США)
SABIC (Саудовская Аравия)
ENVISIONTEC INC. (Германия)
HP Development Company, L.P. (США)
PolyOne Corporation (США)
BASF SE (Германия)
• Филаментная 3D-печать (США)
3DXTECH (США)
DuPont (США)
Lehmann & Voss & Co. KG (Германия)
ИНДУСТРИИ ТОРЕЙ, ИНК. (Япония)
TreeD Filaments (Германия)
Каковы последние достижения на мировом рынке высокопроизводительного пластика 3D-печати
- В мае 2025 года Evonik Industries вступила в стратегическое партнерство с 3DChimera для распространения порошков PA12 для 3D-печати Evonik в США. Сотрудничество сосредоточено на высококачественных порошках Evonik INFINAM, включая варианты с высокой гибкостью, термостойкостью, жесткостью и углеродно-черным встраиванием. Ожидается, что эта разработка повысит доступность передовых материалов для промышленной 3D-печати, поддерживая производителей в производстве долговечных высокопроизводительных компонентов и стимулируя внедрение в аэрокосмическом, автомобильном и инженерном секторах.
- В июне 2024 года Nano Dimensions (Markforged) запустила Vega, сверхвысокопроизводительную нить для 3D-печати аэрокосмических компонентов на принтере FX20. Vega обеспечивает исключительную прочность, обеспечивая значительные преимущества в снижении веса, эффективности затрат и более быстрых производственных циклах. Этот запуск усиливает внедрение передовых нитей в аэрокосмической и оборонной промышленности, поощряя инновации в легких и высокопрочных 3D-печатных деталях.
- В сентябре 2023 года Evonik и Lehvoss сформировали стратегическое партнерство для промышленной 3D-печати, в рамках которого Lehvoss разработала новые составы LUVOSINT на основе полимерной химии Evonik PA613. Целью разработки является расширение портфеля высокопроизводительных промышленных порошков, обладающих улучшенными тепловыми и механическими свойствами. Ожидается, что это сотрудничество будет способствовать промышленному внедрению 3D-печати, особенно в приложениях, требующих прочных, точно спроектированных компонентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











