


Глобальный сегмент рынка устройств 3D-Silicon Via (TSV) по типу продукта (память, визуализация и оптоэлектроника, MEMS и датчики, светодиодные и другие продукты), технологиям (Via-Middle TSV, Via-Last TSV и Via-First TSV), типу упаковки (3D IC упаковка, 2.5D упаковка, упаковка на уровне пластин и другие типы упаковки), конечному пользователю (потребительская электроника, автомобильная, ИТ и телекоммуникации, здравоохранение, аэрокосмическая и оборонная промышленность, промышленная и другие) - тенденции и прогноз до 2033 года
Что такое 3D-Silicon Via (TSV)
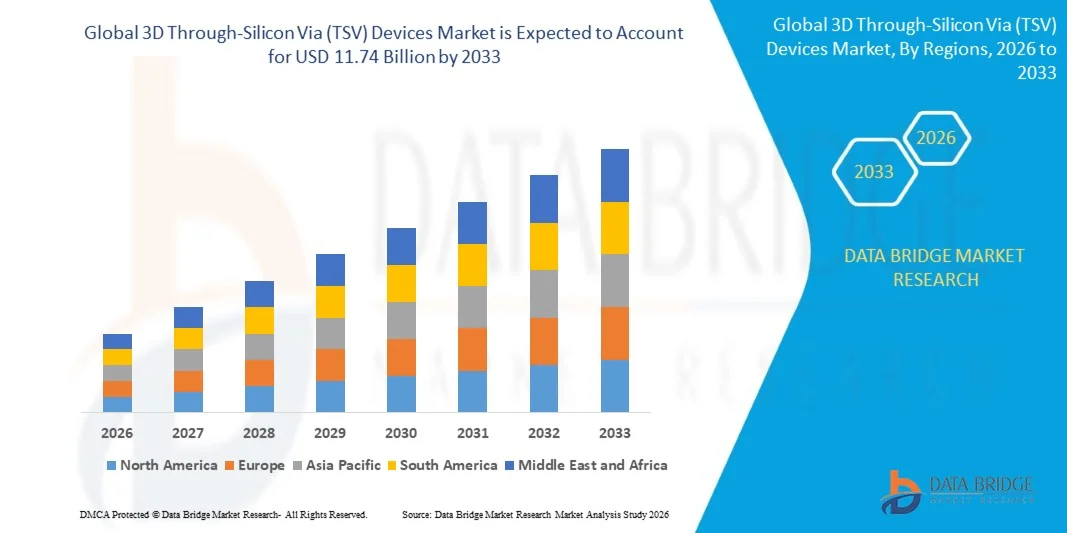
- Согласно анализу Data Bridge Market Research, рынок сквозных 3D-кремниевых устройств (TSV) был оценен как7,48 млрд долларов в 2025 годуи, по прогнозам, достигнет11,74 млрд долларов к 2033 годуРастущий в aCAGR 5,80% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим спросом на высокопроизводительные полупроводниковые устройства, быстрыми достижениями в области 3D-интегральных схем и передовых технологий упаковки, а также расширением приложений в области памяти с высокой пропускной способностью.потребительская электроника, искусственный интеллекти высокопроизводительных вычислений.
- Растущее внедрение ИИ и интенсивных вычислений в сочетании с растущим спросом на более высокую пропускную способность, более низкое энергопотребление и компактные полупроводниковые архитектуры заставляют производителей полупроводников внедрять передовые технологии TSV. 3D-память, гетерогенная интеграция и упаковка на уровне пластин все чаще используются для повышения производительности устройства, подключения и плотности интеграции в новых полупроводниковых приложениях.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 7,48 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 11,74 млрд долларов США
- Прогноз CAGR (2026–2033): 5,80%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка устройств 3D-Silicon Via (TSV)
- Северная Америка доминировала на рынке устройств с 3D-кремнией через (TSV) с самой большой долей дохода 34,40% в 2025 году, чему способствовали сильные инвестиции в передовую полупроводниковую упаковку, инфраструктуру искусственного интеллекта, высокопроизводительные вычисления и внутренние производственные мощности полупроводников.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 8,56% с 2026 по 2033 год, чему способствуют расширение мощностей по производству полупроводников, рост производства HBM, инвестиции в передовую упаковку и растущий спрос в Китае, Южной Корее, Японии, Тайване и Индии.
- Сегмент памяти возглавил рынок с долей 45,92% в 2025 году, что обусловлено широким использованием технологии TSV в высокоширотной памяти, сложенной DRAM и вертикально интегрированной архитектуре памяти.
- MEMS и датчики являются наиболее быстро растущим типом продукта, который, по прогнозам, будет регистрировать CAGR в 8,57%, что отражает всплеск внедрения компактных и высокоинтегрированных сенсорных компонентов.
- Сегмент TSV доминировал в технологической категории с долей дохода 54,15% в 2025 году, во главе с его зрелостью в приложениях DRAM и CMOS для датчиков изображений.
- Упаковка 3D IC составила 65% доли рынка в 2025 году, чему способствовало растущее внедрение вертикально интегрированных полупроводниковых архитектур.
- Сегмент упаковки 2.5D является самой быстрорастущей категорией типов упаковки с CAGR 14%, что обусловлено растущим внедрением архитектур на основе чиплетов и передовых технологий взаимодействия.
Сегментация рынка устройств Report Scope и 3D Through-Silicon Via (TSV)
|
Атрибуты |
3D Through-Silicon Via (TSV) Устройства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке устройств 3D-Silicon Via (TSV)
- Производители полупроводников все чаще внедряют 3D-стекинг с поддержкой TSV для интеграции нескольких запоминающих устройств и логических матриц в компактные пакеты, улучшения пропускной способности, сокращения расстояний между соединениями и поддержки требовательных рабочих нагрузок ИИ и высокопроизводительных вычислений.
- Например, в марте 2025 года SK hynix объявила о том, что она отправила первые в мире 12-слойные образцы HBM4 крупным клиентам, с продуктом, обеспечивающим пропускную способность более 2 ТБ / с и использующим вертикально сложенную архитектуру памяти для приложений ИИ.
- Растущее использование памяти с высокой пропускной способностью в ускорителях ИИ увеличивает спрос на вертикальные межсоединения на основе TSV, которые обеспечивают высокую производительность передачи данных при сохранении компактных размеров пакетов.
- Передовые производители полупроводников также сочетают 3D-стекинг на основе TSV с архитектурами чиплетов и гетерогенной интеграцией для повышения производительности вычислений, энергоэффективности и интеграции на системном уровне.
- Например, в феврале 2024 года Micron Technology объявила о серийном производстве своего решения HBM3E, разработанного с использованием передовой технологии TSV, обеспечивающей пропускную способность памяти более 1,2 ТБ/с и нацеленного на ускорители ИИ, суперкомпьютеры и центры обработки данных.
- Поскольку вычисления ИИ, HBM, чиплеты и расширенная упаковка продолжают расширяться, ожидается, что 3D-интеграция на основе TSV станет все более важной для достижения более высокой пропускной способности, меньшей задержки, повышения энергоэффективности и большей плотности интеграции полупроводников.
Каковы основные драйверы рынка устройств 3D-Silicon Via (TSV)
- Быстрое расширение искусственного интеллекта и высокопроизводительных вычислений значительно увеличило спрос на высокоширотную память и передовые полупроводниковые архитектуры, способные обрабатывать интенсивные рабочие нагрузки обработки данных с большей скоростью и энергоэффективностью.
- Например, в феврале 2024 года Micron Technology начала серийное производство своего решения HBM3E для приложений ИИ, используя передовую технологию TSV и стекинг 2.5D/3D; продукт объемом 24 ГБ обеспечивал пропускную способность памяти более 1,2 ТБ/с и был разработан для графических процессоров NVIDIA H200.
- Производители полупроводников, литейные заводы и компании по производству памяти интегрируют технологию TSV во все более сложные архитектуры упаковки для подключения вертикально уложенных штампов и повышения производительности системы, не полагаясь исключительно на традиционное планарное масштабирование.
- Например, в августе 2024 года SK hynix выделила свои десятилетние инвестиции в TSV и передовые технологии упаковки для HBM, отметив, что HBM на основе TSV соединяет несколько чипов DRAM для поддержки высокоскоростной обработки данных для рабочих нагрузок ИИ.
- Благодаря тому, что инфраструктура ИИ, центры обработки данных, передовые процессоры и высокоширотная память продолжают расширяться, технология TSV останется важным фактором интеграции 3D-полупроводников, поддерживая более высокую плотность вычислений, более быстрое перемещение данных и все более сложные гетерогенные архитектуры чипов.
Какие факторы препятствуют росту рынка устройств 3D-Silicon Via
- Продвинутое производство TSV требует сложной обработки пластин, точного травления, путем образования, заполнения меди, истончения пластин, связывания и инспекционных процессов, увеличивая сложность производства и производственные затраты по сравнению с обычной полупроводниковой упаковкой.
- Например, в ноябре 2024 года исследование, опубликованное в журнале Materials Science in Semiconductor Processing, определило тепловое напряжение как серьезную проблему надежности для заполненных медью TSV, отметив, что различия в тепловом расширении между слоями TSV могут вызвать экструзию меди, повреждение интерфейса и ухудшение производительности в 3D-ИС.
- Эти технические требования могут создавать проблемы, связанные с выходом, термическим управлением, деформацией пластин, точностью выравнивания и надежностью, особенно по мере того, как производители увеличивают количество вертикально уложенных штампов и уменьшают толщину отдельных штампов.
- Например, в декабре 2024 года исследование, опубликованное в Advanced Engineering Materials, выявило продолжающиеся проблемы, связанные с изготовлением TSV, процессами наполнения, надежностью, интеграцией, упаковкой и стоимостью, демонстрируя техническую сложность, связанную с масштабированием 3D-полупроводниковых архитектур на основе TSV.
- Растущая сложность процесса и строгие требования к надежности, связанные с 3D-интеграцией на основе TSV, продолжают бросать вызов производителям, потенциально увеличивая затраты на разработку, снижая урожайность и замедляя внедрение там, где развитая инфраструктура упаковки ограничена.
Как сегментируется рынок устройств 3D-Silicon Via
Рынок 3D-кремниевых устройств сегментирован на основе типа продукта, технологии, типа упаковки и конечного пользователя.
- Тип продукта
На основе типа продукта рынок устройств с 3D-кремнией через (TSV) сегментирован на память, визуализацию и оптоэлектронику, MEMS и датчики, светодиоды и другие продукты. Сегмент памяти доминировал на рынке с долей 45,92% в 2025 году, благодаря широкому использованию технологии TSV в высокоширотной памяти, сложенной DRAM и вертикально интегрированной архитектуре памяти. TSV обеспечивают прямые вертикальные соединения между матрицами памяти, улучшая пропускную способность и уменьшая расстояния между соединениями. Быстрое расширение искусственного интеллекта и высокопроизводительных вычислений увеличивает спрос на решения памяти на основе HBM. Процессоры центров обработки данных и ускорители ИИ все больше зависят от памяти с высокой пропускной способностью для обработки интенсивных рабочих нагрузок данных. Поэтому крупные производители памяти уделяют больше внимания архитектурам памяти с более высокой плотностью.
Сегмент MEMS и датчиков, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,57% в течение прогнозируемого периода, что обусловлено растущим внедрением компактных и высокоинтегрированных сенсорных компонентов. Технология TSV обеспечивает вертикальные электрические соединения, которые помогают уменьшить влияние MEMS и сенсорных пакетов. Автомобильные приложения, такие как радар, инерционные измерения и расширенное зондирование, создают дополнительный спрос на архитектуры с поддержкой TSV. Потребительская электроника также включает все большее количество миниатюрных датчиков в подключенные устройства и носимые устройства. Интеграция TSV может улучшить электрическое подключение, поддерживая меньшие и более эффективные конструкции устройств. Таким образом, растущий спрос на миниатюрные сенсорные решения расширяет адресный рынок для технологии TSV. Ожидается, что растущее использование MEMS и датчиков в автомобильных, промышленных, медицинских и потребительских приложениях будет поддерживать сильный рост сегмента.
- По технологии
На основе технологии рынок устройств с 3D-кремнией через (TSV) сегментирован на среднее TSV, последнее TSV и первое TSV. Сегмент TSV доминировал на рынке с долей 54,15% в 2025 году, чему способствовала его зрелость в DRAM.Датчик изображения CMOSприложения. Средние TSV образуются после изготовления транзистора и до завершения структуры межсоединения. Это позиционирование позволяет производителям включать вертикальные соединения при сохранении совместимости с установленными полупроводниковыми процессами. Технология особенно подходит для сложенных архитектур памяти, требующих плотных вертикальных соединений. Созданная производственная экосистема и проверенная база приложений поддерживают дальнейшее коммерческое внедрение.
Прогнозируется, что в течение прогнозируемого периода сегмент TSV будет демонстрировать самый быстрый рост на уровне CAGR 7,69%, что обусловлено растущим внедрением архитектур на основе чиплетов и гетерогенной интеграции. Конструкции Via-first формируются ранее в процессе изготовления полупроводников, что позволяет включать вертикальные соединения в архитектуру устройства с более ранней стадии производства. Этот подход становится все более актуальным, поскольку производители полупроводников стремятся к более плотной 3D-интеграции. Архитектура Chiplet требует точных взаимосвязей между несколькими компонентами обработки и памяти. Улучшения в технологиях обработки пластин и выравнивания поддерживают более широкое внедрение подходов «с первого взгляда». Технология также имеет отношение к передовым приложениям, требующим компактных вертикальных соединений высокой плотности. Ожидается, что растущий спрос на архитектуру 3D-полупроводников следующего поколения будет способствовать ее быстрому расширению.
- Тип упаковки
На основе типа упаковки рынок устройств с 3D-кремнией через (TSV) подразделяется на 3D-упаковку IC, 2,5D-упаковку, упаковку на уровне пластин и другие типы упаковки. Сегмент упаковки 3D IC доминировал на рынке с долей 65% в 2025 году, чему способствовало растущее внедрение вертикально интегрированных полупроводниковых архитектур. Упаковка 3D IC позволяет укладывать несколько штампов в компактную упаковку, в то время как TSV обеспечивают вертикальные электрические соединения высокой плотности. HBM, процессоры ИИ и высокопроизводительные вычислительные системы являются важными приложениями, поддерживающими спрос на этот подход к упаковке. Технология обеспечивает более короткие пути соединения и более высокую плотность интеграции по сравнению с традиционными архитектурами упаковки. Растущий спрос на улучшенную пропускную способность и энергоэффективность побуждает производителей полупроводников внедрять передовую 3D-упаковку.
Сегмент упаковки 2.5D, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 14% в течение прогнозируемого периода, что обусловлено растущим внедрением архитектур на основе чиплетов и передовых технологий взаимодействия. 2.5D упаковка позволяет интегрировать несколько гетерогенных штампов в одну упаковку при сохранении связи между компонентами с высокой пропускной способностью. Этот подход все чаще используется для ускорителей ИИ, графических процессоров, высокопроизводительных процессоров и приложений для центров обработки данных. Кремниевые интерпостеры обеспечивают плотные соединения между процессорами и компонентами памяти, не требуя полного вертикального укладки каждого кристалла. Это обеспечивает производителям большую гибкость при интеграции компонентов, изготовленных с использованием различных технологических процессов. Растущее внедрение чиплетов еще больше увеличивает спрос на передовые упаковочные решения на основе интерпозиторов. Ожидается, что сочетание высокой пропускной способности, гетерогенной интеграции и гибкости дизайна приведет к значительному росту упаковки 2.5D.
- Конечный пользователь
На базе конечного пользователя рынок устройств с 3D-кремнией через (TSV) сегментирован на потребительскую электронику, автомобильную, IT и телекоммуникации, здравоохранение, аэрокосмическую и оборонную промышленность и другие. Сегмент ИТ и телекоммуникаций доминировал на рынке с долей 37,54% в 2025 году, чему способствовал растущий спрос на высокопроизводительные вычисления, процессоры центров обработки данных, сетевое оборудование и высокоширотную память. Устройства с поддержкой TSV позволяют производителям полупроводников увеличивать плотность интеграции при одновременном улучшении производительности передачи данных. Быстрое расширение рабочих нагрузок ИИ создает значительный спрос на процессоры в сочетании с архитектурами HBM. Облачные вычисления и гипермасштабные центры обработки данных также увеличивают свою зависимость от высокопроизводительных полупроводниковых пакетов. Растущее развертывание графических процессоров, ускорителей ИИ и передовых сетевых процессоров усиливает внедрение TSV в этой категории конечных пользователей.
Ожидается, что автомобильный сегмент зафиксирует самый быстрый рост на уровне CAGR 9,08% в течение прогнозируемого периода, что обусловлено увеличением содержания полупроводников в электрических, подключенных и программно-определяемых транспортных средствах. Современные транспортные средства требуют все более мощных процессоров и датчиков для ADAS, автоматизированного вождения, информационно-развлекательной и автомобильной связи. Технология TSV поддерживает компактную высокопроизводительную интеграцию полупроводников для приложений, требующих быстрой обработки данных. Растущее развертывание автомобильных радаров, датчиков изображения и передовых вычислительных платформ увеличивает спрос на передовую полупроводниковую упаковку. Электрические транспортные средства также увеличивают электронный контент и вычислительные требования в архитектуре транспортных средств. Устройства с поддержкой TSV могут помочь удовлетворить требования к высокой пропускной способности, компактным размерам и улучшенной интеграции. Поэтому ожидается, что растущее внедрение передовой автомобильной электроники сделает автомобиль самым быстрорастущим сегментом конечных пользователей.
В каком регионе находится наибольшая доля рынка устройств 3D-Silicon Via
- Северная Америка доминировала на рынке устройств с 3D-кремнией через (TSV) с самой большой долей дохода 34,40% в 2025 году, чему способствовали сильные инвестиции в передовую полупроводниковую упаковку, инфраструктуру искусственного интеллекта, высокопроизводительные вычисления и внутренние производственные мощности полупроводников.
- Регион также выигрывает от значительных инвестиций в отечественное производство полупроводников, передовое производство HBM и поддерживаемые правительством полупроводниковые инициативы, наряду с присутствием крупных технологических и полупроводниковых компаний. Растущий спрос на ускорители ИИ, инфраструктуру центров обработки данных и передовые технологии 3D-упаковки продолжает укреплять позиции Северной Америки на мировом рынке.
U.S. 3D Through-Silicon Via (TSV) устройства
Американский рынок 3D-кремниевых устройств (TSV) демонстрирует сильный рост благодаря растущим инвестициям в передовое производство полупроводников, высокопроизводительные вычисления и технологии упаковки следующего поколения. Сильная полупроводниковая экосистема страны, наряду с растущим внедрением HBM, 3D-ИК и архитектур на основе чиплетов, стимулирует спрос на центры обработки данных, потребительскую электронику, автомобильные и аэрокосмические приложения. Кроме того, растущие государственные и отраслевые инвестиции в отечественное производство полупроводников и передовую инфраструктуру упаковки ускоряют внедрение TSV в ведущих технологических и полупроводниковых компаниях.
Азиатско-тихоокеанские устройства 3D Through-Silicon Via (TSV)
Ожидается, что рынок устройств с 3D-кремнией через (TSV) в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению возможностей производства полупроводников, увеличению инвестиций в передовую упаковку и растущему спросу на высокоширотную память в таких странах, как Китай, Япония, Южная Корея и Тайвань. Растущее внедрение 3D IC, HBM, чиплетных архитектур и интеграции на уровне пластин поддерживает расширение регионального рынка. Кроме того, сильное присутствие литейных заводов, производителей памяти, поставщиков OSAT и компаний по производству полупроводникового оборудования ускоряет внедрение TSV в области ИИ, HPC, потребительской электроники и автомобильных приложений.
Японский 3D Through-Silicon Via (TSV)
Японский рынок 3D-кремниевых устройств (TSV) демонстрирует устойчивый рост благодаря растущим инвестициям в полупроводниковые технологии, передовую упаковку и решения памяти следующего поколения. Производители полупроводников, компании по производству электроники и исследовательские учреждения все чаще внедряют технологии TSV для 3D-интеграции, датчиков изображения, устройств памяти и высокопроизводительных приложений. Кроме того, увеличение инвестиций в отечественное производство полупроводников и развитую упаковочную инфраструктуру наряду с растущим спросом на компактные и энергоэффективные электронные системы способствуют дальнейшему росту рынка в Японии.
China 3D Through-Silicon Via (TSV) устройства
Китайский рынок 3D-кремниевых устройств (TSV) быстро растет, что обусловлено расширением производственных мощностей полупроводников, увеличением инвестиций в передовую упаковку и растущим спросом на высокопроизводительную память и вычислительные технологии. Растущее внедрение 3D-интеграции на основе TSV в области памяти, бытовой электроники, искусственного интеллекта и приложений для центров обработки данных значительно повышает спрос на рынке. Кроме того, растущие усилия по укреплению отечественных полупроводниковых возможностей, растущие инвестиции в технологии упаковки чипов и быстрое развитие передовых решений для памяти позиционируют Китай как важный растущий рынок для устройств TSV во всем мире.
U.K. 3D Through-Silicon Via (TSV) устройства
Британский рынок 3D-кремниевых устройств (TSV) переживает устойчивый рост, поддерживаемый растущим внедрением передовых полупроводниковых упаковок, технологий чиплетов и высокопроизводительных вычислительных решений. Увеличение инвестиций в исследования в области полупроводников, фотоники, искусственного интеллекта и передовых электронных систем способствует росту рынка. Кроме того, интеграция 3D-укладки, гетерогенной интеграции и передовых технологий упаковки улучшает производительность устройств и энергоэффективность, позиционируя Великобританию как важный исследовательский и инновационный центр для полупроводниковых технологий следующего поколения.
Германия 3D Through-Silicon Via (TSV) устройства
Рынок 3D-кремниевых устройств в Германии неуклонно расширяется благодаря сильной полупроводниковой экосистеме страны, передовым промышленным возможностям и растущему внедрению технологий упаковки следующего поколения. Полупроводниковые компании, производители автомобилей, исследовательские институты и производители электроники все чаще используют передовую упаковку и 3D-интеграцию для высокопроизводительных вычислений, автомобильной электроники, датчиков и промышленных приложений. Непрерывные достижения в области гетерогенной интеграции, чиплетных архитектур и технологий межсоединения высокой плотности, наряду с сильными инвестициями в полупроводниковые инновации, еще больше стимулируют рост рынка в Германии.
Каковы основные компании на рынке устройств 3D-Silicon Via
Индустрия устройств с 3D-кремнией через (TSV) в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Тайваньская компания по производству полупроводников Limited(Тайвань)
- Samsung Electronics Co., Ltd.(Южная Корея)
- Intel Corporation(США)
- Micron Technology, Inc.(США)
- SK hynix Inc.(Южная Корея)
- Toshiba Electronic Devices & Storage Corporation (Япония)
- ASE Technology Holding Co., Ltd. (Тайвань)
- Amkor Technology, Inc. (США)
- Объединенная корпорация микроэлектроники (Тайвань)
- STMicroelectronics N.V. (Швейцария)
- Broadcom Inc. (США)
- Texas Instruments Incorporated (США)
- GLOBALFOUNDRIES Inc. (США)
- Advanced Micro Devices, Inc. (США)
- Qualcomm Incorporated (США)
- JCET Group Co., Ltd. (Китай)
- Powertech Technology Inc. (Тайвань)
- Nanya Technology Corporation (Тайвань)
- NEPES (Южная Корея)
- BE Semiconductor Industries N.V. (Нидерланды)
Каковы последние разработки на рынке устройств 3D-Silicon Via
- В марте 2025 года SK hynix объявила, что она отправила первые в мире 12-слойные образцы HBM4 крупным клиентам, включив передовые технологии упаковки для памяти ИИ следующего поколения. Продукт HBM4 использует вертикально сложенную архитектуру DRAM и передовую технологию MR-MUF, усиливая роль 3D-интеграции на основе TSV в высокопроизводительных приложениях ИИ и центров обработки данных.
- В сентябре 2024 года SK hynix объявила о начале объемного производства своего 12-слойного HBM3E с емкостью 36 ГБ и вертикально уложенными чипами DRAM, поддерживаемыми технологией TSV. Разработка заключалась в том, чтобы сделать отдельные чипы DRAM тоньше, сохраняя при этом высоту упаковки, демонстрируя дальнейшие достижения в области упаковки 3D-памяти высокой плотности на основе TSV для приложений ИИ.
- В феврале 2024 года Micron объявила о начале серийного производства своего решения HBM3E, разработанного с использованием передовых технологий сквозного кремния (TSV) и 2,5D/3D-укладки. Решение HBM3E было разработано для ускорителей искусственного интеллекта и приложений для центров обработки данных, а продукт на 24 ГБ запланирован для интеграции в графические процессоры NVIDIA H200 Tensor Core, что подчеркивает растущее внедрение архитектур памяти на основе TSV.
- В апреле 2023 года SK hynix объявила о разработке первого в отрасли 12-слойного HBM3 емкостью 24 ГБ и предоставила клиентам образцы для оценки производительности. Продукт применил технологию TSV для вертикального подключения чипов DRAM при одновременном снижении толщины отдельных чипов, поддерживая упаковку памяти с более высокой плотностью для быстро расширяющихся приложений ИИ и высокопроизводительных вычислений.
- В июне 2022 года SK hynix объявила о начале массового производства HBM3 DRAM и его поставках для GPU NVIDIA H100 Tensor Core. Архитектура HBM3 вертикально взаимосвязана с несколькими чипами DRAM с использованием технологии TSV для обеспечения более высокой пропускной способности и плотности, что является важной коммерческой разработкой для 3D-памяти на основе TSV и передовой полупроводниковой упаковки.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











