


Сегментация мирового рынка материалов для подложек 5G по типу подложки (органические ламинаты, керамика, стекло и другие), области применения (антенны базовых станций и антенны смартфонов) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста мирового рынка субстратных материалов 5G
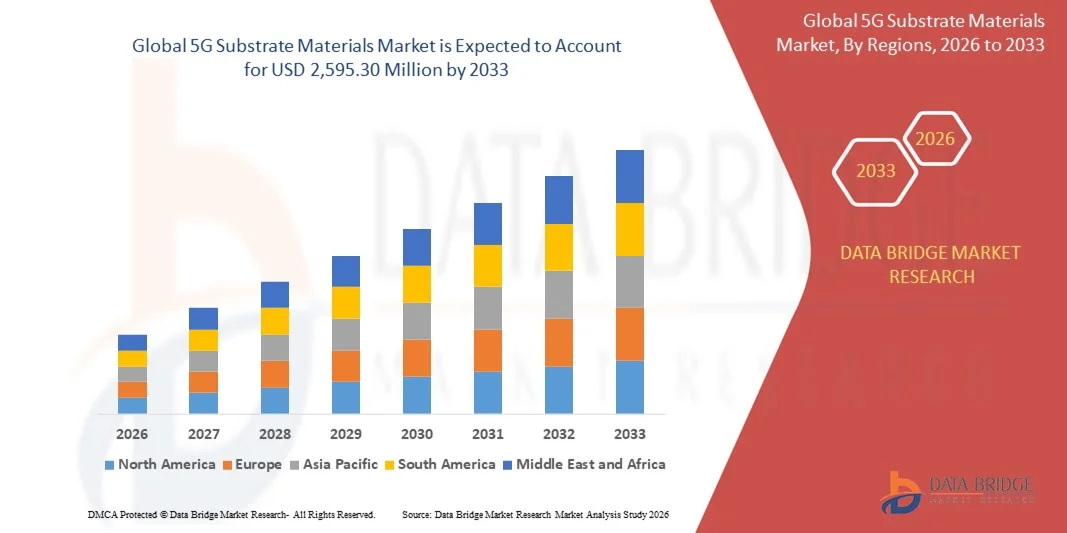
- Согласно анализу Data Bridge Market Research, глобальный размер рынка субстратных материалов 5G был оценен как408,52 млн долларов США в 2025 годуОжидается, что он достигнет$2 595,30 млн к 2033 году, вCAGR 26.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен быстрым развертыванием сетей 5G, растущим спросом на высокоскоростную передачу данных и растущим внедрением передовых устройств связи.
- Растущие инвестиции в мобильную инфраструктуру следующего поколения и расширение центров обработки данных еще больше стимулируют спрос на высокопроизводительные субстратные материалы.
Каковы основные тенденции рынка субстратных материалов 5G
- Повышение внимания к субстратам с низким уровнем потерь и высокой надежностью для приложений 5G способствует инновациям и разработке продуктов на рынке.
- Тенденция к компактной, высокопроизводительной электронике и растущее внедрение технологий mmWave и MIMO формируют динамику рынка.
- Северная Америка доминировала на рынке субстратных материалов 5G с самой большой долей доходов в 2025 году, что обусловлено быстрым развертыванием сети 5G, растущим внедрением высокочастотных устройств и сильной технологической инфраструктурой.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.5G субстратыРынок, обусловленный растущей урбанизацией, растущим спросом на высокоскоростную связь и быстрым внедрением технологий 5G в таких странах, как Китай, Япония и Южная Корея.
- Сегмент органических ламинатов занимал самую большую долю рынка в 2025 году, что обусловлено их превосходной целостностью сигнала, низкими диэлектрическими потерями и простотой массового производства. Органические ламинаты широко используются в модулях базовых станций и печатных платах смартфонов, обеспечивая экономически эффективные решения с последовательной высокочастотной производительностью.
Сфера охвата и сегментация рынка субстратных материалов 5G
|
Атрибуты |
5G Substrate Материалы Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
5G определяет тенденции рынка материалов
Достижения в высокопроизводительных субстратных материалах для 5G
- Растущий спрос на высокопроизводительные субстратные материалы трансформирует экосистему 5G, обеспечивая более быструю передачу сигналов, более высокую пропускную способность и улучшенную эффективность устройства. Продвинутые материалы, такие как высокочастотные ламинаты и субстраты с низким уровнем потерь, имеют решающее значение для поддержки сетевой инфраструктуры следующего поколения, улучшения подключения и снижения ослабления сигнала. Эта тенденция обусловлена потребностью в миниатюрных устройствах и легких компонентах в бытовой электронике и телекоммуникационном оборудовании.
- Растущее развертывание базовых станций 5G и небольших сотовых сетей ускоряет внедрение передовых субстратных материалов в телекоммуникационной и электронной промышленности. Эти материалы особенно важны в городских районах и при развертывании с высокой плотностью, обеспечивая постоянную производительность и надежность сети. Непрерывные инновации в разработке подложек помогают удовлетворить растущие требования к трафику данных и разнообразные требования к приложениям.
- Доступность и масштабируемость новых материалов подложки, включая Rogers, PTFE и композитные ламинаты, способствуют широкому распространению в потребительской электронике, телекоммуникационном оборудовании и автомобильных приложениях. Производители получают выгоду от постоянного качества материала и улучшенной целостности сигнала, поддерживая крупномасштабное производство. Кроме того, улучшенная термостойкость и механическая прочность этих материалов увеличивают долговечность устройства и снижают затраты на техническое обслуживание.
- Например, в 2023 году несколько производителей телекоммуникационного оборудования в Северной Америке и Европе сообщили об увеличении использования высокочастотных ламинатов для антенн и модулей 5G, что привело к повышению производительности устройств и эффективности сети. Улучшенные свойства материала также позволили лучше интегрировать сложные схемы для высокоскоростных приложений.
- В то время как передовые субстратные материалы способствуют развертыванию 5G, рост рынка зависит от непрерывных исследований и разработок, оптимизации затрат и интеграции с новыми технологиями. Поставщики материалов должны сосредоточиться на инновациях, стандартизированном качестве и стратегическом партнерстве, чтобы полностью использовать эту тенденцию. Долгосрочное внедрение также будет зависеть от решения вопросов экологической устойчивости и рециркуляции материалов субстрата.
5G подстраивает динамику рынка материалов
водитель
Быстрое расширение инфраструктуры 5G и растущий спрос на высокоскоростную связь
- Глобальное развертывание сетей 5G стимулирует внедрение передовых субстратных материалов, поскольку операторам связи требуются высокопроизводительные компоненты для поддержки более быстрой передачи данных, низкой задержки и массовых подключений. Это ускорило инвестиции в исследования и производство субстратов. Растущий потребительский спрос на бесшовную связь и облачные сервисы еще больше усиливает потребность в надежных решениях для субстратов.
- Производители все чаще интегрируют передовые подложки в смартфоны, базовые станции и устройства IoT для удовлетворения растущего потребительского и корпоративного спроса на бесшовную связь. Это способствует инновациям в области ламинатов с низким уровнем потерь, высокочастотных ПХД и гибридных материалов. Кроме того, совместимость с беспроводными стандартами следующего поколения, такими как диапазоны mmWave и sub-6GHz, способствует улучшению материалов.
- Государственные инициативы и инвестиции частного сектора в расширение охвата 5G на развивающихся и развитых рынках еще больше повышают спрос на субстраты. Программы поддержки умных городов, автономных транспортных средств и промышленной автоматизации все больше полагаются на передовые материалы. Стратегические партнерские отношения между сетевыми операторами и поставщиками материалов также ускоряют циклы разработки продуктов.
- Например, в 2022 году несколько азиатских стран, включая Китай и Южную Корею, запустили проекты расширения 5G с использованием передовых субстратных решений для повышения надежности и охвата сети. Принятие высокопроизводительных субстратов в телекоммуникационных узлах привело к снижению потери сигнала и повышению энергоэффективности в крупномасштабных развертываниях.
- В то время как внедрение 5G подпитывает спрос, существует потребность в материалах с лучшей термостойкостью, совместимостью с миниатюризацией и экономичностью для обеспечения устойчивого роста. Непрерывные инновации в химии материалов и процессах ламинирования имеют решающее значение для удовлетворения меняющихся требований рынка.
Сдержанность/вызов
Высокая стоимость современных субстратных материалов и сложность производства
- Высокая цена на специализированные субстратные материалы, такие как композиты PTFE и керамические ламинаты, ограничивает доступность для небольших производителей устройств и операторов связи на развивающихся рынках. Стоимость остается ключевым барьером для широкого распространения. Кроме того, ограниченная доступность высококачественного сырья еще больше усугубляет ценовое давление на конечных производителей.
- Сложные производственные процессы и строгие требования к контролю качества увеличивают производственные проблемы и могут привести к задержкам в масштабировании операций. Точность в формулировании материала и методах ламинирования имеет решающее значение для обеспечения согласованности характеристик. Производственные дефекты или незначительные изменения свойств субстрата могут значительно повлиять на передачу высокочастотного сигнала, увеличивая скорость отторжения.
- Ограничения в цепочке поставок, включая нехватку сырья и зависимость от специализированного оборудования, влияют на своевременную доставку и крупномасштабное развертывание. Это особенно важно в регионах с зарождающейся инфраструктурой 5G или ограниченными местными производственными возможностями. Глобальные сбои, включая геополитическую напряженность или стихийные бедствия, могут еще больше ограничить цепочку поставок и замедлить расширение рынка.
- Например, в 2023 году несколько европейских и североамериканских поставщиков телекоммуникационного оборудования сообщили о задержках в закупках высокочастотных ламинатов из-за глобальных сбоев в цепочке поставок. Эти задержки не только повлияли на графики производства, но и задержали запуск устройств с поддержкой 5G и сетевого оборудования.
- В то время как материальные инновации продолжаются, решение проблем с затратами, сложностью процессов и устойчивостью цепочки поставок имеет важное значение. Заинтересованные стороны должны инвестировать в эффективное производство, стандартизацию материалов и стратегические источники, чтобы раскрыть долгосрочный потенциал рынка. Сотрудничество между производителями субстратов, поставщиками телекоммуникационных услуг и производителями оборудования будет иметь решающее значение для поддержания роста и достижения глобальных целей развертывания 5G.
Как сегментируется рынок субстратных материалов 5G
Рынок сегментирован на основе типа и применения субстрата.
- По типу субстрата
На основе типа субстрата рынок субстратных материалов 5G сегментирован на органические ламинаты, керамику, стекло и другие. Сегмент органических ламинатов занимал самую большую долю рынка в 2025 году, что обусловлено их превосходной целостностью сигнала, низкими диэлектрическими потерями и простотой массового производства. Органические ламинаты широко используются в модулях базовых станций и печатных платах смартфонов, обеспечивая экономически эффективные решения с последовательной высокочастотной производительностью.
Ожидается, что в сегменте Ceramics будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные их превосходной термической стабильностью, механической прочностью и низким ослаблением сигнала на высоких частотах. Керамические подложки становятся все более предпочтительными для высокопроизводительных антенн 5G и критически важного телекоммуникационного оборудования, что позволяет создавать компактные конструкции и надежно работать в плотных сетях.
- С помощью приложения
На основе приложения рынок сегментирован на антенны базовых станций и антенны смартфонов. Сегмент базовых станций Antennas занимал самую большую долю рынка в 2025 году, чему способствовало быстрое развертывание инфраструктуры 5G во всем мире и потребность в прочных высокочастотных материалах в телекоммуникационных башнях. Приложения базовых станций требуют подложек, которые поддерживают массивные MIMO и небольшие сотовые сети, обеспечивая стабильное и эффективное покрытие сети.
Ожидается, что в сегменте смартфонов Antennas будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом проникновения смартфонов и потребительского спроса на более быструю мобильную связь с высокой пропускной способностью. Субстраты для антенн смартфонов должны сбалансировать миниатюризацию, высокочастотную производительность и низкую потерю мощности, что ускоряет внедрение передовых ламинатов и керамических материалов.
Региональный анализ рынка субстратных материалов 5G
- Северная Америка доминировала на рынке субстратных материалов 5G с самой большой долей доходов в 2025 году, что обусловлено быстрым развертыванием сети 5G, растущим внедрением высокочастотных устройств и сильной технологической инфраструктурой.
- Передовая телекоммуникационная экосистема региона в сочетании с высоким спросом на связь с низкой задержкой и высокоскоростную связь стимулирует инвестиции в передовые субстратные материалы.
- Широкое внедрение смартфонов, устройств IoT и базовых станций также поддерживает рост рынка субстратных материалов 5G, что делает Северную Америку ведущим центром инноваций и производства.
Американский рынок 5G Substrate Materials Insight
Рынок субстратных материалов 5G в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало ускоренное развертывание инфраструктуры 5G и растущий спрос на высокопроизводительные электронные компоненты. Операторы связи и производители смартфонов все чаще инвестируют в передовые подложки для поддержки расширенной пропускной способности, низкой задержки и высокочастотных приложений. Кроме того, растущие инициативы правительства и частного сектора, направленные на интеллектуальные города и промышленную автоматизацию, вносят значительный вклад в расширение рынка.
Европа 5G проанализирует рынок материалов
Ожидается, что на европейском рынке субстратных материалов 5G будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено увеличением государственной поддержки внедрения 5G и необходимостью в передовой телекоммуникационной инфраструктуре. Регион также фокусируется на энергоэффективных субстратах с низким уровнем потерь для удовлетворения требований устойчивости и производительности. Ключевые страны, такие как Германия, Франция и Великобритания, инвестируют в сети 5G и поощряют инновации в субстратных технологиях, способствуя значительному росту рынка как в сегментах потребительской электроники, так и в сегментах телекоммуникационного оборудования.
Великобритания 5G Substrate Materials Market Insight
Ожидается, что рынок субстратных материалов 5G в Великобритании будет наблюдать устойчивый рост с 2026 по 2033 год, чему способствует растущее внедрение устройств с поддержкой 5G и проекты расширения сети. Повышенное внимание к цифровой трансформации, приложениям IoT и инициативам «умного города» стимулирует спрос на высокопроизводительные субстратные материалы. Кроме того, ожидается, что сильные возможности в области исследований и разработок и сотрудничество между производителями и поставщиками телекоммуникационных услуг ускорят проникновение на рынок и технологический прогресс.
Немецкая компания 5G проанализировала рынок материалов
Ожидается, что рынок субстратных материалов 5G в Германии значительно вырастет с 2026 по 2033 год благодаря инвестициям в инфраструктуру 5G, промышленную автоматизацию и подключенные технологии. Акцент страны на инновации и передовые производственные возможности поддерживает внедрение высокочастотных ламинатов, субстратов с низкими потерями и гибридных материалов. Интеграция этих материалов как в телекоммуникационных, так и в потребительских электронных приложениях стимулирует спрос, уделяя особое внимание производительности, надежности и устойчивости.
Азиатско-тихоокеанский рынок 5G Substrate Materials
Ожидается, что рынок субстратных материалов 5G в Азиатско-Тихоокеанском регионе продемонстрирует самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, ростом проникновения смартфонов и крупномасштабным развертыванием базовых станций 5G в таких странах, как Китай, Япония и Южная Корея. Правительственные инициативы, способствующие цифровизации, интеллектуальным городам и инфраструктуре IoT, еще больше ускоряют внедрение высокопроизводительных субстратов. Кроме того, регион становится производственным центром для передовых субстратных материалов, повышая доступность и доступность для телекоммуникационных и потребительских электронных компаний.
Японская 5G Substrate Materials Insight
Ожидается, что японский рынок субстратных материалов 5G будет расти с 2026 по 2033 год из-за высокого технологического внедрения, обширного расширения инфраструктуры 5G и растущего спроса на подключенные устройства. Японские производители инвестируют в низкочастотные ламинаты для повышения производительности сети, приложений IoT и промышленной автоматизации. Кроме того, интеграция этих материалов в смартфоны, автомобильную электронику и антенны базовых станций подпитывает рынок, в то время как старение населения стимулирует спрос на надежные высокоскоростные решения для подключения в жилых и коммерческих секторах.
Китайская компания 5G проанализировала рынок материалов
Китайский рынок субстратных материалов 5G составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется массовым развертыванием 5G, быстрой урбанизацией и сильной государственной поддержкой цифровой инфраструктуры. Китай является ведущим рынком для высокочастотных ламинатов и передовых субстратных материалов, с широким распространением в антеннах базовых станций, смартфонах и бытовой электронике. Наличие отечественных производителей и конкурентоспособные цены способствуют дальнейшему росту рынка, позиционируя Китай в качестве ключевого драйвера в мировой индустрии субстратных материалов 5G.
Какие компании занимают лидирующие позиции на рынке субстратных материалов 5G
Индустрия 5G Substrate Materials в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Showa Denko Materials Co., Ltd. (Япония)
- DuPont (США)
- BASF SE (Германия)
- AGC Inc.(Япония)
- Тайваньская технологическая корпорация(Тайвань)
- Kuraray Europe GmbH (Германия)
- Авиационная корпорация(США)
- Rogers Corporation(США)
- DAIKIN INDUSTRIES, Ltd.
- Panasonic Corporation (Япония)
- ITEQ CORPORATION (Тайвань)
- KANEKA CORPORATION (Япония)
- The Chemours Company (США)
- Ventec International Group (Тайвань)
- TORAY INDUSTRIES, INC.
- ZTE Corporation (Китай)
- KYOCERA Corporation (Япония)
- Murata Manufacturing Co., Ltd. (Япония)
- MARUWA Co., Ltd. (Япония)
- KOA Corporation (Япония)
Последние разработки на мировом рынке субстратных материалов 5G
- В марте 2025 года DuPont запустила фоторезист для сухой пленки Riston DWB8100M, передовой материал для прямой визуализации, предназначенный для тонкой медной колонны и толстой медной mSAP (модифицированный полуаддитивный процесс). Материал улучшает тонкую линию и с помощью разрешения, обеспечивает надежную нижнюю адгезию для снижения рисков переплетения и обеспечивает постоянную стабильность урожайности. Обеспечивая точные профили медных следов с минимальными пустотами, он поддерживает производство подложек IC следующего поколения. Ожидается, что эта разработка повысит надежность и эффективность производства, что положительно повлияет на рынок субстратных материалов 5G.
- В мае 2024 года ведущие компании в области технологий упаковки антенн внедрили инновации для решения проблем ослабления сигнала в высокочастотных системах 5G миллиметровой волны (mmWave) и новых сетях 6G. Эти достижения направлены на повышение целостности сигнала, снижение потерь передачи и обеспечение надежной беспроводной производительности. Ожидается, что усовершенствования ускорят развертывание устройств связи следующего поколения, повышая спрос на передовые субстратные материалы в телекоммуникационной и электронной промышленности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











