


Сегментация мирового рынка средств для лечения акантохейлонемоза по типу заболевания (лимфатическое, подкожное и серозное), лечению (противофиляриозные препараты, антибиотик доксициклин, бензопирон и флавоноиды для местного применения, хирургическое вмешательство), дозировке (крем, лосьон, таблетки и др.), способу применения (перорально, местно и др.), диагностике (мазок крови, серологические методы, рентгенологическое исследование, УЗИ и др.), конечным пользователям (клиника, больница и др.), каналу сбыта (аптека при больнице, розничная аптека и интернет-аптека) — тенденции отрасли и прогноз до 2033 г.
Каков размер и обзор рынка лечения акантохейлонемии
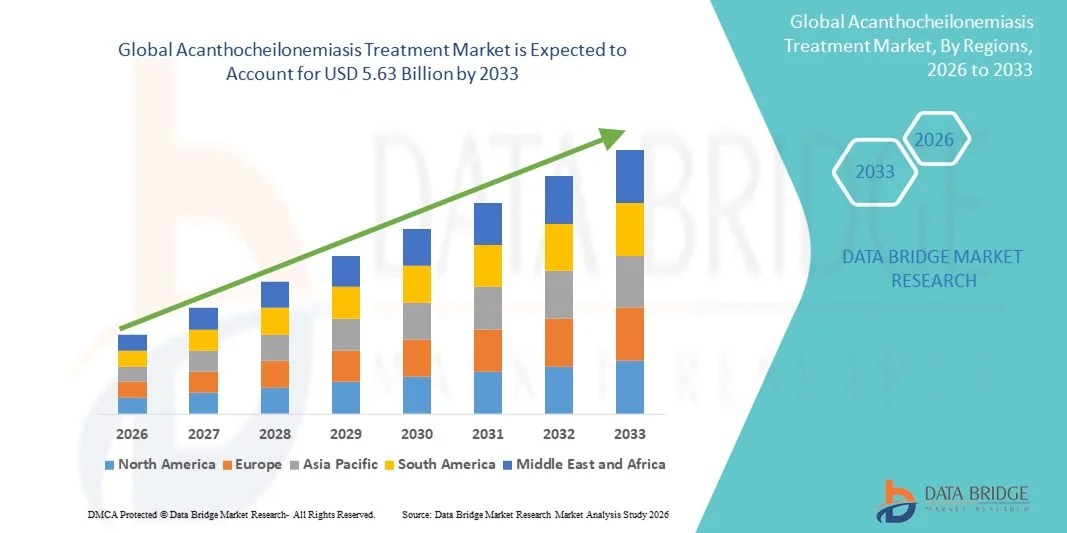
- Анализ рынка Data Bridge Мировой объем рынка лечения акантохейлонемии был оценен в4,12 млрд долларов в 2025 годуОжидается, что он достигнет5,63 млрд долларов к 2033 году, вCAGR 4,00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых диагностических инструментов и новых терапевтических подходов как в эндемичных, так и в неэндемичных регионах, что приводит к улучшению выявления, лечения и лечения акантохейлонемии. Расширенные программы информирования, проводимые под руководством правительства кампании по массовому администрированию наркотиков и интеграция протоколов лечения в системы здравоохранения способствуют более систематическому контролю заболеваний.
- Кроме того, растущий спрос на эффективные, удобные для пациентов и целевые решения для лечения стимулирует использование вариантов лечения акантохейлонемии в больницах, клиниках и общественных медицинских центрах. Сближение пероральных методов лечения, актуальных формулировок и схем комбинаций улучшает соответствие пациентов и результаты, тем самым значительно повышая рост отрасли в течение прогнозируемого периода.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,12 млрд.
- Ожидаемая рыночная стоимость (2033): $5,63 млрд
- Прогноз CAGR (2026–2033): 4,00%
Каковы основные выводы рынка лечения акантохейлонемии
- Решения для лечения акантохейлонемии, используемые для лечения паразитарных инфекций, вызванных видами акантохейлонемы, становятся все более важными как в эндемичных, так и в неэндемичных регионах из-за их эффективности в снижении бремени болезней и улучшении результатов лечения пациентов.
- Растущий спрос на лечение акантохейлонемии в первую очередь подпитывается растущей распространенностью забытых тропических заболеваний, растущей осведомленностью о паразитарных инфекциях и увеличением инвестиций в инфраструктуру здравоохранения и диагностику.
- Северная Америка доминировала на рынке лечения акантохейлонемии с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильным фармацевтическим присутствием и хорошо налаженными диагностическими и лечебными учреждениями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения акантохейлонемии в течение прогнозируемого периода, который, по прогнозам, увеличится на 15,3% с 2026 по 2033 год, что обусловлено высоким бременем болезней, улучшением доступа к здравоохранению и растущей осведомленностью в таких странах, как Индия, Китай и Юго-Восточная Азия.
- Сегмент ротовой полости доминировал на крупнейшей доле рынка в 56,8% в 2025 году из-за широкого внедрения системных методов лечения, нацеленных на основную паразитарную инфекцию.
Сфера охвата и сегментация рынка лечения акантохейлонемии
Атрибуты |
Лечение акантохейлонемии Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•GlaxoSmithKline(Великобритания) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения акантохейлонемии
Растущее внимание к инновационным подходам к лечению и уходу за пациентами
- Значительной и ускоряющейся тенденцией на мировом рынке лечения акантохейлонемии является растущее внимание к инновационным фармакологическим и поддерживающим методам лечения, адаптированным к конкретным потребностям пациентов.
- Например, в 2023 году исследователи в Бразилии сообщили об успешных пилотных исследованиях, сочетающих антипаразитарную терапию с диетическими добавками, демонстрируя улучшенные показатели восстановления среди пациентов с высоким риском.
- Исследователи и клиницисты подчеркивают раннюю диагностику и интегрированные протоколы лечения, которые сочетают антипаразитарную терапию с диетологическим и симптоматическим лечением.
- Развитие комбинированной терапии, направленной на несколько жизненных стадий паразита, улучшает результаты лечения и снижает частоту рецидивов.
- Клинические испытания новых соединений, а также перепрофилирование существующих препаратов для повышения эффективности набирают обороты.
- Растет тенденция к включению реальных данных о пациентах в процесс принятия клинических решений для оптимизации стратегий терапии.
- Фармацевтические компании расширяют доступ к педиатрическим препаратам для лечения заболеваний у молодых людей
- Программы обучения пациентов и общественного здравоохранения становятся все более распространенными, помогая улучшить соблюдение режимов лечения.
- Растет внимание к профилактическим мерам наряду с терапевтическими вмешательствами, включая борьбу с переносчиками инфекции и улучшение санитарии.
- Интеграция протоколов мониторинга осложнений, таких как вовлечение органов и иммунные реакции, постепенно формирует целостные модели лечения.
- В целом эта тенденция отражает переход к комплексным, основанным на фактических данных и ориентированным на пациента стратегиям лечения, которые улучшают результаты и качество жизни.
Динамика рынка лечения акантохейлонемии
водитель
Повышение осведомленности о болезнях и расширение доступа к лечению
- Растущая осведомленность об акантохейлонемии, особенно в эндемичных регионах, стимулирует спрос на эффективные варианты лечения.
- Кампании в области здравоохранения и правительственные инициативы, направленные на раннее выявление и лечение, оказывают значительное влияние на расширение рынка.
- Например, в 2022 году инициатива ВОЗ в Кении успешно реализовала программы скрининга и лечения в масштабах всего сообщества, улучшив приверженность пациентов и результаты лечения.
- Введение новых противопаразитарных препаратов с улучшенными профилями безопасности и эффективности способствует более широкому внедрению.
- Программы общественного здравоохранения и поддержка неправительственных организаций способствуют расширению доступа к лечению в отдаленных районах.
- Наличие комбинированных методов лечения, которые устраняют многочисленные симптомы и осложнения, улучшает результаты лечения пациентов.
- Расширение инфраструктуры здравоохранения и улучшение диагностических средств позволяют проводить более раннее вмешательство, увеличивая успешность лечения.
- Клиницисты все чаще рекомендуют стандартизированные протоколы лечения, подкрепленные недавними клиническими данными, доверием к рынку и использованием.
- Рост инвестиций в исследования и разработки фармацевтических компаний способствует инновациям в схемах лечения.
- Удобство многодозовых и пероральных составов делает терапию более доступной и улучшает соответствие.
- Сотрудничество между государственными органами здравоохранения и частными поставщиками медицинских услуг еще больше повышает доступность лечения и осведомленность.
Сдержанность/вызов
Барьеры доступности лечения и высокая стоимость передовых методов лечения
- Ограниченная доступность передовых методов лечения в сельских и слаборазвитых регионах представляет собой серьезную проблему для роста рынка.
- В некоторых регионах пациенты сталкиваются с трудностями доступа к надлежащему медицинскому руководству и назначенному лечению из-за недостаточной инфраструктуры здравоохранения.
- Например, в 2024 году в докладах были отмечены задержки в доступности недавно одобренных методов пероральной комбинированной терапии в нескольких африканских странах из-за проблем с регулированием и цепочками поставок.
- Высокая стоимость новых противопаразитарных препаратов может ограничить усыновление, особенно среди населения с низким уровнем дохода.
- Нехватка квалифицированного медицинского персонала в эндемичных районах может привести к неоптимальному лечению и задержке вмешательств.
- Побочные эффекты и сложные графики дозирования могут повлиять на приверженность пациента, ограничивая общую эффективность терапии.
- Вариабельность в регулировании и распределении в разных странах усложняет расширение рынка.
- Ограниченная осведомленность пациентов о руководящих принципах лечения и последующих действиях после лечения также способствует пробелам в уходе.
- Преодоление этих проблем требует улучшения образования пациентов, программ субсидирования, улучшения распределительных сетей и постоянных инвестиций в доступные на местном уровне варианты лечения.
- Устранение этих факторов будет иметь жизненно важное значение для поддержания долгосрочного роста и обеспечения справедливого доступа к терапии акантохейлонемии во всем мире.
Как сегментируется рынок лечения акантохейлонемии? (Схема)
Рынок сегментирован на основе типа заболевания, лечения, дозировки, пути введения, диагностики, конечных пользователей и канала распределения.
- По типу болезни
На основе типа заболевания рынок лечения акантохейлонемии сегментирован на лимфатическую, подкожную и серозную полость. Лимфатический сегмент доминировал на рынке с наибольшей долей дохода в 46,5% в 2025 году из-за высокой распространенности лимфатического филяриоза в эндемичных регионах. Пациенты с лимфатическим участием нуждаются в долгосрочном лечении и комбинированной терапии, что приводит к постоянному спросу на антифилярийные препараты и поддерживающую терапию. Раннее выявление и мониторинг лимфатических осложнений также способствуют доминированию сегмента. Программы общественного здравоохранения, направленные на искоренение лимфатических заболеваний, особенно в Юго-Восточной Азии и Африке, расширили доступ к лечению. Пропагандистские кампании и массовые программы по администрированию наркотиков укрепляют процесс усыновления в пострадавших общинах. Лимфатические случаи обычно включают более тяжелые проявления, что требует повторного наблюдения, что, в свою очередь, увеличивает использование здравоохранения. Правительственные инициативы в области здравоохранения и мероприятия под руководством НПО усиливают эту тенденцию. В 2024 году крупномасштабные программы лимфатического лечения в Индии продемонстрировали улучшение показателей приверженности пациентов и восстановления. В целом, лимфатический сегмент остается центральным для рыночных доходов из-за распространенности и интенсивных требований к лечению.
Ожидается, что подкожный сегмент станет свидетелем самого быстрого CAGR в 19,8% с 2026 по 2033 год. Повышение осведомленности о раннем лечении и улучшенных методах диагностики подкожных инфекций способствует росту. Новые терапевтические подходы, сочетающие антифилярийные препараты с поддерживающими актуальными методами лечения, набирают обороты. Расширение внедрения программ скрининга общественного здоровья в эндемичных районах ускоряет выявление и управление. Удобство амбулаторного лечения подкожных заболеваний способствует быстрому освоению рынка. Медицинские работники подчеркивают протоколы комбинированной терапии, чтобы уменьшить рецидив и улучшить результаты. Сегмент также получает выгоду от технологических достижений в местных системах доставки лекарств. Улучшение соответствия пациентов и доступность доступных методов лечения на развивающихся рынках стимулируют их внедрение. В 2025 году пилотные программы в африканских странах, интегрирующие местную и оральную терапию, показали 15% улучшение показателей восстановления подкожного филяриоза. В целом, подкожный сегмент представляет собой наиболее быстро растущую часть рынка, что обусловлено повышенной доступностью лечения, осведомленностью и клиническими инновациями.
- Лечение
На основе лечения рынок сегментирован на антифилярийные препараты, антибиотик доксициклин, актуальные бензопироны и флавоноиды, хирургию. Сегмент антифилярийных препаратов занимал самую большую долю дохода в 52,3% в 2025 году, поскольку эти препараты являются краеугольным камнем лечения всех типов заболеваний. Их эффективность в снижении микрофилярийной нагрузки и предотвращении прогрессирования заболевания обеспечивает высокий спрос среди эндемичных групп населения. Стандартизированные схемы лечения, поддерживаемые руководящими принципами ВОЗ, поддерживают широкое распространение. Программы массового введения наркотиков еще больше усиливают доминирование этого сегмента. Клиническое знакомство с этими препаратами поощряет последовательную практику назначения среди врачей. Непрерывные исследования и наличие общих формул улучшают доступность и доступность. Приверженность пациентов также поддерживается в рамках образовательных кампаний. В 2024 году масштабное распространение диэтилкарбамазина и ивермектина в Юго-Восточной Азии значительно снизило распространенность заболеваний, продемонстрировав критическую роль сегмента в управлении заболеваниями.
Ожидается, что в местном сегменте бензопиронов и флавоноидов самый быстрый CAGR составит 18,4% с 2026 по 2033 год. Увеличение использования этих агентов для лечения симптомов, особенно при лимфатических и подкожных осложнениях, стимулирует рост. Растущее предпочтение пациентов неинвазивной, дополнительной терапии поддерживает принятие. Клинические испытания, демонстрирующие эффективность в снижении воспаления и отеков, поощряют практикующих интегрировать актуальные методы лечения. Улучшенная стабильность состава и простота использования повышают соответствие пациентов. Сегмент особенно расширяется в регионах, уделяя особое внимание уходу на дому и амбулаторному лечению. Пилотные исследования в 2025 году продемонстрировали на 12% более быстрое снижение отеков, когда местные флавоноиды сочетались со стандартной лекарственной терапией. Следовательно, в этом сегменте наблюдается быстрый рост, обусловленный осведомленностью, эффективностью и удобством.
- С помощью дозировки
На основе дозировки рынок сегментирован на крем, лосьон, таблетку и другие. Сегмент планшетов доминировал на рынке с наибольшей долей выручки в 55,1% в 2025 году, в первую очередь благодаря своей системной эффективности и простоте администрирования. Таблетки широко используются в массовых кампаниях по администрированию наркотиков, которые нацелены на большие группы населения в эндемичных регионах. Они удобны как для медицинских работников, так и для пациентов, улучшая показатели приверженности. Наличие генерических формул повышает доступность. Стандартизированные схемы дозирования улучшают соблюдение и результаты лечения. Таблетки также касаются участия нескольких органов, которое распространено при лимфатической и серозной болезни полости. Международные программы здравоохранения поддерживают пероральную терапию как лечение первой линии, усиливая спрос. В 2024 году распространение пероральных антифилярийных таблеток в Африке продемонстрировало увеличение охвата пациентов на 20%.
Ожидается, что сегмент крема будет самым быстрым CAGR в 17,9% с 2026 по 2033 год. Его рост обусловлен растущим спросом на дополнительную терапию для управления воспалением кожи и тканей. Актуальные составы обеспечивают облегчение симптомов отеков, зуд и вторичных инфекций. Предпочтение пациента неинвазивному лечению способствует быстрому принятию. Достижения в кремовых составах с повышенной абсорбцией и стабильностью еще больше поддерживают рост. Программы информирования, способствующие уходу на дому, поощряют пациентов использовать кремы наряду с оральной терапией. Пилотные исследования, проведенные в Индии в 2025 году, показали снижение воспаления тканей на 10%, когда кремы были объединены с пероральными антифилярийными средствами, поддерживая траекторию быстрого роста сегмента.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный, актуальный и другие маршруты. Сегмент перорального лечения доминировал на рынке с наибольшей долей дохода 56,8% в 2025 году, благодаря широкому внедрению системных методов лечения, нацеленных на основную паразитарную инфекцию. Пероральные препараты являются предпочтительными для кампаний массового введения и доказали свою эффективность при различных типах заболеваний. Правительственные программы и одобренные ВОЗ руководящие принципы поддерживают принятие пероральной терапии. Оральная терапия также обеспечивает лечение участия внутренних органов, что имеет решающее значение при лимфатической и серозной болезни полости. Таблетки и капсулы обеспечивают стандартизированное дозирование, улучшая соблюдение и минимизируя ошибки. Они подходят как для взрослых, так и для педиатрических пациентов, что способствует более широкому охвату пациентов. Масштабные инициативы по распределению в эндемичных регионах еще больше повышают спрос. Оральная терапия также хорошо интегрируется с протоколами комбинированного лечения, улучшая результаты. Клинический мониторинг и последующее наблюдение упорядочены с помощью пероральных схем. В 2024 году пилотные программы в Индии и Африке продемонстрировали 15-процентное увеличение соответствия пациентов пероральной терапии. Оральное введение остается основой лечения, обеспечивая широкий охват и эффективность во всех типах заболеваний.
Ожидается, что самый быстрый CAGR составит 18,1% с 2026 по 2033 год. Его рост обусловлен увеличением использования локализованных методов лечения для управления симптомами, особенно для отека и воспаления. Актуальные кремы, гели и лосьоны обеспечивают целенаправленное облегчение пораженных участков при минимизации системных побочных эффектов. Растущее предпочтение пациентов неинвазивным, домашним методам лечения поддерживает усыновление. Инновационные препараты повышают абсорбцию и эффективность, улучшая клинические результаты. Актуальная терапия все чаще интегрируется с оральными схемами для целостного ухода. Информационные кампании с акцентом на раннее управление симптомами способствуют расширению рынка. Программы общественного здравоохранения продвигают местную терапию для амбулаторной помощи и самоуправления. В 2025 году пилотные исследования в Юго-Восточной Азии показали на 12% более быстрое снижение отечности и дискомфорта, когда местная терапия сочеталась с пероральными препаратами. Улучшенная доступность, удобство для пациента и принятие являются ключевыми факторами, способствующими быстрому принятию. Рост также поддерживается одобрением поставщиков медицинских услуг и интеграцией в местные протоколы лечения.
- По диагнозу
На основе диагностики рынок сегментирован на мазок крови, серологические методики, рентгенологический тест, ультрасонографию и другие. Сегмент мазка крови доминировал на рынке с наибольшей долей дохода в 44,7% в 2025 году, благодаря своей простоте, низкой стоимости и широкому использованию в эндемичных регионах. Анализы мазка крови позволяют быстро идентифицировать микрофилярии, обеспечивая своевременное вмешательство. Они подходят для крупномасштабного скрининга и программ общественного здравоохранения. Метод поддерживает непрерывный мониторинг пациента и оценку эффективности лечения. Кровяной мазок остается предпочтительным диагностическим инструментом в сельских и ограниченных ресурсами условиях. Стандартизированные протоколы и обучение повышают точность и надежность диагностики. Правительственные инициативы в области здравоохранения активно способствуют проведению кампаний по скринингу мазков крови. Интеграция с мобильными клиниками и информационно-пропагандистскими программами расширяет охват. В 2024 году крупномасштабные кампании по мазку крови в Западной Африке и Юго-Восточной Азии успешно увеличили показатели раннего выявления более чем на 10%. Его экономичность, скорость и простота усиливают его доминирование на рынке. Анализы мазка крови также используются для подтверждения терапевтических результатов во время последующих посещений, поддерживая непрерывный уход за пациентом.
Ожидается, что сегмент ультрасонографии будет наблюдать самый быстрый CAGR в 20,2% с 2026 по 2033 год, что обусловлено увеличением использования для обнаружения лимфатической и серозной полости. Ультрасонография обеспечивает неинвазивную, точную оценку расширения лимфатических сосудов и повреждения тканей. Технология поддерживает раннее обнаружение, обеспечивая своевременное вмешательство и лучший прогноз. Больницы и клиники в эндемичных регионах расширяют доступ к ультразвуковой диагностике и мониторингу. Портативные ультразвуковые устройства облегчают использование в общественных медицинских центрах. Клинические исследования в 2025 году продемонстрировали 15% улучшение диагностической точности с помощью ультразвука. Интеграция с цифровым ведением записей улучшает наблюдение за пациентами и планирование лечения. Врачи все больше полагаются на ультразвук для многоорганной оценки. Программы осведомленности подчеркивают преимущества визуализации для комплексного ухода. Достижения в доступности устройств и обучении ускоряют освоение. Ультрасонография также используется для мониторинга ответа на терапию и руководства модификациями лечения, стимулируя принятие.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент госпиталей доминировал на рынке с самой большой долей выручки в 51,3% в 2025 году, благодаря комплексному оборудованию и доступу к расширенным протоколам лечения. Больницы управляют тяжелыми случаями и участием нескольких органов, что имеет решающее значение для результатов лечения пациентов. Они занимают центральное место в программах массового введения наркотиков в эндемичных странах. Больницы также предоставляют комплексную диагностику, терапию и последующие услуги. Обученные специалисты обеспечивают правильное дозирование и мониторинг. Больницы способствуют комбинированной терапии и отслеживанию приверженности. Наличие лабораторной поддержки повышает точность лечения. Программы, одобренные правительством, часто осуществляются через сети больниц. В 2024 году больницы в Африке и Юго-Восточной Азии сообщили об улучшении охвата лечением на 20%. Больницы остаются предпочтительным конечным пользователем из-за их способности управлять сложными случаями и оказывать всестороннюю помощь.
Ожидается, что в сегменте клиник самый быстрый CAGR составит 19,6% с 2026 по 2033 год. Клиники поддерживают раннее вмешательство, амбулаторное лечение и последующий уход. Общественные клиники повышают доступность для отдаленных и недостаточно обслуживаемых групп населения. Клиники все чаще интегрируют диагностику, местную терапию и программы обучения пациентов. Пилотные программы в Западной Африке в 2025 году показали на 12% более быстрый темп восстановления, когда пациенты управлялись в местных клиниках. Повышение осведомленности о преимуществах раннего лечения способствует принятию клиники. Клиники также предоставляют персонализированный уход и мониторинг для легких и умеренных случаев. Интеграция с местными инициативами в области здравоохранения способствует быстрому внедрению. Рост также обусловлен экономической эффективностью и удобством медицинского обслуживания в клиниках. Технологическое внедрение, такое как портативная диагностика, повышает эффективность и расширяет охват пациентов.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с наибольшей долей выручки в 49,2% в 2025 году, благодаря своей центральной роли в контролируемом распространении противопаразитарных препаратов. Больничные аптеки обеспечивают соблюдение режима лечения и предоставляют рекомендации по протоколам дозирования. Государственные программы в значительной степени зависят от больничных аптек для массового введения лекарств. Стандартизированное дозирование поддерживает точное управление пациентами. Больницы обеспечивают прямой доступ к лекарственным средствам и мониторинг участия различных органов. Сети больничных аптек интегрированы в кампании общественного здравоохранения, расширяя охват. В 2024 году больничные аптеки в Юго-Восточной Азии достигли 15% более высокого уровня соответствия в программах дистрибуции. Сегмент остается доминирующим из-за надежности, контроля и централизованного доступа к терапии.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 21,1% с 2026 по 2033 год. Рост подпитывается ростом проникновения электронной коммерции, удобством доставки на дом и увеличением внедрения цифрового здравоохранения. Онлайн-аптеки предлагают доступ как к пероральной, так и к местной терапии для пациентов в отдаленных районах. В 2025 году онлайн-платформы в Юго-Восточной Азии начали предлагать комплексное пероральное и местное лечение, улучшая приверженность лечению и доступность. Повышение осведомленности о телемедицине и виртуальных консультациях способствует внедрению интернет-аптек. Пациенты ценят удобство, конфиденциальность и быстрый доступ к лекарствам. Цифровые инициативы в области здравоохранения продвигают онлайн-аптечные решения для лечения эндемических заболеваний. Улучшенная логистика, безопасные платежные системы и расширенная доступность продуктов увеличивают поглощение. Онлайн-аптеки также позволяют интегрировать образовательные ресурсы для лечения. Сегмент представляет собой самый быстрорастущий канал благодаря доступности, удобству и расширению цифровой инфраструктуры здравоохранения.
Региональный анализ рынка лечения анатохейлонемии
- Северная Америка доминировала на рынке лечения акантохейлонемии с самой большой долей выручки 38,7% в 2025 году.
- При поддержке развитой инфраструктуры здравоохранения, сильного фармацевтического присутствия и хорошо налаженных диагностических и лечебных учреждений
- Рынок, в частности, составлял значительную часть рынка, чему способствовали растущие показатели диагностики, устоявшиеся центры лечения и увеличение инвестиций в исследования редких и забытых заболеваний.
Американский рынок лечения акантохейлонемии
Американский рынок лечения акантохейлонемии составил самую большую часть Северной Америки в 2025 году. Рынок региона обусловлен ростом показателей диагностики, повышением осведомленности о паразитарных инфекциях и увеличением доступности специализированных лечебных центров. Присутствие ведущих фармацевтических компаний и надежный конвейер антифилярийной и поддерживающей терапии способствуют доминирующему положению страны на рынке. Кроме того, стратегические инвестиции в исследования редких и забытых тропических болезней в сочетании с хорошо зарекомендовавшими себя программами здравоохранения способствуют широкому внедрению эффективных вариантов лечения.
Европейский рынок лечения акантохейлонемии
Ожидается, что рынок лечения акантохейлонемии в Европе будет неуклонно расширяться в течение прогнозируемого периода, чему будут способствовать сильные системы здравоохранения, улучшенный доступ к диагностике и повышение клинической осведомленности о тропических и паразитарных заболеваниях. Росту рынка также способствуют правительственные программы и инициативы, ориентированные на редкие и забытые заболевания, особенно в таких странах, как Германия и Великобритания.
Великобритания Acanthocheilonemiasis Treatment Market Insight
Рынок лечения акантохейлонемии в Великобритании постоянно растет из-за повышения осведомленности о тропических паразитарных инфекциях среди медицинских работников и пациентов. Налаженная инфраструктура здравоохранения, сильные инициативы в области общественного здравоохранения и наличие утвержденных протоколов лечения способствуют внедрению методов лечения акантохейлонемии в больницах и специализированных клиниках.
Немецкий рынок лечения акантохейлонемии
Рост рынка лечения акантохейлонемии в Германии поддерживается передовыми диагностическими учреждениями, повышением осведомленности о тропических и паразитарных инфекциях среди путешественников и растущим вниманием к профилактической помощи. Акцент страны на исследования и разработки в области фармацевтической терапии еще больше усиливает принятие эффективных решений для лечения акантохейлонемии.
Азиатско-Тихоокеанский рынок лечения акантохейлонемии
Ожидается, что рынок лечения акантохейлонемии в Азиатско-Тихоокеанском регионе вырастет на 15,3% с 2026 по 2033 год, что обусловлено высоким бременем болезней, улучшением инфраструктуры здравоохранения и повышением осведомленности о паразитарных инфекциях. Такие страны, как Индия, Китай и Юго-Восточная Азия, стали свидетелями значительных инвестиций в доступ к здравоохранению, программы ранней диагностики и расширение лечебных учреждений, которые в совокупности ускоряют внедрение методов лечения акантохейлонемии.
Индийский рынок лечения акантохейлонемии
Индийский рынок лечения акантохейлонемии представляет собой ключевой растущий рынок в регионе из-за эндемической распространенности заболевания, расширения программ общественного здравоохранения и повышения доступности антифилярийного лечения. Государственные инициативы, рост расходов на здравоохранение и информационно-пропагандистские кампании, направленные на борьбу с тропическими паразитарными заболеваниями, способствуют росту рынка как в городских, так и в сельских районах.
Китайский рынок лечения акантохейлонемии
Китайский рынок лечения акантохейлонемии занимает значительную долю рынка Азиатско-Тихоокеанского региона, чему способствует улучшение инфраструктуры здравоохранения, расширение возможностей диагностики и повышение осведомленности о паразитарных инфекциях. Принятие стандартизированных протоколов лечения в больницах и специализированных центрах наряду с правительственными инициативами по борьбе с забытыми тропическими заболеваниями являются ключевыми факторами, способствующими расширению рынка страны.
Доля рынка лечения анатохейлонемии
Индустрия лечения акантохейлонемии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•GlaxoSmithKline(Великобритания)
Pfizer Inc. (США)
Merck & Co., Inc. (США)
•Санофи С.А.(Франция)
•Bayer AG AG(Германия)
Johnson & Johnson (США)
Cipla Limited (Индия)
Lupin Limited (Индия)
• Novartis AG (Швейцария)
AbbVie Inc. (США)
F. Hoffmann-La Roche Ltd (Швейцария)
• Eisai Co., Ltd. (Япония)
Medochemie Ltd. (Кипр)
Astellas Pharma Inc. (Япония)
Shionogi & Co., Ltd. (Япония)
Sun Pharmaceutical Industries Ltd. (Индия)
Takeda Pharmaceutical Company Limited (Япония)
Hetero Drugs Limited (Индия)
Dr. Reddy’s Laboratories Ltd. (Индия)
Последние события на мировом рынке лечения акантохейлонемии
- В мае 2023 года исследователи из Швейцарского института тропического и общественного здравоохранения объявили, что препарат-кандидат Emodepside, ранее использовавшийся в ветеринарии, показал многообещающую эффективность и безопасность против инфекций паразитарных червей человека в полевом исследовании в Танзании, сигнализируя о потенциале для филяриальных состояний, включая акантохейлонемию.
- В августе 2024 года обзорная статья, опубликованная в Trends in Parasitology, выявила основные пробелы в схеме лечения филяриальных инфекций, включая акантохейлонемию, и выявила новые лиды, такие как Кораллопиронин А и DNDi-6166, которые могут пройти клинические испытания в ближайшие годы.
- В октябре 2024 года Всемирная организация здравоохранения подтвердила, что Тимор-Лешти устранил лимфатический филяриоз как проблему общественного здравоохранения, подчеркнув эффективность программ массового лекарственного администрирования (MDA) в эндемичных регионах и намекнув на дополнительные преимущества для других филяриальных заболеваний, таких как акантохейлонемия.
- В июне 2024 года Центры по контролю и профилактике заболеваний (CDC) обновили свои клинические рекомендации по лечению лимфатического филяриоза, чтобы включить однодневные или 12-дневные схемы диэтилкарбамазина (DEC) у взрослых и детей, тем самым укрепив более широкий ландшафт анти-филярного лечения, который также влияет на управление акантохейлонемией.
- В апреле 2025 года было объявлено о фармацевтическом партнерстве с участием крупной фармацевтической компании (неназванной в публичном резюме) и научно-исследовательского института тропических заболеваний для проведения испытания фазы II нового комбинированного перорального режима для филяриальных инфекций, который может включать или быть адаптирован для акантохейлонемии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











