


Сегментация рынка глобальных систем управления доступом по компонентам (аппаратное обеспечение, программное обеспечение и услуги), кредентиальные технологии (системы удостоверений на основе карт, системы мобильных учетных данных, биометрические системы учетных данных, системы на основе клавиатуры и QR-код и штрих-коды), системная конфигурация (стандартные автономные системы, сетевые проводные системы, сетевые беспроводные системы и гибридные беспроводные системы), режим развертывания (премиальное программное обеспечение, хостинговое программное обеспечение, многопользовательское облачное программное обеспечение и развертывание гибридного программного обеспечения), приложения (коммерческие объекты, промышленные объекты, жилые объекты, государственные и оборонные объекты, образовательные учреждения, транспортная и логистическая инфраструктура, а также общественные и общественные объекты), канал продаж (OEM прямые продажи, продажи под управлением интегратора, продажи под руководством подрядчика, продажи под руководством поставщика услуг и онлайн-продажи) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка систем контроля доступа и темпы роста
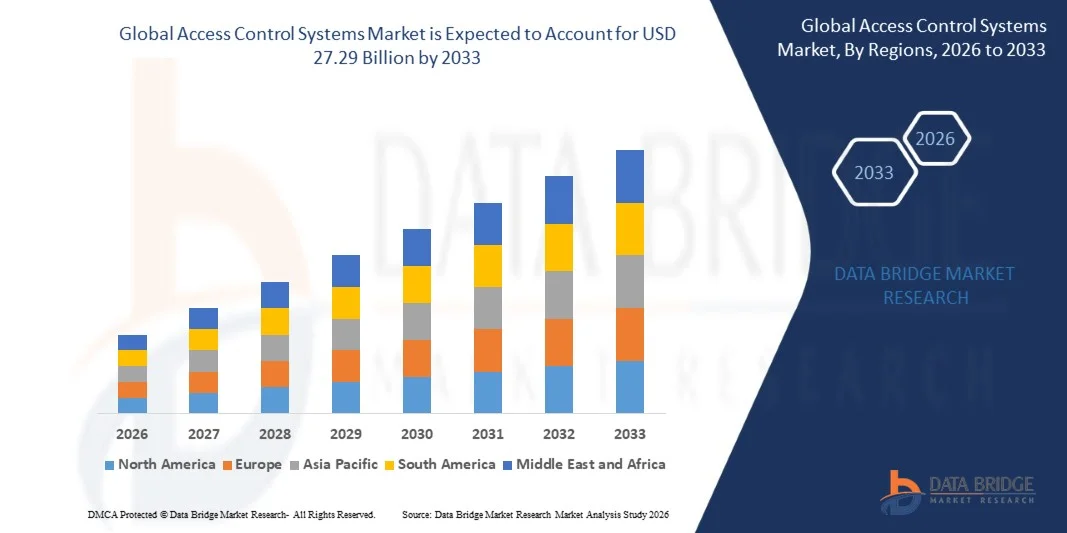
- Согласно анализу Data Bridge Market Research, рынок систем управления доступом оценивался в соответствии с13,80 млрд долларов в 2025 годуи, по прогнозам, достигнет27,29 млрд долларов к 2033 годуРастущий в aCAGR 8,90% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущими опасениями относительно физической безопасности, растущим внедрением цифровых технологий контроля доступа и растущим спросом на передовые системы аутентификации личности в коммерческом, промышленном, государственном и жилом секторах.
- Растущие случаи несанкционированного доступа, утечки данных, угрозы безопасности на рабочем месте и киберфизические риски безопасности в сочетании с растущей потребностью в централизованном управлении безопасностью заставляют предприятия, государственные учреждения, медицинские учреждения и транспортные узлы развертывать передовые системы контроля доступа. Системы биометрической аутентификации, мобильные платформы управления доступом и облачные интегрированные решения безопасности все чаще заменяют традиционные механизмы блокировки ключей, предлагая повышенную безопасность, централизованное управление, операционную эффективность и бесшовную аутентификацию пользователей в современных инфраструктурных средах.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 13,80 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 27,29 млрд долларов США
- Прогноз CAGR (2026–2033): 8,90%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка систем контроля доступа
- Северная Америка доминировала на рынке систем контроля доступа с самой большой долей выручки в 38,0% в 2025 году, поддерживаемой передовой инфраструктурой безопасности, строгими нормативными требованиями и сильным внедрением биометрических, облачных и многофакторных решений контроля доступа.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 10,1% с 2026 по 2033 год, чему способствуют быстрая урбанизация, инициативы «умных городов», расширение коммерческой инфраструктуры и рост инвестиций в технологии цифровой безопасности в Китае, Индии, Японии и Юго-Восточной Азии.
- Сегмент оборудования возглавил рынок с долей 60% в 2025 году, что обусловлено важной ролью считывателей, электронных замков, контроллеров и других физических устройств в развертывании контроля доступа.
- Программное обеспечение является самым быстрорастущим типом компонентов, прогнозируемым для регистрации CAGR в размере 10,5%, что отражает рост спроса на централизованное управление доступом, облачное подключение, аналитику и интеграцию с более широкими платформами безопасности.
- Сегмент систем учетных данных на основе карт доминировал в категории технологий учетных данных с долей дохода 45% в 2025 году, во главе с установленной базой и широкой совместимостью с существующей инфраструктурой контроля доступа.
- Сетевые проводные системы составляли 40% доли рынка в 2025 году, предпочитаемой надежным подключением и установленным использованием на предприятиях и объектах, чувствительных к безопасности.
- Сегмент развертывания гибридного программного обеспечения является самой быстрорастущей категорией режимов развертывания с CAGR 8,4%, что обусловлено организациями, стремящимися объединить облачные возможности с существующей локальной инфраструктурой.
Сегментация рынка систем контроля доступа и охвата отчетов
|
Атрибуты |
Системы контроля доступа Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке систем контроля доступа
- Организации все чаще внедряют мобильные учетные данные, биометрию и платформы доступа, основанные на программном обеспечении, для повышения безопасности, удобства и централизованного управления на рабочих местах, кампусах, коммерческих объектах, правительственных средах и объектах критической инфраструктуры.
- Например, в феврале 2025 года HID сообщил, что 61% руководителей безопасности определили распространение мобильных учетных данных в качестве основной тенденции, в то время как 35% респондентов уже использовали биометрические технологии и 13% планировали внедрение в своих организациях по всему миру.
- Унифицированные платформы безопасности позволяют организациям подключать контроль доступа к видеонаблюдению, обнаружению вторжений, аналитике и управлению идентификацией.
- Управление доступом с помощью облачных вычислений все чаще поддерживает масштабируемое администрирование, удаленный мониторинг и модернизацию существующих систем.физическая безопасностьинфраструктуры распределенных объектов и многосайтовых корпоративных операций с возможностями централизованного управления.
- Например, в феврале 2025 года Genetec представила Cloudlink 210, облачное устройство, поддерживающее управление видео, контроль доступа и обнаружение вторжений, одновременно соединяя локальные системы с облачными средами для более гибкого управления безопасностью.
- Поскольку организации отдают приоритет бесшовной аутентификации, совместимости и централизованным операциям безопасности, внедрение мобильных, биометрических, с поддержкой ИИ и облачных технологий контроля доступа, как ожидается, ускорится в современных средах физической безопасности во всем мире, поддерживая более интегрированное и гибкое управление безопасностью.
Каковы основные драйверы рынка систем контроля доступа
- Растущая потребность в защите рабочих мест, критической инфраструктуры, медицинских учреждений и чувствительных активов от несанкционированного проникновения значительно увеличивает спрос на передовые системы контроля доступа с более сильной проверкой личности и централизованным управлением безопасностью и подключенными зданиями и кампусами.
- Например, в феврале 2025 года HID сообщил, что 73% руководителей безопасности отдают приоритет программным унифицированным решениям, в то время как 73% считают объединение нескольких источников данных безопасности важным для улучшения операций безопасности во всем мире сегодня.
- Организации интегрируют контроль доступа с видеонаблюдением, обнаружением вторжений, управлением идентификацией и аналитикой для повышения ситуационной осведомленности, автоматизации рабочих процессов безопасности и усиления защиты объектов на сложных сайтах.
- Например, в апреле 2025 года HID представила новые технологии доступа, включая мобильный доступ, многофакторные считыватели аутентификации и возможности управления устройствами, предназначенные для поддержки интегрированных, бесконтактных и программных сред безопасности.
- По мере того, как организации все больше сближаются в физической и цифровой безопасности, системы контроля доступа по-прежнему будут иметь важное значение для укрепления проверки личности, повышения операционной эффективности и обеспечения централизованного управления безопасностью на все более подключенных объектах.
Какие факторы препятствуют росту рынка систем контроля доступа
- Передовые системы контроля доступа могут потребовать инвестиций в модернизацию оборудования, интеграцию программного обеспечения.кибербезопасностиЗащита, биометрическая инфраструктура и техническое обслуживание, создавая финансовые барьеры для небольших организаций и устаревших объектов.
- Например, в марте 2024 года SecurityWeek сообщила, что уязвимости в создании продуктов контроля доступа оставались незамеченными в течение многих лет, включая изъян, который использовался в дикой природе, подчеркивая риски безопасности, связанные с системами доступа, подключенными к цифровым технологиям.
- Интеграция с существующим локальным оборудованием может усложнить модернизацию, в то время как ограниченные бюджеты и недостаточные технические ресурсы могут задержать переход к облачным и программным решениям для управления доступом.
- Требования к конфиденциальности, соблюдению, кибербезопасности и интеграции могут по-прежнему ограничивать внедрение, особенно в тех случаях, когда обрабатываются биометрические данные или устаревшие системы требуют значительных обновлений.
- Например, в январе 2024 года Ассоциация умных домов и зданий сообщила, что лица, принимающие решения по контролю доступа, сталкиваются с внутренними барьерами, включая отсутствие бюджета, неопределенность в отношении рентабельности инвестиций, проблемы с модернизацией и требования к коммуникационной инфраструктуре.
- Эти проблемы увеличивают сложность развертывания и повторяющиеся расходы, замедляя внедрение среди организаций, несмотря на растущий спрос на более сильную безопасность доступа. Управление комиссара по информации Великобритании также предоставляет конкретные требования к использованию биометрических данных для контроля доступа, отражая соображения соответствия, связанные с биометрическими развертываниями.
Как сегментируется рынок систем контроля доступа
Рынок систем контроля доступа сегментирован на основе компонентов, технологии учетных данных, конфигурации системы, режима развертывания, приложения и канала продаж.
- Компонент
На основе компонента рынок систем контроля доступа сегментирован на аппаратное обеспечение, программное обеспечение и услуги. Сегмент оборудования доминировал на рынке с долей 60% в 2025 году, благодаря важной роли считывателей, электронных замков, контроллеров и других физических устройств в развертывании контроля доступа. Аппаратные средства представляют собой физическую основу инфраструктуры контроля доступа в коммерческих зданиях, промышленных объектах, государственных объектах и других защищенных средах. Организации требуют совместимого оборудования даже при обновлении программного обеспечения или переходе к облачным платформам управления. Замена обычных замков и устаревших считывателей интеллектуальными электронными устройствами также поддерживает спрос. Расширение внедрения биометрических считывателей и интеллектуальных технологий блокировки еще больше расширяет спектр оборудования, развернутого на объектах.
Сегмент программного обеспечения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR в 10,5% в течение прогнозируемого периода, что обусловлено растущим спросом на централизованное управление доступом, облачную связь, аналитику и интеграцию с более широкими платформами безопасности. Программное обеспечение позволяет организациям управлять идентификаторами, разрешениями, политиками аутентификации и доступом к записям через централизованные интерфейсы. Увеличение внедрения облачного контроля доступа создает дополнительный спрос на программно-определяемое управление безопасностью. Интеграция с видеонаблюдением, управлением посетителями, управлением идентификацией и автоматизацией зданий еще больше расширяет функциональность программного обеспечения. Организации также стремятся к мониторингу в режиме реального времени и автоматической отчетности на нескольких объектах. Ожидается, что растущий переход от аппаратно-ориентированных систем к интеллектуальным и подключенным экосистемам безопасности будет способствовать быстрому внедрению программного обеспечения.
- По данным Credential Technology
На основе технологии учетных данных рынок систем контроля доступа сегментирован на системы учетных данных на основе карт, мобильные системы учетных данных, биометрические системы учетных данных, системы на основе клавиатуры и системы учетных данных QR-кода и штрих-кода. Сегмент систем учетных данных на основе карт доминировал на рынке с долей 45% в 2025 году благодаря установленной базе и широкой совместимости с существующей инфраструктурой контроля доступа. Карточные учетные данные широко распространены в офисах, учебных заведениях, медицинских учреждениях, правительственных зданиях и промышленных местах. Организации могут удобно выпускать, деактивировать, заменять и управлять учетными данными для большого числа пользователей. Технология также выигрывает от установленной инфраструктуры чтения и стандартизированных процессов управления учетными данными.
Сегмент мобильных учетных систем, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR в 8,0% в течение прогнозируемого периода.смартфонПринятие и растущий спрос на удобную бесконтактную аутентификацию. Мобильные учетные данные позволяют пользователям получать доступ к защищенным местам через смартфоны с использованием таких технологий, как Bluetooth и NFC. Организации могут удаленно выдавать, изменять или отменять мобильные учетные данные, уменьшая зависимость от карт физического доступа. Интеграция с облачными платформами управления доступом еще больше повышает масштабируемость мобильных систем учетных данных. Растущее внедрение технологий цифровой идентификации также поддерживает их использование на рабочих местах, в коммерческих зданиях и других объектах. Растущее предпочтение бесконтактной аутентификации и учетных данных с цифровым управлением ускоряет развертывание.
- Системная конфигурация
На основе конфигурации системы рынок систем контроля доступа сегментирован на автономные автономные системы, сетевые проводные системы, сетевые беспроводные системы и гибридные проводные беспроводные системы. Сегмент сетевых проводных систем доминировал на рынке с долей 40% в 2025 году, поддерживаемый надежной связью и установленным использованием на предприятиях и объектах, чувствительных к безопасности. Проводные конфигурации обеспечивают стабильную связь между считывателями доступа, контроллерами, замками и централизованными системами управления. Они широко подходят для объектов, требующих постоянного и надежного мониторинга доступа. Государственные здания, промышленные объекты, коммерческие объекты и другие крупные объекты обычно используют сетевую инфраструктуру для централизованного управления безопасностью. Проводные системы также могут быть интегрированы с системами наблюдения, обнаружения вторжений и сигнализации.
Сегмент гибридных проводных беспроводных систем, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR в 9,5% в течение прогнозируемого периода, что обусловлено спросом на гибкие архитектуры управления доступом, которые сочетают надежность проводной связи с гибкостью беспроводной установки. Гибридные системы позволяют организациям расширять охват безопасности в местах, где установка новых кабелей может быть сложной или дорогостоящей. Они также могут способствовать постепенной модернизации существующей инфраструктуры контроля доступа. Многофункциональные объекты могут использовать различные подходы к подключению в соответствии с индивидуальными требованиями сайта. Все более широкое внедрение технологий интеллектуального строительства создает дополнительный спрос на адаптируемые конфигурации сетей. Гибридные архитектуры также обеспечивают большую масштабируемость, когда организации расширяют свои возможности или изменяют требования безопасности.
- Режим развертывания
На основе режима развертывания рынок систем контроля доступа сегментирован на локальное программное обеспечение, размещенное программное обеспечение, многопользовательское облачное программное обеспечение и гибридное развертывание программного обеспечения. Сегмент размещенного программного обеспечения доминировал на рынке с долей 52% в 2025 году, чему способствовал растущий спрос на платформы дистанционного управления доступом. Хостинговое развертывание позволяет организациям управлять системами доступа без поддержки всей инфраструктуры приложений на местном уровне. Он обеспечивает централизованные возможности управления при поддержке удаленного администрирования на распределенных объектах. Организации также могут воспользоваться упрощенным обслуживанием программного обеспечения и обновлениями системы. Модель особенно подходит для организаций, стремящихся модернизировать контроль доступа без полной замены существующей инфраструктуры. Растущий спрос на удаленно доступное управление безопасностью также поддерживает развертывание.
Сегмент развертывания гибридного программного обеспечения, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,4% в течение прогнозируемого периода, что обусловлено организациями, стремящимися объединить облачные возможности с существующей локальной инфраструктурой. Гибридное развертывание позволяет организациям сохранять локальный контроль над конфиденциальными данными доступа при использовании облачных функций для отдельных приложений. Этот подход особенно актуален для предприятий, работающих в разных местах с различными требованиями к технологиям и безопасности. Организации могут постепенно мигрировать устаревшие системы вместо полной замены инфраструктуры. Гибридные архитектуры также могут поддерживать интеграцию между существующим оборудованием управления доступом и современными облачными приложениями. Растущая обеспокоенность по поводу контроля данных и кибербезопасности побуждает организации внедрять гибкие модели развертывания.
- С помощью приложения
На основе применения рынок систем контроля доступа сегментирован на коммерческие объекты, промышленные объекты, жилые объекты, государственные и оборонные объекты, объекты здравоохранения и наук о жизни, образовательные объекты, транспортную и логистическую инфраструктуру, а также общественные и общественные объекты. Сегмент коммерческих объектов доминировал на рынке с долей 31% в 2025 году, чему способствовало широкое развертывание офисов, розничной недвижимости, гостиничных объектов, финансовых учреждений и других коммерческих зданий. Компании все чаще требуют контролируемого входа для защиты сотрудников, посетителей, оборудования и чувствительных областей. Системы контроля доступа также интегрируются с видеонаблюдением, управлением посетителями и технологиями автоматизации зданий. Расширение интеллектуальных офисных сред создает дополнительный спрос на решения для цифрового управления доступом. Коммерческие объекты часто требуют систем, которые могут управлять большим количеством пользователей и получать разрешения на доступ.
Сегмент медицинских и медико-биологических учреждений, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,4% в течение прогнозируемого периода, чему будет способствовать увеличение требований к контролируемому доступу к чувствительным средам здравоохранения. Больницы, лаборатории, фармацевтические учреждения и исследовательские центры требуют ограниченного доступа к аптекам, лабораториям, операционным зонам, местам хранения и другим чувствительным местам. Передовые технологии контроля доступа могут помочь организациям здравоохранения управлять разрешениями пользователей и вести подробные записи доступа. Растущее развитие умных больниц и цифровых медицинских учреждений поддерживает интеграцию с более широкими системами безопасности. Биометрические и бесконтактные технологии также приобретают все большее значение в области здравоохранения. Растущие требования к безопасности и соблюдению требований побуждают учреждения здравоохранения модернизировать устаревшие системы доступа.
- Канал продаж
На основе канала продаж рынок систем контроля доступа сегментируется на прямые продажи OEM, продажи дистрибьюторов и реселлеров, продажи под руководством системного интегратора, продажи под руководством подрядчика, продажи под руководством поставщика услуг и онлайн-продажи. Сегмент продаж под руководством системного интегратора доминировал на рынке с долей 35% в 2025 году из-за растущей сложности современных развертываний контроля доступа. Системные интеграторы могут сочетать контроль доступа с видеонаблюдением, обнаружением вторжений, управлением идентификацией и системами автоматизации зданий. Крупные предприятия и государственные учреждения часто требуют индивидуальной архитектуры, которая требует специализированного опыта проектирования и внедрения. Интеграторы также могут обеспечить установку, конфигурацию, совместимость и постоянную техническую поддержку. Их способность координировать несколько технологий снижает сложность для организаций, занимающихся крупными проектами в области безопасности.
Сегмент онлайн-продаж, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 11% в течение прогнозируемого периода, что обусловлено увеличением цифровых закупок и растущей доступностью стандартизированных продуктов контроля доступа через онлайн-платформы. Онлайн-каналы позволяют покупателям более удобно сравнивать спецификации продукции и варианты технологий. Малые и средние организации могут использовать цифровые каналы для закупки считывателей, электронных замков, контроллеров и соответствующего оборудования без обширных процессов закупок. Рост облачных и плагин-игровых решений для доступа в дальнейшем поддерживает онлайн-покупки. Производители и дистрибьюторы также расширяют свое присутствие в сфере цифровых продаж, чтобы расширить клиентскую базу. Расширение внедрения электронной коммерции в рамках закупок предприятий улучшает доступность продуктов безопасности.
В каком регионе находится наибольшая доля рынка систем контроля доступа
- Северная Америка доминировала на рынке систем контроля доступа с самой большой долей выручки в 38,0% в 2025 году, поддерживаемой передовой инфраструктурой безопасности, строгими нормативными требованиями и сильным внедрением биометрических, облачных и многофакторных решений контроля доступа.
- Регион также пользуется строгими требованиями безопасности, развитой инфраструктурой предприятия и наличием крупных поставщиков технологий контроля доступа. Все более широкое внедрение мобильных учетных данных, аутентификации с поддержкой ИИ и интегрированных платформ физической безопасности продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Обзор рынка систем контроля доступа в США
Рынок систем контроля доступа в США демонстрирует сильный рост благодаря растущим инвестициям в передовую инфраструктуру безопасности, управление идентификацией и интегрированные технологии физической безопасности. Зрелые коммерческие, правительственные, медицинские и критические секторы инфраструктуры страны, наряду с растущим внедрением биометрических, мобильных и облачных систем контроля доступа, стимулируют спрос на различные приложения. Кроме того, растущий акцент на безопасность объектов, кибербезопасность и контролируемый доступ к чувствительным средам ускоряет внедрение системы на предприятиях и в государственных учреждениях.
Азиатско-Тихоокеанский рынок систем контроля доступа
Ожидается, что на рынке систем контроля доступа в Азиатско-Тихоокеанском регионе будет наблюдаться быстрый рост, обусловленный растущей урбанизацией, расширением коммерческой инфраструктуры и ростом инвестиций в технологии интеллектуального строительства и безопасности в таких странах, как Китай, Индия и Япония. Растущая осведомленность о передовых решениях в области безопасности, растущее внедрение биометрических и мобильных технологий аутентификации и растущий спрос на масштабируемые системы управления доступом способствуют расширению регионального рынка. Кроме того, растущее развитие центров обработки данных, транспортной инфраструктуры, производственных мощностей и умных городов ускоряет внедрение контроля доступа в коммерческом и промышленном секторах.
Японский рынок систем контроля доступа
Рынок систем контроля доступа в Японии демонстрирует устойчивый рост благодаря растущим инвестициям в передовые технологии безопасности, инфраструктуру интеллектуального строительства и автоматизированное управление объектами. Коммерческие здания, промышленные объекты, учреждения здравоохранения и транспортная инфраструктура все чаще внедряют сложные системы контроля доступа для проверки личности, управления ограниченными районами и безопасности объектов. Более того, растущая интеграция биометрической аутентификации, мобильных учетных данных и подключенных платформ безопасности также способствует росту рынка.
Китайский рынок систем контроля доступа
Рынок систем контроля доступа в Китае быстро растет, что обусловлено растущей урбанизацией, расширением коммерческой и промышленной инфраструктуры и увеличением инвестиций в инициативы в области «умных» городов и цифровой безопасности. Растущее внедрение биометрической аутентификациираспознавание лицМобильные учетные данные и облачные платформы управления доступом в коммерческом, государственном и промышленном секторах значительно повышают спрос на рынке. Кроме того, растущие инвестиции в интеллектуальные здания, транспортную инфраструктуру, центры обработки данных и критически важные объекты ускоряют модернизацию систем контроля доступа, позиционируя Китай как один из самых быстрорастущих рынков для технологий контроля доступа во всем мире.
Системы контроля доступа в Великобритании Market Insight
Рынок систем контроля доступа в Великобритании переживает устойчивый рост, чему способствует растущее внедрение передовых технологий безопасности на коммерческих объектах, правительственных зданиях, в учреждениях здравоохранения и транспортной инфраструктуре. Увеличение инвестиций в инфраструктуру интеллектуального строительства и растущий спрос на централизованные, бесконтактные и облачные решения для управления доступом способствуют росту рынка. Кроме того, интеграция биометрической аутентификации, мобильных учетных данных и подключенных платформ безопасности улучшает управление безопасностью и операционную эффективность, позиционируя Великобританию как ключевой рынок для систем контроля доступа.
Немецкий рынок систем контроля доступа
Рынок систем контроля доступа в Германии неуклонно расширяется благодаря сильной промышленной базе страны, развитой инфраструктуре и растущему внедрению технологий безопасности. Производственные компании, коммерческие предприятия, правительственные учреждения и исследовательские организации все чаще используют системы контроля доступа для управления идентификацией, защиты объектов и безопасности ограниченных районов. Непрерывные достижения в области биометрической аутентификации, облачного управления и интегрированных платформ безопасности, наряду с растущим вниманием к защите критической инфраструктуры и промышленных объектов, способствуют дальнейшему росту рынка в Германии.
Какие компании занимают лидирующие позиции на рынке систем контроля доступа
Индустрия систем контроля доступа в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- ASSA ABLOY AB(Швеция)
- Allegion plc(Ирландия)
- Дормакаба Holding AG(Швейцария)
- Johnson Controls, Inc.(США)
- Honeywell International Inc.(США)
- Robert Bosch GmbH (Германия)
- Фалес (Франция)
- NEC Corporation (Япония)
- Schneider Electric (Франция)
- Zhejiang Dahua Technology Co., Ltd. (Китай)
- Hangzhou Hikvision Digital Technology Co., Ltd. (Китай)
- Hanwha Vision Corporation (Южная Корея)
- ANVIZ (Китай)
- Matrix Comsec Pvt. Ltd. (Индия)
- ButterflyMX, Inc. (США)
- Gallagher Group Limited (Новая Зеландия)
- Suprema Inc. (Южная Корея)
- Paxton Ltd (Великобритания)
- FERMAX ELECTRÓNICA, S.A.U. (Испания)
- Identiv, Inc. (США)
Каковы последние достижения на рынке систем контроля доступа
- В апреле 2025 года HID Global представила свои последние инновации в области контроля доступа на ISC West 2025, включая новые считыватели Signo и OMNIKEY, HID Mobile Access, принтеры FARGO и программное обеспечение для интеграционных услуг. Разработки были сосредоточены на поддержке мобильной безопасности, бесшовной интеграции и более безопасного доступа, что подчеркивает переход отрасли к подключенным и цифровым решениям управления доступом.
- В январе 2025 года ASSA ABLOY объявила о приобретении 3millID Corporation и Third Millennium Systems, расширив свой портфель считывателей для контроля физического доступа и учетных данных в США и Великобритании. Сделка была призвана укрепить предложение компании по контролю доступа и расширить ее технологический портфель в области физической безопасности.
- В июне 2024 года Mercury Security и HID анонсировали контроллеры Mercury MP следующего поколения, предназначенные для обеспечения повышенной гибкости и безопасности для новых установок управления доступом и устаревших обновлений системы. Контроллеры поддерживают интеграцию с технологиями управления доступом, управлением лифтом, автоматизацией зданий, приложениями IoT и сторонними решениями с помощью подхода с открытой архитектурой.
- В ноябре 2023 года ASSA ABLOY запустила в Швейцарии систему контроля доступа SMARTair, обеспечивающую компактное, модульное и масштабируемое решение, предназначенное для гибких приложений безопасности. Система поддерживает беспроводную установку, несколько вариантов конфигурации и возможности интеграции, что обеспечивает современное управление доступом без обширных требований к проводке.
- В августе 2021 года HID Global объявила, что ее линейки контроллеров HID Aero и HID Mercury и HID Signo Readers завершили тестирование и проверку в рамках программы OSDP Verified Ассоциации индустрии безопасности. Проверка укрепила возможности взаимодействия и безопасности для устройств контроля доступа с использованием стандарта связи OSDP.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











