Сегментация мирового рынка лечения ахроматопсии по типу (приобретенная ахроматопсия или дисхроматопсия, церебральная ахроматопсия, врожденная ахроматопсия и другие), методам лечения (генная терапия, средства коррекции зрения (Eyeborg) и другие), конечным пользователям (больницы, домашний уход, специализированные клиники, другие), каналам сбыта (больничные аптеки, онлайн-аптеки, розничные аптеки и другие) — отраслевые тенденции и прогноз до 2033 года.
Размер рынка лечения ахроматопсии
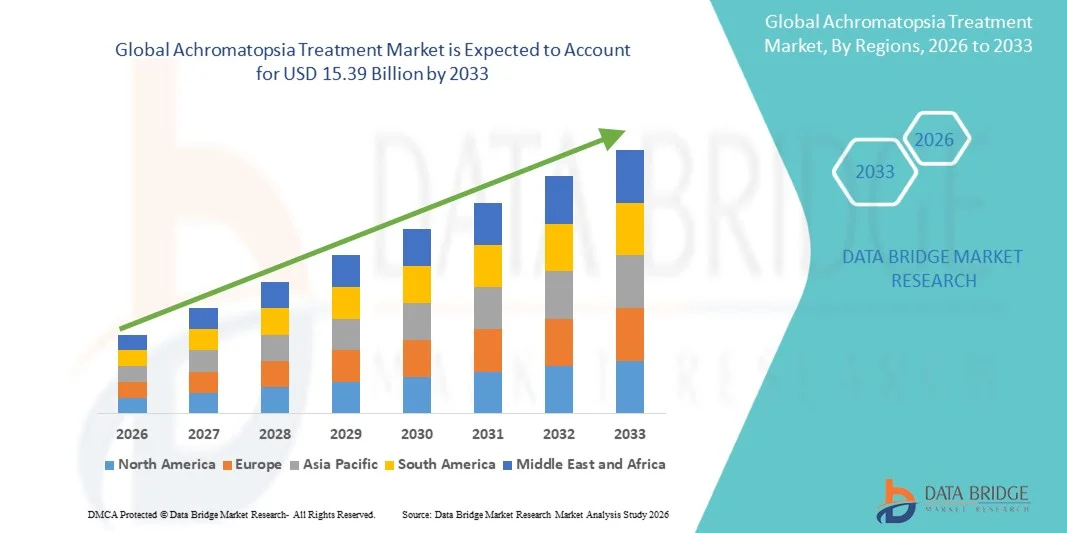
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения ахроматопсии был оценен как9,30 млрд долларов в 2025 годуОжидается, что он достигнет15,39 млрд долларов к 2033 году, вCAGR 6,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью наследственных расстройств сетчатки, особенно ахроматопсии, которая вызывает полную цветовую слепоту и нарушения зрения, стимулируя спрос на эффективные решения для лечения.
- Кроме того, растущий спрос на передовую генную терапию, фармакологические и поддерживающие варианты лечения устанавливает методы лечения ахроматопсии в качестве основных решений для улучшения зрения и качества жизни у пострадавших пациентов, тем самым значительно повышая рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$9,30 млрд.
- Ожидаемая рыночная стоимость (2033):$15,39 млрд.
- Прогноз CAGR (2026–2033):6.50%
Анализ рынка лечения ахроматопсии
- Лечение ахроматопсии, включая генную терапию, фармакологические вмешательства и решения для поддерживающей терапии, становится все более важным как в клинических, так и в исследовательских условиях из-за растущей распространенности наследственных расстройств сетчатки и необходимости улучшенной терапии восстановления зрения.
- Растущий спрос на лечение ахроматопсии в первую очередь обусловлен достижениями в генной терапии и целевых фармакологических методах лечения, повышением осведомленности среди пациентов и поставщиков медицинских услуг и ростом инвестиций в лечение редких заболеваний.
- Северная Америка доминировала на рынке лечения ахроматопсии с самой большой долей дохода в 38,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, ранним внедрением инновационных генных терапий и сильным присутствием ключевых игроков отрасли.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения ахроматопсии в течение прогнозируемого периода из-за повышения осведомленности о генетической терапии, увеличения инвестиций в здравоохранение и улучшения доступа к специализированной офтальмологической помощи в таких странах, как Китай, Индия и Япония.
- Сегмент врожденной ахроматопсии доминировал над крупнейшей долей рынка в 52,3% в 2025 году, что обусловлено его распространенностью на протяжении всей жизни и генетическим происхождением.
Сфера охвата и сегментация рынка лечения ахроматопсии
|
Атрибуты |
Лечение ахроматопсии Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
• Novartis AG (Швейцария) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка лечения ахроматопсии
"Улучшенная вовлеченность пациентов с помощью ИИ и контролируемых голосом систем лечения"
- Глобальный рынок лечения ахроматопсии демонстрирует явную тенденцию к устройствам на базе ИИ и управлению здравоохранением с помощью голоса. Эти технологии все чаще позволяют пациентам активно контролировать соблюдение терапии, получать своевременные напоминания и отслеживать улучшения зрительной функции с минимальным ручным вмешательством, повышая общую эффективность лечения.
- Например, несколько устройств теперь легко интегрируются с Amazon Alexa, Google Assistant и Apple HomeKit, позволяя пациентам получать уведомления о предстоящих сеансах лечения, автоматически завершать лог-терапию и даже отправлять оповещения воспитателям или клиницистам, если обнаружены необычные шаблоны или пропущенные сеансы. Эта интеграция снижает нагрузку на поставщиков медицинских услуг и укрепляет доверие пациентов.
- Аналитика с поддержкой ИИ также играет преобразующую роль, предлагая прогностическое понимание результатов терапии. Эти системы могут анализировать модели поведения пациентов, историческую приверженность и показатели реагирования, чтобы предлагать персонализированные корректировки планов лечения, усиливая принятие клинических решений.
- Кроме того, функции голосового управления выходят за рамки напоминаний, включая интерактивное руководство во время сеансов терапии, свободный доступ к журналам лечения и немедленную обратную связь об использовании устройства, что особенно полезно для пациентов с ограничениями мобильности или тех, кто самостоятельно управляет лечением дома.
- Тенденция также поощряет взаимодействие с другими цифровыми платформами здравоохранения и носимыми устройствами, позволяя пациентам контролировать свое состояние наряду с другими параметрами здоровья, такими как частота сердечных сокращений, качество сна или глазные показатели, создавая целостный опыт домашнего здравоохранения.
Динамика рынка лечения ахроматопсии
водитель
Растущая потребность в удобных, персонализированных и дистанционных решениях для лечения
- Растущая распространенность нарушений зрения в сочетании с предпочтением пациента домашнему уходу стимулирует спрос на решения для лечения ахроматопсии с поддержкой ИИ. Пациенты все чаще предпочитают устройства, которые позволяют проводить удобную, последовательную и персонализированную терапию без частых посещений больницы.
- Например, в апреле 2025 года Onity, Inc. (Honeywell International, Inc.) объявила о достижениях в устройствах мониторинга здоровья на основе IoT, интегрируя отслеживание соблюдения на основе ИИ для обеспечения автоматической обратной связи и настройки терапии. Ожидается, что такие инновации будут стимулировать рост рынка в течение прогнозируемого периода.
- Персонализация на основе ИИ позволяет устройствам для лечения регулировать интенсивность, продолжительность или планирование терапии в соответствии с конкретными потребностями пациента, улучшая результаты при одновременном снижении риска чрезмерного или недостаточного лечения.
- Функции удаленного мониторинга позволяют медицинским работникам фактически контролировать пациентов, облегчая своевременное вмешательство и уменьшая необходимость физических консультаций. В сочетании с голосовым управлением это повышает удобство, автономию пациента и вовлеченность, особенно для пожилых людей или людей с ограниченными возможностями.
- Быстрое внедрение телемедицинских платформ и мобильных медицинских приложений дополняет этот рост, позволяя пациентам синхронизировать свои устройства со смартфонами, планшетами и облачными порталами для обмена данными и аналитики в режиме реального времени.
- Повышение осведомленности о преимуществах раннего вмешательства при нарушениях зрения, наряду с ростом инвестиций в цифровую инфраструктуру здравоохранения, еще больше способствует внедрению систем лечения ахроматопсии с поддержкой ИИ.
Сдержанность/вызов
"Проблемы безопасности данных, надежности устройств и высоких первоначальных затрат"
- Конфиденциальность данных и кибербезопасность остаются критическими проблемами для подключенных устройств Achromatopsia Treatment. Облачные платформы и системы с поддержкой ИИ уязвимы для несанкционированного доступа или попыток взлома, которые могут скомпрометировать конфиденциальную информацию пациентов и снизить доверие к цифровым технологиям здравоохранения.
- Например, несколько громких нарушений безопасности в медицинских устройствах IoT заставили пациентов и поставщиков опасаться принятия полностью подключенных решений. Такие компании, как August и Level Home, решают эти проблемы, используя сквозное шифрование, многофакторную аутентификацию и обычные обновления прошивки.
- Надежность и согласованность устройств также создают проблемы; управляемые ИИ системы лечения требуют точной калибровки и непрерывного мониторинга для обеспечения точности терапии. Технические сбои или сбои в работе устройства могут повлиять на приверженность пациента и результаты.
- Относительно высокая первоначальная стоимость современных устройств для лечения ахроматопсии, особенно с аналитикой ИИ и голосовой интеграцией, может ограничить доступ для чувствительных к цене пациентов или небольших поставщиков медицинских услуг. В то время как базовые устройства обработки являются более доступными, премиальные системы часто имеют значительно более высокие цены из-за сложных функций.
- Пациенты в развивающихся регионах или те, у кого нет стабильного подключения к Интернету, могут столкнуться с дополнительными препятствиями для принятия решений с поддержкой ИИ и голосовой интеграции, что потенциально ограничивает проникновение на рынок.
- Преодоление этих проблем требует многоплановых стратегий, включая надежные протоколы кибербезопасности, кампании по обучению пациентов безопасному использованию устройств, расширенную техническую поддержку и разработку экономически эффективных вариантов лечения с поддержкой ИИ. Кроме того, партнерские отношения с поставщиками телемедицины и страховое покрытие для устройств дистанционного мониторинга могут способствовать дальнейшему внедрению и устойчивому росту рынка.
Сфера охвата рынка лечения ахроматопсии
Рынок лечения ахроматопсии сегментирован на основе типа, управления, конечного пользователя и канала распространения.
• По типу
На основе типа рынок лечения ахроматопсии сегментирован на приобретенную ахроматопсию / дишроматопсию, церебральную ахроматопсию, врожденную ахроматопсию и другие. Сегмент врожденной ахроматопсии доминировал над крупнейшей долей рынка в 52,3% в 2025 году, что обусловлено его распространенностью на протяжении всей жизни и генетическим происхождением. Пациентам часто требуется постоянный мониторинг, адаптивные вмешательства и вспомогательные устройства с раннего детства. Больницы и специализированные клиники широко применяют диагностические и управленческие решения для улучшения качества жизни пациентов. Исследовательские программы генной терапии, направленные на врожденные случаи, способствуют продвинутому принятию лечения. Технологические улучшения в визуальных средствах, устройствах для отслеживания глаз и инструментах нейроофтальмологической поддержки улучшают результаты лечения пациентов. Клиническая осведомленность и программы генетического скрининга еще больше усиливают доминирование на рынке. Государственная и частная медицинская поддержка редких врожденных расстройств способствует доступности. Страховое покрытие для специализированных вмешательств также способствует росту доходов. Непрерывные исследования и клинические испытания в врожденной ахроматопсии поддерживают высокие показатели усыновления. Развивающиеся рынки с улучшенной инфраструктурой офтальмологической помощи все чаще получают доступ к лечению. Сегмент также выигрывает от информационно-пропагандистских организаций и организаций поддержки пациентов, способствующих повышению осведомленности.
Ожидается, что в сегменте приобретенной ахроматопсии / дисхроматопсии будет наблюдаться самый быстрый CAGR в 18,5% с 2026 по 2033 год, чему способствует повышение осведомленности о травмах или вызванных заболеваниями недостатках цветового зрения. Увеличение диагностики травм головного мозга или сетчатки, наряду с требованиями безопасности на рабочем месте и в автомобиле, стимулирует спрос. Больницы, поставщики услуг по уходу на дому и специализированные клиники используют визуальные средства и вспомогательные технологии для взрослых пациентов. Технологические инновации в носимых устройствах, приложениях на основе смартфонов и адаптивных линзах облегчают внедрение. Сегмент также выигрывает от роста телеофтальмологии и удаленного мониторинга пациентов. Клинические исследования, выявляющие обратимые или излечимые причины, способствуют раннему вмешательству. Кампании по повышению осведомленности среди неврологов и офтальмологов поддерживают усиление диагностики. Рост также поддерживается развивающимися экономиками, инвестирующими в офтальмологическую помощь. Расширение онлайн-платформ для обучения пациентов и распространения устройств ускоряет их внедрение. Пациенты все чаще ищут неинвазивные решения и генную терапию. Непрерывные инновации в программах реабилитации и визуального обучения способствуют росту сегмента.
• Управление
На основе управления рынок сегментирован на генную терапию, визуальные средства (Eyeborg) и другие. Сегмент визуальных вспомогательных средств доминировал на крупнейшей доле рынка в 47,8% в 2025 году, что обусловлено его неинвазивным характером и немедленными преимуществами для компенсации цветового зрения. Больницы, специализированные клиники и поставщики услуг по уходу на дому используют визуальные средства, такие как устройства Eyeborg, спектральные фильтры и приложения дополненной реальности для повседневного использования. Повышение осведомленности среди пациентов и лиц, осуществляющих уход, способствует постоянному спросу. Технологические улучшения улучшают удобство использования устройства, портативность и адаптацию цвета в реальном времени. Правительственные инициативы по поддержке редких заболеваний и доступности для пациентов укрепляют принятие. Визуальные средства широко рекомендуются для детей и взрослых, не имеющих доступа к генной терапии. Интеграция со смартфонами, приложениями и вспомогательными инструментами еще больше повышает удобство. Высокая распространенность врожденной ахроматопсии усиливает доминирование на рынке. Клиническое руководство и мониторинг телеофтальмологии улучшают соблюдение и результаты. Исследование адаптивных линз и носимых AR-решений поддерживает инновации. Многонациональные производители устройств обеспечивают широкое географическое распространение. Специализированные клиники часто предлагают комбинированные пакеты терапии с визуальными средствами.
Ожидается, что сегмент генной терапии станет свидетелем самого быстрого CAGR в 21,2% с 2026 по 2033 год, чему способствуют прорывы в генетических исследованиях, нацеленных на мутации, вызывающие ахроматопсию. Клинические испытания и одобрение регулирующих органов на развитых рынках ускоряют процесс принятия. Больницы и специализированные клиники все чаще используют генную терапию для долгосрочных решений. Рост инвестиций биотехнологических компаний в лечение редких заболеваний стимулирует рост. Спрос пациентов на лечебные решения, а не на адаптивные вмешательства, поддерживает быстрое принятие. Расширенные исследования в области редактирования генов и доставки вирусных векторов повышают эффективность и безопасность. Развивающиеся страны постепенно внедряют генную терапию в рамках пилотных программ. Повышение осведомленности среди офтальмологов и неврологов способствует усыновлению. Интеграция с генетическим тестированием обеспечивает точное таргетирование пациентов. Телемедицина и дистанционный мониторинг дополняют лечение. Успешные тематические исследования и публикации укрепляют доверие врачей. Страховое покрытие в отдельных регионах также поддерживает поглощение.
• Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей дохода в 55,4% в 2025 году, что обусловлено высоким притоком пациентов, наличием специализированных офтальмологических отделений и доступом к генной терапии и диагностической инфраструктуре. Больницы обеспечивают комплексный уход, включая генетическое тестирование, назначение визуальной помощи и реабилитацию. Государственная и частная поддержка здравоохранения в связи с редкими врожденными расстройствами способствует принятию больниц. Интеграция междисциплинарной помощи, включая офтальмологию и неврологию, улучшает результаты лечения пациентов. Политика возмещения расходов и страховое покрытие больничных вмешательств поддерживают доминирование на рынке. Непрерывные клинические испытания, проводимые в больницах, еще больше усиливают усыновление. Больницы также играют ключевую роль в информировании пациентов и мониторинге после лечения. Технологические достижения, интегрированные в больницы, повышают точность диагностики. Сегмент выигрывает от долгосрочного наблюдения за пациентами и академического сотрудничества. Клинические рекомендации, рекомендующие структурированное управление ахроматопсией, усиливают использование больниц.
Ожидается, что в сегменте специализированных клиник самый быстрый CAGR составит 19,8% с 2026 по 2033 год, что обусловлено растущим спросом на персонализированный, неинвазивный уход и адаптивные устройства. Специализированные клиники предлагают визуальные средства, носимые технологии и консультационные услуги по генной терапии. Пациенты предпочитают клиники для целенаправленных вмешательств, более быстрого доступа и экспертного руководства. Усыновление телеофтальмологии и интеграция домашних хозяйств ускоряют рост. Клиники обеспечивают обучение методам визуальной компенсации, повышая соответствие пациентов. На развивающихся рынках наблюдается рост специализированных офтальмологических и неврологических специализированных центров. Клиники также сотрудничают с производителями устройств для демонстрации и распространения. Расширение программ обучения пациентов и онлайн-консультаций способствует быстрому принятию. Специализированные клиники обслуживают как педиатрическое, так и взрослое население. Сегмент выигрывает от увеличения предпочтения пациентов амбулаторным решениям. Инновационные методы лечения и носимые визуальные средства, введенные клиниками, ускоряют проникновение на рынок.
• Распределительный канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку, розничную аптеку и другие. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 50,6% в 2025 году, что обусловлено прямым доступом к больничным пациентам и интеграцией с назначенной генной терапией или устройствами визуальной помощи. Больничные аптеки обеспечивают регулируемое дозирование, консультирование пациентов и мониторинг терапии. Тесное сотрудничество с отделениями офтальмологии и неврологии способствует усыновлению. Наличие субсидируемых программ и политики возмещения дополнительно поддерживают доминирование на рынке. Больницы остаются основным пунктом ухода как за острой, так и за хронической ахроматопсией.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 20,9% с 2026 по 2033 год, что обусловлено ростом внедрения электронной коммерции, предпочтениями пациентов в доставке на дом и цифровой интеграцией здравоохранения. Онлайн-аптеки распространяют визуальные средства, вспомогательные устройства и вспомогательные добавки. Простота заказа, доступ к обзорам продуктов и доставка на порог поощряют усыновление пациентов. Интеграция с телемедицинскими платформами повышает точность и соответствие рецепту. Онлайн-каналы также обеспечивают более широкий географический охват, особенно в сельских и отдаленных районах. Рост поддерживается ростом цифровой грамотности и расширением доступа в Интернет во всем мире. Партнерские отношения между производителями устройств и электронными устройствами еще больше стимулируют рост сегмента. Развивающиеся рынки все больше полагаются на онлайн-дистрибуцию для поддержки редких заболеваний. Пациенты получают выгоду от доступности, удобства и доступа к обновленным версиям устройств. Онлайн-платформы дополняют услуги по уходу на дому и специализированных клиник, обеспечивая непрерывность ухода.
Региональный анализ рынка лечения ахроматопсии
- Северная Америка доминировала на рынке лечения ахроматопсии с самой большой долей дохода в 38,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, ранним внедрением инновационных генных терапий и сильным присутствием ключевых игроков отрасли. В США наблюдается значительный рост клинических испытаний, расширенная доступность лечения и доступ пациентов к новым методам лечения, что способствует внедрению и расширению рынка.
- Потребители в регионе все больше узнают о генетических и передовых вариантах лечения, уделяя приоритетное внимание доступу к специализированным офтальмологическим центрам и программам раннего вмешательства.
- Высокие располагаемые доходы, поддерживающая политика возмещения и технологически настроенное население пациентов еще больше поощряют внедрение передовых методов лечения ахроматопсии как в городских, так и в полугородских регионах.
Американский рынок лечения ахроматопсии
Американский рынок лечения ахроматопсии занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовало быстрое внедрение инновационных решений генной терапии и программ клинических испытаний. Пациенты и медицинские работники все больше сосредотачиваются на раннем вмешательстве, индивидуальных планах терапии и долгосрочных программах визуальной реабилитации. Кроме того, тесное сотрудничество между биотехнологическими компаниями, исследовательскими институтами и офтальмологическими клиниками ускоряет доступность и внедрение терапии.
Европейский рынок лечения ахроматопсии
Европейский рынок лечения ахроматопсии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности пациентов о генетических методах лечения, устоявшихся системах здравоохранения и ростом числа специализированных офтальмологических центров. В таких странах, как Германия, Франция и Италия, наблюдается рост числа пациентов, участвующих в клинических испытаниях и внедрении новых методов генной терапии.
Великобритания Achromatopsia Treatment Market Insight
Ожидается, что рынок лечения ахроматопсии в Великобритании будет неуклонно расти, чему будет способствовать внимание Национальной службы здравоохранения к редким глазным расстройствам, увеличение инвестиций в программы генетической терапии и спрос на персонализированные планы лечения. Пропаганда пациентов и информационно-просветительские кампании способствуют дальнейшему внедрению терапии.
Немецкий рынок лечения ахроматопсии
Рынок лечения ахроматопсии в Германии расширяется благодаря сильной инфраструктуре здравоохранения, акценту на точную медицину и широкому доступу к клиническим испытаниям. Акцент страны на инновации и безопасность пациентов способствует скорейшему внедрению новых методов лечения ахроматопсии.
Азиатско-Тихоокеанский рынок лечения ахроматопсии
Ожидается, что рынок лечения ахроматопсии в Азиатско-Тихоокеанском регионе будет самым быстрорастущим в течение прогнозируемого периода, чему будет способствовать повышение осведомленности о генетических методах лечения, увеличение инвестиций в здравоохранение и улучшение доступа к специализированной офтальмологической помощи в таких странах, как Китай, Индия и Япония. Правительственные инициативы, способствующие лечению редких заболеваний, развитию частной инфраструктуры здравоохранения и повышению уровня образования пациентов, ускоряют внедрение передовых методов лечения.
Японский рынок лечения ахроматопсии
Японский рынок лечения ахроматопсии набирает обороты из-за высокотехнологичной экосистемы здравоохранения, широкой урбанизации и растущего внимания к визуальной реабилитации на основе генной терапии. Старение населения и расширение доступа к специализированной офтальмологической помощи поддерживают принятие терапии как в жилых, так и в клинических условиях.
Китайский рынок лечения ахроматопсии
Китайский рынок лечения ахроматопсии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, рост расходов на здравоохранение среднего класса и расширение доступа к передовой офтальмологической помощи. Расширение специализированных лечебных центров, повышение осведомленности пациентов и правительственные инициативы по борьбе с редкими заболеваниями способствуют дальнейшему росту рынка. Наличие отечественных биотехнологических компаний, разрабатывающих решения для генной терапии, также повышает доступность и доступность лечения.
Доля рынка лечения ахроматопсии
Индустрия лечения ахроматопсии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Novartis AG (Швейцария)
MeiraGTx Holdings plc (Великобритания)
GenSight Biologics (Франция)
Spark Therapeutics, Inc. (США)
Homestead Technologies, Inc. (США)
RetroSense Therapeutics, Inc. (США)
•AGTC Therapeutics, Inc. (США)
Roche Holding AG (Швейцария)
Editas Medicine, Inc. (США)
•REGENXBIO Inc. (США)
Audentes Therapeutics, Inc. (США)
4D молекулярная терапия, Inc. (США)
Biogen Inc. (США)
MeiraGTx US Inc. (США)
Janssen Pharmaceuticals (США)
•Pfizer Inc. (США)
Отдел генной терапии Novartis (Швейцария)
Applied Genetic Technologies Ltd. (США)
Последние события на мировом рынке лечения ахроматопсии
- В июне 2024 года AGTC завершила регистрацию в своем клиническом исследовании фазы I/II, в котором оценивалась AGTC-402 для ахроматопсии, связанной с CNGB3, лечение 21 пациента на нескольких клинических участках, и объявила о планах начать ключевое испытание фазы III в начале 2025 года на основе поощрения сигналов безопасности и эффективности, наблюдаемых в текущем исследовании.
- В марте 2024 года Nanoscope Therapeutics получила обозначение FDA Fast Track для своей оптогенетической терапии MCO-010, направленной на лечение ахроматопсии, признавая потенциал терапии для удовлетворения значительных неудовлетворенных потребностей в наследственных расстройствах сетчатки и ускорения регуляторных взаимодействий.
- В январе 2024 года ProQR Therapeutics объявила о стратегическом партнерстве с Laboratoires Théa для разработки и коммерциализации методов лечения на основе РНК для наследственных заболеваний сетчатки, включая ахроматопсию, в сотрудничестве на сумму до 200 миллионов евро в виде веховых платежей и общих обязанностей по развитию.
- В ноябре 2023 года Coave Therapeutics завершила серию стоимостью 38 миллионов евро. Финансовый раунд для продвижения своей платформы доставки векторных генов с двойным AAV с ведущими программами, нацеленными на ахроматопсию CNGB3 и другие наследственные заболевания сетчатки, требующие доставки больших терапевтических генов
- В июне 2024 года клинические обзоры исследований сообщили, что пять клинических испытаний генной терапии были зарегистрированы для ахроматопсии по состоянию на середину 2024 года, включая несколько программ фазы I / II, тестирующих заместительную терапию на основе AAV, нацеленную на мутации CNGA3 или CNGB3, показывая предварительную безопасность и ранние результаты эффективности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.