


Global Acquired Agranulocytosis Treatment Market, By Treatment (Antibiotics, Antifungal, Corticosteroids, Filgrastim, Immunosuppressant Drugs, Bone Marrow Transplant, Others), Diagnosis (Blood and Urine Test, Genetic Testing, Bone Marrow Test, Physical Exam, Others), Dosage (Tablet, Injection, Mouthwash, Others), Route of Administration (Oral, Intravenous, Intramuscular, Others), Symptoms (Fatigue, Fever, Sore Throat, Bleeding Gums, Mouth Sores, Others), End-Users (Clinic, Hospital, Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, Online Pharmacy), Country (U.S., Canada, Mexico, Brazil, Argentina, Peru, Rest of South America, Germany, France, U.K., Netherlands, Switzerland, Belgium, Russia, Italy, Spain, Turkey, Hungary, Lithuania, Austria, Ireland, Norway, Poland, Rest of Europe, China, Japan, India, South Korea, Singapore, Malaysia, Australia, Thailand, Indonesia, Philippines, Vietnam, Rest of Asia-Pacific, Saudi Arabia, U.A.E, Egypt, Israel, Kuwait, South Africa, Rest of Middle East and Africa) Industry Trends and Forecast to 2028
Каков размер рынка лечения агранулоцитоза и темпы роста
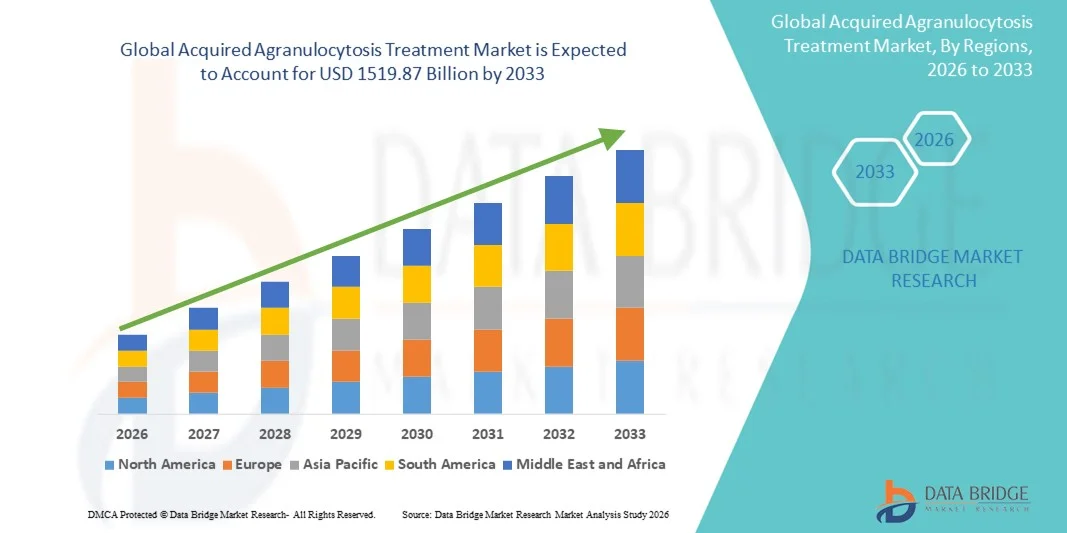
- Глобальный объем рынка лечения агранулоцитоза был оценен в1 005,5 млрд долларов США в 2025 годуОжидается, что он достигнет1519,87 млрд долларов к 2033 году, вCAGR 5,30%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен повышением осведомленности о редких гематологических расстройствах, технологическими достижениями в диагностике и растущим внедрением целевых методов лечения, что приводит к улучшению результатов лечения пациентов как в клинических, так и в больничных условиях.
- Кроме того, растущий спрос на эффективные, своевременные и персонализированные варианты лечения пациентов с приобретенным агранулоцитозом стимулирует внедрение передовых методов лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1005,5 млрд.
- Ожидаемая рыночная стоимость (2033):1519,87 млрд. долларов США
- Прогноз CAGR (2026–2033):5.30%
Каковы основные выводы приобретенного рынка лечения агранулоцитоза
- Приобретенные методы лечения агранулоцитоза, предлагающие целевые терапевтические варианты лечения тяжелой нейтропении и редких гематологических расстройств, становятся все более важными компонентами современных систем здравоохранения как у взрослых, так и у детей из-за их эффективности, безопасности и потенциала для улучшения результатов лечения пациентов.
- Растущий спрос на приобретенные методы лечения агранулоцитоза в первую очередь подпитывается растущей осведомленностью пациентов, инициативами по ранней диагностике и принятием передовых терапевтических протоколов, что приводит к росту предпочтения клинически доказанных и своевременных вмешательств.
- Северная Америка доминировала на рынке лечения агранулоцитоза с самой большой долей доходов примерно 39,5% в 2025 году, характеризующейся сильной инфраструктурой здравоохранения, высокой осведомленностью о редких гематологических расстройствах и наличием ведущих фармацевтических и специализированных гематологических центров, причем на США приходится большинство случаев лечения из-за ранней диагностики и принятия передовых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения агранулоцитоза в течение прогнозируемого периода, регистрируя прогнозируемый CAGR около 9,2%, что обусловлено ростом расходов на здравоохранение, улучшением услуг гематологии, расширением доступа к передовой диагностике и повышением осведомленности о редких заболеваниях крови.
- В 2025 году доминировал внутривенный сегмент с долей 55,1% из-за его пригодности для тяжелого агранулоцитоза и быстрого терапевтического эффекта.
Сфера охвата и приобретенная сегментация рынка лечения агранулоцитоза
|
Атрибуты |
Приобретенное лечение агранулоцитоза Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения агранулоцитоза
Повышение внимания к ранней диагностике и персонализированной терапии
- Основной тенденцией на мировом рынке лечения агранулоцитоза является увеличение внимания к ранней диагностике и индивидуальным протоколам лечения. Клиницисты проводят более чувствительные лабораторные тесты, включая полный анализ крови, оценку костного мозга и скрининг антител, для выявления нейтропении на более ранней стадии.
- Например, в марте 2023 года Европейская гематологическая ассоциация рекомендовала интеграцию рутинного тестирования антинейтрофильных антител и ранних оценок костного мозга для пациентов с лекарствами высокого риска, что позволило быстрее начать персонализированную терапию.
- Интеграция междисциплинарных групп по уходу, включая гематологов, иммунологов и фармацевтов, становится все более распространенной, обеспечивая более точное и эффективное управление.
- Исследования новых биологических методов лечения и поддерживающих методов лечения набирают обороты, отражая стремление к более целенаправленным подходам.
- Эта тенденция также включает в себя более широкое принятие стандартизированных руководящих принципов лечения ведущими гематологическими обществами, повышение согласованности в уходе.
- Программы обучения пациентов для самоконтроля симптомов и приверженности терапии расширяются во всем мире.
- Усилия по разработке пероральных рецептур и амбулаторно-дружественных методов лечения повышают удобство и доступность.
- Диагностические инновации, включая молекулярные анализы и панели антител, повышают точность выбора терапии.
Приобретенная динамика рынка лечения агранулоцитоза
водитель
Растущая частота и осознание приобретенного агранулоцитоза
- Растущая распространенность приобретенной нейтропении из-за лекарств, аутоиммунных расстройств или химиотерапии является ключевым фактором роста рынка.
- Например, в июле 2022 года Novartis сообщила об увеличении количества обращений к терапии G-CSF после многоцентрового исследования в США, в котором подчеркивалась растущая заболеваемость агранулоцитозом, вызванным лекарственными препаратами, среди онкологических пациентов.
- Повышение осведомленности среди врачей и пациентов о ранних симптомах, таких как лихорадка и рецидивирующие инфекции, подпитывает быструю медицинскую консультацию и начало лечения.
- Наличие эффективных методов лечения, включая Г-КСФ и иммунодепрессанты, способствует более широкому принятию протоколов лечения.
- Увеличение нормативной поддержки и страхового покрытия для новых методов лечения в развитых регионах способствует дальнейшему расширению рынка.
- Улучшение инфраструктуры здравоохранения и создание специализированных гематологических центров поддерживают лечение
- Образовательные кампании и профессиональные семинары помогают клиницистам более эффективно выявлять редкие случаи. Исследования агранулоцитоза, индуцированного лекарственными средствами, способствуют более безопасной практике назначения и более раннему вмешательству.
- Растущий спрос на программы управления больницами и амбулаторными больницами стимулирует использование лечения. Глобальное сотрудничество между научно-исследовательскими институтами и фармацевтическими компаниями ускоряет разработку лекарств.
- Информационные кампании, подчеркивающие риск заражения у нелеченных пациентов, подчеркивают важность своевременной терапии.
- В целом, увеличение бремени болезней в сочетании с улучшением доступности лечения лежит в основе роста рынка.
Сдержанность/вызов
Высокие затраты на лечение и ограниченный доступ к специализированной помощи
- Высокая стоимость биологических методов лечения, инъекций G-CSF и лечения, проводимого в больницах, может ограничить усыновление в развивающихся странах или среди незастрахованных групп населения.
- Например, в феврале 2024 года в докладе Всемирной организации здравоохранения подчеркивался ограниченный доступ к терапии Г-КСФ в регионах с низким уровнем дохода в Африке к югу от Сахары, ссылаясь на ценовые барьеры и недостаточную инфраструктуру больниц для лечения тяжелой нейтропении.
- Доступ к специализированным гематологическим услугам и средствам мониторинга ограничен в сельских или недостаточно обслуживаемых регионах, что ограничивает своевременное лечение.
- Сложные схемы дозирования и необходимость постоянного мониторинга тяжелой нейтропении усугубляют логистические проблемы.
- Потенциальные побочные эффекты иммуносупрессивной терапии, такие как инфекции или цитопении, могут привести к нерешительности в лечении среди пациентов и лиц, осуществляющих уход.
- Системы здравоохранения в некоторых регионах могут не иметь стандартизированных протоколов для приобретенного агранулоцитоза, что влияет на последовательную доставку медицинской помощи.
- Задержка диагностики из-за перекрывающихся симптомов с другими гематологическими расстройствами может препятствовать своевременному лечению.
- Плохое соблюдение пациентом наблюдения и терапии в амбулаторных условиях может снизить эффективность
- Наличие передовых методов лечения по-прежнему сосредоточено в крупных городских центрах, что ограничивает широкое использование.
- В то время как универсальные поддерживающие препараты существуют, доступ к новым целевым методам лечения неодинаков во всем мире. Высокие затраты в сочетании с пробелами в осведомленности могут замедлить проникновение на рынок в странах с развивающейся экономикой.
- Решение этих проблем требует расширения инфраструктуры здравоохранения, экономически эффективных моделей лечения и повышения уровня образования врачей и пациентов во всем мире.
Как сегментируется рынок лечения агранулоцитоза
Рынок сегментирован на основе лечения, диагностики, дозировки, пути введения, симптомов, конечного пользователя и канала распределения.
- Лечение
На основе лечения рынок лечения приобретенного агранулоцитоза сегментирован на:Антибиотики, Противогрибковые, кортикостероиды, Filgrastim, иммунодепрессанты, трансплантация костного мозга и другие. Сегмент Filgrastim доминировал на рынке с наибольшей долей выручки в 48,5% в 2025 году благодаря своей доказанной эффективности в стимулировании производства нейтрофилов и предотвращении тяжелых инфекций. Больницы и специализированные клиники часто назначают Фильграстим в случаях нейтропении, вызванной химиотерапией или лекарственными препаратами. Его быстрое действие в критических условиях обеспечивает безопасность пациента и минимизирует продолжительность госпитализации. Наличие в предварительно заполненных шприцах повышает удобство и уменьшает ошибки дозирования. Высокое принятие обусловлено сильными клиническими результатами и руководящими рекомендациями гематологических обществ. Страховое покрытие и политика возмещения дополнительно поддерживают его принятие. Использование Filgrastim также расширяется в амбулаторных и домашних программах. Повторное введение для хронических случаев усиливает доминирование на рынке. Растущая осведомленность медицинских работников об управлении нейтропенией способствует ее распространенности. Наличие обученного сестринского персонала обеспечивает безопасное администрирование. Клинические исследования продолжают подтверждать эффективность в разных возрастных группах. Спрос в развитых регионах остается высоким из-за устоявшихся протоколов лечения.
Ожидается, что сегмент антибиотиков будет наблюдать самый быстрый CAGR в 12,3% с 2026 по 2033 год, что обусловлено увеличением заболеваемости агранулоцитозом и профилактическим использованием. Больницы и амбулаторные центры назначают антибиотики широкого спектра действия для предотвращения тяжелых осложнений. Пероральные и внутривенные препараты обеспечивают гибкость для острого и хронического лечения. Рост в телемедицине и уходе на дому повышает приверженность пациентов режимам антибиотиков. Расширение осведомленности о вторичных инфекциях у пациентов с нейтропенией способствует усыновлению. Фармацевтические инновации улучшают переносимость и удобство дозирования. Рост гериатрической популяции с сопутствующими заболеваниями способствует увеличению использования. Стратегическое сотрудничество между фармацевтическими компаниями и больницами способствует расширению дистрибуции. Антибиотики все чаще рекомендуются в клинических рекомендациях для пациентов с высоким риском. Более низкая стоимость по сравнению с биологическими препаратами повышает доступность на развивающихся рынках. Образовательные программы по раннему выявлению инфекции способствуют своевременному началу терапии. В целом, антибиотики демонстрируют быстрый рост во всем мире.
- По диагнозу
На основании диагноза рынок сегментирован на анализ крови и мочи.Генетическое тестированиеТест костного мозга, физический экзамен и другие. Сегмент анализа крови и мочи доминировал с долей 55,2% в 2025 году, что обусловлено его простотой, быстрым поворотом и эффективностью в выявлении нейтропении. Обычный полный анализ крови (CBC) и анализ мочи являются стандартными как в больницах, так и в амбулаторных условиях. Раннее выявление позволяет своевременно лечить, предотвращая тяжелые инфекции. Высокое принятие наблюдается в онкологии, аутоиммунных и фармаконадзорных программах. Интеграция с электронными медицинскими записями способствует улучшению мониторинга. Лабораторная инфраструктура в развитых регионах обеспечивает надежное тестирование. Врачи полагаются на эти тесты для оценки острых симптомов. Доступные и широко доступные анализы крови и мочи предпочтительнее инвазивных процедур. Стандартизация и одобрение руководящих принципов способствуют широкому использованию. Мониторинг крови имеет решающее значение для корректировки терапии в хронических случаях. Информационно-пропагандистские кампании способствуют своевременному тестированию. Больницы и клиники подчеркивают важность ранней диагностики для обеспечения безопасности пациентов.
Ожидается, что сегмент генетического тестирования будет наблюдать самый быстрый CAGR в 13,1% с 2026 по 2033 год, поскольку точная медицина становится все более важной. Генетическое профилирование помогает идентифицировать пациентов с более высоким риском лекарственно-индуцированного агранулоцитоза. Инновации в секвенировании следующего поколения позволяют быстро и точно обнаруживать генетические мутации. Врачи используют генетическое тестирование для руководства персонализированной терапией и уменьшения побочных эффектов. Рост в диагностических лабораториях и повышение осведомленности среди гематологов поддерживают усыновление. Интеграция с больничными ИТ-системами обеспечивает бесшовную отчетность. Финансируемые правительством программы в развитых странах способствуют генетическому скринингу. Амбулаторные центры все чаще предлагают генетическое консультирование и тестирование. Расширение испытательных мощностей на развивающихся рынках стимулирует рост. Образовательные кампании улучшают прием пациентов. Тестирование информирует о корректировке дозировки для биологических препаратов и иммунодепрессантов. В целом, генетическое тестирование быстро набирает обороты во всем мире.
- С помощью дозировки
На основе дозировки рынок сегментирован на таблетки, инъекции, мытье рта и другие. Сегмент инъекций доминировал с долей 52,7% в 2025 году, благодаря быстрой эффективности в тяжелых или острых случаях агранулоцитоза. Инъекционные методы лечения позволяют прямое всасывание крови для более быстрого контроля симптомов. Больницы и отделения неотложной помощи отдают приоритет инъекциям для критического управления. Фильграстим и кортикостероиды часто вводят путем инъекции. Предварительно заполненные шприцы повышают простоту использования и уменьшают ошибки дозирования. Наличие амбулаторных и домашних инъекционных программ расширяет доступ. Обученные специалисты здравоохранения поддерживают безопасное администрирование. Повторные дозы в хронических случаях усиливают долю рынка. Более высокие ставки возмещения предпочитают инъекционные. Сильные клинические результаты обеспечивают предпочтение врача. Протоколы критической помощи часто полагаются на инъекционную терапию. Усыновление высоко в развитых странах с развитой инфраструктурой здравоохранения.
Ожидается, что в сегменте планшетов самый быстрый CAGR составит 10,5% с 2026 по 2033 год, что обусловлено удобством для долгосрочной терапии и амбулаторной помощи. Таблетки позволяют самоуправление и улучшить приверженность пациента. Пероральные составы предпочтительны для легких или стабильных случаев. Расширение розничных и онлайн-аптек увеличивает доступность. Инновации в лекарственных формах повышают переносимость, особенно у педиатрических пациентов. Программы лечения на дому поощряют последовательное использование. Растущая осведомленность среди воспитателей поддерживает усыновление. Таблетки снижают зависимость от инфраструктуры больницы. Экономическая эффективность по сравнению с инъекциями привлекает развивающиеся регионы. Телемедицина и удаленный мониторинг ускоряют приверженность пациента. Клинические рекомендации все чаще включают пероральные варианты поддерживающей терапии.
- По маршруту администрации
На основе маршрута рынок сегментирован на пероральный, внутривенный, внутримышечный и другие. В 2025 году доминировал внутривенный сегмент с долей 55,1% из-за его пригодности для тяжелого агранулоцитоза и быстрого терапевтического эффекта. IV терапия позволяет доставить высокие дозы препарата и немедленно контролировать симптомы. В больницах и специализированных гематологических отделениях широко применяется IV введение. Постоянный мониторинг обеспечивает безопасность пациента. Терапия первой линии, включая Филграстим и кортикостероиды, часто проводится внутривенно. Инфраструктура и обученный персонал способствуют безопасному вливанию. Быстрый ответ в критической помощи предотвращает осложнения, связанные с инфекцией. Усыновление высоко в условиях чрезвычайной ситуации и онкологии. IV терапия обеспечивает точное дозирование для острого лечения. Клиническая эффективность усиливает повторное применение. IV введение поддерживается протоколами больницы для острой нейтропении. Централизованные системы больниц оптимизируют снабжение и администрирование.
Ожидается, что пероральный сегмент будет наблюдать самый быстрый CAGR 11,1% с 2026 по 2033 год из-за удобства амбулаторной и долгосрочной терапии. Таблетки и капсулы позволяют пациентам управлять лечением в домашних условиях. Оральная терапия сокращает посещения больниц и снижает расходы на здравоохранение. Телемедицина и цифровое управление рецептами ускоряют принятие. Расширение дистрибуции аптек обеспечивает доступность. Фармацевтические инновации улучшают вкус, поглощение и соответствие. Программы управления на дому поддерживают непрерывную терапию. Обучение пациентов способствует приверженности. Врачи все чаще рекомендуют пероральные препараты при легких или стабильных состояниях. Экономическая эффективность и простота хранения способствуют широкому использованию. Оральная терапия быстро развивается на развивающихся рынках.
- По симптомам
На основе симптомов рынок сегментирован на усталость, лихорадку, больную горло, кровоточащие десны, язвы рта и другие. Сегмент лихорадки доминировал с долей 46,8% в 2025 году, поскольку это наиболее распространенный и клинически важный симптом, вызывающий медицинское вмешательство. Лихорадка указывает на инфекцию из-за низкого количества нейтрофилов. Больницы отдают приоритет быстрой диагностике и лечению у лихорадочных пациентов. Раннее управление лихорадкой снижает риск сепсиса. Клинические рекомендации рекомендуют немедленное начало терапии. Лихорадка стимулирует госпитализацию и использование инъекционной терапии. Постоянный мониторинг обеспечивает эффективность лечения. Высокая распространенность среди онкологических и аутоиммунных больных усиливает доминирование. Сортировка на основе лихорадки является стандартной в отделениях гематологии. Обучение пациентов подчеркивает отчетность об изменениях температуры. Быстрое вмешательство улучшает клинические результаты. Мониторинг лихорадки является центральным для амбулаторных и домашних программ.
Ожидается, что в сегменте усталости будет наблюдаться самый быстрый CAGR в 12,2% с 2026 по 2033 год, что обусловлено растущим признанием раннего лечения симптомов. Усталость часто является первым признаком нейтропении. Программы информирования пациентов поощряют ранние консультации. Телемедицина облегчает мониторинг и руководство. Скрининг, вызванный усталостью, увеличивает принятие диагностических тестов. Врачи назначают поддерживающую терапию, включая Фильграстим и добавки. Удаленные устройства мониторинга помогают отслеживать. Раннее вмешательство предотвращает прогрессирование в тяжелых случаях. Управление усталостью поддерживает рост амбулаторной помощи. Информационные кампании подчеркивают связь между усталостью и нейтропенией. Усыновление увеличивается в педиатрических и гериатрических популяциях. Фармацевтические вмешательства для усталости расширяются.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на клинику, больницу и другие. Сегмент больницы доминировал с долей 61,3% в 2025 году благодаря специализированным учреждениям, неотложной помощи и доступу к передовым методам лечения. Больницы предлагают комплексную диагностику, терапию и мониторинг. ОИТ и гематологические отделения поддерживают инъекционное и IV лечение. Наличие обученных гематологов обеспечивает правильное управление случаем. Больницы обеспечивают постоянное наблюдение и мониторинг критических пациентов. Многопрофильные группы по уходу оптимизируют результаты терапии. Страховое покрытие поддерживает лечение. Больничные аптеки обеспечивают немедленную доступность лекарств. Больницы также обеспечивают послеоперационное наблюдение и консультирование пациентов. Городские сети больниц обеспечивают высокий уровень усыновления. Больницы предпочтительнее для тяжелых или острых случаев агранулоцитоза. Доминируют государственные и частные учреждения.
Ожидается, что в сегменте клиники самый быстрый CAGR составит 13,4% с 2026 по 2033 год, что обусловлено ростом специализированных амбулаторных гематологических и реабилитационных центров. Клиники обеспечивают удобный последующий уход и хроническое управление. Интеграция телемедицины поддерживает удаленные консультации. Программы раннего вмешательства улучшают результаты для педиатрических и взрослых пациентов. Клиники предлагают доступ к оральной терапии и программам домашних инъекций. Приверженность пациентов улучшается благодаря гибкому графику. Расширение возможностей диагностики в клиниках поддерживает локализованную помощь. Осведомленность воспитателей способствует усыновлению. Клиники помогают уменьшить застой в больнице. Программы амбулаторного лечения улучшают долгосрочную непрерывность лечения. Сотрудничество с аптеками обеспечивает своевременный доступ к лекарствам. Частные клиники повышают качество ухода и удовлетворенность пациентов.
- Дистрибьюторский канал
На основе дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Сегмент больничных аптек доминировал с долей 58,7% в 2025 году, обеспечивая немедленный доступ к критически важным лекарствам. Больницы поддерживают хранение холодных цепей для биологических препаратов. Больничные аптеки поддерживают быстрое раздачу в острых случаях. Интеграция с системами управления больницами обеспечивает эффективность цепочки поставок. Обученный персонал ведет безопасное администрирование. Страховые и компенсационные полисы благоприятствуют покупке аптеки в больнице. Повторные рецепты для хронической терапии поддерживают спрос. Больницы сотрудничают с фармацевтическими компаниями для программ доступа. Регуляторное соблюдение строго соблюдается. Централизованное распределение больниц сводит к минимуму отсев. Аптеки городских больниц доминируют на рынке. Прочные партнерские отношения с поставщиками повышают надежность.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 16,2% с 2026 по 2033 год, чему способствуют внедрение телемедицины, рост электронной коммерции и спрос на уход на дому. Пациенты все чаще предпочитают доставку на порог для хронической терапии. Онлайн-платформы расширяют охват сельских и отдаленных районов. Цифровые инструменты предоставляют автоматические напоминания о пополнении. Электронная коммерция обеспечивает более широкую доступность продукта и конкурентоспособные цены. Проникновение смартфонов и Интернета ускоряет внедрение на развивающихся рынках. Специальные препараты, в том числе инъекционные, все чаще предлагаются с доставкой на дом. Упаковка для пациентов повышает удобство использования. Сотрудничество с логистическими провайдерами повышает скорость доставки. Осведомленность о домашнем уходе стимулирует рост. Онлайн-аптеки поддерживают интеграцию рецептов телемедицины. Сегмент быстро набирает долю на мировом рынке.
В каком регионе находится наибольшая доля рынка лечения агранулоцитоза
- Северная Америка доминировала на рынке лечения агранулоцитоза с самой большой долей выручки примерно в 39,5% в 2025 году.
- При поддержке сильной и хорошо развитой инфраструктуры здравоохранения, высокой осведомленности о редких гематологических расстройствах, широкой доступности передовых диагностических средств
- Наличие ведущих фармацевтических компаний и специализированных центров лечения гематологии по всему региону
США приобрели компанию Agranulocytosis Treatment Market Insight
США приобрели рынок лечения агранулоцитоза, на который приходится большая часть доли Северной Америки из-за раннего принятия передовых протоколов лечения, сильного внимания к лечению редких заболеваний и доступности опытных гематологов. Страна извлекает выгоду из надежной клинической исследовательской деятельности и хорошо организованных больничных сетей, которые поддерживают раннюю диагностику, быстрое вмешательство и эффективное лечение пациентов для приобретенных случаев агранулоцитоза.
Европа приобрела компанию Agranulocytosis Treatment Insight
Ожидается, что рынок лечения агранулоцитоза в Европе будет расширяться в течение прогнозируемого периода, что будет обусловлено повышением общественной и клинической осведомленности о заболеваниях крови, поддерживающими правительственными инициативами в области здравоохранения, улучшением доступа к лабораторным испытаниям и растущей доступностью передовых методов лечения в больницах и специализированных клиниках.
Великобритания приобрела Agranulocytosis Treatment Market Insight
Ожидается, что рынок лечения агранулоцитоза в Великобритании будет расти при заметном CAGR, поддерживаемом сильными государственными системами здравоохранения, растущими инвестициями в исследования редких заболеваний, улучшенными диагностическими возможностями и растущим внедрением стандартизированных протоколов лечения в больницах и исследовательских учреждениях.
Германия приобрела компанию Agranulocytosis Treatment Insight
Ожидается, что рынок лечения агранулоцитоза в Германии будет расширяться при значительном CAGR, обусловленном передовой медицинской инфраструктурой, сильным акцентом на клинические исследования и инновации и растущим акцентом на улучшение результатов лечения пациентов, страдающих от аутоиммунных заболеваний крови.
Азиатско-тихоокеанский рынок лечения агранулоцитоза
Ожидается, что рынок лечения агранулоцитоза в Азиатско-Тихоокеанском регионе вырастет на 9,2% в течение прогнозируемого периода (2026–2033 гг.), благодаря быстрому совершенствованию систем здравоохранения, увеличению расходов на здравоохранение, увеличению доступности специалистов по гематологии, растущей осведомленности о редких заболеваниях крови и расширению доступа к современным диагностическим и лечебным учреждениям в таких странах, как Китай, Индия и Япония.
Япония приобрела компанию Agranulocytosis Treatment Insight
Рынок лечения агранулоцитоза в Японии набирает обороты благодаря своей высокоразвитой системе здравоохранения, сильному акценту на безопасность пациентов, раннему внедрению передовых диагностических инструментов и постоянным инвестициям в исследования, направленные на улучшение управления редкими гематологическими заболеваниями.
Китай приобрел компанию Agranulocytosis Treatment Insight
Китай приобрел рынок лечения агранулоцитоза, на который приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало быстрое расширение инфраструктуры здравоохранения, увеличение числа специализированных больниц, растущие правительственные инициативы по управлению редкими заболеваниями, более широкая доступность доступных вариантов лечения и растущая осведомленность как поставщиков медицинских услуг, так и пациентов о ранней диагностике и эффективном лечении.
Каковы основные компании на рынке лечения агранулоцитоза
Приобретенная индустрия лечения агранулоцитоза в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Фресений Каби(Германия)
- Компания Takeda Pharmaceutical Limited(Япония)
- Санофи С.А. (Франция)
- Bristol-Myers Squibb (США)
- Компания Novartis AG(Швейцария)
- Hospira, Inc. (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Amgen Inc.(США)
- Pfizer Inc. (США)
- Gilead Sciences, Inc.(США)
- AbbVie Inc. (США)
- Astellas Pharma Inc. (Япония)
- Janssen Pharmaceuticals (Бельгия)
- Bayer AG (Германия)
- Shire Pharmaceuticals (Великобритания)
Каковы последние события на рынке лечения агранулоцитоза
- В сентябре 2024 года комитет по безопасности EMA (Pharmacovigilance Risk Assessment Committee, PRAC) рекомендовал обновленную информацию по безопасности для метамизолсодержащих препаратов. Это обновление было направлено на повышение осведомленности о риске агранулоцитоза, направляя медицинских работников для мониторинга ранних симптомов (например, лихорадки, боли в горле) и немедленно прекратить лечение, если развивается агранулоцитоз.
- В январе 2024 года был опубликован отчет о случае, описывающий педиатрического пациента, у которого развился агранулоцитоз после лечения Метимазолом при гипертиреозе. Лечение пациента было успешно проведено с использованием комбинации поддерживающей терапии, включая стимулирующий фактор гранулоцит-колонии (G-CSF), иллюстрирующий реальные стратегии управления агранулоцитозом, вызванным лекарственными препаратами.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











