


Сегментация мирового рынка лечения приобретенной липодистрофии по лечению (диета, физические упражнения, хирургия, метрелептин, статины, производные фиброевой кислоты, гипергликемические препараты, антигипертензивные препараты и другие), типу (приобретенная генерализованная липодистрофия (синдром Лоуренса), приобретенная парциальная липодистрофия (синдром Барракера-Симонса), липодистрофия, вызванная высокоактивной антиретровирусной терапией (ВААРТ) (LD-HIV), и локализованная липодистрофия), способу введения (перорально, внутривенно и подкожно), диагнозу (биопсия кожи, анализы крови, анализы мочи, МРТ и рентген), симптомам (гиперфагия, панникулит, акромегалия, гепатомегалия, гипертриглицеридемия, хиломикронемия и другие), демографическим данным (взрослые, дети и Гериатрические), конечные пользователи (клиники, больницы и другие), каналы сбыта (больничные аптеки, розничные аптеки и интернет-аптеки) – тенденции отрасли и прогноз до 2033 года
Каков размер рынка лечения липодистрофии и темпы роста
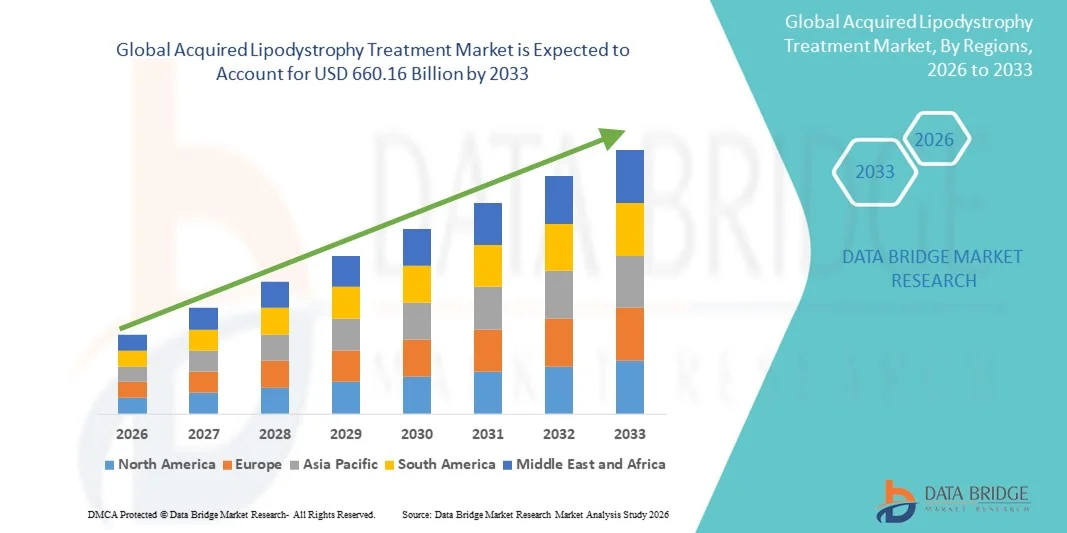
- Согласно анализу Data Bridge Market Research, глобальный объем рынка лечения липодистрофии был оценен как420,50 млрд долларов в 2025 годуОжидается, что он достигнет$660,16 млрд. к 2033 году, вCAGR 5,80%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается повышением осведомленности о нарушениях обмена веществ, растущей распространенности липодистрофии, связанной с ВИЧ, и достижениями в терапевтических вариантах, что приводит к улучшению результатов лечения пациентов как в клинических, так и в домашних условиях.
- Кроме того, растущий акцент на персонализированных подходах к лечению, мониторинге пациентов и комбинированной терапии ускоряет внедрение решений для лечения приобретенной липодистрофии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$420,50 млрд.
- Ожидаемая рыночная стоимость (2033):660,16 млрд. долларов США
- Прогноз CAGR (2026–2033):5.80%
Каковы основные выводы приобретенного рынка лечения липодистрофии
- Приобретенное лечение липодистрофии, предлагающее целевые терапевтические вмешательства для пациентов с нарушениями распределения жира, связанными с метаболизмом и ВИЧ, становится все более важным в современных медицинских учреждениях из-за его эффективности, простоты введения и способности улучшать качество жизни пациентов.
- Растущий спрос на лечение приобретенной липодистрофии в первую очередь подпитывается ростом распространенности метаболических осложнений, повышением осведомленности среди медицинских работников и пациентов, а также растущим акцентом на раннюю диагностику и эффективное управление приобретенной липодистрофией.
- Северная Америка доминировала на рынке лечения липодистрофии с самой большой долей дохода в 42,5% в 2025 году, что объясняется развитой инфраструктурой здравоохранения, высокими показателями диагностики метаболических и связанных с ВИЧ осложнений и сильным присутствием ведущих фармацевтических компаний. Соединенные Штаты остаются ключевым фактором, обусловленным широким доступом к специализированным клиникам, финансируемыми правительством программами по ВИЧ и метаболическим расстройствам и ранним внедрением новых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения приобретенной липодистрофии в течение прогнозируемого периода, который, по прогнозам, увеличится на 22,8% с 2026 по 2033 год, чему будет способствовать повышение осведомленности в области здравоохранения, рост располагаемых доходов, расширение медицинских учреждений и правительственные инициативы, способствующие ранней диагностике и управлению в таких странах, как Китай, Индия и Япония.
- Подкожный сегмент доминировал с долей выручки 45,5% в 2025 году, в основном благодаря терапии Метрелептином, проводимой подкожно, предлагая эффективную регуляцию метаболизма и соблюдение требований пациентов.
Сфера охвата и приобретенная сегментация рынка лечения липодистрофии
|
Атрибуты |
Приобретенное лечение липодистрофии Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения приобретенной липодистрофии
Появление новых терапевтических подходов и персонализированных методов лечения
- Значительной и ускоряющейся тенденцией на мировом рынке лечения липодистрофии является переход к новым терапевтическим подходам, включая рекомбинантную лептиновую терапию, генно-ориентированные вмешательства и биологические препараты, направленные на улучшение метаболических результатов и качества жизни.
- Например, в июне 2023 года FDA США предоставило расширенный доступ к терапии метрелептином пациентам с генерализованной и частичной липодистрофией, подчеркнув рыночную тенденцию к целенаправленной и персонализированной терапии.
- Последние исследования подчеркиваютточная медицина, при этом схемы лечения настраиваются на основе основного типа липодистрофии пациента, генетического профиля и метаболических осложнений
- Биологические препараты, такие как метрелептин, все чаще признаются за их способность регулировать гликемический контроль, уменьшать гипертриглицеридемию и управлять печеночным стеатозом у пострадавших пациентов.
- Клинические испытания изучают комбинированную терапию и новые механизмы доставки для повышения эффективности при одновременном снижении побочных эффектов, отмечая переход к более ориентированному на пациента уходу.
- Медицинские исследовательские учреждения сосредоточены на стратегиях раннего вмешательства для предотвращения долгосрочных осложнений, связанных с приобретенной липодистрофией, что способствует дальнейшему внедрению инноваций в протоколы лечения.
- Эта тенденция поддерживается ростом осведомленности пациентов, улучшенными диагностическими технологиями и растущим сотрудничеством между фармацевтическими компаниями и поставщиками медицинских услуг для расширения терапевтических возможностей.
Приобретенная Липодистрофия Лечение Динамика рынка
водитель
Рост заболеваемости метаболическими осложнениями и неудовлетворенные медицинские потребности
- Растущая распространенность метаболических расстройств, резистентности к инсулину и дислипидемии у пациентов с приобретенной липодистрофией является ключевым фактором роста рынка.
- Например, в марте 2024 года многоцентровое исследование, опубликованное в Diabetes Care, показало, что раннее терапевтическое вмешательство с аналогами лептина значительно улучшило метаболические профили у пациентов, способствуя более широкому принятию таргетной терапии.
- Растущее признание осложнений, связанных с липодистрофией, таких как сердечно-сосудистый риск, печеночный стеатоз и диабет, мотивирует врачей назначать эффективные методы лечения раньше.
- Спрос на терапию, которая предлагает долгосрочные метаболические преимущества и улучшает качество жизни пациентов, стимулирует использование передовых вариантов лечения.
- Кроме того, нормативная поддержка орфанных препаратов и ускоренные пути одобрения для лечения редких метаболических расстройств стимулируют фармацевтические инновации и расширение рынка.
- Информационно-пропагандистские кампании и группы по защите интересов пациентов содействуют дальнейшему принятию, информируя о важности ранней диагностики и лечения.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная доступность
- Высокая стоимость биологических препаратов и рекомбинантной терапии остается серьезным препятствием для широкого распространения, особенно в регионах с низким и средним уровнем дохода.
- В докладе Международной диабетической федерации за 2023 год указывается, что ограниченное страховое покрытие и высокие излишние расходы ограничивают доступ к терапии метрелептином в нескольких странах.
- Сложные протоколы администрирования и необходимость регулярного мониторинга увеличивают нагрузку на поставщиков медицинских услуг и пациентов, потенциально ограничивая приверженность.
- Кроме того, существует нехватка специалистов, обученных управлять редкими метаболическими состояниями, связанными с приобретенной липодистрофией, что может замедлить процесс лечения.
- Проблемы в глобальных каналах распространения, включая больничные аптеки и специализированные клиники, также способствуют неравномерной доступности методов лечения.
- Преодоление этих препятствий с помощью стратегий снижения затрат, расширения страхового покрытия и повышения квалификации медицинских работников имеет решающее значение для устойчивого роста на рынке лечения липодистрофии.
Как сегментируется рынок приобретенной липодистрофии
Рынок сегментирован на основе лечения, типа, пути введения, диагностики, симптомов, демографических, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок приобретенной липодистрофии сегментирован на диету, физические упражнения, хирургию, метрелептин, статины, производные фибрикокислоты, гипергликемические препараты, антигипертензивные препараты и другие. Сегмент Метрелептина доминировал на рынке с наибольшей долей выручки в 38,5% в 2025 году благодаря его доказанной эффективности в регулировании метаболических осложнений, таких как гипергликемия и гипертриглицеридемия у пациентов с генерализованной и частичной липодистрофией. Терапия метрелептином широко применяется из-за его способности улучшать чувствительность к инсулину, уменьшать печеночный стеатоз и управлять тяжелой метаболической дисфункцией. Клинические рекомендации все чаще рекомендуют Метрелептин пациентам с неадекватным ответом на обычные методы лечения, что приводит к сильному принятию. Кроме того, растущая осведомленность поставщиков медицинских услуг и пациентов о его клинических преимуществах усиливает доминирование на рынке. Утверждения регулирующих органов и страховое покрытие на основных рынках также способствуют увеличению его доли в доходах. Реальные данные свидетельствуют об улучшении результатов лечения пациентов, что подтверждает более высокие рыночные предпочтения. Больницы и специализированные клиники предпочитают терапию Метрелептином за ее надежность и измеримую эффективность. Исследовательские инициативы продолжают изучать оптимизированное дозирование и долгосрочные преимущества, сохраняя уверенность в его терапевтическом потенциале. Сегмент также выигрывает от программ поддержки пациентов, образовательных инициатив и схем возмещения.
Сегмент диеты и физических упражнений, как ожидается, станет свидетелем самого быстрого CAGR в 19,2% с 2026 по 2033 год, чему способствует растущая осведомленность о вмешательствах в образ жизни для управления метаболическими осложнениями и поддержания функции жировой ткани. Эти нефармакологические методы лечения все чаще рекомендуются в качестве дополнительной терапии, способствующей профилактическому уходу и общему благополучию пациентов. Люди, заботящиеся о своем здоровье, предпочитают модификацию диеты и структурированные программы упражнений в дополнение к фармакотерапии. Рост распространенности ожирения и метаболического синдрома во всем мире также поддерживает усыновление. Цифровые платформы здравоохранения и мобильные приложения, продвигающие диеты и физические упражнения, способствуют быстрому росту. Программы под руководством диетологов и фитнес-режимы, разработанные для пациентов с липодистрофией, еще больше ускоряют расширение рынка. Правительства и НПО все чаще продвигают программы управления образом жизни в качестве экономически эффективных мер. Клинические исследования демонстрируют значительное улучшение липидных профилей и гликемического контроля, подтверждая эффективность. Информационные кампании и просветительская работа укрепляют вовлеченность пациентов. Телездравоохранение и виртуальный коучинг повышают доступность, ускоряя принятие. Доступность и минимальный профиль побочных эффектов делают этот сегмент привлекательным для развивающихся рынков.
- По типу
Исходя из типа, рынок сегментирован на приобретенную генерализованную липодистрофию (синдром Лоуренс), приобретенную частичную липодистрофию (синдром Барракера-Симона), индуцированную липодистрофию высокой активной антиретровирусной терапией (HAART) и локализованную липодистрофию. Сегмент приобретенной генерализованной липодистрофии (синдром Лоуренс) доминировал на рынке с долей выручки 41,0% в 2025 году из-за тяжести метаболических осложнений, требующих раннего медицинского вмешательства и постоянного мониторинга. Пациенты с генерализованной липодистрофией демонстрируют обширную потерю жира и резистентность к инсулину, увеличивая зависимость от таких методов лечения, как Метрелептин и производные Фибрикокислоты. Повышенная диагностическая точность и раннее выявление усилили внедрение в этом сегменте. Клинические данные свидетельствуют о значительных улучшениях в контроле гликемии и липидов с помощью целевой терапии. Программы специализированного ухода и долгосрочного мониторинга на основных рынках способствуют доминированию доходов. Растущая осведомленность среди эндокринологов и специалистов по метаболическим расстройствам поддерживает высокие показатели выписывания рецептов. Сегмент также выигрывает от политики возмещения расходов в развитых регионах. Растущие сети защиты и поддержки пациентов усиливают приверженность терапии.
Ожидается, что сегмент липодистрофии, индуцированной ВААРТ (LD-HIV), станет свидетелем самого быстрого CAGR в 18,7% с 2026 по 2033 год, что обусловлено увеличением глобального населения ВИЧ в рамках антиретровирусной терапии и ростом метаболических осложнений, связанных с долгосрочным использованием ВААРТ. Улучшенные показатели выживаемости среди ВИЧ-инфицированных расширили популяцию, подверженную риску ЛД-ВИЧ. Инновационные варианты лечения и стратегии раннего вмешательства для липодистрофии, связанной с ВААРТ, ускоряют освоение рынка. Пропагандистские кампании среди ВИЧ-специалистов и пациентов способствуют своевременному лечению. Клинические исследования демонстрируют положительные результаты с диетой, физическими упражнениями и фармакологической терапией. Растущий доступ к антиретровирусной терапии на развивающихся рынках подпитывает спрос. Образовательные инициативы по метаболическим побочным эффектам HAART также способствуют принятию. Интеграция вмешательств в образ жизни с медицинской терапией обеспечивает более быстрый рост. Наличие комбинированной терапии дополнительно поддерживает расширение CAGR.
- По маршруту администрации
На основе администрирования рынок сегментирован на пероральный, внутривенный и подкожный. Подкожный сегмент доминировал с долей выручки 45,5% в 2025 году, в основном из-за подкожной терапии Метрелептином, предлагающей эффективную регуляцию метаболизма и соблюдение требований пациентов. Подкожные инъекции обеспечивают стабильную биодоступность, простоту домашнего введения и последовательные терапевтические эффекты. Этот маршрут предпочитают больницы и специализированные клиники из-за безопасности и контролируемого дозирования. Клинические исследования подтверждают превосходные метаболические результаты по сравнению с пероральными или внутривенными альтернативами. Удобство программ самоуправления способствует их принятию. Образовательные программы для пациентов обеспечивают правильные методы инъекций. Страховое покрытие и возмещение поддерживают устойчивое использование. Долгосрочные данные по эффективности и безопасности усиливают предпочтения. Специализированные аптечные сети и услуги по уходу на дому укрепляют доступность.
Ожидается, что в сегменте ротовой полости будет наблюдаться самый быстрый CAGR в 17,9% с 2026 по 2033 год, что обусловлено удобством, экономической эффективностью и растущим внедрением пероральных статинов, производных фибричной кислоты и гипергликемических препаратов в качестве дополнительной терапии. Пероральные составы легче придерживаться пациентам, особенно у взрослых и гериатрических популяций. Интеграция с рутинными схемами терапии способствует более быстрому принятию. Увеличение доступности генерических пероральных препаратов снижает затраты на лечение. Клиническая валидация эффективности поощряет назначение врача. Удобство управления для долгосрочного управления стимулирует быстрый рост. Услуги телемедицины и электронного рецепта ускоряют доступ. Информационные кампании о оральных вмешательствах повышают вовлеченность пациентов. Цифровые напоминания и мобильные платформы здравоохранения поддерживают соблюдение требований. Растущий интерес к домашней терапии способствует более быстрому принятию.
- По диагнозу
На основе диагностики рынок сегментирован на биопсию кожи, анализы крови, анализы мочи, МРТ и рентген. Сегмент анализов крови доминировал на рынке с долей выручки 42,3% в 2025 году благодаря своей надежности в обнаружении метаболических аномалий, таких как резистентность к инсулину, гипертриглицеридемия и изменения ферментов печени. Анализы крови предлагают неинвазивный, экономически эффективный и широко распространенный метод раннего выявления и постоянного мониторинга осложнений, связанных с липодистрофией. Клинические рекомендации подчеркивают рутинные анализы крови как для генерализованной, так и для частичной липодистрофии. Медицинские работники все чаще полагаются на панели крови для оценки эффективности терапии. Анализы крови позволяют персонализировать корректировки лечения и отслеживать реакцию пациента с течением времени. Их удобство и воспроизводимость делают их предпочтительными в больницах и специализированных клиниках. Автоматизированные лабораторные системы повышают пропускную способность и точность. Повышение осведомленности среди врачей и пациентов поддерживает частое тестирование. Интеграция с электронными медицинскими картами упрощает мониторинг.
Ожидается, что сегмент МРТ будет наблюдать самый быстрый CAGR в 19,5% с 2026 по 2033 год, что обусловлено растущим спросом на точную визуализацию распределения жира и оценку тяжести липодистрофии. МРТ обеспечивает подробную, неинвазивную оценку подкожной и висцеральной потери жира, направляя целевую терапию. Растущее внедрение в научно-исследовательских и специализированных медицинских центрах ускоряет использование. Достижения в технологии визуализации, включая более быстрое сканирование и улучшенное разрешение, повышают клиническую полезность. МРТ помогает в мониторинге прогрессирования заболевания и результатов терапии. Растущая инфраструктура здравоохранения в развивающихся регионах способствует расширению рынка. Врачи все чаще полагаются на МРТ для выявления ранних осложнений. Информационные кампании подчеркивают диагностические преимущества как для педиатрического, так и для взрослого населения. Исследования подтверждают МРТ как золотой стандарт для оценки состава тела. Расширение страхового покрытия и возмещение поддержки усыновления.
- По симптомам
На основе симптомов рынок сегментирован на гиперфагию, панникулит, акромегалию, гепатомегалию, гипертриглицеридемию, хиломикронемию и другие. Сегмент гипертриглицеридемии доминировал на рынке с долей выручки 39,8% в 2025 году из-за его распространенности у пациентов с генерализованной и частичной липодистрофией и его критической роли в метаболических осложнениях, таких как панкреатит. Управление гипертриглицеридемией с помощью лекарств, вмешательств в образ жизни и терапии Метрелептином способствует последовательному внедрению на рынок. Медицинские работники отдают приоритет терапии, которая эффективно снижает уровень триглицеридов. Реальные данные подтверждают клиническую эффективность и безопасность. Рекомендации по регулярному мониторингу липидных профилей. Больницы и специализированные клиники подчеркивают протоколы управления для предотвращения осложнений. Рост распространенности во всем мире усиливает доминирование сегмента. Обучение пациентов диете и образу жизни дополняет терапию. Фармацевтические разработки нацелены на эффективное снижение уровня триглицеридов. Страховое покрытие поддерживает доступ к лечению этого симптома.
Сегмент гиперфагии, как ожидается, будет наблюдать самый быстрый CAGR 18,8% с 2026 по 2033 год, что обусловлено растущим признанием чрезмерного аппетита в качестве ключевого симптома, требующего вмешательства, особенно в педиатрии и взрослом населении. Вмешательства в образ жизни, препараты, регулирующие аппетит, и поддерживающая терапия способствуют быстрому принятию. Клинические исследования подчеркивают улучшение качества жизни с целенаправленным управлением. Осведомленность родителей и опекунов способствует своевременному лечению у педиатрических пациентов. Растущее внедрение моделей целостного ухода интегрирует поведенческую терапию с фармакологическими вмешательствами. Телемедицина и цифровой мониторинг повышают вовлеченность пациентов. Специализированные центры делают акцент на специфических симптомах. Повышенное внимание к индивидуальным планам ухода ускоряет принятие. Диетические консультации и инструменты мониторинга поддерживают приверженность. Информационные кампании подчеркивают важность управления гиперфагией для предотвращения метаболических осложнений.
- Демографический
На основе демографического сегмента рынок разделен на взрослый, педиатрический и гериатрический. Сегмент Взрослых доминировал с долей дохода 44,2% в 2025 году из-за более высокой распространенности метаболических осложнений и доступности целевых методов лечения, таких как Метрелептин и вспомогательные лекарства. Взрослые чаще обращаются за лечением из-за симптоматических метаболических расстройств и связанных с ними сопутствующих заболеваний. Клинические испытания и исследовательские инициативы в первую очередь сосредоточены на взрослом населении, увеличивая принятие терапии. Центры специализированного ухода обслуживают преимущественно взрослых. Программы информирования и поддержки пациентов повышают вовлеченность. Страховое покрытие и возмещение облегчают доступ. Взрослые имеют более высокий потенциал расходов на здравоохранение, способствуя охвату лечением. Долгосрочный мониторинг обеспечивает устойчивое соблюдение терапии. Больницы и клиники поддерживают протоколы, оптимизированные для взрослых пациентов. Рост распространенности ожирения и метаболического синдрома у взрослых усиливает спрос.
Ожидается, что в педиатрическом сегменте будет наблюдаться самый быстрый CAGR в 20,1% с 2026 по 2033 год, что обусловлено ранней диагностикой и повышением осведомленности среди родителей и медицинских работников о врожденных и приобретенных формах липодистрофии. Педиатрические вмешательства, включая Метрелептин и управление образом жизни, набирают обороты. Пропагандистские кампании и информационно-пропагандистская деятельность организаций пациентов способствуют быстрому принятию. Раннее вмешательство уменьшает долгосрочные метаболические осложнения. Специализированные педиатрические эндокринологические центры способствуют целенаправленной терапии. Клинические рекомендации подчеркивают раннее терапевтическое управление. Страховое покрытие для педиатрических процедур повышает доступность. Цифровые инструменты здравоохранения облегчают мониторинг и соблюдение. Исследовательские инициативы сосредоточены на безопасности и эффективности у детей. Рост заболеваемости генетическими и приобретенными педиатрическими случаями стимулирует рост рынка.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент госпиталя доминировал с долей дохода 46,5% в 2025 году из-за наличия специализированных отделений метаболических расстройств, обученных медицинских работников и доступа к передовым вариантам лечения, включая комбинации метрелептина и лекарств. Больницы предоставляют комплексные диагностические и терапевтические решения, стимулируя широкое внедрение. Больницы получают страховое покрытие и государственное финансирование. Долгосрочный мониторинг пациентов и протоколы наблюдения обеспечивают соблюдение терапии. Больницы поддерживают многопрофильные группы по уходу, улучшая результаты лечения. Клинические данные подтверждают более высокие показатели успеха в больничных случаях. Больницы также предлагают образовательные программы для пациентов и лиц, осуществляющих уход. Передовые лабораторные и визуализационные средства поддерживают точную диагностику и мониторинг терапии. Рост числа больниц с эндокринной специализацией усиливает доминирование.
Ожидается, что в сегменте клиники будет наблюдаться самый быстрый CAGR в 18,9% с 2026 по 2033 год, чему способствует расширение специализированных клиник, специализирующихся на нарушениях обмена веществ и редких заболеваниях. Клиники обеспечивают удобный, доступный и ориентированный на пациента уход для управления на ранней стадии. Растущее внедрение амбулаторной помощи и телемедицины ускоряет процесс лечения. Клиники предлагают целевую терапию, руководство по образу жизни и последующий мониторинг. Информационно-просветительские кампании в клиниках повышают охват пациентов. Цифровые инструменты улучшают отслеживание соблюдения и взаимодействие. Клиники в городских районах испытывают более высокий уровень пациентов. Партнерство с фармацевтическими компаниями поддерживает доступ к терапии. Растущее число клиник во всем мире способствует расширению рынка.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Сегмент Hospital Pharmacy доминировал с долей выручки 48,1% в 2025 году благодаря прямому доступу к назначенным методам лечения, включая Метрелептин, статины и гипергликемические препараты, обеспечивая соблюдение и надлежащее дозирование. Больничные аптеки поддерживают немедленную доступность после постановки диагноза. Интеграция с больничными системами обеспечивает правильное дозирование для конкретного пациента. Клинический надзор при распространении обеспечивает безопасность и эффективность. Страховое покрытие поддерживает усыновление в аптеке больницы. Пациенты получают экспертное руководство по назначению лекарств. Больницы эффективно управляют инвентаризацией для лечения редких заболеваний. Политика возмещения ущерба благоприятствует распространению аптеки в больницах. Образовательная поддержка усиливает приверженность пациентов.
Ожидается, что сегмент онлайн-аптек будет иметь самый быстрый CAGR в 22,3% с 2026 по 2033 год, что обусловлено удобством, расширением внедрения электронной коммерции и услугами доставки на дом. Онлайн-аптеки предоставляют доступ к лечению в отдаленных или недостаточно обслуживаемых районах. Интеграция телеконсультаций облегчает управление рецептами. Растущее признание цифровых каналов здравоохранения ускоряет их внедрение. Онлайн-платформы улучшают соблюдение терапии с помощью напоминаний и отслеживания. Увеличение проникновения смартфонов и Интернета повышает доступность. Пациенты получают выгоду от конкурентных цен и моделей подписки. Растущие правила электронной аптеки повышают доверие. Варианты доставки на дом поддерживают непрерывность ухода. Информационные кампании и цифровой маркетинг стимулируют рост рынка.
В каком регионе находится наибольшая доля рынка лечения липодистрофии
- Северная Америка доминировала на рынке лечения липодистрофии с самой большой долей дохода в 42,5% в 2025 году, что объясняется развитой инфраструктурой здравоохранения, высокими показателями диагностики метаболических и связанных с ВИЧ осложнений и сильным присутствием ведущих фармацевтических компаний.
- Основным фактором остается широкий доступ к специализированным клиникам, финансируемые правительством программы по борьбе с ВИЧ и метаболическими расстройствами, а также раннее внедрение новых методов лечения.
- Высокая осведомленность пациентов, хорошо зарекомендовавшие себя диагностические учреждения и надежные инициативы в области клинических исследований способствуют дальнейшему росту рынка в Северной Америке, особенно в больницах, специализированных клиниках и исследовательских центрах, способствуя своевременному лечению и лечению приобретенной липодистрофии.
США приобрели Lipodystrophy Treatment Market Insight
Приобретенный в США рынок лечения липодистрофии занял самую большую долю дохода в 83% в 2025 году в Северной Америке, чему способствовало увеличение распространенности связанных с ВИЧ и метаболических расстройств, поддерживаемые правительством программы здравоохранения и раннее внедрение методов лечения, таких как метрелептин. Растущий акцент на раннюю диагностику, персонализированные планы лечения и доступность специализированных медицинских центров еще больше стимулирует принятие решений для лечения среди взрослых, педиатрических и гериатрических групп населения.
Европа приобрела компанию Lipodystrophy Treatment Market Insight
В течение прогнозируемого периода рынок лечения липодистрофии в Европе, по прогнозам, будет расширяться при существенном CAGR, в основном за счет повышения осведомленности о метаболических осложнениях, увеличения расходов на здравоохранение и правительственных инициатив, способствующих доступу к передовым методам лечения. В регионе наблюдается значительное внедрение в больницах, специализированных клиниках и научно-исследовательских институтах, особенно в таких странах, как Германия, Франция и Великобритания, где поддерживающая политика возмещения поощряет раннее вмешательство.
Великобритания приобрела компанию Lipodystrophy Treatment Market Insight
Ожидается, что рынок лечения липодистрофии в Великобритании вырастет в течение прогнозируемого периода, чему будет способствовать повышение осведомленности пациентов, рост распространенности связанных с ВИЧ и метаболических расстройств и расширение инфраструктуры здравоохранения. Устойчивые клинические программы и сильная государственная поддержка редких метаболических состояний способствуют принятию адресных решений в больницах и специализированных клиниках.
Германия приобрела компанию Lipodystrophy Treatment Market Insight
Ожидается, что рынок лечения липодистрофии в Германии станет свидетелем значительного роста, обусловленного высокими показателями диагностики, развитой инфраструктурой здравоохранения и растущим внедрением новых методов лечения. Фокус Германии на клинических исследованиях, поддерживаемых правительством программах редких заболеваний и повышении осведомленности среди медицинских работников способствует раннему вмешательству и лучшему лечению приобретенных случаев липодистрофии.
Азиатско-тихоокеанский рынок лечения липодистрофии Insight
Рынок лечения липодистрофии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 22,8% в течение прогнозируемого периода с 2026 по 2033 год, чему способствуют повышение осведомленности в области здравоохранения, рост располагаемых доходов, расширение медицинских учреждений и правительственные инициативы, способствующие ранней диагностике и лечению метаболических и связанных с ВИЧ расстройств в таких странах, как Китай, Индия и Япония.
Япония приобрела компанию Lipodystrophy Treatment Market Insight
Рынок лечения липодистрофии в Японии растет из-за увеличения распространенности метаболических расстройств, старения населения и высокой осведомленности о вариантах лечения. Передовые медицинские учреждения, программы ранней диагностики и поддерживающие правительственные инициативы по редким заболеваниям поощряют внедрение решений по лечению в больницах и специализированных клиниках.
Китай приобрел компанию Lipodystrophy Treatment Market Insight
На рынок лечения липодистрофии в Китае в 2025 году пришлась наибольшая доля доходов в Азиатско-Тихоокеанском регионе, чему способствовало расширение инфраструктуры здравоохранения, увеличение распространенности ВИЧ и метаболических расстройств, рост располагаемых доходов и государственная политика, способствующая доступу к инновационным методам лечения. Принятие решений для лечения растет в больницах, специализированных клиниках и исследовательских центрах, что способствует дальнейшему росту рынка.
Каковы основные компании на рынке лечения липодистрофии
Приобретенная индустрия лечения липодистрофии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Amryt Pharma(Ирландия)
- Pfizer(США)
- Рош (Швейцария)
- Eisai Co., Ltd. (Япония)
- Санофи(Франция)
- Takeda Pharmaceutical (Япония)
- Merck & Co(США)
- AbbVie (США)
- GlaxoSmithKline (Великобритания)
- Новарс(Швейцария)
- AstraZeneca (Великобритания)
- Janssen Pharmaceuticals (Бельгия)
- Boehringer Ingelheim (Германия)
- ChemoCentryx (США)
- Regeneron Pharmaceuticals (США)
- MannKind Corporation (США)
- Lonza Group (Швейцария)
- Esperion Therapeutics (США)
- Chugai Pharmaceutical (Япония)
- Ferring Pharmaceuticals (Швейцария)
Каковы последние события на рынке лечения липодистрофии
- В феврале 2024 года Метрелептин (MYALEPTA) был одобрен Министерством здравоохранения Канады в качестве заместительной терапии для пациентов с дефицитом лептина (включая как приобретенные генерализованные, так и частичные типы) в возрасте 2 лет и старше.
- В октябре 2022 года Amryt Pharma объявила об одобрении возмещения расходов на терапию метрелептином (MYALEPT / MYALEPTA) в Нидерландах для пациентов с генерализованной и частичной липодистрофией, расширяя доступ на европейские рынки.
- В марте 2021 года в США была задокументирована программа расширенного доступа к метрелептину при приобретенной генерализованной липодистрофии, что подчеркивает растущую клиническую поддержку и реальное использование терапии для метаболических осложнений.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











