



Глобальный рынок активных имплантируемых медицинских устройств: сегментация по продуктам (имплантируемые кардиовертеры-дефибрилляторы, устройства вспомогательного кровообращения, имплантируемые кардиостимуляторы, зубные имплантаты, имплантируемые слуховые аппараты, устройства вспомогательного кровообращения и нейростимуляторы), конечным пользователям (больницы, амбулаторные центры, кардиологические центры, стоматологические клиники и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка активных имплантируемых медицинских устройств и темпы роста
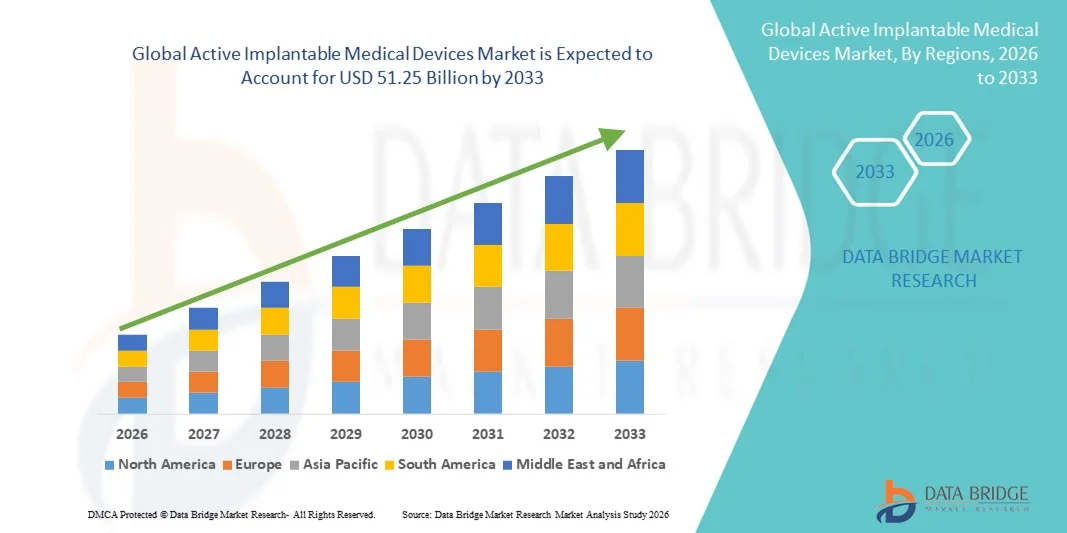
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка имплантируемых медицинских устройств был оценен как27,69 млрд долларов в 2025 годуОжидается, что он достигнет51,25 млрд долларов к 2033 году, вCAGR 8.00%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен ростом распространенности хронических заболеваний, таких как сердечно-сосудистые расстройства.неврологическийсостояния и нарушения слуха, а также увеличение гериатрической популяции во всем мире, что требует долгосрочных терапевтических и мониторинговых решений
- Кроме того, непрерывные технологические достижения в области миниатюризации, беспроводной связи, долговечности аккумуляторов и биосовместимых материалов в сочетании с растущим спросом на минимально инвазивные процедуры и улучшенные результаты лечения пациентов позиционируют активную имплантируемость.медицинские приборыкак важнейшие компоненты современного здравоохранения, тем самым значительно ускоряя общее расширение рынка
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$27,69 млрд.
Ожидаемая рыночная стоимость (2033):$51,25 млрд.
Прогноз CAGR (2026–2033):8.00%
Каковы основные выводы рынка активных имплантируемых медицинских устройств
- Активные имплантируемые медицинские устройства, включая кардиостимуляторы, имплантируемые кардиовертерыдефибрилляторы,нейростимуляторы,Кохлеарные имплантатыИмплантируемые системы доставки лекарств становятся все более важными компонентами современного здравоохранения из-за их способности обеспечивать непрерывное терапевтическое вмешательство, физиологический мониторинг и жизнеобеспечивающую поддержку в организме человека.
- Растущий спрос на активные имплантируемые медицинские устройства в первую очередь обусловлен растущим глобальным бременем сердечно-сосудистых заболеваний, неврологических расстройств и нарушений слуха, наряду с растущим гериатрическим населением и растущим предпочтением минимально инвазивных и долгосрочных решений для лечения.
- Северная Америка доминировала на активном рынке имплантируемых медицинских устройств с самой большой долей дохода в 38,76% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение, благоприятными рамками возмещения и сильным присутствием ведущих производителей медицинских устройств.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке активных имплантируемых медицинских устройств в течение прогнозируемого периода благодаря улучшению инфраструктуры здравоохранения, повышению осведомленности пациентов, расширению медицинского туризма и увеличению инвестиций в передовые хирургические и имплантационные технологии.
- Сегмент имплантируемых кардиостимуляторов доминировал на активном рынке имплантируемых медицинских устройств с долей рынка 41,5% в 2025 году, что объясняется высокой распространенностью сердечных аритмий, ростом пожилого населения и постоянными достижениями в миниатюризации устройств, долговечности аккумуляторов и возможностях удаленного мониторинга.
Сфера охвата и сегментация рынка активных имплантируемых медицинских устройств
|
Атрибуты |
Активные имплантируемые медицинские устройства - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке активных имплантируемых медицинских устройств
Улучшение за счет миниатюризации и дистанционного мониторинга с поддержкой ИИ
- Значительной и ускоряющейся тенденцией на мировом рынке активных имплантируемых медицинских устройств является интеграция передовых технологий миниатюризации и систем дистанционного мониторинга с поддержкой искусственного интеллекта (ИИ), существенно повышающих клиническую точность, комфорт пациента и долгосрочные терапевтические результаты.
- Например, имплантируемые кардиовертерные дефибрилляторы и нейростимуляторы следующего поколения разрабатываются с меньшими форм-факторами и подключением с поддержкой Bluetooth, что позволяет врачам удаленно контролировать производительность устройства и физиологические данные пациента в режиме реального времени.
- Интеграция ИИ в имплантируемые устройства позволяет проводить прогнозную аналитику для раннего выявления аритмий, судорог или аномальной нейронной активности, а также оптимизировать параметры стимуляции на основе индивидуальной реакции пациента. Например, некоторые имплантируемые сердечные устройства используют алгоритмы машинного обучения для обнаружения нерегулярных сердечных ритмов и автоматической корректировки доставки терапии, улучшая общую эффективность лечения. Кроме того, возможности беспроводной телеметрии позволяют клиницистам проводить удаленное наблюдение, сводя к минимуму посещения больниц и повышая удобство пациентов.
- Бесшовная интеграция имплантируемых устройств с цифровыми платформами здравоохранения и больничными информационными системами облегчает централизованный мониторинг и принятие решений на основе данных. Через защищенные облачные панели мониторинга поставщики медицинских услуг могут одновременно управлять несколькими пациентами, просматривать диагностику устройств и персонализировать схемы лечения, тем самым создавая более связанную и отзывчивую экосистему здравоохранения.
- Эта тенденция к более интеллектуальным, меньшим и более подключенным имплантируемым системам коренным образом меняет ожидания в отношении лечения хронических заболеваний и долгосрочного ухода. Следовательно, ведущие производители разрабатывают имплантируемые решения с поддержкой ИИ с увеличенной долговечностью батареи, совместимостью с МРТ и расширенными возможностями удаленного программирования.
- Спрос на технологически продвинутые, минимально инвазивные и дистанционно управляемые имплантируемые устройства быстро растет как на развитых, так и на развивающихся рынках здравоохранения, поскольку поставщики все чаще отдают приоритет эффективности, безопасности пациентов и доставке медицинской помощи на основе стоимости.
- Кроме того, расширение сотрудничества между компаниями, производящими медицинские устройства, и фирмами, занимающимися цифровым здравоохранением, ускоряет инновации в области анализа данных, систем кибербезопасности и совместимых имплантируемых систем, укрепляя общий рыночный ландшафт.
Динамика рынка активных имплантируемых медицинских устройств
водитель
Рост распространенности хронических заболеваний и старение населения
- Растущее глобальное бремя сердечно-сосудистых заболеваний, неврологических расстройств и сенсорных нарушений в сочетании с быстро расширяющейся гериатрической популяцией является значительным фактором повышенного спроса на активные имплантируемые медицинские устройства.
- Например, в последние годы крупные производители медицинских устройств расширили свои портфели управления сердечным ритмом и нейростимуляции для решения проблемы растущей заболеваемости аритмией, болезнью Паркинсона, эпилепсией и хронической болью, укрепив свое присутствие на мировом рынке.
- По мере увеличения продолжительности жизни и распространения хронических заболеваний имплантируемые устройства предоставляют долгосрочные терапевтические решения, которые улучшают выживаемость, восстанавливают физиологическую функцию и улучшают качество жизни пациентов по сравнению с традиционными подходами лечения.
- Кроме того, достижения в области минимально инвазивных хирургических методов и улучшенных механизмов возмещения делают процедуры имплантации более безопасными, доступными и финансово жизнеспособными в различных системах здравоохранения.
- Способность имплантируемых устройств обеспечивать непрерывный мониторинг, автоматизированные корректировки терапии и снижение реадмиссии в больницы является ключевым фактором, ускоряющим внедрение как в развитых, так и в развивающихся регионах. Растущий акцент на ранней диагностике и профилактической кардиологии способствует дальнейшему расширению рынка.
- В совокупности эти демографические и клинические тенденции усиливают критическую роль активных имплантируемых медицинских устройств в современном здравоохранении, тем самым стимулируя последовательный и долгосрочный рост рынка.
- Увеличение расходов на здравоохранение и правительственные инициативы, направленные на улучшение инфраструктуры сердечно-сосудистой и неврологической помощи, способствуют широкому внедрению передовых имплантируемых технологий.
- Кроме того, растущая осведомленность пациентов о раннем выявлении заболеваний и наличии технологически продвинутых вариантов лечения способствует более высоким показателям приема имплантируемых терапевтических устройств.
Сдержанность/вызов
Высокое бремя затрат и строгие требования к утверждению регулирующих органов
- Опасения, связанные с высокой стоимостью процедур имплантации устройств и жесткими процессами одобрения регулирующих органов, создают значительные проблемы для более широкого проникновения на рынок активных имплантируемых медицинских устройств.
- Например, регулирующие органы на основных рынках требуют обширных клинических испытаний, долгосрочных данных о безопасности и тщательного пострыночного наблюдения, прежде чем утверждать новые имплантируемые технологии, увеличивать сроки разработки и общие затраты.
- Сложные пути утверждения и требования соответствия могут задержать запуск продукта и ограничить выход на рынок мелких производителей, тем самым сдерживая инновации и конкурентную динамику.
- Кроме того, значительная авансовая стоимость современных имплантируемых устройств и связанных с ними хирургических процедур может создать финансовые барьеры для пациентов и систем здравоохранения, особенно в странах с низким и средним уровнем дохода.
- Опасения, связанные с отзывом устройств, отказом батарей или долгосрочными проблемами биосовместимости, также могут повлиять на доверие пациентов и принятие врача, подчеркивая важность строгого обеспечения качества и постоянного мониторинга.
- Преодоление этих проблем с помощью стратегий оптимизации затрат, рационализации сотрудничества в области регулирования и расширения охвата возмещением будет иметь важное значение для обеспечения устойчивых инноваций и более широкой доступности активных имплантируемых медицинских технологий.
- Кроме того, риски кибербезопасности, связанные с подключенными имплантируемыми устройствами, создают новые проблемы, требующие надежной защиты данных и непрерывной проверки программного обеспечения.
- Вариабельность политики возмещения и неравный доступ к передовым медицинским учреждениям в разных регионах могут ограничить справедливое усыновление, особенно в развивающихся странах, где специализированный опыт имплантации ограничен.
Как сегментируется рынок активных имплантируемых медицинских устройств
Рынок сегментирован на основе продукта и конечного потребителя.
- По продукту
На основе продукта глобальный рынок активных имплантируемых медицинских устройств сегментирован на имплантируемые кардиовертерные дефибрилляторы, желудочковые вспомогательные устройства, имплантируемые кардиостимуляторы, зубные имплантаты, имплантируемые слуховые устройства, желудочковые вспомогательные устройства и нейростимуляторы. Сегмент имплантируемых кардиостимуляторов доминировал на рынке с самой большой долей дохода в 41,5% в 2025 году, что обусловлено высокой глобальной распространенностью сердечных аритмий и нарушений проводимости. Кардиостимуляторы широко используются благодаря их доказанной клинической эффективности, давнему профилю безопасности и постоянным технологическим достижениям, таким как совместимость с МРТ и возможности удаленного мониторинга. Растущая гериатрическая популяция, которая более восприимчива к нарушениям сердечного ритма, еще больше усиливает спрос на процедуры имплантации кардиостимулятора. Кроме того, улучшенная долговечность батареи и миниатюризация улучшили комфорт пациента и уменьшили частоту замены. Благоприятная политика возмещения расходов в развитых системах здравоохранения также способствует сильному доминированию этого сегмента в Северной Америке и Европе.
Ожидается, что сегмент нейростимуляторов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая распространенность неврологических расстройств, таких как болезнь Паркинсона, эпилепсия, хроническая боль и депрессия. Терапия нейростимуляции предлагает минимально инвазивные и обратимые альтернативы лечения по сравнению с долгосрочными фармакологическими вмешательствами, что способствует более высокому признанию пациентов и врачей. Технологические инновации, включая системы стимуляции замкнутого цикла и адаптивное программирование с поддержкой ИИ, повышают терапевтическую точность и результаты лечения пациентов. Расширение клинических показаний и одобрения регулирующих органов для новых неврологических и психиатрических применений еще больше расширяют круг пациентов. Растущая осведомленность о передовых решениях для лечения боли и увеличение инвестиций в исследования в области нейробиологии также ускоряют рост сегмента. Кроме того, растущее развитие инфраструктуры здравоохранения в странах с развивающейся экономикой поддерживает более широкое внедрение передовых имплантатов нейростимуляции.
- Конечный пользователь
На базе конечного пользователя глобальный рынок активных имплантируемых медицинских устройств сегментирован на больницы, амбулаторные центры, сердечные центры, стоматологические клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, что объясняется наличием передовой хирургической инфраструктуры, квалифицированных медицинских работников и комплексных учреждений послеоперационного ухода. Большинство сложных процедур имплантации, включая имплантацию кардиостимулятора и дефибриллятора, в основном выполняются в больницах из-за необходимости специализированного оборудования и интенсивного мониторинга. Больницы также пользуются благоприятными механизмами возмещения расходов и установленными каналами закупок у крупных производителей медицинских изделий. Наличие междисциплинарных групп по уходу обеспечивает оптимальное управление пациентами высокого риска, перенесшими операции по имплантации. Кроме того, больницы часто служат первичными центрами для лечения хронических заболеваний, укрепляя свои лидирующие позиции на рынке. Постоянные инвестиции в современные операционные и цифровое здравоохранение еще больше укрепляют доминирование больниц в этом сегменте.
Ожидается, что сегмент амбулаторных центров станет свидетелем самого быстрого CAGR с 2026 по 2033 год, что обусловлено растущим сдвигом в сторону минимально инвазивных процедур и амбулаторных хирургических настроек. Технологические достижения привели к снижению сложности процедур и времени восстановления, что делает некоторые имплантации возможными в специализированных амбулаторных условиях. Эти центры предлагают экономически эффективные альтернативы традиционным больничным процедурам, привлекая как пациентов, так и медицинских работников, стремящихся сократить расходы на госпитализацию. Увеличение предпочтений пациентов в отношении более короткого пребывания в больнице и более быстрого периода восстановления также способствует росту сегмента. Расширение специализированных кардиологических и неврологических амбулаторных учреждений на развитых рынках повышает процедурный потенциал за пределами традиционных больничных учреждений. Кроме того, поддерживающие реформы регулирования и развивающиеся модели возмещения стимулируют децентрализацию процедур имплантируемых устройств, ускоряя рост в амбулаторных условиях.
В каком регионе находится наибольшая доля рынка имплантируемых медицинских изделий
- Северная Америка доминировала на активном рынке имплантируемых медицинских устройств с самой большой долей дохода в 38,76% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение, благоприятными рамками возмещения и сильным присутствием ведущих производителей медицинских устройств.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят клиническую надежность, долгосрочные терапевтические преимущества и возможности удаленного мониторинга, предлагаемые активными имплантируемыми медицинскими устройствами, особенно для лечения сердечного ритма и нейростимуляции.
- Это широкое внедрение также поддерживается высокими расходами на здравоохранение, благоприятными рамками возмещения, устоявшейся нормативной средой и присутствием ведущих производителей медицинских устройств, позиционируя имплантируемые технологии в качестве предпочтительного варианта лечения в больницах и специализированных медицинских центрах.
Американский рынок активных имплантируемых медицинских устройств
Активный рынок имплантируемых медицинских устройств в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала высокая распространенность сердечно-сосудистых заболеваний, неврологических расстройств и сильное внедрение передовых имплантируемых технологий. Пациенты и поставщики медицинских услуг все чаще отдают приоритет долгосрочным терапевтическим решениям, таким как кардиостимуляторы, имплантируемые дефибрилляторы кардиовертера и нейростимуляторы для эффективного управления хроническими состояниями. Присутствие ведущих производителей медицинских устройств, надежные системы возмещения расходов и значительные расходы на здравоохранение способствуют дальнейшему расширению рынка. Кроме того, растущая интеграция платформ удаленного мониторинга и систем управления сердцами с поддержкой искусственного интеллекта вносит значительный вклад в дальнейший рост рынка.
Европейский рынок активных имплантируемых медицинских устройств
Ожидается, что европейский рынок активных имплантируемых медицинских устройств будет расширяться в течение прогнозируемого периода, главным образом за счет роста заболеваемости хроническими заболеваниями и сильных нормативных стандартов, обеспечивающих безопасность и эффективность устройств. Повышение уровня гериатрического населения в сочетании со спросом на минимально инвазивные терапевтические вмешательства способствуют усыновлению по всему региону. Европейские системы здравоохранения подчеркивают раннюю диагностику и долгосрочное лечение заболеваний, поддерживая использование имплантируемых устройств сердечной и нейростимуляции. Рост наблюдается в больницах и специализированных сердечных центрах, причем имплантируемые технологии внедряются как в передовые учреждения третичного ухода, так и в региональные медицинские учреждения.
Британский рынок активных имплантируемых медицинских устройств
Ожидается, что в течение прогнозируемого периода рынок активных имплантируемых медицинских устройств в Великобритании будет расти с заметным CAGR, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний и расширением доступа к расширенным вариантам лечения. Поддержка общественного здравоохранения через структурированные системы возмещения способствует внедрению имплантируемых сердечных и неврологических устройств. Кроме того, растущая осведомленность о раннем вмешательстве при аритмии и двигательных расстройствах влияет на предпочтения в лечении. Ожидается, что акцент страны на цифровую трансформацию здравоохранения и удаленный мониторинг пациентов продолжит стимулировать спрос на технологически продвинутые имплантируемые решения.
Немецкий рынок имплантируемых медицинских устройств
Ожидается, что в течение прогнозируемого периода рынок активных имплантируемых медицинских устройств в Германии будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения и увеличение инвестиций в медицинские инновации. Акцент Германии на высококачественные клинические стандарты и передовые хирургические процедуры способствует широкому внедрению кардиостимуляторов, дефибрилляторов и нейростимуляторов. Интеграция имплантируемых устройств с цифровыми системами здравоохранения становится все более распространенной благодаря научно-исследовательскому сотрудничеству и технологическим достижениям. Кроме того, растущая демографическая ситуация в пожилом возрасте и сильная система страхования соответствуют устойчивому спросу на долгосрочные имплантируемые терапевтические решения.
Азиатско-Тихоокеанский рынок активных имплантируемых медицинских устройств
Азиатско-тихоокеанский рынок имплантируемых медицинских устройств будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено расширением инфраструктуры здравоохранения, ростом располагаемых доходов и увеличением распространенности хронических заболеваний в таких странах, как Китай, Япония и Индия. Правительственные инициативы, направленные на улучшение услуг кардиологической и неврологической помощи, ускоряют внедрение в странах с развивающейся экономикой. Кроме того, растущий медицинский туризм и инвестиции в современные хирургические учреждения усиливают региональный спрос. По мере того, как APAC продолжает расширять возможности отечественного производства и доступ к инновационным имплантируемым технологиям, ожидается, что доступность и доступ пациентов значительно улучшатся.
Японский рынок имплантируемых медицинских устройств
Активный рынок имплантируемых медицинских устройств в Японии набирает обороты благодаря быстрому старению населения страны, высокой продолжительности жизни и развитой системе здравоохранения. Японский рынок уделяет большое внимание ранней диагностике и точному лечению, поощряя внедрение имплантируемых устройств сердечной и нейростимуляции. Интеграция технологий удаленного мониторинга и минимально инвазивных процедур имплантации способствует дальнейшему росту. Кроме того, ожидается, что сильная нормативная база Японии и постоянные инвестиции в медицинские исследования будут поддерживать устойчивое расширение как в больницах, так и в специализированных учреждениях.
Индийский рынок активных имплантируемых медицинских устройств
Активный рынок имплантируемых медицинских устройств в Индии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с растущим бременем сердечно-сосудистых заболеваний в стране, расширением населения среднего класса и улучшением доступа к здравоохранению. Индия представляет собой один из самых быстрорастущих рынков для устройств для управления сердечным ритмом и нейростимуляции, с увеличением внедрения в частных и третичных больницах. Ключевыми драйверами роста являются правительственные инициативы, направленные на укрепление инфраструктуры кардиологической помощи и расширение страхового покрытия. Кроме того, присутствие отечественных производителей и растущая доступность экономически эффективных имплантируемых решений способствуют развитию рынка в городских и полугородских регионах.
Какие компании занимают ведущие позиции на рынке активных имплантируемых медицинских устройств
Индустрия «Активных имплантируемых медицинских устройств» в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Эбботт(США)
- Boston Scientific Corporation(США)
- Компания Cochlear Limited(Австралия)
- Медтроник(Ирландия)
- BIOTRONIK SE & Co. KG (Германия)
- LivaNova PLC (Великобритания)
- Axonics, Inc. (США)
- Nevro Corp. (США)
- Inspire Medical Systems, Inc. (США)
- NeuroPace, Inc. (США)
- MicroPort CRM (Китай)
- Jarvik Heart, Inc. (США)
- Berlin Heart GmbH (Германия)
- Calon Cardio-Technology Ltd (Великобритания)
- Кармат (Франция)
- Медицинская корпорация Envoy (США)
- Oticon Medical (Дания)
- Nurotron Biotechnology Co., Ltd. (Китай)
- Blackrock Neurotech (США)
- CVRx, Inc. (США)
Каковы последние разработки на рынке активных имплантируемых медицинских устройств
- В июле 2025 года Cochlear Limited получила одобрение FDA США для системы CochlearTM Nucleus® NexaTM, первого «умного» кохлеарного имплантата с модернизируемым прошивкой и внутренней памятью, установив новый стандарт в имплантируемой слуховой технологии и будущих усовершенствованиях функций.
- В марте 2025 года Medtronic Japan Co., Ltd. объявила о запуске устройства Aurora EV-ICDTM MRI и Epsila EVTM MRI Lead в Японии, предлагая новую внесосудистую имплантируемую систему кардиовертера-дефибриллятора, которая снижает процедурную инвазивность для лечения желудочковой аритмии.
- В марте 2025 года Medtronic представила в Японии систему Aurora EV-ICD, ознаменовав региональную экспансию и более широкую доступность инновационной внесосудистой технологии МКБ, предназначенной для более безопасного лечения сердечной аритмии.
- В мае 2023 года MicroPort CRM получила одобрение FDA США для своих имплантируемых кардиостимуляторов AlizeaTM и CeleaTM, что позволило вывести на рынок США современную, меньшую и дискретную технологию кардиостимулятора с улучшенной простотой имплантации и комфортом для пациентов.
- В январе 2024 года Medtronic plc получила одобрение FDA США для своего нейростимулятора глубокой стимуляции мозга (DBS) Percept RC с эксклюзивной технологией BrainSenseTM, что ознаменовало собой крупную инновацию в имплантируемой нейростимуляции, позволяя персонализировать терапию с сенсорной поддержкой для расстройств движения, таких как болезнь Паркинсона, основной тремор и эпилепсия.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











