



Global Acute Coronary Syndrome Market Segmentation, By Type (Non-St-Elevation Myocardial Infarction, St-Elevation Myocardial Infarction, and Unstable Angina), Diagnosis (Stress Test, Blood Tests, Imaging and Others), Treatment (Medication and Surgery), End User (Hospitals and Clinics, Diagnostic Centers, Academic Institutes and Others) - Industry Trends and Forecast to 2033
Каков размер и обзор рынка острого коронарного синдрома
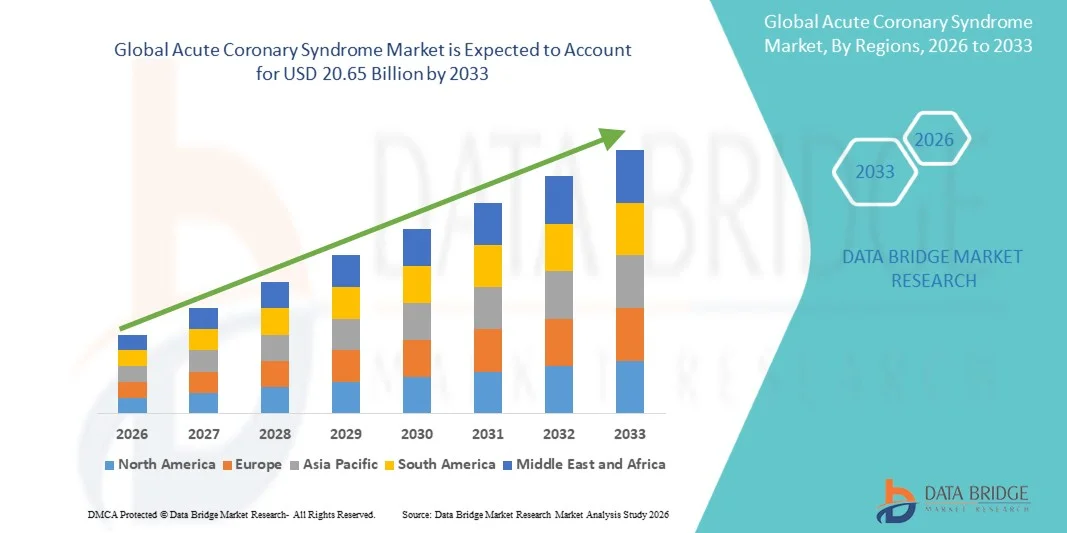
- Согласно анализу Data Bridge Market Research, глобальный размер рынка острого коронарного синдрома был оценен как13,77 млрд долларов в 2025 годуОжидается, что он достигнет20,65 млрд долларов к 2033 году, вCAGR 5,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности сердечно-сосудистых заболеваний, повышением осведомленности о ранней диагностике и достижениями в вариантах лечения острого коронарного синдрома. Кроме того, технологические инновации в диагностических инструментах, минимально инвазивных процедурах и новых терапевтических средствах позволяют улучшить результаты лечения пациентов, тем самым ускоряя внедрение решений ACS в больницах и клиниках.
- Кроме того, растущий спрос пациентов на быстрые, точные и экономически эффективные вмешательства позиционирует передовые методы лечения АКС в качестве предпочтительного выбора для поставщиков медицинских услуг, в совокупности способствуя значительному росту рынка острого коронарного синдрома.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):13,77 млрд.USD
- Ожидаемая рыночная стоимость (2033):20,65 млрд.USD
- Прогноз CAGR (2026–2033):5.20%
Каковы основные выводы рынка острого коронарного синдрома
- Рынок острого коронарного синдрома демонстрирует значительный рост из-за растущего глобального бремени сердечно-сосудистых заболеваний, повышения осведомленности о ранней диагностике и непрерывных достижений в области диагностических и лечебных технологий. Усовершенствованные клинические протоколы и улучшенный доступ к медицинским услугам способствуют принятию решений по управлению АСУ в больницах и центрах кардиологической помощи.
- Рост рынка в первую очередь обусловлен растущим спросом на быстрые, точные и экономически эффективные варианты лечения, а также растущим использованием передовых фармакологических методов лечения и минимально инвазивных процедур. Кроме того, продолжающиеся инновации в разработке лекарств и интервенционной кардиологии способствуют улучшению результатов лечения пациентов и стимулируют расширение рынка.
- Северная Америка доминировала на рынке острого коронарного синдрома с долей дохода около 40,5% в 2025 году, чему способствовали хорошо налаженная инфраструктура здравоохранения, высокие расходы на здравоохранение и активное внедрение передовых решений в области лечения. США лидируют в регионе из-за высокой распространенности сердечно-сосудистых заболеваний и присутствия крупных игроков рынка.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке острого коронарного синдрома в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, увеличением располагаемых доходов, улучшением инфраструктуры здравоохранения и ростом заболеваемости сердечно-сосудистыми расстройствами, связанными с образом жизни, в развивающихся странах, таких как Китай и Индия.
- Сегмент лекарств доминировал на крупнейшей доле рынка в 53,6% в 2025 году, чему способствовало широкое использование антиагрегантов, антикоагулянтов, бета-блокаторов и статинов в первоначальном управлении ACS.
Сфера охвата и сегментация рынка острого коронарного синдрома
|
Атрибуты |
Острый коронарный синдром ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Компания Pfizer Inc(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке острого коронарного синдрома
"Достижения в области диагностических технологий и подходов к раннему обнаружению"
- Значительной и ускоряющейся тенденцией на мировом рынке острого коронарного синдрома является растущее внедрение передовых диагностических технологий, направленных на раннее и точное выявление сердечных событий.
- Например, все более широкое использование высокочувствительных анализов на тропонин позволяет клиницистам выявлять инфаркт миокарда на ранних стадиях с улучшенной точностью.
- Эти диагностические достижения помогают в быстрой стратификации риска пациентов с болью в груди, тем самым улучшая принятие клинических решений и результаты лечения.
- Кроме того, интеграция тестирования в пунктах оказания медицинской помощи и наборов быстрой диагностики в чрезвычайных ситуациях повышает скорость и эффективность диагностики.
- Растущий акцент на ранней диагностике и своевременном вмешательстве значительно снижает смертность и пребывание в больнице, связанное с острым коронарным синдромом.
- Эта тенденция поддерживается непрерывными исследованиями и разработками, направленными на повышение точности биомаркеров и надежности диагностики.
- Следовательно, спрос на передовые диагностические решения на рынке острого коронарного синдрома растет в больницах и учреждениях неотложной помощи.
Динамика рынка острого коронарного синдрома
водитель
«Повышение распространенности сердечно-сосудистых заболеваний и увеличение гериатрической популяции»
- Растущая распространенность сердечно-сосудистых заболеваний во всем мире является основным фактором для рынка острого коронарного синдрома.
- Например, изменения образа жизни, нездоровые привычки в питании, рост ожирения и отсутствие физической активности значительно способствовали росту частоты сердечных заболеваний.
- Кроме того, быстро растущая гериатрическая популяция, которая более восприимчива к сердечным расстройствам, еще больше ускоряет спрос на решения для диагностики и лечения острого коронарного синдрома.
- Улучшение инфраструктуры здравоохранения и повышение осведомленности о ранней диагностике также побуждают пациентов обращаться за своевременной медицинской помощью.
- Кроме того, правительственные инициативы и программы здравоохранения, направленные на снижение сердечно-сосудистой смертности, поддерживают рост рынка.
- Наличие передовых вариантов лечения, таких как антитромбоцитарная терапия, антикоагулянты и интервенционные процедуры, еще больше повышает результаты лечения пациентов.
- Эти комбинированные факторы значительно способствуют расширению рынка острого коронарного синдрома.
Сдержанность/вызов
"Высокие затраты на лечение и ограниченный доступ к передовым медицинским учреждениям"
- Одной из основных проблем на рынке острого коронарного синдрома является высокая стоимость, связанная с диагностикой, госпитализацией и процедурами лечения.
- Продвинутые диагностические тесты и интервенционные методы лечения, такие как ангиопластика и шунтирование, могут быть дорогими, ограничивая доступность для пациентов в регионах с низким и средним уровнем дохода.
- Кроме того, недостаточная инфраструктура здравоохранения и ограниченная доступность специализированных центров кардиологической помощи в сельских районах еще больше ограничивают своевременную диагностику и лечение.
- Задержки в диагностике и лечении могут привести к тяжелым осложнениям, увеличению смертности, связанной с острым коронарным синдромом.
- Кроме того, отсутствие осведомленности о ранних симптомах среди населения в целом также способствует позднему госпитализации.
- Строгие нормативные требования и потребность в высококвалифицированных медицинских работниках также могут создавать проблемы для роста рынка.
- Решение этих проблем с помощью экономически эффективных решений, улучшения доступа к здравоохранению и программ повышения осведомленности будет иметь решающее значение для устойчивого развития рынка.
Как сегментируется рынок острого коронарного синдрома
Рынок сегментирован на основе типа, диагностики, лечения и конечного пользователя.
• По типу
Исходя из типа, рынок острого коронарного синдрома сегментирован на не-ST-повышенный инфаркт миокарда (NSTEMI), ST-повышенный инфаркт миокарда (STEMI) и нестабильную ангину. Сегмент NSTEMI доминировал над крупнейшей долей рынка в 46,3% в 2025 году, что обусловлено более высоким уровнем заболеваемости по сравнению с другими типами АСУ и сильной ассоциацией со старением населения и факторами риска, связанными с образом жизни, такими как диабет и гипертония. Клинически случаи NSTEMI чаще диагностируются из-за улучшенных методов обнаружения на основе биомаркеров и увеличения госпитализации для оценки боли в груди. Кроме того, наличие хорошо зарекомендовавших себя протоколов лечения и вариантов фармакологического лечения еще больше подтверждает его доминирование. Медицинские работники часто отдают приоритет раннему вмешательству в случаях NSTEMI, способствуя более высоким показателям диагностики и лечения. Растущая осведомленность о здоровье сердечно-сосудистой системы и рутинных программах скрининга также улучшает идентификацию случаев заболевания. Этот сегмент выигрывает от широкого доступа к лечению как в развитых, так и в развивающихся регионах. Кроме того, пациенты с NSTEMI часто нуждаются в длительном наблюдении и последующем уходе, что увеличивает использование медицинских услуг. Его относительно низкий непосредственный риск смертности по сравнению с STEMI дает больше возможностей для лечения, тем самым способствуя устойчивому росту доходов. Увеличение числа госпитализаций и благоприятные сценарии возмещения расходов еще больше укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте STEMI будет наблюдаться самый быстрый рост на 21,9% с 2026 по 2033 год, чему способствует растущая потребность в быстрой неотложной кардиологической помощи и достижения в реперфузионной терапии, такой как чрескожное коронарное вмешательство (PCI). Случаи STEMI требуют немедленной медицинской помощи, что приводит к увеличению спроса на передовые кардиологические учреждения и специализированных медицинских работников. Правительства и организации здравоохранения вкладывают значительные средства в совершенствование систем реагирования на чрезвычайные ситуации, что способствует более быстрой диагностике и лечению случаев заболевания. Растущая доступность лабораторий катетеризации и улучшенные сети скорой помощи также способствуют росту сегмента. Технологические достижения в диагностических инструментах, включая ЭКГ и визуализацию, позволяют быстрее идентифицировать события STEMI. Повышение осведомленности о симптомах сердечного приступа и своевременное вмешательство еще больше увеличивают приток пациентов. Кроме того, рост распространенности острых сердечных событий из-за сидячего образа жизни поддерживает рост. Сегмент также выигрывает от текущих клинических исследований и инноваций в минимально инвазивных процедурах. Благоприятная политика возмещения расходов в развитых регионах еще больше ускоряет процесс принятия. Поскольку инфраструктура здравоохранения продолжает улучшаться во всем мире, ожидается, что управление STEMI будет быстро расширяться, стимулируя сильный CAGR сегмента.
• Диагностика
На основе диагностики рынок острого коронарного синдрома сегментирован на стресс-тесты, анализы крови, визуализацию и другие. Сегмент анализов крови доминировал на крупнейшей доле рынка в 42,7% в 2025 году, что обусловлено широким использованием сердечных биомаркеров, таких как тропонин, для раннего и точного выявления травм миокарда. Анализы крови считаются золотым стандартом в диагностике САУ из-за их высокой чувствительности, быстрого времени обращения и способности подтверждать сердечные события даже на ранних стадиях. Больницы и отделения неотложной помощи в значительной степени полагаются на эти тесты для быстрого принятия клинических решений. Растущая доступность современных диагностических наборов и автоматических анализаторов также способствует росту сегмента. Кроме того, анализы крови являются экономически эффективными и легкодоступными в различных медицинских учреждениях, включая небольшие клиники и диагностические центры. Повышение осведомленности пациентов и рутинные методы скрининга также способствуют увеличению объемов тестирования. Интеграция устройств для тестирования в пунктах обслуживания повышает удобство и эффективность в чрезвычайных ситуациях. Кроме того, технологические достижения улучшают точность и надежность обнаружения биомаркеров. Растущая распространенность сердечно-сосудистых заболеваний во всем мире еще больше стимулирует спрос на диагностическое тестирование. Сильные клинические рекомендации по тестированию биомаркеров обеспечивают устойчивое принятие.
Ожидается, что сегмент визуализации будет наблюдать самый быстрый CAGR в 20,8% с 2026 по 2033 год, что обусловлено достижениями в области неинвазивных технологий визуализации, таких как КТ-ангиография и сердечно-сосудистая МРТ. Визуализация играет решающую роль в оценке тяжести и локализации артериальных блокировок, помогая в точном планировании лечения. Растущее предпочтение неинвазивных методов диагностики способствует внедрению передовых решений для визуализации. Больницы инвестируют в высококачественные системы визуализации для улучшения диагностических возможностей и результатов лечения пациентов. Растущая гериатрическая популяция, которая требует детальной оценки сердечной деятельности, дополнительно поддерживает спрос. Технологические инновации, позволяющие быстрее получать изображения с улучшенным разрешением, ускоряют рост. Кроме того, интеграция ИИ в анализ изображений повышает точность и эффективность диагностики. Растущие расходы на здравоохранение и развитие инфраструктуры на развивающихся рынках также способствуют расширению сегмента. Методы визуализации все чаще используются наряду с биомаркерными тестами для комплексной диагностики. Благоприятная политика возмещения расходов в развитых регионах еще больше способствует принятию.
• Лечение
На основе лечения рынок острого коронарного синдрома сегментирован на медикаментозное лечение и хирургию. Сегмент лекарств доминировал на крупнейшей доле рынка в 53,6% в 2025 году, чему способствовало широкое использование антиагрегантов, антикоагулянтов, бета-блокаторов и статинов в первоначальном управлении АКС. Фармакологическая терапия часто является первой линией лечения, что делает ее очень распространенной во всех медицинских учреждениях. Растущая доступность эффективных комбинаций лекарственных средств и постоянное развитие фармацевтических препаратов способствуют росту сегмента. Лекарства являются экономически эффективными по сравнению с хирургическими вмешательствами, что делает их доступными для большей популяции пациентов. Кроме того, долгосрочное использование лекарств для вторичной профилактики способствует устойчивому росту доходов. Повышение осведомленности о раннем лечении и профилактической помощи еще больше повышает спрос. Сегмент также выигрывает от сильных клинических рекомендаций, рекомендующих немедленную лекарственную терапию при диагностике. Растущая распространенность сердечно-сосудистых заболеваний во всем мире продолжает стимулировать использование лекарств. Кроме того, расширение рынков непатентованных лекарств повышает доступность и доступность. Непрерывные исследования и разработки приводят к внедрению более эффективных методов лечения.
Ожидается, что сегмент хирургии будет наблюдать самый быстрый CAGR 19,6% с 2026 по 2033 год, что обусловлено растущим внедрением интервенционных процедур, таких как ангиопластика и шунтирование коронарной артерии (CABG). Технологические достижения в минимально инвазивных хирургических методах улучшают результаты лечения пациентов и сокращают время восстановления. Растущее число специализированных кардиологических центров и квалифицированных специалистов поддерживает рост сегмента. Растущие случаи серьезных закупорок коронарных артерий, требующих немедленного вмешательства, еще больше повышают спрос. Кроме того, увеличение инвестиций в здравоохранение в передовой хирургической инфраструктуре способствует расширению. Благоприятная политика возмещения в развитых регионах побуждает пациентов выбирать хирургическое лечение. Интеграция роботизированных операций повышает точность и эффективность. Растущая осведомленность о передовых вариантах лечения также стимулирует предпочтение пациентов хирургическим решениям. Кроме того, улучшение послеоперационного ухода и снижение частоты осложнений способствуют более высокому уровню усыновления. Поскольку системы здравоохранения продолжают развиваться, ожидается, что хирургическое лечение станет свидетелем значительного роста.
• Конечный пользователь
На базе конечного пользователя рынок острого коронарного синдрома сегментирован на больницы и клиники, диагностические центры, академические институты и другие. Сегмент больниц и клиник составил самую большую долю на рынке в 57,4% в 2025 году, что обусловлено наличием комплексных учреждений сердечно-сосудистой помощи и служб неотложной помощи. Больницы являются основным пунктом ухода за пациентами с АКС из-за необходимости немедленной диагностики и вмешательства. Наличие передового диагностического оборудования, квалифицированных медицинских работников и отделений интенсивной терапии еще больше укрепляет этот сегмент. Увеличение числа госпитализаций в связи с чрезвычайными ситуациями с сердечно-сосудистыми заболеваниями в значительной степени способствует получению доходов. Кроме того, интеграция междисциплинарных подходов к лечению улучшает результаты лечения. Государственные инвестиции в инфраструктуру здравоохранения также способствуют росту больниц. Сегмент выигрывает от сильных рамок возмещения в развитых регионах. Растущая распространенность сердечно-сосудистых заболеваний во всем мире еще больше увеличивает приток пациентов. Больницы также служат ключевыми центрами хирургических процедур и долгосрочного управления. Постоянные достижения в области больничных технологий повышают эффективность и уход за пациентами.
Ожидается, что в сегменте диагностических центров будет наблюдаться самый быстрый рост на 21,2% с 2026 по 2033 год, чему способствует растущий спрос на специализированные и ранние диагностические услуги. Диагностические центры предлагают экономически эффективные и доступные решения для тестирования, что делает их все более популярными среди пациентов. Расширение автономных диагностических учреждений и цепных лабораторий поддерживает рост сегмента. Технологические достижения в диагностическом оборудовании повышают точность и эффективность. Повышение внимания к профилактическому здравоохранению и плановому скринингу еще больше повышает спрос. Диагностические центры также снижают нагрузку на больницы, предоставляя своевременные услуги тестирования. Повышение осведомленности о раннем выявлении заболеваний побуждает пациентов обращаться за диагностическими услугами. Кроме того, партнерские отношения между больницами и диагностическими центрами улучшают предоставление услуг. Внедрение систем тестирования и цифровой отчетности улучшает удобство пациентов. По мере того, как системы здравоохранения переходят на амбулаторное лечение, диагностические центры, как ожидается, будут быстро расти.
В каком регионе находится наибольшая доля рынка острого коронарного синдрома
- Северная Америка доминировала на рынке острого коронарного синдрома с самой большой долей доходов примерно в 40,5% в 2025 году, чему способствовали хорошо налаженная инфраструктура здравоохранения, высокие расходы на здравоохранение и активное внедрение передовых диагностических и лечебных решений.
- Регион выигрывает от широкой доступности диагностических тестов высокой чувствительности, передовых интервенционных кардиологических процедур и сильного присутствия ведущих фармацевтических и медицинских компаний.
- Это доминирование еще больше усиливается за счет повышения осведомленности о ранней диагностике, благоприятной политике возмещения и высокой распространенности сердечно-сосудистых заболеваний, что делает Северную Америку ключевым фактором на рынке острого коронарного синдрома.
Американский рынок острого коронарного синдрома
Рынок острого коронарного синдрома в США занял самую большую долю доходов примерно в 81% в 2025 году в Северной Америке, что обусловлено высокой распространенностью сердечно-сосудистых заболеваний и хорошо развитой системой здравоохранения. Страна выигрывает от раннего внедрения передовых диагностических технологий, включая высокочувствительные анализы тропонина, а также широкий доступ к интервенционным методам лечения, таким как ангиопластика и шунтирование коронарной артерии. Кроме того, присутствие крупных игроков на рынке, увеличение расходов на здравоохранение и сильный акцент на профилактическое обслуживание и раннее вмешательство значительно способствуют росту рынка в Соединенных Штатах.
Европейское исследование рынка острого коронарного синдрома
Европейский рынок острого коронарного синдрома, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет увеличения заболеваемости сердечно-сосудистыми заболеваниями и поддержки государственной политики в области здравоохранения. Устоявшиеся системы здравоохранения региона и растущий акцент на ранней диагностике и эффективном лечении заболеваний способствуют росту рынка. Кроме того, достижения в области диагностических технологий и все более широкое внедрение минимально инвазивных процедур способствуют улучшению результатов лечения пациентов во всем регионе.
Острый коронарный синдром рынка Великобритании
Ожидается, что рынок острого коронарного синдрома в Великобритании будет расти в течение прогнозируемого периода, что обусловлено повышением осведомленности о сердечных заболеваниях и растущем бремени сердечно-сосудистых заболеваний. Правительственные инициативы, направленные на улучшение кардиологической помощи, наряду с наличием передовых медицинских учреждений, поддерживают раннюю диагностику и своевременное лечение. Кроме того, ожидается, что усиление внимания к профилактическому здравоохранению и управлению образом жизни будет способствовать устойчивому росту рынка.
Германия Острый коронарный синдром Проницательность рынка
Ожидается, что в течение прогнозируемого периода рынок острого коронарного синдрома в Германии будет расширяться на значительном CAGR, чему способствует передовая инфраструктура здравоохранения страны и сильный акцент на медицинские инновации. Германия имеет высокий уровень внедрения передовых диагностических инструментов и интервенционных кардиологических процедур, которые поддерживают эффективное лечение заболеваний. Кроме того, увеличение расходов на здравоохранение и повышение осведомленности о раннем выявлении сердечных заболеваний являются ключевыми факторами роста рынка в стране.
Азиатско-Тихоокеанский рынок острого коронарного синдрома
Рынок острого коронарного синдрома в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой урбанизацией, увеличением располагаемых доходов и улучшением инфраструктуры здравоохранения. В регионе также наблюдается рост числа сердечных заболеваний, связанных с образом жизни, из-за изменения привычек питания, сидячего образа жизни и повышения уровня стресса в таких странах, как Китай и Индия. Правительственные инициативы, направленные на укрепление систем здравоохранения и улучшение доступа к кардиологической помощи, еще больше ускоряют рост рынка по всему региону.
Японский рынок острого коронарного синдрома
Рынок острого коронарного синдрома Японии набирает обороты из-за старения населения страны, которое очень восприимчиво к сердечно-сосудистым заболеваниям. Наличие передовых технологий здравоохранения, ранних методов диагностики и сильный акцент на профилактической помощи поддерживают рост рынка. Кроме того, хорошо развитая инфраструктура здравоохранения Японии и постоянные достижения в методах лечения сердца способствуют улучшению результатов лечения пациентов.
Китайский рынок острого коронарного синдрома
Китайский рынок острого коронарного синдрома составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, ростом населения среднего класса и увеличением распространенности сердечно-сосудистых заболеваний. В стране наблюдается значительное улучшение инфраструктуры здравоохранения и доступ к передовым диагностическим и лечебным решениям. Кроме того, рост расходов на здравоохранение, правительственные инициативы по борьбе с хроническими заболеваниями и повышение осведомленности о ранней диагностике являются ключевыми факторами, способствующими росту рынка в Китае.
Какие компании находятся на рынке острого коронарного синдрома
Отрасль острого коронарного синдрома в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Асса Абли(Швеция)
- Allegion (Ирландия)
- Kwikset (США)
- Йель(Швеция)
- Августов дом(США)
- Schlage (США)
- Level Lock (США)
- Замок(США)
- U-tec (США)
- TP-Link(Китай)
- Eufy Security (Китай)
- Акара (Китай)
- Нуки (Австрия)
- Даналок (Дания)
- Samsung SmartThings (Южная Корея)
- Honeywell (США)
- Brinks Home (США)
- Вивинт (США)
- ZKTeco (Китай)
- Теса (Испания)
Каковы последние события на мировом рынке острого коронарного синдрома
- В октябре 2023 года Abbott Laboratories, ведущая компания по производству медицинских устройств, объявила о запуске своей передовой системы стента, предназначенной для пациентов с острым коронарным синдромом (ACS), включающей улучшенную полимерную технологию для снижения частоты рестеноза и улучшения долгосрочных результатов заживления сосудов после чрескожных коронарных вмешательств.
- В январе 2024 года Рош, мировой лидер в области диагностики, объявил о запуске своего анализа высокочувствительного сердечного тропонина следующего поколения, направленного на обеспечение более быстрой и точной диагностики инфаркта миокарда у пациентов с АКС, тем самым улучшая принятие решений в отделении неотложной помощи и сортировку пациентов.
- В июне 2024 года Европейское общество кардиологов сообщило о растущем клиническом применении терапии двойным путем (сочетание антитромбоцитарной и низкодозной антикоагулянтной терапии) для лечения острого коронарного синдрома по всей Европе, что отражает сдвиг в сторону более комплексных стратегий профилактики тромбоза и улучшения сердечно-сосудистых исходов.
- В сентябре 2024 года Philips Healthcare представила передовую цифровую платформу здравоохранения, интегрированную с решениями дистанционного кардиомониторинга для пациентов с САУ, предназначенную для улучшения соблюдения лекарств, обеспечения отслеживания пациентов в режиме реального времени и улучшения управления после выписки.
- В январе 2025 года Cyclarity Therapeutics объявила о начале своего первого клинического испытания на людях для новой терапии, направленной на удаление артериального бляшки, представляющей собой прорывной интервенционный подход, направленный на устранение первопричины острого коронарного синдрома.
- В феврале 2025 года Idorsia и Viatris объявили о пересмотре своего глобального соглашения о сотрудничестве для ускорения разработки Selatogrel, исследовательского ингибитора P2Y12 для ранней стадии лечения острого коронарного синдрома, укрепления их совместной стратегии сердечно-сосудистого трубопровода.
- В марте 2025 года Управление по контролю за продуктами и лекарствами США предоставило Fast Track обозначение SGC001, новой терапии моноклональными антителами, разрабатываемой для острого инфаркта миокарда, с целью ускорения ее клинической разработки и нормативного обзора в качестве потенциального экстренного лечения для ACS.
- В апреле 2025 года Roche объявила, что получила одобрение знака CE для своего алгоритма диагностики боли в груди, диагностического решения, интегрированного с тестированием тропонина с высокой чувствительностью, чтобы быстро исключить или исключить острый коронарный синдром в чрезвычайных ситуациях, улучшая эффективность клинического рабочего процесса и диагностическую точность.
- В августе 2025 года Gland Pharma Limited объявила, что она получила одобрение Управления по контролю за продуктами и лекарствами США для инъекций, внутривенного ингибитора тромбоцитов P2Y12, используемого в качестве дополнения к чрескожному коронарному вмешательству у пациентов с АКС, расширяя доступ к экономически эффективным вариантам лечения.
- В августе 2025 года Roche сообщила о положительных результатах своей программы клинических исследований TSIX, демонстрируя, что анализ Тропонина Т шестого поколения обеспечивает улучшенную чувствительность и диагностическую точность для острого коронарного синдрома, поддерживая более быструю и надежную стратификацию риска для пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











