


Global Advanced Suspension Control System Market Segmentation, By System Type (Active Suspension System, Semi-Active Suspension System, Adaptive Suspension System), Component (Sensors, Electronic Control Units, Actuators, Air Springs & Compressors, Dampers & Struts), Technology (Electromagnetic Suspension, Hydraulic Suspension, Pneumatic Suspension, Electro-Hydraulic Suspension), Vehicle Type (Passenger Cars, Light Commercial Vehicles, Heavy Commercial Vehicles, Electric Vehicles), Application (Ride Comfort & Stability Control, Load Leveling, Off-Road & Terrain Adaptation, Handling & Cornering Performance), Sales Channel (OEM, Aftermarket Service Providers, Fleet Operators, Research & Testing Institutions), Actuation Mechanism (Electromechanical Actuators, Hydraulic Actuators, Magnetorheological Actuators), Vehicle Class (Economy, Mid
Каков размер рынка и темпы роста системы Advanced Suspension Control
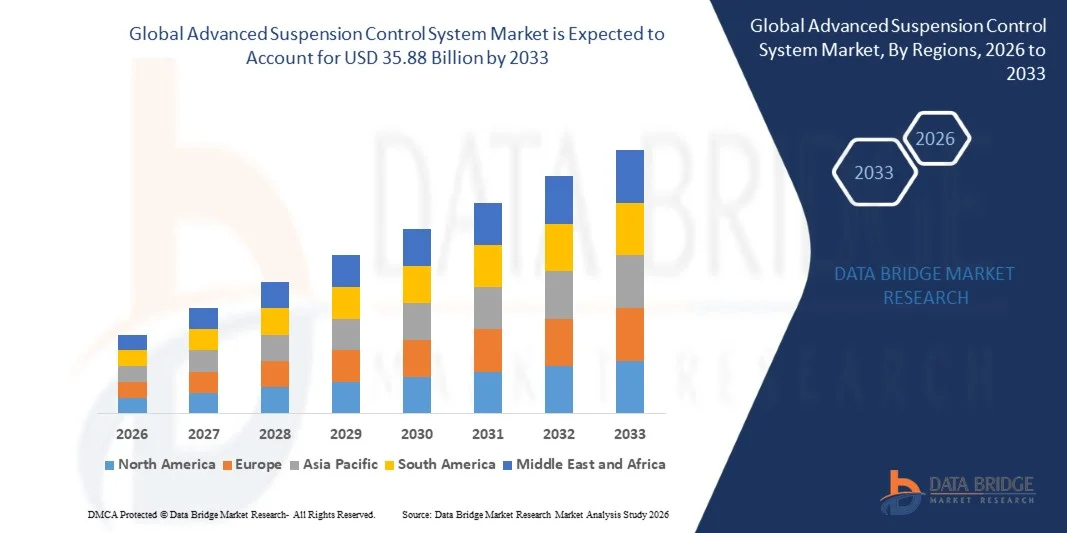
- Согласно анализу Data Bridge Market Research, рынок усовершенствованной системы управления подвеской был оценен как самый лучший.18,41 млрд долларов в 2025 годуи, по прогнозам, достигнет35,88 млрд долларов к 2033 годуРастущий в aCAGR 8,7% с 2026 по 2033 год.
- Рынок переживает сильный рост, обусловленный растущим потребительским спросом на повышенный комфорт езды и точность обработки, быстрыми достижениями в области электронных демпфирующих и сенсорных технологий, а также расширением интеграции систем управления подвеской на пассажирских, коммерческих и электрических платформах транспортных средств.
- Растущий акцент на безопасность, стабильность и динамику движения в сочетании с более строгими нормами выбросов и качества езды заставляют автомобильных производителей интегрировать активные и полуактивные системы подвески в более широкий спектр сегментов транспортных средств. Электромагнитные и электрогидравлические технологии подвески все чаще заменяют обычные установки пассивной подвески, предлагая адаптивный контроль демпфирования в режиме реального времени и повышение энергоэффективности.
- Растущее проникновение подключенных и программно-определяемых архитектур транспортных средств еще больше ускоряет внедрение, поскольку передовые блоки управления подвеской все чаще взаимодействуют с более широкими системами безопасности, стабильности и помощи водителю для обеспечения скоординированных возможностей управления поездками на основе данных.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $18,41 млрд
- Ожидаемая рыночная стоимость (2033): 35,88 млрд долларов США
- Прогноз CAGR (2026–2033): 8,7%
- Ведущий регион в 2025 году: Европа
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка систем расширенного подвесного контроля
- Европа доминировала на мировом рынке передовых систем управления подвеской с самой большой долей выручки 34,72% в 2025 году, чему способствовало сильное присутствие премиальных автопроизводителей и обширные инвестиции в машиностроение.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 10,4% с 2026 по 2033 год, что обусловлено ростом производства автомобилей, растущими предпочтениями потребителей в отношении функций премиум-класса и расширением внедрения в Китае, Индии, Японии и Южной Корее.
- Сегмент полуактивных подвесных систем лидировал на рынке с долей 44,63% в 2025 году, что обусловлено его экономически эффективным балансом между комфортом езды и производительностью обработки в средних и премиальных пассажирских транспортных средствах.
- Активные системы подвески являются наиболее быстро растущим типом системы, прогнозируемым для регистрации CAGR в 11,2%, что отражает растущую интеграцию полностью электронного адаптивного демпфирования в режиме реального времени в роскошных и электрических транспортных средствах.
- Сегмент легковых автомобилей доминировал в категории типа транспортного средства с долей выручки 52,86% в 2025 году, во главе с автомобильными OEM-производителями, использующими системы управления подвеской для комфорта, безопасности и дифференциации динамики вождения.
- На долю OEM-канала продаж в 2025 году приходилось 68,45% рынка, что было предпочтительнее из-за интеграции с заводским оборудованием, гарантийного обеспечения и калибровки системы с электронной архитектурой автомобиля.
- Сегмент электронных блоков управления является самой быстрорастущей категорией компонентов с CAGR 9,9%, что обусловлено спросом на централизованное, программно-определяемое управление высотой езды, силой демпфирования и стабильностью транспортного средства.
- Сегмент приложений для управления комфортом и стабильностью езды занимал самую большую долю в 39,75% в 2025 году, отражая сильную ориентацию OEM на комфорт пассажиров и стабильность транспортного средства в качестве основных драйверов покупок для передовых систем подвески.
- Сегмент автомобилей класса «люкс» и «премиум» составил 46,29% от рыночной выручки в 2025 году, что подчеркивает продолжающуюся концентрацию продвинутого внедрения подвески среди производителей автомобилей высокого класса, хотя внедрение в среднем диапазоне быстро расширяется.
- Сегмент технологий гидравлической подвески возглавил рынок с долей 33,28% в 2025 году, чему способствовало его широкое использование в коммерческих транспортных средствах и премиальных легковых автомобилях, требующих надежной обработки нагрузки и демпфирования.
Сфера охвата и расширенная сегментация системы контроля приостановки
|
Атрибуты |
Продвинутая система контроля подвески Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке систем расширенного подвесного контроля
- Автомобильные OEM-производители все чаще внедряют полностью активные системы подвески для дифференциации моделей премиум-класса и электромобилей за счет превосходного комфорта езды, устойчивости к поворотам и адаптивного реагирования на дорожные условия, одновременно снижая зависимость от механических компонентов демпфирования.
- Например, в марте 2025 года Mercedes-Benz продолжил расширять развертывание своей подвески ACTIVE BODY CONTROL в линейке электромобилей, обеспечивая корректировки шасси в режиме реального времени, которые повышают энергоэффективность и комфорт пассажиров во время динамических условий вождения.
- Слияние датчиков в реальном времени, объединяющее акселерометры, датчики высоты и входы рулевого угла, позволяет блокам управления подвеской предвидеть неровности дороги и регулировать силу демпфирования в течение миллисекунд.
- Поставщики все чаще сотрудничают с компаниями-разработчиками программного обеспечения и полупроводников для разработки контроллеров шасси, специфичных для доменов, способных одновременно обрабатывать данные о подвеске, торможении и рулевом управлении, что позволяет более целостно управлять динамикой автомобиля и уменьшать общую задержку системы.
- Поставщики технологий подвески все чаще используют алгоритмы машинного обучения для разработки прогностических, самообучающихся систем управления поездками, которые постоянно калибруются в соответствии с индивидуальными стилями вождения и профилями дорог.
- Например, в феврале 2025 года ZF Friedrichshafen расширила свой программный пакет управления демпфированием с помощью крючка неба, включив в него возможность прогнозного сканирования местности, что позволило подвесным устройствам предварительно регулировать силу демпфирования перед обнаруженными изменениями дорожного покрытия.
- Поставщики также разрабатывают модульные, масштабируемые платформы управления подвеской, которые могут быть настроены в нескольких сегментах транспортных средств, снижая затраты на инжиниринг и валидацию для автопроизводителей, ускоряя время выхода на рынок для новых функций.
- Например, в январе 2025 года Continental AG представила масштабируемую архитектуру воздушной подвески, предназначенную для обслуживания компактных внедорожников через полноразмерные роскошные седаны с использованием общего электронного блока управления и программного обеспечения, что снижает сложность разработки для автомобильных OEM-производителей.
- Поскольку автопроизводители и поставщики технологий продолжают уделять приоритетное внимание комфорту езды, стабильности автомобиля и совместимости с электрификацией, ожидается, что внедрение передовых систем управления подвеской ускорится, укрепив их роль в качестве основного дифференциатора в машиностроении следующего поколения.
Каковы основные драйверы рынка систем расширенного подвесного контроля
- Быстрый рост сегментов премиальных и электромобилей значительно увеличил спрос на передовые системы подвески, способные обеспечить превосходный комфорт езды, уменьшенный рулон кузова и адаптивную управляемость в различных условиях вождения и дорожных условиях.
- Например, в апреле 2025 года Tenneco расширила свое портфолио Monroe Intelligent Suspension новой полуактивной платформой демпфирования, разработанной специально для электрических внедорожников, что позволило автопроизводителям компенсировать дополнительный вес батареи при сохранении качества езды.
- Автопроизводители и поставщики Tier-1 все чаще интегрируют электронику управления подвеской в более широкие архитектуры программного обеспечения для транспортных средств для повышения безопасности, сокращения циклов разработки и поддержки обновлений калибровки по воздуху.
- Например, в декабре 2024 года Continental AG расширила производство модулей воздушной подвески с электронным управлением для поддержки растущего спроса OEM на регулируемую высоту езды и функции выравнивания нагрузки на платформах внедорожников и роскошных седанов.
- Повышение осведомленности потребителей о качестве езды и безопасности транспортных средств в сочетании с расширением доступности вариантов финансирования для автомобилей премиум-класса побуждает ведущих автопроизводителей предлагать расширенные пакеты подвески в качестве дополнительного или стандартного оборудования для более широкого спектра моделей.
- Например, в октябре 2024 года Hyundai Mobis объявила о расширении своих производственных линий электронной подвески для поддержки растущих OEM-заказов на седаны и внедорожники среднего класса, оснащенные постоянно меняющимся контролем демпфирования, что отражает растущий спрос на адаптивные технологии езды.
- Поскольку автомобильная промышленность все чаще уделяет приоритетное внимание динамике вождения, комфорту пассажиров и совместимым с электрификацией системам шасси, передовые системы управления подвеской останутся важными для развития пассажирских и коммерческих автомобилей следующего поколения.
Какие факторы препятствуют росту рынка передовых систем подвесного контроля
- Передовые системы управления подвеской требуют значительных первоначальных инвестиций благодаря интеграции высокоточных датчиков, электронных блоков управления, исполнительных механизмов и специализированного оборудования для демпфирования.
- Эти высокие затраты ограничивают принятие среди бюджетных и экономичных сегментов транспортных средств, особенно на ценочувствительных и развивающихся автомобильных рынках.
- Например, в сентябре 2024 года ведущий поставщик Tier-1 сообщил, что стоимость полностью активных модулей подвески остается почти в три раза выше, чем у обычных систем пассивного демпфирования, ограничивая принятие в категории автомобилей премиум-класса и класса люкс.
- Высокие капитальные вложения и постоянные затраты на техническое обслуживание, связанные с передовыми системами подвески, по-прежнему ограничивают внедрение, особенно среди производителей автомобилей начального уровня и потребителей, заботящихся о затратах. Этот ценовой барьер замедляет проникновение на рынок в чувствительных к цене и развивающихся регионах, ограничивая широкое внедрение передовых технологий подвески, несмотря на растущий спрос.
- Добавленный вес и сложность упаковки активных и полуактивных компонентов подвески могут создавать инженерные проблемы для компактных платформ транспортных средств с ограниченным пространством шасси, что требует дополнительных усилий по проектированию и валидации от автомобильных OEM-производителей.
- Ограниченная доступность квалифицированных технических специалистов для диагностики и обслуживания систем подвески с электронным управлением в сетях послепродажного обслуживания и сельских сетях обслуживания дополнительно ограничивает темпы внедрения на некоторых региональных рынках.
- Зависимость цепочки поставок от специализированных датчиков, полупроводников и прецизионных приводных компонентов подвергает производителей потенциальным задержкам производства и колебаниям стоимости в периоды глобального дефицита компонентов, усиливая дополнительное давление на цены и сроки поставки по всей цепочке создания стоимости.
Как сегментируется рынок систем расширенного подвесного контроля
Расширенный рынок систем управления подвеской сегментирован на основе типа системы, компонента, технологии, типа транспортного средства, приложения, канала продаж, конечного пользователя, механизма приведения в действие и класса транспортного средства.
- Тип системы
На основе системного типа глобальный рынок передовых систем управления подвеской сегментирован на активные системы подвески, полуактивные системы подвески и адаптивные системы подвески. Сегмент полуактивных систем подвески доминировал на рынке с долей 44,63% в 2025 году, благодаря экономически эффективному балансу между комфортом и производительностью обработки, а также широкому развертыванию на пассажирских автомобилях среднего и премиум-класса. Эти системы обеспечивают настройку демпфирования в режиме реального времени без более высоких затрат и требований к мощности полностью активных установок, что делает их предпочтительным выбором для автопроизводителей и поставщиков Tier-1.
Сегмент активных систем подвески, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 11,2% с 2026 по 2033 год, что обусловлено растущим спросом на полностью адаптивную езду и управление. Достижения в области электромагнитного и электрогидравлического привода в сочетании со снижением стоимости компонентов и растущим внедрением электромобилей и роскошных автомобилей ускоряют расширение сегмента.
- Компонент
На основе компонента глобальный рынок передовых систем управления подвеской разделен на датчики, электронные блоки управления, исполнительные механизмы, воздушные пружины и компрессоры, а также амортизаторы и стойки. Сегмент датчиков возглавил рынок с долей 28,47% в 2025 году, чему способствовало широкое использование в обнаружении высоты езды, мониторинге нагрузки и измерении динамики транспортного средства на активных и полуактивных платформах подвески.
Ожидается, что сегмент электронных блоков управления будет испытывать самый быстрый рост на уровне CAGR 9,9% с 2026 по 2033 год, что обусловлено растущим спросом на централизованную, программно-определяемую калибровку подвески и интеграцию с более широкими системами безопасности и стабильности транспортных средств.
- По технологии
На основе технологии глобальный рынок передовых систем управления подвеской сегментирован на электромагнитную подвеску, гидравлическую подвеску, пневматическую подвеску и электрогидравлическую подвеску. Сегмент гидравлической подвески доминировал на рынке с долей 33,28% в 2025 году из-за его широкого внедрения в коммерческие автомобили и пассажирские автомобили премиум-класса, предлагая надежную обработку нагрузки и производительность демпфирования. Кроме того, установленные цепочки поставок и проверенная долговечность продолжают поддерживать сильное предпочтение OEM для гидравлических подвесных платформ в нескольких категориях транспортных средств.
Ожидается, что в сегменте электромагнитной подвески самый быстрый CAGR составит 10,8% с 2026 по 2033 год, что обусловлено растущим внедрением полностью электронных, энергосберегающих систем демпфирования в электрических и роскошных транспортных средствах. Автопроизводители и поставщики технологий инвестируют в электромагнитное приведение в действие для достижения более быстрого времени отклика, повышения энергоэффективности и точной настройки управления ездой, что еще больше ускоряет рост сегмента.
- Тип транспортного средства
На основе типа транспортного средства глобальный рынок передовых систем управления подвеской сегментирован на легковые автомобили, легкие коммерческие транспортные средства, тяжелые коммерческие транспортные средства и электромобили. Сегмент легковых автомобилей доминировал на рынке с долей 52,86% в 2025 году из-за его широкого внедрения в категориях автомобилей премиум-класса, среднего класса и производительности, стремящихся к повышению комфорта езды и точности обработки. Растущая интеграция полуактивных и активных технологий подвески автомобильными OEM-производителями для дифференциации моделей транспортных средств и улучшения динамики вождения усиливает доминирование этого сегмента.
Ожидается, что в сегменте электромобилей самый быстрый CAGR составит 12,5% с 2026 по 2033 год, что обусловлено растущей необходимостью компенсировать дополнительный вес батареи, оптимизировать энергоэффективность и сохранить качество езды на платформах электромобилей. Кроме того, растущие инвестиции производителей электромобилей в адаптивные технологии подвески для повышения дальности, стабильности и комфорта пассажиров еще больше ускоряют внедрение в этом сегменте.
- С помощью приложения
На основе применения глобальный рынок передовых систем управления подвеской сегментирован на управление комфортом и стабильностью езды, выравнивание нагрузки, адаптацию к бездорожью и местности и производительность обработки и поворотов. Сегмент управления комфортом и стабильностью езды доминировал на рынке с долей 39,75% в 2025 году из-за его критической роли в повышении комфорта пассажиров, уменьшении крена кузова и поддержании стабильности транспортного средства в различных дорожных условиях и условиях вождения. Высокий уровень внедрения обусловлен растущим предпочтением потребителей к качеству езды премиум-класса и растущей интеграцией регулировки демпфирования на основе датчиков в режиме реального времени для пассажирских и электрических транспортных средств.
Ожидается, что в сегменте внедорожной и ландшафтной адаптации самый быстрый CAGR составит 10,1% с 2026 по 2033 год, этот рост обусловлен растущим спросом на адаптивные системы подвески в внедорожниках, пикапах и специализированных транспортных средствах, работающих на переменной местности. Передовые технологии зондирования местности и регулируемые возможности верховой езды улучшают характеристики бездорожья и расширяют внедрение среди производителей приключенческих и коммунальных транспортных средств.
- Канал продаж
На основе канала продаж глобальный рынок передовых систем управления подвеской сегментирован на OEM и послепродажный рынок. Сегмент OEM доминировал на рынке с долей 68,45% в 2025 году из-за его предпочтения среди производителей автомобилей, требующих интеграции с заводской калибровкой, гарантийного обеспечения и совместимости с более широкими электронными архитектурами транспортных средств. Кроме того, установленные отношения между поставщиками технологий подвески и автопроизводителями способствуют ускорению циклов разработки продукта и укреплению лидирующих позиций этого сегмента на рынке.
Ожидается, что в сегменте послепродажного обслуживания самый быстрый CAGR составит 9,4% с 2026 по 2033 год, что обусловлено главным образом ростом парка транспортных средств, повышением интереса потребителей к повышению производительности и растущей доступностью модернизированных комплектов управления подвеской через специализированных дистрибьюторов и каналы электронной коммерции.
- Конечный пользователь
На базе конечного пользователя глобальный рынок передовых систем управления подвеской сегментирован на автомобильных OEM-производителей, поставщиков послепродажного обслуживания, операторов автопарка и научно-исследовательских и испытательных учреждений. Сегмент автомобильных OEM-производителей доминировал на рынке с долей 61,32% в 2025 году благодаря своей центральной роли в проектировании транспортных средств, проектировании шасси и интеграции передовых технологий управления ездой на новых платформах транспортных средств. Широкое внедрение активных и полуактивных систем подвески для комфорта, безопасности и дифференциации динамики вождения усиливает спрос в этом сегменте.
Ожидается, что в сегменте операторов автопарка будет наблюдаться самый быстрый CAGR в 9,6% с 2026 по 2033 год, что обусловлено растущей потребностью в повышенной стабильности транспортных средств, защите грузов и комфорте водителя в коммерческих и логистических парках. Кроме того, растущий акцент на операционной эффективности и снижение затрат на техническое обслуживание еще больше ускоряет внедрение передовых технологий подвески среди операторов автопарка.
- Механизм действия
На основе механизма приведения в действие глобальный рынок передовых систем управления подвеской сегментирован на электромеханические приводы, гидравлические приводы и магнитореологические приводы. Сегмент гидравлических приводов доминировал на рынке с долей 41,16% в 2025 году благодаря своей проверенной надежности, высокой несущей способности и широкому использованию в коммерческих и премиальных пассажирских транспортных средствах. Налаженные производственные процессы и экономически эффективное производство продолжают усиливать предпочтение OEM для гидравлического привода на широком спектре автомобильных платформ.
Ожидается, что в сегменте магнитореологических приводов будет наблюдаться самый быстрый CAGR в 11,6% с 2026 по 2033 год, обусловленный этим ростом, в первую очередь, за счет увеличения внедрения технологии демпфирования на основе жидкости, которая позволяет практически мгновенно регулировать жесткость подвески. Автопроизводители все чаще интегрируют магнитореологические амортизаторы в автомобили класса люкс и производительности, чтобы обеспечить превосходный баланс управления ездой без сложных механических связей.
- Класс транспортного средства
На основе класса транспортных средств глобальный рынок передовых систем управления подвеской сегментирован на экономичный, средний и премиум. Сегмент класса люкс и премиум доминировал на рынке с долей 46,29% в 2025 году благодаря раннему и широкому внедрению активных и полуактивных технологий подвески в качестве стандартного или дополнительного оборудования для комфорта езды и дифференциации бренда. Сильная готовность потребителей платить за расширенные функции управления поездками продолжает поддерживать лидирующие позиции этого сегмента.
Ожидается, что в сегменте среднего класса самый быстрый CAGR составит 10,7% с 2026 по 2033 год, что обусловлено растущим внедрением полуактивных и электронных технологий подвески в основные платформы транспортных средств. Кроме того, снижение стоимости компонентов и растущие ожидания потребителей в отношении качества езды премиум-класса в нероскошных транспортных средствах еще больше ускоряют внедрение в этом сегменте.
В каком регионе находится наибольшая доля рынка систем расширенного подвесного контроля
- Европа доминировала на рынке передовых систем управления подвеской и составляла наибольшую долю доходов в 34,72% в 2025 году, чему способствовало сильное присутствие автопроизводителей премиум-класса и класса люкс, передовые возможности разработки шасси и значительные инвестиции в технологии комфорта езды и динамики транспортных средств.
- Регион также выигрывает от строгих правил безопасности транспортных средств и выбросов, широкого внедрения платформ подвески с электронным управлением и растущего использования активных систем подвески в сегментах пассажирских и электрических транспортных средств. Растущее внимание к дифференциации и электрификации динамики вождения продолжает укреплять лидирующие позиции Европы на мировом рынке.
Великобритания Advanced Suspension Control System Market Insight
Рынок передовых систем управления подвеской в Великобритании неуклонно расширяется благодаря растущему внедрению адаптивных технологий подвески в высокопроизводительных транспортных средствах, роскошных автомобилях и производстве специализированных транспортных средств. Увеличение инвестиций в передовую инфраструктуру испытаний шасси и растущий спрос на экономически эффективные, модернизированные подвесные решения способствуют росту рынка. Кроме того, интеграция технологий предиктивного демпфирования на основе искусственного интеллекта и датчиков в режиме реального времени улучшает адаптивность подвески и качество езды, позиционируя Великобританию как ключевой инновационный центр в передовой отрасли систем управления подвеской.
Германия Advanced Suspension Control System Market Insight
Рынок передовых систем управления подвеской в Германии переживает устойчивый рост, поддерживаемый сильной автомобильной производственной базой страны, передовыми возможностями по разработке шасси и растущим внедрением технологий демпфирования с электронным управлением. Автопроизводители и поставщики Tier-1 все чаще интегрируют активные и полуактивные системы подвески в платформы премиум-класса и электромобилей. Непрерывные достижения в области электромагнитного приведения в действие, синтеза датчиков и программного обеспечения для предиктивного управления, наряду с сильным акцентом правительства на безопасность транспортных средств и инновации, способствуют дальнейшему росту рынка в Германии.
Азиатско-тихоокеанская усовершенствованная система контроля подвески Market Insight
Ожидается, что рынок передовых систем управления подвеской в Азиатско-Тихоокеанском регионе будет быстро расти, что обусловлено увеличением производства автомобилей, расширением внедрения электромобилей и ростом потребительских предпочтений в отношении автомобилей премиум-класса в таких странах, как Китай, Индия и Япония. Растущая осведомленность о комфорте и безопасности вождения, растущее внедрение технологий подвески с электронным управлением и растущий спрос на масштабируемые, экономически эффективные решения для управления поездками поддерживают расширение регионального рынка. Кроме того, растущее присутствие автомобильных научно-исследовательских центров и узлов производства компонентов ускоряет внедрение технологии подвески в секторах пассажирских и коммерческих транспортных средств.
Японская усовершенствованная система контроля подвески Market Insight
Японский рынок передовых систем управления подвеской демонстрирует устойчивый рост благодаря растущим инвестициям в передовые технологии шасси и управления ездой, автомобильные инновации и инициативы по безопасности транспортных средств. Автопроизводители и поставщики компонентов все чаще внедряют высокоточные системы подвески для высокопроизводительных автомобилей, коммерческих автопарков и экспортных рынков. Более того, растущая интеграция электрогидравлических и электромагнитных технологий, а также акцент страны на эффективные и удобные решения для мобильности способствуют росту рынка.
Китай Advanced Suspension Control System Market Insight
Китайский рынок передовых систем управления подвеской быстро растет, что обусловлено увеличением производства автомобилей, расширением производства электромобилей и ростом потребительского спроса на повышенный комфорт езды и производительность обработки. Растущее внедрение электромагнитных и воздушных подвесных платформ в сегментах пассажирских, роскошных и электромобилей значительно повышает спрос на рынке. Кроме того, растущие инвестиции в автомобильные исследования и разработки, увеличение производственных возможностей отечественных компонентов и быстрые технологические достижения позиционируют Китай как один из самых быстрорастущих рынков для передовых систем управления подвеской во всем мире.
Какие компании занимают ведущие позиции на рынке систем расширенного подвесного контроля
Передовая индустрия систем управления подвеской в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- ЗФ Фридрихсхафен АГ(Германия)
- Continental AG(Германия)
- Tenneco Inc.(США)
- HL Mando Corporation(Южная Корея)
- Hitachi Astemo, Ltd.(Япония)
- Marelli Holdings Co., Ltd (Япония)
- ThyssenKrupp Bilstein GmbH (Германия)
- KYB Corporation (Япония)
- Multimatic Inc. (Канада)
- Öhlins Racing AB (Швеция)
- Robert Bosch GmbH (Германия)
- Hyundai Mobis Co., Ltd. (Южная Корея)
- Vitesco Technologies Group AG (Германия)
- BWI Group (Китай)
- Sachs (ZF Group) (Германия)
- AVL List GmbH (Австрия)
- Fox Factory Holding Corp. (США)
- Air Lift Company (США)
- Firestone Industrial Products Co., LLC (США)
- Dunlop Systems and Components Ltd. (Великобритания)
- Aisin Corporation (Япония)
- Nissin Kogyo Co., Ltd (Япония)
- WABCO Holdings Inc. (Бельгия)
- Магнети Марелли (Италия)
- Delphi Technologies (Великобритания)
Каковы последние достижения на рынке систем расширенного подвесного контроля
- В сентябре 2025 года ZF Friedrichshafen представила свою полностью активную платформу подвески следующего поколения sMOTION, интегрирующую электромеханические приводы, способные индивидуально управлять силой демпфирования каждого колеса в режиме реального времени. Система уменьшает крен кузова и шаг более чем на 50% по сравнению с обычными установками, отражая модернизированную электронику и улучшенное восстановление энергии. Эта новая платформа укрепляет лидерство ZF на рынке технологий подвески, повышая комфорт езды, точность обработки и энергоэффективность.
- В январе 2025 года Tenneco Inc. расширила свои производственные мощности в Северной Америке для удовлетворения растущего спроса OEM на полуактивные модули демпфирования на платформах внедорожников и электромобилей, укрепив свои производственные возможности и устойчивость цепочки поставок для передовых компонентов подвески.
- В ноябре 2025 года Continental AG запустила модернизированный модуль воздушной подвески с электронным управлением, оснащенный интегрированным программным обеспечением для прогнозирования дорожного сканирования, что позволяет транспортным средствам предварительно регулировать силу демпфирования на основе условий дорожного движения, обнаруженных камерой и датчиком. Эта разработка укрепляет позиции Continental на рынке передовых систем управления подвеской, позволяя автопроизводителям повышать комфорт езды и стабильность управления с помощью калибровки подвески в режиме реального времени.
- В ноябре 2024 года корпорация HL Mando представила новое поколение постоянно управляемых электронных систем подвески, предназначенных для глобальных OEM-платформ, с улучшенным временем отклика привода и улучшенной совместимостью с архитектурами электромобилей. Модернизация также расширила возможности калибровки подвески для тяжелых и коммерческих транспортных средств.
- В июне 2023 года Hitachi Astemo участвовала в совместной исследовательской инициативе с академическими и отраслевыми партнерами по разработке электромагнитных приводов подвески следующего поколения для электромобилей. Компания внесла свой вклад в опыт управления подвеской для поддержки моделирования и проверки энергосберегающих систем демпфирования в лабораторных и дорожных испытательных средах, демонстрируя применение передовых исследований подвески в будущих решениях для мобильности.
- В августе 2024 года Öhlins Racing AB расширила свою линейку продуктов электронной подвески для дорожных транспортных средств, полученных в автоспорте, представив новый блок бесперебойного демпфирования с улучшенным временем отклика и возможностью удаленной калибровки программного обеспечения, укрепив свои позиции среди производителей автомобилей премиум-класса и производительности.
- В мае 2024 года корпорация KYB открыла новое производственное предприятие в Индии, предназначенное для производства амортизаторов с электронным управлением для пассажирских и электрических транспортных средств, направленных на удовлетворение растущего регионального спроса и поддержку глобальных экспортных требований к передовым компонентам подвески. Предприятие включает в себя автоматизированные линии точной сборки для повышения согласованности производства и сокращения времени выполнения заказов OEM-клиентами в Азиатско-Тихоокеанском регионе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











