


Сегментация мирового рынка расширенной визуализации по продуктам и услугам (аппаратное обеспечение, программное обеспечение и услуги), типу решения (корпоративные решения на основе тонких клиентов и решения на основе автономных рабочих станций), методу визуализации (МРТ, КТ, ПЭТ, УЗИ, лучевая терапия, ядерная медицина и другие), клиническому применению (радиология/интервенционная радиология, кардиология, ортопедия, онкология, сосудистая хирургия, гастроэнтерология, неврология и другие), конечному пользователю (больницы и хирургические центры, центры визуализации, академические и исследовательские центры и другие) — тенденции отрасли и прогноз до 2032 года
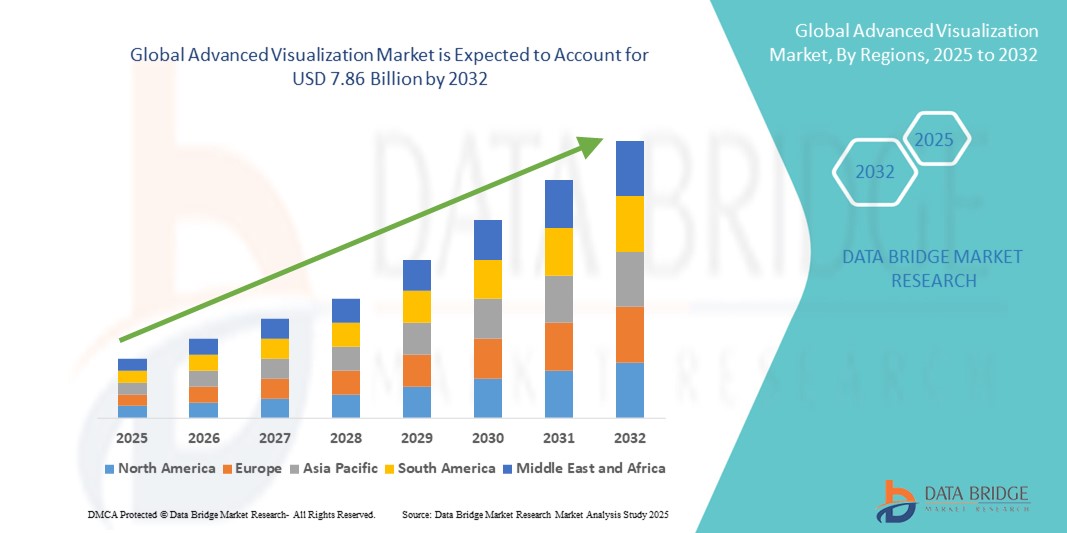
Размер рынка расширенной визуализации
- Объем мирового рынка передовых технологий визуализации в 2024 году оценивался в 3,43 млрд долларов США , а к 2032 году , как ожидается, он достигнет 7,86 млрд долларов США при среднегодовом темпе роста 10,90% в течение прогнозируемого периода.
- Рост рынка во многом обусловлен растущим внедрением современных методов визуализации и интеграцией сложного программного обеспечения для визуализации в учреждения здравоохранения, научно-исследовательские институты и диагностические центры, что приводит к улучшению принятия клинических решений и улучшению результатов лечения пациентов.
- Кроме того, растущий спрос на точные решения для визуализации в режиме реального времени с высоким разрешением для таких областей, как радиология, кардиология, неврология и онкология, превращает передовые системы визуализации в важнейший компонент современной медицинской диагностики. Эти факторы ускоряют внедрение передовых решений для визуализации, тем самым значительно стимулируя рост отрасли.
Расширенный анализ рынка визуализации
- Современные системы визуализации, обеспечивающие улучшенную медицинскую визуализацию с помощью современных программных и аппаратных решений, становятся незаменимыми инструментами в современных медицинских учреждениях, включая больницы, диагностические центры и научно-исследовательские институты, благодаря своей способности обеспечивать более точную диагностику, улучшенное планирование лечения и анализ 3D/4D-изображений в реальном времени.
- Растущий спрос на расширенную визуализацию обусловлен, прежде всего, растущим внедрением технологий визуализации, интегрированных с искусственным интеллектом, ростом распространенности хронических и связанных с образом жизни заболеваний, расширением использования мультимодальной визуализации в диагностике и глобальным переходом к персонализированной медицине и минимально инвазивным процедурам.
- Северная Америка доминировала на рынке передовых технологий визуализации, достигнув наибольшей доли выручки в 40% в 2024 году благодаря развитой инфраструктуре здравоохранения, высоким расходам на здравоохранение и благоприятной политике возмещения расходов. Рынок США, в частности, выигрывает от раннего внедрения передовых технологий визуализации, широкого внедрения систем визуализации на основе искусственного интеллекта и значительных инвестиций в НИОКР.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке передовых технологий визуализации в прогнозируемый период (2025–2032 гг.) с прогнозируемым среднегодовым темпом роста 13%. Этот рост обусловлен увеличением инвестиций в инфраструктуру здравоохранения, ростом заболеваемости хроническими и инфекционными заболеваниями, увеличением численности пожилых людей и ростом спроса на диагностическую визуализацию в таких странах, как Китай, Индия и Япония.
- Сегмент аппаратного и программного обеспечения доминировал на рынке расширенной визуализации с долей рынка в 62,4% в 2024 году, что было обусловлено растущим внедрением высокопроизводительных рабочих станций визуализации и передового программного обеспечения для визуализации в учреждениях здравоохранения.
Отчет о сфере применения и расширенная визуализация сегментации рынка
|
Атрибуты |
Расширенная визуализация ключевых данных рынка |
|
Охваченные сегменты |
|
|
Страны действия |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
Помимо информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, отчеты о рынке, подготовленные Data Bridge Market Research, также включают в себя углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, демографический анализ, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья/расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Портера и нормативную базу. |
Тенденции рынка расширенной визуализации
Расширенные возможности диагностики благодаря ИИ и мультимодальной интеграции
- Важной и набирающей обороты тенденцией на мировом рынке передовых технологий визуализации является углубление интеграции алгоритмов искусственного интеллекта (ИИ) и машинного обучения с платформами мультимодальной визуализации, такими как КТ, МРТ, ПЭТ и УЗИ. Эта конвергенция существенно повышает точность диагностики, эффективность рабочих процессов и принятие врачами решений.
- Например, передовое программное обеспечение для визуализации на базе искусственного интеллекта может автоматически сегментировать анатомические структуры, выделять потенциальные аномалии и создавать трёхмерные реконструкции в режиме реального времени, сокращая время анализа и повышая точность диагностики. Ведущие решения также способны интегрировать данные, полученные с помощью различных методов визуализации, в единый интерфейс для комплексной оценки состояния пациента.
- Интеграция ИИ в передовые платформы визуализации обеспечивает такие функции, как автоматическое обнаружение поражений, предиктивная аналитика прогрессирования заболевания и интеллектуальная постобработка изображений. Некоторые системы могут обучаться на основе исторических данных визуализации для повышения точности диагностики в будущем и предлагать оптимизированные протоколы сканирования на основе истории болезни пациента.
- Полная совместимость современных решений визуализации с больничными информационными системами (HIS), системами рентгенологической информации (RIS) и системами архивации и передачи изображений (PACS) обеспечивает централизованный доступ к данным пациентов, позволяя рентгенологам и врачам-клиницистам эффективнее взаимодействовать между отделениями.
- Эта тенденция к более интеллектуальным, интуитивно понятным и взаимосвязанным решениям для визуализации коренным образом меняет подход медицинских работников к диагностике, особенно в онкологии, кардиологии и неврологии. В связи с этим такие компании, как Siemens Healthineers, GE HealthCare и Philips, активно инвестируют в передовые платформы визуализации на базе искусственного интеллекта с инструментами совместной работы в режиме реального времени и облачным доступом.
- Спрос на современные системы визуализации, предлагающие аналитику на основе искусственного интеллекта, интеграцию мультимодальных методов и улучшенную совместимость, стремительно растет в больницах, центрах диагностической визуализации и научно-исследовательских институтах, поскольку системы здравоохранения во всем мире все больше отдают приоритет точной медицине и моделям оказания медицинской помощи, основанным на ценностях.
Динамика рынка расширенной визуализации
Водитель
Растущая потребность в точной диагностике в связи с ростом заболеваемости и спроса на нее
- Растущая распространенность хронических заболеваний в сочетании с растущей потребностью в более точной и детальной диагностической визуализации является основной причиной повышенного спроса на передовые решения в области визуализации.
- Например, в марте 2024 года компания Siemens Healthineers объявила о запуске нового программного обеспечения syngo.via VB60 на базе искусственного интеллекта, предназначенного для улучшения анализа мультимодальных изображений и оптимизации диагностических процессов. Ожидается, что такие инновации будут стимулировать рынок передовых систем визуализации в прогнозируемый период.
- Поскольку поставщики медицинских услуг все больше внимания уделяют точной медицине и раннему выявлению заболеваний, передовые инструменты визуализации, предлагающие высококачественную 3D/4D-визуализацию, интеграцию с искусственным интеллектом и обработку данных в реальном времени, обеспечивают значительное улучшение по сравнению с традиционными системами визуализации.
- Более того, интеграция передового программного обеспечения для визуализации с PACS и облачными платформами обеспечивает бесперебойный обмен изображениями, удаленное сотрудничество и более быстрое принятие клинических решений, что делает их незаменимыми в современном здравоохранении.
- Распространению этих методов также способствует растущая популярность малоинвазивных процедур и хирургических вмешательств под визуальным контролем, где точные 3D-реконструкции и визуализация в реальном времени имеют решающее значение. Растущее проникновение аналитики на основе искусственного интеллекта и автоматизированных функций отчетности дополнительно способствует росту рынка, повышая точность диагностики и эффективность работы.
Сдержанность/Вызов
Высокие затраты на внедрение и проблемы взаимодействия
- Высокая первоначальная стоимость современного программного обеспечения для визуализации в сочетании с расходами на необходимую высокопроизводительную аппаратную инфраструктуру представляет собой серьёзное препятствие для его широкого внедрения, особенно в небольших и средних медицинских учреждениях с ограниченным бюджетом. Эти решения, особенно премиальные платформы визуализации на базе ИИ, часто требуют значительных первоначальных инвестиций не только в лицензирование программного обеспечения, но и в приобретение и обслуживание мощных вычислительных систем, способных эффективно обрабатывать сложные наборы изображений.
- Например, многопрофильные больницы, стремящиеся внедрить передовые решения визуализации корпоративного уровня, часто сталкиваются с финансовыми ограничениями при попытке интегрировать эти технологии с существующими, зачастую устаревшими, системами визуализации. Этот процесс интеграции также может потребовать дополнительной настройки и технической поддержки, что ещё больше увеличивает общие расходы.
- Ещё одна серьёзная проблема заключается в недостаточной совместимости различных методов визуализации и платформ различных поставщиков. Во многих случаях передовые инструменты визуализации не полностью совместимы с другими системами в системе здравоохранения, что приводит к снижению эффективности рабочих процессов, задержкам в предоставлении диагностических заключений и необходимости проведения масштабных обучающих программ для адаптации медицинского персонала к новым процессам.
- Более того, успешное использование этих инструментов во многом зависит от наличия высококвалифицированных рентгенологов, специалистов по визуализации и технических специалистов. В развивающихся регионах, где уже наблюдается нехватка медицинских кадров, этот дефицит навыков становится серьёзным препятствием для внедрения, ограничивая потенциальные преимущества этих технологий.
- Решение этих задач потребует внедрения гибких облачных моделей ценообразования на основе подписки, которые снижают первоначальные инвестиционные барьеры; разработки стандартизированных протоколов взаимодействия для обеспечения бесперебойного обмена данными между платформами; а также реализации целевых программ обучения для повышения технической компетентности медицинских работников. В совокупности эти меры будут иметь решающее значение для обеспечения устойчивого роста и более широкого доступа к передовым решениям визуализации во всем мире.
Область применения расширенной визуализации
Рынок сегментирован по продуктам и услугам, типу решения, методу визуализации, клиническому применению и конечному пользователю.
- По продуктам и услугам
По видам продуктов и услуг рынок расширенной визуализации сегментируется на аппаратное и программное обеспечение, а также услуги. Сегмент аппаратного и программного обеспечения обеспечил наибольшую долю рынка в 62,4% в 2024 году благодаря растущему внедрению высокопроизводительных рабочих станций визуализации и передового программного обеспечения для визуализации в медицинских учреждениях. Постоянное развитие возможностей обработки графики и 3D/4D-визуализации расширило возможности клинического применения, способствуя более быстрой и точной диагностике.
Ожидается, что сегмент услуг будет демонстрировать самые высокие темпы роста со среднегодовым темпом роста 9,8% в период с 2025 по 2032 год, что обусловлено растущим спросом на обучение, техническую поддержку и системную интеграцию. По мере того, как поставщики медицинских услуг внедряют более сложные платформы визуализации, поставщики услуг играют решающую роль в обеспечении оптимального использования и эффективности рабочих процессов.
- По типу решения
В зависимости от типа решения рынок передовых средств визуализации сегментируется на корпоративные решения на базе тонких клиентов и автономные решения на базе рабочих станций. Сегмент корпоративных решений на базе тонких клиентов обеспечил наибольшую долю рынка в 57,1% в 2024 году благодаря масштабируемости, централизованному управлению данными и экономичности для многопрофильных больничных сетей. Эти решения позволяют врачам получать доступ к передовым инструментам визуализации с нескольких устройств без серьёзных требований к оборудованию.
Ожидается, что сегмент решений на базе автономных рабочих станций продемонстрирует самый быстрый среднегодовой темп роста в 8,9% в период с 2025 по 2032 год, что обусловлено сохраняющимся спросом на высокопроизводительные специализированные системы визуализации в специализированных отделениях. Эти решения обеспечивают превосходную скорость обработки и качество изображений, что крайне важно для сложных задач визуализации или визуализации с высоким разрешением.
- По методу визуализации
По типу визуализации рынок передовых технологий визуализации сегментируется на МРТ, КТ, ПЭТ, УЗИ, лучевую терапию, ядерную медицину и другие. Сегмент КТ занял наибольшую долю рынка – 34,8% – в 2024 году благодаря широкому применению в онкологии, кардиологии и неотложной медицинской помощи, а также развитию технологии многосрезовой КТ. Необходимость в быстрой и детальной визуализации делает КТ основным методом 3D-визуализации.
Прогнозируется, что сегмент МРТ будет демонстрировать самый быстрый рост со среднегодовым темпом роста 9,5% в период с 2025 по 2032 год благодаря превосходной контрастности мягких тканей и растущей роли в диагностике неврологических, опорно-двигательного аппарата и сердечно-сосудистой системы. Интеграция современных инструментов визуализации с МРТ повышает точность диагностики и облегчает планирование хирургических операций.
- По клиническому применению
По клиническому применению рынок передовых методов визуализации сегментируется на следующие области: рентгенология/интервенционная радиология, кардиология, ортопедия, онкология, сосудистая хирургия, гастроэнтерология, неврология и другие. Наибольшая доля выручки в 2024 году пришлась на сегмент рентгенологии/интервенционной радиологии – 39,6%, что отражает центральную роль визуализации в диагностике заболеваний и планировании лечения. Передовые инструменты визуализации в рентгенологии обеспечивают эффективную интерпретацию изображений, сокращают сроки выполнения исследований и улучшают результаты лечения.
Ожидается, что в онкологическом сегменте будет наблюдаться самый быстрый среднегодовой темп роста — 10,2% в период с 2025 по 2032 год. Это обусловлено ростом распространенности рака и острой необходимостью точного выявления опухолей, определения стадии и мониторинга лечения. Расширенные возможности визуализации позволяют проводить трехмерное картирование опухолей, что способствует таргетной терапии и малоинвазивным процедурам.
- Конечным пользователем
По типу конечного пользователя рынок передовых систем визуализации сегментируется на больницы и хирургические центры, центры визуализации, академические и исследовательские центры и другие. Сегмент больниц и хирургических центров занимал лидирующие позиции по выручке рынка, составив 54,3% в 2024 году благодаря интеграции передовых систем визуализации в рабочие процессы больниц широкого спектра специальностей. Большой поток пациентов и необходимость междисциплинарного взаимодействия делают больницы основными потребителями этих технологий.
Ожидается, что сегмент центров визуализации продемонстрирует самые высокие среднегодовые темпы роста на уровне 9,6% в период с 2025 по 2032 год, что будет обусловлено растущим аутсорсингом услуг визуализации, появлением автономных диагностических центров и растущим спросом на высококачественные и быстрые услуги визуализации в амбулаторных условиях.
Расширенный анализ рынка визуализации в региональном масштабе
- Северная Америка доминировала на рынке передовых технологий визуализации с наибольшей долей выручки в 40% в 2024 году, что обусловлено развитой инфраструктурой здравоохранения, высокими расходами на здравоохранение и благоприятными условиями возмещения расходов, которые стимулируют внедрение технологий визуализации нового поколения.
- Мощная экосистема производителей медицинского оборудования, ИТ-компаний в сфере здравоохранения и научно-исследовательских институтов региона обеспечивает быстрое внедрение платформ визуализации на основе искусственного интеллекта, облачных диагностических инструментов и передовых решений в области 3D/4D-визуализации.
- Широкое внедрение этих технологий также поддерживается квалифицированными кадрами здравоохранения, ранней интеграцией передовых методов визуализации в диагностические и хирургические рабочие процессы, а также значительными инвестициями в исследования и разработки, направленными на повышение точности диагностики и улучшение результатов лечения пациентов.
Обзор рынка расширенной визуализации в США
Рынок передовых технологий визуализации в США в 2024 году занял наибольшую долю выручки в Северной Америке – 56%. Этому способствовало быстрое внедрение передовых методов визуализации, раннее внедрение программного обеспечения для визуализации на базе искусственного интеллекта и интеграция этих решений в отделениях радиологии, кардиологии, онкологии и неврологии. Значительное присутствие ведущих игроков отрасли в сочетании с высокой степенью цифровизации системы здравоохранения и растущим спросом на высокоточную диагностику продолжают стимулировать расширение рынка. Кроме того, значительные инвестиции в решения для визуализации, совместимые с телемедициной, и интеграция PACS/VNA на корпоративном уровне ускоряют внедрение этих решений в больницах и специализированных клиниках.
Обзор европейского рынка расширенной визуализации
Ожидается, что рынок передовых методов визуализации в Европе будет расти значительными среднегодовыми темпами в течение прогнозируемого периода, что обусловлено растущей потребностью в точных диагностических возможностях в режиме реального времени, строгими нормативными стандартами качества визуализации и финансируемыми государством программами модернизации здравоохранения. Внедрение передовых инструментов визуализации в Европе обусловлено ростом распространенности хронических заболеваний, расширением трансграничных медицинских услуг и особым вниманием к совместимости систем визуализации. Эти решения все чаще интегрируются в хирургическое планирование, мониторинг лечения онкологических заболеваний и диагностику сердечно-сосудистых заболеваний.
Анализ рынка расширенной визуализации в Великобритании
Ожидается, что рынок передовых систем визуализации в Великобритании будет расти значительными среднегодовыми темпами, чему способствуют стремление страны к цифровизации здравоохранения, расширение возможностей визуализации в Национальной службе здравоохранения (NHS) и переход к прецизионной медицине. Растущий спрос на диагностические инструменты на базе искусственного интеллекта и облачные платформы визуализации способствует оптимизации рабочих процессов в рентгенологии, сокращению времени подготовки отчетов и повышению точности диагностики.
Анализ рынка расширенной визуализации в Германии
Ожидается, что рынок передовых технологий визуализации в Германии значительно вырастет в прогнозируемый период благодаря развитой инфраструктуре здравоохранения страны, акценту на инновациях в медицинских технологиях и упору на устойчивые и энергоэффективные системы визуализации. Немецкие больницы и исследовательские центры внедряют передовые технологии визуализации для сложных хирургических процедур, диагностики опухолей и малоинвазивных вмешательств, часто интегрируя эти решения с роботизированными хирургическими системами и инструментами поддержки принятия решений на основе искусственного интеллекта.
Анализ рынка расширенной визуализации в Азиатско-Тихоокеанском регионе
Ожидается, что рынок передовых технологий визуализации в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в среднем на 13% в период с 2025 по 2032 год, что обусловлено масштабными инвестициями в инфраструктуру здравоохранения, быстрой урбанизацией и растущим спросом на диагностическую визуализацию в странах с развивающейся экономикой. Рост заболеваемости хроническими заболеваниями, такими как рак, сердечно-сосудистые заболевания и неврологические расстройства, стимулирует более широкое внедрение технологий 3D- и 4D-визуализации высокого разрешения. Государственные инициативы, направленные на продвижение ИИ в здравоохранении, в сочетании с ростом расходов на здравоохранение в Китае, Индии и Японии, дополнительно стимулируют развитие рынка.
Анализ рынка расширенной визуализации в Японии
Рынок передовых систем визуализации в Японии стабильно растёт благодаря акценту на раннем выявлении заболеваний, быстрому старению населения и стремлению правительства к инновациям в области цифрового здравоохранения. Больницы всё чаще интегрируют передовое программное обеспечение для визуализации в системы МРТ, КТ и ПЭТ, что позволяет повысить точность диагностики в онкологии, неврологии и ортопедии.
Анализ рынка расширенной визуализации в Китае
В 2024 году на китайский рынок передовых систем визуализации пришлась наибольшая доля рынка передовых систем визуализации в Азиатско-Тихоокеанском регионе, чему способствовали масштабные программы модернизации здравоохранения, рост среднего класса и лидерство страны в производстве медицинских приборов. Рост заболеваемости, связанной с образом жизни, в сочетании с усилиями правительства по развитию медицинской визуализации на основе искусственного интеллекта в рамках инициативы «Здоровый Китай 2030», способствует широкому внедрению передовых систем визуализации как в городских, так и в сельских медицинских учреждениях.
Доля рынка расширенной визуализации
Лидерами отрасли расширенной визуализации являются в основном хорошо зарекомендовавшие себя компании, среди которых:
- Конинклийке Philips NV (Нидерланды)
- Canon Medical Systems Corporation (Япония)
- FUJIFILM Holdings Corporation (Япония)
- Terarecon, Inc. (США)
- Группа Agfa-Gevaert (Бельгия)
- Ziosoft (США)
- Pro Medicus, Ltd. (США)
- General Electric Company (США)
- Siemens Healthcare GmbH (Германия)
- Visage Imaging, Inc. (США)
- Tempus AI (США)
- Canon Medical Informatics, Inc. (США)
- Carestream Health (США)
Последние разработки на мировом рынке расширенной визуализации
- В марте 2023 года компания Philips представила комплексный диагностический подход на основе искусственного интеллекта на Европейском конгрессе радиологии (ECR). Компания представила интеллектуальные системы визуализации и информационные решения, объединяющие рентгенологию, онкологию, кардиологию и патологию для повышения достоверности диагностики и эффективности работы.
- В ноябре 2023 года компания GE HealthCare ускорила интеграцию ИИ в свою корпоративную экосистему визуализации, добавив сторонние приложения с поддержкой ИИ к своим платформам True PACS и Centricity PACS, тем самым усилив свои расширенные возможности визуализации.
- В ноябре 2023 года на выставке RSNA компания GE HealthCare также представила более 40 новых инноваций, включая решения в области визуализации на базе искусственного интеллекта, предназначенные для более точного оказания медицинской помощи, что укрепляет связь между искусственным интеллектом и инструментами визуализации нового поколения.
- В ноябре 2023 года в медицинском центре Vestre Viken Health Trust в Норвегии были развернуты Philips AI Manager и Advanced Visualization Workspace. Эта облачная мультивендорная платформа ИИ интегрирует сторонний ИИ в расширенные рабочие процессы визуализации, помогая рентгенологам обрабатывать изображения и выполнять интеллектуальную автоматизацию.
- В ноябре 2024 года компания Konica Minolta Healthcare Americas запустила Exa Enterprise — корпоративную платформу визуализации (PACS/RIS) на базе AWS, которая изначально включает в себя расширенные возможности визуализации.
- В апреле 2025 года компания Konica Minolta представила платформу Exa нового поколения, которая теперь оснащена передовыми инструментами визуализации через новый уровень API, созданный для интеграции со стратегическими партнерами.
- В феврале 2025 года компания DeepHealth (RadNet) объявила о стратегическом сотрудничестве с TeraRecon от ConcertAI с целью интеграции передовых средств визуализации TeraRecon в диагностический пакет ОС DeepHealth, создав единое облачное диагностическое рабочее пространство на базе искусственного интеллекта.
- В июне 2025 года CIVIE представила RadPod — платформу для анализа рентгенологических изображений по запросу на базе искусственного интеллекта. Она позволяет рентгенологам удалённо интерпретировать результаты медицинских исследований по своему графику, оптимизируя гибкость рабочего процесса и используя передовые инструменты визуализации.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











